
Tamanho e Participação do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Growth Rate | 14.86 % |
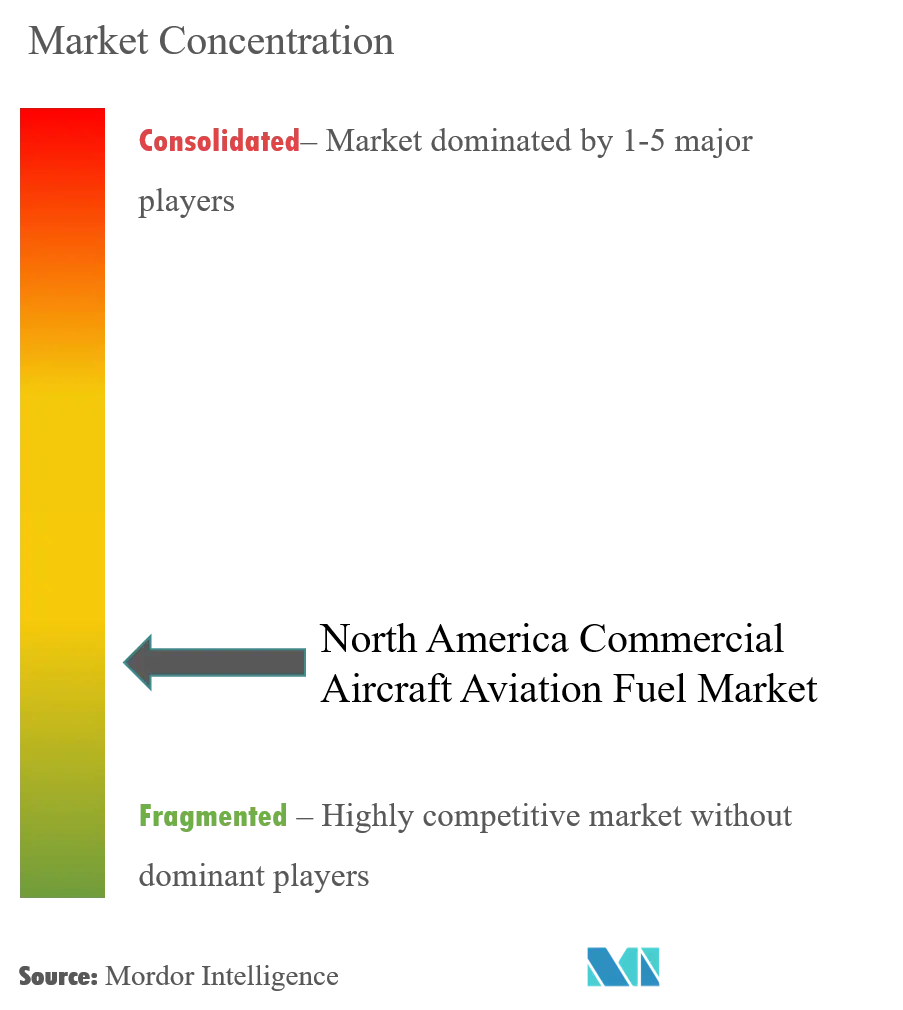
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte por Mordor Intelligence
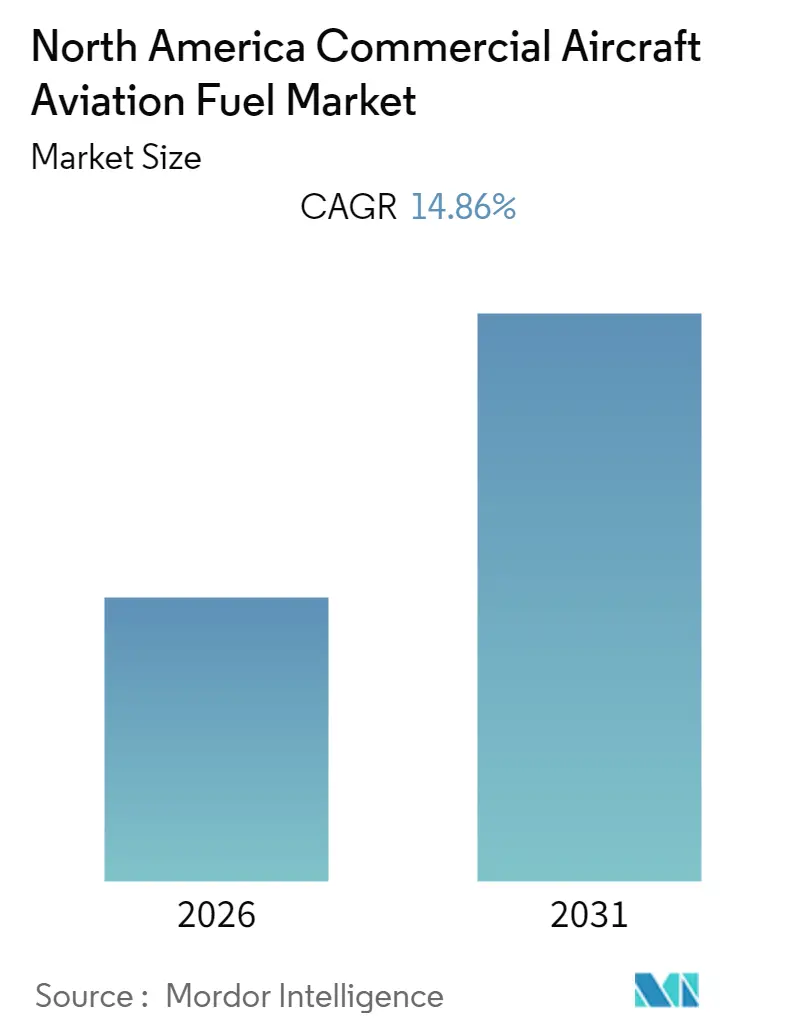
Espera-se que o tamanho do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte registre um CAGR de 14,86% durante o período de previsão (2026-2031).
O mercado foi negativamente impactado pelo surto de COVID-19 devido a lockdowns regionais e restrições de voos. Atualmente, o mercado atingiu os níveis pré-pandemia.
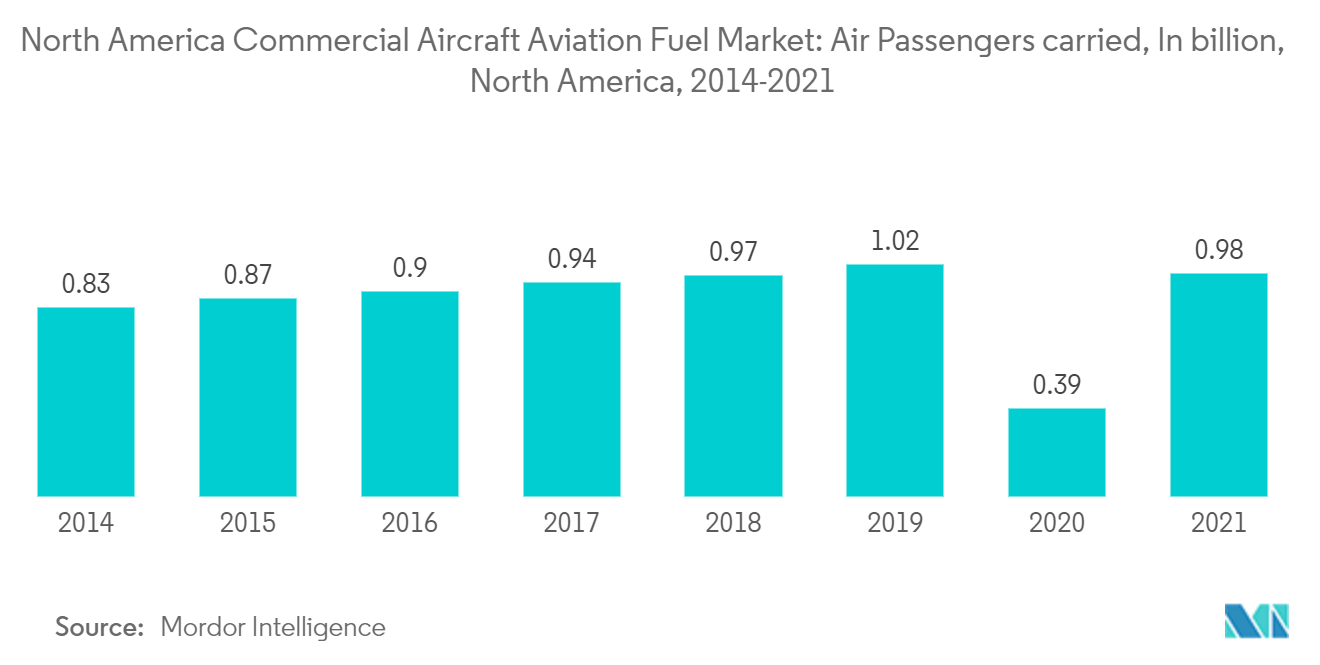
- Fatores como o aumento do tráfego de passageiros aéreos, o aumento do número de companhias aéreas de baixo custo (LCC) em toda a região e a crescente demanda por transporte de carga aérea devem impulsionar o mercado durante o período de previsão.
- No entanto, a volatilidade dos preços do petróleo bruto e do combustível de aviação deve restringir o mercado-alvo.
- A indústria de aviação comercial visa aumentar o fornecimento doméstico de combustível de aviação renovável para reduzir as emissões de carbono. Assim, há uma demanda crescente por alternativas, como o combustível de aviação renovável, que provavelmente proporcionará uma oportunidade no futuro próximo.
- Espera-se que os Estados Unidos dominem o mercado de combustível de aviação para aeronaves comerciais da América do Norte durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte
Espera-se que o Segmento de Combustível de Turbina de Aviação (ATF) Domine o Mercado
- O combustível de turbina de aviação (ATF) ou combustível de aviação a jato é um tipo de combustível de aviação projetado para uso em aeronaves movidas por motores de turbina a gás. Jet A1 e Jet A são dois graus primários de combustível de aviação utilizados em aeronaves comerciais.
- Fatores como o crescimento do tráfego de passageiros aéreos, o cenário econômico global e a melhoria na eficiência de consumo de combustível das aeronaves estão influenciando a demanda por combustível de aviação a jato no mercado de combustível de aviação para aeronaves comerciais.
- O Jet A1 provavelmente permanecerá como o combustível de aviação dominante em termos de consumo, seguido pelo tipo Jet A, para localidades fora dos Estados Unidos. O Jet A-1 deve ter um ponto de congelamento de menos 47°C ou abaixo. Este combustível normalmente contém um aditivo dissipador estático.
- O combustível com especificação Jet A é utilizado principalmente nos Estados Unidos e geralmente não está disponível fora dos Estados Unidos e de alguns aeroportos canadenses, como Toronto e Vancouver. O combustível Jet A deve ter um ponto de congelamento de menos 40°C ou abaixo e normalmente não contém um aditivo dissipador estático.
- O ATJ-SPK à base de etanol da LanzaTech (querosene parafínico sintético de álcool para combustível de aviação a jato) foi habilitado para uso como componente de mistura com o Jet A padrão para uso em companhias aéreas comerciais nos Estados Unidos. Sob a revisão da norma ASTM D7566, o ATJ-SPK da LanzaTech é elegível para ser utilizado em até 50% de mistura com combustível de aviação a jato convencional para voos comerciais.
- Portanto, esses desenvolvimentos em andamento devem aumentar a demanda por combustível Jet A (combustível de turbina de aviação) durante o período de previsão.
- Além disso, de acordo com a IATA, espera-se que os passageiros que viajam de avião a partir do Canadá aumentem para 118 milhões até 2037. Portanto, espera-se que a demanda por combustível de turbina de aviação para aeronaves comerciais aumente nos próximos anos.
Espera-se que os Estados Unidos Dominem o Mercado
- A Aviação Geral incluía um total de 440.000 aeronaves gerais voando em todo o mundo (GAMA) em 2021, variando de aeronaves de treinamento de dois lugares e helicópteros utilitários a jatos de negócios intercontinentais. Mais de 211.000 aeronaves gerais estão baseadas nos Estados Unidos, o que faz com que o país domine o setor.
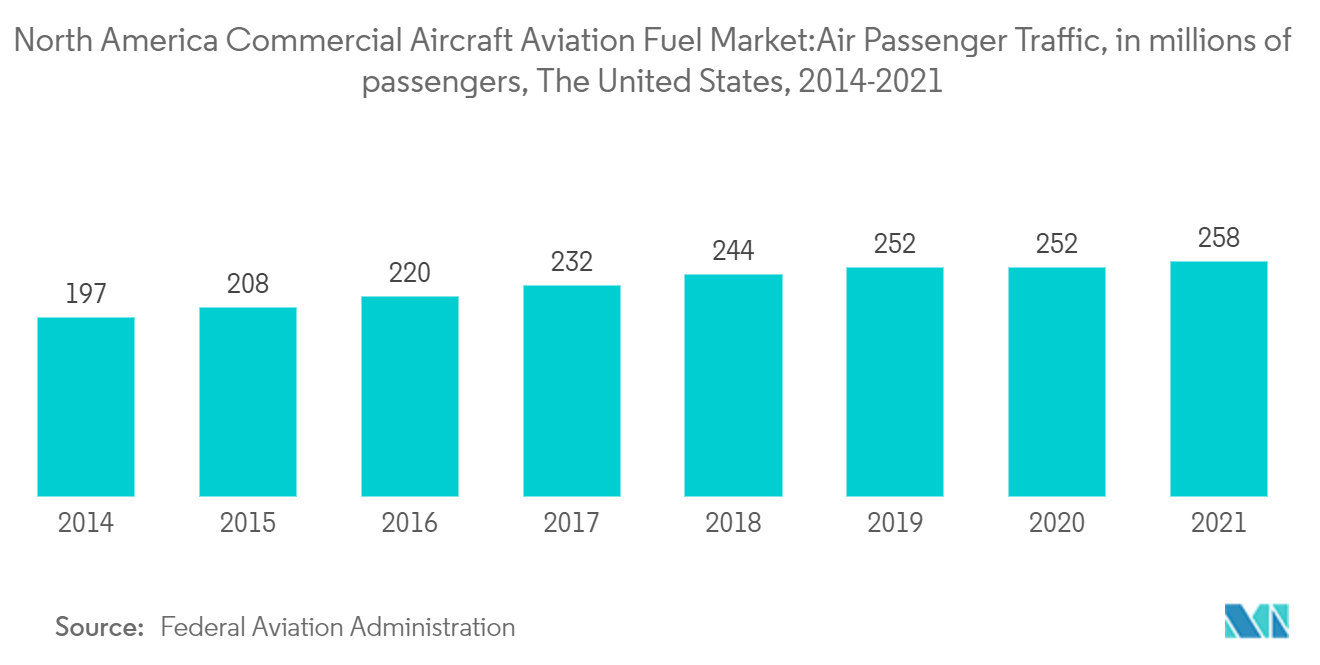
- De acordo com a Airlines for America (A4A), em 2021, as companhias aéreas do país transportaram 2,5 milhões de passageiros em todo o mundo diariamente, o que foi um número recorde de passageiros na história das companhias aéreas do país. Além disso, 68.000 toneladas métricas de carga por dia foram transportadas pelas companhias aéreas do país em 2020 (A4A).
- Portanto, o robusto crescimento do volume de viagens aéreas e de carga do país resultou em maior demanda por combustível de aviação nos últimos anos.
- As viagens aéreas no país aumentaram à medida que as tarifas aéreas reais caíram no passado. Portanto, a maior propensão das pessoas a preferirem viagens aéreas domésticas e internacionais levou ao aumento do consumo de combustível de aviação.
- Portanto, devido a fatores como alto tráfego de passageiros aéreos e de carga, espera-se que os Estados Unidos dominem o mercado de combustível para aeronaves comerciais da América do Norte durante o período de previsão.
Panorama regulatório
Nos Estados Unidos, o impulso das políticas em torno dos combustíveis de aviação está cada vez mais ligado à descarbonização e à conformidade com a qualidade do combustível. O Sustainable Aviation Fuel (SAF) Grand Challenge, liderado pelo Departamento de Energia dos EUA em coordenação com outras agências federais, estabelece uma ambição nacional de produção de 3 bilhões de galões por ano até 2030 e 35 bilhões de galões até 2050. Essa estrutura está moldando a forma como refinarias, misturadores e companhias aéreas discutem a construção da cadeia de suprimentos de SAF e a elegibilidade a créditos.
No Canadá, a Transport Canada enquadra a descarbonização do setor por meio de seu Aviation Climate Action Plan (neutralidade de carbono até 2050, com uma aspiração de 10% de uso de SAF até 2030). As aquisições do setor público também estão sendo usadas como um sinal de demanda por meio do Low-carbon Fuel Procurement Program do Treasury Board Secretariat, apoiado por CAD 134,9 milhões em financiamento para os anos fiscais de 2023-2024 a 2030-2031. Em fevereiro de 2025, o Departamento de Defesa Nacional do Canadá emitiu um comunicado autorizando o uso de combustíveis sintéticos de turbina de aviação ASTM D7566 em aeronaves do DND/CAF sem certificação adicional, reforçando as vias ASTM como uma rota prática de conformidade para combustíveis drop-in.
Análise da cadeia de valor
A cadeia de valor de combustível de aviação comercial da América do Norte abrange o fornecimento de petróleo bruto e matérias-primas, refino e produção de SAF, mistura e certificação, comercialização por atacado, armazenamento em aeroportos e abastecimento das aeronaves. O fornecimento de combustível de aviação convencional permanece ancorado na produção de refinarias e em distribuidores estabelecidos e prestadores de serviços de abastecimento nos principais aeroportos, enquanto o SAF adiciona etapas upstream, como agregação de matéria-prima (incluindo óleos residuais, biomassa e intermediários de etanol/ATJ), vias de conversão qualificadas e mistura controlada com Jet A/Jet A-1 para atender a requisitos de especificação, como a ASTM D7566.
A expansão do SAF desloca alguns pontos de estrangulamento para a logística e a infraestrutura adjacente aos aeroportos. Discussões do setor e do governo repetidamente apontam a capacidade limitada de dutos e armazenamento como um fator limitante para o transporte de volumes misturados até os aeroportos-polo, o que tem impulsionado projetos voltados a modelos centrados em hubs, que reúnem produção, mistura e distribuição em um mesmo local. Do lado da oferta, o progresso das vias e dos projetos continua a influenciar a atratividade de investimento e a capacidade de processamento: em janeiro de 2026, a EPA dos EUA emitiu uma determinação de via do Renewable Fuel Standard permitindo que o processo de cana-de-açúcar da Summit Next Gen em Houston gere RINs de código D-4 para combustível de aviação renovável. Separadamente, novas construções de projetos e licenciamentos de tecnologia, incluindo um projeto planejado de 3.200 barris por dia de resíduos de madeira para SAF no Canadá, apoiado pelas tecnologias da Topsoe e da Sasol, destacam a crescente participação de fornecedores de tecnologia, desenvolvedores e compradores.
Cenário Competitivo
O mercado de combustível de aviação para aeronaves comerciais da América do Norte é moderadamente fragmentado. Alguns dos principais players do mercado (sem ordem específica) incluem Chevron Corporation, World Fuel Services Corp, Total S.A., Vitol Holding BV e Royal Dutch Shell Plc.
Líderes do Setor de Combustível de Aviação para Aeronaves Comerciais da América do Norte
Chevron Corporation
World Fuel Services Corp
Vitol Holding BV
Shell PLC
TotalEnergies SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara na América do Norte é preencher a lacuna entre a ambição das políticas de SAF e a disponibilidade operacional em hubs comerciais, onde a logística aeroportuária, a capacidade de mistura e as estruturas contratuais ainda estão se formando. Isso é visível em programas multi-aeroportuários e acordos de maior duração que combinam o fornecimento de SAF com trabalhos de infraestrutura e entrega, indo além de voos de demonstração isolados. A meta do U.S. SAF Grand Challenge de 3 bilhões de galões por ano até 2030 também fornece um referencial concreto que mantém companhias aéreas, fornecedores de combustível e desenvolvedores de projetos focados em adições de capacidade de curto prazo e vias qualificadas.
As oportunidades também estão ligadas a novas aprovações de matéria-prima e de vias e à forma como interagem com os incentivos, o que pode tornar os projetos mais bancáveis e padronizar as compras. Em 2026, a Câmara dos Representantes dos EUA aprovou o H.R. 7567 (Farm, Food, and National Security Act of 2026), inserindo o SAF na política federal de biocombustíveis e direcionando o apoio do USDA ao desenvolvimento de matéria-prima para SAF. Do lado da oferta, projetos anunciados e seleções de tecnologia apontam para planos ativos de construção de capacidade, incluindo o complexo de biomassa-para-metanol e SAF de 1,4 bilhão de dólares anunciado pela Southern Energy Renewables na Luisiana (março de 2026) e o licenciamento de tecnologia da SUSTAERO GP Inc. para uma instalação de SAF planejada no Canadá (3.200 barris por dia, julho de 2026). A retirada da Gevo do processo de financiamento do DOE para seu projeto ATJ-30 em abril de 2026 também destaca um espaço em branco em financiamento e execução, onde estruturas alternativas de capital e financiamento vinculado a contratos de compra podem ajudar a diferenciar os desenvolvedores que ainda conseguem chegar ao fechamento financeiro.
Desenvolvimentos recentes do setor
- Julho de 2026: A Delta Air Lines e a Shell Aviation firmaram um acordo de cinco anos para expandir o fornecimento de SAF e a infraestrutura relacionada em múltiplos hubs dos EUA, incluindo LAX, PDX, JFK, BOS e MSP. O escopo vai além dos volumes, abrangendo entrega, mistura e logística, vinculando as aquisições à integração operacional nos aeroportos. O acordo apoia o abastecimento repetível de SAF em toda uma rede, em vez de acordos de fornecimento em local único.
- Abril de 2026: A legislação direciona o apoio do USDA ao desenvolvimento de matéria-prima para SAF, vinculando mais diretamente os programas agrícolas à descarbonização do combustível de aviação. Ela amplia o escopo da política federal para incluir o desenvolvimento de matéria-prima para SAF dentro dos programas convencionais de biocombustíveis.
- Novembro de 2024: O DOE publica o SAF Grand Challenge Implementation Framework para acelerar a produção e adoção doméstica de SAF. A estrutura coordena prioridades interagências em torno do crescimento da oferta, tecnologias de conversão e infraestrutura habilitadora.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado acompanha o valor do combustível de aviação vendido para uso em operações de aeronaves comerciais na América do Norte, contabilizado no nível do produto combustível e vinculado à atividade de voo observada e aos padrões de fornecimento de combustível.
Exclusões de escopo: excluímos a demanda de combustível de aviação militar, o abastecimento de aviação geral e os produtos de refinaria não relacionados à aviação que não são usados para movimentar aeronaves.
Visão geral da segmentação
- Tipo de Combustível
- Combustível de Turbina de Aviação (ATF)
- Biocombustível de Aviação
- Outros
- Geografia
- Estados Unidos
- Canadá
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer a linha de base de atividade e o contexto de preços antes de passarmos às entrevistas. Utilizamos estatísticas públicas de aviação e energia, como as da US Energy Information Administration para fornecimento e precificação de combustível de aviação, o Bureau of Transportation Statistics para tráfego e atividade de voo, a Transport Canada para indicadores de aviação, e publicações de aeroportos e autoridades de aviação para tendências de fluxo e operação.
Também consultamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa respeitáveis para entender estruturas contratuais e comportamentos típicos de aquisição de combustível. Para fluxos comerciais e equilíbrio de oferta, foram usadas estatísticas alfandegárias governamentais e, quando relevante, um banco de dados de embarques de importação-exportação para verificar a consistência dos volumes que circulam na América do Norte. As fontes citadas aqui são apenas ilustrativas, e conjuntos de dados e documentos públicos adicionais foram revisados para coletar dados, validar premissas e esclarecer lacunas de dados.
Entrevistas primárias e pesquisas
O trabalho primário focou em confirmar o que as fontes documentais não conseguiam quantificar totalmente, principalmente a divisão prática entre combustível de aviação convencional e biocombustível de aviação, o comportamento típico de mistura e repasse de créditos, e como a precificação é indexada nos contratos. Conversamos com uma combinação de fornecedores de combustível, partes interessadas em armazenamento e manuseio de combustível em aeroportos, equipes de compras de companhias aéreas e participantes logísticos nos Estados Unidos e no Canadá, e de forma mais ampla em toda a América do Norte, para que o modelo reflita padrões reais de compra e fornecimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 19% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 36% |
| Players menores: 21% | Gerentes: 45% |
Dimensionamento e previsão de mercado
A abordagem central de dimensionamento é um método de pool de demanda, no qual a atividade de voo e a intensidade de combustível são usadas para reconstruir o consumo, e então os gastos são derivados usando uma série de preço médio de venda alinhada ao mesmo período calendário. Construímos a visão de demanda usando indicadores como tráfego de passageiros e milhas de assento disponíveis, partidas de voo e mix de trecho de voo, sinais observados de fornecimento de combustível de aviação e consumo implícito, e a participação de operações de aeronaves comerciais em relação a outros usos de aviação.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, principalmente verificando a capacidade de abastecimento amostrada em aeroportos, realizando verificações de canais de fornecedores e fazendo cálculos de volume vezes preço para corredores-chave onde as informações são mais claras. Quando surgiam lacunas locais, as partes faltantes eram preenchidas usando relações substitutas, como crescimento de tráfego em relação ao consumo de combustível e escalonamento no nível de país, e então os resultados eram discutidos novamente com participantes do setor.
Para a previsão, usamos análise de cenários porque o mercado é sensível a ciclos de demanda de passageiros, utilização da frota e variações no preço do combustível. A visão prospectiva foi construída usando faixas acordadas por especialistas para o crescimento do tráfego comercial, melhorias de eficiência (consumo de combustível por milha-assento), ritmo de adoção de combustível sustentável e condições de fornecimento das refinarias, e então o modelo foi executado sob um cenário-base com verificações em relação a caminhos de alta e baixa.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações cruzadas para que o valor final permaneça vinculado a sinais de mercado observáveis. Comparamos o consumo implícito com séries públicas de fornecimento e precificação de combustível de aviação, revisamos as divisões por país em relação às estatísticas de tráfego, e então investigamos qualquer variância significativa antes da finalização dos números.
Uma segunda revisão por analista foi usada para questionar escolhas de dados de entrada, como o momento dos preços, fatores de conversão e premissas de adoção, seguida de novos contatos direcionados quando um parâmetro deslocava o modelo além de limites razoáveis. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final pré-entrega é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de combustível de aviação para aeronaves comerciais na América do Norte da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para combustível de aviação de aeronaves comerciais na América do Norte muitas vezes variam porque o pool de demanda contabilizado não é o mesmo e porque a precificação do combustível é temporizada e convertida de forma diferente. Na prática, a maior diferença geralmente vem do fato de a estimativa permanecer apenas comercial ou não, de como a mistura de biocombustível de aviação é tratada em termos de valor, e de qual janela calendário é usada para a série de preços.
Ao reverificar a curva de preços do combustível de aviação em relação aos mesmos meses históricos usados nos dados de atividade, e então reconciliar o consumo implícito com os sinais públicos de fornecimento de combustível de aviação, um modelo orientado por atualizações contínuas como o da Mordor Intelligence se aproxima mais da base de demanda de aeronaves comerciais do que estimativas que misturam múltiplos usos finais de aviação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 64,34 bilhões de USD (2024) | |
| Publicação Comercial A | 70,07 bilhões de USD (2024) | Este número parece cobrir um pool mais amplo de combustível de aviação na América do Norte, que pode incluir atividade de voo não comercial, e essa base de volume mais ampla eleva o valor total mesmo que as premissas de precificação sejam semelhantes. |
| Editora do Setor B | 79,09 bilhões de USD (2035) | Este número é uma projeção de longo horizonte para um mercado de combustível de aviação mais amplo, e diferenças na escalada de preços, no mix de combustíveis e na inclusão de combustíveis alternativos o tornam não diretamente comparável a um valor apenas comercial do ano atual. |
A tabela mostra que o escopo e o momento explicam a maior parte da diferença, mais do que qualquer premissa de crescimento isolada. Quando a atividade de voo comercial é vinculada a uma verificação de consumo consistente e a série de preços é aplicada ao mesmo período calendário, o valor resultante permanece rastreável a dados de entrada que podem ser revisados e atualizados a cada ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte?
O Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte está projetado para registrar um CAGR de 14,86% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte?
Chevron Corporation, World Fuel Services Corp, Vitol Holding BV, Shell PLC e TotalEnergies SE são as principais empresas que operam no Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte.
Quais anos este Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte abrange?
O relatório abrange o tamanho histórico do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado de Combustível de Aviação para Aeronaves Comerciais da América do Norte para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



