
Größe und Marktanteil des nordamerikanischen Marktes für Flugkraftstoff für kommerzielle Flugzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Growth Rate | 14.86 % |
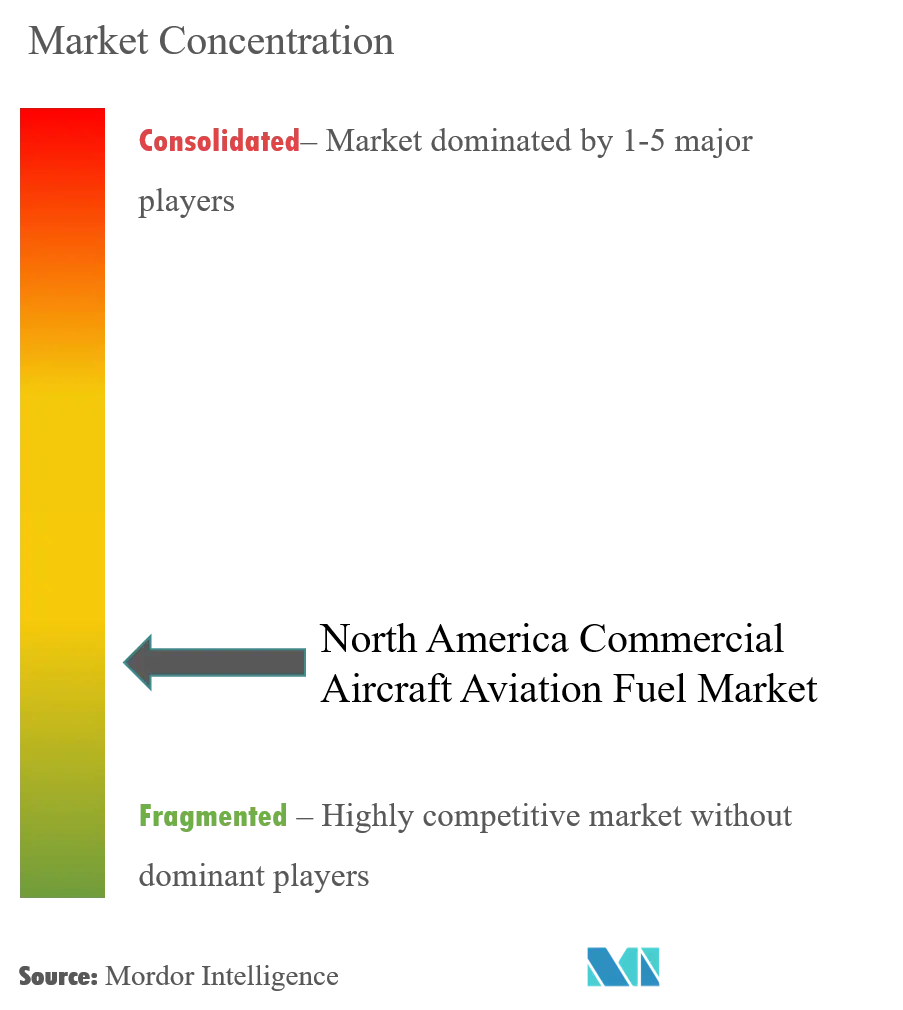
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Flugkraftstoff für kommerzielle Flugzeuge durch Mordor Intelligence
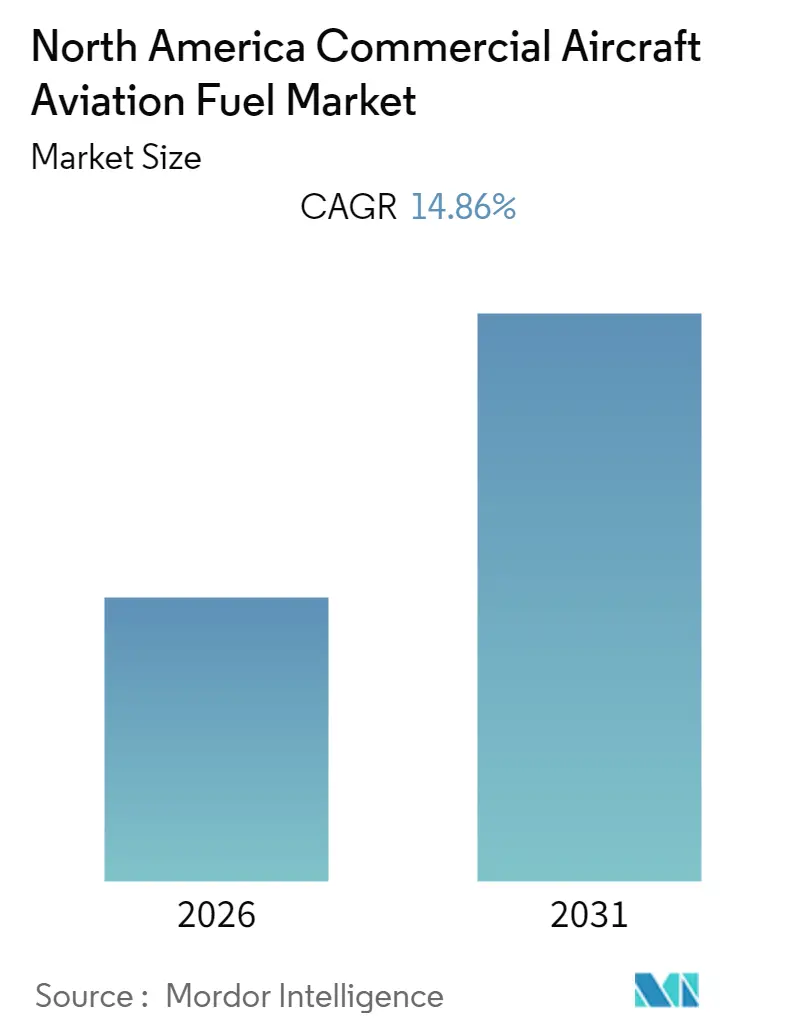
Es wird erwartet, dass der nordamerikanische Markt für Flugkraftstoff für kommerzielle Flugzeuge im Prognosezeitraum (2026–2031) einen CAGR von 14,86 % verzeichnen wird.
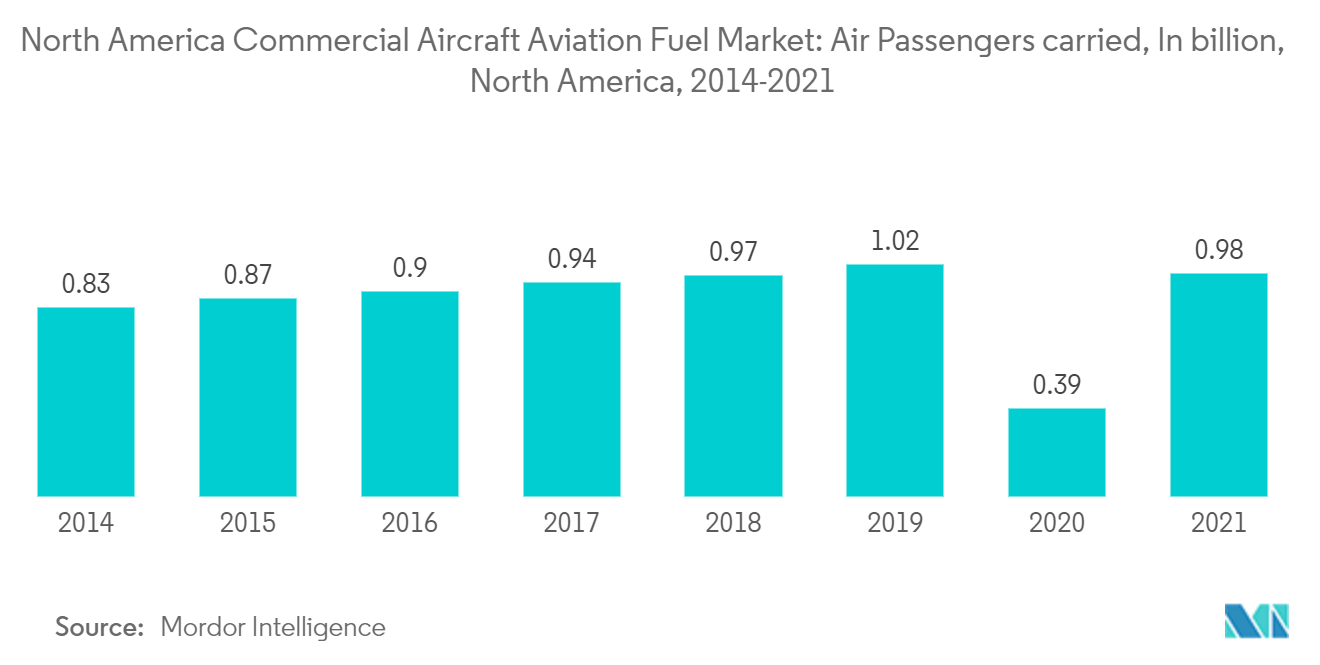
Der Markt wurde durch den Ausbruch von COVID-19 infolge regionaler Lockdowns und Flugbeschränkungen negativ beeinflusst. Derzeit hat der Markt wieder das Niveau vor der Pandemie erreicht.
- Faktoren wie zunehmendes Fluggastaufkommen, eine wachsende Anzahl von Billigfluggesellschaften (LCC) in der Region und eine steigende Nachfrage nach Luftfrachtbeförderung dürften den Markt im Prognosezeitraum antreiben.
- Volatile Rohöl- und Kerosinpreise dürften den Zielmarkt jedoch bremsen.
- Die kommerzielle Luftfahrtbranche strebt eine Erhöhung des inländischen Angebots an erneuerbarem Düsentreibstoff an, um den CO₂-Ausstoß zu reduzieren. Daher steigt die Nachfrage nach Alternativen wie erneuerbarem Flugkraftstoff, was in naher Zukunft voraussichtlich eine Chance bieten wird.
- Es wird erwartet, dass die Vereinigten Staaten den nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge im Prognosezeitraum dominieren werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge
Das Segment Luftturbinenkraftstoff (ATF) wird voraussichtlich den Markt dominieren
- Luftturbinenkraftstoff (ATF) oder Düsentreibstoff ist eine Art Flugkraftstoff, der für den Einsatz in Flugzeugen mit Gasturbinentriebwerken konzipiert ist. Jet A1 und Jet A sind zwei primäre Qualitätsstufen von Flugkraftstoff, die in kommerziellen Flugzeugen verwendet werden.
- Faktoren wie das Wachstum des Fluggastaufkommens, das globale Wirtschaftsszenario und die Verbesserung der Kraftstoffverbrauchseffizienz von Flugzeugen beeinflussen die Nachfrage nach Düsentreibstoff im Markt für Flugkraftstoff für kommerzielle Flugzeuge.
- Jet A1 wird voraussichtlich der dominierende Flugkraftstoff in Bezug auf den Verbrauch bleiben, gefolgt vom Typ Jet A, für Standorte außerhalb der Vereinigten Staaten. Jet A-1 muss einen Gefrierpunkt von minus 47 °C oder darunter aufweisen. Dieser Kraftstoff enthält normalerweise ein Additiv zur statischen Dissipation.
- Kraftstoff nach Jet-A-Spezifikation wird hauptsächlich in den Vereinigten Staaten verwendet und ist in der Regel außerhalb der Vereinigten Staaten und einiger kanadischer Flughäfen wie Toronto und Vancouver nicht erhältlich. Jet-A-Kraftstoff muss einen Gefrierpunkt von minus 40 °C oder darunter aufweisen und enthält typischerweise kein Additiv zur statischen Dissipation.
- LanzaTechs ethanolbasiertes ATJ-SPK (alkohol-zu-Düsentreibstoff synthetisches paraffinisches Kerosin) wurde für die Verwendung als Mischkomponente mit Standard-Jet-A für den kommerziellen Fluglinienverkehr in den Vereinigten Staaten zugelassen. Gemäß der überarbeiteten ASTM D7566 ist LanzaTech ATJ-SPK für eine Beimischung von bis zu 50 % in konventionellem Düsentreibstoff für kommerzielle Flüge zugelassen.
- Daher wird erwartet, dass solche laufenden Entwicklungen die Nachfrage nach Jet-A-Kraftstoff (Luftturbinenkraftstoff) im Prognosezeitraum steigern werden.
- Darüber hinaus wird laut IATA erwartet, dass die Anzahl der Flugreisenden aus Kanada bis 2037 auf 118 Millionen ansteigen wird. Daher wird erwartet, dass die Nachfrage nach Luftturbinenkraftstoff für kommerzielle Flugzeuge in den kommenden Jahren zunehmen wird.
Es wird erwartet, dass die Vereinigten Staaten den Markt dominieren werden
- Die Allgemeine Luftfahrt umfasste im Jahr 2021 insgesamt 440.000 allgemeine Flugzeuge weltweit (GAMA), von zweisitzigen Schulungsflugzeugen und Nutzhelikoptern bis hin zu interkontinentalen Geschäftsreiseflugzeugen. Über 211.000 allgemeine Flugzeuge sind in den Vereinigten Staaten stationiert, was die Nation zum dominierenden Akteur in diesem Sektor macht.
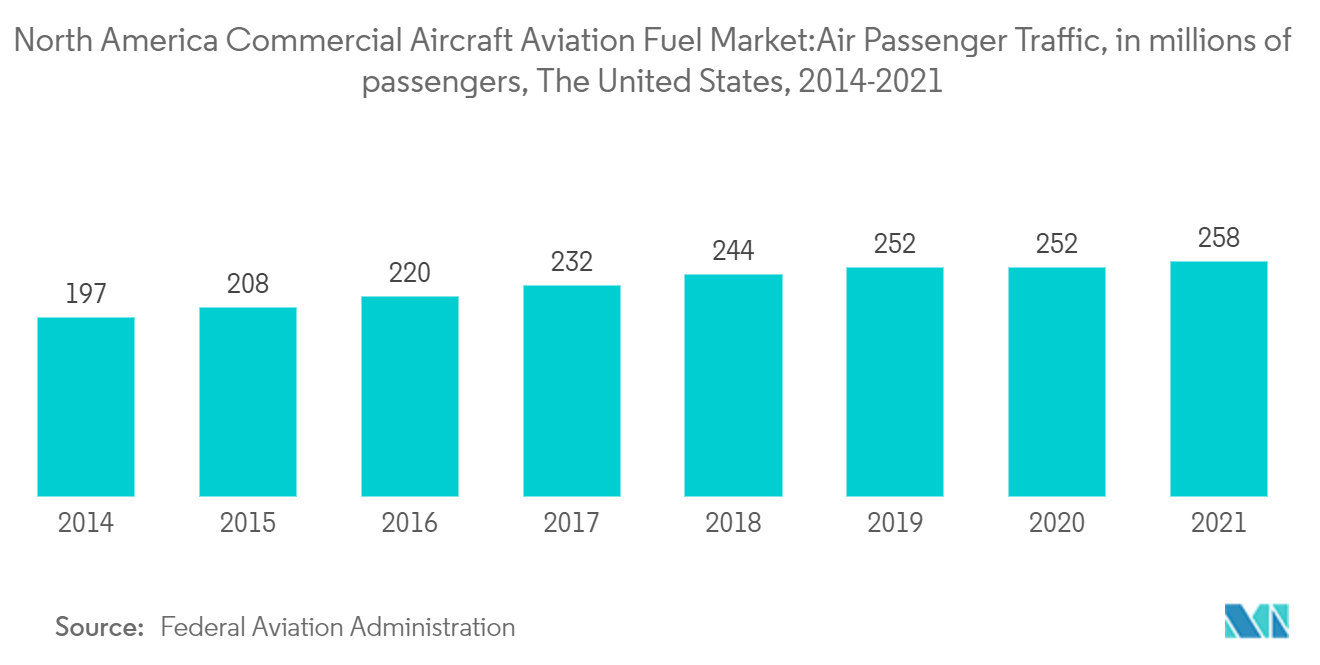
- Laut Airlines for America (A4A) beförderten die Fluggesellschaften des Landes im Jahr 2021 täglich 2,5 Millionen Passagiere weltweit, was die höchste Passagierzahl in der Geschichte der Fluggesellschaften des Landes darstellte. Darüber hinaus wurden im Jahr 2020 täglich 68.000 Tonnen Fracht von den Fluggesellschaften des Landes transportiert (A4A).
- Daher hat das robuste Wachstum des Luftreiseverkehrs und des Frachtvolumens des Landes in den vergangenen Jahren zu einer höheren Nachfrage nach Flugkraftstoff geführt.
- Der Luftreiseverkehr im Land hat zugenommen, da die realen Flugpreise in der Vergangenheit gesunken sind. Daher hat die gestiegene Neigung der Menschen, Inlands- und Auslandsflüge zu bevorzugen, zu einem erhöhten Verbrauch von Flugkraftstoff geführt.
- Daher wird erwartet, dass die Vereinigten Staaten aufgrund von Faktoren wie hohem Fluggast- und Frachtaufkommen den nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge im Prognosezeitraum dominieren werden.
Regulatorisches Umfeld
In den Vereinigten Staaten ist die politische Dynamik rund um Luftfahrtkraftstoffe zunehmend mit Dekarbonisierung und der Einhaltung von Kraftstoffqualitätsstandards verknüpft. Die vom US-Energieministerium in Abstimmung mit anderen Bundesbehörden geleitete Sustainable Aviation Fuel (SAF) Grand Challenge setzt eine landesweite Produktionsambition von 3 Milliarden Gallonen pro Jahr bis 2030 und 35 Milliarden Gallonen bis 2050. Dieser Rahmen prägt, wie Raffinerien, Blender und Fluggesellschaften den Aufbau der SAF-Lieferkette und die Anrechenbarkeit von Credits diskutieren.
In Kanada rahmt Transport Canada die Dekarbonisierung des Sektors durch seinen Aviation Climate Action Plan (Netto-Null bis 2050, mit einem angestrebten SAF-Anteil von 10% bis 2030). Auch die öffentliche Beschaffung wird als Nachfragesignal genutzt, und zwar über das Low-carbon Fuel Procurement Program des Treasury Board Secretariat, das mit CAD 134,9 Millionen für die Geschäftsjahre 2023-2024 bis 2030-2031 finanziert wird. Im Februar 2025 erließ das kanadische Verteidigungsministerium eine Anweisung, die den Einsatz synthetischer Luftfahrtturbinenkraftstoffe nach ASTM D7566 auf DND/CAF-Flugzeugen ohne zusätzliche Zertifizierung genehmigt, wodurch ASTM-Pfade als praktikabler Compliance-Weg für Drop-in-Kraftstoffe gestärkt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für kommerzielle Luftfahrtkraftstoffe in Nordamerika umfasst die Rohöl- und Rohstoffversorgung, Raffination und SAF-Produktion, Mischung und Zertifizierung, Großhandelsvermarktung, Flughafenlagerung und die Betankung am Flugzeug. Die konventionelle Kerosinversorgung bleibt in der Raffinerieproduktion sowie bei etablierten Distributoren und Betankungsdienstleistern an großen Flughäfen verankert, während SAF vorgelagerte Schritte wie die Rohstoffbündelung (einschließlich Altöle, Biomasse und Ethanol/ATJ-Zwischenprodukte), qualifizierte Umwandlungspfade und eine kontrollierte Mischung mit Jet A/Jet A-1 hinzufügt, um Spezifikationsanforderungen wie ASTM D7566 zu erfüllen.
Die Skalierung von SAF verschiebt einige Engpässe hin zu Logistik und flughafennaher Infrastruktur. In Branchen- und Regierungsdiskussionen wird wiederholt auf begrenzte Pipeline- und Lagerkapazitäten als limitierenden Faktor für den Transport gemischter Mengen zu Drehkreuzflughäfen hingewiesen, was Projekte hin zu drehkreuzzentrierten Modellen gedrängt hat, die Produktion, Mischung und Vertrieb an einem Standort zusammenführen. Auf der Angebotsseite beeinflussen Fortschritte bei Pfaden und Projekten weiterhin die Investierbarkeit und den Durchsatz: Im Januar 2026 erließ die US-EPA eine Renewable Fuel Standard-Pfadentscheidung, die es dem Zuckerrohrverfahren von Summit Next Gen in Houston ermöglicht, D-Code-4-RINs für erneuerbaren Flugkraftstoff zu generieren. Daneben verdeutlichen neue Projektbauten und Technologielizenzierungen, einschließlich eines geplanten Projekts zur Umwandlung von Holzabfällen in SAF mit 3.200 Barrel pro Tag in Kanada, unterstützt durch Technologien von Topsoe und Sasol, die wachsende Beteiligung von Technologieanbietern, Entwicklern und Abnehmern.
Wettbewerbslandschaft
Der nordamerikanische Markt für Flugkraftstoff für kommerzielle Flugzeuge ist mäßig fragmentiert. Zu den wichtigsten Marktteilnehmern (in keiner bestimmten Reihenfolge) gehören Chevron Corporation, World Fuel Services Corp, Total S.A., Vitol Holding BV und Royal Dutch Shell Plc.
Marktführer der nordamerikanischen Branche für Flugkraftstoff für kommerzielle Flugzeuge
Chevron Corporation
World Fuel Services Corp
Vitol Holding BV
Shell PLC
TotalEnergies SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die klarste Chance in Nordamerika besteht darin, die Lücke zwischen den politischen Ambitionen für SAF und der operativen Verfügbarkeit an kommerziellen Drehkreuzen zu schließen, wo sich Flughafenlogistik, Mischkapazitäten und Vertragsstrukturen noch im Aufbau befinden. Dies zeigt sich in Multi-Flughafen-Programmen und längerfristigen Vereinbarungen, die SAF-Lieferungen mit Infrastruktur- und Lieferarbeiten bündeln und über isolierte Demonstrationsflüge hinausgehen. Das Ziel der US-SAF Grand Challenge von 3 Milliarden Gallonen pro Jahr bis 2030 bietet zudem einen konkreten Maßstab, der Fluggesellschaften, Kraftstofflieferanten und Projektentwickler auf kurzfristige Kapazitätserweiterungen und qualifizierte Pfade fokussiert hält.
Chancen sind auch mit neuen Rohstoff- und Pfadgenehmigungen verbunden und damit, wie diese mit Anreizen zusammenwirken, was Projekte bankfähiger machen und den Einkauf standardisieren kann. Im Jahr 2026 verabschiedete das US-Repräsentantenhaus den H.R. 7567 (Farm, Food, and National Security Act of 2026), der SAF in die föderale Biokraftstoffpolitik einbindet und die USDA-Unterstützung auf die Entwicklung von SAF-Rohstoffen ausrichtet. Auf der Angebotsseite deuten angekündigte Projekte und Technologieauswahlen auf aktive Kapazitätsaufbaupläne hin, darunter der von Southern Energy Renewables angekündigte Biomasse-zu-Methanol- und SAF-Komplex in Louisiana im Wert von 1,4 Milliarden USD (März 2026) sowie die Technologielizenzierung von SUSTAERO GP Inc. für eine geplante kanadische SAF-Anlage (3.200 Barrel pro Tag, Juli 2026). Der Rückzug von Gevo aus dem DOE-Finanzierungsprozess für sein ATJ-30-Projekt im April 2026 verdeutlicht ebenfalls eine Lücke bei Finanzierung und Umsetzung, in der alternative Kapitalstrukturen und an Abnahmeverträge gebundene Finanzierungen helfen können, Entwickler zu differenzieren, die weiterhin den finanziellen Abschluss erreichen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Delta Air Lines und Shell Aviation schlossen eine fünfjährige Vereinbarung zur Ausweitung der SAF-Versorgung und der zugehörigen Infrastruktur an mehreren US-Drehkreuzen, darunter LAX, PDX, JFK, BOS und MSP. Der Umfang geht über reine Mengen hinaus und umfasst Lieferung, Mischung und Logistik, wodurch die Beschaffung an die operative Integration an Flughäfen gekoppelt wird. Der Deal unterstützt eine wiederholbare SAF-Betankung über ein gesamtes Netzwerk statt Lieferungen an einem einzigen Standort.
- April 2026: Ein Gesetz lenkt die USDA-Unterstützung auf die Entwicklung von SAF-Rohstoffen und verknüpft landwirtschaftliche Programme direkter mit der Dekarbonisierung von Luftfahrtkraftstoffen. Es erweitert den Geltungsbereich der Bundespolitik auf die Entwicklung von SAF-Rohstoffen innerhalb der regulären Biokraftstoffprogramme.
- November 2024: Das DOE veröffentlicht das SAF Grand Challenge Implementation Framework, um die heimische SAF-Produktion und -Nutzung zu beschleunigen. Der Rahmen koordiniert behördenübergreifende Prioritäten rund um Angebotswachstum, Umwandlungstechnologien und ermöglichende Infrastruktur.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt erfasst den Wert von Luftfahrtkraftstoff, der für den Einsatz im kommerziellen Flugbetrieb in Nordamerika verkauft wird, gezählt auf Ebene des Kraftstoffprodukts und verknüpft mit beobachteten Flugaktivitäten und Kraftstoffversorgungsmustern.
Ausgeschlossener Bereich: Wir schließen den Bedarf an militärischem Luftfahrtkraftstoff, die Betankung der Allgemeinen Luftfahrt und nicht-luftfahrtbezogene Raffinerieprodukte, die nicht zum Antrieb von Flugzeugen verwendet werden, aus.
Übersicht der Segmentierung
- Kraftstofftyp
- Luftturbinenkraftstoff (ATF)
- Luftfahrtbiokraftstoff
- Sonstige
- Geografie
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, die Aktivitätsbasis und den Preiskontext festzulegen, bevor wir zu Interviews übergingen. Wir nutzten öffentliche Luftfahrt- und Energiestatistiken, wie beispielsweise die der US Energy Information Administration für Kerosinversorgung und -preisgestaltung, das Bureau of Transportation Statistics für Verkehrs- und Flugaktivität, Transport Canada für Luftfahrtindikatoren sowie Veröffentlichungen von Flughäfen und Luftfahrtbehörden für Durchsatz- und Betriebstrends.
Wir haben uns außerdem auf Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte bezogen, um Vertragsstrukturen und typisches Kraftstoffbeschaffungsverhalten zu verstehen. Für Handelsströme und den Angebotsausgleich wurden staatliche Zollstatistiken und, wo relevant, eine Datenbank auf Sendungsebene für Import-Export genutzt, um Mengenbewegungen innerhalb Nordamerikas plausibilitätszuprüfen. Die hier genannten Quellen sind lediglich beispielhaft, und weitere öffentliche Datensätze und Dokumente wurden geprüft, um Eingaben zu sammeln, Annahmen zu validieren und Datenlücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was Schreibtischquellen nicht vollständig quantifizieren konnten, hauptsächlich die praktische Aufteilung zwischen konventionellem Kerosin und Luftfahrtbiokraftstoff, typisches Misch- und Credit-Weitergabeverhalten sowie die Art der Preisindexierung in Verträgen. Wir sprachen mit einer Mischung aus Kraftstofflieferanten, Beteiligten aus der Flughafenkraftstofflagerung und -handhabung, Beschaffungsteams von Fluggesellschaften und Logistikteilnehmern in den Vereinigten Staaten und Kanada sowie breiter über ganz Nordamerika, damit das Modell reale Kauf- und Angebotsmuster widerspiegelt.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 19% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 36% |
| Kleinere Akteure: 21% | Manager: 45% |
Marktdimensionierung & Prognose
Der zentrale Ansatz zur Dimensionierung ist eine Bedarfspool-Methode, bei der Flugaktivität und Kraftstoffintensität genutzt werden, um den Verbrauch zu rekonstruieren, und die Ausgaben anschließend anhand einer Durchschnittsverkaufspreisreihe abgeleitet werden, die auf denselben Kalenderzeitraum abgestimmt ist. Wir haben die Bedarfsansicht anhand von Indikatoren wie Passagierverkehr und verfügbaren Sitzplatzmeilen, Flugabflügen und der Mischung der Streckenlängen, beobachteter Kerosinversorgung und impliziten Verbrauchssignalen sowie dem Anteil kommerzieller Flugbetriebe im Vergleich zu anderen Luftfahrtnutzungen erstellt.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, hauptsächlich durch die Überprüfung stichprobenartiger Betankungsdurchsätze an Flughäfen, die Durchführung von Kanalprüfungen bei Lieferanten und die Berechnung von Menge mal Preis für wichtige Korridore, in denen die Informationslage klarer ist. Wenn lokale Lücken auftraten, wurden fehlende Teile mithilfe von Proxy-Beziehungen wie Verkehrswachstum zu Kraftstoffverbrauch und länderweiser Skalierung gefüllt, und die Ergebnisse wurden anschließend erneut mit Branchenteilnehmern besprochen.
Für die Prognose nutzten wir eine Szenarioanalyse, da der Markt empfindlich auf Nachfragezyklen der Passagiere, Flottenauslastung und Kraftstoffpreisschwankungen reagiert. Die Zukunftsansicht wurde anhand von von Experten abgestimmten Bandbreiten für das Wachstum des kommerziellen Verkehrs, Effizienzsteigerungen (Kraftstoffverbrauch pro Sitzplatzmeile), das Tempo der Einführung nachhaltiger Kraftstoffe und die Bedingungen der Raffinerieversorgung erstellt, und das Modell wurde anschließend in einem Basisszenario mit Abgleich gegenüber Aufwärts- und Abwärtsszenarien durchgeführt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Gegenprüfungen, damit der endgültige Wert an beobachtbare Marktsignale gebunden bleibt. Wir haben den implizierten Verbrauch mit öffentlichen Kerosinversorgungs- und Preisreihen verglichen, länderspezifische Aufteilungen anhand von Verkehrsstatistiken überprüft und anschließend jede größere Abweichung untersucht, bevor die Zahlen finalisiert wurden.
Eine zweite Analystenprüfung wurde eingesetzt, um Eingabeentscheidungen wie Preiszeitpunkte, Umrechnungsfaktoren und Adoptionsannahmen zu hinterfragen, gefolgt von gezielten erneuten Kontaktaufnahmen, wenn ein Parameter das Modell über vertretbare Grenzen hinaus bewegte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Die von Mordor Intelligence ermittelte Marktgröße für Luftfahrtkraftstoff kommerzieller Flugzeuge in Nordamerika im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Luftfahrtkraftstoff kommerzieller Flugzeuge in Nordamerika variieren häufig, da der erfasste Bedarfspool nicht identisch ist und die Kraftstoffpreisgestaltung zeitlich und umrechnungstechnisch unterschiedlich behandelt wird. In der Praxis stammt die größte Abweichung meist daher, ob die Schätzung ausschließlich kommerziell bleibt, wie die Mischung von Luftfahrtbiokraftstoff wertmäßig behandelt wird und welches Kalenderfenster für die Preisreihe verwendet wird.
Durch die erneute Überprüfung der Kerosinpreiskurve anhand derselben historischen Monate, die für die Aktivitätseingaben verwendet wurden, und den anschließenden Abgleich des implizierten Verbrauchs mit öffentlichen Kerosinversorgungssignalen kommt ein aktualisierungsgeführtes Modell wie das von Mordor Intelligence näher an die Bedarfsbasis kommerzieller Flugzeuge heran als Schätzungen, die mehrere Endnutzungen der Luftfahrt vermischen.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 64,34 Mrd. USD (2024) | |
| Fachzeitschrift A | 70,07 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Luftfahrtkraftstoffpool in Nordamerika abzudecken, der auch nicht-kommerzielle Flugaktivitäten einschließen kann, und diese breitere Mengenbasis erhöht den Gesamtwert, selbst wenn die Preisannahmen ähnlich sind. |
| Branchenverlag B | 79,09 Mrd. USD (2035) | Diese Zahl ist eine langfristige Projektion für einen breiteren Luftfahrtkraftstoffmarkt, und Unterschiede bei der Preissteigerung, dem Kraftstoffmix und der Einbeziehung alternativer Kraftstoffe machen sie nicht direkt vergleichbar mit einem aktuellen, rein kommerziellen Wert für das laufende Jahr. |
Die Tabelle zeigt, dass Umfang und Zeitpunkt den Großteil der Abweichung erklären, mehr als jede einzelne Wachstumsannahme. Wenn die kommerzielle Flugaktivität an eine konsistente Verbrauchsprüfung gebunden ist und die Preisreihe auf denselben Kalenderzeitraum angewendet wird, bleibt der resultierende Wert nachvollziehbar auf Eingaben zurückführbar, die jährlich überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Flugkraftstoff für kommerzielle Flugzeuge derzeit?
Es wird prognostiziert, dass der nordamerikanische Markt für Flugkraftstoff für kommerzielle Flugzeuge im Prognosezeitraum (2026–2031) einen CAGR von 14,86 % verzeichnen wird.
Wer sind die wichtigsten Akteure im nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge?
Chevron Corporation, World Fuel Services Corp, Vitol Holding BV, Shell PLC und TotalEnergies SE sind die wichtigsten Unternehmen, die im nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge tätig sind.
Welche Jahre deckt dieser Bericht über den nordamerikanischen Markt für Flugkraftstoff für kommerzielle Flugzeuge ab?
Der Bericht umfasst die historische Marktgröße des nordamerikanischen Marktes für Flugkraftstoff für kommerzielle Flugzeuge für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des nordamerikanischen Marktes für Flugkraftstoff für kommerzielle Flugzeuge für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



