
Tamanho e Participação do Mercado de Jogos de Cassino da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
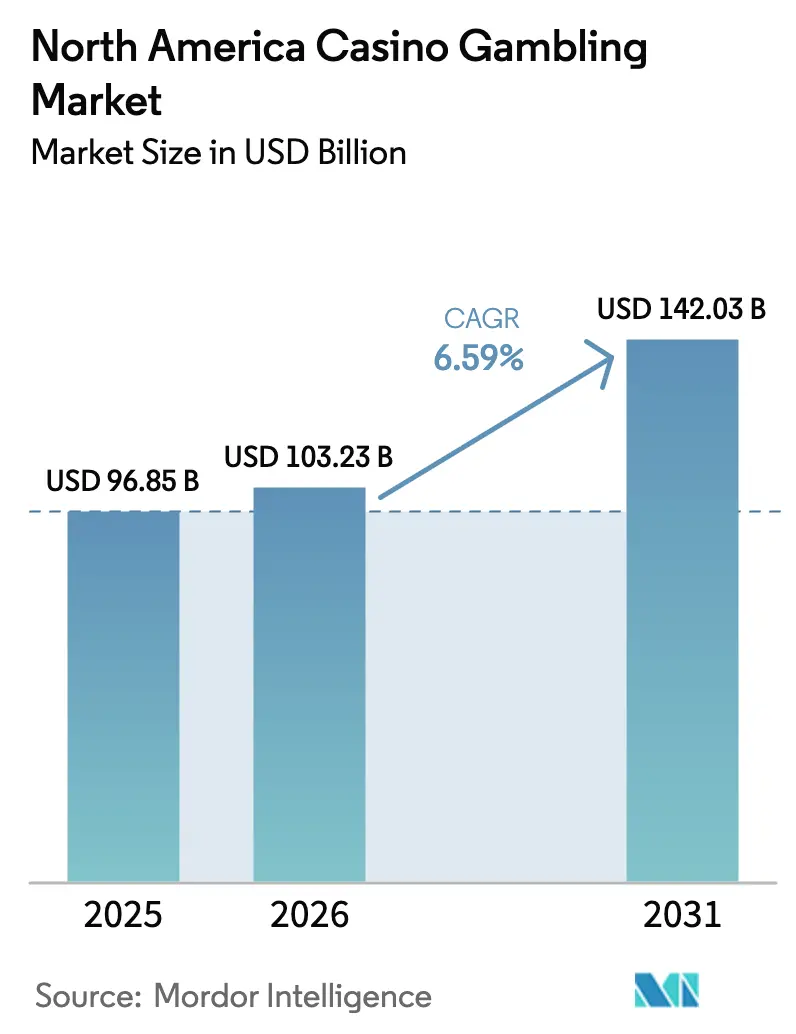
| Tamanho do mercado no ano base (2025) | 96.85 Bilhões de dólares |
| Tamanho do Mercado (2026) | 103.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 142.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.59 % |
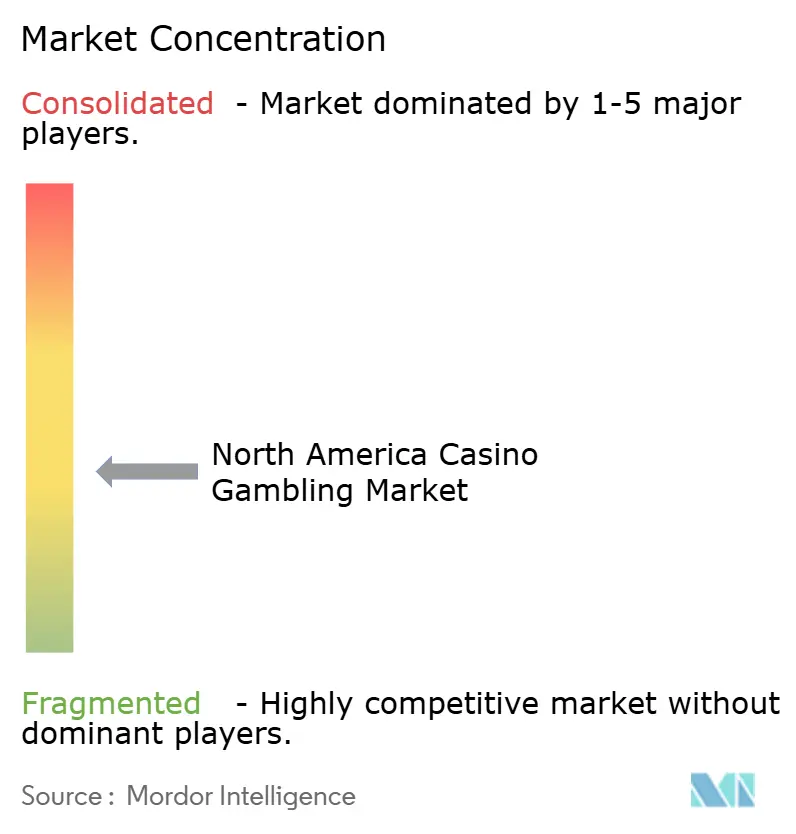
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jogos de Cassino da América do Norte por Mordor Intelligence
O mercado de jogos de cassino da América do Norte foi avaliado em USD 96,85 bilhões em 2025 e estima-se que cresça de USD 103,23 bilhões em 2026 para atingir USD 142,03 bilhões até 2031, a uma CAGR de 6,59% durante o período de previsão (2026-2031). A demanda é sustentada pela constante legalização das apostas esportivas, pelo aumento dos volumes de turismo e pela rápida implementação de ecossistemas de pagamento sem dinheiro que agilizam as transações nos salões de jogos. As receitas recordes dos jogos tribais, aliadas às expansões bilionárias de resorts, têm isolado o mercado de jogos de cassino da América do Norte das pressões macroeconômicas de curto prazo. Os operadores também estão implantando otimização de rendimento de caça-níqueis baseada em IA e programas de fidelidade omnicanal que aumentam o tempo de uso dos dispositivos e a visitação entre propriedades. As métricas de viagens de lazer agora superam os benchmarks de 2019 em Las Vegas e Atlantic City, evidenciando um apetite duradouro dos consumidores por experiências de entretenimento integradas.
Principais Conclusões do Relatório
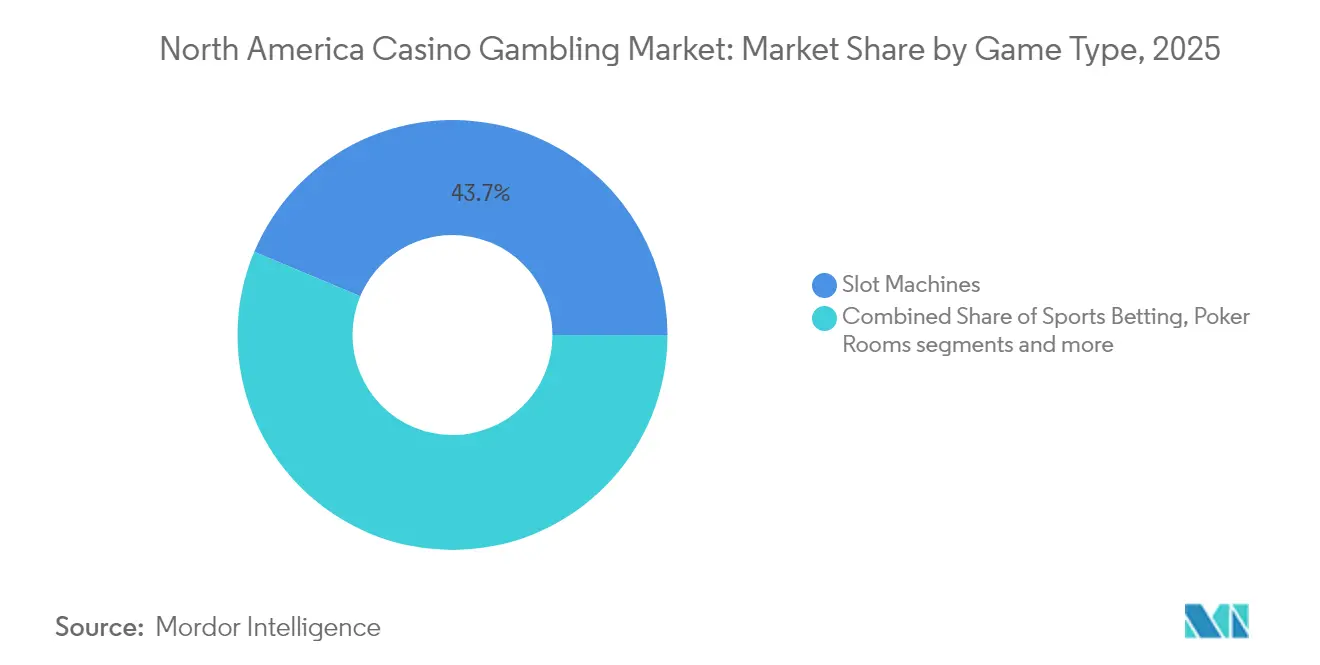
- Por tipo de jogo, os caça-níqueis garantiram 43,68% da participação no mercado de jogos de cassino da América do Norte em 2025, enquanto as apostas esportivas têm previsão de registrar a CAGR mais rápida de 7,26% até 2031
- Por plataforma, os estabelecimentos físicos comandaram 61,02% do mercado de jogos de cassino da América do Norte em 2025; as operações de cassino online estão se expandindo a uma CAGR de 8,21% até 2031.
- Por geografia, os Estados Unidos capturaram 77,65% da participação na receita do mercado de jogos de cassino da América do Norte em 2025, enquanto o Canadá tem projeção de avançar a uma CAGR de 7,63%, a taxa de crescimento nacional mais rápida até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Legalização contínua das apostas esportivas | +1.2% | Estados Unidos; repercussão no Canadá | Médio prazo (2-4 anos) |
| Recuperação pós-pandêmica do turismo e dos gastos com lazer | +0.8% | Las Vegas, Atlantic City | Curto prazo (≤ 2 anos) |
| Implementação de pagamentos sem dinheiro e carteiras digitais | +0.6% | Estados dos EUA pioneiros e províncias canadenses | Médio prazo (2-4 anos) |
| Expansão dos estados com cassino online regulamentado | +1.1% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Otimização de rendimento do salão de caça-níqueis impulsionada por IA | +0.4% | Resorts integrados em todo o mundo | Longo prazo (≥ 4 anos) |
| Parcerias entre cassinos tribais e comerciais em regiões sub-atendidas | +0.3% | Mercados rurais dos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Legalização Contínua das Apostas Esportivas
Trinta e oito estados dos EUA mais Washington D.C. regulamentam atualmente as apostas esportivas, gerando USD 10,92 bilhões em receita para os operadores durante 2023 [1]Conferência Nacional de Legislaturas Estaduais, "Receita de Apostas Esportivas por Estado," ncsl.org . As alíquotas fiscais abrangem um amplo espectro, desde 6,75% em Nevada até 51% em Nova York, obrigando os operadores a calibrar estratégias de entrada no mercado diante de margens estreitas nos estados com alta tributação. Os canais móveis dominam a penetração porque a geolocalização baseada em aplicativos elimina as barreiras de proximidade que antes limitavam as casas de apostas nas propriedades físicas. Propostas federais em andamento, como a Lei SAFE Bet, imporiam verificações nacionais de acessibilidade financeira, potencialmente harmonizando as regras de proteção ao consumidor entre os estados. As sinergias de venda cruzada entre casas de apostas esportivas e salões de cassino elevam o valor vitalício do cliente, especialmente durante grandes eventos esportivos, quando o volume de apostas aumenta e atrai visitação incremental.
Recuperação Pós-Pandêmica do Turismo e dos Gastos com Lazer
Las Vegas atraiu 40,8 milhões de visitantes em 2023 e gerou USD 51,5 bilhões em gastos totais fora do bolso, superando os recordes pré-COVID [2]Hospitality Net, "Estatísticas de Visitantes de Las Vegas 2024," hospitalitynet.org . O tráfego de convenções representa um segmento de alto valor, pois os viajantes de negócios contribuem com gastos substanciais por viagem. Este segmento estabiliza os níveis de ocupação nos dias de semana, complementando eficazmente os picos de demanda observados nos períodos de lazer nos fins de semana. As chegadas internacionais se normalizaram, com turistas canadenses e mexicanos representando mais da metade da visitação estrangeira, embora as variações cambiais ainda influenciem os volumes de ganhos. Os operadores estão investindo em residências artísticas e eventos esportivos de destaque, como a Fórmula 1, para diversificar os fatores de demanda além dos jogos de cassino em si. Embora os economistas alertem para desacelerações cíclicas, os resorts bem capitalizados estão posicionados para capturar participação de concorrentes menores durante qualquer retração nos gastos.
Implementação de Pagamentos Sem Dinheiro e Carteiras Digitais nos Salões de Jogos
As carteiras móveis integradas estão agora ativas em grandes redes de cassinos dos EUA por meio de parcerias como a CashClub Wallet da Everi e a tecnologia BetBridge da Crane Payment Innovations. As transações digitais reduzem os tempos de fila, aumentam a visibilidade dos gastos e reduzem os custos de manuseio de dinheiro em caixa que antes comprimiam as margens operacionais. Os operadores tribais exploraram a flexibilidade de sua soberania para realizar projetos-piloto de aceitação de criptomoedas, com a Choctaw Casinos viabilizando liquidez cripto no dispositivo, atraindo clientes com perfil tecnológico. Os reguladores estão elaborando padrões atualizados que conciliam os procedimentos de identificação do cliente com o onboarding sem atrito para mitigar os riscos de lavagem de dinheiro. Os primeiros dados de utilização mostram um ganho teórico diário médio por hóspede mais elevado quando as apostas originam-se de carteiras digitais em vez de cédulas físicas.
Expansão dos Estados com Cassino Online (iGaming) Regulamentado
O modelo competitivo de iGaming de Ontário gerou mais de USD 7 bilhões em receita bruta desde o seu lançamento em abril de 2022 e entregou USD 1,4 bilhão em receita fiscal para a província [3]Gaming News Canada, "Atualização da Receita de iGaming de Ontário," gamingnewscanada.ca . A Lei de iGaming Alberta foi aprovada em 2025, preparando o terreno para a liberalização do mercado por parte do segundo entrante, quando as operações entrarem em vigor em 2026. Seis estados dos EUA apresentaram projetos de lei de iGaming em janeiro de 2025, abrangendo coletivamente quase 50 milhões de residentes e evidenciando o apetite bipartidário por fluxos de receita digitais. A Caesars Entertainment recentemente reuniu a liquidez do WSOP Online na Pensilvânia, Nevada, Nova Jersey e Michigan, provando que os acordos multiestadais podem superar os desafios iniciais de liquidez. As primeiras evidências de Ontário sugerem que os cassinos digitais complementam, em vez de canibalizar, a visitação a estabelecimentos físicos, aliviando a resistência política nos estados prospectivos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza regulatória e ciclos legislativos lentos | -0.7% | Jurisdições fragmentadas dos EUA | Médio prazo (2-4 anos) |
| Aumento dos custos de mão de obra e energia em resorts integrados | -0.9% | Mercados dos EUA com alta remuneração | Curto prazo (≤ 2 anos) |
| Pressão macroeconômica sobre os gastos discricionários | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Escalada dos prêmios de seguro cibernético | -0.3% | Operadores de grande escala | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza Regulatória e Ciclos Legislativos Lentos
Quebec optou por preservar o monopólio da Loto-Québec, priorizando o controle centralizado em detrimento dos potenciais ganhos de receita fiscal que poderiam advir de uma estrutura de mercado competitiva. A prolongada renegociação dos acordos tribais-estaduais em certas reservas atrasou avanços críticos, incluindo a modernização dos salões de caça-níqueis e a implantação das operações de apostas esportivas. Em âmbito federal, as deliberações em andamento sobre a Lei SAFE Bet introduziram uma estrutura de dupla conformidade, exigindo que os operadores atendam tanto aos requisitos de licenciamento estadual quanto às regulamentações nacionais previstas. Essas incertezas regulatórias prolongaram o prazo de retorno sobre o investimento, desestimulando empresas regionais menores a comprometer-se com despesas de capital significativas. Como resultado, os desafios relacionados às políticas continuam a prejudicar as oportunidades de crescimento e o dinamismo dos investimentos nos mercados afetados.
Aumento dos Custos de Mão de Obra e Energia em Resorts Integrados
A MGM Resorts concedeu um aumento salarial acumulado de 32% aos membros do Sindicato dos Trabalhadores de Alimentação em 2024, elevando os índices de despesas com mão de obra a máximas de vários anos. Embora a receita na Las Vegas Strip tenha crescido 6,8%, o lucro líquido totalizou USD 820 milhões, refletindo a compressão de margens impulsionada pelas pressões inflacionárias [4]Casinos.com, "Resultados da Las Vegas Strip 2024," casinos.com . Os mercados de trabalho apertados elevam o pagamento de horas extras, enquanto a transparência obrigatória das taxas de resort pode limitar o crescimento das diárias médias. Ao mesmo tempo, os encargos de eletricidade e gás natural permanecem voláteis, pois os mega-resorts operam sistemas de HVAC, iluminação e salas de servidores de alta densidade para infraestrutura de jogos digitais durante 24 horas. Os operadores estão implementando acordos de compra de energia renovável e tecnologias de automação, mas os prazos de retorno se estendem além dos prazos comuns de arrendamento de fundos de investimento imobiliário, complicando as estruturas de financiamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Jogo:
As Apostas Esportivas Impulsionam a Transformação DigitalOs caça-níqueis retiveram 43,68% da receita de 2025, aproveitando a mecânica de giro de alta frequência que gera rendimentos estáveis e justifica a alocação premium no salão de jogos. Seus fluxos de caixa confiáveis ancoram o tamanho do mercado de jogos de cassino da América do Norte nas grandes propriedades de destino, permitindo à gestão apoiar atrações de entretenimento de destaque que atraem visitação incremental. As apostas esportivas, no entanto, têm projeção de crescer a uma CAGR de 7,26%, transformando os aplicativos móveis em funis de aquisição durante todo o ano que alimentam os jogos em estabelecimentos físicos com margens mais elevadas durante os fins de semana de eventos. Os jogos de mesa, como blackjack e roleta, continuam a oferecer retenção teórica elevada por assento, mas seus requisitos de mão de obra e a escassez de pessoal comprimem a produtividade do salão nos períodos de pico. As variantes eletrônicas de mesa mitigam essa restrição ao utilizar dealers digitais e interfaces de tela sensível ao toque, reduzindo significativamente os custos operacionais por posição aberta. O pôquer ao vivo, outrora uma atração principal, agora cede o tráfego casual para as salas online, mas permanece indispensável para os torneios televisionados que elevam o prestígio da marca e os gastos fora dos jogos. Os jogos especiais, como keno e bingo, atraem demografias mais velhas que valorizam o ambiente social, garantindo contribuição constante mesmo quando os estabelecimentos se voltam para públicos mais jovens e orientados à tecnologia. A análise de caça-níqueis impulsionada por IA aperfeiçoa as tabelas de pagamentos e as rotações de temas em tempo real, o que eleva as métricas de valor esperado em diversas coortes de clientes sem infringir os limites regulatórios de retenção. O conteúdo de marca — ilustrado pelo acordo de licenciamento do Dallas Cowboys com a Aristocrat — renova os ciclos de engajamento dos jogadores e estende os tempos de permanência, sustentando metas incrementais de créditos inseridos. A integração das casas de apostas esportivas aumenta a participação da carteira entre produtos ao recompensar apostadores com créditos de caça-níqueis, aprofundando a fidelização em múltiplos segmentos e fortalecendo o mercado de jogos de cassino da América do Norte contra a volatilidade de segmento único.


Por Plataforma/Canal:
A Aceleração do Cassino Online Desafia a Dominância dos Estabelecimentos FísicosOs estabelecimentos físicos acumularam 61,02% da receita de 2025, resultado impulsionado pelos ecossistemas de resorts integrados que reúnem jogos, hospedagem, convenções e entretenimento ao vivo em um único itinerário de alto gasto. Suas extensas infraestruturas suportam torres de hotéis de luxo, restaurantes com estrelas Michelin e residências artísticas de destaque que transformam as propriedades em mini-cidades completas — atributos que os concorrentes digitais não conseguem replicar. Programas de fidelidade como Caesars Rewards e MGM Rewards conectam múltiplas propriedades, oferecendo resgates de benefícios em quartos, shows e refeições para maximizar a participação na carteira por viagem. Os cassinos tribais trazem diversidade regional, frequentemente operando em corredores rurais onde funcionam como principais geradores de empregos e âncoras culturais. As operações de salas de cartas concentradas na Califórnia acrescentam maior granularidade ao focar quase exclusivamente em jogos de mesa bancados pelos jogadores, permitindo entradas com menor custo operacional em mercados municipais com restrições rígidas a caça-níqueis. Os cassinos online têm previsão de crescer a uma CAGR de 8,21% à medida que os ventos favoráveis legislativos, a melhoria da geolocalização e as soluções de pagamento contínuas reduzem os pontos de atrito que antes dificultavam os cadastros. Operadores como a Fanatics introduzem títulos exclusivos internos e moedas de fidelidade entre segmentos, estendendo a fidelidade à marca além do ecossistema de mercadorias esportivas e casas de apostas. A otimização para dispositivos móveis agora enfatiza a transmissão de baixa latência de mesas com dealers ao vivo, replicando a experiência em salão que atrai profissionais urbanos sem tempo para visitas de vários dias a resorts. Os formatos de cassinos sociais servem como canais de aquisição de baixo custo ao monetizar por meio de microtransações que treinam os hábitos de jogadores casuais para uma eventual migração para jogos com dinheiro real, alimentando assim o funil mais amplo do mercado de jogos de cassino da América do Norte.
Análise Geográfica
Mercado de Jogos de Cassino nos Estados Unidos
Os Estados Unidos dominaram com 77,65% da receita de 2025, refletindo um cenário regulatório maduro que abrange 44 estados que permitem cassinos, além de Porto Rico. A distribuição de receita é heterogênea: o Oeste lidera os fluxos de jogos tribais, o Nordeste concentra os estabelecimentos comerciais de alto rendimento, o Sul representa o cluster de legalização mais rápida e o Meio-Oeste mantém propriedades de meia-vida que ainda registram métricas de ocupação respeitáveis. As propriedades da Las Vegas Strip geraram 31,5 bilhões de USD em receita agregada durante 2024, porém o aumento dos custos com mão de obra e serviços públicos reduziu o lucro líquido para 820 milhões de USD, evidenciando o delicado equilíbrio entre o crescimento nominal e a preservação das margens. Os próximos lançamentos de casas de apostas esportivas no Missouri e vários projetos de lei de iGaming em análise no Maryland, Virgínia e Indiana indicam novos fluxos de demanda que se estendem além dos tradicionais centros costeiros.
Mercado de Jogos de Cassino no Canadá e no México
O Canadá representa a fronteira de crescimento mais promissora, com uma CAGR projetada de 7,63% até 2031, o que poderá ampliar materialmente sua participação no tamanho do mercado de jogos de cassino na América do Norte. O ecossistema de iGaming de licença aberta de Ontário já conta com mais de 70 operadores aprovados, gerando robustos fluxos fiscais ao lado de uma próspera base de fornecedores de estúdios e provedores de fintech. Alberta deve seguir o mesmo caminho em 2026, e grupos de lobby na Colúmbia Britânica e em Manitoba defendem modelos competitivos que espelhem o sucesso de Ontário. No entanto, a fragmentação de políticas persiste: Quebec redobrou sua aposta em um monopólio de operador único, citando o risco de jogo problemático em sua recusa em abrir o mercado. As viagens transfronteiriças continuam sendo um fator-chave dos gastos nas propriedades, pois as taxas de câmbio favoráveis para os visitantes canadenses aumentam o ganho médio por viagem nos destinos norte-americanos.O México acrescenta opcionalidade às perspectivas de longo prazo. Uma decisão judicial de 2024 anulou uma proibição federal de longa data sobre caça-níqueis, abrindo um caminho legal para cassinos no estilo Las Vegas, sujeito à regulamentação secundária. A Grupo Caliente estendeu seu acordo de fornecimento com a Playtech em antecipação à expansão dos portfólios de jogos, sinalizando otimismo dos operadores apesar da contínua imprevisibilidade legislativa. Os defensores do setor buscam harmonizar as licenças estaduais com a supervisão federal para conter a proliferação do mercado cinza, que atualmente desvia receitas tributáveis. As redes com sede nos Estados Unidos acompanham de perto esses desenvolvimentos, pois o reconhecimento de marca entre os turistas transfronteiriços poderia acelerar a entrada em operação dos estabelecimentos assim que houver clareza regulatória. Portanto, a contribuição do México para o mercado de jogos de cassino na América do Norte poderá se acelerar na segunda metade da janela de previsão, adicionando mais um vetor de diversificação para os operadores multinacionais.
Panorama regulatório
A regulação de jogos de cassino na América do Norte permanece liderada por jurisdição, criando um mosaico de regras de licenciamento, tributação e proteção ao consumidor entre estados dos EUA, províncias canadenses e o México. Nos Estados Unidos, o jogo tribal opera sob o Indian Gaming Regulatory Act (IGRA), com supervisão contínua da National Indian Gaming Commission (NIGC) em coordenação com o Department of the Interior e o Department of Justice, enquanto cassinos comerciais e apostas online são regidos por reguladores e comissões estaduais. As mudanças de política em 2025 incluíram ações estaduais para proibir plataformas de jogos de sweepstakes em várias jurisdições e aumentos nas alíquotas de impostos sobre certos produtos de apostas esportivas online ou iGaming em estados selecionados, intensificando o foco dos operadores em conformidade, mix de produtos e intensidade promocional.
O Canadá continua a mostrar abordagens provinciais divergentes: Ontário opera uma estrutura competitiva de iGaming, enquanto Quebec mantém uma estrutura de operador único via Loto-Quebec. British Columbia implementou regulamentações atualizadas de controle de jogos por meio da Order in Council 549/2025, em vigor a partir de 13 de abril de 2026, sob o Gaming Control Act (S.B.C. 2022), adicionando outro regime de conformidade para fornecedores e operadores ativos na província. Nos Estados Unidos, os reguladores também estão formalizando agendas de conformidade futuras, incluindo o Florida Gaming Control Commission Annual Regulatory Plan para 2025-2026, com implementações de regras específicas até 1º de julho de 2026. Discussões federais como o SAFE Bet Act mantêm em vista verificações de proteção ao consumidor e de acessibilidade financeira em nível nacional para operadores multiestaduais.
Análise da cadeia de valor
A cadeia de valor do jogo de cassino na América do Norte começa com reguladores e autoridades de licenciamento (comissões de jogos estaduais e provinciais e, no caso do jogo tribal, a NIGC sob o IGRA). Em seguida, se estende a operadores de cassino e iGaming que combinam conteúdo, pagamentos e conformidade em ofertas voltadas ao consumidor. Grandes operadores como MGM Resorts, Caesars Entertainment e Wynn Resorts combinam pisos de jogo, hotéis, alimentos e bebidas, entretenimento e, cada vez mais, plataformas de cassino online e apostas esportivas, apoiados por verificação de identidade, geolocalização, monitoramento de AML e controles de jogo responsável. Associações do setor como a American Gaming Association (AGA), a Indian Gaming Association (IGA), a Canadian Gaming Association (CGA) e a Association of Gaming Equipment Manufacturers (AGEM) fornecem defesa de interesses, diálogo sobre padrões e coordenação do ecossistema de fornecedores em canais físicos e digitais.
Os fornecedores upstream incluem OEMs e estúdios de equipamentos de jogos, provedores de tecnologia de plataforma e dealer ao vivo, e habilitadores fintech/de pagamento que apoiam transações sem dinheiro e por carteira digital, tanto no local quanto online. No midstream, os operadores dependem de integradores de sistemas, provedores de cibersegurança e risco, e ferramentas de dados e análises que otimizam o desempenho dos jogos e o marketing para jogadores, com programas de fidelidade omnicanal que conectam a visitação e o engajamento digital entre propriedades. No downstream, a distribuição abrange resorts de destino, cassinos regionais, locais tribais, salas de cartas e mercados online regulados. A infraestrutura de jogo responsável está cada vez mais centralizada em certas jurisdições, como a ferramenta de autoexclusão BetGuard da iGaming Ontario, que influencia o design de produtos e as estratégias de retenção em todo o mercado.
Cenário Competitivo
O mercado de jogos de cassino da América do Norte apresenta concentração moderada; os cinco maiores operadores responderam por quase metade da receita de 2024, deixando participação significativa para especialistas regionais e novos entrantes focados no digital. A Bally's concordou em se fundir com a Standard General por USD 4,6 bilhões, ampliando sua presença para 19 instalações em 11 estados e desbloqueando sinergias operacionais em gastos com marketing e plataformas de tecnologia. A combinação de USD 6,2 bilhões entre a IGT e a Everi une portfólios de conteúdo de jogos com sistemas de pagamento fintech, posicionando a empresa resultante para fornecer soluções omnicanal completas. A MGM Resorts e a Playtech lançaram estúdios proprietários de dealers ao vivo em Las Vegas, exportando a marca da Strip para mercados europeus regulamentados e ampliando os fluxos de receita fora dos EUA. O pool multiestadal de WSOP Online da Caesars consolida uma vantagem de pioneiro na liquidez regulamentada de pôquer, amplificando os efeitos de rede que os concorrentes menores lutam para replicar.
Os operadores tribais exercem flexibilidade única por meio de sua condição soberana, permitindo a adoção mais rápida de pagamentos em criptomoedas, apostas em esportes eletrônicos e protótipos de jogos baseados em habilidade. O projeto-piloto de liquidez cripto da Choctaw exemplifica como essa soberania pode superar os gargalos regulatórios e atrair demografias mais jovens e nativas digitais. A diversificação avança à medida que as tribos buscam contratos federais; USD 1,2 bilhão em subcontratos adjudicados durante 2024 compensaram a volatilidade do ciclo de jogos e financiaram novas comodidades de resort que mantêm as propriedades competitivas. Enquanto isso, marcas de mídia esportiva e comércio eletrônico como a Fanatics aproveitam vastos conjuntos de dados de clientes para disromper os funis tradicionais de aquisição de jogadores, subsidiando promoções com pools de lucro entre segmentos.
Oportunidades em espaços inexplorados persistem em corredores rurais onde os cassinos podem funcionar como centros regionais de convenções e hubs de entretenimento, catalisando a criação de empregos e as receitas fiscais locais. A adoção de tecnologia tornou-se o fator determinante para a captura sustentável de participação; análises de jogadores impulsionadas por IA, carteiras digitais sem dinheiro integradas e esquemas de fidelidade omnicanal contínuos são agora requisitos básicos, e não inovações opcionais. Os operadores que adiam a transformação digital correm o risco de ficar abaixo dos padrões de experiência estabelecidos por concorrentes avançados em tecnologia, potencialmente cedendo fatias do mercado de jogos de cassino da América do Norte para novos entrantes ágeis.
Líderes da Indústria de Jogos de Cassino da América do Norte
MGM Resorts International
Caesars Entertainment Inc.
Las Vegas Sands Corp.
Wynn Resorts Ltd.
Penn Entertainment Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jogos de Cassino na América do Norte
- MGM Resorts International
- Caesars Entertainment Inc.
- Las Vegas Sands Corp.
- Wynn Resorts Ltd.
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Hard Rock International (Seminole Gaming)
- Mohegan Gaming & Entertainment
- Churchill Downs Inc.
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Bally’s Corporation
- Rush Street Interactive Inc.
- Golden Nugget / Fertitta Entertainment
- Red Rock Resorts / Station Casinos LLC
- Great Canadian Gaming Corp.
- Gateway Casinos & Entertainment Ltd.
- Genting Group (Resorts World Las Vegas)
- Grupo Caliente
- Codere Online

Oportunidades de mercado e perspectivas futuras
A expansão do cassino online regulado e a convergência entre canais permanecem o espaço em branco mais claro em toda a América do Norte, com o Canadá servindo como ponto de referência para estruturas competitivas e participação de operadores em escala. Ontário já hospedou mais de 70 operadores aprovados e gerou mais de 7 bilhões de USD em receitas brutas desde abril de 2022, mostrando como um mercado regulado pode catalisar estúdios de conteúdo, pagamentos e serviços de conformidade enquanto coexiste com a visitação física. Alberta aprovou o iGaming Alberta Act em 2025, criando um caminho viável para novos lançamentos digitais em 2026. Nos EUA, o momentum do mercado continua a ser moldado pela pegada mais amplo de legalização de apostas esportivas (38 estados mais Washington, D.C.) e por introduções contínuas de projetos de lei de iGaming em estados adicionais.
As atualizações do modelo operacional impulsionadas pela tecnologia também criam um conjunto de oportunidades em canais físicos e online: carteiras sem dinheiro nos pisos de jogo, integração mais estreita entre casas de apostas esportivas e programas de fidelidade de cassino, e análises de slots e clientes impulsionadas por IA que melhoram a gestão de rendimento e a eficiência de marketing. Iniciativas nomeadas de operadores apontam para o alinhamento de capital e capacidade atrás desses temas, incluindo a BetMGM, que relatou crescimento de receita líquida no 1º trimestre de 2026 e delineou um caminho de rentabilidade ligado a escala e alavancagem operacional. Fornecedores e associações como a AGEM continuam a impulsionar a inovação de plataformas que apoiam o jogo omnicanal. Ao mesmo tempo, sinais de mudança nas políticas tributárias e de proteção ao consumidor, incluindo ajustes de alíquotas em nível estadual e o debate contínuo sobre salvaguardas federais (por exemplo, propostas do SAFE Bet Act), elevam o valor de plataformas prontas para conformidade, ferramentas centralizadas de jogo responsável e portfólios de produtos adaptáveis para expansão multijurisdicional.
Recent Industry Developments in Mercado de Jogos de Cassino na América do Norte
- Junho de 2026: a MGM Resorts International recebeu uma proposta não vinculativa de aquisição da People Incorporated para adquirir todas as ações em circulação ainda não detidas pela proponente, por 48,30 USD por ação. A proposta destaca o interesse de consolidação em ativos de jogo de grande escala e pode afetar como os investidores veem os parâmetros de avaliação nos mercados norte-americanos. Também indica possíveis considerações de reestruturação para grandes operadores e as implicações para os parâmetros de avaliação no mercado de cassinos da América do Norte.
- Junho de 2026: a Caesars Entertainment expandiu sua parceria de cassino online com a Houlton Band of Maliseet Indians, a Mi'kmaq Nation e a Penobscot Nation para incluir o cassino online do Maine. A expansão amplia a presença de iGaming da Caesars em um mercado regulado e adiciona um novo estado à sua presença de cassino online. Ela amplia o acesso para jogadores digitais por meio de um modelo de operador-parceiro ligado à participação tribal.
- Maio de 2026: a Caesars Entertainment firmou um acordo definitivo para ser adquirida pela Fertitta Entertainment em uma transação em dinheiro avaliada em aproximadamente 17,6 bilhões de USD. A transação altera a dinâmica competitiva e pode deslocar as decisões de alocação de capex da Caesars e de seus concorrentes. Também reformula a estratégia de curto prazo para participantes do mercado com sobreposição em jogos e liquidez de pôquer digital.


Mercado de Jogos de Cassino na América do Norte Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este relatório, o mercado abrange a receita de jogos de cassino gerada por atividade de jogo regulada no estilo cassino em toda a América do Norte, medida em USD correntes e vinculada ao local onde a jogada ocorre, seja no local ou online.
Exclusões de escopo: o modelo não conta atividades de jogo informais ou não regulamentadas que estejam fora das estruturas licenciadas de cassino e cassino online.
Visão geral da segmentação
- Por Tipo de Jogo
- Caça-níqueis
- Jogos de Mesa
- Blackjack
- Roleta
- Bacará
- Craps
- Apostas Esportivas
- Salas de Pôquer
- Mesas de Jogos Eletrônicas
- Outros Jogos Especiais (Keno, Bingo)
- Por Plataforma / Canal
- Jogos de Cassino em Estabelecimentos Físicos
- Cassinos Comerciais
- Cassinos Tribais
- Salas de Cartas
- Cassino Online (Social, Móvel, etc.)
- Jogos de Cassino em Estabelecimentos Físicos
- Por Geografia
- Estados Unidos
- Nordeste
- Centro-Oeste
- Sul
- Oeste
- Canadá
- Ontário
- Colúmbia Britânica
- Alberta
- Quebec
- Restante do Canadá
- México
- Baixa Califórnia
- Cidade do México e Estado do México
- Nuevo León (Monterrey)
- Restante do México
- Estados Unidos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com rastreadores públicos de receita de jogos e comunicados regulatórios que mostram como as receitas de cassino e de jogos relacionados se movimentam por jurisdição e por canal. Por exemplo, referenciamos fontes como a American Gaming Association, comissões de jogos estaduais e provinciais e comunicados de finanças públicas que registram impostos sobre jogos e a receita bruta de jogos reportada.
Para manter as suposições realistas, também revisamos fontes como institutos nacionais de estatística e bancos centrais para inflação e moeda, além de apresentações a investidores, relatórios anuais e transcrições de teleconferências de resultados de operadores listados que explicam os fatores de volume e as mudanças no mix. Quando disponível, usamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, e bancos de dados de patentes para verificar a presença corporativa e as mudanças de produtos, e então cruzamos com indicadores mais amplos de viagens e turismo publicados por agências oficiais. Esta lista não é exaustiva, e muitas outras fontes foram revisadas para coletar pontos de dados, validar números e esclarecer itens pouco claros.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão as conclusões da pesquisa documental com pessoas que acompanham o mercado diariamente, incluindo líderes de operações de cassino, responsáveis por canais digitais, equipes de conformidade e finanças, e parceiros de serviço ligados aos pisos de jogo. Entrevistas e pesquisas foram equilibradas entre os Estados Unidos, o Canadá e o México, de modo que as estruturas tributárias, o ritmo de legalização e a sazonalidade da demanda pudessem ser traduzidos em inputs práticos de dimensionamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 18% |
| Nível médio: 51% | Líderes funcionais/de unidade: 38% |
| Players menores: 18% | Gerentes: 44% |
Dimensionamento de mercado e previsão
O dimensionamento foi construído usando uma estrutura top-down, na qual as receitas de jogos regulados em nível de jurisdição são reconstruídas e depois agregadas em um total para a América do Norte, seguido por divisões em jogo de cassino físico e cassino online. Após a formação desse total, corroboramos com verificações seletivas bottom-up, como divulgações amostradas de operadores, comentários sobre o mix de canais e receita implícita por propriedade ou por mercado ativo, onde os relatórios públicos são consistentes.
Alguns inputs-chave foram acompanhados porque explicam repetidamente a variação ano a ano, incluindo legalização e mudanças de regras por estado ou província, o número e a maturidade das jurisdições ativas de iGaming, a capacidade das propriedades e o momentum de visitação nos principais destinos de cassino, e a mudança entre o desempenho de slots e jogos de mesa quando as condições macroeconômicas se enfraquecem. No lado online, inputs de entrevistas foram usados para validar o ritmo de penetração online, a intensidade promocional e como a dinâmica de hold e pagamento pode movimentar a receita reportada mesmo quando a demanda parece estável.
Para a previsão, foi usada análise de cenários, apoiada por visões de especialistas sobre os cronogramas de políticas e as curvas de ramp-up esperadas em mercados regulados mais novos. Quando os indícios bottom-up estavam incompletos, as lacunas foram tratadas usando jurisdições proxy com regras e maturidade de mercado semelhantes, e depois ajustando com faixas conservadoras de penetração e crescimento até que os totais se alinhassem com os sinais de receita observados.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como totais de jogos comerciais reportados, desempenho de operadores divulgado publicamente e padrões de recebimentos de impostos governamentais, o que ajuda a identificar valores atípicos precocemente. Quando uma variação parecia anormal, os inputs foram reverificados, as suposições foram revisadas em uma segunda passagem por outro analista, e os respondentes foram recontatados se houvesse suspeita de uma mudança de regra ou de relatório.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma nova legalização, uma grande reformulação regulatória ou uma ruptura clara na tendência de receita. Antes da entrega, é realizada uma passagem final de atualização para que os clientes recebam uma visão que reflita os dados públicos mais recentes disponíveis e as notas de validação.
Tamanho do mercado de jogos de cassino da América do Norte da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para jogos de cassino podem parecer bastante distantes entre si porque fontes diferentes adotam limites diferentes, especialmente quanto a se apostas esportivas e cassino online são contabilizados juntos, e como o México e o Canadá são tratados em relação aos Estados Unidos.
A tabela também reflete como a escolha do ano e a base de relatório podem alterar o número, já que alguns publicadores se ancoram em receita histórica auditada, enquanto outros projetam uma taxa de execução do ano corrente. As diferenças também vêm do tratamento de canais, em que algumas estimativas misturam receitas apenas comerciais com totais mais amplos de jogos de azar, e do timing cambial quando a receita local é convertida para USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 96,85 bilhões de USD (2025) | |
| Associação do Setor A | 72,04 bilhões de USD (2024) | Rastreia as receitas de jogos comerciais dos EUA para um ano histórico, o que não é uma agregação completa da América do Norte e não está alinhado a uma visão de mercado do ano corrente de 2025. |
| Periódico Setorial B | 110,00 bilhões de USD (2025) | Frequentemente reflete um total de jogos mais amplo que pode misturar mais formatos de apostas e usa extrapolação de taxa de execução mais agressiva sem separar consistentemente o cassino online de outros jogos digitais. |
A tabela mostra uma dispersão impulsionada principalmente pela geografia e pelo escopo, e no modelo da Mordor Intelligence o total é formado somente após os jogos de cassino regulados dos EUA, Canadá e México serem alinhados a um ano comum em USD e depois divididos entre jogo de cassino físico e cassino online. Uma vez que essas regras de escopo são mantidas consistentes, o valor final de mercado se torna mais fácil de rastrear até inputs claros e mais fácil de atualizar conforme novas jurisdições reportam resultados.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de jogos de cassino da América do Norte?
O mercado tem previsão de crescer a uma CAGR de 6,59%, passando de USD 103,23 bilhões em 2026 para USD 142,03 bilhões até 2031.
Qual segmento contribui com a maior participação na receita?
Os caça-níqueis contribuíram com 43,68% da receita de 2025, tornando-os o maior segmento do mercado de jogos de cassino da América do Norte.
Qual é a velocidade de expansão das apostas esportivas na América do Norte?
Espera-se que as apostas esportivas registrem uma CAGR de 7,26% até 2031, a mais alta entre todos os tipos de jogo.
Por que o Canadá é considerado o país de crescimento mais rápido?
A liberalização do iGaming provincial, liderada por Ontário e em breve por Alberta, posiciona o Canadá para uma CAGR de 7,63% até 2031.
Quais tecnologias estão remodelando a experiência do jogador?
Carteiras digitais sem dinheiro, análises de caça-níqueis impulsionadas por IA e programas de fidelidade omnicanal estão redefinindo o engajamento e a eficiência operacional tanto em plataformas físicas quanto online.
Quão concentrado é o cenário competitivo?
Os cinco maiores operadores detêm aproximadamente metade da receita da indústria, indicando um mercado moderadamente concentrado que ainda oferece potencial de expansão para players de médio porte.
Página atualizada pela última vez em:



