
Dimensão e Quota do Mercado de Produtos Petrolíferos Refinados da África do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 49.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 51.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.16 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.42 % |
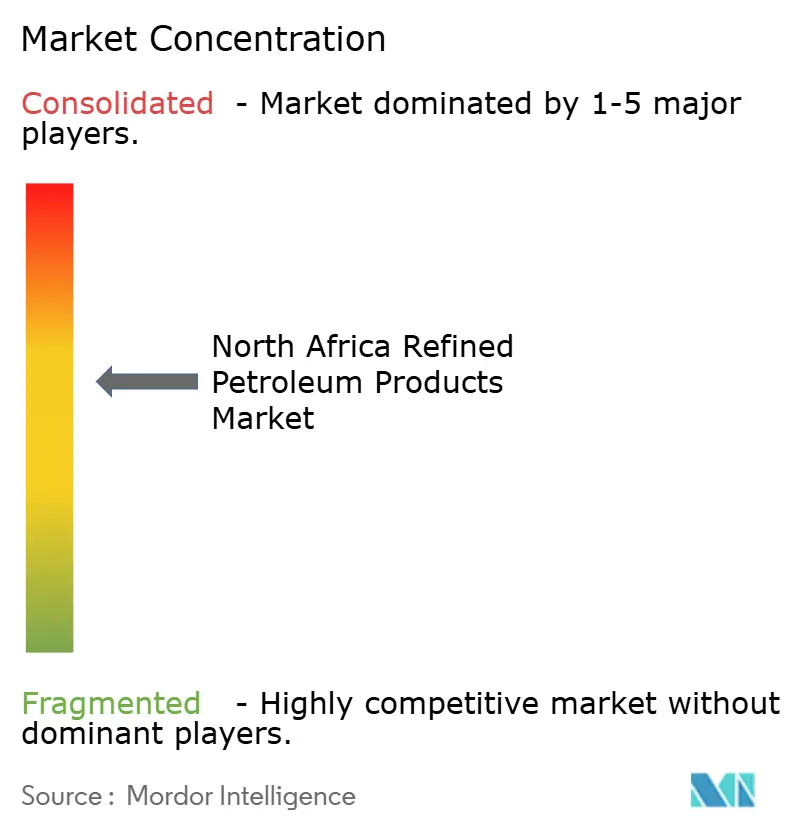
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Petrolíferos Refinados da África do Norte por Mordor Intelligence
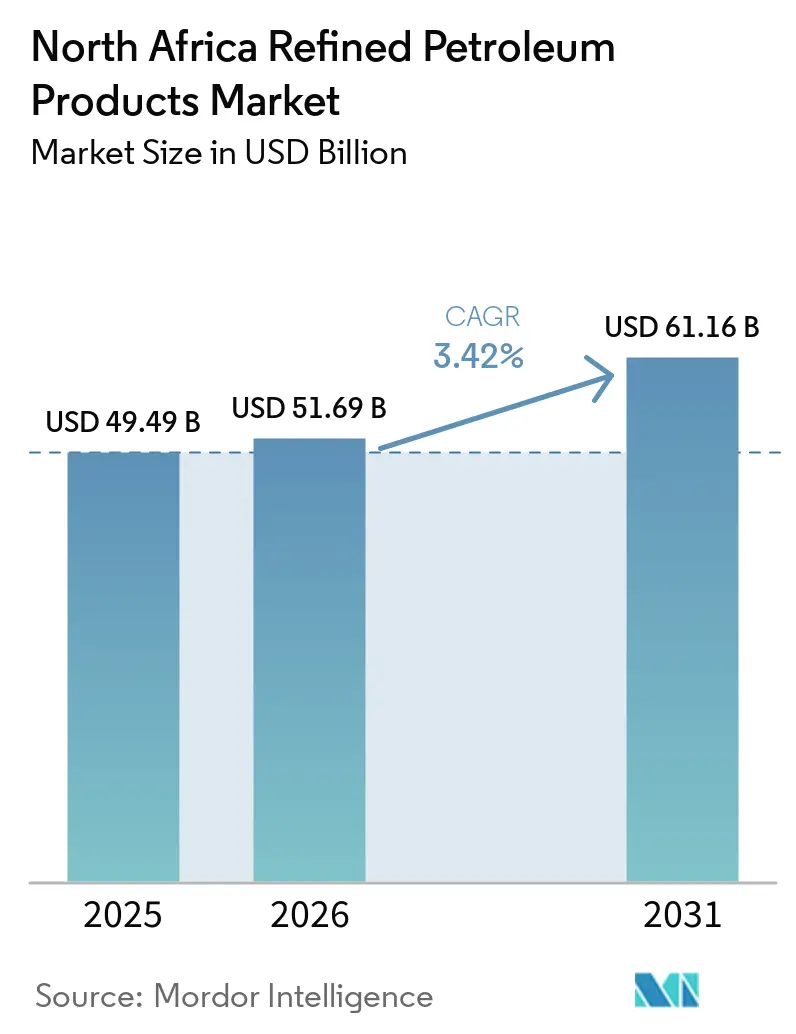
Espera-se que o tamanho do Mercado de Produtos Petrolíferos Refinados do Norte de África aumente de 49,49 bilhões de USD em 2025 para 51,69 bilhões de USD em 2026 e atinja 61,16 bilhões de USD até 2031, crescendo a um CAGR de 3,42% no período de 2026 a 2031. A expansão decorre de modernizações em refinarias, reformas de subsídios e novos contratos de escoamento petroquímico que redirecionam os fluxos de matérias-primas, ao mesmo tempo que amortecem a volatilidade upstream. Egito, Argélia e Marrocos estão a modernizar complexos existentes, a adotar as normas Euro 5 e a posicionar os portos costeiros como centros de abastecimento de navios em conformidade, movimentos que sustentam a procura por destilados médios com baixo teor de enxofre. O combustível de aviação é o produto de crescimento mais rápido, à medida que o tráfego de passageiros se recupera nos aeroportos do Cairo, Casablanca e Marraquexe, enquanto o diesel continua a dominar o transporte rodoviário de mercadorias e as atividades agrícolas. A integração petroquímica está a elevar progressivamente as necessidades internas de nafta e GLP. Ao mesmo tempo, o aumento das exportações para a UE e para o Médio Oriente mantém os preços regionais competitivos, forçando as refinadoras locais a aumentar a complexidade e a melhorar a captura de margens. O risco geopolítico elevado na Líbia e a maior substituição de combustíveis no setor elétrico por gás e energias renováveis moderam o crescimento global, mas não desviam a trajetória ascendente do mercado de produtos petrolíferos refinados do Norte de África.
Principais Conclusões do Relatório
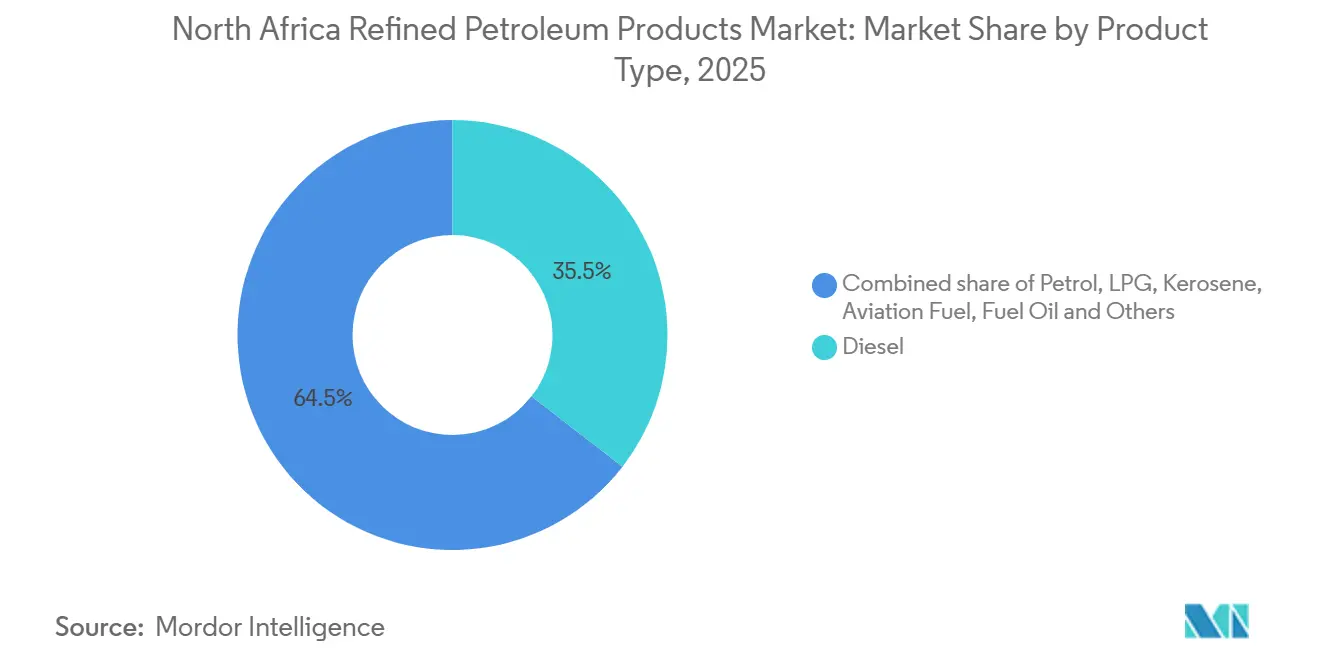
- Por tipo de produto, o diesel detinha 35,5% da dimensão do mercado de produtos petrolíferos refinados da África do Norte em 2025; o combustível de aviação apresenta o CAGR projetado mais elevado, de 6,5%, até 2031.
- Por teor de enxofre, os produtos de baixo teor de enxofre captaram uma quota de 58,1% da dimensão do mercado de produtos petrolíferos refinados da África do Norte em 2025 e estão a avançar a um CAGR de 5,3% até 2031.
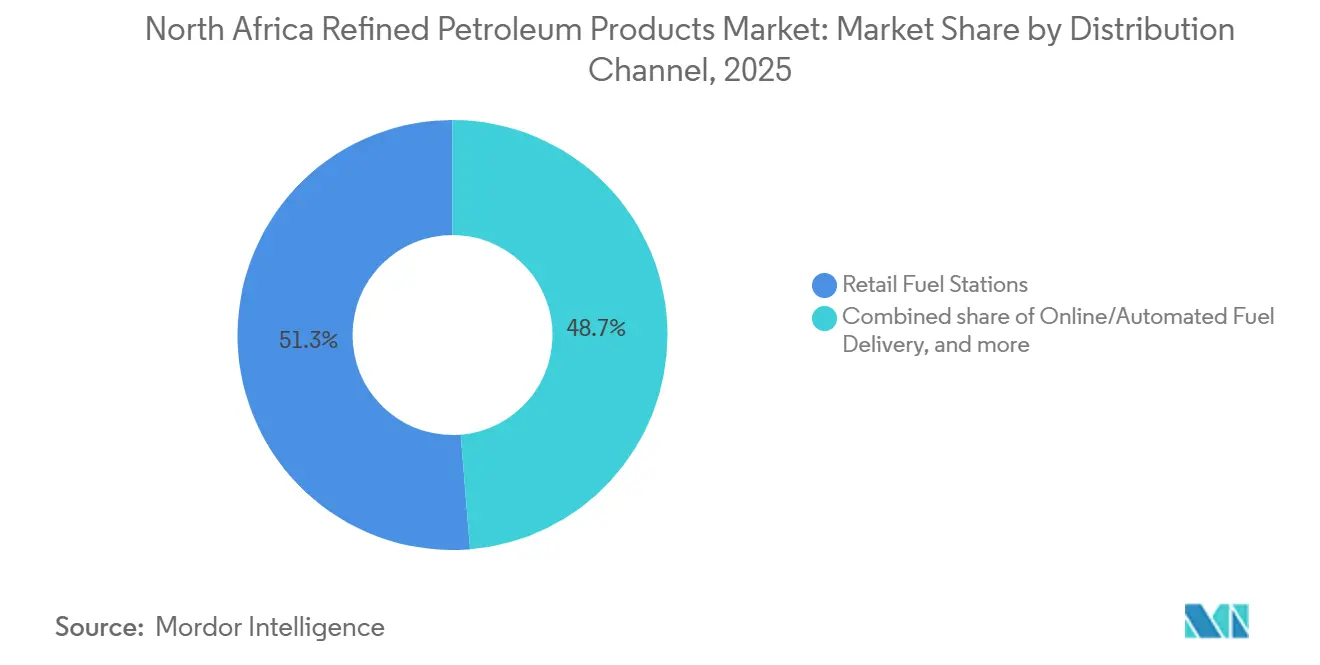
- Por canal de distribuição, os postos de combustível a retalho controlaram 51,3% do volume de 2025; as plataformas de entrega online e automatizada estão a expandir-se a um CAGR de 7,1% até 2031.
- Por setor de uso final, o transporte representou uma quota de 55,9% da dimensão do mercado de produtos petrolíferos refinados da África do Norte em 2025, e a petroquímica deverá crescer a um CAGR de 6,8% até 2031.
- Por geografia, o Egito liderou com uma quota de mercado de 39,7% dos produtos petrolíferos refinados da África do Norte em 2025, enquanto o seu próprio segmento está previsto expandir-se a um CAGR de 5,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O crescimento da frota de veículos impulsiona a procura de combustível para transporte | 1.2% | Egito, Argélia, Marrocos - corredores urbanos e rotas de transporte transfronteiriço de mercadorias | Médio prazo (2-4 anos) |
| Modernizações e expansões de capacidade de refinarias (Egito, Argélia) | 1.0% | Egito (MIDOR, Assiut, Alexandria Petroleum), Argélia (Hassi Messaoud, Skikda) | Longo prazo (≥ 4 anos) |
| Reforma gradual de subsídios a melhorar a economia a jusante | 0.8% | Egito, Líbia - consolidação fiscal ao abrigo de programas do FMI | Médio prazo (2-4 anos) |
| Estratégia de centro de abastecimento de navios liderado por portos após o limite de 0,1% S da ZCE do Mediterrâneo | 0.6% | Egito (Alexandria, Suez, Port Said), Argélia (Oran, Skikda) | Curto prazo (≤ 2 anos) |
| Novos complexos petroquímicos a aumentar o consumo de nafta/GLP | 0.7% | Egito (Carbon Holdings, SIDPEC, Red Sea National Refining), Argélia (Sonatrach Arzew) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Frota de Veículos Impulsiona a Procura de Combustível para Transporte
A urbanização contínua, os maiores fluxos turísticos e a expansão das rotas de transporte transfronteiriço de mercadorias estão a aumentar o consumo de gasolina, diesel e combustível de aviação. O objetivo do Egito de receber 30 milhões de turistas até 2028 alarga as frotas de carros de aluguer e os serviços de autocarro interurbanos, enquanto os centros de aviação de Marrocos registaram aumentos de tráfego de dois dígitos em 2024. A Naftal (Algeria) distribuiu 13,3 milhões de toneladas de combustíveis em 2024 e prevê um crescimento constante à medida que reorganiza produtos e canais. Os subsídios ao combustível na Líbia ainda absorvem 35% do PIB, incentivando o contrabando que infla artificialmente as estatísticas regionais de procura e mantém os volumes de processamento das refinarias elevados. Apesar da contínua substituição de combustível no setor elétrico, o transporte permanece resiliente, reforçando uma perspetiva de volume positiva para o mercado de produtos petrolíferos refinados da África do Norte.
Modernizações e Expansões de Capacidade de Refinarias
O Egito investiu aproximadamente USD 8 mil milhões no seu setor a jusante na última década, incluindo a expansão de USD 2,7 mil milhões da MIDOR, o hidrocracker de USD 1,5 a 3 mil milhões da Assiut e o desgargalamento da Alexandria Petroleum. Os projetos combinados elevam a capacidade nacional para cerca de 900.000 barris por dia até 2027. A refinaria de 110.000 barris por dia de Hassi Messaoud na Argélia iniciou as obras em 2025 e complementa as plantas revitalizadas de Skikda e Arzew da Sonatrach. O aumento da complexidade impulsiona os rendimentos de produtos brancos e a conformidade com as normas Euro 5, reduzindo a dependência das importações e criando condições para a arbitragem de exportações no mercado de produtos petrolíferos refinados da África do Norte.
Reforma Gradual de Subsídios a Melhorar a Economia a Jusante
O Egito aumentou os preços nas bombas em até 15% durante 2024-25 e transitou para transferências em dinheiro a partir de meados de 2025 ao abrigo do seu programa do FMI. Uma menor diferença de paridade aumenta as margens das refinarias e atrai investimento privado, como a expansão de USD 200 milhões da Fase 2 de Mostorod da Qalaa Holdings. O generoso regime de subsídios da Líbia ainda distorce os fluxos comerciais, enquanto a Argélia mantém preços domésticos baixos para preservar a estabilidade social. A divergência canaliza capital para o Egito e limita as iniciativas privadas noutros locais, moldando a dinâmica competitiva no mercado de produtos petrolíferos refinados da África do Norte.
Estratégia de Centro de Abastecimento de Navios Liderado por Portos Após o Limite de 0,1% de Enxofre no Mediterrâneo
As regras da OMI em vigor a partir de maio de 2025 exigem combustível marítimo com 0,1% de enxofre no Mediterrâneo.[1] O Egito implementou a conformidade em Alexandria, Suez e Port Said, aproveitando o tráfego do Canal de Suez para capturar procura incremental de abastecimento de navios. Os ativos de armazenamento e mistura estabelecidos permitem uma rápida expansão do óleo combustível de baixíssimo teor de enxofre e do gasóleo marinho, desviando volumes de portos europeus e aumentando o CAGR global do mercado de produtos petrolíferos refinados da África do Norte.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perturbações político-securitárias a limitar o fornecimento de petróleo bruto líbio | -0.5% | Líbia (refinarias de Zawiya e Ras Lanuf), terminais regionais de exportação de petróleo bruto | Curto prazo (≤ 2 anos) |
| Concorrência das importações de produtos excedentários da UE e do Médio Oriente | -0.4% | Marrocos, Tunísia, Líbia - mercados dependentes de importações | Médio prazo (2-4 anos) |
| Substituição de combustível no setor elétrico por gás e energias renováveis a reduzir a procura de óleo combustível/diesel | -0.3% | Egito, Argélia - geração ligada à rede e energia cativa industrial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Perturbações Político-Securitárias a Limitar o Fornecimento de Petróleo Bruto Líbio
A refinaria de Zawiya suspendeu as operações em dezembro de 2024 após confrontos armados destruírem reservatórios de armazenamento, repetindo interrupções anteriores que reduziram a produção nacional em 63% em agosto de 2024. A força maior recorrente corrói o fornecimento de matérias-primas, obriga a importações mais elevadas e pressiona as refinarias dos estados vizinhos a adquirir barris mais caros, dificultando o crescimento do mercado de produtos petrolíferos refinados da África do Norte.
Concorrência das Importações de Produtos Excedentários da UE e do Médio Oriente
As exportações da UE no valor de USD 3,9 mil milhões para a Líbia, USD 3,1 mil milhões para Marrocos e USD 2,0 mil milhões para o Egito em 2023 ilustram a escala dos influxos externos. O excesso de oferta proveniente das megafinarias europeias e do Golfo deprime os preços regionais e limita a viabilidade da expansão local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Combustível de Aviação Ultrapassa o Crescimento do DieselO volume de combustível de aviação expande-se a um CAGR de 6,5% entre 2026 e 2031, à medida que os aeroportos do Cairo, Casablanca e Marraquexe aumentam os portões de embarque e as transportadoras aéreas. O diesel reteve a maior fatia com 35,5% da dimensão do mercado de produtos petrolíferos refinados da África do Norte em 2025, mas o seu crescimento de 4,5% fica atrás do combustível de aviação porque o deslocamento na geração de energia compensa os ganhos no transporte de mercadorias. A gasolina acompanha a procura global, o GLP mantém funções de nicho na cozinha e nas zonas rurais, e o óleo combustível contrai-se sob as restrições de emissões. O betume e a nafta aumentam com a construção de estradas e a procura de matérias-primas petroquímicas. A troca estratégica empurra as refinarias para maximizar os destilados médios, sustentando a rentabilidade em todo o mercado de produtos petrolíferos refinados da África do Norte.
O objetivo do Egito de receber 30 milhões de turistas até 2028 implica aproximadamente 1,5 milhões de toneladas de combustível de aviação incremental que a MIDOR e a Assiut terão de satisfazer, incentivando novos investimentos em hidrotratamento. As margens premium do combustível de aviação e os contratos estáveis com as companhias aéreas tornam a otimização do querosene uma prioridade máxima no setor de produtos petrolíferos refinados da África do Norte.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Teor de Enxofre:
A Dominância do Baixo Teor de Enxofre Reflete o Endurecimento RegulatórioOs produtos de baixo teor de enxofre captaram uma quota de 58,1% em 2025 e estão projetados para expandir-se a um CAGR de 5,3% até 2031, à medida que o Egito e Marrocos aplicam as normas Euro 5.[2] A Argélia avança gradualmente, mas planeia o alinhamento total após 2027, enquanto a Tunísia e a Líbia ficam para trás. Os combustíveis de alto teor de enxofre crescem apenas 3,8% em resultado dos limites de enxofre para o transporte marítimo e da redução do uso no setor elétrico. As refinarias complexas com unidades de hidrotratamento capturam margens premium, ao passo que as plantas de destilação mais antigas arriscam tornar-se obsoletas, a menos que sejam modernizadas. Esta divergência impulsiona a adoção de tecnologia e os fluxos de capital em todo o mercado de produtos petrolíferos refinados da África do Norte.
Por Canal de Distribuição:
As Plataformas Digitais Perturbam as Redes de RetalhoOs postos tradicionais ainda movimentaram 51,3% dos volumes de 2025, mas a entrega online e automatizada regista um CAGR de 7,1% até 2031, à medida que as frotas empresariais adotam cartões de combustível sem dinheiro e aplicações móveis. O lançamento do NaftalCard em janeiro de 2025 exemplifica a mudança, espelhada por projetos-piloto da Vivo Energy e da TotalEnergies. Os novos intervenientes digitais capturam dados, reduzem as perdas e racionalizam a logística, erodindo os volumes nos postos de abastecimento nos centros urbanos. Os operadores de retalho adicionam conveniências não relacionadas com combustível e programas de fidelização para defender a sua quota no mercado de produtos petrolíferos refinados da África do Norte.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor de Uso Final:
A Petroquímica Cresce à Medida que a Procura do Setor Elétrico DiminuiO transporte absorveu 55,9% da procura de 2025 e avança 4,8% anualmente, mas a petroquímica lidera com 6,8% graças a USD 14 mil milhões em novos craqueadores no Egito e na Argélia. A geração de energia recua a um CAGR de -1,0% à medida que o gás e as energias renováveis ganham terreno. Os segmentos industrial, residencial e comercial registam um crescimento moderado de 3-4%. O setor marítimo e de abastecimento de navios sobe 5,5% com a conformidade com as ZCE, aumentando as receitas portuárias e consolidando o papel do Egito no mercado de produtos petrolíferos refinados da África do Norte.
Análise Geográfica
Mercado de Produtos Petrolíferos Refinados do Egito
O Egito representa a maior fatia do mercado de produtos petrolíferos refinados do Norte de África e apresenta o crescimento mais rápido. A capacidade de refinação atingirá 900.000 barris por dia até 2027, após a modernização da MIDOR, Assiut e Egyptian Refining Company.[3] O alinhamento dos preços no retalho no âmbito da redução dos subsídios melhora as margens e atrai capital privado. Os portos ao longo do Canal de Suez asseguram negócios de abastecimento de combustível a navios após o limite máximo de 0,1% de enxofre, impulsionando o volume de combustível marítimo. O turismo e a petroquímica constituem motores de procura duradouros, conferindo ao Egito um CAGR sustentado de 5,2%.
Mercado de Produtos Petrolíferos Refinados da Argélia
A Argélia ocupa o segundo lugar com cerca de 28% da procura e um CAGR de 4,5%. A Sonatrach alcançou a autossuficiência em produtos refinados em 2023, libertando capacidade para exportação quando Hassi Messaoud entrar em funcionamento em 2027. O investimento contínuo a montante por parte da Eni e da Sinopec garante o fornecimento de petróleo bruto, enquanto as instalações no interior alargam a cobertura ao sul. Os baixos preços nos postos de abastecimento internos mantêm o consumo, mas o atraso na reforma dos subsídios poderá restringir a participação privada a jusante no mercado de produtos petrolíferos refinados do Norte de África.
Mercado de Produtos Petrolíferos Refinados do Norte de África Excluindo Egito e Argélia
A Líbia contribui com 18%, mas cresce apenas 3,5% ao ano devido à insegurança crónica. As interrupções em Zawiya obrigam às importações, apesar de uma capacidade nominal de 380.000 barris por dia. A consequente dependência de cargas europeias prejudica as margens internas e limita as perspetivas de crescimento. Marrocos detém uma quota de 10% e cresce 4,0% impulsionado pelo turismo e pela mineração, mas a ausência de refinação mantém-no vulnerável às oscilações dos preços globais. A Tunísia e o restante Norte de África representam em conjunto cerca de 6% e registam um crescimento inferior a 4%, dado o limitado desenvolvimento de infraestruturas e o menor poder de compra.
Panorama regulatório
A regulação downstream em toda a África do Norte é moldada pelo controle estatal sobre licenciamento, mecanismos de precificação e conformidade com a qualidade dos combustíveis. No Egito, o Ministério do Petróleo e Recursos Minerais define regras de precificação de produtos petrolíferos e governança do setor por meio de entidades estatais como EGPC, EGAS e GANOPE, o que influencia a forma como refinarias e comerciantes acessam a infraestrutura e o mercado doméstico. O endurecimento das especificações de combustível também está mudando os requisitos de conformidade, incluindo a exigência da Área de Controle de Emissões de Óxidos de Enxofre do Mediterrâneo (Med SOx ECA), em vigor a partir de maio de 2025, para combustíveis marítimos com 0,1% de enxofre, o que aumentou a necessidade de fornecimento verificável de baixo teor de enxofre nos portos de abastecimento.
Na Argélia, o marco regulatório de hidrocarbonetos previsto na Lei nº 19-13 define os papéis da ALNAFT (Agência Nacional de Valorização dos Recursos de Hidrocarbonetos) e da Autoridade Reguladora de Hidrocarbonetos, reforçando a supervisão estatal sobre aprovações de investimento e conformidade operacional. A Líbia mantém autoridade centralizada no Ministério do Petróleo e Gás, sob o Decreto nº (32) de 2012, incluindo a capacidade de definir políticas de mercado e aprovar regras de precificação de petróleo bruto e derivados. Marrocos exige autorização governamental (agrément) para importação, armazenamento e distribuição de produtos petrolíferos líquidos. Juntos, esses marcos apoiam maior valor para modernizações de refino em conformidade, controles de distribuição rastreáveis (incluindo dutos e terminais monitorados) e documentação para atividades de importação e abastecimento em toda a região.
Panorama Competitivo
O mercado de produtos petrolíferos refinados da África do Norte é moderadamente concentrado. A Sonatrach, a Egyptian General Petroleum Corporation e a Libya National Oil Corporation, de propriedade estatal, dominam o volume de processamento e a logística, enquanto a TotalEnergies, a Shell e a Eni privilegiam as ligações a montante e a jusante seletivas. As modernizações na MIDOR e na Assiut incorporam tecnologia da Honeywell UOP e da TechnipFMC que aumenta a complexidade e garante a produção conforme com as normas Euro 5, ampliando as lacunas competitivas em relação às plantas de destilação simples mais antigas.[4] As grandes empresas internacionais canalizam capital para esquemas integrados de gás e petroquímica, procurando margens superiores às dos combustíveis básicos. Concorrentes de nicho como a Qalaa Holdings e a Shard Capital concentram-se em híbridos de refinação-petroquímica que oferecem flexibilidade e opcionalidade de exportação.
A distribuição a retalho vê a Vivo Energy, a Puma Energy e a Naftal (Algeria) a expandir soluções digitais para frotas. Marrocos e a Tunísia, sem refinarias domésticas, são alvos privilegiados para propostas de terminais de importação ou de complexos de raiz. O sucesso depende da estabilidade política, da segurança de fornecimento de matérias-primas e do alinhamento com as normas ambientais cada vez mais rigorosas que sustentam a criação de valor no mercado de produtos petrolíferos refinados da África do Norte.
Líderes do Setor de Produtos Petrolíferos Refinados da África do Norte
-
Sonatrach SPA
-
Royal Dutch Shell Plc
-
Egyptian General Petroleum Corporation
-
TotalEnergies SE
-
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Petrolíferos Refinados do Norte de África Empresas cobertas neste relatório
- Sonatrach
- Egyptian General Petroleum Corporation (EGPC)
- TotalEnergies SE
- Shell plc
- Exxon Mobil Corp.
- Qalaa Holdings / Egyptian Refining Co.
- Libya National Oil Corporation
- Naftal (Algeria)
- Vivo Energy
- Puma Energy
- MIDOR
- Alexandria Petroleum Co.
- Assiut Oil Refining Co.
- Suez Oil Processing Co.
- Skikda Refinery (Sonatrach)
- Libya Oil Holding (Oilibya)
- Red Sea National Refining & Petrochemicals
- ENNPI (Engineering for Petroleum)
- Axens Group
- Honeywell UOP
- Litasco (Swiss-Libyan Trading)
Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara da África do Norte está na intersecção entre especificações de combustíveis mais limpos e segurança de abastecimento. Investimentos que ampliam a capacidade de hidrotratamento, reforma e mistura ajudam a construir o pool de produtos de baixo teor de enxofre necessário para combustíveis marítimos em conformidade após o limite de enxofre da Med SOx ECA (em vigor a partir de maio de 2025). Atividades recentes citadas na pesquisa reforçam essa direção, incluindo a contratação pela Sonatrach da SINOPEC Guangzhou Engineering (novembro de 2025) para uma unidade de hidrotratamento e reforma CCR em Arzew, com o objetivo de expandir a produção de gasolina, e a busca do Egito por múltiplos projetos de desenvolvimento de refinarias (superiores a 4 bilhões de USD, segundo o Ministério do Petróleo e Recursos Minerais) voltados a aumentar a produção doméstica e reduzir a exposição às importações.
Um segundo conjunto de oportunidades está centrado na reconstrução e profissionalização do fornecimento em mercados dependentes de importação ou em situação de disrupção, especialmente a Líbia. Trabalhos de reabilitação e serviços de projeto ressurgiram, com a KBR garantindo um contrato de gerenciamento de projeto e serviços técnicos para o Projeto da Refinaria Sul em Ubari em março de 2026, e a Companhia Nacional de Petróleo da Líbia retomando o controle total do complexo da refinaria de Ras Lanuf em maio de 2026. Essas etapas reabrem caminhos para a restauração de capacidade e uma disponibilidade doméstica de produtos mais estável. Paralelamente, a digitalização na distribuição e no abastecimento de frotas, incluindo o NaftalCard na Argélia, oferece uma forma prática de reduzir o manuseio de dinheiro e as perdas nos canais de varejo e comerciais, melhorando a logística de vazão e a visibilidade da demanda para refinarias e comerciantes.
Desenvolvimentos industriais recentes em Mercado de Produtos Petrolíferos Refinados do Norte de África
- Junho de 2026: a EGPC iniciou um projeto de expansão e manutenção em uma unidade da Cairo Petroleum Refining Company, com o objetivo de reduzir a conta de importação de gasolina do Egito em quase 70 milhões de USD por mês. A medida mostra como a confiabilidade das refinarias e a eliminação de estrangulamentos estão sendo usadas como alavancas econômicas de curto prazo para apoiar um maior fornecimento local de combustíveis de transporte em conformidade.
- Novembro de 2025: a Sonatrach assinou um contrato com a SINOPEC Guangzhou Engineering para construir uma unidade de hidrotratamento e uma unidade de reforma do tipo CCR na refinaria de Arzew, ampliando a capacidade de produção de gasolina de 550.000 toneladas para 1,2 milhão de toneladas por ano. Isso reforça o programa mais amplo de modernização da Argélia, adicionando capacidade para produção de gasolina de maior rendimento.
- Novembro de 2024: a Egyptian Refining Company (Qalaa Holdings) anunciou um investimento de 200 milhões de USD na Fase 2 para expandir a capacidade de refino em 600.000 toneladas por ano. O anúncio reforça a transição do Egito para ativos de refino de maior complexidade e maior disponibilidade doméstica de produtos.
Mercado de Produtos Petrolíferos Refinados do Norte de África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o valor de vendas dos produtos petrolíferos refinados consumidos no Norte de África, com preços calculados no ponto de venda através de canais de retalho, a granel ou diretos nos países abrangidos.
Exclusões do âmbito: A produção de petróleo bruto e os serviços upstream estão excluídos, e os subprodutos não combustíveis das refinarias só são contabilizados se forem vendidos como produtos petrolíferos refinados dentro do âmbito definido.
Visão Geral da Segmentação
- Por Tipo de Produto
- Gasolina
- Diesel
- GLP
- Querosene
- Combustível de Aviação
- Óleo Combustível (HSFO, VLSFO)
- Outros (Betume, Nafta)
- Por Teor de Enxofre
- Baixo Teor de Enxofre (Até 10 ppm)
- Alto Teor de Enxofre (Acima de 10 ppm)
- Por Canal de Distribuição
- Postos de Combustível a Retalho
- Vendas Comerciais a Granel
- Contratos de Fornecimento Direto
- Entrega de Combustível Online/Automatizada
- Por Setor de Uso Final
- Transporte
- Geração de Energia
- Fabricação Industrial
- Petroquímica
- Residencial e Comercial
- Marítimo e Abastecimento de Navios
- Agricultura e Mineração
- Por Geografia
- Argélia
- Egito
- Líbia
- Marrocos
- Tunísia
- Restante da África do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma visão clara do contexto regional de oferta e procura, para depois se concentrar no consumo de produtos refinados e nos fluxos comerciais que podem ser acompanhados de forma consistente de ano para ano. Recorremos a fontes públicas sem acesso pago, como publicações da OPEP, páginas de estatísticas públicas da AIE, tabelas comerciais do UN Comtrade, indicadores do Banco Mundial e comunicados de estatísticas nacionais ou de ministérios da energia dos países do Norte de África.
Estes dados são depois complementados com relatórios anuais de empresas, apresentações a investidores, atualizações de operadores de refinarias e cobertura jornalística de confiança, para confirmar as alterações operacionais que influenciam a disponibilidade e os preços. Em paralelo, utilizámos também subscrições pagas para dados financeiros e de inteligência empresarial, bem como para verificações de importações e exportações ao nível de remessas, quando era necessária maior clareza sobre os movimentos de produtos. As fontes documentais listadas são indicativas e não exaustivas, uma vez que muitos outros documentos públicos foram utilizados para recolha de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Inquéritos
O trabalho primário foi utilizado para testar a robustez do conjunto de procura por produto e por país, e para verificar a lógica de preços nos canais de retalho e a granel antes de o modelo ser finalizado. Falámos com um conjunto diversificado de refinadoras, distribuidores, grandes compradores e partes interessadas em logística ou armazenamento downstream em todo o Norte de África, de modo a preencher de forma prática as lacunas dos conjuntos de dados públicos.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 16% |
| Nível intermédio: 47% | Líderes funcionais/de unidade: 24% |
| Players de menor dimensão: 16% | Gestores: 60% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói a procura de produtos refinados utilizando sinais de consumo ao nível do país, disponibilidade de refinarias e balanços comerciais, convertendo depois essa procura em valor com base em intervalos de preços observados por grupo de produtos. Para manter os totais fundamentados, corroboramo-los com aproximações seletivas de baixo para cima, como volumes amostrados por canal, participações típicas no mix de produtos e verificações cruzadas com a escala de distribuidores e refinarias reportada em materiais públicos.
Os principais dados utilizados no modelo incluem: variações no processamento e no estado operacional das refinarias, volumes de importação e exportação por categoria de produto, divisão entre canais de retalho e a granel, margens de preço indicativas para gasolina, diesel, GLP, querosene, combustível de aviação e óleo combustível, e variações da procura associadas à atividade de transporte e ao uso de combustível na geração de energia. Quando os dados estão em falta para um país ou uma linha de produto específica, preenchemos as lacunas utilizando proxies de vizinhos mais próximos dentro do Norte de África e, em seguida, reavaliamos essas hipóteses com base no feedback das entrevistas.
Para as previsões, é utilizada uma análise de cenários para que o modelo possa refletir variações realistas na utilização, na substituição de produtos e na direção dos preços, sem sobreajustar conjuntos de dados escassos. A perspetiva futura é depois ajustada com base nas expectativas dos entrevistados relativamente à fiabilidade do fornecimento, à dependência de importações e à estabilidade da procura nos principais setores consumidores ao longo do horizonte de previsão.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por triangulação de sinais independentes e, em seguida, verificados quanto a picos que não se alinhem com eventos conhecidos, como paragens programadas de refinarias, alterações de políticas ou variações comerciais anómalas. Uma segunda revisão analítica é realizada sobre as hipóteses subjacentes aos volumes, às divisões por canal e aos preços, e qualquer variação significativa desencadeia um novo contacto com respondentes selecionados para confirmar o que mudou e porquê.
Os relatórios são atualizados anualmente, e são feitas atualizações intercalares sempre que ocorre um evento material que possa alterar a oferta ou a procura regional, como uma grande interrupção, uma entrada em operação ou uma perturbação comercial. Antes da entrega, é realizada uma nova revisão analítica para que os números finais reflitam as publicações públicas mais recentes disponíveis e o feedback de campo.
Tamanho do Mercado de Produtos Petrolíferos Refinados do Norte de África da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para os produtos petrolíferos refinados do Norte de África podem parecer muito díspares porque o âmbito subjacente e a lógica de conversão frequentemente diferem, mesmo quando os títulos parecem semelhantes. As diferenças resultam geralmente do que é contabilizado como venda de produto refinado, de como os preços de retalho e a granel são aplicados, e de como as importações e a refinação doméstica são reconciliadas.
Algumas estimativas incorporam na cifra a cadeia downstream mais ampla, como margens de armazenamento, distribuição e, por vezes, até a atividade de postos de abastecimento a retalho. Para a Mordor Intelligence, o valor é contabilizado como vendas de produtos petrolíferos refinados no Norte de África, com preços ao nível do produto alinhados com os sinais de procura por país e validados com base em verificações de disponibilidade comercial e de refinarias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 51,69 mil milhões de USD (2026) | |
| Industry Portal A | 611,94 mil milhões de USD (2021) | Utiliza um conjunto de valor invulgarmente amplo para a região e parece aplicar um escalonamento macro de alto nível sem uma reconciliação consistente de preços ao nível do produto e de balanço comercial, o que pode inflar os totais e deslocar o contexto do ano base. |
| Industry Research Blog B | 50,00 mil milhões de USD (2024) | Utiliza uma manchete para toda a África e um único ponto de valor simplificado, com transparência limitada sobre quais os países do Norte de África e categorias de produtos incluídos, e se as diferenças de preços por canal são capturadas. |
A dispersão na tabela deve-se principalmente ao âmbito e à forma como os volumes são convertidos em valor entre produtos e canais. Ao vincular o modelo à disponibilidade das refinarias, aos movimentos de importação e exportação e às verificações de preços do mix de produtos, o número final torna-se mais fácil de rastrear e reproduzir quando as hipóteses são atualizadas.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de produtos petrolíferos refinados da África do Norte?
O mercado está avaliado em USD 51,69 mil milhões em 2026 e está projetado para atingir USD 61,16 mil milhões até 2031.
Qual é o país que lidera a procura de produtos refinados na África do Norte?
O Egito domina com 39,7% da procura regional em 2025 e apresenta o crescimento mais rápido com um CAGR de 5,2% até 2031.
Qual é o segmento de produto de crescimento mais rápido?
O combustível de aviação regista um CAGR de 6,5% de 2026 a 2031, à medida que as expansões aeroportuárias e o turismo impulsionam a procura de combustível de aviação.
Como é que o limite de enxofre está a afetar os combustíveis marítimos na região?
Um limite de 0,1% de enxofre em vigor a partir de maio de 2025 desloca o abastecimento de navios para portos conformes como Alexandria, Suez e Port Said, aumentando a procura de produtos de baixíssimo teor de enxofre.
Que papel desempenham as plataformas digitais na distribuição?
Os canais online e automatizados, liderados por programas como o NaftalCard, crescem 7,1% ao ano ao simplificar as transações de frotas e reduzir o manuseamento de dinheiro.