
Tamanho e Participação do Mercado de Dispositivos de Visão Noturna
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.46 % |
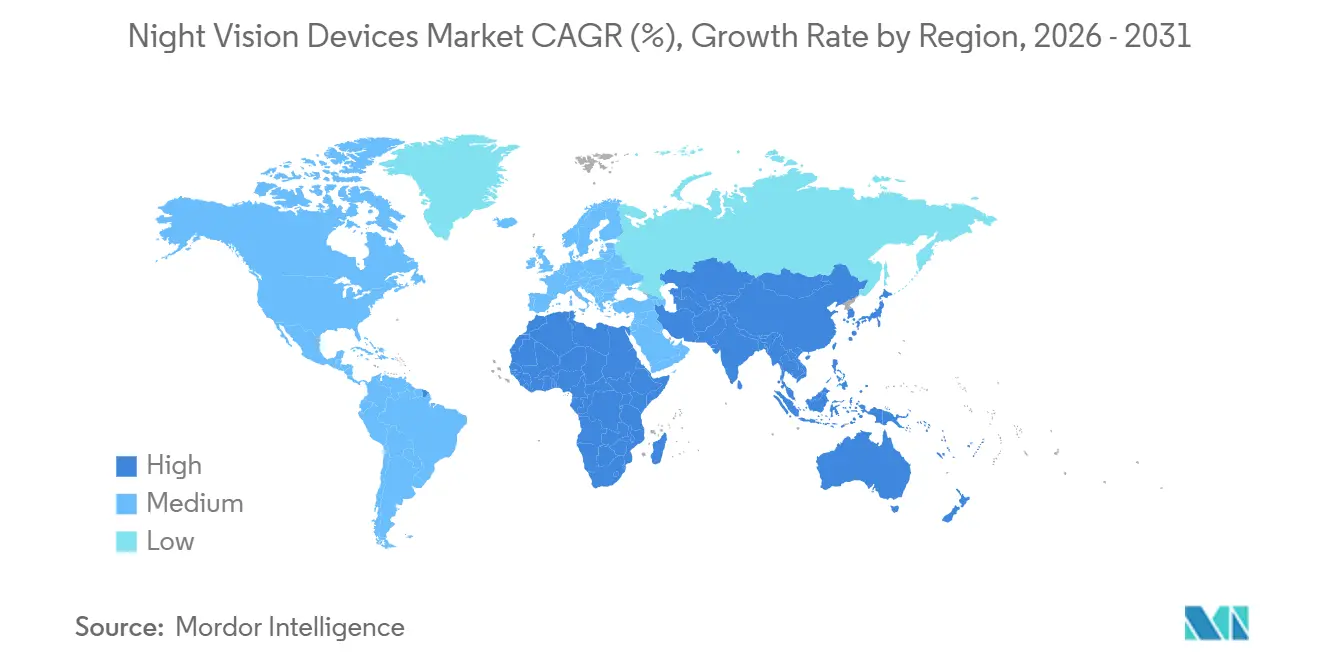
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
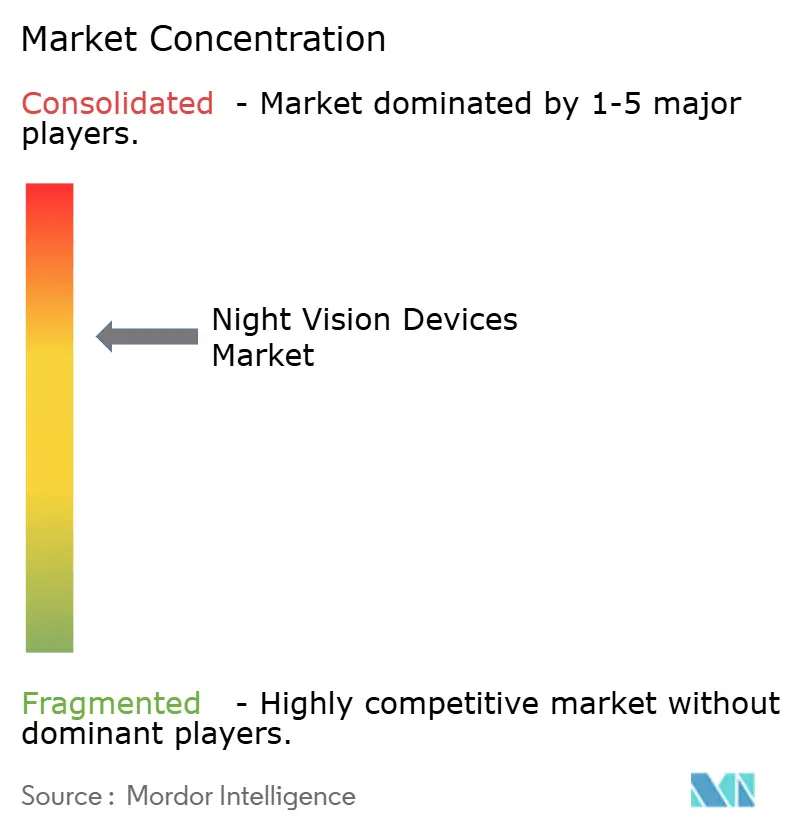
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Visão Noturna por Mordor Intelligence
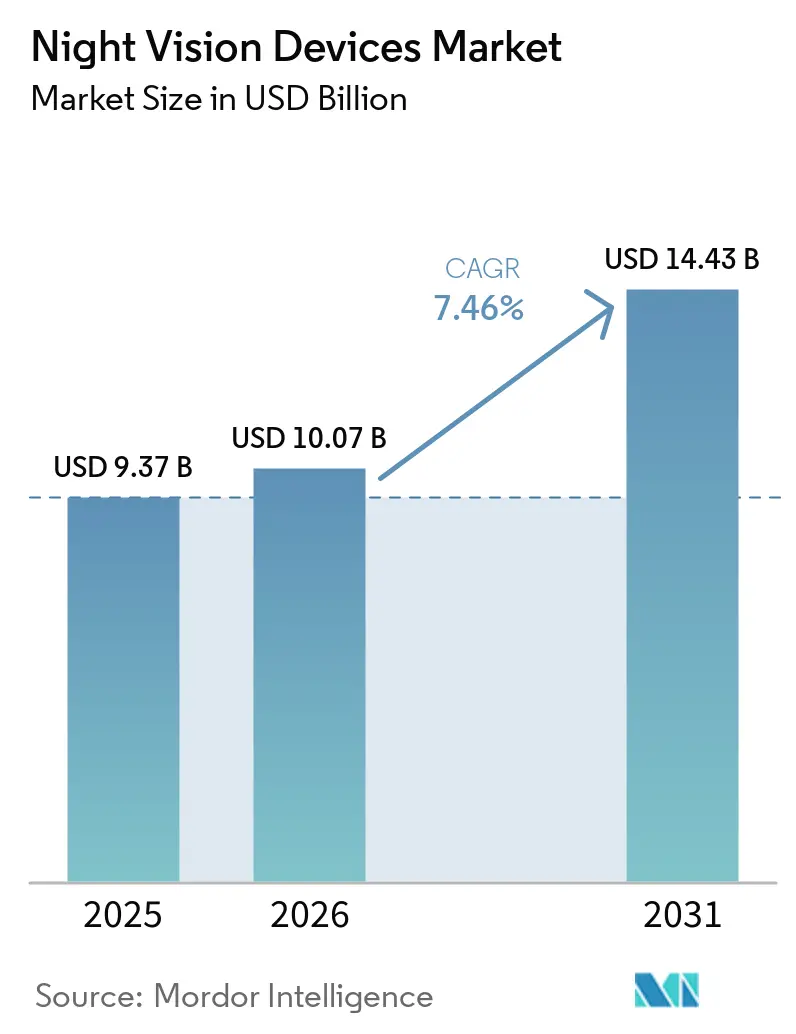
O tamanho do mercado de dispositivos de visão noturna está projetado para expandir de USD 9,37 bilhões em 2025 e USD 10,07 bilhões em 2026 para USD 14,43 bilhões até 2031, registrando um CAGR de 7,46% entre 2026 e 2031. A aquisição sustentada para modernização da visão do soldado, a adoção crescente em vigilância municipal e a miniaturização constante de núcleos térmicos mantêm a demanda em uma tendência secular de alta. Os compradores de defesa estão substituindo óculos de canal único por conjuntos fundidos e digitalmente interligados em rede que encurtam os ciclos de aquisição de alvos, enquanto clientes comerciais estão incorporando câmeras térmicas leves em drones, subestações e sensores de perímetro para automatizar o monitoramento noturno. A expansão geográfica é simultaneamente favorecida e dificultada pelos regimes de controle de exportações: os atrasos no licenciamento impulsionam a produção nacional na Índia, na Coreia do Sul e na Turquia, mas os programas de atualização de aliados na América do Norte e na Europa ainda ancoram o volume. A pressão na cadeia de suprimentos sobre o antimoneto de índio está diminuindo à medida que os fabricantes de detectores utilizam fontes duplas de lâminas de telureto de mercúrio-cádmio, limitando a deriva de preços para cima mesmo com o aumento do número de detectores por plataforma.
Principais Conclusões do Relatório
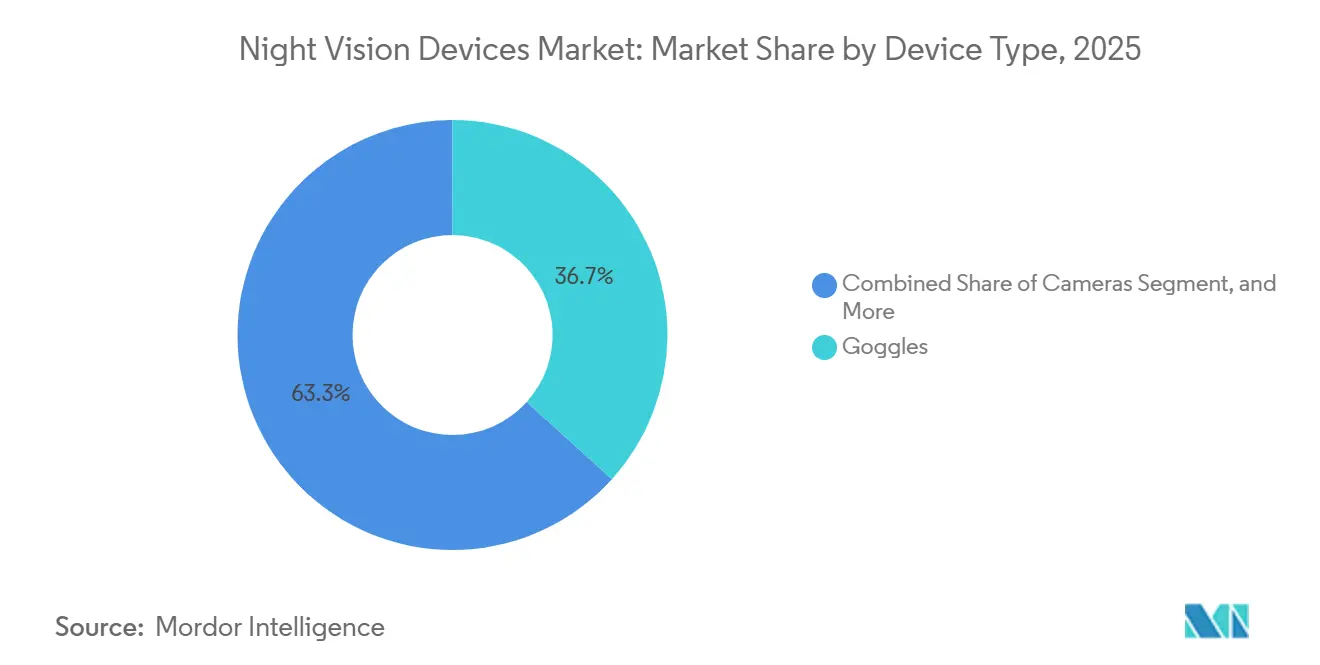
- Por tipo de dispositivo, os óculos lideraram com 36,71% da participação do mercado de dispositivos de visão noturna em 2025, enquanto as câmeras devem crescer a um CAGR de 8,41% até 2031.
- Por tecnologia, os sistemas intensificadores de imagem capturaram 47,89% da receita de 2025, enquanto a fusão multiespectral está projetada para avançar a um CAGR de 8,44% até 2031.
- Por aplicação, militar e defesa deteve 57,63% da participação do mercado de dispositivos de visão noturna em 2025, e vigilância e segurança devem registrar a expansão mais rápida a 8,49% até 2031.
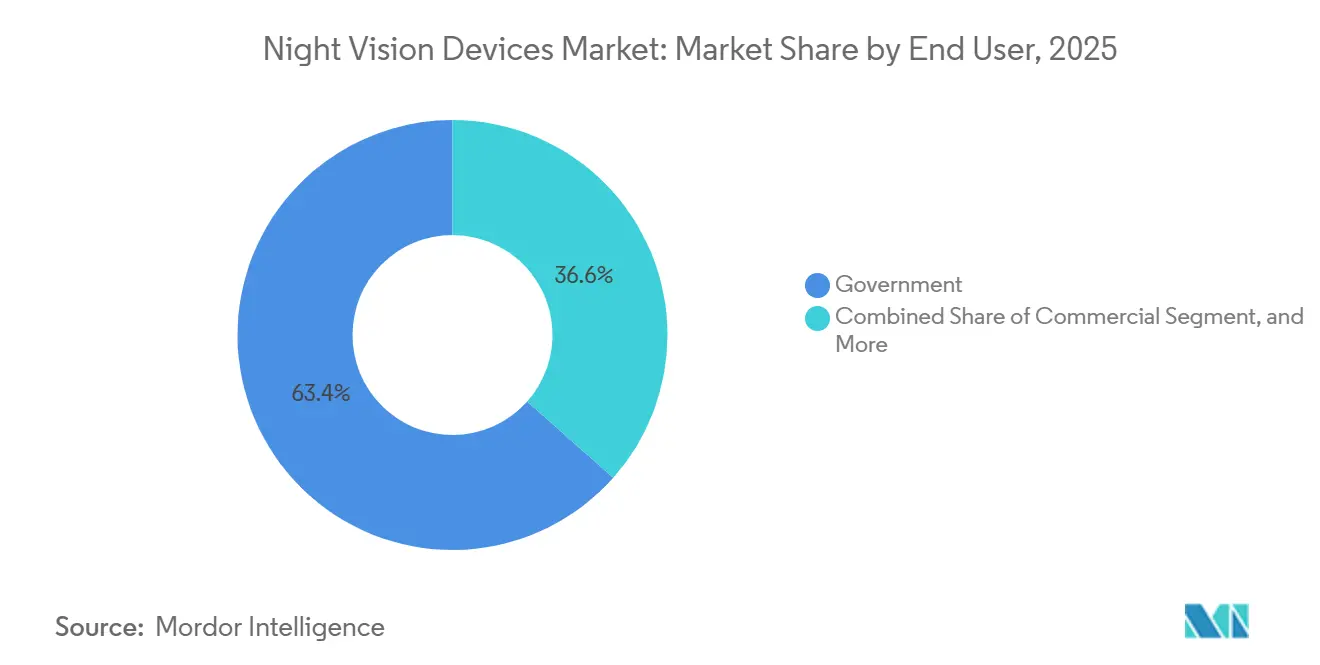
- Por usuário final, os clientes governamentais responderam por uma participação de 63,44% em 2025, enquanto os compradores comerciais estão posicionados para um CAGR de 7,96% ao longo de 2026-2031.
- Por canal de vendas, os contratos diretos responderam por 53,67% da participação do mercado de dispositivos de visão noturna em 2025, com o comércio eletrônico esperado para registrar o maior CAGR de 8,07% até 2031.
- Por geografia, a América do Norte comandou 39,74% da receita de 2025, e a Ásia-Pacífico está projetada para crescer a 8,53% ao ano até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Dispositivos de Visão Noturna*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos orçamentos de modernização da defesa | +2.1% | Global, concentrado na América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de visão noturna com sensor fundido para aplicação policial | +1.3% | América do Norte e Europa, expandindo-se para o Oriente Médio | Curto prazo (≤ 2 anos) |
| Programas digitalizados de visão do soldado | +1.8% | América do Norte, Europa, nações selecionadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Tubos intensificadores de imagem miniaturizados com baixo consumo de espaço, peso e energia | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Integração de visão noturna em veículos aéreos não tripulados comerciais | +0.7% | Global, adoção inicial na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Sensores de baixa luminosidade em órbita para consciência situacional espacial | +0.4% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Orçamentos de Modernização da Defesa
Os membros da OTAN aumentaram os gastos coletivos com defesa para EUR 392 bilhões em 2025, alta de 14% em relação a 2024, e alocaram uma parcela maior para atualizações eletro-ópticas de 24 horas.[1]"Gastos com Defesa dos Países da OTAN (2014-2025)," OTAN, nato.int O Exército dos Estados Unidos reservou USD 377 milhões no ano fiscal de 2025 e USD 211 milhões no ano fiscal de 2026 especificamente para óculos prontos para fusão, sinalizando uma mudança de substituições monoculares para conjuntos de visão do soldado em rede. O Conselho de Aquisição de Defesa da Índia aprovou INR 67.000 crore em agosto de 2025 para miras térmicas de motoristas e ópticas de armas, reforçando a estratégia de substituição de importações de Nova Délhi. O orçamento do ano fiscal de 2026 do Japão inclui JPY 76,5 bilhões para cargas úteis de veículos aéreos não tripulados multiespectrais para patrulhar as Ilhas Senkaku, confirmando que as plataformas aéreas agora compartilham o mesmo ritmo de atualização que os equipamentos de infantaria. A implantação em janeiro de 2025 pela Coreia do Sul de torres térmicas habilitadas por inteligência artificial ao longo da Zona Desmilitarizada reduziu os falsos alarmes em 35%, provando que os orçamentos modernos agora integram análises desde a concepção, em vez de adicioná-las posteriormente.
Adoção de Visão Noturna com Sensor Fundido para Aplicação Policial
As agências policiais urbanas estão substituindo tubos de canal único por binóculos que combinam vídeo térmico e intensificado por imagem em um único display, uma mudança que permite aos policiais de Los Angeles localizar fugitivos escondidos atrás de vidros fumê durante um piloto de 2024 com monóculos Breach PTQ136.[2]"Programa Piloto de Tecnologia de Imagem Térmica," Departamento de Polícia de Los Angeles, lapd.online O framework de GBP 120 milhões do Reino Unido, assinado em junho de 2025, exige controle automático de brilho para evitar o efeito de saturação quando os policiais transitam de becos escuros para ruas iluminadas. A cidade de Nova York alocou 4,2 milhões de USD para câmeras de visão noturna térmicas montadas em veículos e registrou uma queda de 22% no tempo de resposta noturno em estações de metrô. A Alfândega e Proteção de Fronteiras dos Estados Unidos adicionou 1.200 torres térmicas, o que aumentou as detecções de travessias não autorizadas em 18% em comparação com os sinalizadores infravermelhos legados. A fusão térmica-visível reduz a necessidade de carregar dois equipamentos ópticos, diminui a carga de treinamento e preserva a consciência situacional em ambientes com fumaça, poeira ou claridade intensa.
Programas Digitalizados de Visão do Soldado
O Óculos Binocular de Visão Noturna Aprimorado sobrepõe pontos de passagem, ícones de amigo ou inimigo e indicações balísticas em uma imagem térmica-visível fundida; um teste da 101ª Divisão Aerotransportada em 2024 reduziu o tempo de engajamento em 38% em comparação com equipamentos legados. Contratos de duplo fornecedor concedidos em janeiro de 2025 enviaram 24.056 conjuntos de cabeça ENVG-B para as unidades, garantindo resiliência de fornecimento enquanto impulsionavam bases de software comuns.[3]"Contratos de 15 de janeiro de 2025," Departamento de Defesa dos Estados Unidos, defense.gov O programa Silfrared da França está buscando detectores abaixo de 20 mK para veículos Scorpion até 2027, demonstrando que as ópticas de veículos e soldados agora compartilham pipelines comuns de pesquisa e desenvolvimento. A Alemanha integrou um conjunto de fusão térmica de seis câmeras no veículo de combate de infantaria Puma, dando aos comandantes uma visão perfeita de 360 graus durante manobras urbanas. O DSTL do Reino Unido está prototipando displays de capacete que mesclam imagens noturnas com radar de abertura sintética para expor artefatos explosivos improvisados enterrados, uma capacidade que move a visão noturna de hardware autônomo para um nó dentro de redes táticas.
Tubos Intensificadores de Imagem Miniaturizados com Baixo Consumo de Espaço, Peso e Energia
A Photonis comprimiu o diâmetro do tubo para 16 mm em sua linha 4G ECHO, mas estendeu o alcance em 35% em relação aos dispositivos de 3ª geração, permitindo que os exércitos retrofitem miras de rifle sem alterar o equilíbrio do cano. O XACT NV33 de 420 g da Elbit consome apenas 1,8 W, proporcionando 40 horas de vida útil da bateria em uma única célula de lítio e facilitando a logística para patrulhas de longo alcance. O Comando de Operações Especiais dos Estados Unidos limitou os conjuntos completos de capacete a 680 g em seu requisito de Sistema de Aumento Visual, pressionando os fornecedores a adotar invólucros de fibra de carbono e conversores de energia de nitreto de gálio. A Exosens adicionou auto-gating de 10 ns ao seu tubo de 5ª geração para eliminar a cegueira por clarão de boca de cano, um recurso antes limitado a sensores de aeronaves de alta qualidade. A BAE Systems mudou para microdisplays OLED no visor Q-Warrior, reduzindo o consumo de energia em 40% e liberando peso de bateria para outros equipamentos.
Análise de Impacto das Restrições do Mercado de Dispositivos de Visão Noturna*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de ciclo de vida e calibração | -0.8% | Global | Médio prazo (2-4 anos) |
| Restrições de controle de exportações (ITAR, Wassenaar) | -1.1% | Global, agudo em mercados fora da OTAN | Longo prazo (≥ 4 anos) |
| Saturação de sensor e ofuscamento por luz intensa | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Escassez na cadeia de suprimentos de antimoneto de índio | -0.7% | Global, concentrado em centros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Ciclo de Vida e Calibração
Os tubos intensificadores de imagem perdem aproximadamente 5% de seu ganho a cada 1.000 h de uso, forçando recalibrações de fábrica de USD 800 a cada 2 anos e custando ao Exército dos Estados Unidos USD 47 milhões anualmente em uma frota de 250.000 unidades. Os microbolômetros não resfriados derivam mais rapidamente no calor do deserto; uma auditoria de campo do Reino Unido constatou que 18% das miras térmicas de veículos estavam fora de especificação dentro de 10 meses de implantação. As empresas de segurança comercial carecem de instalações de depósito. Um operador no Texas gasta USD 12.000 por ano na manutenção de 40 câmeras, o que representa 15% do custo de aquisição. A Excelitas relatou um atraso de seis meses no serviço em 2025 porque apenas alguns técnicos podem realinhar prismas de fusão, atrasando os retornos das forças policiais. Os militares de mercados emergentes, portanto, estendem os ciclos de substituição ou compram ópticas de 2ª geração recondicionadas a 60% do custo de novas unidades, moderando as vendas novas.
Restrições de Controle de Exportações
O ITAR classifica tubos com uma figura de mérito acima de 1.400 como artigos de defesa, adicionando 8 a 12 semanas de licenciamento e bloqueando exportações para 28 estados embargados. A atualização de 2024 do Wassenaar também restringe núcleos térmicos com NETD abaixo de 50 mK, limitando remessas para a China e a Rússia. A Índia respondeu com um pedido de INR 659,47 crore em outubro de 2025 à MKU e à Medbit para 30.000 miras de armas, reduzindo a dependência de importações em 40%. A Aselsan da Turquia exportou 120 estações de armas remotas SARP com imageadores térmicos domésticos para o Catar sem aprovações de terceiros, demonstrando como os campeões locais prosperam por trás de barreiras regulatórias. O pod K-ISTAR da Hanwha capturou negócios de veículos aéreos não tripulados no Sudeste Asiático que os fornecedores dos Estados Unidos não podiam atender devido a atrasos no licenciamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Dispositivos de Visão Noturna
Por Tipo de Dispositivo:
Óculos Dominam Enquanto Câmeras AceleramOs óculos capturaram 36,71% da participação do mercado de dispositivos de visão noturna em 2025, mantendo a liderança, pois os formatos binoculares preservam a percepção de profundidade durante patrulhas a pé e reduzem a fadiga em missões longas. As câmeras estão projetadas para registrar um CAGR de 8,41% até 2031, à medida que os fabricantes de veículos aéreos não tripulados comerciais agrupam cargas úteis de sensor duplo que transmitem vídeo diretamente para painéis de análise em nuvem. As miras de rifle mantiveram seu nicho tático depois que a Teledyne FLIR apresentou uma óptica de zoom de 20× que estende a identificação de alvos a 1.800 m, uma distância que supera a maioria das plataformas de armas leves. Os monoculares continuam sendo a escolha preferida em interiores de torres e veículos apertados onde cada grama importa, enquanto os acessórios térmicos de encaixe retrofitam ópticas legadas sem alterar o treinamento do operador. Esses papéis sobrepostos reduzem a canibalização de produtos e estabilizam os volumes gerais dentro do mix de dispositivos.
A rápida ascensão das câmeras amplia a base de sensores instalados que alimenta os motores de inteligência artificial, reduzindo os custos por nó e impulsionando a adoção em monitoramento de perímetro, semáforos inteligentes e inspeções de ativos críticos. Embora os óculos binoculares permaneçam o maior contribuinte de receita até 2031, declínios de custo sustentados em núcleos térmicos não resfriados devem puxar os kits de câmera de nível básico abaixo de USD 1.000, atraindo agências de segurança pública com orçamento limitado. O mercado de dispositivos de visão noturna para óculos, no entanto, se expandirá em termos absolutos, pois os exércitos ocidentais concluíram apenas parcialmente sua transição para binóculos fundidos. Os fornecedores também estão redesenhando invólucros com fibra de carbono e ligas de magnésio, reduzindo 15% do peso e melhorando as pontuações de tempo médio entre falhas, o que fortalece os argumentos de aquisição. Em conjunto, essas mudanças confirmam que a liderança por tipo de dispositivo permanecerá fluida à medida que os perfis de missão se diversificam.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tecnologia:
A Fusão Ganha Terreno sobre os Intensificadores LegadosOs intensificadores de imagem responderam por 47,89% da receita de 2025, mas agora cedem impulso aos sistemas de fusão multiespectral, que estão previstos para crescer a um CAGR de 8,44% até 2031. Os intensificadores ainda oferecem detalhes superiores em baixa luminosidade para leitura de texto ou distinção de uniformes, mas têm dificuldades em fumaça, névoa ou claridade que os canais térmicos facilmente penetram. As ópticas de fusão sobrepõem ambos os fluxos em tempo real, reduzindo os erros de reconhecimento de alvos em aproximadamente 40% durante exercícios recentes do Exército dos Estados Unidos. As unidades de iluminação infravermelha mantêm um pequeno nicho em estudos de vida selvagem onde a detecção de adversários é irrelevante, enquanto os sensores CMOS de baixa luminosidade emergentes populam câmeras de consumo abaixo de USD 500 que enfatizam a conectividade com redes sociais.
As diferenças de preço estão diminuindo: o prêmio para óculos de modo duplo caiu de 80% em 2025 para cerca de 60% em 2026, e as economias de escala estão no caminho certo para comprimir essa diferença abaixo de 30% até o final da década. Como resultado, muitos ministérios da defesa agora escrevem a capacidade de fusão como uma especificação de base em vez de uma opção, excluindo licitações de canal único. Os fornecedores térmicos continuam reduzindo o passo de pixel, permitindo que matrizes de 640×512 caibam em núcleos de 7,5 g que se montam facilmente em drones e estabilizadores portáteis. O tamanho do mercado de dispositivos de visão noturna vinculado a intensificadores puros mudará gradualmente da implantação na linha de frente para usos secundários, como aprimoramento de motoristas, inspeção de manutenção e revenda para segurança comercial. Essa evolução ressalta como a convergência tecnológica está direcionando as aquisições para arquiteturas espectrais integradas.
Por Aplicação:
A Vigilância Supera o Núcleo de DefesaMilitar e defesa contribuiu com 57,63% da demanda em 2025; no entanto, as aplicações de vigilância e segurança estão registrando o CAGR mais rápido de 8,49% com base em instalações de cidades inteligentes que conectam câmeras térmicas com análise de vídeo para reduzir os tempos de resposta e deter crimes. A segurança de navegação e marinha permanece estável porque as regras da Organização Marítima Internacional exigem sistemas térmicos em navios de passageiros acima de 500 GT, promovendo 3.200 retrofits durante 2025. A conservação da vida selvagem usa imagens térmicas de drones para enumerar espécies noturnas em horas em vez de meses, sem perturbar os habitats.
As curvas de urbanização sugerem que a vigilância superará a demanda militar até 2033, à medida que os municípios investem em consciência de perímetro persistente para compensar o efetivo policial reduzido. Concessionárias de energia, centros de dados e torres de telecomunicações já estão implantando câmeras térmicas fixas para prever falhas de equipamentos antes que o tempo de inatividade se propague, monetizando a visão noturna como um ativo de manutenção preventiva. A participação do mercado de dispositivos de visão noturna atribuída à vida selvagem, busca e resgate e combate a incêndios permanece modesta, mas socialmente relevante, atraindo financiamento filantrópico que subsidia os custos de hardware em regiões em desenvolvimento. Em todas as missões civis, a análise de software agora impulsiona as aquisições mais do que a resolução do sensor, indicando uma mudança do valor definido pelo hardware para ecossistemas de serviços de dados.
Por Usuário Final:
Compradores Comerciais Expandem a Base de ReceitaAs agências governamentais responderam por 63,44% dos gastos de 2025 devido a licitações plurianuais, como o pedido de 178.000 unidades de óculos alemão-belgas, que prende os fornecedores em cronogramas de produção previsíveis. No entanto, as entidades comerciais, concessionárias, pátios de logística e empresas agrícolas estão projetadas para registrar um CAGR de 7,96% à medida que os preços dos detectores caem abaixo de USD 1.000 e as APIs de integração simplificam a adoção no back-office. Os entusiastas consumidores ainda orbitam em torno da caça recreativa e da fotografia noturna, e sua demanda aumenta durante os picos de compras de fim de ano nas plataformas de comércio eletrônico.
Os compradores corporativos estão incorporando cada vez mais termais em tempo real em suítes de gestão de ativos para satisfazer as seguradoras que recompensam a redução do risco de incêndio e roubo com descontos nos prêmios. Os operadores de infraestrutura crítica pública também enfrentam mandatos regulatórios mais rígidos para consciência situacional noturna, o que está acelerando seus ciclos de compra. Como resultado, a participação do mercado de dispositivos de visão noturna dos compradores governamentais se contrairá gradualmente, mas manterá a primazia absoluta porque os orçamentos de defesa soberanos superam em muito os gastos privados. A fatia do consumidor permanecerá volátil, subindo e caindo com as oscilações da renda discricionária, mas seus ciclos de feedback sobre facilidade de uso, tamanho e emparelhamento com smartphones continuam a moldar recursos que eventualmente migram para as linhas profissionais.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Vendas:
O Comércio Eletrônico Reformula as AquisiçõesOs contratos diretos capturaram 53,67% da receita de 2025, pois os ministérios da defesa negociaram especificações personalizadas e pacotes de peças de reposição de longo prazo com contratantes principais. Os distribuidores responderam por 38% do valor, fornecendo showrooms regionais onde integradores de segurança de médio porte podem demonstrar ópticas e garantir acordos de serviço. O comércio eletrônico respondeu pelos 8,26% restantes, mas está previsto para crescer a um CAGR de 8,07% e poderá deter 60% das transações de consumidores até 2031, à medida que compradores mais jovens migram inteiramente para as compras online.
Os operadores de plataformas agora incorporam filtros de jurisdição e verificação de idade para cumprir as regras do ITAR e do Wassenaar, desbloqueando carrinhos globais para SKUs não restritos. Os fabricantes redesenham as embalagens para sobreviver ao manuseio de encomendas e pré-carregam atualizações de firmware que são ativadas ao emparelhar com aplicativos móveis, eliminando as etapas de configuração do revendedor. Os distribuidores respondem agrupando tripés, baterias e garantias estendidas para manter a relevância de valor agregado. Os contratos diretos permanecem isolados dessas oscilações porque os compradores soberanos exigem treinamento integrado e suporte de software classificado. Essa coexistência multicanal significa que o mercado de dispositivos de visão noturna continuará a se expandir por todas as rotas, mas os perfis de margem diferirão acentuadamente entre as vendas online unitizadas e os contratos de defesa ricos em serviços.
Análise Geográfica
Mercado de Dispositivos de Visão Noturna na América do Norte
A América do Norte respondeu por 39,74% da participação no mercado de dispositivos de visão noturna em 2025, ancorada pela aquisição de 377 milhões de USD do Departamento de Defesa dos Estados Unidos no ano fiscal de 2025 e pela dotação orçamentária de 211 milhões de USD para o ano fiscal de 2026, recursos canalizados principalmente para óculos com capacidade de fusão de imagens. O Canadá acrescentou um pedido de 48 milhões de CAD (35 milhões de USD) em miras térmicas para o seu programa de fuzil C20, enquanto o México aumentou o seu orçamento de 2025 para óptica noturna em 22% para reforçar as patrulhas de combate ao narcotráfico ao longo da fronteira norte. A região beneficia de fábricas verticalmente integradas concentradas num raio de 500 km de Boston e Orlando, o que reduz os prazos de entrega e permite reparações rápidas em depósito, mantendo os ciclos de substituição num ritmo estável de quatro a seis anos.
Mercado de Dispositivos de Visão Noturna na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com projeção de expansão a um CAGR de 8,53% até 2031, impulsionada pela compra indiana de INR 659,47 crore (79 milhões de USD) em outubro de 2025 para 30.000 miras de armas e pelo orçamento de JPY 277,3 bilhões do Japão para capacidades não tripuladas, que elevam os gastos regionais. A Coreia do Sul implantou torres térmicas habilitadas por inteligência artificial que reduziram os falsos alarmes na Zona Desmilitarizada em 35%, e a Austrália realizou um pedido de 120 milhões de AUD (78 milhões de USD) para cargas úteis de veículos de combate Boxer, sinalizando que as missões terrestres, marítimas e de fronteira exigem óptica modernizada. A cota de exportação chinesa de 2025 sobre o antimoneto de índio reduziu o fornecimento global em 12%, obrigando os fabricantes de detectores a qualificar alternativas de telureto de mercúrio-cádmio, o que pode prolongar os prazos de entrega na Ásia-Pacífico, mas não deverá comprometer o crescimento geral de unidades.
Mercado de Dispositivos de Visão Noturna na EMEA e na América do Sul
Europa, Oriente Médio, África e América do Sul representam, em conjunto, um conjunto de oportunidades cada vez mais diversificado que mantém o mercado global de dispositivos de visão noturna em trajetória ascendente. A Europa registou o maior pedido individual do período quando a Organização para a Cooperação Conjunta em Armamento encomendou 178.000 óculos para a Alemanha e a Bélgica em dezembro de 2025, um programa que consolida especificações comuns de intensificadores de imagem e impulsiona preços de escala. Os Emirados Árabes Unidos assinaram um contrato-quadro de oito anos no valor de 2,3 bilhões de USD com a Elbit Systems para a modernização de frotas blindadas, e a Arábia Saudita acrescentou um contrato de vigilância móvel no valor de 7,8 milhões de USD, destacando como as agendas de modernização do Golfo favorecem sensores de fusão. O fundo brasileiro de 64 milhões de USD para vigilância da floresta amazônica e o programa argentino de 6 milhões de USD para monóculos de fronteira demonstram que a fiscalização ambiental e o controlo do narcotráfico podem sustentar a procura latino-americana, mesmo sob restrições fiscais. Em conjunto, os pedidos entre regiões diversificam as receitas dos fornecedores e reduzem a dependência excessiva de qualquer orçamento de defesa isolado.

Panorama regulatório
Os dispositivos de visão noturna usados em missões militares e de segurança pública sensíveis estão sujeitos a estruturas de exportação e transferência rigidamente controladas que afetam a disponibilidade dos produtos e os prazos de entrega transfronteiriça. Nos Estados Unidos, muitas configurações de intensificação de imagem e de visão noturna avançada se enquadram na U.S. Munitions List (USML) Categoria XII(c), exigindo análise de exportação caso a caso, enquanto a Defense Technology Security Administration (DTSA) rege a política de transferência do DoD por meio de diretrizes como o Night Vision Export Policy Implementation Guidance (NVEPIG) e memorandos de política relacionados do Security Assistance Management Manual (SAMM).
Controles paralelos de uso duplo também moldam os embarques comerciais de dispositivos térmicos e as escolhas de projeto. Câmeras e núcleos térmicos que permanecem fora do ITAR ainda podem ser controlados sob as Export Administration Regulations (EAR), alinhadas aos limites do Wassenaar Arrangement, onde unidades com taxas de quadros mais baixas, como 9 Hz e inferiores, são frequentemente usadas para permanecer em categorias menos restritivas. Em paralelo, a atualização de 2024 do Wassenaar, que restringe núcleos térmicos de alto desempenho, incluindo NETD abaixo de 50 mK, reforça a segmentação de SKUs orientada à conformidade e empurra parte da demanda para a produção local em mercados onde os atrasos de licenciamento são um obstáculo.
Análise da cadeia de valor
A cadeia de valor abrange desde materiais críticos e ópticas até a fabricação de detectores e tubos, integração de módulos, montagem no nível da plataforma e suporte ao ciclo de vida. As entradas upstream incluem germânio e outros materiais ópticos infravermelhos, além de substratos de detectores e eletrônicos III-V. A fabricação midstream se concentra em tubos intensificadores de imagem, incluindo formatos compactos de 16 mm, núcleos térmicos (refrigerados e não refrigerados), microdisplays e placas de processamento de fusão. Downstream, fabricantes principais e fornecedores especializados de optrônica montam óculos, monóculos, miras de fuzil e cargas de câmera, encaminhando o produto por meio de contratos diretos de defesa, integradores de segurança e, cada vez mais, comércio eletrônico para SKUs não restritos, com reparo em depósito, calibração e peças de reposição formando um componente relevante de pós-venda.
Contratos de defesa recentes, grandes e de vários anos, estão reservando capacidade de produção e influenciando a alocação de componentes em toda a cadeia. O esforço BiNOD do Exército dos EUA concedeu trabalho importante de desenvolvimento, produção e teste à L3Harris, Elbit Systems of America e Photonis Defense, enquanto a Europa ancora a demanda por tubos por meio do programa de óculos Alemanha-Bélgica apoiado pela OCCAR, fornecido pela Theon e Exosens. Os riscos de fornecimento permanecem concentrados em materiais ópticos especiais e componentes controlados por exportação, estendendo os prazos de entrega de algumas ópticas e impulsionando o duplo fornecimento e a criação de capacidade doméstica, enquanto estruturas IDIQ de longo horizonte ajudam a garantir a produção industrial, mas limitam a disponibilidade imediata para canais comerciais de produtos prontos.
Cenário Competitivo
Cinco grandes empresas verticalmente integradas — Teledyne FLIR, L3Harris Technologies, Elbit Systems, BAE Systems e Thales — capturaram coletivamente cerca de 48% da receita de 2025, conferindo ao setor um perfil moderadamente concentrado. A L3Harris consolidou sua posição com uma parcela de USD 263 milhões em janeiro de 2025 para 13.672 conjuntos de cabeça ENVG-B, enquanto a Elbit reivindicou um contrato guarda-chuva de USD 2,3 bilhões nos Emirados Árabes Unidos que garante um fluxo plurianual de hardware e sustentação. A Teledyne FLIR se diferencia por meio de fábricas de detectores próprias e 14 patentes de inteligência artificial registradas em 2025, que reduzem os falsos alarmes em 42% em testes de vigilância urbana.
Concorrentes de médio porte, como Nivisys, Tactical Night Vision Company e AGM Global Vision, concentram-se em termais de encaixe modulares e monoculares abaixo de USD 1.500, usando distribuição rápida por comércio eletrônico para alcançar caçadores e equipes de segurança privada. Fornecedores chineses como a Guide Infrared subcotam os preços ocidentais em até 40%, obrigando os titulares a agrupar garantias estendidas, treinamento e atualizações de software para defender as margens. A participação de 34% da DJI em drones empresariais cria um mercado adjacente de cargas úteis onde núcleos térmicos leves com preços abaixo de USD 1.000 competem intensamente por pedidos de volume.
A fragmentação do controle de exportações está ampliando o campo de fornecedores à medida que a Índia, a Turquia e a Coreia do Sul escalam linhas de ópticas domésticas que contornam as barreiras de licenciamento do ITAR, reduzindo a fatia de receita das cinco principais empresas em aproximadamente três pontos percentuais entre 2023 e 2025. A BAE Systems ancora a fidelização de clientes integrando seu visor Q-Warrior nos rádios táticos Morpheus do Reino Unido, enquanto a Thales lidera um consórcio do Fundo Europeu de Defesa para definir padrões comuns de sensores, uma medida que poderia reduzir os custos por unidade quando o volume aumentar. Startups como a SatVu agora fornecem imagens térmicas de satélite com resolução de 3,5 m a USD 200 por quilômetro quadrado, abrindo um nível de monitoramento de cima para baixo que amplia o mapa competitivo além dos dispositivos terrestres. No geral, a rivalidade está mudando do hardware puro para análise de dados e controle de ecossistemas, mantendo a concorrência baseada em preços intensa, mas ainda permitindo propostas de valor diferenciadas em torno da integração de software e suporte ao ciclo de vida.
Líderes do Setor de Dispositivos de Visão Noturna
Teledyne FLIR LLC
L3Harris Technologies Inc.
Elbit Systems Ltd.
BAE Systems plc
Thales Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Dispositivos de Visão Noturna
- Teledyne FLIR LLC
- L3Harris Technologies Inc.
- Elbit Systems Ltd.
- BAE Systems plc
- Thales Group
- Raytheon Technologies Corp.
- Bushnell Holdings Inc.
- Exosens SAS
- Panasonic Holdings Corp.
- Excelitas Technologies Corp.
- EOTECH LLC
- Opgal Optronic Industries Ltd.
- QinetiQ Group plc
- Photonis France SAS
- Theon Sensors SA
- Rheinmetall AG
- Hensoldt AG
- SATIR Europe (Ireland) Co. Ltd.
- American Technologies Network Corp.
- AGM Global Vision LLC
- Yukon Advanced Optics Worldwide
- Nivisys LLC
- Opticoelectron Group JSCo.
- Tactical Night Vision Company LLC
- Tak Technologies Pvt. Ltd.
- Safran Electronics and Defense SA
- Leonardo DRS Inc.

Oportunidades de mercado e perspectivas futuras
A aquisição padronizada de visão binocular para soldados está abrindo espaço para fornecedores capazes de entregar em escala, atendendo aos requisitos de confiabilidade e controle de configuração. O programa BiNOD do Exército dos EUA, com contratos de preço fixo firme totalizando cerca de 1,27 bilhão de dólares distribuídos entre L3Harris Technologies, Elbit Systems of America e Photonis Defense até fevereiro de 2033, indica uma mudança para arquiteturas binoculares modulares montadas em capacete, que enfatizam volume de fornecimento, simplificação logística e resiliência com múltiplos fornecedores. Esse padrão de aquisição sustenta oportunidades para fabricantes de tubos, fornecedores de materiais ópticos, fornecedores de microdisplays robustos e provedores de software capazes de se integrar aos fluxos de qualificação MILSPEC e aos pipelines de sustentação.
Os roteiros tecnológicos também estão abrindo oportunidades adjacentes em torno de atualizações de fusão e exibição digital que conectam a defesa a casos de uso de segurança pública de alto nível. Um pedido de entrega de 212 milhões de dólares do Exército dos EUA à Elbit Systems of America, em maio de 2026, para produção contínua do ENVG-B até 2028, mantém a demanda ativa por processamento de fusão de sensores, sobreposições de realidade aumentada e núcleos térmicos calibrados. Esforços industriais liderados pelo governo, incluindo o trabalho apoiado pelo IBAS para internalizar a fabricação de MicroLED (com a Kopin relatando marcos importantes de MicroLED coloridos em julho de 2026), expandem a base de fornecedores endereçável além das tradicionais fabricantes de tubos e detectores. No lado civil, municípios e operadores de infraestrutura crítica que adotam análises térmicas para monitoramento de perímetro e manutenção preditiva estão reforçando a demanda por módulos de câmera com menor SWaP e APIs de integração, particularmente onde SKUs em conformidade com controles de exportação e com desempenho reduzido podem ser escalados por meio de canais de distribuidores e online.
Desenvolvimento Recente da Indústria no Mercado de Dispositivos de Visão Noturna
- Maio de 2026: A Elbit Systems of America recebeu um pedido de entrega de 212 milhões de dólares do Exército dos EUA para a produção contínua dos sistemas Enhanced Night Vision Goggle-Binocular (ENVG-B), com entregas até 2028. O pedido sustenta a demanda por volume de arquiteturas fundidas de imagem térmica e intensificada, reforçando a base instalada que impulsiona a receita de peças de reposição, calibração e suporte de software.
- Abril de 2026: A L3Harris Technologies foi selecionada pelo Exército dos EUA para apoiar um esforço de sistema de visão noturna de próxima geração sob um contrato de sete anos. O contrato garante um programa de produção de longa duração e coordena a capacidade entre tubos, ópticas, microdisplays e eletrônicos robustos para se alinhar aos cronogramas do programa e aos requisitos de qualificação.
- Dezembro de 2025: A Hensoldt e a Theon Sensors venceram um contrato para 178.000 óculos destinados à Alemanha e à Bélgica. O grande pedido europeu fortalece as cadeias de fornecimento regionais de tubos intensificadores de imagem e conjuntos binoculares, aumentando os incentivos para padrões comuns e fabricação em escala nos programas de aquisição de países aliados.


Mercado de Dispositivos de Visão Noturna Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de dispositivos de visão noturna abrange equipamentos que auxiliam os usuários a ver ou detectar em condições de baixa luminosidade, amplificando a luz disponível ou captando calor. A receita é monitorada a partir da venda desses dispositivos para usos de defesa, segurança, comercial e consumidor.
Exclusões de escopo: Exclui receitas exclusivamente de serviços, como instalação, treinamento e contratos de manutenção faturados separadamente das vendas de dispositivos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Câmeras
- Óculos
- Monoculares e Binóculos
- Miras de Rifle
- Outros Tipos de Dispositivos
- Por Tecnologia
- Imagem Térmica
- Intensificador de Imagem
- Iluminação Infravermelha
- Fusão Multiespectral
- Outras Tecnologias
- Por Aplicação
- Militar e Defesa
- Vigilância e Segurança
- Observação e Conservação da Vida Selvagem
- Navegação e Marinha
- Outras Aplicações
- Por Usuário Final
- Governo
- Comercial
- Consumidor
- Por Canal de Vendas
- Contratos Diretos
- Distribuidores e Revendedores
- Comércio Eletrônico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e estabelecer pontos de partida confiáveis para os sinais de oferta e demanda. Foram consultados materiais públicos de aquisição e orçamento de defesa (incluindo avisos de adjudicação de contratos), estatísticas de comércio e alfândega para bens ópticos e eletro-ópticos relevantes, além de referências de segurança e conformidade que afetam a aceitação de produtos em usos civis.
Para manter as premissas fundamentadas, também foram revisadas fontes como portais de comércio governamentais e agências nacionais de estatística, comunicados públicos de organizações de defesa e segurança, e organismos de normalização que publicam orientações relacionadas à optoeletrônica. Em seguida, foram utilizados periódicos revisados por pares sobre tendências de desempenho em sensores e imagem para compreender onde as melhorias de capacidade tipicamente se refletem nas categorias de produtos. Registros de empresas, apresentações para investidores, sites de associações e publicações especializadas de renome foram utilizados para mapear categorias de dispositivos, escalonamentos de preços típicos e estrutura de canais. Um banco de dados de assinatura paga para dados financeiros de empresas e um banco de dados de patentes foram utilizados seletivamente para verificar a direção das receitas e a intensidade de inovação. Esses exemplos não são exaustivos, e fontes públicas adicionais também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar as premissas sobre o mix de dispositivos, divisões de canais e movimentação de preços que a pesquisa documental não consegue confirmar plenamente. Foram realizadas conversas com partes interessadas entre fabricantes, distribuidores, compradores focados em aquisições e integradores de sistemas, com as perspectivas trianguladas entre programas de defesa, usuários de segurança e vigilância, e demanda de consumidores ao ar livre na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 14% | APAC: 40% |
| Nível intermediário: 48% | Líderes Funcionais/de Unidade: 35% | EMEA: 37% |
| Participantes Menores: 15% | Gerentes: 51% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a direção das aquisições de defesa, os sinais de gastos em segurança pública e os fluxos comerciais são utilizados para reconstruir o pool de demanda endereçável de dispositivos por região. Esse pool de demanda é então convertido em valor utilizando uma escala de preço médio de venda que varia por categoria de dispositivo e tecnologia, seguida de ajustes para o mix de canais e ciclos de substituição.
Para manter os totais realistas, os resultados são corroborados com aproximações seletivas de baixo para cima, utilizando indicações de receita de fornecedores, verificações de preços amostradas em faixas de produtos típicas e expectativas de remessa em nível de programa coletadas durante entrevistas. Os insumos mais relevantes incluem o ritmo de modernização da defesa, a adoção por forças de segurança e vigilância de fronteiras, a sazonalidade do uso ao ar livre e de vida selvagem, as mudanças no mix tecnológico entre unidades de intensificação de imagem e imagem térmica, e a progressão do preço unitário à medida que recursos de maior desempenho penetram nos produtos de médio alcance. Quando o consolidado de fornecedores está incompleto devido a lacunas de receita privada, utiliza-se escalonamento baseado em proporções vinculado a sinais de demanda regional e cobertura de canais, e o número ajustado só é aceito após se adequar a indicadores mais amplos.
Para as previsões, a análise de cenários é aplicada em torno do timing de aquisições e da adoção comercial, com cenários ancorados nas perspectivas de especialistas sobre como orçamentos, ciclos de substituição e mix tecnológico irão evoluir. Cada cenário é traduzido em volumes anuais e preços médios de venda, depois consolidado em um único caminho de previsão que melhor corresponde ao conjunto mais consistente de insumos das entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações para que os números finais estejam alinhados com os sinais reais do mercado. Os resultados do modelo são comparados com indicadores independentes, como anúncios de aquisições, tendências de importação e mudanças visíveis nos preços de dispositivos, e os valores discrepantes que não correspondem aos padrões esperados por região ou uso final são investigados. Quando surgem grandes variações, as premissas são revisadas e, quando necessário, os respondentes são recontactados para confirmar o que mudou e por quê.
Antes da aprovação final, o modelo passa por uma revisão analítica passo a passo que verifica a consistência aritmética, a lógica ano a ano e o alinhamento entre volume e movimentação de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes adjudicações de programas, mudanças regulatórias ou restrições repentinas de fornecimento. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, em vez de uma versão anterior do mesmo modelo.
Tamanho do Mercado de Dispositivos de Visão Noturna da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos de visão noturna frequentemente não coincidem porque as linhas de escopo e o tratamento de preços diferem entre as fontes. As maiores variações geralmente decorrem do que é contabilizado como venda de dispositivo versus um sistema adjacente, de como a demanda de defesa é cronometrada em torno dos anos de programa e de se o preço do canal é convertido de forma consistente em uma visão única em USD.
Os módulos complementares de fusão multiespectral podem ser agrupados em totais maiores de sistemas eletro-ópticos, mas ficam fora do escopo de dispositivos de visão noturna da Mordor Intelligence quando são precificados e vendidos como parte de conjuntos de sensores de plataformas mais amplas, e não como receita de dispositivo discreto. As diferenças também surgem quando uma estimativa pressupõe uma queda mais rápida do preço médio de venda por comoditização, enquanto outra mantém os preços estáveis mesmo com a mudança do mix em direção à imagem térmica, o que altera rapidamente o resultado em valor. Por fim, a periodicidade de atualização é relevante porque uma nova onda de aquisições anunciada ou uma adjudicação adiada pode alterar o tamanho do ano de curto prazo, mesmo que a tendência de longo prazo permaneça semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,07 bilhões de USD (2026) | |
| Global Consultancy A | 11,08 bilhões de USD (2026) | Utiliza um escopo mais amplo liderado pela defesa, que pode combinar o valor do conjunto EO/IR em nível de plataforma com o total de dispositivos, e aplica uma premissa de aceleração de programa de curto prazo mais agressiva para 2026. |
| Industry Publisher B | 10,19 bilhões de USD (2025) | Ancora-se em um ano-base diferente e utiliza um conjunto mais amplo de aplicações civis, e seu caminho de preços é menos explícito sobre as margens de canal e o mix tecnológico, o que pode alterar o valor em USD quando convertido entre regiões. |
A comparação mostra que a dispersão é explicada principalmente pelas inclusões de escopo e pela forma como o timing das aquisições e a movimentação do preço médio de venda são tratados. Quando a definição de dispositivo é mantida consistente e os volumes e preços são reconciliados com sinais visíveis como orçamentos, fluxos comerciais e verificações de canais, o tamanho de mercado resultante torna-se mais fácil de rastrear e reproduzir ano após ano para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de dispositivos de visão noturna até 2031?
Está previsto para atingir USD 14,43 bilhões até 2031, expandindo-se a um CAGR de 7,46% a partir de 2026.
Qual tipo de dispositivo está crescendo mais rapidamente?
As câmeras integradas em drones comerciais e sensores de perímetro estão projetadas para crescer a um CAGR de 8,41% até 2031.
Por que os óculos com sensor fundido são preferidos em relação aos monoculares legados?
Os conjuntos de cabeça de fusão sobrepõem imagens térmicas e visíveis, reduzindo o tempo de aquisição de alvos em cerca de 40% e diminuindo a carga cognitiva dos operadores.
Como os regulamentos de controle de exportações afetam as vendas internacionais?
O licenciamento do ITAR e do Wassenaar pode adicionar até 12 semanas à entrega e excluir determinados países, motivando a produção nacional na Índia, na Turquia e na Coreia do Sul.
O que está impulsionando a adoção comercial fora da defesa?
A queda nos preços dos detectores e as iniciativas de vigilância de cidades inteligentes estão elevando o CAGR comercial para 7,96% entre 2026 e 2031.
Qual região registrará o maior crescimento?
A Ásia-Pacífico está projetada para registrar o CAGR regional mais forte de 8,53% até 2031, liderada pela Índia, pelo Japão e pela Coreia do Sul.
Página atualizada pela última vez em:



