
Tamanho e Participação do Mercado de Iluminação Ambiente
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
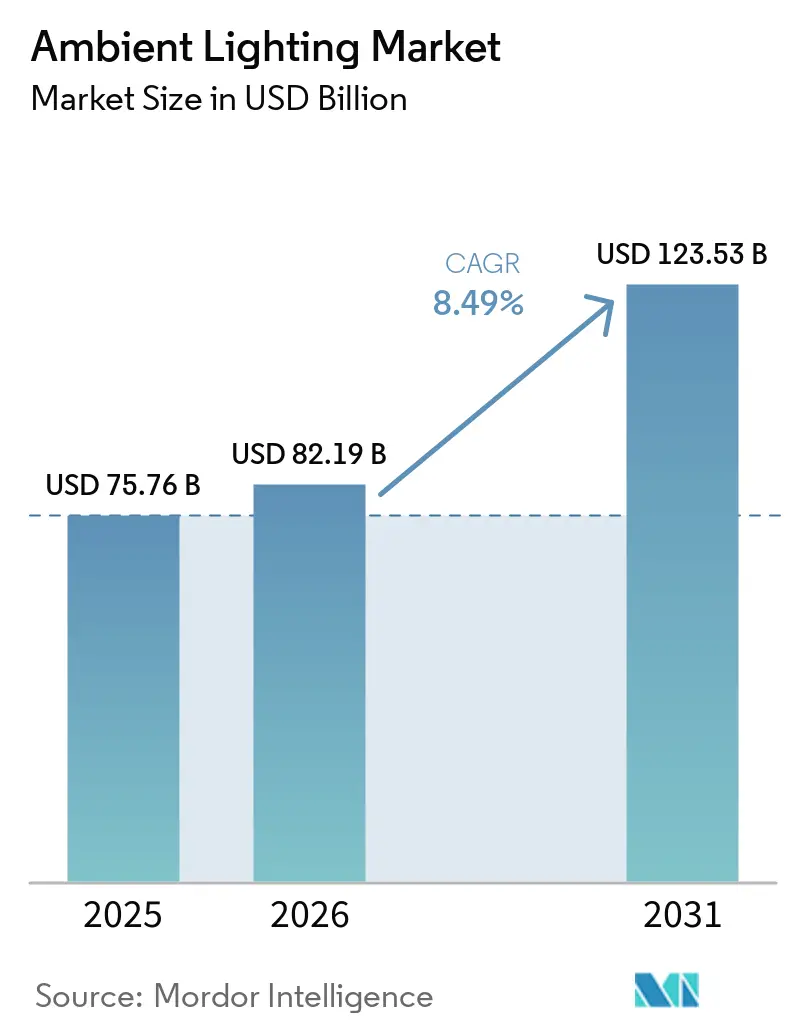
| Tamanho do Mercado (2026) | 82.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 123.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
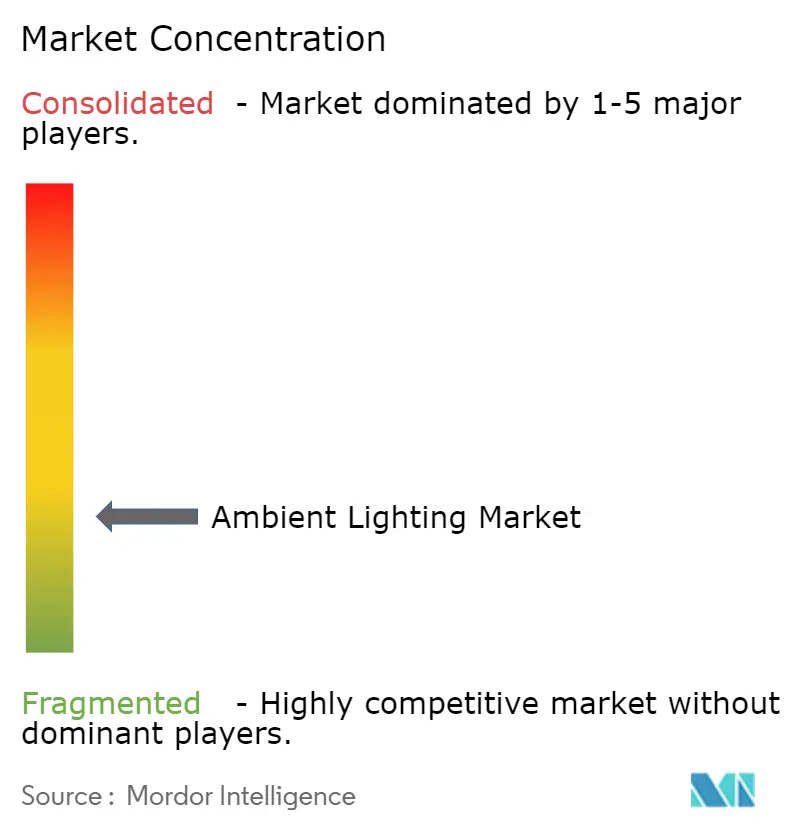
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iluminação Ambiente por Mordor Intelligence
Espera-se que o tamanho do mercado de iluminação ambiente cresça de USD 75,76 bilhões em 2025 para USD 82,19 bilhões em 2026 e está previsto para atingir USD 123,53 bilhões até 2031, a um CAGR de 8,49% no período 2026-2031. O crescimento está ancorado em mandatos globais de eficiência, rápida penetração de LED e o apelo crescente de sistemas conectados que integram a iluminação a plataformas mais amplas de edifícios inteligentes. Produtos baseados em LED já respondem por 90% do total de vendas de iluminação, remodelando as cadeias de valor em direção a software, sensores e serviços. A Ásia-Pacífico detém quase metade da receita mundial e continua a se expandir em ritmo de dois dígitos, impulsionada por programas de urbanização e implantações de cidades inteligentes financiadas pelo Estado. O mix de produtos está mudando: lâmpadas e luminárias ainda dominam, mas os controles são agora o motor estratégico de crescimento, à medida que os usuários finais buscam economia de energia, dados e funções centradas no ser humano que aumentam a produtividade.
Principais Conclusões do Relatório
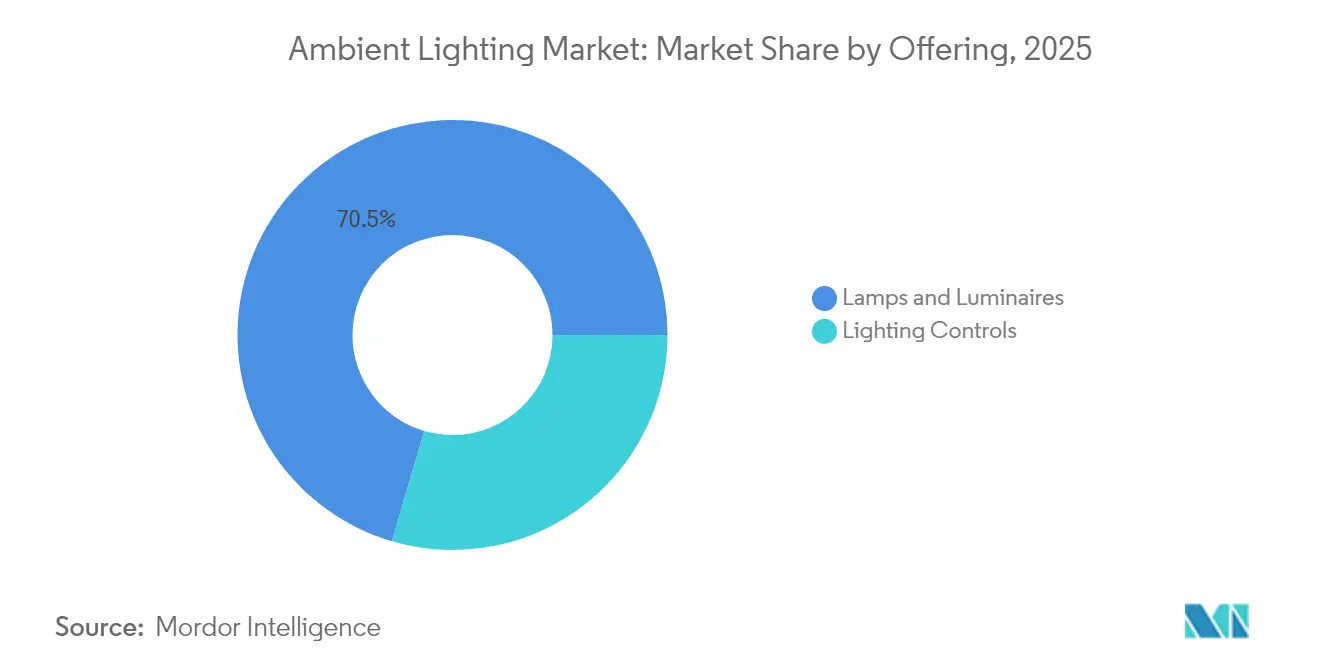
- Por categoria de produto, lâmpadas e luminárias lideraram com 70,45% de participação na receita em 2025; os controles de iluminação devem se expandir a um CAGR de 9,02% até 2031.
- Por fase de instalação, retrofit e renovação representaram 62,35% da participação do mercado de iluminação ambiente em 2025, enquanto os projetos de nova construção devem crescer a um CAGR de 8,74% até 2031.
- Por tipo, as luminárias de superfície detiveram 27,55% da receita em 2025; as faixas de luz têm previsão de crescimento mais rápido, a um CAGR de 11,04%.
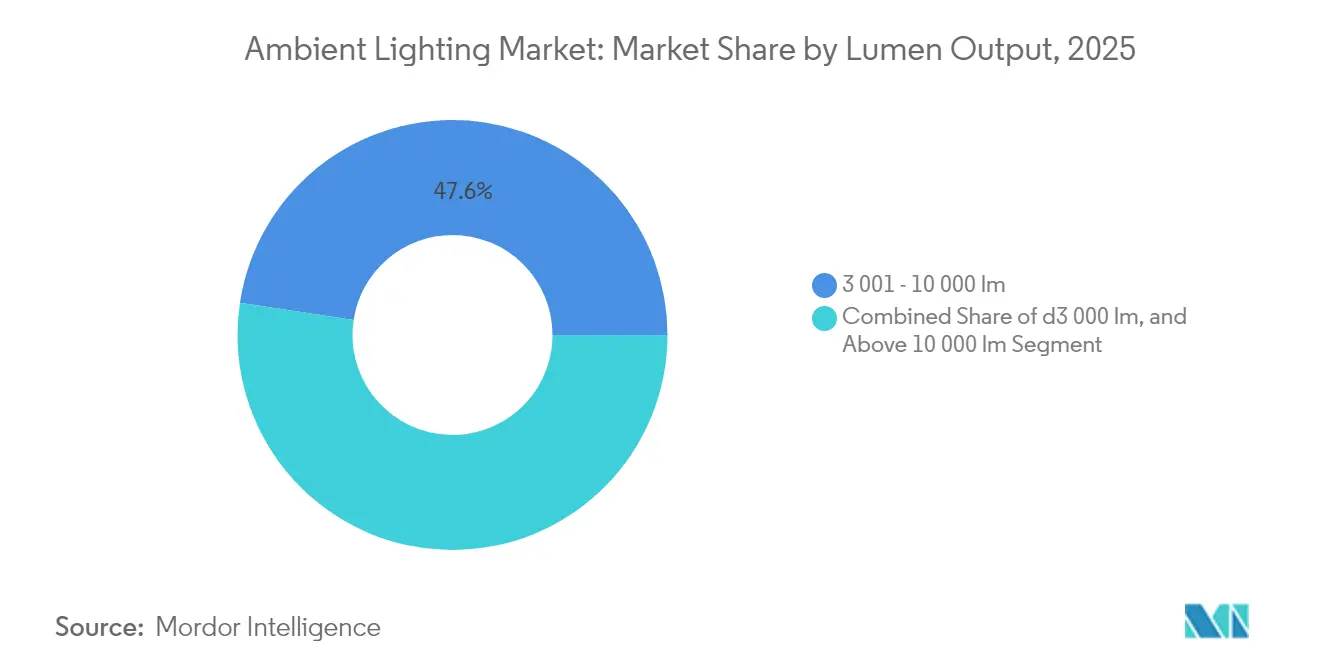
- Por saída de lúmens, a faixa comercial de 3.001-10.000 lm representou 47,60% do tamanho do mercado de iluminação ambiente em 2025; a classe acima de 10.000 lm registrará um CAGR de 9,98% entre 2026-2031.
- Por conectividade, os sistemas com fio retiveram 71,30% da receita de 2025; as plataformas sem fio registrarão um CAGR de 12,90% até 2031.
- Por usuário final, as aplicações residenciais capturaram 33,55% da receita de 2025; os interiores automotivos crescerão a um CAGR de 10,74% até 2031.
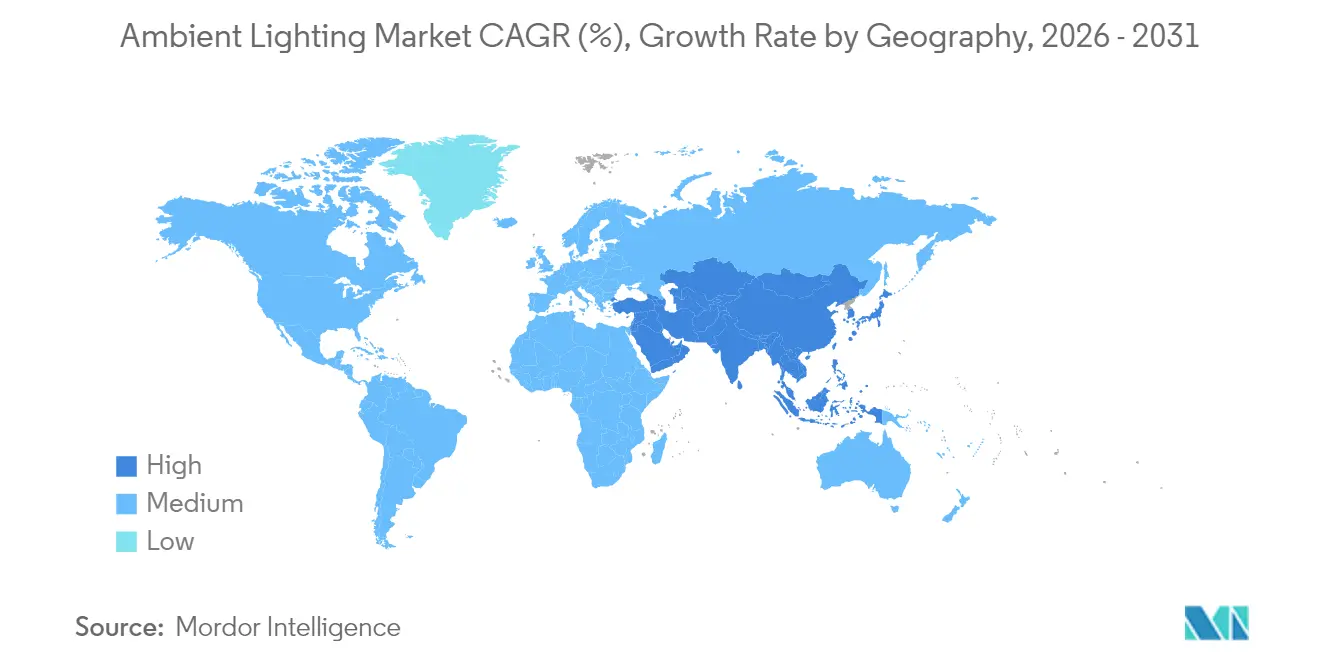
- Por geografia, a Ásia-Pacífico deteve 45,65% da receita em 2025 e se expandirá a um CAGR de 12,35%, o mais rápido globalmente.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Retrofit de LED Acelerando Atualizações Comerciais na UE e na Austrália | +1.8% | Europa, Austrália | Médio prazo (2-4 anos) |
| Investimentos em Cidades Inteligentes Impulsionando Retrofits de Iluminação Pública Conectada na Ásia | +1.5% | Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Pacotes de Iluminação Ambiente Acionados por OEM em Automóveis de Segmento Médio (Ásia e Europa) | +1.3% | Ásia-Pacífico, Europa | Longo prazo (≥ 4 anos) |
| Padrões WELL e LEED v4 Impulsionando a Iluminação Centrada no Ser Humano em Escritórios dos Estados Unidos | +1.2% | América do Norte, com adoção na Europa | Longo prazo (≥ 4 anos) |
| Ciclos de Reposicionamento de Marca na Hotelaria Aumentando Orçamentos Estéticos de Iluminação Ambiente (Países do Conselho de Cooperação do Golfo) | +0.9% | Oriente Médio, com expansão para redes hoteleiras globais | Médio prazo (2-4 anos) |
| Rápida Expansão de Armazéns de Comércio Eletrônico Necessitando de Luminárias de Baixo Brilho | +0.8% | Global, com concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de retrofit de LED acelerando atualizações comerciais na UE e na Austrália
Estruturas regulatórias rigorosas, como a Diretiva de Ecodesign da União Europeia e o Código Nacional de Construção da Austrália, estão forçando a eliminação gradual de lâmpadas convencionais. A conformidade, e não o retorno do investimento, é agora o ponto de inflexão, levando os proprietários de edifícios a adotar luminárias LED que atendam aos limites mínimos de eficácia. Somente o segmento comercial deve saltar de USD 17,07 bilhões em 2024 para USD 27,38 bilhões até 2030, à medida que as atualizações obrigatórias convergem com a crescente demanda por controles conectados. Os fornecedores estão respondendo com lâmpadas de encaixe rápido, tubos sem driver e kits de retrofit programados em campo que minimizam o tempo de inatividade e os custos de mão de obra.[1]Eric Rondolat, "Relatório Anual 2024," Signify, signify.com
Investimentos em cidades inteligentes impulsionando retrofits de iluminação pública conectada na Ásia
As missões nacionais de cidades inteligentes na China, Índia e Japão colocam a iluminação pública adaptativa no núcleo da infraestrutura digital. Os municípios estão substituindo as luminárias convencionais de sódio de alta pressão por LEDs em rede que podem hospedar pequenas células 5G, sensores de qualidade do ar e câmeras de tráfego. Protocolos sem fio como Zigbee e BLE Mesh oferecem escalabilidade sem a necessidade de abrir valas para novos cabos, um fator decisivo em centros urbanos densos. Os especialistas em hardware que fornecem nós com API aberta estão bem posicionados à medida que as cidades integram a iluminação a serviços mais amplos de IoT.[2]LTECH Corporate News, "Li Fangfang da LTECH: Tendências de Integração em 2025," LTECH, ltech.cn
Pacotes de iluminação ambiente acionados por OEM em automóveis de segmento médio
As montadoras costumavam reservar a iluminação interna multicolorida para modelos de luxo; hoje, BMW, Toyota e Hyundai oferecem ambientação personalizável em veículos populares. Os LEDs internos agora sincronizam com os modos de condução, sinais do sistema de infoentretenimento e alertas de sistemas avançados de assistência ao condutor, aprimorando tanto a segurança quanto o apelo da marca. No mercado de iluminação ambiente automotiva, fileiras de LEDs semelhantes a displays funcionam como informadores silenciosos; um anel de luz pode mudar de verde para vermelho quando as câmeras de monitoramento do motorista detectam distração, reduzindo a carga cognitiva em comparação com sinais sonoros de alerta. Os fornecedores de primeiro nível estão correndo para miniaturizar a óptica e adicionar controles digitais que suportem os ciclos de temperatura e vibração automotivos, ao mesmo tempo em que atendem aos novos requisitos de garantia.[3]Grupo de Produtos ams-OSRAM, "Automotivo e Mobilidade – Iluminação Ambiente," ams-osram.com
Padrões WELL e LEED v4 impulsionando a iluminação centrada no ser humano em escritórios dos EUA
As equipes de imóveis corporativos buscam créditos WELL e LEED que recompensam a iluminação favorável ao ritmo circadiano. Luminárias de branco ajustável que seguem os ciclos naturais da luz do dia demonstraram ganhos de 6% na produtividade dos trabalhadores e 15% na produção criativa. A demanda está se expandindo para a onda de renovação de torres de escritórios mais antigas, onde o bem-estar dos ocupantes agora se equipara às métricas de energia nas decisões de planejamento de capital.[4]Alcon Lighting Editorial Team, "Tendências de Design de Iluminação Comercial 2025 Vão Além do Básico," Alcon Lighting, alconlighting.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falhas de Alta Corrente de Entrada em Implantações de Faixas de LED em Grande Escala | -1.1% | Global, particularmente em aplicações comerciais e industriais | Curto prazo (≤ 2 anos) |
| Protocolos Sem Fio Fragmentados Elevando o Custo de Integração do Sistema de Controle | -0.9% | Global, com maior impacto em aplicações de retrofit | Médio prazo (2-4 anos) |
| Redução de Escritórios Pós-COVID Diminuindo os Pipelines de Retrofit (América do Norte e Europa) | -0.7% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Cadeia de Suprimentos de Terras Raras Restrita Inflacionando Preços de Fósforo e Drivers | -0.6% | Global, com maior impacto em segmentos sensíveis ao custo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Falhas de alta corrente de entrada em implantações de faixas de LED em grande escala
Sistemas de faixas com múltiplas strings podem gerar picos de corrente prejudiciais quando milhares de drivers são acionados simultaneamente, provocando desarmes de disjuntores e reclamações de garantia. Fontes de alimentação com partida suave e controladores sequenciais mitigam o risco, mas adicionam custo. As preocupações com a confiabilidade podem atrasar as implantações em centros logísticos onde a iluminação linear frequentemente se estende por centenas de metros.
Protocolos sem fio fragmentados elevando o custo de integração do sistema de controle
Zigbee, BLE Mesh, Thread e pilhas proprietárias se destacam em casos de uso específicos, mas raramente interoperam. Em projetos de retrofit, a escolha errada pode prender os proprietários em ecossistemas de fornecedores ou exigir gateways dispendiosos. Os organismos de normalização estão convergindo para as especificações DALI+ e Bluetooth LE, mas até que surja uma verdadeira solução plug-and-play, os integradores precisam orçar horas de engenharia adicionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Controles Impulsionam a Revolução da InteligênciaLâmpadas e luminárias continuam sendo a pedra angular da receita, detendo 70,45% em 2025, graças à conversão em massa de fluorescentes e halogênios para LED. As luminárias com certificação ENERGY STAR consomem 90% menos energia do que as alternativas incandescentes e duram 15 vezes mais, reduzindo os orçamentos de manutenção e as pegadas de carbono. A atividade de substituição em escritórios, residências e armazéns mantém a demanda estável, mesmo com a queda dos preços unitários.
Os controles de iluminação são o acelerador do mercado, com previsão de crescimento anual de 9,02%. Gateways DALI abertos, redes Bluetooth LE e painéis em nuvem incorporam insights de dados que vão além do gerenciamento de energia. A Signify relata que sistemas e serviços conectados representaram 30% das vendas da empresa em 2024, confirmando o crescente apetite dos clientes por propostas centradas em software. O tamanho do mercado de iluminação ambiente para controles conectados deve se ampliar à medida que os códigos de construção exigem sensoriamento de ocupação e aproveitamento da luz natural.


Por Fase de Instalação:
Domínio do Retrofit Impulsiona o MercadoOs projetos de retrofit e renovação geraram 62,35% da receita de 2025, à medida que os proprietários atualizaram vastos estoques de luminárias desatualizadas. O mercado de remodelação residencial dos Estados Unidos superou USD 600 bilhões em 2022, com 34% dos gastos direcionados a atualizações relacionadas à energia que incluem iluminação. As metas de carbono municipais, como a Lei Local 97 de Nova York, ampliam a urgência, impondo multas a partir de 2025 por violações de ineficiência. As orientações da Administração Geral de Serviços dos EUA listam tubos LED, kits de retrofit ou substituições completas de luminárias como vias aprovadas, alimentando um profundo funil de substituição.
A nova construção representa uma base menor, mas superará os retrofits a um CAGR de 8,74%. Os arquitetos agora programam a iluminação no início dos fluxos de trabalho de projeto para capturar créditos WELL e LEED, integrar sensores e agilizar o comissionamento. Os campi comerciais inteligentes especificam luminárias prontas para rede como padrão, impulsionando a penetração do mercado de iluminação ambiente em torres de uso misto, centros de dados e instalações de saúde. Os ganhos de tamanho do mercado de iluminação ambiente em novas construções também são apoiados por economias de escala que permitem contratos combinados de hardware e software.
Por Tipo:
Faixas de Luz Lideram a Onda de InovaçãoAs luminárias de superfície retiveram uma participação de 27,55% em 2025, valorizadas pela instalação direta em escritórios, salas de aula e corredores. Barras lineares suspensas e luminárias embutidas complementam a categoria, oferecendo aos designers opções para controle de ofuscamento e conforto visual.
As faixas de LED, no entanto, crescerão mais rapidamente, a um CAGR de 11,04%, à medida que os arquitetos especificam "linhas de luz" contínuas que mesclam funções de tarefa e destaque. A iluminação de prateleiras em varejo, acentos em sancas em hotéis e zonas de tarefa sob armários em cozinhas exemplificam sua flexibilidade. No entanto, as falhas de alta corrente de entrada são uma preocupação significativa. Os fornecedores que entregam drivers de partida suave e caminhos térmicos robustos em PCB podem capturar ganhos desproporcionais neste segmento do mercado de iluminação ambiente.
Por Saída de Lúmens:
Faixa Comercial Domina as AplicaçõesA classe de 3.001-10.000 lm capturou 47,60% da receita em 2025, pois a maioria dos escritórios, supermercados e instalações de ensino opera dentro desta faixa de brilho. Projetos-piloto de iluminação centrada no ser humano em espaços de planta aberta mostram ganhos tangíveis de produtividade, incentivando implantações corporativas. Sensores de luz natural e análises de ocupação podem reduzir a energia de iluminação em 25-80%, preservando o conforto.
As luminárias de alta luminosidade (acima de 10.000 lm) registrarão a expansão mais rápida, a um CAGR de 9,98%, à medida que armazéns de comércio eletrônico, centros de distribuição e rodovias de cidades inteligentes demandam iluminação poderosa, porém sem ofuscamento. O lançamento em 2024 pela Signify das luminárias de rua UltraEfficient ressalta a inovação voltada para reduzir pela metade o consumo de energia em relação aos designs anteriores de LED. A demanda residencial (≤3.000 lm) permanece estável, impulsionada por lâmpadas inteligentes controladas por voz e downlights com ajuste de tonalidade.
Por Conectividade:
Revolução Sem Fio AceleraAs redes com fio, como DALI e KNX, ainda dominam com 71,30% da receita em 2025, devido à sua robusta confiabilidade em locais de missão crítica. Os drivers DALI-2 e D4i agora expõem relatórios de energia que os gerentes de instalações alimentam em painéis de edifícios para rastreamento de carbono.
Os links sem fio são a história de crescimento, com previsão de registrar um CAGR de 12,90%. O Bluetooth Mesh permite mensagens de muitos para muitos, tornando-o adequado para apartamentos com múltiplos inquilinos e pisos de fábrica. Pesquisas em Sensores confirmam sua escalabilidade quando os designers mitigam interferências com planejamento de canais. O sem fio também triunfa em retrofits onde rasgar paredes para novos cabos de controle é inviável. O mercado de iluminação ambiente se beneficia de arquiteturas híbridas que combinam espinhas dorsais com fio com nós de borda sem fio, oferecendo aos proprietários flexibilidade à prova de futuro.
Por Usuário Final:
Aplicações Automotivas AceleramOs interiores automotivos formam o nicho de usuário final de crescimento mais rápido, com um CAGR de 10,74%. Os modelos de luxo e ultraluxo permanecem, no entanto, a vanguarda da inovação, registrando um CAGR de 10,02% que molda as expectativas dos consumidores para o mercado de iluminação ambiente para interiores automotivos de forma mais ampla. Os LEDs de cabine agora pulsam com alertas de assistência ao condutor, transitam para tons quentes para relaxamento e acompanham as batidas do sistema de infoentretenimento, transformando a luz em uma superfície de identidade de marca. Os fornecedores de primeiro nível fornecem guias de luz finos e controladores RGB que suportam as temperaturas extremas do ambiente automotivo. A estreia da Signify em 2025 de uma fita de LED para veículos elétricos da Xiaomi ilustra como os grandes fabricantes tradicionais de iluminação estão conquistando posições no setor de mobilidade.
Os espaços residenciais continuam sendo a maior fatia, com 33,55%, impulsionados pela adoção de casas inteligentes e pela conscientização sobre bem-estar. Lâmpadas de branco ajustável alinhadas aos ritmos circadianos e cenas ativadas por voz elevam a demanda dos consumidores. As redes de hotelaria do Conselho de Cooperação do Golfo direcionam orçamentos de renovação para ambientes imersivos que moldam a percepção dos hóspedes. Os estabelecimentos de varejo utilizam luzes de destaque direcionais que valorizam o apelo dos produtos e aumentam o tempo de permanência. Em todos os segmentos, o mercado de iluminação ambiente migra da iluminação pura para o valor experiencial.
Análise Geográfica
Mercado de Iluminação Ambiente da APAC
A Ásia-Pacífico controla 45,65% da receita de 2025 e crescerá a um CAGR de 12,35% até 2031, impulsionada por subsídios estatais para iluminação eficiente, expansiva construção residencial e liderança global na produção de componentes LED. A China lidera tanto o poderio manufatureiro quanto os grandes projetos-piloto de cidades inteligentes que sustentam a demanda por iluminação pública conectada. A missão das 100 cidades da Índia e a visão da Sociedade 5.0 do Japão reforçam o pipeline regional para controles, sensores e integração de plataformas.
Mercado de Iluminação Ambiente da América do Norte
A América do Norte é um mercado maduro, mas orientado pela inovação. Os dados de 2024 da Signify mostram que os Estados Unidos contribuíram com 2,20 bilhões de USD, aproximadamente um terço de suas vendas globais. As reformas residenciais permanecem robustas, embora a redução de escritórios após a COVID desacelere alguns cronogramas de retrofit. A adoção dos padrões WELL e LEED mantém o impulso para atualizações centradas no ser humano que justificam luminárias premium e controles avançados.
Mercado de Iluminação Ambiente da Europa
A Europa ocupa uma posição centrada no design e com forte regulamentação. A Diretiva Ecodesign obriga a transição para LED em imóveis comerciais, e a região lidera produtos de alta reprodução de cores que se alinham com sua ênfase no conforto visual. As montadoras da Alemanha e da França ampliam os pacotes de iluminação ambiente para modelos de menor custo, estimulando os fornecedores de componentes a entregar módulos RGB com custo otimizado.
Mercado de Iluminação Ambiente do Oriente Médio e África e da América do Sul
A América do Sul e o Oriente Médio e África juntos contribuem com uma parcela menor, mas registram crescimento saudável. As reformas de hospitalidade do GCC priorizam uma ambientação dramática, enquanto os programas de infraestrutura africanos canalizam recursos públicos para iluminação pública eficiente que funciona também como porta de entrada para cidades inteligentes. O mercado de iluminação ambiente ganha potencial de valorização de longo prazo à medida que os governos aplicam códigos de construção sustentável e atraem investimento estrangeiro direto.

Panorama regulatório
A demanda global por iluminação ambiente continua a ser moldada por regras de eficiência energética e padrões de segurança que afetam lâmpadas, luminárias e dispositivos de controle separados. Nos Estados Unidos, o Departamento de Energia emendou os padrões de conservação de energia para lâmpadas de uso geral em abril de 2024, com conformidade exigida a partir de 25 de julho de 2028. Isso reforça a mudança do mercado em direção a soluções LED de maior eficácia e drivers e controles compatíveis.
Em termos de segurança de produto e conformidade, a IEC 60598-1:2024 (Edição 10.0) atualizou os requisitos gerais de segurança para luminárias, incluindo a marcação de segurança fotobiológica. A ANSI/UL 1598 (5ª Edição) foi revisada em janeiro de 2024 para harmonizar os requisitos de luminárias entre Estados Unidos, Canadá e México para locais não perigosos. Em fevereiro de 2026, o DOE emitiu uma determinação final para manter inalterados os padrões de conservação de energia existentes para luminárias com lâmpadas de haleto metálico sob a norma 10 CFR 431.326, mantendo a continuidade de conformidade para categorias de luminárias industriais e de pé-direito alto, enquanto os fabricantes continuam a pesquisa e desenvolvimento em controles, sistemas conectados e plataformas LED de maior eficácia alinhadas com as estruturas de Ecodesign e rotulagem da UE.
Análise da cadeia de valor
A cadeia de valor da iluminação ambiente abrange chips e pacotes LED, ópticas e materiais térmicos, drivers e eletrônica de potência, sensores e controladores, montagem de luminárias, integração de software e plataformas, e distribuição em canais por meio de distribuidores elétricos, agentes de iluminação e contratados baseados em projetos. Com os produtos baseados em LED representando a maioria das vendas de iluminação, a diferenciação está cada vez mais migrando para etapas posteriores, como controles conectados, ferramentas de comissionamento e serviços de software que conectam a iluminação a plataformas mais amplas de edifícios inteligentes.
A padronização de componentes e os designs orientados por protocolo também estão mudando a economia de suprimento e de ciclo de vida. Na iluminação profissional, as especificações do Zhaga Consortium apoiam designs modulares e substituíveis em campo, e o Zhaga Book 26 (março de 2025) introduziu uma interface eletromecânica padronizada para módulos LED lineares encaixáveis. Isso permite manutenção plug-and-play em luminárias comerciais. Em interiores automotivos, o ecossistema depende cada vez mais de semicondutores inteligentes de drivers LED e protocolos de rede (por exemplo, controladores baseados em LIN, como o Melexis MLX81124, e plataformas de drivers para interiores, como a Infineon LITIX Interior), além de abordagens de módulos digitais como o ISELED, apoiado pela Microchip, que permite nós RGB encadeados e efeitos de cabine mais ricos, ao mesmo tempo em que direciona mais valor para eletrônica, firmware e validação de nível OEM.
Cenário Competitivo
Os grandes players globais, como Signify, ams-OSRAM e Acuity Brands, enfrentam compressão de margens em hardware, mas desbloqueiam novas receitas recorrentes em software e serviços. A Signify registrou USD 6,45 bilhões em vendas em 2024, mas apresentou um retorno total ao acionista de -38,9%, destacando a tensão da transição. Ainda assim, os gastos com P&D de 4,34% da receita ressaltam o compromisso com ferramentas de IA generativa para suporte ao cliente e desenvolvimento de produtos.
Os especialistas regionais aproveitam as vantagens de proximidade. Os fabricantes asiáticos fornecem luminárias de marca branca OEM em escala e velocidade, enquanto as empresas europeias conquistam nichos premium em portfólios arquitetônicos e centrados no ser humano. As fusões e aquisições permanecem ativas: a Acuity Brands adquiriu as linhas de horticultura Arize para buscar a agricultura em ambiente controlado, sinalizando convergência entre setores verticais.
A competição por espaços inexplorados agora se concentra na integração de sistemas que conecta iluminação com HVAC, análises de ocupação e camadas de segurança. Os fornecedores capazes de empacotar hardware, software em nuvem e serviços gerenciados garantem contratos duradouros. O mercado de iluminação ambiente, portanto, recompensa a amplitude do ecossistema em detrimento do preço unitário dos componentes, realinhando as métricas de sucesso em torno de insights de dados e experiência do usuário.
Líderes do Setor de Iluminação Ambiente
Acuity Brands Inc.
OSRAM Licht AG
Koninklijke Philips NV
Samsung Electronics Co. Ltd
Eaton Corporation Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iluminação Ambiente
- Signify N.V. (Philips Lighting)
- Acuity Brands, Inc.
- ams OSRAM AG
- Hubbell Incorporated
- Eaton Corporation plc (Cooper Lighting)
- Cree Lighting (Savant Systems)
- Zumtobel Group
- GE Lighting, a Savant company
- Panasonic Life Solutions
- Wipro Lighting
- Samsung Electronics (LED Division)
- LG Innotek
- Bridgelux, Inc.
- Helvar Oy
- Dialight plc
- Fagerhult Group
- Legrand S.A.
- Lutron Electronics
- SPI Lighting
- Amerlux, LLC

Oportunidades de mercado e perspectivas futuras
As reformas lideradas por controles permanecem um espaço em branco importante, pois retrofit e renovação representam 62,35% da receita de iluminação ambiente em 2025, e muitos proprietários de edifícios ainda operam frotas mistas em que a economia de energia depende de sensores, aproveitamento de luz natural e comissionamento padronizado, não apenas da troca de luminárias. A interoperabilidade e a modularidade também criam um caminho de atualização mais claro para grandes propriedades, apoiado pelo Zhaga Book 26 (março de 2025). Ele suporta módulos LED lineares encaixáveis que simplificam a manutenção e as atualizações de meia-vida em instalações profissionais, onde a manutenibilidade e a preparação para o futuro fazem cada vez mais parte das especificações.
A integração entre ecossistemas está criando bolsões adicionais de demanda em iluminação ambiente residencial e adjacente ao consumidor, onde o controle unificado entre marcas reduz o atrito na implantação. Um sinal concreto é a colaboração de junho de 2024 entre a Samsung Electronics e a Signify para integrar a iluminação ambiente LED ao ecossistema Samsung SmartThings, reforçando a mudança de produtos de iluminação autônomos para experiências ambientes conectadas a plataformas. No setor automotivo, os pacotes de iluminação ambiente da OEM continuam avançando para veículos convencionais, e os roteiros dos fornecedores estão cada vez mais alinhados com arquiteturas de veículos definidos por software, ampliando a oportunidade para módulos RGB inteligentes, drivers robustos e funções de UX validadas no interior do veículo que conectam a luz ambiente a sinais de HMI e sinalização de segurança.
Recent Industry Developments in Mercado de Iluminação Ambiente
- Maio de 2026: a ams OSRAM integrou seu LED RGB inteligente OSIRE E3731i ao SUV NIO ES9, apresentando uma implementação de iluminação ambiente interna envolvente em múltiplas camadas. A implantação destaca a crescente demanda das OEMs por iluminação de cabine de maior densidade e voltada para o design, reforçando o papel dos nós de LED inteligentes na diferenciação do interior automotivo.
- Junho de 2025: a Signify expandiu o Philips Hue com um impulso de entretenimento imersivo e um novo assistente de IA, ampliando a forma como os consumidores criam cenas ambientes vinculadas a conteúdo e rotinas. Isso aprofunda a fidelidade ao ecossistema em torno de controles conectados e software, apoiando maiores taxas de adesão para produtos de iluminação ambiente compatíveis com o Hue.
- Maio de 2024: a Samsung Electronics anunciou uma colaboração estratégica com a Signify para integrar soluções de iluminação ambiente LED ao ecossistema Samsung SmartThings. Essa integração visa o controle de casa inteligente multimarca sob uma única plataforma, reduzindo a complexidade de configuração e apoiando uma adoção mais amplia da iluminação ambiente conectada em ambientes residenciais.


Mercado de Iluminação Ambiente Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de iluminação ambiente abrange a receita proveniente de lâmpadas, luminárias e sistemas de controle de iluminação que fornecem iluminação geral e difusa como camada base de luz em um espaço. Consideramos a demanda em novas instalações e atualizações de retrofit, e o mercado é capturado em termos de USD.
Exclusões de escopo: Iluminação especializada para palcos e espetáculos, luminárias de crescimento hortícola e iluminação de nicho semelhante desenvolvida para desempenho de uso restrito não são contabilizadas.
Visão Geral da Segmentação
- Por Oferta
- Lâmpadas e Luminárias
- Lâmpadas Incandescentes
- Lâmpadas Halógenas
- Lâmpadas Fluorescentes
- Diodo Emissor de Luz (LED)
- Controles de Iluminação
- Lâmpadas e Luminárias
- Por Fase de Instalação
- Nova Construção
- Retrofit e Renovação
- Por Tipo
- Luminária de Superfície
- Trilho de Luz
- Faixa de Luz
- Luminária Suspensa
- Luminária Embutida
- Por Saída de Lúmens
- Abaixo de 3 000 lm (Residencial)
- 3 001 - 10 000 lm (Comercial)
- Acima de 10 000 lm (Industrial e Externo)
- Por Conectividade
- Com Fio (DALI, KNX)
- Sem Fio (Zigbee, BLE Mesh, Thread)
- Por Usuário Final
- Residencial
- Automotivo
- Hotelaria e Varejo
- Saúde
- Industrial e Logística
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a estrutura inicial do modelo e estabelecer parâmetros realistas para demanda, precificação e adoção. Revisamos informações públicas sobre energia e edificações, como recursos de iluminação e eficiência do Departamento de Energia dos EUA, indicadores de energia da Agência Internacional de Energia e institutos nacionais de estatística que reportam atividade de construção e conclusões de unidades habitacionais. Referências a normas e políticas, incluindo orientações da Sociedade de Engenharia de Iluminação e regulamentos de eficiência publicados por órgãos reguladores, também são utilizadas para identificar quando os retrofits tendem a se acelerar.
No lado da oferta, utilizamos fontes como relatórios anuais de empresas, apresentações para investidores, transcrições de conferências de resultados e comunicados à imprensa para mapear o foco em produtos, exposição geográfica e direção de precificação. Estatísticas de importação e exportação, juntamente com bases de dados de comércio em nível de remessa, são utilizadas seletivamente para verificar os fluxos transfronteiriços de luminárias onde os dados de produção doméstica são limitados. Essas fontes não são exaustivas, e outras referências públicas também foram utilizadas durante as etapas de coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as principais premissas que as fontes documentais não conseguem explicar de forma consistente, especialmente em relação ao movimento do preço médio de venda e ao momento do retrofit. Conversamos com fabricantes, distribuidores, designers de iluminação, empreiteiros e grandes compradores, e garantimos que a discussão abranja os padrões de demanda residencial e comercial na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 15% | APAC: 48% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Players menores: 17% | Gerentes: 51% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda endereçável a partir da atividade de construção e renovação, e então o vincula à intensidade de iluminação por tipo de edificação e à parcela de projetos que especificam luminárias de iluminação ambiente. Os resultados são verificados por meio de aproximações seletivas de baixo para cima, como o preço médio de venda amostrado de luminárias multiplicado pelos volumes de remessa ou instalação discutidos em conversas com o canal. Esta etapa ajuda a ajustar os totais quando uma região apresenta mudanças de precificação ou de mix.
Os insumos práticos utilizados no modelo incluem adições de nova área construída, taxas de renovação e retrofit, penetração de LED na iluminação geral, precificação média de luminárias e sistemas de controle, e sensibilidade ao custo de eletricidade comercial que impulsiona atualizações de eficiência. Quando os insumos primários não estão disponíveis para um uso final de nicho, utilizamos índices de proxy de tipos de edificações similares e, em seguida, reavaliamos esses índices com o feedback de especialistas. Para a previsão, a análise de cenários é aplicada em torno dos ciclos de construção e das políticas de retrofit, e o caminho final é selecionado utilizando intervalos de consenso das entrevistas, de modo que a perspectiva permaneça consistente ano a ano.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados com sinais independentes, como indicadores regionais de construção, fluxos comerciais de produtos de iluminação e a direção de crescimento declarada pelos participantes da cadeia de suprimentos. Qualquer grande variação é investigada por meio da reverificação da cadeia de insumos e, em seguida, da revisão da premissa com pelo menos uma chamada adicional com especialistas quando necessário. Antes da aprovação final, o modelo é revisado em múltiplas etapas para que a lógica de cálculo, o tratamento de moedas e os fatores de crescimento permaneçam consistentes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem grandes mudanças de política, variações abruptas de demanda ou transições tecnológicas notáveis. Antes da entrega, uma revisão final é realizada para garantir que as atualizações públicas mais recentes e os aprendizados das entrevistas estejam refletidos nos números publicados.
Estimativa do Mercado de Iluminação Ambiente da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para iluminação ambiente podem parecer muito distantes entre si, mesmo quando os estudos abrangem produtos similares, porque as escolhas de escopo e de período diferem entre as publicações. As diferenças geralmente decorrem do que cada estudo trata como iluminação ambiente em comparação com categorias adjacentes, do ano utilizado como ponto de partida e de como a precificação é projetada ao longo da previsão.
Algumas estimativas incorporam um conjunto mais amplo de iluminação, ou estendem a definição para aplicações decorativas e especializadas adquiridas mais pelo efeito do que pela iluminação base. Na Mordor Intelligence, a iluminação ambiente é contabilizada como lâmpadas, luminárias e controles de iluminação utilizados para iluminação geral e difusa, e a iluminação especializada para palcos e horticultura é excluída. Essa definição mais restrita mantém o modelo vinculado ao uso cotidiano em edificações e interiores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 82,19 bilhões de USD (2026) | |
| Consultoria Global A | 81,15 bilhões de USD (2025) | Utiliza um ano base diferente e um conjunto de segmentação mais amplo que pode capturar uma combinação mais abrangente de categorias de iluminação adjacentes à iluminação ambiente, de modo que o valor inicial não é diretamente comparável a uma definição restrita a 2026. |
| Publicação Setorial B | 77,44 bilhões de USD (2024) | Retroage para um ano base anterior e fornece clareza limitada sobre inclusões e exclusões, o que pode alterar o que é contabilizado como iluminação ambiente e como o preço e o mix são projetados para os anos seguintes. |
A comparação mostra que a dispersão é explicada principalmente pela escolha do ano base e pelo que cada estudo agrupa sob iluminação ambiente. Ao manter as regras de escopo explícitas e ao vincular a demanda a indicadores de construção, renovação e adoção de controles que podem ser verificados, nossa estimativa permanece rastreável e reproduzível para fins de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de iluminação ambiente?
O mercado de iluminação ambiente está avaliado em USD 82,19 bilhões em 2026 e tem projeção de atingir USD 123,53 bilhões até 2031.
Qual região contribui com a maior receita?
A Ásia-Pacífico lidera com 45,65% da receita global e também é a região de crescimento mais rápido, a um CAGR de 12,35% até 2031.
Por que os controles de iluminação crescem mais rapidamente do que as luminárias?
Os controles oferecem economia de energia, análise de dados e benefícios centrados no ser humano que geram propostas de valor mais fortes, levando a um CAGR de 9,02% em comparação com o crescimento mais lento das luminárias.
Como os protocolos sem fio moldarão as instalações futuras?
Plataformas sem fio como o Bluetooth Mesh permitem retrofits escaláveis sem novos cabeamentos, suportando um CAGR de 12,90% na receita de conectividade sem fio.
O que impulsiona o aumento da iluminação ambiente automotiva?
As montadoras instalam sistemas RGB personalizáveis para aprimorar os sinais de segurança e a identidade da marca, levando as aplicações automotivas a um CAGR de 10,74%.
Como os padrões WELL e LEED influenciam as atualizações de iluminação em escritórios?
Ambas as certificações recompensam a iluminação alinhada ao ritmo circadiano, levando as empresas a adotar LEDs de branco ajustável que demonstraram ganhos de 6% na produtividade e 15% na produção criativa.
Página atualizada pela última vez em:



