
Taille et parts du marché des MNO des télécommunications en Nouvelle-Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
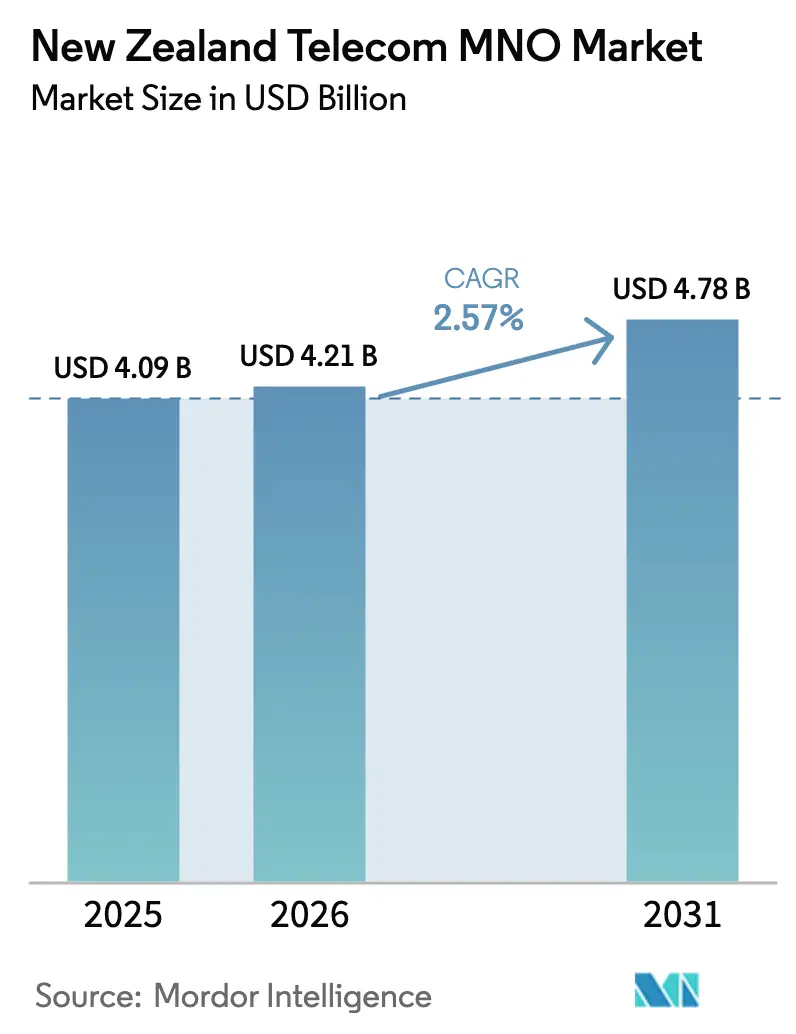
| Taille du marché de l'année de base (2025) | 4.09 Milliards de dollars |
| Taille du Marché (2026) | 4.21 Milliards de dollars |
| Taille du Marché (2031) | 4.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.57 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MNO des télécommunications en Nouvelle-Zélande par Mordor Intelligence
La taille du marché des MNO des télécommunications en Nouvelle-Zélande devrait s'étendre de 4,09 milliards USD en 2025 et 4,21 milliards USD en 2026 à 4,78 milliards USD d'ici 2031, enregistrant un CAGR de 2,57 % entre 2026 et 2031. Au cours de cet horizon, le marché des MNO des télécommunications en Nouvelle-Zélande pivote des flux de revenus vocaux vers des flux de revenus centrés sur les données, à mesure que les cœurs de réseau 5G autonomes (SA) atteignent une échelle commerciale. Les opérateurs en place concentrent leurs investissements sur le découpage de réseau, les services à latence ultra-faible et l'infrastructure de calcul en périphérie afin de pouvoir fixer des prix au-delà des gigaoctets banalisés. Les mandats de gros assouplissent les barrières pour les opérateurs de réseau mobile virtuel (MVNO), un changement qui favorise les niches de nouveaux entrants et accroît la pression sur les tarifs hérités. Parallèlement, la résilience de la dorsale assurée par une nouvelle capacité sous-marine attire les nœuds cloud sur le territoire national, propulsant l'adoption par les entreprises de modèles de déploiement hybrides. Ces forces confirment que le marché des MNO des télécommunications en Nouvelle-Zélande entre dans une période où les capacités de plateforme, et non les ajouts d'abonnés, définissent l'avantage concurrentiel.
Principaux enseignements du rapport
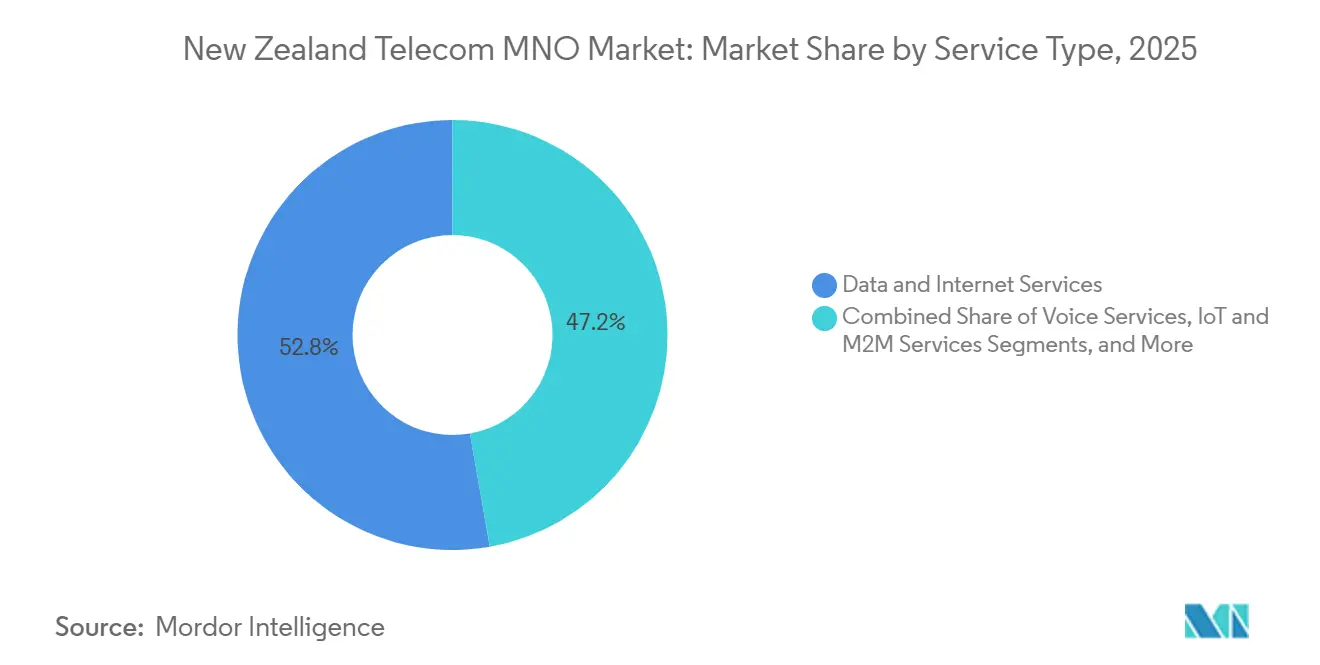
- Par type de service, les services de données et Internet ont dominé avec une part de revenus de 52,78 % en 2025, tandis que les services IoT et M2M devraient se développer à un CAGR de 2,89 % jusqu'en 2031.
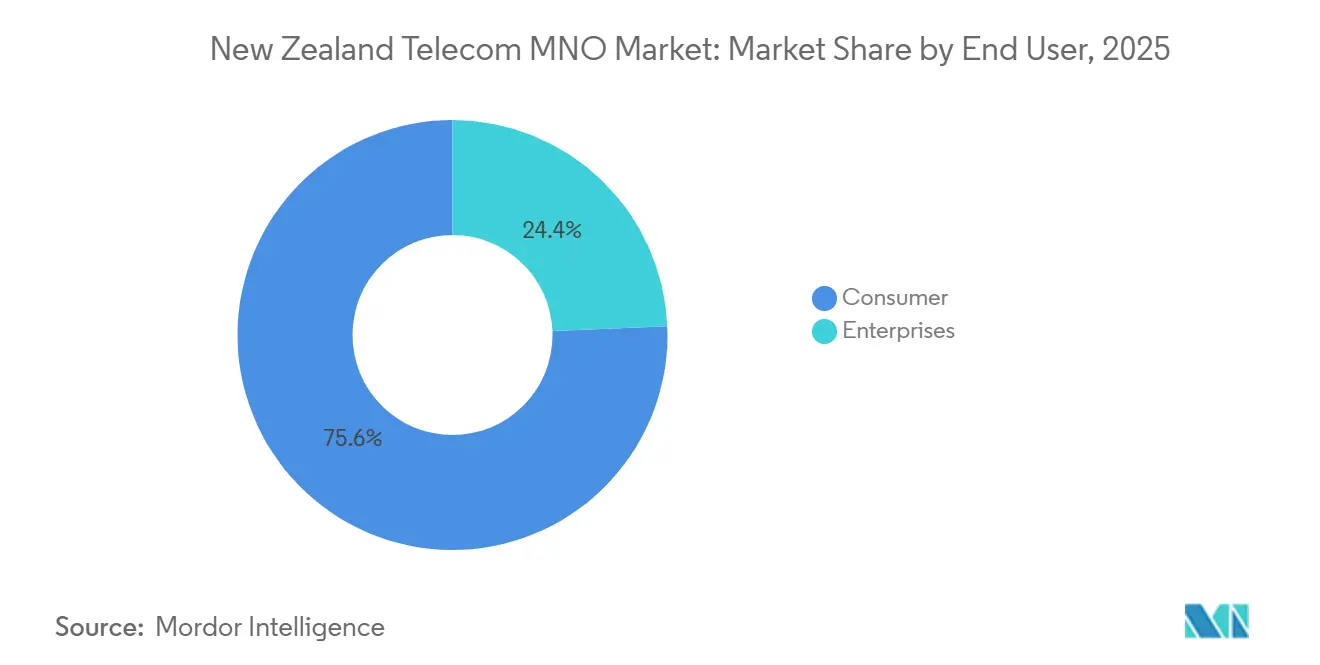
- Par utilisateur final, les comptes consommateurs détenaient 75,64 % de la part du marché des MNO des télécommunications en Nouvelle-Zélande en 2025, tandis que le segment entreprises devrait progresser à un CAGR de 3,04 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des MNO des télécommunications en Nouvelle-Zélande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les déploiements commerciaux de cœurs de réseau 5G autonomes accélèrent les cas d'usage en entreprise | +0.6% | Auckland, Wellington, Christchurch | Moyen terme (2 à 4 ans) |
| L'achèvement de la phase 2 de l'Initiative pour le haut débit rural stimule la couverture | +0.4% | Northland, Waikato, Bay of Plenty, Southland | Court terme (≤ 2 ans) |
| Essor des déploiements IoT en agritech pour la gestion du bétail et des pâturages | +0.5% | Waikato, Taranaki, plaines de Canterbury | Moyen terme (2 à 4 ans) |
| Les nouveaux câbles sous-marins transpacifiques réduisent les coûts de transit IP international | +0.3% | National, nœuds périphériques à Auckland et Wellington | Long terme (≥ 4 ans) |
| Adoption rapide des services SD-WAN sécurisés et des services en périphérie par les PME | +0.4% | Quartiers d'affaires d'Auckland et Wellington | Court terme (≤ 2 ans) |
| Financement gouvernemental pour la résilience climatique en faveur de solutions de connectivité à distance | +0.3% | Cap Est, Côte Ouest, Fiordland | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements commerciaux de cœurs de réseau 5G autonomes accélèrent les cas d'usage en entreprise
La décision de Spark de construire son cœur de réseau 5G autonome avec Ericsson positionne l'opérateur pour garantir la latence et isoler les tranches de trafic pour les usines, les ports et les entrepôts logistiques. CentrePort Wellington, le premier site 5G privé de Nouvelle-Zélande, illustre la valeur de cette architecture en orchestrant des portiques automatisés sur 42 ha tout en maintenant le trafic de contrôle sur site.[1]CentrePort, "Déploiement du réseau 5G privé au port de Wellington," centreport.co.nz Les cœurs autonomes séparent les plans de contrôle et d'utilisateur, réduisant la latence aller-retour jusqu'à 40 % et permettant des flux de travail de maintenance en réalité augmentée en temps réel. One NZ complète cette capacité avec un réseau auto-cicatrisant qui reroute le trafic lors de coupures de fibre, prouvant que l'automatisation peut contenir les dépenses d'exploitation tout en préservant les objectifs de niveau de service des entreprises. Collectivement, ces évolutions renforcent la raison pour laquelle les fonctions avancées de cœur de réseau deviennent le produit d'ancrage sur le marché des MNO des télécommunications en Nouvelle-Zélande plutôt que la couverture radio du dernier kilomètre.
L'achèvement de la phase 2 de l'Initiative pour le haut débit rural stimule la couverture
L'achèvement de l'Initiative pour le haut débit rural phase 2 (RBI-2) a étendu les services LTE et sans fil fixe à 84 000 foyers et 1 200 km de routes nationales, éliminant de nombreuses zones blanches de connectivité.[2]Crown Infrastructure Partners, "Rapport d'achèvement RBI2," crowninfrastructure.govt.nz Le résultat est une couche fondamentale qui prend désormais en charge des plateformes d'agriculture de précision surveillant l'humidité du sol et le bien-être du bétail. Le financement gouvernemental pour la résilience face aux événements climatiques maintient l'élan, finançant le renforcement des tours et les batteries de secours qui maintiennent le service lors des inondations. Les opérateurs bénéficient ainsi d'une base adressable rurale préparée pour la vente incitative du sans fil fixe 5G, une option qui devrait augmenter le revenu moyen par utilisateur (ARPU) des données même lorsque les segments urbains arrivent à saturation. L'influence de ce moteur sur le marché des MNO des télécommunications en Nouvelle-Zélande reste immédiate, car une zone blanche comblée aujourd'hui se convertit en trafic incrémental demain.
Essor des déploiements IoT en agritech pour la gestion du bétail et des pâturages
Le secteur laitier intègre des capteurs IoT sur 1,9 million d'hectares pour atteindre les objectifs environnementaux et pallier les pénuries de main-d'œuvre, déclenchant une croissance supérieure au marché pour les connexions NB-IoT et LTE-M. La plateforme de Spark relaie les données des colliers, des sondes de sol et des stations météorologiques, créant des pistes auditables pour la conformité à l'utilisation de l'azote.[3]Fonterra, "Revenus d'exportation du secteur laitier et adoption de l'IoT," fonterra.com À mesure que davantage d'exploitations adoptent des systèmes d'irrigation autonomes, les volumes de données mensuels par unité augmentent, amortissant les baisses de revenus par gigaoctet. Les rapports sectoriels montrent que l'agriculture est le secteur à la croissance la plus rapide dans les dépenses IoT nationales, une tendance qui étend l'empreinte du marché des MNO des télécommunications en Nouvelle-Zélande dans les chaînes de valeur du secteur primaire. Les opportunités de vente croisée en cybersécurité et en analytique amplifient davantage les revenus au-delà de la connectivité elle-même.
Adoption rapide des services SD-WAN sécurisés et des services en périphérie par les PME
Les petites et moyennes entreprises d'Auckland et de Wellington modernisent la connectivité de leurs agences avec des superpositions SD-WAN gérées par les opérateurs qui acheminent le trafic directement vers les clouds hyperscale. La baisse des coûts de transit international, grâce aux nouvelles routes sous-marines, réduit les frais de dorsale et rend la facturation à l'usage viable.[4]Southern Cross Cable Network, "Activation de Southern Cross NEXT," southerncrosscables.com Les nœuds périphériques hébergés dans des centres de données nationaux réduisent la latence des applications, permettant aux opérateurs de regrouper le calcul avec la bande passante. Ce regroupement élargit le marché adressable pour le marché des MNO des télécommunications en Nouvelle-Zélande, car les opérateurs captent des portions des budgets informatiques précédemment destinés aux intégrateurs de systèmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| La saturation de la base d'abonnés mobiles limite la croissance organique | -0.5% | Auckland, Wellington, Christchurch | Long terme (≥ 4 ans) |
| Érosion persistante de l'ARPU due à la concurrence par les prix et à la surveillance de la loi sur le commerce | -0.6% | National | Court terme (≤ 2 ans) |
| Coût élevé de la dorsale fibre à distance qui réduit les marges hors des métropoles | -0.3% | Côte Ouest, Fiordland, Cap Est | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens fibre agréés et radio 5G qui retarde les déploiements | -0.2% | National, zones de construction rurales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Érosion persistante de l'ARPU due à la concurrence par les prix et à la surveillance de la loi sur le commerce
Le revenu moyen par utilisateur a reculé de 4 % en 2024, les forfaits illimités se répandant sur 78 % des plans consommateurs. Le score de transparence de la Commission du commerce limite les hausses de prix en cours de contrat, obligeant les opérateurs à s'appuyer sur les services à valeur ajoutée pour la récupération des marges.[5]Commission du commerce de Nouvelle-Zélande, "Rapport de surveillance des télécommunications 2024-2025," comcom.govt.nz La réaffectation des fréquences 2G et 3G supprime les grilles tarifaires héritées, rendant la tarification encore plus plate. Par conséquent, le maintien des investissements réseau nécessite une efficacité des coûts grâce à l'automatisation, aux primes des réseaux privés et aux accords de gros. Le frein à la croissance des revenus à court terme explique en partie le CAGR modéré du marché des MNO des télécommunications en Nouvelle-Zélande malgré la poursuite de l'expansion du trafic.
La saturation de la base d'abonnés mobiles limite la croissance organique
Le taux de pénétration des cartes SIM a dépassé 120 % en 2025, laissant peu de marge pour une croissance tirée par les connexions. Le taux de désabonnement avoisine les 15 % et les opérateurs se disputent les clients avec des subventions sur les appareils qui diluent la rentabilité. Si l'entrée des MVNO favorise le choix, elle segmente également la demande et accélère les cycles de remises. Ce stade de maturité oblige les opérateurs à se tourner vers l'IoT en entreprise, le 5G privé et l'infrastructure de gros où la croissance est encore incrémentale. Par conséquent, l'expansion globale du marché des MNO des télécommunications en Nouvelle-Zélande reposera davantage sur l'amélioration du revenu moyen par connexion que sur le nombre d'abonnés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la domination des données masque le déclin de la voix
Les services de données et Internet contrôlaient 52,78 % de la part du marché des MNO des télécommunications en Nouvelle-Zélande en 2025, les consommateurs substituant le haut débit fixe par le sans fil fixe 5G dans les régions présentant des lacunes de couverture. La taille du marché des MNO des télécommunications en Nouvelle-Zélande dérivée des services IoT et M2M devrait se développer plus rapidement que la croissance globale à un CAGR de 2,89 %, portée par l'adoption de capteurs dans les secteurs laitier et logistique. Le trafic vocal continue de migrer vers les applications par contournement (OTT) intégrées dans les forfaits, atténuant la différenciation tarifaire. Les revenus de messagerie diminuent en parallèle, tandis que les offres de contenu OTT trouvent une marge limitée compte tenu de la prévalence des abonnements aux services de streaming mondiaux.
Les opérateurs poursuivent donc des constructions de réseau en tant que service pour défendre leur pertinence. Spark vend en gros la dorsale aux fournisseurs d'accès Internet sans fil ruraux, monétisant une capacité qui resterait autrement inutilisée. La plateforme MVNO Fastter de One NZ vise à capter 10 % du trafic de gros, transformant la disponibilité excédentaire du réseau en revenus en marque blanche. Les tranches 5G privées, facturées sur la performance plutôt que sur le volume, illustrent comment le marché des MNO des télécommunications en Nouvelle-Zélande redéfinit les frontières des services pour s'aligner sur les agendas de transformation numérique des entreprises.


Par utilisateur final : la croissance des entreprises dépasse la saturation des consommateurs
Les consommateurs ont généré 75,64 % des revenus de 2025, mais les comptes entreprises devraient rythmer la taille du marché des MNO des télécommunications en Nouvelle-Zélande avec un CAGR de 3,04 % jusqu'en 2031. Les cas d'usage de réseau sans fil privé, SD-WAN et IoT géré commandent des prix premium et présentent un taux de désabonnement plus faible. Le programme de 925 millions USD de Spark priorise explicitement ces services pour atténuer la compression de l'ARPU consommateur.
Les règles de transparence réglementaire contraignent les opérateurs à extraire des marges supplémentaires du côté consommateur, canalisant les investissements vers les environnements d'affaires où les garanties de disponibilité justifient des frais plus élevés. Les innovations pour les consommateurs, telles que la messagerie d'urgence par satellite, produisent néanmoins des retombées pour les entreprises, par exemple en permettant aux équipes forestières de maintenir des lignes de secours lors de catastrophes. Ce brouillage des frontières entre segments renforce la transition du marché des MNO des télécommunications en Nouvelle-Zélande du volume vers la valeur.
Analyse géographique
Les corridors urbains d'Auckland, Wellington et Christchurch absorbent la majorité des dépenses d'investissement 5G, car les populations denses offrent un retour sur investissement rapide. Le marché des MNO des télécommunications en Nouvelle-Zélande dans ces métropoles bénéficie d'une forte pénétration des appareils, de sièges sociaux d'entreprises et de premiers pilotes 5G en entreprise. Les régions rurales précédemment mal desservies rattrapent leur retard après que l'Initiative pour le haut débit rural phase 2 et les subventions pour la résilience climatique ont élargi les empreintes LTE et sans fil fixe, permettant aux opérateurs de vendre des niveaux de vitesse supérieurs sans attendre les déploiements de fibre.
Les provinces laitières de l'Île du Nord telles que Waikato et Taranaki surperforment en matière d'adoption de l'IoT, une tendance qui renforce le marché des MNO des télécommunications en Nouvelle-Zélande en convertissant des points de terminaison de capteurs à faible ARPU en offres d'analytique à haute marge. Les plaines de Canterbury dans l'Île du Sud reflètent cette trajectoire dans l'agriculture arable, tandis que la Côte Ouest et le Fiordland restent confrontés à un terrain accidenté qui gonfle les coûts de dorsale des tours.
Les mises à niveau sous-marines internationales avec deux stations d'atterrissage à Auckland effacent les handicaps de latence antérieurs par rapport aux routes de Sydney. Ce développement attire des nœuds cloud hyperscale, ce qui encourage à son tour les multinationales basées à Auckland à adopter le calcul en périphérie national. Le résultat est une géographie où la demande de bande passante et le placement du calcul se renforcent mutuellement, soutenant la croissance du trafic même lorsque le nombre total de cartes SIM se stabilise.
Paysage réglementaire
Le marché des opérateurs de réseaux mobiles (MNO) néo-zélandais est supervisé par la Commerce Commission (ComCom) en vertu du Telecommunications Act, avec des paramètres de concurrence encadrés par le Commerce Act. Un suivi annuel façonne la transparence au niveau du détail et la conduite au niveau de gros. Dans son examen réglementaire du secteur des télécommunications (rapport final publié en mars 2026), le Ministry for Regulation a formulé un ensemble de 22 recommandations visant à moderniser les règles du secteur, notamment la simplification des calculs de la Telecommunications Development Levy (TDL) et la réduction des obligations liées aux audits, le gouvernement présentant ce programme de réforme comme générant entre 35 et 45 millions de NZD de bénéfices nets au cours de la prochaine décennie.
Les dispositions réglementaires de 2026 incluent également des chantiers actifs sur la réglementation des services historiques et l'accès de gros. Le plan de travail 2026 de la ComCom a mis en avant des décisions à venir concernant une éventuelle déréglementation du Mobile Termination Access Service (MTAS) et des services voix (annoncée pour mars 2026) ainsi que des services RTPC (annoncée pour mai 2026), en parallèle d'un suivi continu des pratiques tarifaires et de groupage. En matière de politique du spectre, le gouvernement a décidé en juillet 2026 de réaffecter une partie des attributions de spectre mobile détenues par les opérateurs historiques Spark et One New Zealand vers le challenger 2degrees, utilisant les paramètres du spectre comme levier concurrentiel qui influe sur l'économie de capacité et les options de déploiement de la 5G.
Paysage concurrentiel
Le marché des MNO des télécommunications en Nouvelle-Zélande est très concentré, Spark, One NZ et 2degrees contrôlant 98,4 % des connexions. Les actifs fibre hérités de Spark ancrent sa part de 38 à 40 %, tandis que la modernisation de 1,8 milliard NZD de One NZ a étendu la couverture 5G et automatisé la récupération des pannes. 2degrees se concentre sur la réaffectation de spectre rentable, achevant sa fermeture 3G en février 2026 pour redéployer les bandes 850 MHz et 2100 MHz pour l'augmentation de capacité.
La concurrence se joue moins sur les prix de détail, que les régulateurs scrutent, et davantage sur les capacités réseau. One NZ met en avant le routage auto-cicatrisant et les outils d'assistance réseau pilotés par l'IA qui permettent aux entreprises d'ajuster les tranches en temps réel.[6]One New Zealand, "Initiatives de modernisation et d'innovation du réseau," one.nz Spark met l'accent sur les fonctions de cœur autonome basées sur Ericsson et les partenariats industriels qui mettent en valeur la latence déterministe. 2degrees joue un rôle de challenger, proposant des accords de gros agiles aux entrants MVNO, ce qui élargit indirectement le marché des MNO des télécommunications en Nouvelle-Zélande en adressant des micro-segments.
Les fournisseurs de satellites en orbite basse tels que Starlink constituent une menace externe, détenant déjà 19 % des lignes haut débit rurales en 2025. Cette rivalité accélère les plans de déploiement terrestre et favorise des initiatives collaboratives telles que l'offre de messagerie par satellite de One NZ avec SpaceX. Par conséquent, la différenciation stratégique repose désormais sur l'intégration des actifs terrestres et non terrestres, l'automatisation des opérations et la mise en œuvre de solutions verticales plutôt que sur la simple extension de la couverture.
Leaders du secteur des MNO des télécommunications en Nouvelle-Zélande
Spark New Zealand Limited
Two Degrees Mobile Limited
One New Zealand
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme réside dans l'expansion de la capacité de gros et menée par les challengers, soutenue à la fois par la politique du spectre et la simplification réglementaire. La décision gouvernementale de juillet 2026 de réaffecter 30 % des attributions de spectre mobile de Spark et One New Zealand vers 2degrees, avec un accent sur la bande 2600 MHz, crée de la marge pour des offres de haut débit sans fil et de capacité 5G plus compétitives, en particulier là où les alternatives fixes restent limitées. En parallèle, les recommandations de mars 2026 issues de l'examen réglementaire du secteur des télécommunications (incluant la simplification de la TDL et la réduction des charges d'audit) réduisent les frictions de conformité pour les petits fournisseurs et les propositions liées aux MVNO, renforçant une orientation vers des niches différenciées plutôt qu'une dépendance à la croissance pure des abonnés.
La monétisation en entreprise se concentre autour des capacités 5G SA, de la connectivité edge managée et de l'IoT vertical, où les opérateurs peuvent vendre de la performance et des résultats plutôt que des gigaoctets banalisés. Spark déploie à grande échelle des propositions basées sur un cœur SA (basées sur la technologie Ericsson) prenant en charge le network slicing pour les sites industriels, y compris des premiers déploiements de 5G privée comme celui de CentrePort Wellington. Les PME continuent de migrer vers du SD-WAN géré par l'opérateur et des nœuds edge nationaux, tandis que la capacité sous-marine supplémentaire réduit les coûts de transit international. Du côté de la demande, le rapport de suivi des télécommunications 2025 de la Commerce Commission (publié en juin 2026) a mis en avant l'expansion rapide des offres groupées de télécommunications vendues par les fournisseurs d'énergie, Mercury et Contact étant citées parmi les fournisseurs ayant atteint ensemble une part de 13 % sur cinq ans, ce qui indique que le partenariat, la marque blanche et le groupage multi-services constituent une voie de distribution ne dépendant pas d'une pénétration incrémentale des cartes SIM.
Développements récents du secteur
- Juin 2026 : Spark a déployé 250 capteurs activés par l'IA de Dryad Networks dans la Waitangi Endowment Forest pour la détection précoce des feux de forêt, gérés par sa filiale Adroit. Ce déploiement étend les capacités de collecte de données et de détection en périphérie pour les entreprises et les infrastructures critiques, ouvrant de nouvelles opportunités de services edge to cloud et renforçant la résilience du réseau. Il consolide les capacités d'automatisation de Spark et ouvre la voie à une monétisation potentielle des services de détection en périphérie.
- Mai 2026 : Spark a annoncé qu'elle envisageait de céder sa participation de 30 % dans l'activité de tours mobiles Connexa afin de se concentrer sur sa stratégie de centres de données. Cette annonce réoriente les capitaux vers les centres de données et la connectivité cœur de réseau, affectant l'économie du déploiement réseau et la compétitivité au niveau de gros. Elle remodèle le portefeuille d'actifs de Spark pour soutenir une croissance de l'infrastructure centrée sur le cloud.
- Avril 2026 : Spark a lancé des services satellite-vers-mobile via Starlink, offrant une connectivité data et texte pour étendre la couverture au-delà des tours cellulaires traditionnelles. Cette expansion ajoute une capacité de mobilité par satellite sur le marché néo-zélandais, diversifiant les options de couverture et de connectivité en zones reculées, tout en impactant les modèles de dépenses d'investissement terrestres.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché néo-zélandais des télécommunications est mesuré comme les revenus côté opérateurs générés par la fourniture de connectivité et de services de communication associés aux consommateurs et aux entreprises en Nouvelle-Zélande, sur les réseaux mobiles et fixes.
Exclusions de périmètre : Nous excluons les ventes de matériel et les revenus de construction ponctuels issus des déploiements de réseaux, sauf lorsqu'ils sont facturés en tant que service télécom récurrent.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et de gros, reste des types de services)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du contexte de l'offre et de la demande pour les télécommunications en Nouvelle-Zélande, afin que le modèle reste ancré dans un comportement de connexion observable et dans l'économie des opérateurs. Nous exploitons généralement des indicateurs publics tels que le nombre de connexions, les tendances de migration vers le haut débit et les mesures de qualité de service issus de publications officielles et de rapports de suivi réglementaire, puis nous vérifions leur cohérence avec les performances déclarées par les opérateurs.
Pour les télécommunications en Nouvelle-Zélande, les sources utilisées comprennent des documents publics tels que les rapports de suivi des télécommunications de la New Zealand Commerce Commission, les statistiques de population et de ménages de Stats NZ, les publications sur la connectivité et l'économie numérique du Ministry of Business, Innovation and Employment (MBIE), ainsi que les indicateurs télécoms de l'OCDE à des fins de vérification croisée. Nous examinons également les rapports annuels des opérateurs, les présentations aux investisseurs, les communiqués de presse et les mises à jour de déploiement de réseau afin de comprendre l'évolution des prix et la composition des abonnés. Si nécessaire, des abonnements à des bases de données payantes sont utilisés pour les données financières des entreprises et le suivi de l'actualité, la recherche de brevets pour l'orientation technologique des réseaux, ainsi que des vérifications des importations et exportations au niveau des expéditions pour certains signaux relatifs aux équipements. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives ; de nombreuses autres références sont consultées pour recueillir des données, les valider et combler les lacunes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour vérifier la cohérence du modèle documentaire et traduire les indicateurs de haut niveau en hypothèses exploitables. Nous nous entretenons avec un ensemble de dirigeants côté opérateurs, de responsables réseau et produit, ainsi que d'acheteurs en entreprise afin de confirmer la répartition des revenus, l'orientation des prix et le rythme attendu de la migration vers des offres à plus haut débit et des services 5G en Nouvelle-Zélande.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Direction générale : 15 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 19 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante et ascendante, où les pools de revenus de services sont d'abord reconstitués à partir de la base installée de connexions et de la dépense mensuelle typique, puis alignés sur les totaux sectoriels connus lorsqu'ils sont disponibles. Une fois le total établi, il est corroboré par des vérifications ascendantes sélectives, telles que le prix d'échantillons de forfaits multiplié par les volumes d'abonnés estimés, ainsi que par l'agrégation de quelques lignes de revenus divulguées qui correspondent clairement aux services télécoms.
Les intrants qui influencent significativement le modèle incluent les connexions mobiles et l'orientation de l'usage, les connexions haut débit fixe et le rythme de migration vers la fibre, les tendances du revenu moyen par utilisateur, le calendrier d'extension de la couverture 4G vers la 5G, ainsi que la part des dépenses des entreprises par rapport aux consommateurs (avec les évolutions des offres groupées). Lorsqu'un point de donnée n'est pas directement observable, les lacunes sont traitées via des fourchettes prudentes, ensuite affinées grâce aux retours d'entretiens et à des vérifications de cohérence entre les années.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée, lorsque cela est pertinent, par une régression multivariée légère, car la demande comme les prix sont influencés par de multiples facteurs. Les hypothèses sont guidées par les attentes des répondants concernant les prix, le calendrier du cycle d'investissement réseau et l'intensité concurrentielle, puis des vérifications de sensibilité sont appliquées afin qu'une seule variable ne puisse fausser l'ensemble de la trajectoire du marché.
Validation des données et cycle de mise à jour
La validation s'effectue en confrontant les résultats du modèle à des signaux indépendants tels que la croissance des connexions, les performances financières publiées des opérateurs et les évolutions de la composition des services qui devraient se refléter dans la répartition des revenus au fil du temps. Si une valeur aberrante apparaît, elle est retracée jusqu'aux hypothèses de base, puis un second examen par un analyste est effectué avant validation finale.
Le modèle est également vérifié pour la cohérence des devises et l'alignement des années, afin que les décalages de période ne créent pas de croissance ou de déclin artificiel. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les prix, la réglementation ou la portée du réseau se produisent. Avant la livraison, nous effectuons une dernière vérification pour nous assurer que les chiffres et les hypothèses reflètent les informations les plus récentes disponibles.
Estimation du marché néo-zélandais des télécommunications par Mordor Intelligence comparée à d'autres estimations publiées
Les différentes valeurs de marché publiées pour les télécommunications en Nouvelle-Zélande peuvent varier même lorsque tout le monde examine le même pays, car le périmètre et les lignes de revenus prises en compte ne sont pas toujours les mêmes. Les écarts courants proviennent du fait que seuls les opérateurs de réseaux mobiles soient inclus ou non, que le gros et le détail soient tous deux comptabilisés ou non, et que les services numériques adjacents soient traités ou non comme des revenus télécoms.
L'écart reflète également des choix de modélisation, tels que l'utilisation des revenus facturés par rapport aux dépenses de services, le traitement des évolutions tarifaires du prépayé, et la conversion de la devise locale à l'aide de taux moyens différents pour l'année. Certaines estimations s'appuient sur des objectifs affichés ou des hypothèses agressives de monétisation de la 5G, tandis que d'autres appliquent des courbes d'adoption prudentes sans les revérifier par rapport aux évolutions des connexions et de la composition des forfaits, ce qui explique les écarts entre les chiffres.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,09 milliards USD (2025) | |
| Association sectorielle A | 5,29 milliards USD (2021) | Reflète souvent le revenu total du détail des télécommunications sur les services fixes et mobiles pour l'année, ce qui peut inclure des catégories de services de détail plus larges et utiliser une année et une période de conversion de devise différentes de celles d'une estimation centrée sur les MNO. |
| Cabinet de conseil régional B | 3,80 milliards USD (2025) | Restreint généralement le périmètre au seul revenu des services mobiles et applique une progression plus prudente de l'ARPU, ce qui tend à sous-estimer la valeur du haut débit fixe et l'attribution des revenus groupés. |
Le tableau suggère que le choix de l'année et la couverture des services expliquent la majeure partie de l'écart. Lorsque les totaux sont liés au nombre de connexions, aux évolutions de la composition des forfaits et à une fenêtre de conversion NZD-USD cohérente, les chiffres relatifs aux seuls opérateurs mobiles et au total des télécommunications deviennent plus faciles à réconcilier, ce qui explique pourquoi le traitement réservé uniquement aux MNO est distingué des lignes fixes et de détail plus larges chez Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quel est le chiffre d'affaires prévisionnel du marché des MNO des télécommunications en Nouvelle-Zélande en 2031 ?
Il devrait atteindre 4,78 milliards USD d'ici 2031, reflétant un CAGR de 2,57 %.
Pourquoi les opérateurs priorisent-ils les cœurs de réseau 5G autonomes ?
Les cœurs autonomes permettent le découpage de réseau et les services à latence garantie qui attirent des contrats d'entreprise à plus haute marge.
Quel type de service contribue la plus grande part aujourd'hui ?
Les services de données et Internet représentaient 52,78 % des revenus de 2025.
À quelle vitesse le segment entreprises croît-il ?
Les comptes entreprises devraient progresser à un CAGR de 3,04 % jusqu'en 2031, plus rapidement que le marché global.
Quel rôle jouent les MVNO en Nouvelle-Zélande ?
Les mandats d'accès de gros ont permis aux MVNO d'augmenter leur part de connexions de 1,6 % à 2,5 % d'une année sur l'autre, ajoutant de la diversité concurrentielle.
Comment les zones rurales bénéficient-elles des initiatives récentes ?
L'achèvement de l'Initiative pour le haut débit rural phase 2 a étendu la couverture LTE à 84 000 foyers et prend en charge les services IoT en agritech qui améliorent la productivité agricole.
Dernière mise à jour de la page le:



