
Dimensão e Quota do Mercado de Gestão de Instalações da Nova Zelândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
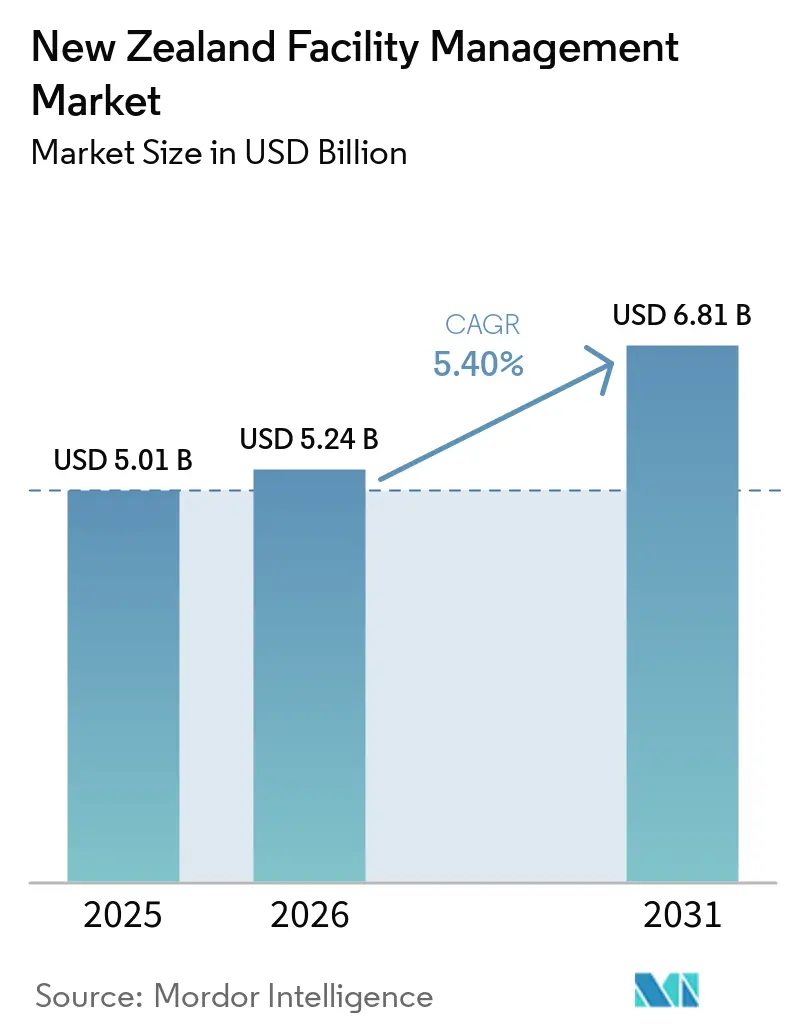
| Tamanho do mercado no ano base (2025) | 5.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.40 % |
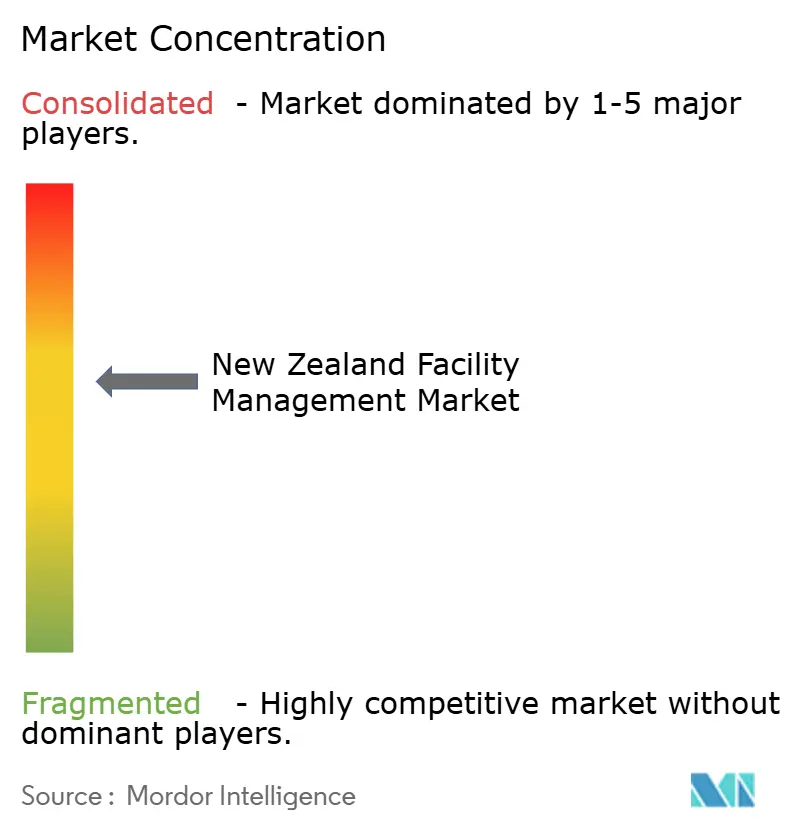
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Nova Zelândia pela Mordor Intelligence
O tamanho do Mercado de Gestão de Instalações da Nova Zelândia deverá crescer de 5,01 bilhões de USD em 2025 para 5,24 bilhões de USD em 2026 e está previsto para atingir 6,81 bilhões de USD até 2031, a um CAGR de 5,40% no período de 2026 a 2031. O crescimento moderado reflete um ambiente em maturação, no qual a conformidade regulatória, a resiliência sísmica e a transformação digital superam a expansão pura. Os serviços técnicos dominam a demanda, sustentados pela Lei de Emenda de Edifícios (Edifícios Suscetíveis a Terremotos) de 2016, enquanto os serviços de suporte registram o crescimento mais rápido à medida que os empregadores terceirizam funções não essenciais em meio a uma escassez persistente de mão de obra qualificada. Os contratos terceirizados cobrem agora quase dois terços do valor, e os arranjos integrados estão substituindo os contratos de serviço único. As instalações comerciais lideram os gastos devido às construções de centros de dados em hiperescala, enquanto a infraestrutura institucional e pública apresenta o crescimento mais forte, à medida que as autoridades de Wellington, Auckland e regiões buscam uma melhor gestão de ativos. O aumento dos prêmios de seguro, a disponibilidade limitada de mão de obra e as pressões inflacionárias de custos moderam o impulso, mas simultaneamente aceleram a adoção de modelos baseados em resultados e habilitados por tecnologia, que prometem economias mensuráveis e garantia de conformidade.
Principais Conclusões do Relatório
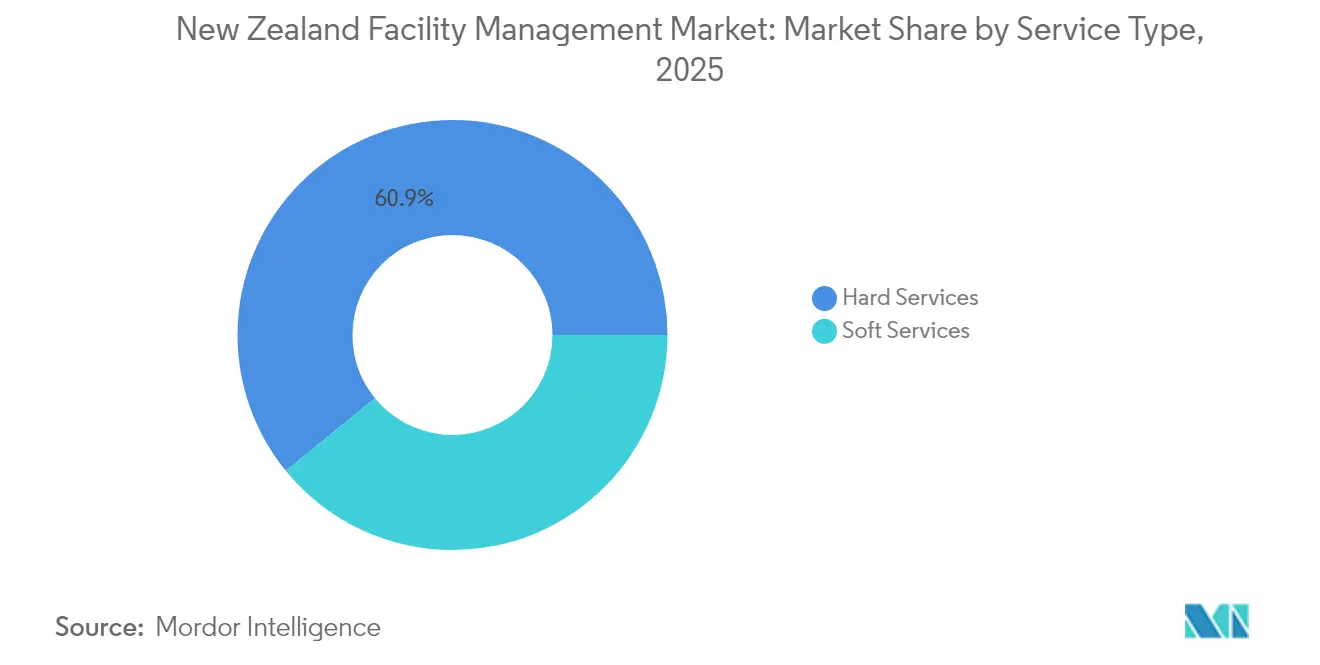
- Por tipo de serviço, os serviços técnicos detinham 60,88% da participação de mercado de gestão de instalações da Nova Zelândia em 2025, enquanto os serviços de suporte estão previstos para expandir a um CAGR de 7,08% até 2031.
- Por tipo de oferta, a entrega terceirizada comandava 63,55% da participação do tamanho do mercado de gestão de instalações da Nova Zelândia em 2025 e está projetada para crescer a um CAGR de 6,63% entre 2026 e 2031.
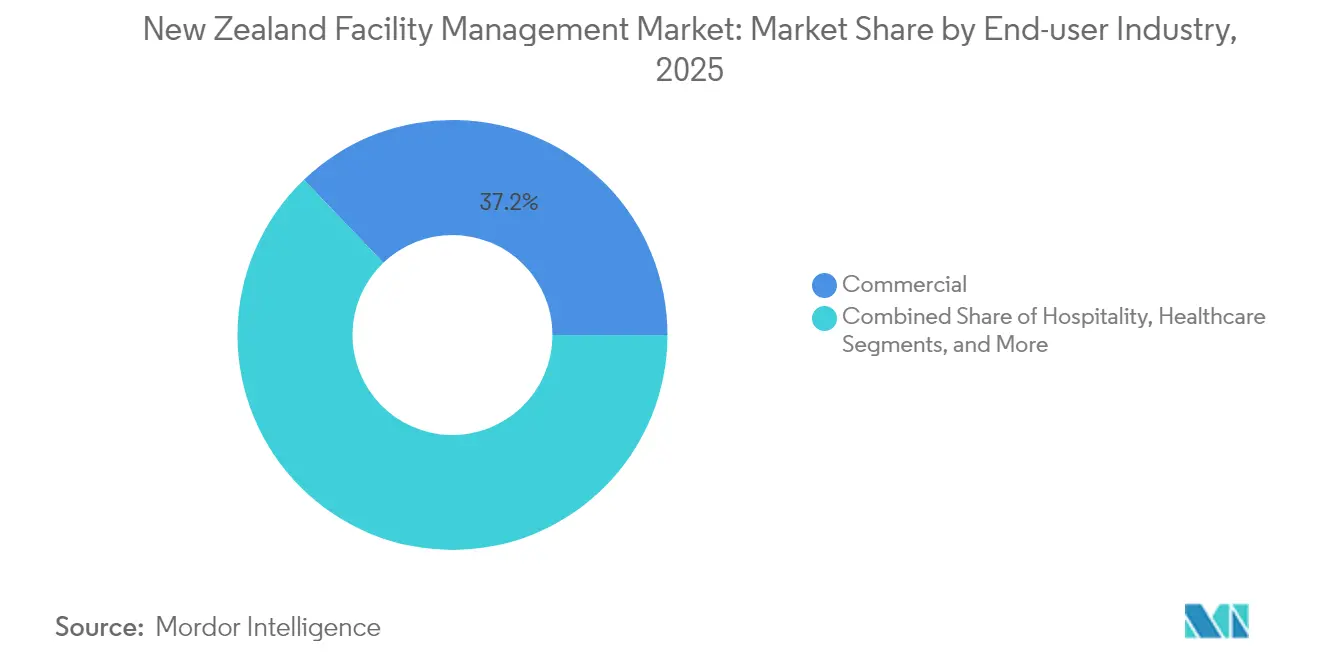
- Por setor de usuário final, as instalações comerciais capturaram 37,15% da participação de mercado de gestão de instalações da Nova Zelândia em 2025; a infraestrutura institucional e pública avança a um CAGR de 6,84% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Nova Zelândia
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Taxas de ocupação atuais | +0.3% | CBDs de Auckland, Wellington e Christchurch | Curto prazo (≤ 2 anos) |
| Indicadores de força de trabalho – participação laboral | +0.4% | Nacional, concentrado nas principais áreas metropolitanas | Médio prazo (2-4 anos) |
| Urbanização e crescimento populacional | +0.5% | Corredor Auckland, Hamilton, Tauranga | Longo prazo (≥ 4 anos) |
| Prioridades de investimento em infraestrutura | +0.6% | Foco nacional em transportes e serviços públicos | Médio prazo (2-4 anos) |
| Mandatos de reforço sísmico | +0.7% | Zonas de alto risco (Wellington, Canterbury) | Longo prazo (≥ 4 anos) |
| Expansão de centros de dados | +0.8% | Auckland, Wellington, Christchurch, Invercargill | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de ocupação atuais
As políticas de trabalho híbrido e o aumento das rendas comerciais levam as organizações a otimizar a utilização dos espaços, sustentando a procura de serviços de energia, limpeza e segurança que se adaptam aos efetivos de pessoal. Os escritórios premium de Auckland, como os da Fanshawe Street, atingem USD 530 por m², mais do dobro das médias de Hamilton, o que leva as empresas com múltiplos locais a reequilibrar os seus portefólios de espaço, mantendo padrões de serviço uniformes. [1]PMG, "Imóveis Comerciais para Arrendar," PMG.CO.NZ Os operadores de espaços de trabalho flexíveis estão a consolidar-se; a aquisição da Industrious pela CBRE por USD 400 milhões integra a experiência no local de trabalho com as ofertas tradicionais de instalações. Os prestadores capazes de adaptar os níveis de serviço à ocupação em tempo real e documentar as poupanças conquistam contratos plurianuais baseados em resultados. Os sensores de ocupação com tecnologia IoT sustentam a automatização da iluminação, do AVAC e das rotinas de limpeza, reduzindo as horas de consumo de energia e de trabalho em percentagens de dois dígitos. Nos próximos dois anos, espera-se que a otimização orientada pela ocupação acrescente cerca de 0,3 pontos percentuais à CAGR global do mercado, à medida que mais contratos de arrendamento transitam para modelos de custo variável.
Indicadores de força de trabalho – participação laboral
Um défice crónico de talentos afeta 40% dos empregadores da Nova Zelândia, sendo as competências técnicas as mais difíceis de preencher. O setor da construção por si só necessita de 50.000 a 60.000 trabalhadores adicionais ao longo de cinco anos. Os salários médios de entrada em profissões técnicas atingiram USD 30 por hora em Queenstown, inflacionando a base de custos dos contratos de serviços técnicos e de suporte. Para fazer face a esta situação, os principais fornecedores implementam sistemas de gestão de manutenção informatizada (CMMS) baseados na nuvem e análises preditivas que eliminam 30 a 50% das intervenções de rotina. [2]Waters Stu, "Guia de Tecnologia para Edifícios Inteligentes em 2025," CORAM.AI Utilizadores do MaintainX, como a Ahlstrom, reduziram o tempo médio de reparação em 90%, evidenciando um retorno sobre o investimento tangível. Espera-se que a adoção de automatização e o diagnóstico remoto aumentem a produtividade do serviço, compensem a inflação salarial e acrescentem 0,4 pontos percentuais à CAGR até 2028.
Urbanização e crescimento populacional
A migração líquida regressou aos máximos pré-pandemia e concentra-se ao longo do corredor Auckland-Hamilton-Tauranga, impulsionando a construção comercial e as melhorias nas infraestruturas municipais. A expansão urbana aumenta a área de piso prestada em serviço, acrescida de requisitos auxiliares de resíduos, paisagismo e segurança. Os corredores de crescimento exigem serviços públicos resilientes; os municípios locais especificam classificações mínimas de estrela verde que impulsionam contratos de instalações de maior valor. A longo prazo, prevê-se que os fluxos populacionais contribuam com 0,5 pontos percentuais para a CAGR do mercado, beneficiando em especial os prestadores de gestão de instalações integrada e em pacote com capacidade de escala regional.
Prioridades de investimento em infraestrutura
O projeto do Plano Nacional de Infraestruturas apela a uma gestão de ativos mais robusta para maximizar os retornos dos gastos públicos. O governo central e os governos locais detêm aproximadamente 40% da infraestrutura nacional, representando um fluxo estável de manutenção de vias rodoviárias, ferroviárias, hídricas e de ativos sociais. O Auckland Transport por si só gasta mais de USD 250 milhões anualmente na manutenção de estradas. Os centros de dados de hiperescala construídos pela Microsoft, AWS e Amazon, totalizando USD 8,5 mil milhões, exigem supervisão de instalações 24 horas por dia, 7 dias por semana, e garantias rigorosas de tempo de funcionamento. Espera-se que estes programas acrescentem 0,6 pontos percentuais à CAGR global durante o médio prazo.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento dos custos operacionais | –0.4% | Nacional, mais elevado nas principais áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada | –0.6% | Nacional, aguda em profissões técnicas | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade | –0.3% | Nacional, mais rigoroso em áreas urbanas | Longo prazo (≥ 4 anos) |
| Prémios de seguro elevados e risco de catástrofe natural | –0.5% | Zonas costeiras e de elevada atividade sísmica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos custos operacionais
A inflação dos custos de construção abrandou para 1,1% em termos homólogos em 2024, após atingir o pico de 10,4% em 2022. Não obstante, os prémios de seguro aumentaram entre 23% e 76% após o Ciclone Gabrielle, com o Tesouro a considerar um aumento de impostos de 72% que acrescenta USD 400 anualmente às apólices. As tarifas de energia e as taxas de carbono agravam a pressão; os edifícios comerciais geram 3,6 milhões de toneladas de resíduos por ano e enfrentam relatórios de emissões mais rigorosos. Os fornecedores respondem com medição inteligente, retroadaptações de LED e programas de valorização de resíduos que prometem poupanças de dois dígitos, mas a rentabilidade a curto prazo continua pressionada, subtraindo cerca de 0,4 pontos percentuais à CAGR.
Escassez de mão de obra qualificada
As vagas em profissões de AVAC, elétrica e de automatização forçam o pagamento de horas extraordinárias e a dependência de subcontratados, comprometendo as margens. Apenas 10% das empresas têm programas robustos de aprendizagem, e as reformas superam os novos profissionais, alargando o fosso de competências. Situações como as de guardas de segurança a acumular funções de limpeza em hospitais rurais ilustram a pressão. Os gémeos digitais, a manutenção assistida por realidade aumentada e as centrais de assistência centralizadas atenuam alguma escassez, mas a restrição ainda subtrai 0,6 pontos percentuais ao crescimento até que as vias de formação se recuperem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Serviço: Os Serviços Técnicos Impulsionam a Conformidade Sísmica
Os serviços técnicos detinham 60,88% da participação do tamanho do mercado de gestão de instalações da Nova Zelândia em 2025, sustentados por avaliações estruturais obrigatórias, modernizações de sistemas mecânicos, elétricos e hidráulicos, e retrofits de segurança contra incêndio em milhares de ativos. As consultorias de engenharia fazem parceria com empresas integradas de gestão de instalações para entregar projetos sísmicos completos, capturando taxas recorrentes de monitoramento após a conclusão das modernizações. A abertura de centros de dados intensifica a demanda por manutenção de sistemas de climatização de missão crítica, testes de painéis elétricos e planejamento de redundância. Os contratos de serviço respaldados por fabricantes de equipamentos originais garantem métricas de disponibilidade que exigem preços premium. A análise de gestão de ativos com uso de inteligência artificial programa substituições de capital, estende o ciclo de vida e reduz incidentes de falha de ativos. Essa previsibilidade garante aos prestadores de serviços técnicos fluxos de caixa estáveis até 2031.
Os serviços de suporte, embora menores, crescem a um CAGR de 7,08% à medida que as organizações externalizam limpeza, segurança, catering, sala de correspondência e tarefas de recepção. A escalada salarial acelera a automação: lavadoras de piso cobóticas, escalonamento de pessoal com inteligência artificial e soluções inteligentes de armários para correspondência proliferam. Clientes de saúde e centros de dados especificam padrões mais elevados de higiene e segurança, elevando o valor médio dos contratos. Os relatórios de ESG impulsionam os fornecedores a adotar produtos químicos de baixa toxicidade e equipamentos eletrificados, diferenciando as propostas. Integradores de tecnologia como a ESP (que está sendo renomeada para BraveGen) incorporam o rastreamento de carbono nos fluxos de trabalho de limpeza, demonstrando economias quantitativas e conquistando portfólios de múltiplos locais. Como resultado, os contratos agrupados de serviços de suporte são cada vez mais incorporados a contratos integrados de gestão de instalações para valor holístico.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Oferta: A Terceirização Acelera a Integração
A entrega terceirizada detinha 63,55% da participação de mercado de gestão de instalações da Nova Zelândia em 2025 e mantém uma trajetória de CAGR de 6,63% à medida que as empresas abandonam operações não essenciais. Os ministérios do governo concedem contratos de desempenho de longa duração que transferem o risco para os fornecedores, espelhando o modelo de 7 a 25 anos da Veolia. A gestão integrada de instalações, o submodelo de crescimento mais rápido, une serviços técnicos e de suporte mais consultoria de energia em acordos de nível de serviço únicos, respaldados por painéis digitais. Conselhos de saúde, universidades e operadores de centros de dados favorecem o arranjo pela responsabilidade única e transparência de indicadores-chave de desempenho. As plataformas de sistemas integrados de gestão do ambiente de trabalho baseadas em nuvem permitem o rastreamento em tempo quase real de ordens de serviço, conformidade e métricas de sustentabilidade.
A gestão interna ainda representa 36,45% do valor, mas está diminuindo à medida que a escassez de mão de obra qualificada e o investimento em tecnologia desencorajam os conselhos de manter equipes internas completas. Modelos híbridos emergem: a supervisão estratégica de gestão de instalações permanece interna, enquanto atividades de alta especialização — revisões de resfriadores, testes de sistemas de incêndio, acesso a fachadas — são terceirizadas. As opções de gestão de instalações de serviço único e agrupado atendem a clientes que não desejam ceder o controle total, mas que necessitam de expertise seletiva, criando um trampolim para contratos integrados. O histórico de parcerias público-privadas da Downer mostra que a gestão de instalações agrupada pode aumentar as margens quando combinada com otimização digital, evidenciado pelo salto de 34% nos lucros em 2024.
Por Setor do Utilizador Final: O Comercial Lidera a Transformação Digital
As instalações comerciais comandavam 37,15% do tamanho do mercado de gestão de instalações da Nova Zelândia em 2025, impulsionadas por campi de nuvem em hiperescala e distribuição de varejo omnicanal. Microsoft, AWS e Amazon investem coletivamente 8,5 bilhões de USD em fazendas de servidores que exigem disponibilidade de 99,999% e controles ambientais precisos. Os varejistas modernizam armazéns com robôs autônomos, exigindo manutenção especializada de pisos e suporte elétrico. As metas de sustentabilidade impulsionam os proprietários de shoppings a implantar conjuntos de medidores inteligentes e retrofits de iluminação LED, gerando economias de utilidades compartilháveis com parceiros de serviço. A infraestrutura institucional e pública exibe o CAGR mais elevado de 6,84%, graças ao foco do governo na gestão de ativos e ao envelhecimento de hospitais, escolas e redes de transporte.
O subsetor de saúde destaca complexidades de pessoal e higiene; controvérsias como agentes de segurança com dupla função de limpeza ressaltam lacunas de serviço. Os conselhos de educação instalam sistemas de gestão predial para monitoramento de ventilação, enquanto consórcios de manutenção de estradas integram sensores para reparo preditivo de buracos. Os prestadores com capacidade integrada de gestão de instalações e histórico de conformidade capturam esses portfólios. Plantas industriais e de processos, locais de hotelaria e outros setores completam a demanda. A fábrica de Darfield da Fonterra processa 4,4 milhões de litros de leite diariamente e contrata suporte avançado de automação. Os hotéis se recuperam no pós-pandemia; a Capstone expande para 22 propriedades, utilizando a SiteMinder para otimizar a ocupação e as escalas de limpeza. Cada nicho requer conhecimento específico do domínio, mas converge cada vez mais em torno de painéis digitais, eficiência energética e conformidade rigorosa, favorecendo fornecedores de escala.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Auckland domina a participação de mercado de gestão de instalações da Nova Zelândia, refletindo seu status como centro comercial e populacional, a concentração de centros de dados em hiperescala e grandes obras de infraestrutura, como o City Rail Link e a expansão do terminal do aeroporto. Os aluguéis de escritórios prime no distrito central de negócios superam 530 USD por m² e impulsionam tarifas premium de gestão de instalações. Os clientes priorizam suporte 24 horas por dia, 7 dias por semana, soluções de edifícios inteligentes e divulgação de ESG. Os prestadores integrados combinam central de atendimento, gestão de energia e manutenção de ativos críticos para atender a essas demandas sofisticadas.
Wellington ocupa o segundo lugar, moldada pelo risco sísmico e pela alta densidade de propriedades governamentais. Mais de 150 estruturas no distrito central de negócios aguardam conformidade com o Padrão de Base Nova, garantindo cargas de trabalho de engenharia constantes. A terceirização do setor público continua, ilustrada pela licitação de serviços de limpeza e correlatos do Te Papa, concedida à ISS. Os fornecedores devem navegar por processos de aquisição rigorosos, forças de trabalho sindicalizadas e padrões elevados de transparência. A demanda se concentra em monitoramento sísmico, gestão de documentos e planejamento de ciclo de vida.
Christchurch e a região mais ampla de Canterbury permanecem pontos de crescimento após a reconstrução pós-terremoto e a expansão das instalações de processamento de alimentos. O estoque moderno de edifícios integra controles de Internet das Coisas, exigindo técnicos versados em análise de sistemas de gestão predial. Aluguéis mais baixos — 245 USD por m² em Hamilton como referência — tornam a gestão de instalações agrupada atraente para ocupantes sensíveis a custos. Os conselhos regionais enfatizam soluções sustentáveis de resíduos e supervisão de tratamento de água, abrindo nichos para operadores especializados.
Centros menores como Invercargill podem superar seu peso devido a um investimento proposto de 1 bilhão de USD em um centro de dados, o que exigirá engenheiros de plantão e regimes rigorosos de segurança. Localizações remotas incentivam o monitoramento baseado em nuvem e equipes de serviço que viajam de avião, representando um caso de uso emergente para gêmeos digitais e solução de problemas com realidade aumentada. Em todas as geografias, a conformidade regulatória, a resiliência e a eficiência energética formam fios condutores comuns, garantindo demanda consistente por gestão de instalações integrada e orientada por tecnologia.
Panorama regulatório
A atividade de facility management na Nova Zelândia opera sob a Building Act 2004 e as diretrizes do Building Code administradas pela MBIE, que regem a segurança, o uso de produtos e a conformidade baseada em desempenho. A atualização de 2025 do Building Code introduziu as Building Product Specifications (BPS), com a First Edition Amendment 1 entrando em vigor em 2 de abril de 2026, tornando mais rigorosa a forma como produtos e sistemas são comprovados e documentados ao longo do ciclo de vida do edifício.
Os requisitos de energia e manutenção são orientados por alterações nas configurações de eficiência energética H1, com novas edições de H1 AS1, AS2, VM1 e VM2 entrando em vigor em 27 de novembro de 2025 e um período de transição de 12 meses até 26 de novembro de 2026. No setor público, as diretrizes centrais de aquisições reforçam a contratação padronizada, enquanto a Health New Zealand publicou seu National Digital Facilities Framework em 28 de maio de 2026, estabelecendo uma abordagem comum para o escopo digital e a interoperabilidade entre carteiras.
Análise da cadeia de valor
Os proprietários de ativos definem os resultados de serviço e as necessidades de conformidade e, em seguida, buscam a execução por meio de equipes internas, subcontratados especializados ou provedores integrados de facility management (IFM). As entradas upstream incluem materiais de construção e produtos certificados comprovados por meio das Building Product Specifications, equipamentos OEM (HVAC, sistemas de incêndio, BMS) e uma base de fornecimento de mão de obra restrita em ofícios especializados, o que aumenta a dependência de contratados credenciados e processos padronizados de gestão de trabalho.
A execução principal vai da mobilização e transição para serviços recorrentes de hard e soft services, apoiados por plataformas CMMS/IWMS, sensoriamento IoT e análises de BMS que convertem dados de condição e ocupação em ordens de serviço e cronogramas preventivos. Os provedores de IFM orquestram redes de subcontratados para tarefas de MEP, incêndio e automação, e então fecham o ciclo com relatórios ao cliente (KPIs de desempenho, registros de conformidade e métricas de sustentabilidade). Associações e órgãos setoriais como a FMANZ influenciam a evolução de capacidades e as normas de contratação, enquanto provedores de escala como a PAE New Zealand (destacando seu apoio declarado a mais de 230.000 trabalhos de manutenção anualmente) e a OCS New Zealand refletem a espinha dorsal operacional necessária para gerenciar carteiras multissite com níveis de serviço consistentes.
Panorama Competitivo
O mercado de gestão de instalações da Nova Zelândia apresenta uma fragmentação moderada. A Spotless, subsidiária da Downer, lidera com mais de 1.000 clientes e cobertura nos setores de saúde, educação e defesa. [4]Spotless, "Sobre Nós," SPOTLESS.COM A empresa-mãe Downer registou USD 38,5 mil milhões de trabalho em carteira e um crescimento de 34% no EBITA em 2024, sublinhando a capacidade de investir em ferramentas digitais e formação de pessoal. A Ventia Services Group compete fortemente em infraestrutura e serviços públicos na sequência da sua dupla cotação na NZX/ASX e de aquisições direcionadas.
Os grandes grupos imobiliários globais intensificam a concorrência. A aquisição da Industrious pela CBRE por USD 400 milhões funde as operações de escritórios flexíveis com os portefólios de instalações, criando uma plataforma de receitas de USD 20 mil milhões. A Cushman & Wakefield e a JLL alavancam as melhores práticas internacionais, nomeadamente na otimização energética e na análise da experiência no local de trabalho. Os intervenientes nacionais de menor dimensão focam-se em serviços de nicho — resíduos, higiene ou contratos regionais — mas correm o risco de ser superados em licitação sem tecnologias de escala.
A tecnologia serve como principal fator de diferenciação. A implementação do IBM Envizi pela Downer reduz para metade o esforço de relatórios ESG e apoia o seu compromisso de redução de emissões em 50%. Os contratos de desempenho de longo horizonte da Veolia ilustram o apetite pela transferência de risco e a experiência em serviços integrados de energia. A ESP/BraveGen sobrepõe inteligência artificial aos dados de consumo de energia para fornecer informações sobre carbono para fluxos de trabalho de limpeza e manutenção. Prevê-se uma consolidação à medida que as empresas procuram amplitude e capacidade digital; a aquisição da Downer NZ Catering pela Ovation Hospitality demonstra a integração vertical nos serviços de suporte.
O espaço inexplorado reside em acordos baseados em resultados e ricos em dados que garantem métricas de energia, tempo de funcionamento ou conformidade. Os prestadores que combinam análise de ativos, tecnologia para força de trabalho móvel e uma governação robusta em matéria de saúde, segurança e ambiente estão em posição de capturar uma quota desproporcionada, especialmente à medida que os concursos públicos evoluem para modelos de avaliação por valor pelo dinheiro investido.
Líderes do Setor de Gestão de Instalações da Nova Zelândia
OCS New Zealand
Spotless (Downer Company)
PAE New Zealand
Professional Property and Cleaning Services Ltd
Infratel Networks Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização e padronização do setor público criam um espaço em branco definido para os provedores de FM alinharem a prestação de serviços a arquiteturas digitais comuns e práticas de informação de ativos. O framework Digital Target State, publicado pelo Government Chief Digital Officer em fevereiro de 2026, e o National Digital Facilities Framework da Health New Zealand em 28 de maio de 2026 elevam as expectativas em torno da governança de dados, integração e operações com atenção à cibersegurança em patrimônios institucionais, apoiando implementações estruturadas de IWMS/CMMS, entrega digital e análises no nível de carteira.
As implantações de edifícios inteligentes e automação em ativos comerciais e de hospitalidade criam oportunidades de modelo de serviço em que os provedores podem agrupar FM com resultados mensuráveis em energia, conforto e capacidade de resposta na manutenção. Evidências de 2026 mostram automação inteligente de quartos baseada em KNX concluída no InterContinental Auckland em abril de 2026, indicando demanda por suporte adjacente ao BMS e monitoramento remoto. Padrões de integração multifornecedor observados em construções cívicas, como o Parakiore Recreation and Sports Centre em Christchurch (concluído em 2025), usando hardware BMS da Siemens com CopperTree Analytics, reforçam oportunidades para hard services e manutenção digitalmente habilitados.
Desenvolvimentos recentes do setor
- Maio de 2026: A Health New Zealand emitiu seu National Digital Facilities Framework em 28 de maio de 2026 para padronizar o escopo digital na gestão de instalações em toda a carteira de saúde. O framework enfatiza a governança de dados, a interoperabilidade e a documentação padronizada para apoiar operações integradas de instalações.
- Abril de 2026: A eelectron concluiu a automação inteligente de quartos baseada em KNX no InterContinental Auckland. O projeto automatiza clima, iluminação e sombreamento usando sensoriamento de ocupação e se integra ao sistema de gestão predial para monitoramento e controle centralizados.
- Fevereiro de 2026: O Government Chief Digital Officer publicou o framework Digital Target State, delineando camadas comuns de infraestrutura digital nos serviços governamentais. O framework apoia modelos de dados padronizados, operações com atenção à cibersegurança e serviços digitais interoperáveis entre carteiras.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado de gestão de instalações na Nova Zelândia é definido como a receita anual obtida com serviços técnicos e de suporte que mantêm edifícios e locais em operação, seguros e em conformidade. Inclui trabalhos realizados por equipes internas, bem como contratos terceirizados em instalações comuns de usuários finais.
Exclusões do escopo: Excluímos construção pura e projetos de capital pontuais que não se relacionam com operações contínuas de instalações e manutenção recorrente.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de Sistemas MEP e AVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações de Serviço Único
- Gestão de Instalações em Pacote
- Gestão de Instalações Integrada
- Por Setor do Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restauração, Restaurantes de Grande Escala)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processo (Indústria Transformadora, Energia, Mineração)
- Outros Setores do Utilizador Final (Habitação Coletiva, Entretenimento, Desporto e Lazer)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a estabelecer os limites do mercado e a criar a primeira estimativa de premissas de demanda, precificação e mix de serviços para a Nova Zelândia. Utilizamos fontes públicas e oficiais, como o Stats NZ (indicadores de trabalho, contagem de empresas e produção), publicações do MBIE (condições de construção e negócios), o Serviço Eletrônico de Licitações do Governo da Nova Zelândia para sinais de terceirização, e as orientações do WorkSafe New Zealand que influenciam as necessidades de serviços orientadas à conformidade.
Para manter o dimensionamento vinculado à atividade real de instalações, também revisamos documentos de planejamento de ativos e instalações de conselhos locais e do governo central, requisitos relevantes de segurança predial e contra incêndio publicados por agências públicas, e estudos revisados por pares sobre ciclos de manutenção predial e desempenho. Além disso, verificamos relatórios anuais de empresas, apresentações para investidores, sites de associações e imprensa de reputação, e utilizamos um banco de dados de assinatura paga para dados financeiros e notícias de empresas, a fim de validar os mixes de receita e a visibilidade de contratos. Esta lista não é exaustiva, e muitas outras fontes foram revisadas para coletar, validar e esclarecer os pontos de dados utilizados no modelo.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as conclusões da pesquisa documental, especialmente onde o empacotamento de contratos e a penetração da terceirização podem mover os totais rapidamente. Conversamos com responsáveis por instalações do lado comprador e operadores em escritórios comerciais, instalações de saúde, instalações públicas, propriedades de hotelaria e locais industriais, e então validamos as premissas com líderes de entrega de serviços e especialistas locais no assunto.
Essas conversas ajudaram a confirmar os padrões típicos de agrupamento de serviços, as divisões entre gestão interna e terceirizada, e como a precificação está sendo redefinida sob mudanças de custos salariais, energéticos e de conformidade, que são então aplicadas de volta ao modelo de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos: 12% |
| Nível médio: 54% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 19% | Gerentes: 54% |
Dimensionamento de Mercado e Previsão
O dimensionamento do mercado começou com uma combinação de abordagens de cima para baixo e de baixo para cima, em que a demanda nacional por serviços de instalações é reconstruída a partir do estoque ativo de edifícios não residenciais, do mix de locais de usuários finais e da intensidade de serviço anual típica para atividades técnicas e de suporte. Uma vez formada uma faixa de gastos, verificações seletivas de baixo para cima foram utilizadas — como receitas de prestadores amostrados, taxas de execução de contratos observadas e benchmarks simples de preço por local — para manter os totais realistas.
O modelo utiliza insumos práticos como crescimento na área comercial construída e uso de instalações públicas, penetração da terceirização para contratos únicos versus agrupados versus integrados, frequência de manutenção programada, movimento de custos de mão de obra (que impulsiona fortemente os serviços de suporte) e complementos de serviço orientados por energia e conformidade. Onde a divulgação direta era limitada, as lacunas foram tratadas por meio de médias conservadoras de grupos de pares e divisões de tipos de contratos que foram verificadas novamente durante as entrevistas.
A previsão baseou-se em análise de cenários com uma estrutura multivariada simples, de modo que a perspectiva permanece rastreável a variáveis que os compradores reconhecem. As premissas foram ajustadas com base nas opiniões de especialistas sobre atividade de construção, prioridades de gastos do setor público e a velocidade com que os modelos integrados substituem os arranjos de serviço único.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de múltiplas verificações para que os valores finais permaneçam consistentes com os sinais operacionais. Comparamos os resultados com indicadores independentes, como tendências da força de trabalho relacionadas a instalações, programas visíveis de manutenção do setor público e atividade de licitações que sinaliza a rapidez com que a terceirização e o agrupamento estão mudando.
Os valores discrepantes foram investigados antes da aprovação, incluindo saltos repentinos de preços, mudanças incomuns no mix de serviços ou taxas de crescimento que não se alinhavam com a atividade de construção. Uma segunda revisão analítica foi concluída sobre as premissas e totais principais, e o recontato foi acionado quando o feedback das entrevistas conflitava com os insumos da pesquisa documental. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais afetam salários, regulamentação ou estruturas de contratos importantes, e uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Gestão de Instalações da Nova Zelândia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem divergir mesmo quando parecem descrever a mesma atividade de serviços de instalações, porque as fontes aplicam diferentes inclusões e diferentes formas de converter contratos em receita anual. A tabela apresenta as razões mais comuns por trás da dispersão, que geralmente se resume a como a entrega interna é tratada e como os acordos agrupados são contabilizados.
As principais lacunas na Nova Zelândia geralmente decorrem de se os serviços de suporte e técnicos dentro de um único pacote são contados em duplicidade, se os contratos integrados são tratados como uma linha de gastos completa de gestão de instalações ou divididos entre subserviços, e se os valores reportados refletem gastos anuais recorrentes versus totais de contratos plurianuais. O timing cambial também desempenha um papel, uma vez que as revisões salariais e os custos de energia podem mover os preços rapidamente, e algumas cifras publicadas não são atualizadas após grandes mudanças de política ou de mão de obra.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,01 bilhões de USD (2025) | |
| Associação do Setor A | 4,70 bilhões de USD (2025) | Frequentemente baseia-se em valores de contratos reportados por membros e pode tratar acordos agrupados como totalmente aditivos entre linhas de serviço, o que pode superestimar os totais quando os escopos técnicos e de suporte são precificados juntos. |
| Publicação Especializada B | 3,50 bilhões de USD (2025) | Comumente rastreia adjudicações de contratos terceirizados e exclui a entrega interna, e os contratos plurianuais podem ser anualizados usando taxas de execução simplificadas que não capturam a reprecificação e as variações de escopo. |
A tabela mostra uma dispersão clara para o mesmo ano, e no modelo da Mordor Intelligence o valor inclui tanto a entrega interna quanto a terceirizada e contabiliza arranjos integrados, agrupados e de serviço único apenas quando representam gastos contínuos de operações e manutenção. Com essas inclusões declaradas antecipadamente e verificadas em relação a licitações, sinais da força de trabalho e feedback de entrevistas, o tamanho de mercado resultante permanece mais fácil de replicar e interpretar.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Nova Zelândia?
O tamanho do mercado de gestão de instalações da Nova Zelândia é de 5,24 bilhões de USD em 2026.
Qual o tipo de serviço com maior quota de mercado?
Os serviços técnicos lideram com 60,88% da quota do mercado de gestão de instalações da Nova Zelândia em 2025.
Por que razão os contratos terceirizados crescem mais rapidamente do que a gestão interna?
As organizações buscam certeza de custos, conformidade regulatória e acesso a talentos técnicos escassos, impulsionando os arranjos terceirizados a um CAGR de 6,63% até 2031.
Como é que a regulamentação sísmica influencia a procura?
A Lei de Edifícios Sujeitos a Riscos Sísmicos exige avaliações e retroadaptações em todo o parque comercial, garantindo uma procura de longo prazo de serviços estruturais e de conformidade.
Qual é o segmento do utilizador final que está a crescer mais rapidamente?
A infraestrutura institucional e pública apresenta o CAGR mais rápido de 6,84%, à medida que as agências governamentais priorizam a gestão de ativos e a eficiência de manutenção.
Que tecnologias estão a transformar a prestação de serviços?
Os sensores IoT, as análises de manutenção preditiva, os sistemas de gestão de manutenção informatizada (CMMS) baseados na nuvem e as plataformas de relatórios ESG reduzem as intervenções manuais, aumentam o tempo de funcionamento e suportam contratos baseados em resultados.
Página atualizada pela última vez em:



