
Tamanho e Participação do Mercado de Resfriamento de Data Centers da Nova Zelândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 27.2 Milhões de dólares |
| Tamanho do Mercado (2026) | 33.22 Milhões de dólares |
| Tamanho do Mercado (2031) | 90.08 Milhões de dólares |
| Growth Rate (2026 - 2031) | 22.11 % |
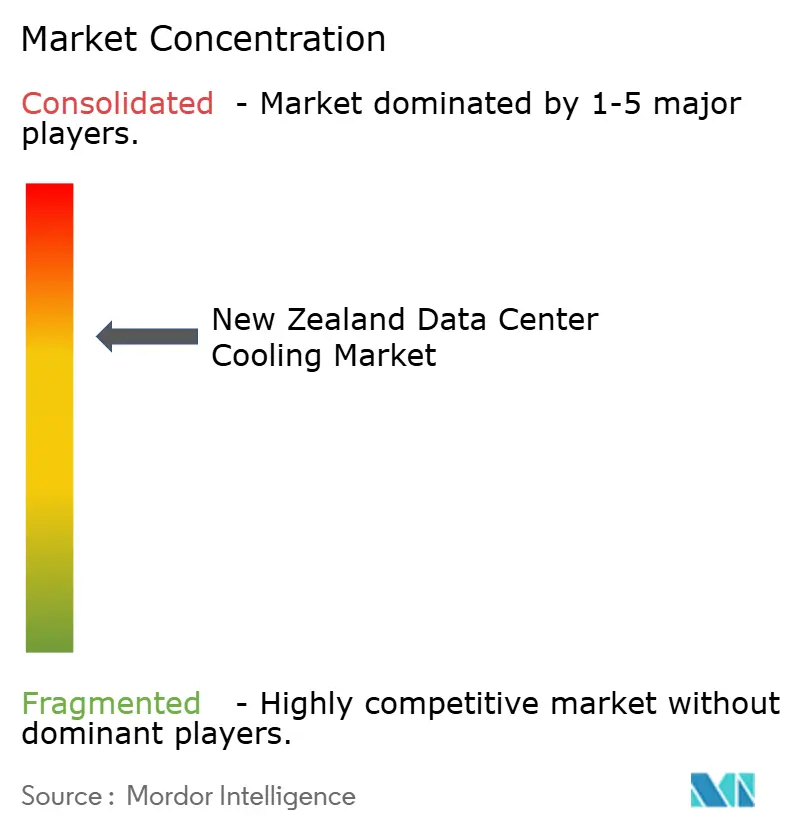
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers da Nova Zelândia por Mordor Intelligence
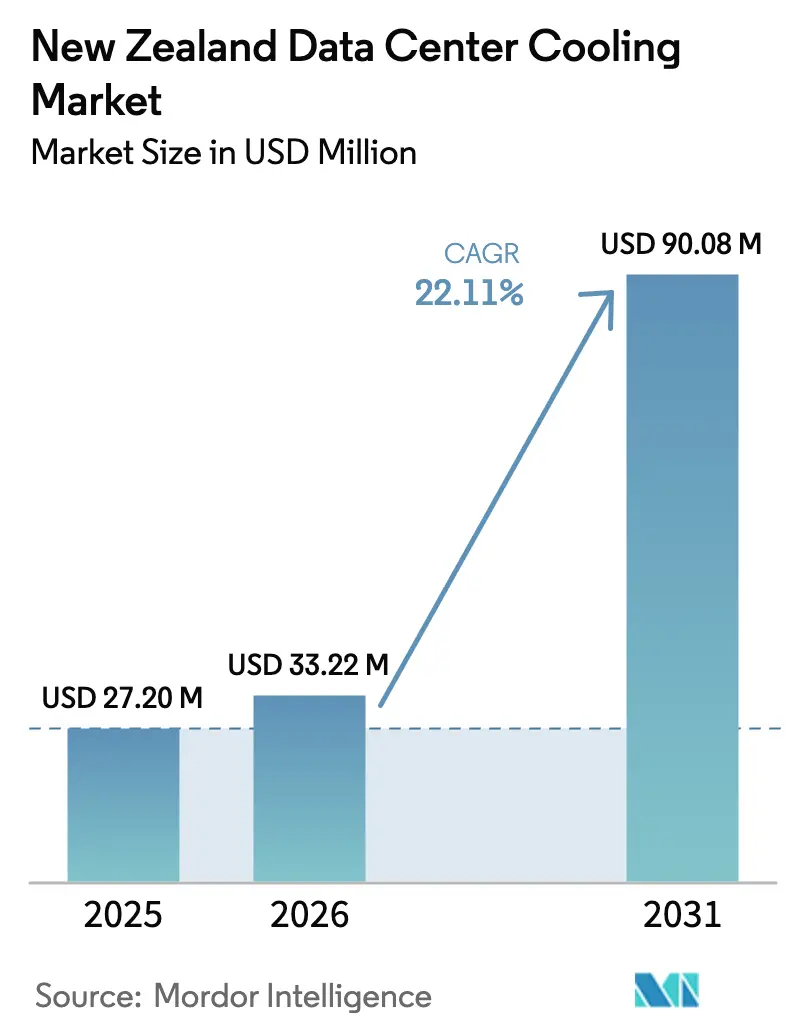
O tamanho do mercado de resfriamento de data centers da Nova Zelândia em 2026 é estimado em USD 33,22 milhões, crescendo a partir do valor de 2025 de USD 27,2 milhões, com projeções para 2031 mostrando USD 90,08 milhões, crescendo a um CAGR de 22,11% no período 2026-2031. O crescimento é impulsionado pelas despesas de capital de hiperescaladores da Microsoft, Amazon Web Services (AWS) e outros grandes provedores globais de nuvem, cada um priorizando operações com neutralidade de carbono que exigem sistemas de gerenciamento térmico altamente eficientes. O resfriamento baseado em líquido ganha impulso à medida que cargas de trabalho de IA e aprendizado de máquina de alta densidade elevam a potência dos racks acima de 40 kW, um nível em que o resfriamento a ar se torna economicamente inviável. A matriz elétrica renovável de 87% do país e o clima temperado fortalecem a viabilidade econômica das técnicas de resfriamento gratuito, melhorando a eficácia no uso de energia (PUE) e apoiando os compromissos corporativos de emissões líquidas zero. Projetos de atualização da rede elétrica pela Transpower e incentivos regionais em Southland e Canterbury estão expandindo a capacidade para novas construções, embora Auckland ainda enfrente gargalos de conexão de curto prazo. Fornecedores globais de equipamentos competem em inovação de resfriamento líquido, serviços e parcerias locais para mitigar escassezes de mão de obra e a inflação na cadeia de suprimentos que ameaçam as margens.
Principais Conclusões do Relatório
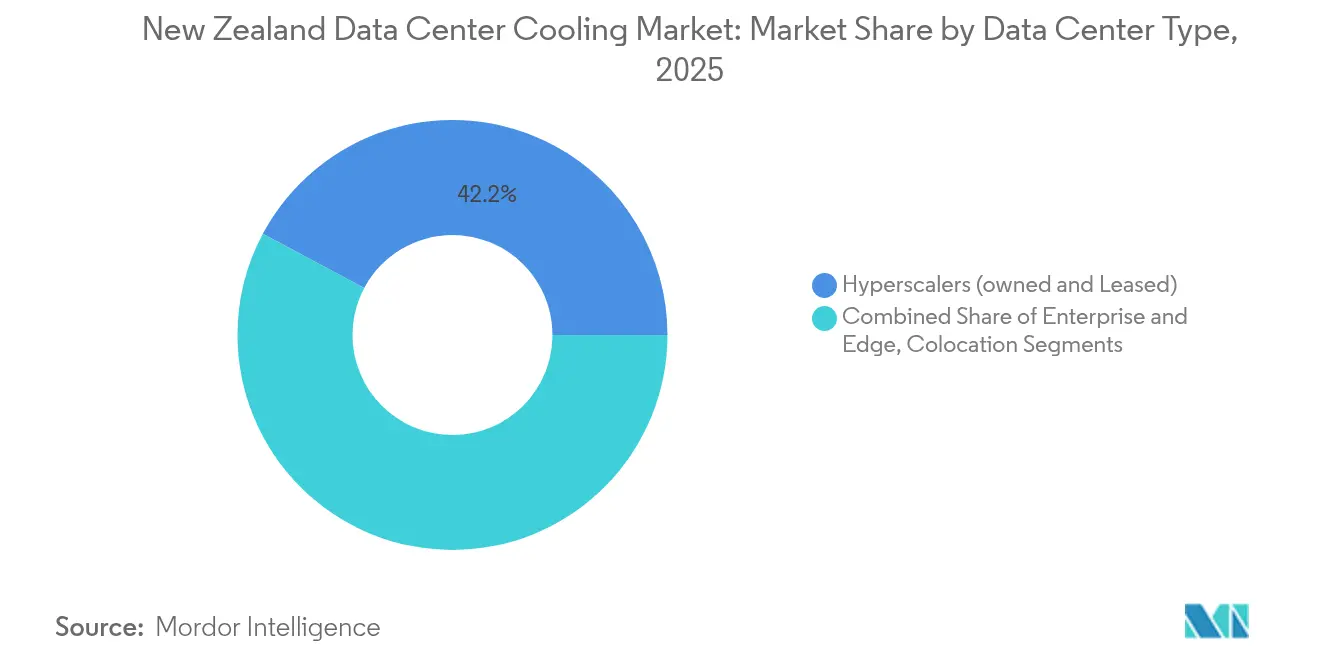
- Por tipo de data center, as instalações hiperescaladoras lideraram com 42,20% da participação do mercado de resfriamento de data centers da Nova Zelândia em 2025 e devem expandir a um CAGR de 24,60% até 2031.
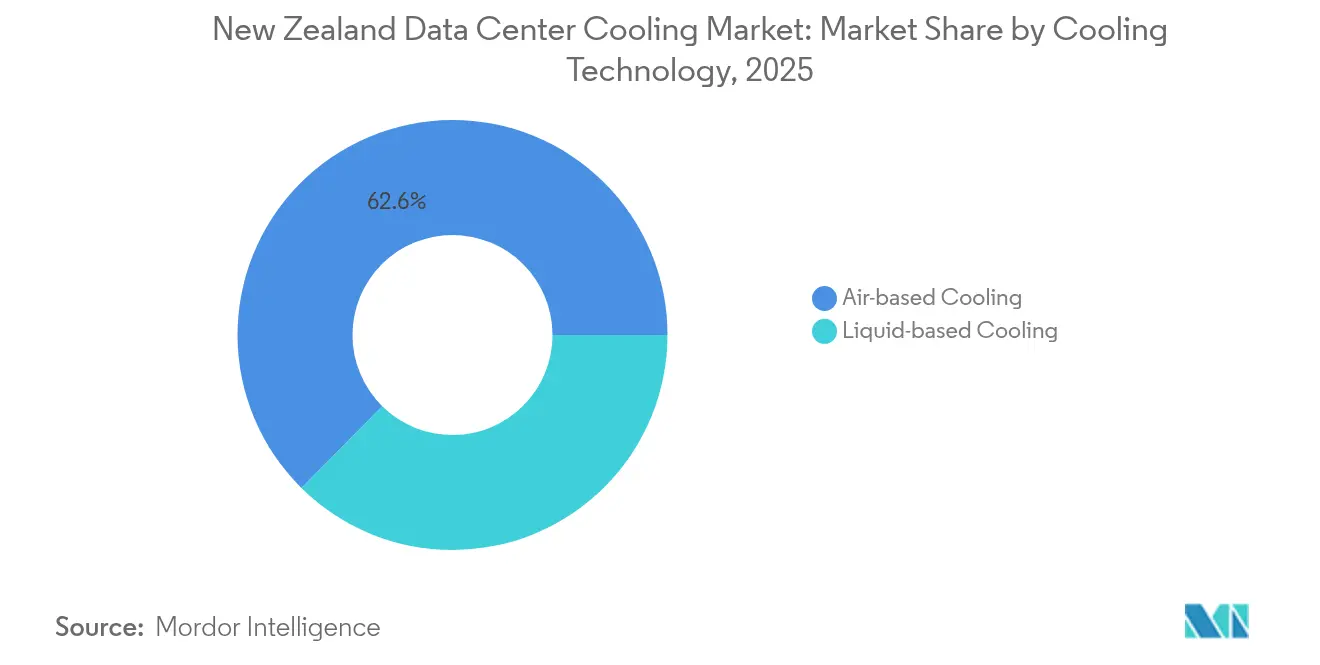
- Por tecnologia de resfriamento, as soluções baseadas em ar retiveram 62,60% da participação de receita em 2025, enquanto os sistemas líquidos avançam a um CAGR de 23,65% até 2031.
- Por classificação de nível, as instalações de Nível 3 representaram 65,30% da receita em 2025; o Nível 4 é a categoria de crescimento mais rápido, com CAGR de 23,90% até 2031.
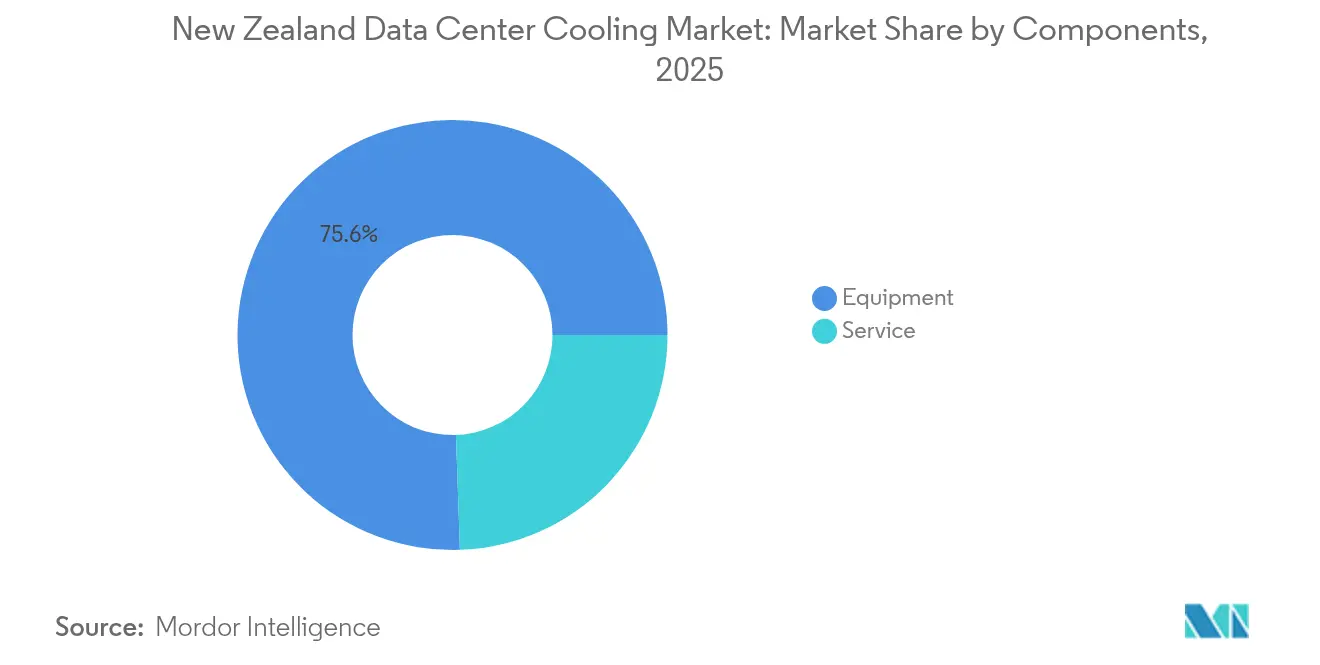
- Por componente, os equipamentos contribuíram com 75,55% da receita em 2025, enquanto o segmento de serviços deve crescer a um CAGR de 22,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Resfriamento de Data Centers da Nova Zelândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado de investimentos em data centers hiperescaladores por grandes provedores globais de nuvem | +6.8% | Nacional, com foco em Auckland e Wellington | Médio prazo (2 a 4 anos) |
| Clima ambiente favorável que viabiliza projetos de resfriamento gratuito | +4.2% | Nacional, mais forte na Ilha do Sul | Longo prazo (≥ 4 anos) |
| Impulso para energias renováveis e mandatos corporativos de emissões líquidas zero | +3.9% | Nacional | Longo prazo (≥ 4 anos) |
| Cargas de trabalho de IA e aprendizado de máquina de alta densidade elevando o fluxo de calor dos racks | +5.1% | Nacional, hiperescaladores e empresarial | Curto prazo (≤ 2 anos) |
| Programa de incentivo governamental "Nuvem Verde" | +2.3% | Southland e Canterbury | Médio prazo (2 a 4 anos) |
| Projetos piloto de resfriamento distrital geotérmico próximos a Taupō | +1.5% | Centro da Ilha do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado de Investimentos em Data Centers Hiperescaladores por Grandes Provedores Globais de Nuvem
A Microsoft está construindo a primeira região de nuvem com neutralidade de carbono do país e planeja 100% de fornecimento de energia renovável para todas as operações locais. A AWS comprometeu USD 7,5 bilhões ao longo de 15 anos, embora as regulamentações de águas pluviais de Auckland tenham atrasado parte de seu cronograma de projetos. Os projetos hiperescaladores adotam resfriamento líquido direto ao chip que consistentemente alcança PUE abaixo de 1,3, em comparação com 1,8 a 2,0 para instalações empresariais legadas.[1]Data Center Dynamics, "Microsoft estreia resfriamento direto ao chip na Nova Zelândia", datacenterdynamics.comOs gastos concentrados reduzem os custos unitários de equipamentos, aceleram a localização da cadeia de suprimentos e posicionam o mercado de resfriamento de data centers da Nova Zelândia como um hub regional de nuvem que estende serviços à Austrália e ao Pacífico.
Cargas de Trabalho de IA e Aprendizado de Máquina de Alta Densidade Elevando o Fluxo de Calor dos Racks
Os servidores de IA dissipam agora mais de 40 kW por rack — cinco vezes mais do que as implantações empresariais convencionais — impulsionando a adoção obrigatória de resfriamento líquido quando o fluxo de calor ultrapassa 50 W/cm². As soluções diretas ao chip reduzem a energia de resfriamento em até 80% e permitem ganhos de dez vezes na densidade dos racks, viabilizando clusters avançados de pesquisa, como a parceria entre a Universidade de Otago e a Datagrid para computação científica com neutralidade de carbono.[2]Semiconductor Engineering, "Desafios de resfriamento em racks de 40kW", semiconductorengineering.com A demanda por computação de alta densidade reforça o papel de liderança tecnológica do mercado de resfriamento de data centers da Nova Zelândia.
Clima Ambiente Favorável que Viabiliza Projetos de Resfriamento Gratuito
Temperaturas externas abaixo de 18 °C prevalecem 60% a 70% do ano nas principais cidades, permitindo que economizadores do lado do ar descarreguem os resfriadores mecânicos durante períodos prolongados. A instalação da Spark na Costa Norte demonstra ganhos de COP de até 120% ao explorar o fluxo de ar natural e a economização pelo lado da água.[3]W.media, "Spark aproveita o resfriamento do ambiente", w.media Os locais mais frios da Ilha do Sul melhoram ainda mais a viabilidade econômica do resfriamento líquido, reduzindo a energia de bombeamento e aprimorando os ciclos de rejeição de calor que beneficiam as implantações de alta densidade. Essas vantagens climáticas ancoram a competitividade de longo prazo do mercado de resfriamento de data centers da Nova Zelândia.
Impulso para Energias Renováveis e Mandatos Corporativos de Emissões Líquidas Zero
As fontes hidráulica, eólica e geotérmica forneceram 91% da eletricidade nacional no trimestre de junho de 2023, protegendo os operadores da volatilidade dos preços de carbono e viabilizando reivindicações genuínas de neutralidade de carbono. Os sistemas de imersão que utilizam 30% a 40% menos energia do que os métodos tradicionais tornam-se comercialmente atrativos quando alimentados por eletricidade renovável. O compromisso da Microsoft de consumir apenas eletricidade de zero carbono na Nova Zelândia ilustra como os objetivos de sustentabilidade informam a seleção de locais e as escolhas de tecnologia de resfriamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto investimento inicial em CAPEX para sistemas avançados de resfriamento líquido ou híbrido | -3.8% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra especializada em resfriamento na Nova Zelândia | -2.9% | Principais centros urbanos | Médio prazo (2 a 4 anos) |
| Endurecimento pendente das licenças hídricas para sistemas evaporativos | -2.1% | Auckland e Canterbury | Médio prazo (2 a 4 anos) |
| Moratórias de capacidade da rede elétrica retardando a construção de data centers em Auckland | -1.7% | Região de Auckland | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial em CAPEX para Sistemas Avançados de Resfriamento Líquido ou Híbrido
As soluções diretas ao chip podem adicionar entre USD 500.000 e USD 2 milhões aos orçamentos dos projetos e duplicar o custo de capital em comparação com as opções resfriadas a ar, estendendo os prazos de retorno para 3 a 5 anos, mesmo com economias de energia de 30% a 50%. A rápida inflação nos preços de materiais e refrigerantes desde 2020 intensificou as pressões orçamentárias. A instalação de borda de NZD 15 milhões da Spark em Waikato exemplifica a escala de investimento necessária para a infraestrutura moderna de resfriamento.
Escassez de Mão de Obra Especializada em Resfriamento na Nova Zelândia
Globalmente, 58% dos operadores enfrentam escassez de talentos, um problema amplificado em um mercado de trabalho menor como o da Nova Zelândia. Os sistemas de imersão bifásica e os fluidos dielétricos exigem treinamento especializado em dinâmica de fluidos e procedimentos de prevenção de vazamentos, levando operadores menores a terceirizar a manutenção por meio de contratos de serviço premium. As universidades começaram a adicionar programas de engenharia com foco em data centers, mas o fluxo de profissionais ainda é insuficiente para a demanda prevista.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Hiperescaladores Impulsionam a Transformação do Mercado
O segmento hiperescalador capturou 42,20% da participação do mercado de resfriamento de data centers da Nova Zelândia em 2025 e deve crescer a um CAGR de 24,60% até 2031, à medida que os grandes provedores globais de nuvem localizam regiões de computação. Essa expansão eleva o tamanho do mercado de resfriamento de data centers da Nova Zelândia para hiperescaladores a novos recordes, incentivando a ampla adoção de circuitos líquidos diretos ao chip e unidades modulares de distribuição de fluido refrigerante que alcançam PUE abaixo de 1,3. As instalações empresariais e de colocalização permanecem relevantes, mas imitam cada vez mais os projetos hiperescaladores para atender às cargas de trabalho de IA.
A Microsoft e a AWS ancoram uma onda de investimentos de vários anos que atrai provedores menores de Software como Serviço, atualizações de backhaul de rede e fornecedores especializados em resfriamento. As implantações de borda, embora individualmente menores, agregam demanda por sistemas líquidos compactos com PUE próximo a 1,02, criando um nó de crescimento adicional que os integradores regionais podem explorar.


Por Tipo de Nível: Instalações de Nível 4 Lideram a Inovação
O Nível 3 permanece a classificação dominante com 65,30% de participação de receita em 2025, mas as instalações de Nível 4 registram o maior CAGR de 23,90% até 2031, aproximando o tamanho do mercado de resfriamento de data centers da Nova Zelândia para o Nível 4 da paridade com o Nível 3 até o final da década. As cargas de trabalho de missão crítica em bancos e saúde exigem tempo de inatividade próximo a zero, justificando circuitos líquidos redundantes e conjuntos de resfriadores N+1.
Nas construções de Nível 4, a integração geotérmica e os sistemas líquidos 2N suportam fontes de energia com fatores de carga variáveis. As colaborações universidade-indústria, como o projeto Otago–Datagrid, demonstram 100% de energia renovável combinada com resfriamento por imersão e dielétrico para manter a continuidade operacional da computação científica.
Por Tecnologia de Resfriamento: Sistemas Líquidos Ganham Impulso
Os sistemas baseados em ar retiveram 62,60% de participação de mercado em 2025, mas as técnicas líquidas avançam a um CAGR de 23,65%, ajudando a reduzir a diferença em relação à abordagem predominante. O resfriamento direto ao chip atualmente domina a categoria líquida em volume, enquanto a imersão completa é escolhida para as maiores densidades de potência ou retrofits limitados por espaço no piso.
Trocadores de calor de porta traseira e projetos de bobinas híbridas fornecem um caminho de migração para as salas resfriadas a ar existentes em direção ao suporte líquido sem a substituição completa da infraestrutura. Essas soluções de retrofit mantêm o custo total de propriedade competitivo e explicam o ritmo acelerado de adoção em empresas de Nível 3.
Por Componente: Segmento de Serviços Reflete a Complexidade
As vendas de equipamentos controlaram 75,55% da receita em 2025, mas o submercado de serviços está projetado para um CAGR de 22,95%, graças à acentuada curva de aprendizado associada aos sistemas bifásicos, dielétricos e híbridos. Os contratos de instalação integrada e suporte ao ciclo de vida compensam a escassez de especialistas internos, criando um fluxo de receita recorrente para os fornecedores.
Os fabricantes aprofundam sua presença no setor de resfriamento de data centers da Nova Zelândia ao incorporar monitoramento remoto, previsão de falhas orientada por IA e gestão de conformidade em suas ofertas de serviços. A aquisição da Motivair pela Schneider Electric tipifica essa tendência de integração vertical, combinando hardware de resfriador com engenheiros de campo, atualizações de firmware e análises de qualidade do fluido refrigerante.
Análise Geográfica
Auckland e Wellington permanecem os epicentros dos investimentos hiperescaladores, mas as moratórias de conexão à rede elétrica e o aumento dos custos de terrenos promovem uma migração para o sul que beneficia os locais da Ilha do Sul, com temperaturas ambiente mais frias e abundantes recursos hídricos. O campus hiperescalador de USD 1 bilhão da Datagrid em Invercargill é emblemático desse padrão, aproveitando 100% de geração renovável e conectividade de fibra submarina com a Austrália.
O tamanho do mercado de resfriamento de data centers da Nova Zelândia para a Ilha do Sul expande-se rapidamente porque as horas de resfriamento gratuito rotineiramente ultrapassam 6.000 por ano, reduzindo o OPEX e diminuindo o desgaste mecânico dos resfriadores. Os projetos da Ilha do Norte adotam esquemas líquidos híbridos mais avançados para gerenciar temperaturas ambiente mais elevadas e o efeito de ilha de calor urbana em torno das zonas industriais de Auckland.
Panorama regulatório
As decisões sobre refrigeração de data centers na Nova Zelândia estão sujeitas a uma combinação de licenciamento ambiental e políticas mais amplas de descarbonização. O Resource Management (National Environmental Standards for Greenhouse Gas Emissions from Industrial Process Heat) Regulations 2023 e o National Policy Statement for Greenhouse Gas Emissions from Industrial Process Heat (2023) reforçam o escrutínio sobre soluções de calor de processo baseadas em combustíveis fósseis, o que, por sua vez, favorece a adoção de resfriadores elétricos de alta eficiência, economizadores e arquiteturas de resfriamento líquido voltadas à redução das emissões operacionais.
No lado da demanda, as diretrizes Cloud First do Government Chief Digital Office (GCDO) e os requisitos correlatos do Gabinete influenciam a forma como os órgãos governamentais adquirem serviços de nuvem e infraestrutura associada, incluindo orientações de sustentabilidade e controles de risco, como a avaliação de risco jurisdicional. A opção de Certificação de Data Center de Nuvem Pública, vinculada aos New Zealand Protective Security Requirements (PSR), pode influenciar a seleção de instalações para cargas de trabalho governamentais, o que indiretamente eleva as expectativas em relação a operações de refrigeração resilientes e auditáveis. Ao mesmo tempo, sinais de condições mais restritivas para licenças de uso de água mantêm em foco projetos de refrigeração eficientes em água, de circuito fechado e híbridos, em regiões onde os sistemas evaporativos enfrentam restrições.
Cenário Competitivo
Marcas globais como Schneider Electric, Vertiv, Trane Technologies, Johnson Controls e Stulz ancoram o portfólio de fornecedores, cada uma acelerando seus roteiros de resfriamento líquido e expandindo canais locais para cumprir os prazos dos projetos. A aquisição da Motivair pela Schneider e os acordos da Vertiv com Energy Labs e BiXin Energy ilustram como os líderes de equipamentos garantem expertise líquida proprietária e ampliam portfólios, desde trocadores de porta traseira até sistemas modulares completos de distribuição de fluido refrigerante.
A concorrência por preço permanece secundária em relação à confiabilidade, capacidade de serviço e tempo de implantação, particularmente para compradores de Nível 4 e hiperescaladores. Os fornecedores também se diferenciam por refrigerantes de baixo GWP e controles habilitados por IA que preveem excursões térmicas, uma característica crucial para instalações de missão crítica que executam GPUs agrupadas.
Os integradores de sistemas locais ganham espaço ao oferecer assessoria de conformidade e suplemento de mão de obra em regiões onde técnicos especializados são escassos. Sua proximidade permite resposta rápida e personalização para os clientes do mercado de resfriamento de data centers da Nova Zelândia que precisam navegar pelas crescentes regulamentações de licenças hídricas e alocações de capacidade da rede elétrica.
Líderes do Setor de Resfriamento de Data Centers da Nova Zelândia
Stulz GmbH
Schneider Electric SE
Rittal GmbH & Co. KG
Vertiv Group Corp.
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão de hyperscalers e a governança de nuvem do setor público criam espaço para o gerenciamento térmico escalável e de alta densidade na Nova Zelândia, especialmente à medida que as cargas de trabalho de IA superam a economia da refrigeração a ar. O lançamento em 2025 da região AWS Ásia-Pacífico (Nova Zelândia), apoiado por um investimento anunciado de NZD 7,5 bilhões ao longo de 15 anos, oferece um catalisador direto de demanda para capacidade de refrigeração modular. Isso inclui circuitos líquidos liderados por CDU, trocadores de calor de porta traseira e plantas híbridas que podem ser implantadas com menor dependência de mão de obra especializada.
Fora de Auckland, projetos na Ilha Sul e pipelines maiores de desenvolvedores sustentam uma oportunidade para fornecedores e integradores de refrigeração empacotarem serviços de design, comissionamento e ciclo de vida que reduzem a complexidade em nível de site e melhoram a gestão da água. Os empreendimentos da Datagrid em Invercargill e TenPeaks, além de seu pipeline de investimento multissite declarado (mais de NZD 3 bilhões), apontam para uma demanda centrada em novos campi onde as horas de free-cooling e a eletricidade renovável fortalecem o argumento para projetos de baixo consumo de água e alta eficiência. Uma oportunidade adicional é a reutilização de calor residual, à medida que operadores e partes interessadas locais exploram formas de direcionar o calor rejeitado para sistemas de aquecimento de edifícios próximos, viabilizando refrigeração líquida em temperaturas mais altas e pacotes de trocadores de calor que monetizam a produção térmica em vez de tratá-la apenas como um custo.
Desenvolvimentos recentes do setor
- Julho de 2026: A Datagrid New Zealand assinou um Acordo de Opção de Compra de Energia (PPA) de 15 anos e 140 MW com a Mercury para abastecer um campus hyperscale voltado a IA, com capacidade planejada de 280 MW, em Invercargill. A construção está prevista para começar em meados de 2026. O acordo amplia a implantação de hyperscale na Nova Zelândia e garante fornecimento de energia de longo prazo para capacidade de IA de borda.
- Março de 2026: A Datacom adquiriu um data center em Auckland anteriormente pertencente ao T4 Group, com planos de investir em atualizações para suportar cargas de trabalho de alta densidade, incluindo refrigeração líquida. Essa aquisição amplia a presença da Datacom na Nova Zelândia e acelera a implantação de refrigeração líquida.
- Março de 2026: A Datacom adquiriu um data center em Auckland anteriormente pertencente ao T4 Group, com planos de investir em atualizações para suportar cargas de trabalho de alta densidade, incluindo refrigeração líquida. O negócio reforça a liderança da Datacom em refrigeração de alta densidade e expansão de capacidade.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange os gastos na Nova Zelândia com sistemas e serviços usados para remover calor dos data centers, de modo que os equipamentos de TI possam operar com segurança, incluindo tanto instalações de refrigeração em novas construções quanto substituições e manutenção contínuas relacionadas à refrigeração.
Exclusões de escopo: excluímos sistemas de HVAC não voltados a data centers, como escritórios e armazéns, além de equipamentos puramente elétricos que não desempenham função de refrigeração ou rejeição de calor.
Visão geral da segmentação
- Por Tipo de Data Center
- Hiperescaladores (proprietários e Arrendados)
- Empresarial e de Borda
- Colocalização
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tecnologia de Resfriamento
- Resfriamento Baseado em Ar
- Resfriador e Economizador (Sistemas de Expansão Direta)
- Controlador de Ar para Sala de Computadores (CRAH)
- Torre de Resfriamento (abrange resfriamento direto, indireto e em dois estágios)
- Outros
- Resfriamento Baseado em Líquido
- Resfriamento por Imersão
- Resfriamento Direto ao Chip
- Trocador de Calor de Porta Traseira
- Resfriamento Baseado em Ar
- Por Componente
- Por Serviço
- Consultoria e Treinamento
- Instalação e Implantação
- Manutenção e Suporte
- Por Equipamento
- Por Serviço
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o panorama de demanda de referência para os data centers na Nova Zelândia e, em seguida, relacioná-lo às necessidades de refrigeração. Partimos de sinais públicos, como anúncios de instalações, disponibilidade de energia e diretrizes de eficiência, que podem alterar as escolhas de design de refrigeração e as horas de operação.
Para manter os dados fundamentados, recorremos a fontes publicamente disponíveis, como Stats NZ para indicadores macroeconômicos e de construção, publicações de energia e infraestrutura do MBIE, materiais de eficiência energética da EECA e conjuntos de dados climáticos da NIWA sobre padrões de temperatura e umidade que afetam o potencial de economização. Também utilizamos o New Zealand Building Code e orientações de conformidade relacionadas para entender as expectativas típicas em relação aos sistemas mecânicos em instalações críticas. Além disso, foram revisados relatórios corporativos, apresentações a investidores, sites de associações setoriais e imprensa confiável para verificar cronogramas de projetos e sinais de aquisição. Em alguns casos, bancos de dados pagos sobre finanças corporativas, bancos de dados de patentes e fluxos comerciais em nível de embarque de importação e exportação foram usados apenas como verificações cruzadas da atividade de fornecedores e da movimentação de produtos. Essas fontes documentais são ilustrativas, e outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar aquilo que os dados documentais não conseguiam explicar totalmente, especialmente o cronograma dos projetos, a divisão entre receita de equipamentos e serviços, e o mix de refrigeração usado em instalações em operação. Conversamos com uma combinação de operadores, empreiteiros de engenharia e fornecedores de soluções de refrigeração em toda a Nova Zelândia, e depois utilizamos contatos de acompanhamento para confirmar suposições sobre ciclos de atualização, práticas de redundância e critérios típicos de seleção para soluções a ar e líquidas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 12% |
| Nível médio: 58% | Líderes funcionais/de unidade: 43% |
| Empresas menores: 16% | Gerentes: 45% |
Dimensionamento e Previsão de Mercado
O dimensionamento utilizou uma abordagem top-down que reconstrói a demanda por refrigeração a partir da presença de data centers no país e, em seguida, converte essa presença em gastos com refrigeração usando padrões típicos de arquitetura de refrigeração e substituição. Na prática, mapeamos os acréscimos de capacidade atuais e planejados dos data centers, os relacionamos às escolhas provavelmente feitas quanto a carga térmica e redundância, e então aplicamos participações de adoção para tecnologias e componentes de refrigeração.
O modelo foi verificado por meio de aproximações bottom-up seletivas, como a amostragem de faixas de preço de equipamentos em relação aos volumes de unidades esperados para projetos-chave, além de verificações de canal sobre a receita de serviços ligada a manutenção e atualizações. Entre os fatores-chave considerados estão o ritmo de comissionamento de novos data halls, as tendências de densidade de potência por rack que impulsionam a adoção de refrigeração líquida, as condições climáticas locais que influenciam o uso de economizadores a ar e a água, as expectativas de custo de energia elétrica que moldam os investimentos em eficiência, e o momento de reforma de salas empresariais mais antigas em transição para layouts modernos de refrigeração. Para a previsão, foi utilizada análise de cenários de modo que o cronograma do pipeline de construção, cargas de trabalho de maior densidade e retrofits orientados por eficiência pudessem ser combinados de forma flexível, e as suposições foram refinadas após alinhamento com o consenso de especialistas obtido nas entrevistas. Quando as verificações bottom-up apresentaram lacunas, como divulgação limitada sobre retrofits em sites privados, foram aplicados proxies conservadores, revisitados posteriormente durante a validação.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de verificações cruzadas repetidas, de modo que o resultado permaneça vinculado a sinais reais de capacidade e gastos. Comparamos os totais do modelo com indicadores independentes, como investimentos anunciados em data centers, atividade observada de importação e fornecimento para categorias de equipamentos relevantes, e cronogramas de construção reportados, investigando grandes variações antes da aprovação final.
É realizada uma segunda revisão por analista para testar suposições-chave, verificar cálculos e garantir que as regras de escopo foram aplicadas de forma consistente ao longo dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como aprovações de grandes projetos, mudanças na política energética ou alterações significativas na adoção de tecnologias de refrigeração. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada disponível naquele momento.
Comparação da Estimativa da Mordor Intelligence para o Mercado de Refrigeração de Data Centers da Nova Zelândia com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a refrigeração de data centers na Nova Zelândia podem diferir mesmo quando o nome do tema parece semelhante, porque o escopo subjacente e as regras de contagem nem sempre são os mesmos. As diferenças geralmente decorrem do que é tratado como refrigeração, se os sites de borda estão incluídos, e de como os equipamentos são separados de gastos mais amplos com retrofit mecânico ou predial.
Algumas estimativas publicadas agrupam atualizações gerais de HVAC predial e gastos mais amplos de gerenciamento térmico em torno de data centers, o que pode inflar os totais, enquanto outras se baseiam fortemente em extrapolações de receita de um único ano, com verificações limitadas do pipeline de projetos locais. Esses totais mais amplos costumam aumentar porque incluem HVAC não relacionado a data halls. Na Mordor Intelligence, apenas equipamentos de refrigeração específicos de data centers e serviços relacionados à refrigeração são contabilizados, e o trabalho de HVAC para escritórios, lobbies e outros espaços fora do data hall é excluído, de modo que o gasto se alinha melhor com a capacidade ativa das salas de TI e os ciclos de renovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,2 milhões de USD (2025) | |
| Consultoria Regional A | 27,43 milhões de USD (2024) | Utiliza uma extrapolação de participação de receita de um único ano e não alinha claramente o ano-base aos cronogramas de comissionamento, o que pode alterar a divisão implícita entre instalações de projeto e gastos contínuos com serviços. |
| Editora de Mercado B | 30,0 milhões de USD (2025) | Combina atividades mais amplas de retrofit de HVAC com capex de refrigeração de data halls construídos para fins específicos, e a progressão de preços de equipamentos não é claramente verificada em relação às escolhas locais de design de projetos e ciclos de manutenção. |
A tabela mostra que a maior parte da variação é explicada pelo que é contabilizado como refrigeração e por como o momento do ano-base é tratado. Ao vincular os gastos às construções de data centers na Nova Zelândia, aos ciclos de atualização e a participações tecnológicas realistas, as etapas de dimensionamento permanecem rastreáveis a insumos claros e podem ser repetidas quando novos projetos ou ciclos de renovação surgirem.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de resfriamento de data centers da Nova Zelândia?
O mercado atingiu USD 33,22 milhões em 2026 e está projetado para crescer para USD 90,08 milhões até 2031.
Qual tecnologia de resfriamento está se expandindo mais rapidamente?
Os sistemas baseados em líquido estão crescendo a um CAGR de 23,65% até 2031, impulsionados pela densidade de racks de IA acima de 40 kW.
Por que as instalações hiperescaladoras são importantes para a Nova Zelândia?
Os hiperescaladores detêm 42,20% de participação de mercado e investem fortemente em infraestrutura com neutralidade de carbono, acelerando a adoção de técnicas avançadas de resfriamento.
Como a energia renovável influencia as decisões de resfriamento?
Com 91% de eletricidade renovável, os operadores podem implantar resfriamento líquido de alto consumo energético enquanto cumprem os compromissos corporativos de emissões líquidas zero.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Racks de Data Centers da Nova Zelândia Racks na Nova Zelândia, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Segurança Física de Data Centers da Nova Zelândia Demanda de segurança física na Nova Zelândia, abrangendo tipo de solução, tipo de serviço e usuário final.
- Mercado de GPUs para Data Center no Canadá Demanda de GPUs no Canadá, abrangendo tipo de implantação, tipo de GPU e interconexão.
- Mercado de Data Centers Hyperscale no Vietname Sites hyperscale no Vietname, divididos por tipo de instalação, componente e nível.
- Mercado de Racks para Data Center da Itália Racks na Itália, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de GPUs para Data Center nos Estados Unidos GPUs nos EUA, divididas por tipo de implantação, tipo de GPU e interconexão.



