
Tamanho e Participação do Mercado de Monoetilenoglicol
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 38.41 Milhões de toneladas |
| Volume do Mercado (2031) | 49.42 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.17 % |
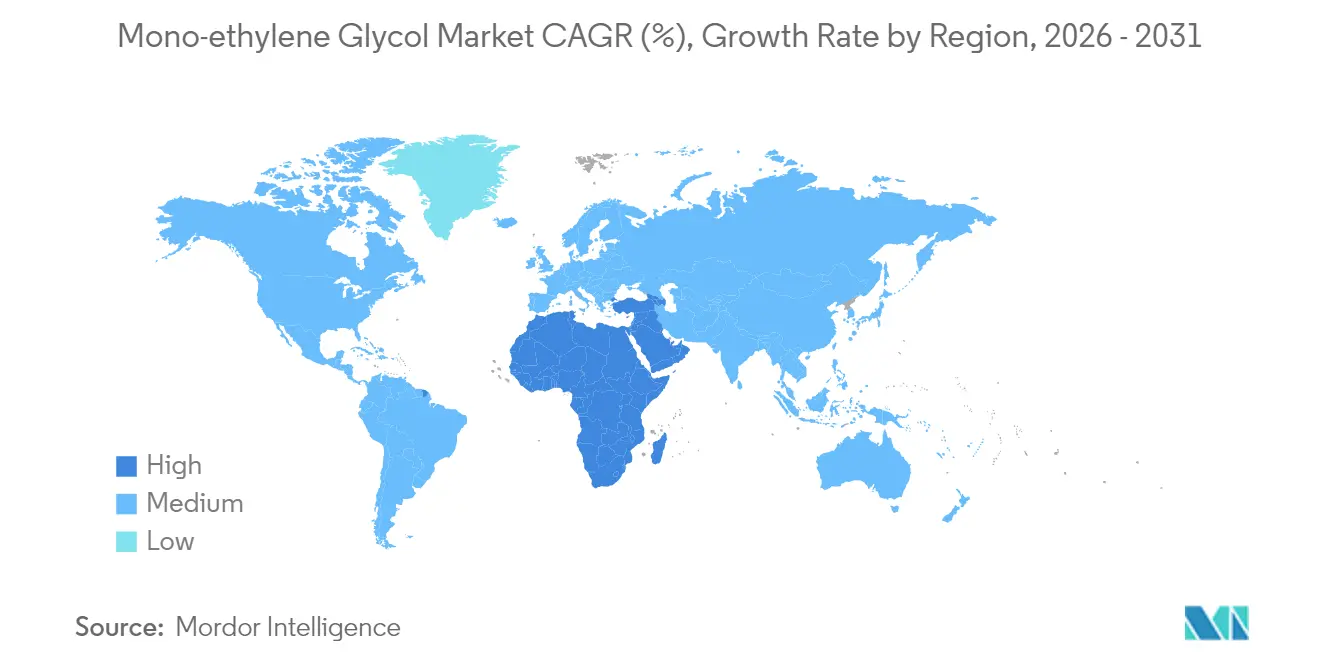
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monoetilenoglicol pela Mordor Intelligence
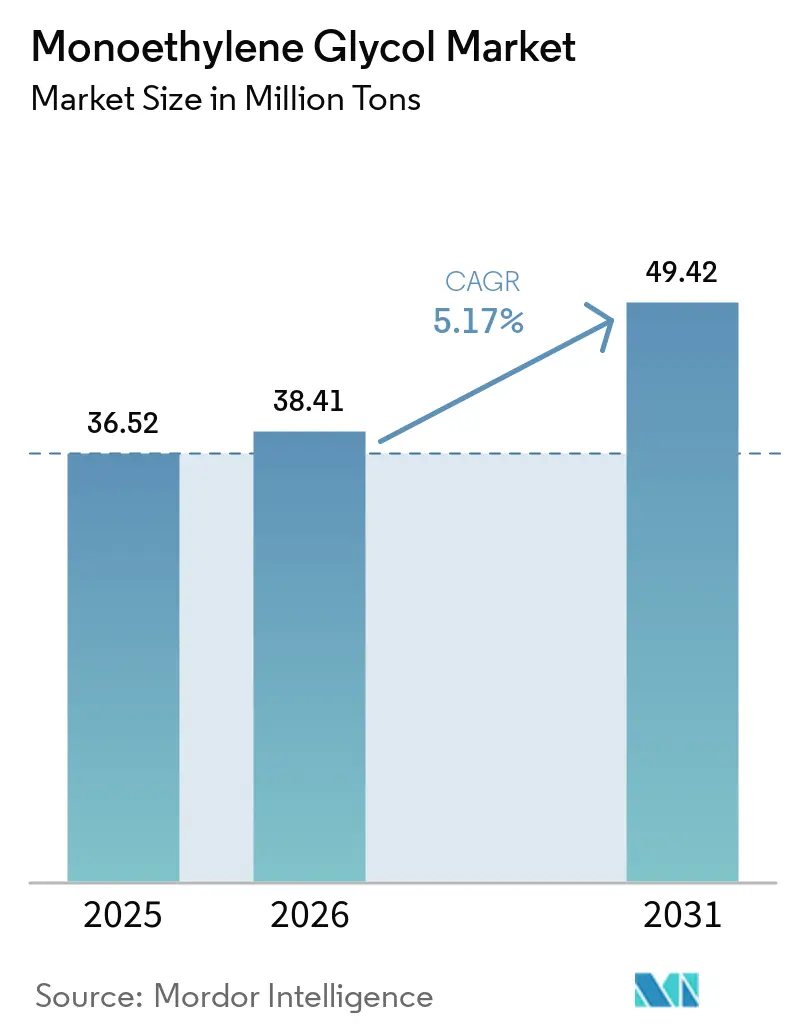
O tamanho do Mercado de Monoetilenoglicol foi avaliado em 36,52 milhões de toneladas em 2025 e estima-se que cresça de 38,41 milhões de toneladas em 2026 para atingir 49,42 milhões de toneladas até 2031, a um CAGR de 5,17% durante o período de previsão (2026-2031). A forte demanda por fibra de poliéster, a rápida adoção do comércio eletrônico e as crescentes necessidades de fluido de arrefecimento para veículos elétricos sustentam essa trajetória de crescimento. Os produtores da Ásia-Pacífico capitalizam em craqueadores de etileno integrados e mão de obra competitiva para manter a liderança em custos, enquanto as plantas do Oriente Médio se beneficiam do preço vantajoso do etano para impulsionar as exportações para a Europa e a África. No lado da demanda, os compromissos de sustentabilidade das marcas de bens de consumo estão acelerando a adoção de garrafas e filmes PET recicláveis de alto desempenho, que dependem de graus premium de MEG. A mudança tecnológica também é relevante; rotas piloto de conversão de CO₂ em MEG poderiam reduzir a volatilidade de matérias-primas e melhorar as pegadas de Escopo 3 na próxima década. Ao mesmo tempo, o intensificado preço do carbono e as regulamentações sobre plásticos de uso único na UE e na Califórnia introduzem custos de conformidade que favorecem os grandes players com portfólios diversificados.
Principais Conclusões do Relatório
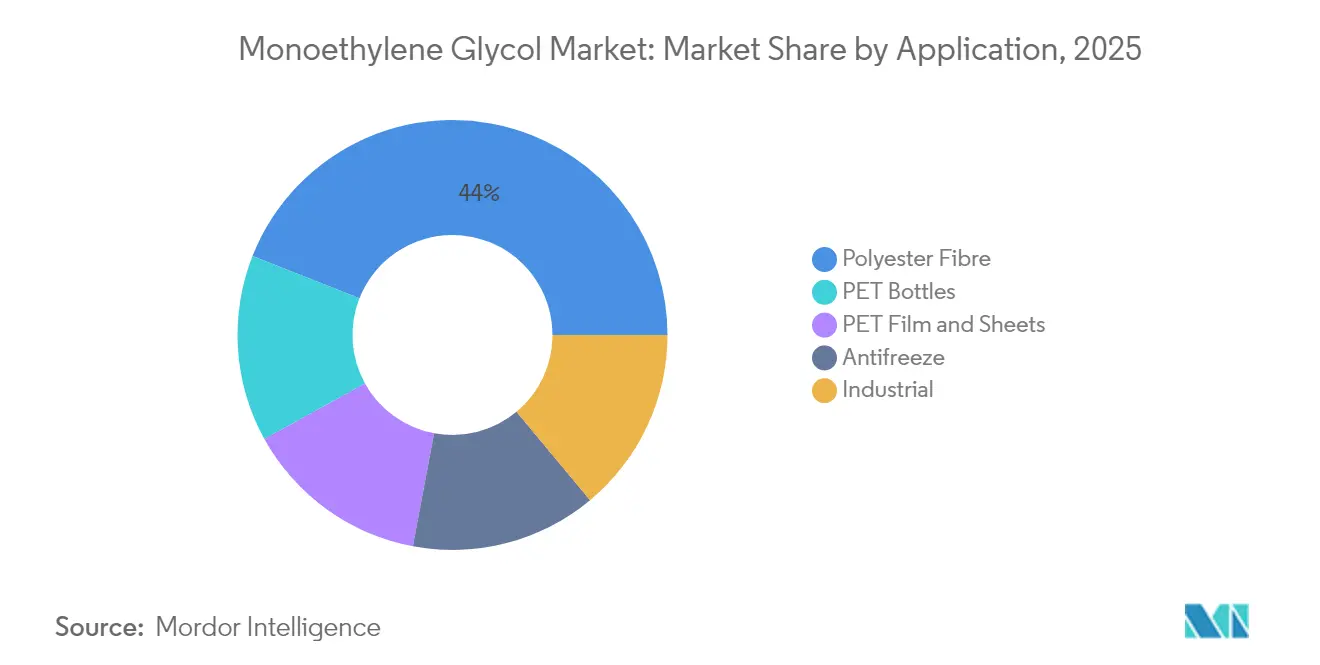
- Por aplicação, a fibra de poliéster liderou com 44,02% de participação no mercado de monoetilenoglicol em 2025. Filmes e Folhas PET têm previsão de registrar o crescimento mais rápido, com um CAGR de 5,86% até 2031.
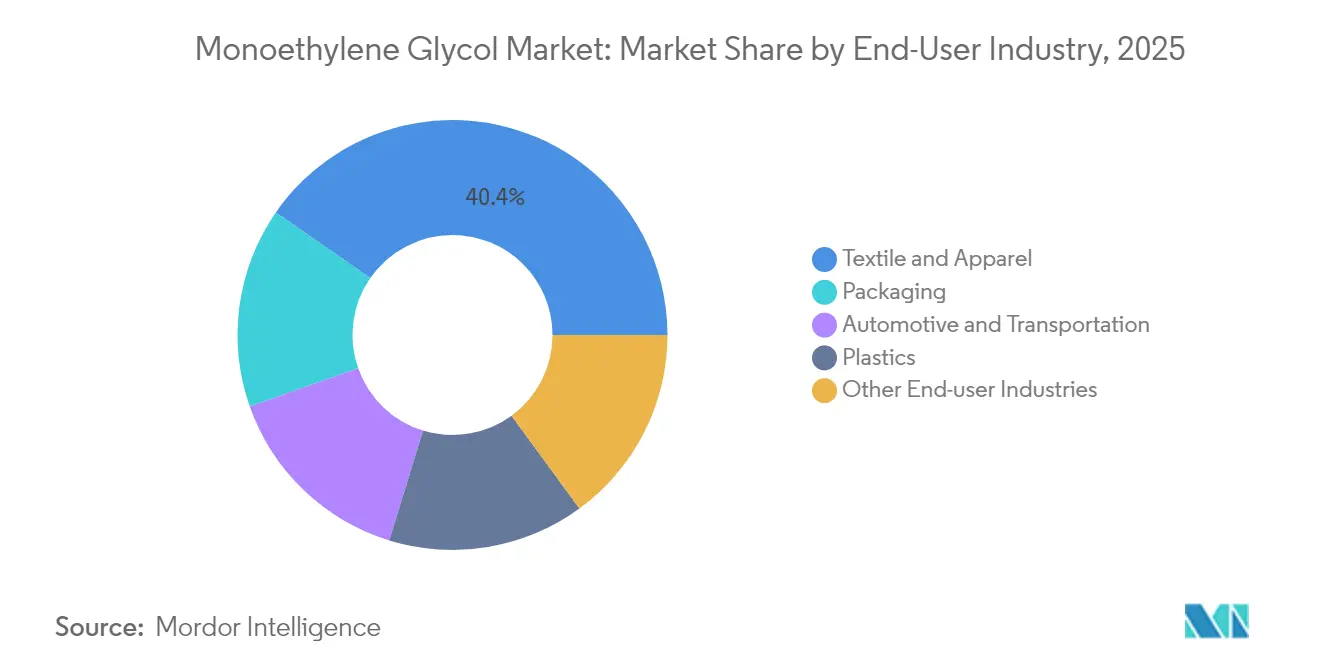
- Por setor de usuário final, o setor têxtil e de vestuário detinha uma participação de 40,35% no tamanho do mercado de monoetilenoglicol em 2025. A Embalagem deve avançar a um CAGR de 6,02% entre 2026-2031.
- Por geografia, a Ásia-Pacífico detinha 53,10% do volume de 2025, enquanto o Oriente Médio e a África devem expandir a um CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da demanda por embalagens PET | +1.8% | Global, APAC e América do Norte | Médio prazo (2-4 anos) |
| Adições de capacidade de fibra de poliéster na APAC | +1.2% | Núcleo Ásia-Pacífico, transbordamento para MEA | Longo prazo (≥ 4 anos) |
| Transição automotiva para fluidos de arrefecimento elétrico e fluidos para VE | +0.9% | Global, antecipado na Europa e na China | Médio prazo (2-4 anos) |
| Projetos de MEG de propósito dedicado no Oriente Médio com etano barato | +0.7% | Oriente Médio como primário | Longo prazo (≥ 4 anos) |
| Comercialização da tecnologia de conversão de CO₂ em MEG | +0.4% | Pilotos na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Embalagens PET
As empresas de bens de consumo estão migrando para embalagens leves e recicláveis, o que aumenta o consumo de MEG por meio de garrafas e recipientes PET. O objetivo da Coca-Cola de utilizar conteúdo reciclado até 2030 paradoxalmente eleva a demanda por PET virgem, pois a disponibilidade de rPET para garrafas ainda fica aquém das crescentes metas de coleta[1]. A expansão do comércio eletrônico adiciona volume à medida que o programa Frustration-Free Packaging da Amazon especifica filmes PET de alta barreira que maximizam a eficiência do espaço e a resistência a impactos. Os mercados emergentes estão acelerando a transição do vidro para o PET, e as marcas de bebidas premium em países desenvolvidos estão privilegiando o MEG de grau clarificante, que melhora as propriedades ópticas. As garrafas multicamadas especiais para laticínios e sucos ampliam ainda mais o mix de aplicações. Em geral, as metas de sustentabilidade dos proprietários de marcas funcionam menos como redutores de demanda e mais como catalisadores para graus de MEG de maior qualidade e maior intensidade.
Adições de Capacidade de Fibra de Poliéster na Ásia-Pacífico
A consolidação no setor têxtil da China está impulsionando o desenvolvimento de complexos de poliéster de escala milionária de toneladas, que otimizam o procurement de MEG e integram serviços de energia, vapor e água para alcançar custos unitários mais baixos. O esquema de Incentivo Vinculado à Produção da Índia está comprometido com a fibra sintética, desbloqueando novo escoamento para refinarias locais e aumentando as importações de cargas de MEG provenientes do Golfo. A rápida ascensão do Vietnã como polo de confecções, impulsionada pelo realinhamento comercial, adiciona nós de demanda que favorecem fornecedores próximos em Singapura e na Tailândia. O investimento paralelo em reciclagem química introduz um caminho de circuito fechado que requer MEG virgem e reciclado, garantindo crescimento em dupla corrente. Como resultado, o mercado de monoetilenoglicol se beneficia tanto da expansão do volume quanto das melhorias no mix de produtos.
Transição Automotiva para Fluidos de Arrefecimento Elétrico e Fluidos Térmicos para VE
O gerenciamento térmico de veículos elétricos depende de refrigerantes avançados à base de MEG que mantêm baixa condutividade e viscosidade estável em uma ampla faixa de temperatura. O programa Model Y da Tesla utiliza refrigerantes à base de MEG. O F-150 Lightning da Ford e a plataforma Ultium da GM adotam formulações semelhantes, enquanto a BYD e a SAIC, da China, padronizam misturas de MEG para veículos elétricos destinados ao mercado doméstico e à exportação. Frotas comerciais e armazenamento estacionário de baterias replicam a química, ampliando a oportunidade para além dos automóveis de passeio. Os fornecedores respondem com pacotes de aditivos de baixa condutividade que comandam margens acima do anticongelante de commodity. Consequentemente, o mercado de monoetilenoglicol permanece resiliente mesmo com o estagnamento da demanda por refrigerantes de motores de combustão interna.
Projetos de MEG de Propósito Dedicado no Oriente Médio com Aproveitamento de Etano Barato
O Plaschem Park da SABIC e o Al-Waha da Tasnee adicionam MEG integrado, conectando a matéria-prima gasosa à produção downstream de poliéster dentro de um único parque industrial. A proximidade com os portos do Mar Vermelho reduz o prazo de entrega para os conversores europeus que navegam pelas tarifas do CBAM. O financiamento apoiado pelo Estado e os subsídios às utilidades reduzem os custos operacionais, intensificando a concorrência e levando os produtores marginais no Nordeste Asiático e na Europa a racionalizar sua capacidade. Por sua vez, o aumento da oferta global mantém os preços spot alinhados à paridade do etileno, beneficiando os conversores, mas pressionando as plantas de alto custo.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade no preço da matéria-prima etileno/petróleo bruto | -1.1% | Global, aguda em regiões dependentes de importações | Curto prazo (≤ 2 anos) |
| Regulamentações contra plásticos que restringem o PET virgem | -0.8% | UE e América do Norte, com expansão global | Médio prazo (2-4 anos) |
| Penalidades de uso de água no processo e de intensidade de carbono | -0.6% | China e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Preço da Matéria-Prima Etileno/Petróleo Bruto
As oscilações no custo do etileno comprimem as margens, especialmente para plantas mais antigas à base de nafta. O petróleo Brent flutuou em 2024, alimentando diretamente as curvas de custo caixa do MEG. Os complexos integrados do Oriente Médio desfrutam de estabilidade de matéria-prima, enquanto as instalações asiáticas dependentes de importações são vulneráveis a choques de frete e câmbio que amplificam a volatilidade. O momento dos estoques torna-se crítico; produtores com integração interna de craqueador podem se proteger, enquanto compradores independentes correm o risco de spreads negativos. Os orçamentos de capital para eliminação de gargalos ficam em pausa durante os ciclos de baixa, potencialmente atrasando melhorias de eficiência. Consequentemente, o mercado de monoetilenoglicol enfrenta turbulências de preços de curto prazo que pesam sobre o sentimento de investimento.
Regulamentações contra Plásticos que Restringem o PET Virgem
O Tratado Global de Plásticos da ONU e a SB 54 da Califórnia perseguem metas ambiciosas para reduzir os plásticos de uso único, potencialmente obscurecendo a visibilidade para futuras vendas de PET virgem. A Diretiva de Plásticos de Uso Único da UE estende as proibições e tributações de materiais a categorias mais amplas, levando os conversores a migrar para graus de rPET ou polímeros alternativos. Embora os mandatos de conteúdo reciclado promovam a circularidade, eles inflacionam os custos de conformidade para pequenos conversores e encurtam os prazos dos contratos, o que pode desencorajar novas construções de capacidade de MEG. Os proprietários de marcas globais se protegem diversificando para linhas de embalagem de base biológica ou à base de papel, criando risco incremental de substituição. Com o tempo, a pressão regulatória pode moderar a taxa de crescimento do mercado de monoetilenoglicol, apesar de picos de curto prazo resultantes de estoques de transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Fibra de Poliéster Permanece a Âncora do CrescimentoA Fibra de Poliéster representou 44,02% do volume em 2025, consolidando seu papel como principal canal de escoamento para o mercado de monoetilenoglicol. As fiações chinesas de alta capacidade e as operações em expansão no Sul da Ásia garantem a demanda de base, mesmo durante os ciclos do vestuário. Filmes e Folhas PET, embora menores, registram um CAGR de 5,86% graças às embalagens para eletrônicos que exigem espessura com tolerâncias precisas e filmes de barreira superiores. As atualizações tecnológicas de lingotamento contínuo permitem calibres mais finos que ainda atendem à resistência mecânica, elevando assim o consumo de MEG por unidade de filme. O anticongelante e os usos industriais adicionam volume estável e com margens acrescidas, enquanto as Garrafas PET mostram substituição constante do vidro e do alumínio nas bebidas.
As aplicações especiais ampliam a captura de valor. Os filmes PET metalizados para embalagens de snacks, laticínios e nutracêuticos obtêm margens mais altas devido ao desempenho de vida útil prolongada. Em interiores automotivos, os substratos de PET laminados com acabamentos em couro vegano ajudam as montadoras a atingir os benchmarks de sustentabilidade. Esses desenvolvimentos elevam o preço médio de venda dos produtos downstream, compensando as oscilações de preço de matérias-primas e apoiando a rentabilidade de longo prazo do mercado de monoetilenoglicol. Além disso, as linhas de folhas PET de baixo defeito no Sudeste Asiático abastecem montadores de eletrônicos sul-coreanos e japoneses, criando cadeias de valor regionais integradas que fixam contratos de fornecimento de MEG por até três anos.



Por Setor de Usuário Final:
A Embalagem Desafia a Primazia TêxtilO setor têxtil e de vestuário representou uma participação de 40,35% no tamanho do mercado de monoetilenoglicol em 2025, impulsionado pelo rápido crescimento da produção de moda rápida na China, em Bangladesh e na Índia. No entanto, a Embalagem é o uso final de crescimento mais rápido, a um CAGR de 6,02%, alimentado pela parcelização do comércio eletrônico e pela crescente renda domiciliar disponível. Bandejas PET de alta clareza e embalagens blister prolongam a vida útil das refeições prontas para consumo, que são populares entre os consumidores millennials urbanos nos mercados da ASEAN. O Automotivo e Transporte, impulsionado pelos mandatos de redução de peso e pela adoção de VEs, utiliza compósitos e fluidos de arrefecimento derivados de MEG que reduzem a massa do veículo e aumentam a autonomia da bateria. As aplicações de Plásticos na construção e em bens de consumo duráveis oferecem estabilidade de demanda durante os ciclos de baixa do vestuário, enquanto o segmento de Eletrônicos captura requisitos de nicho para filmes de isolamento dielétrico em estações-base 5G.
A diversificação da demanda é importante. À medida que as marcas de moda rápida pilotam a reciclagem de roupas em circuito fechado, seu escoamento de MEG de grau de fibra pode se estabilizar, mas as embalagens e os fluidos térmicos para VEs provavelmente irão compensar. O resultado é um portfólio de consumo mais equilibrado que mantém o mercado de monoetilenoglicol resiliente contra a queda de qualquer setor isolado. Empresas com portfólios duplos — MEG commodity para fibra e graus de alta pureza para eletrônicos — podem arbitrar diferenciais de margem e otimizar a utilização da planta.

Análise Geográfica
Mercado de Monoetilenoglicol da APAC
A Ásia-Pacífico controlou 53,10% do volume global em 2025, impulsionada pelos megaclusters de poliéster da China em Ningbo e Hainan e pela expansão industrial da Índia orientada pelo PLI. Parques integrados de refinaria a poliéster otimizam a logística e os serviços públicos, resultando em custos por tonelada bem abaixo das médias globais. Vietnã, Indonésia e Tailândia capturam investimentos incrementais de marcas que buscam estratégias de fornecimento China-plus-one, criando uma robusta malha regional de centros de demanda. A conformidade com o comércio de emissões eleva os limites operacionais, empurrando os menores players chineses em direção à consolidação e favorecendo complexos grandes e energeticamente eficientes. Assim, o mercado de monoetilenoglicol na Ásia-Pacífico desfruta de economias de escala difíceis de replicar por outras regiões.
Mercado de Monoetilenoglicol do Oriente Médio e África
Projeta-se que o Oriente Médio e a África registrem o maior crescimento no período de previsão, com um CAGR de 5,98%, sustentado pela diversificação da Visão 2030 da Arábia Saudita, que prioriza os petroquímicos downstream. O etano barato como matéria-prima, o acesso a portos de águas profundas e a infraestrutura apoiada pelo Estado conferem aos produtores do Conselho de Cooperação do Golfo uma vantagem nos custos de frete para a Europa e a África. Nações africanas, como Etiópia e Egito, estão começando a construir clusters têxteis que importam MEG da Arábia Saudita e de Omã, fechando assim o ciclo com acordos de livre comércio para roupas acabadas destinadas à UE. A estabilidade política e o fornecimento confiável de energia continuam sendo desafios, mas os primeiros casos de sucesso demonstram o potencial de escalabilidade da região.
Mercado de Monoetilenoglicol da América do Norte e Europa
A América do Norte e a Europa enfrentam regimes mais rígidos de precificação de carbono e regras sobre plásticos de uso único, mas permanecem relevantes por meio de aplicações de nicho de alto valor e infraestrutura sofisticada de reciclagem. O gás de xisto dos EUA viabiliza craqueadores de etileno competitivos em custo, embora as restrições ao uso de água em estados como o Texas possam limitar futuros esforços de desgargalamento. O Mecanismo de Ajuste de Carbono na Fronteira da UE, em vigor a partir de 2026, impõe taxas sobre as emissões incorporadas, potencialmente favorecendo os produtores locais de glicol que adquirem certificados de energia renovável. Essas medidas incentivam o investimento doméstico em variantes de MEG de baixo carbono, como os tipos de base biológica e derivados de CO₂, criando um segmento premium dentro do mercado de monoetilenoglicol.
Panorama regulatório
O monoetilenoglicol (MEG, CAS 107-21-1) é regulado globalmente por meio de estruturas de segurança química, rotulagem e manuseio ambiental, em vez de proibições totais. Na União Europeia, o MEG é gerenciado sob as obrigações de registro do REACH (EC) nº 1907/2006 e classificado para comunicação de perigos sob o CLP, utilizando classificações alinhadas ao GHS, incluindo toxicidade oral aguda e efeitos crônicos em órgãos-alvo. Isso impõe requisitos para fichas de dados de segurança, controles no local de trabalho e comunicação com usuários downstream nas cadeias de PET, fibras e anticongelantes.
As medidas comerciais também moldam a conformidade e os custos desembarcados para o fornecimento transfronteiriço. Em outubro de 2025, a Comissão Europeia emitiu o Regulamento de Execução (UE) 2025/2149, que altera o Regulamento (UE) 2021/1976, confirmando a transferência do código adicional TARIC C682 da Equistar Chemicals, LP para a INEOS Americas LLC, referente aos direitos antidumping sobre importações de MEG originárias dos Estados Unidos. Esse tipo de codificação aduaneira é importante para que compradores e traders apliquem o tratamento tarifário correto após mudanças corporativas. Nos Estados Unidos, o manuseio de MEG e a gestão responsável do produto geralmente abrangem a EPA (gestão de resíduos e ambiental), a OSHA (exposição e manuseio no local de trabalho) e práticas de rotulagem voltadas à CPSC, reforçando a necessidade de comunicação consistente de riscos e procedimentos de descarte para formulações industriais e voltadas ao consumidor.
Análise da cadeia de valor
A cadeia de valor do MEG começa com matérias-primas de hidrocarbonetos (gás natural/etano, nafta ou gás de síntese derivado de carvão em algumas regiões), convertidas em etileno, depois oxidadas a óxido de etileno (EO) e hidratadas para formar monoetilenoglicol. A integração entre crackers, unidades de EO/MEG e instalações downstream de poliéster/PET continua sendo uma vantagem estrutural na Ásia-Pacífico e no Oriente Médio, reduzindo custos logísticos e de utilidades e sustentando taxas de operação mais altas, enquanto as plantas independentes ficam mais expostas à volatilidade do etileno e da energia.
Downstream, o MEG segue para produtores de fibra de poliéster e de resina e filme de PET, e depois para os setores têxtil e de vestuário, convertedores de embalagens e formuladores de líquido de arrefecimento automotivo. A distribuição é feita por meio de terminais a granel, caminhões-tanque, ferrovias e cargas marítimas. Desenvolvimentos recentes também apontam para matérias-primas alternativas coexistindo com as rotas convencionais baseadas em EO, com a Sustainea em parceria e coinstalada com a Primient em Lafayette, Indiana (anunciado em outubro de 2024) para apoiar uma unidade de bio-MEG, ilustrando uma cadeia paralela construída em torno de açúcares agrícolas e etapas de fermentação e processamento. As políticas comerciais e as interrupções logísticas têm levado os compradores a contratos de longo prazo e à diversificação regional, estreitando a ligação entre a confiabilidade upstream (paradas programadas, interrupções, pontos de estrangulamento) e a continuidade operacional downstream para ativos de poliéster e PET.
Cenário Competitivo
Concentração do Mercado
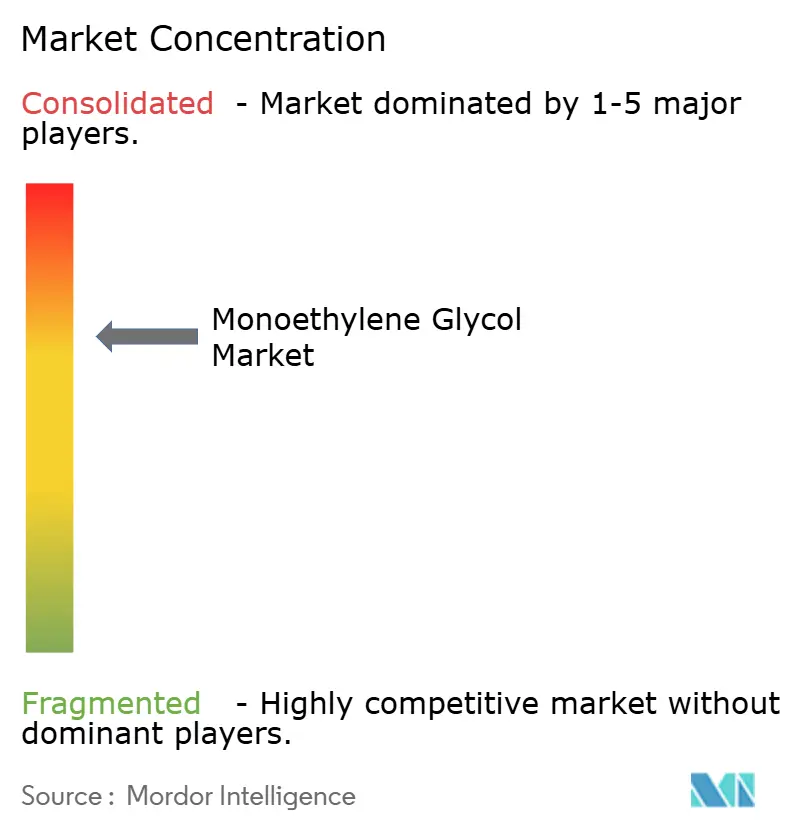
O mercado de monoetilenoglicol é moderadamente consolidado. A SABIC aproveita a vantagem de matéria-prima para enviar volumes para a Europa, suavizando a sazonalidade com acordos de escoamento de vários anos no corredor Amsterdã-Roterdã-Antuérpia. Especialistas regionais preenchem lacunas de demanda. A Indorama Ventures tem como alvo a pureza de grau de fibra, abastecendo moinhos têxteis da ASEAN por meio de hubs logísticos cativos. Estrategicamente, os incumbentes buscam flexibilidade de matéria-prima, redução de CO₂ e proximidade com o cliente. Vários players integram reciclagem mecânica e química para se proteger contra o risco de demanda virgem. O capital também está fluindo para unidades de MEG de propósito dedicado no Oriente Médio que substituem a produção à base de nafta na Europa e no Norte da Ásia. A atividade de patentes em catalisadores e intensificação de processos está em alta, sinalizando uma transição para a inovação com credenciais de sustentabilidade. No geral, a liderança em custos continua sendo essencial, mas a diferenciação está cada vez mais dependente das métricas de carbono e das parcerias de circularidade.
Líderes do Setor de Monoetilenoglicol
-
SABIC
-
Dow
-
Shell plc
-
Reliance Industries Limited
-
MEGlobal
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monoetilenoglicol Empresas cobertas neste relatório
- BASF
- China Petrochemical Corporation
- Dow
- Eastman Chemical Company
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hengil Group Co., Ltd
- Huntsman International LLC
- India Glycols Limited
- Indorama Ventures Public Company Limited.
- LG Chem
- MEGlobal
- Mitsubishi Chemical Corporation
- NAN YA PLASTICS CORPORATION
- PTT Global Chemical Public Company Limited
- Reliance Industries Limited
- SABIC
- Shell plc
- Sustainea
Oportunidades de mercado e perspectivas futuras
O MEG de baixo carbono e de matéria-prima alternativa continua sendo uma área de espaço em branco ativa, à medida que os compromissos de embalagem dos proprietários de marcas e os programas de Escopo 3 se cruzam com as decisões de fornecimento de produtos químicos. O acordo de transferência de tecnologia de junho de 2024 entre a Technip Energies e a Shell Catalysts and Technologies para comercializar o Bio-2-Glycols (MEG de base biológica a partir de glicose) e o projeto de bio-MEG de 400 milhões de dólares da Sustainea em Lafayette, Indiana (anunciado em outubro de 2025, apoiado por uma parceria e coinstalação com a Primient) indicam que o bio-MEG de substituição direta está passando da fase de piloto e licenciamento para a construção de ativos. Isso está criando caminhos de aquisição para as cadeias de valor de embalagens e têxteis que precisam de desempenho idêntico com narrativas de carbono melhoradas.
A segurança de fornecimento e a diversificação de matérias-primas também estão gerando bolsões de oportunidade, particularmente onde a dependência de importações é alta ou o risco logístico está concentrado. A sensibilidade do fornecimento no Oriente Médio, ligada ao Estreito de Ormuz, foi refletida em interrupções como a força maior declarada pela SABIC em março de 2026 sobre o etilenoglicol, enquanto a China avançou marcos de desenvolvimento de carvão para etilenoglicol (CTEG) (aprovações de projetos, EIAs e inícios de construção relatados em março de 2026) e atualizações como a conclusão da transformação técnica da Xinjiang Tianying Petrochemical em julho de 2026 para uma unidade de gás de síntese para etilenoglicol. Juntos, esses desenvolvimentos apontam para produtores integrados e vantajosos competindo em confiabilidade, enquanto os compradores adicionam opcionalidade por meio de fornecimento de múltiplas origens, contratos de maior duração e qualificação de rotas de fornecimento de base biológica ou não ligadas ao petróleo.
Desenvolvimentos industriais recentes em Mercado de Monoetilenoglicol
- Abril de 2026: A SABIC declarou força maior no fornecimento de etilenoglicol após interrupções logísticas ligadas ao Estreito de Ormuz que afetaram os fluxos de envio das plantas sauditas. O anúncio destacou a exposição a pontos de estrangulamento para volumes do Oriente Médio orientados à exportação e aumentou o foco dos compradores em estratégias alternativas de fornecimento e estoque.
- Outubro de 2025: A Dow e a MEGlobal expandiram seu acordo estratégico de fornecimento de etileno, com a Dow comprometendo matéria-prima adicional de etileno (100 KTA) para a instalação de fabricação de MEG coinstalada da MEGlobal em Oyster Creek. A medida fortaleceu a segurança de matéria-prima e melhorou a resiliência operacional para a produção de MEG dedicada, ligada à infraestrutura da Costa do Golfo dos EUA.
- Junho de 2024: A Technip Energies e a Shell Catalysts and Technologies assinaram um acordo de transferência de tecnologia para comercializar o Bio-2-Glycols para a produção de monoetilenoglicol de base biológica a partir de glicose. A colaboração avançou a disponibilidade de licenciamento para rotas de MEG não fóssil, apoiando usuários downstream que estão qualificando insumos de menor carbono para aplicações de PET e poliéster.
Mercado de Monoetilenoglicol Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de monoetilenoglicol (MEG) é definido como a oferta e a demanda de MEG como produto químico de commodities, rastreado pela quantidade de MEG consumida nos principais usos finais e regiões durante o período de estudo.
Exclusões do escopo: Este dimensionamento exclui os valores dos produtos finais (como fibra de poliéster acabada, resina PET ou bens embalados) e contabiliza apenas os volumes de MEG.
Visão Geral da Segmentação
- Por Aplicação
- Fibra de Poliéster
- Garrafas PET
- Filmes e Folhas PET
- Anticongelante
- Industrial
- Por Setor de Usuário Final
- Têxtil e Vestuário
- Embalagem
- Automotivo e Transporte
- Plásticos
- Outros Setores de Usuário Final (Eletrônicos, Tintas)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a primeira versão do mapa de mercado e para ancorar o modelo em sinais rastreáveis do setor. Recorremos a fontes públicas como agências estatísticas nacionais, portais de estatísticas alfandegárias e de comércio, associações comerciais de energia e petroquímica, e periódicos revisados por pares de química e polímeros para contextualizar a produção, os fluxos comerciais e a direção da demanda. Além disso, relatórios anuais de empresas, apresentações a investidores e comunicados sobre plantas industriais são analisados para compreender adições de capacidade, encerramentos e integração nas cadeias de poliéster e PET.
Para refinar os números, também utilizamos assinaturas de bases de dados pagas para informações financeiras de empresas e inteligência de notícias, além de bases de dados de patentes para rastrear mudanças de processos que podem afetar rendimentos e custos ao longo do tempo. Dados de embarques de importação e exportação foram consultados seletivamente para verificar padrões de movimentação regional quando as linhas de comércio públicas eram muito amplas. As fontes documentais descritas acima são ilustrativas e não exaustivas, e outros documentos e bases de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentra-se em verificar como a demanda por MEG se comporta quando as séries oficiais estão atrasadas ou reportadas em agrupamentos químicos mistos. Conversamos com participantes de toda a cadeia — produtores, distribuidores e compradores finais — para confirmar a divisão por aplicação, os padrões de compra por contrato versus spot, e como as oscilações de matéria-prima tendem a se refletir nos preços do MEG e nas taxas de operação. Por se tratar de um mercado global, as discussões foram equilibradas entre APAC, EMEA e as Américas, de modo que os efeitos do comércio regional e as premissas de utilização de capacidade pudessem ser verificados com insumos práticos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | CXOs: 17% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 37% | EMEA: 36% |
| Empresas de menor porte: 17% | Gestores: 46% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado é construído reconstruindo primeiro o conjunto de demanda a partir de indicadores finais e, em seguida, traduzindo esses indicadores em consumo de MEG em toneladas. A lógica de cima para baixo e de baixo para cima é aplicada vinculando os sinais de demanda relacionados à fibra de poliéster e ao PET aos fatores de consumo de MEG, que são então ajustados pelo saldo comercial regional e pela movimentação de estoques. Uma vez formado esse total, ele é corroborado por meio de aproximações seletivas de baixo para cima, como verificações de capacidade e taxa de operação, verificações pontuais de sanidade de preço e volume, e feedback de canal sobre escassez ou excesso de oferta.
Os principais insumos do modelo incluem a direção da produção de fibra de poliéster, as tendências de conversão de garrafas PET e embalagens, os padrões de demanda por anticongelantes e fluidos de arrefecimento no setor automotivo e de transporte, as taxas de operação regionais e as adições de capacidade planejadas, e os fluxos de importação e exportação que deslocam a disponibilidade entre regiões. Quando o levantamento de fornecedores apresenta lacunas (por exemplo, divulgação limitada para plantas menores), preenchemos com proxies de capacidade e faixas de utilização confirmadas em entrevistas, e então verificamos novamente o resultado em relação aos sinais de comércio e uso final.
Para as previsões, a análise de cenários é utilizada para que diferentes resultados para partidas de capacidade, taxas de operação e crescimento da demanda por poliéster e PET possam ser refletidos sem ajuste excessivo a dados limitados. As premissas sobre utilização, escassez comercial e o ritmo da demanda final são testadas sob pressão com o feedback de especialistas, e então um único cenário base é selecionado para a série de previsão final.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de um conjunto de verificações que visam identificar inconsistências precocemente e manter as premissas realistas. Comparamos os totais modelados com sinais independentes, como faixas de capacidade e utilização, direção do comércio por região e lógica de consumo final, e quaisquer grandes variações são revisadas por outro analista antes da aprovação. Se uma premissa parecer sensível, os respondentes são recontactados para confirmar se a mudança é estrutural (como a partida de uma nova planta) ou temporária (como uma breve paralisação para manutenção).
O relatório é atualizado em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo grandes adições de capacidade, paralisações prolongadas ou oscilações acentuadas de matéria-prima e preços que alterem as taxas de operação. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada alinhada às divulgações públicas mais recentes e ao feedback primário.
Dimensionamento do Mercado de Monoetilenoglicol da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o monoetilenoglicol frequentemente não se alinham porque cada publicador ancora o modelo em unidades, períodos e sinais de demanda diferentes. As divergências geralmente aparecem quando uma estimativa é construída a partir de premissas de valor e preço, enquanto outra é reportada em toneladas e vinculada a fatores de consumo final.
Os valores de produtos finais como fibra de poliéster, resina PET ou bens embalados estão fora do escopo da Mordor Intelligence aqui, portanto, o valor de 2025 é apresentado como volume de MEG em vez de um total de receita implícito, o que pode criar uma diferença visível em relação a publicações baseadas em valor. As diferenças também decorrem de como a produção de MEG a partir de carvão é tratada na oferta regional, se os picos de preço spot são anualizados ou tomados nos meses de pico, e com que rapidez as premissas são verificadas novamente após a entrada em operação de nova capacidade ou a ocorrência de atrasos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 36,52 M toneladas (2025) | |
| Publicador Global A | 27,48 bilhões de USD (2025) | Esta estimativa é baseada em valor em USD, portanto depende fortemente do conjunto de preços escolhido, do momento cambial e de se os preços de contrato ou spot são utilizados para representar o ano, o que dificulta a reconciliação com uma visão orientada por volume. |
| Publicador Setorial B | 32,20 bilhões de USD (2024) | Este valor utiliza um ano base diferente e uma estrutura de receita, e pode agrupar premissas de cobertura adjacentes (como mapeamento mais amplo de uso final) que deslocam o preço médio de venda efetivo e o conjunto de demanda implícito em relação a um modelo orientado por tonelagem. |
Em conjunto, a tabela sugere que o maior fator é uma incompatibilidade de unidade e escopo, seguida por premissas de período e precificação. Ao manter o modelo rastreável a indicadores de consumo, movimentação comercial e verificações de taxa de operação, o tamanho final permanece reproduzível e mais fácil de validar ano a ano.
Principais Questões Respondidas no Relatório
Qual volume o mercado de monoetilenoglicol deve atingir até 2031?
A previsão é de que atinja 49,42 milhões de toneladas, expandindo-se a um CAGR de 5,17%.
Qual região detém a maior participação no consumo global de MEG?
A região da Ásia-Pacífico lidera com 53,10% do volume de 2025, graças à sua cadeia de valor de poliéster integrada.
Por que Filmes e Folhas PET é a aplicação de crescimento mais rápido?
As embalagens para eletrônicos e o mandato de redução de peso automotivo demandam filmes PET especiais que utilizam MEG de grau superior, resultando em um CAGR de 5,86%.
Quais tendências regulatórias poderiam restringir a demanda por MEG virgem?
Leis de redução de plásticos de uso único, como a SB 54 da Califórnia e as diretivas da UE, empurram os conversores para o uso de conteúdo reciclado.
As rotas de MEG de baixo carbono já são comercialmente viáveis?
As plantas piloto de conversão de CO₂ em MEG mostram potencial, e os recentes acordos de escoamento sugerem que unidades em escala poderão surgir após 2030.