
Dimensão e Quota do Mercado de Inversores Solares FV do Médio Oriente e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
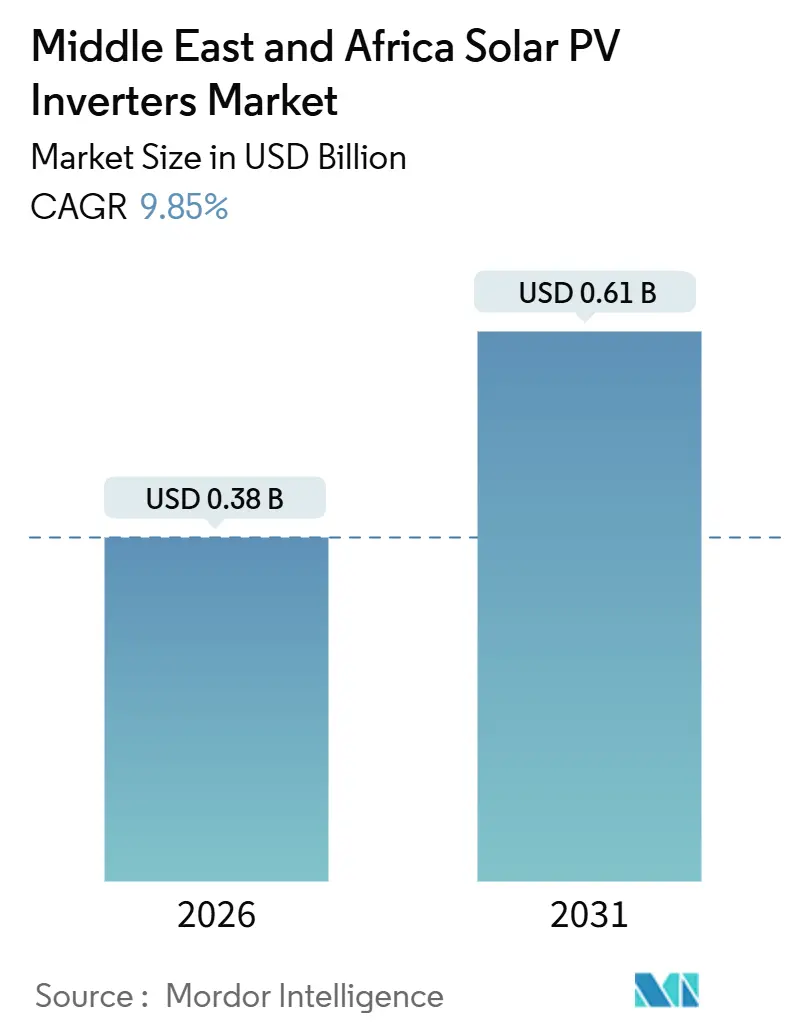
| Tamanho do Mercado (2026) | 0.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.85 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inversores Solares FV do Médio Oriente e África pela Mordor Intelligence
A dimensão do Mercado de Inversores Solares FV do Médio Oriente e África é estimada em 0,38 mil milhões de USD em 2026 e deverá atingir 0,61 mil milhões de USD até 2031, a uma CAGR de 9,85% durante o período de previsão (2026-2031).
A expansão reflete uma mudança decisiva dos hidrocarbonetos para a capacidade de energia de base renovável, incentivada por programas de diversificação de fundos soberanos no Golfo e preocupações com a fiabilidade da rede em economias da África Subsaariana. Pipelines de licitação de escala de utilidade, códigos de rede para inversores inteligentes harmonizados e avanços em designs resistentes a altas temperaturas e ao pó estão a acelerar a renovação de equipamentos, enquanto fornecedores chineses focados no custo e incumbentes europeus premium disputam adjudicações de projetos. O crescente uso residencial de painéis no telhado, impulsionado por incentivos de medição líquida em Israel e na África do Sul e pela instabilidade crónica da rede na Nigéria e no Egito, sustenta a onda de geração distribuída. Os inversores híbridos estão a emergir como solução preferida em ambientes de rede fraca, e os requisitos de cibersegurança incorporados nas regulamentações do Golfo estão a reformular os roteiros de produtos. A volatilidade da cadeia de fornecimento de semicondutores de potência e as redes fragmentadas de pós-venda permanecem como obstáculos; no entanto, a dinâmica geral de procura mantém o mercado de inversores solares FV do Médio Oriente e África numa trajetória ascendente.
Principais Conclusões do Relatório
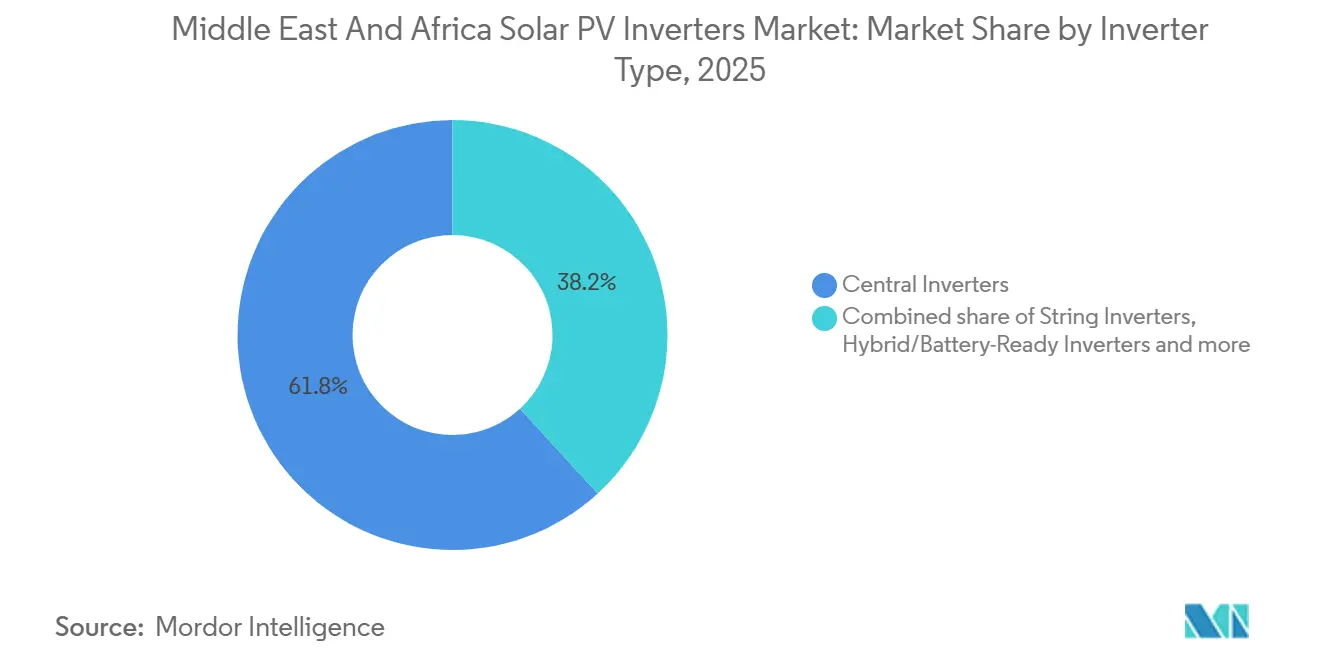
- Por tipo de inversor, os inversores centrais detinham 61,8% da quota do mercado de inversores solares FV do Médio Oriente e África em 2025. Por tipo de inversor, prevê-se que os microinversores cresçam a uma CAGR de 11,1% até 2031.
- Por fase, as unidades trifásicas representaram 80,1% das expedições de 2025, enquanto os dispositivos monofásicos aumentarão a uma CAGR de 10,2%.
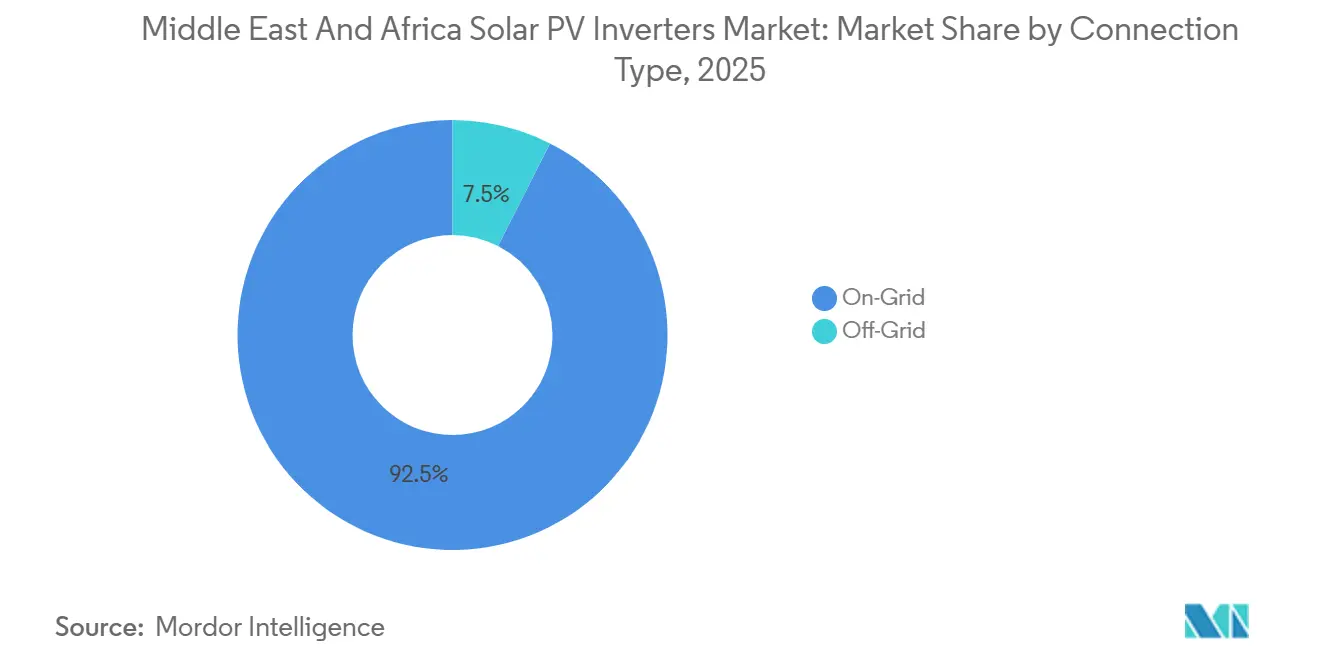
- Por tipo de conexão, as configurações ligadas à rede representaram 92,5% da procura de 2025, mas os sistemas fora da rede registarão uma CAGR de 11,5%.
- Por aplicação, os projetos de escala de utilidade detinham 70,4% das receitas de 2025, enquanto se prevê que as instalações residenciais se expandam a uma CAGR de 10,6%.
- A Arábia Saudita liderou os rankings geográficos com uma quota de 30,9% em 2025, e espera-se que os Emirados Árabes Unidos alcancem a CAGR mais rápida de 12,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Inversores Solares FV do Médio Oriente e África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Pipeline de licitações solares no CCG e no Norte de África | +2.8% | Arábia Saudita, Emirados Árabes Unidos, Egito, Marrocos, Kuwait | Médio prazo (2–4 anos) |
| Incentivos de medição líquida e painéis no telhado em Israel e na África do Sul | +1.5% | Israel, África do Sul, repercussão no Egito | Curto prazo (≤ 2 anos) |
| Códigos de rede obrigatórios para inversores inteligentes | +2.1% | Arábia Saudita, Emirados Árabes Unidos, Kuwait, Barém | Médio prazo (2–4 anos) |
| Designs resistentes a altas temperaturas e ao pó | +1.7% | Arábia Saudita, Emirados Árabes Unidos, Kuwait, Omã, Egito, Marrocos | Longo prazo (≥ 4 anos) |
| Procura de inversores híbridos em locais de rede fraca | +2.3% | Nigéria, Egito, África do Sul, Quénia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Licitações Solares no CCG e no Norte de África
As licitações solares apoiadas pelo governo ultrapassaram os 25 GW de capacidade anunciada durante 2025, ancoradas pelo compromisso do Fundo de Investimento Público da Arábia Saudita de 8,3 mil milhões de USD para 15 GW de projetos com os parceiros ACWA Power e Masdar.[1]Fundo de Investimento Público, "O FIP Lança Projetos de Energias Renováveis," pif.gov.sa Uma adjudicação de solar mais armazenamento de 2 GW pela Autoridade de Eletricidade e Água de Dubai no final de 2024 e os projetos Zarraf e Khazna de Abu Dhabi, cada um com 1,5 GW, reforçam a procura previsível em escala de utilidade para inversores centrais. As estruturas contratuais agrupam cada vez mais operações, manutenção e montagem local, reduzindo as margens para fornecedores de hardware especializados, mas aprofundando a fidelidade ao mercado para fornecedores integrados. A entrada em serviço comercial da central Al Dibdibah de 1,1 GW do Kuwait em 2024 e a ronda de financiamento de 1,2 GW da Infinity Power do Egito amplificam a tração multinacional para equipamentos ligados à rede. A certeza de aquisição resultante sustenta a preferência dos promotores de utilidades por fornecedores com garantias de produtos bancáveis e presença de serviço de nível soberano.
Incentivos de Medição Líquida e Painéis no Telhado em Israel e na África do Sul
As regras de tarifa de injeção e medição líquida de Israel que cobrem sistemas até 50 kW elevaram a penetração solar residencial para 8% dos telhados elegíveis em 2025, duplicando o nível de 2023. Os programas municipais da África do Sul permitem que os locais comerciais compensem os aumentos de tarifas da Eskom que tiveram uma média de 12% ao ano durante 2020–2025, enquanto as alterações à Lei de Regulação da Eletricidade de 2024 reduziram os prazos de aprovação de ligação à rede para redes com capacidade inferior a 1 MW de 18 meses para 6 meses. Estas medidas direcionam a procura para inversores string e microinversores, cujas arquiteturas modulares lidam com restrições de sombreamento e orientação comuns nos telhados. Financiadores e instaladores relatam que a queda dos custos do equilíbrio do sistema trouxe amortizações de cinco anos ao alcance de agregados familiares e centros comerciais, alargando substancialmente o mercado total endereçável para inversores distribuídos.
Códigos de Rede Obrigatórios para Inversores Inteligentes
O Código de Rede da Arábia Saudita de 2024 obriga todos os inversores acima de 500 kW a fornecer suporte dinâmico de potência reativa, suportar quedas de tensão além de 30% e responder a desvios de frequência em 200 ms.[2]Rede Nacional SA, "Código de Rede Saudita 2024," ngsa.com.sa As normas do Conselho de Cooperação do Golfo IEC 62116:2024, IEC 61727:2014 e IEC 62934:2024 formalizam normas antiilhamento, interligação e qualidade de energia, promovendo redesenhos de firmware e atualizações de hardware que aumentam a lista de materiais em 8–12%. Os Emirados Árabes Unidos e o Kuwait adotaram regras comparáveis em 2025, estreitando o campo competitivo para fornecedores com funcionalidades de rede inteligente pré-certificadas. Os incumbentes SMA e Schneider Electric beneficiam de implementações europeias anteriores, enquanto os novos participantes focados no custo devem alocar cerca de 500.000 USD por linha de produto para testes de conformidade completos.
Designs Resistentes a Altas Temperaturas e ao Pó a Reduzir Custos de O&M
Temperaturas ambientais de verão superiores a 50 °C e elevadas cargas de partículas reduzem a eficiência do inversor em até 15% anualmente sem invólucros especializados, de acordo com um estudo de 2024 da Universidade Rei Abdulaziz.[3]Universidade Rei Abdulaziz, "Impacto das Altas Temperaturas nos Inversores FV," kau.edu.sa A plataforma 1+X 2.0 da Sungrow, introduzida em 2025, mantém a saída nominal a 52 °C com proteção IP66, e o algoritmo de redução por temperatura da SolarEdge mantém 95% da saída a 45 °C. Tanto a Huawei como a Fronius implementaram sistemas de arrefecimento ativo que prolongam o tempo médio entre falhas de 15 anos para 20 anos em climas desérticos. Menos visitas de manutenção não planeadas melhoram a bancabilidade dos projetos para promotores de utilidades vinculados a acordos de compra de energia baseados em desempenho, reforçando o apelo dos designs robustecidos.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade da cadeia de fornecimento de semicondutores | −1.4% | Emirados Árabes Unidos, Arábia Saudita, África do Sul | Curto prazo (≤ 2 anos) |
| Pós-venda e certificação fragmentados | −0.9% | Nigéria, Egito, Marrocos, Quénia | Médio prazo (2–4 anos) |
| Preocupações de cibersegurança relativas ao acesso remoto | −0.6% | Arábia Saudita, Emirados Árabes Unidos, Israel | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Fornecimento de Semicondutores
Os prazos de entrega de transistores bipolares de porta isolada e MOSFETs de carboneto de silício estenderam-se para 8–12 semanas no início de 2025, adiando o comissionamento de projetos e inflacionando os requisitos de capital de giro. A SMA Solar Technology divulgou um défice de expedições de 15% no 1S 2024 devido à escassez de chips.[4]SMA Solar Technology, "Relatório Anual 2024," sma.de A Huawei respondeu garantindo contratos de wafers plurianuais, mas as empresas menores sem escala suportaram picos de preços no mercado spot que complicaram as propostas de EPC a preço fixo.
Ecossistema Fragmentado de Pós-Venda e Certificação
Os prazos médios de substituição de inversores excederam seis semanas na Nigéria, no Egito e em Marrocos durante 2024, principalmente devido à falta de peças de reposição e técnicos certificados, de acordo com a Associação da Indústria Solar Africana. As normas nacionais díspares — SANS 62109 na África do Sul, aprovações EOS no Egito, regras NF em Marrocos — obrigam os fabricantes a financiar múltiplas variantes de produtos, acrescentando 15–20% aos custos de conformidade e atrasando a entrada no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Inversor: Inversores Centrais Ancoram a Aquisição de Escala de Utilidade
Os inversores centrais captaram 61,8% do mercado de inversores solares FV do Médio Oriente e África em 2025, uma dominância ligada a projetos de escala de megawatt na Arábia Saudita e nos Emirados Árabes Unidos que priorizam o baixo custo instalado por watt. Os inversores string servem redes comerciais e industriais onde a modularidade supera as economias mínimas de custo, enquanto os microinversores asseguraram crescimento de dois dígitos graças à adoção em telhados em Israel e na África do Sul. Os modelos híbridos e prontos para bateria acrescentam valor na Nigéria e no Egito, onde o corte de carga impulsiona a integração de armazenamento. A mudança para módulos bifaciais e arquiteturas de sistema de 2.000 V inclina ainda mais as aquisições para plataformas string e centrais projetadas para tensões de entrada mais elevadas.
Os inversores centrais simplificam os estudos de interligação, mas representam pontos únicos de falha, criando oportunidades para unidades string multi-MPPT em terrenos com irradiância variável. Os microinversores, embora mais dispendiosos, oferecem otimização ao nível do módulo e maior segurança, mas a sua complexidade limita as perspetivas em escala de utilidade. As unidades híbridas colmatam a diferença entre as necessidades ligadas à rede e fora da rede, alinhando-se com estruturas tarifárias que recompensam a arbitragem de uso no tempo. À medida que as tendências bifaciais e de alta tensão amadurecem, o equipamento legado de 1.000 V enfrenta a obsolescência, estimulando vendas de substituição em todo o mercado de inversores solares FV do Médio Oriente e África.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Fase: As Configurações Trifásicas Refletem a Tendência Comercial
As unidades trifásicas compreenderam 80,1% das expedições de 2025, espelhando a prevalência de instalações comerciais, industriais e de escala de utilidade que requerem distribuição equilibrada de carga. Os produtos monofásicos, tipicamente abaixo de 10 kW, aumentarão a uma CAGR de 10,2% à medida que o solar em telhados penetra nas habitações de rendimento médio em Israel, na África do Sul e no Egito.
Kits monofásicos de montagem simples e económicos atraem os segmentos residenciais de bricolagem, enquanto os dispositivos trifásicos devem cumprir limites harmónicos mais rigorosos, como o limite de THD de 5% da Saudi Electricity Company. Consequentemente, os fornecedores trifásicos investem em filtragem ativa e algoritmos de sincronização com a rede, aumentando as barreiras à entrada, mas melhorando as credenciais de conformidade com a rede na indústria de inversores solares FV do Médio Oriente e África.
Por Tipo de Conexão: A Dominância Ligada à Rede Oculta o Potencial Fora da Rede
As arquiteturas ligadas à rede detinham 92,5% da procura de 2025, mas os sistemas fora da rede deverão registar uma CAGR de 11,5% à medida que os programas de eletrificação rural proliferam na Nigéria, no Quénia e na Etiópia. As unidades ligadas à rede permitem fluxo bidirecional em regime de medição líquida, enquanto as soluções fora da rede gerem baterias e cargas locais de forma autónoma.
Os elevados preços do gasóleo acima de 0,30 USD por kWh e as dispendiosas extensões de rede que excedem 10.000 USD por km sustentam a economia do solar mais armazenamento, impulsionando as instalações fora da rede que já servem 1,2 milhões de agregados familiares nigerianos. Mercados ligados à rede como Israel enfrentam restrições de saturação, levando os fabricantes de inversores a explorar nichos fora da rede com ofertas híbridas robustas, alargando assim o campo endereçável para o mercado de inversores solares FV do Médio Oriente e África.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Aplicação: A Dominância em Escala de Utilidade Mascara o Ímpeto Residencial
As centrais em escala de utilidade detinham 70,4% das receitas de 2025, refletindo grandes licitações apoiadas por garantias soberanas de offtake na Arábia Saudita, nos Emirados Árabes Unidos e no Egito. Prevê-se, no entanto, que as redes residenciais registem uma CAGR de 10,6%, impulsionadas pela medição líquida em Israel e na África do Sul e por agregados familiares na Nigéria que procuram alívio das redes pouco fiáveis. Os clientes comerciais e industriais situam-se entre estes dois polos, explorando a depreciação acelerada e as reduções de encargos de procura.
Os obstáculos de aquisição de terreno e de interligação à rede podem prolongar os cronogramas dos projetos de utilidade em 18 meses, enquanto os sistemas em telhado são instalados em semanas, proporcionando uma realização mais rápida das poupanças de energia. Um estudo do Banco Africano de Desenvolvimento de 2024 mostrou que as redes comerciais sul-africanas atingem agora amortizações de quatro a seis anos, catalisando a procura de inversores com software integrado de gestão de energia. Coletivamente, estes fatores diversificam os fluxos de receitas no mercado de inversores solares FV do Médio Oriente e África e isolam os fornecedores da dependência excessiva das adjudicações de utilidade.
Análise Geográfica
A Arábia Saudita assegurou 30,9% das receitas de 2025, impulsionada pela meta de 58,7 GW de renováveis da Visão 2030 e por pipelines de aquisição robustos que adjudicam contratos de inversores centrais ao abrigo de PPAs de longo prazo. O Código de Rede Saudita de 2024 eleva as barreiras técnicas, direcionando as adjudicações para fornecedores com funcionalidades de suporte dinâmico comprovadas. Os Emirados Árabes Unidos são a geografia de crescimento mais rápido com uma CAGR de 12,4%, impulsionados pela adjudicação de solar mais armazenamento de 2 GW de Dubai e pelos projetos Zarraf e Khazna de 3 GW de Abu Dhabi. As normas IEC harmonizadas simplificam a certificação para os incumbentes europeus, ao mesmo tempo que incentivam os fornecedores chineses a localizar a montagem.
A África do Sul aproveita a medição líquida municipal e as escaladas de tarifas de dois dígitos da Eskom para impulsionar os telhados comerciais além de 300 MW em 2025, favorecendo os inversores string e microinversores. O Egito avançou com uma ronda de financiamento solar mais armazenamento de 1,2 GW e beneficia de forte apoio ao financiamento do desenvolvimento, enquanto Marrocos se aproxima da operação comercial dos híbridos Noor Midelt. A capacidade fora da rede da Nigéria atingiu 1,2 GW em 2025, com os inversores híbridos a deter uma quota de 60% em meio a cortes de energia crónicos. O Kuwait, o Barém, Omã, o Quénia e a Etiópia contribuíram conjuntamente com 15% da procura de 2025, oferecendo crescimento incremental através de projetos de utilidade e esquemas de eletrificação rural.
No geral, o capital soberano dos fundos do Golfo assegura um momentum estável em escala de utilidade, enquanto a geração distribuída floresce em mercados com reformas de licenciamento e pressões tarifárias. Este mosaico geográfico confirma que nenhuma plataforma de inversor única é suficiente para todo o mercado de inversores solares FV do Médio Oriente e África, obrigando os fabricantes a manter portfólios e modelos de serviço diversificados.
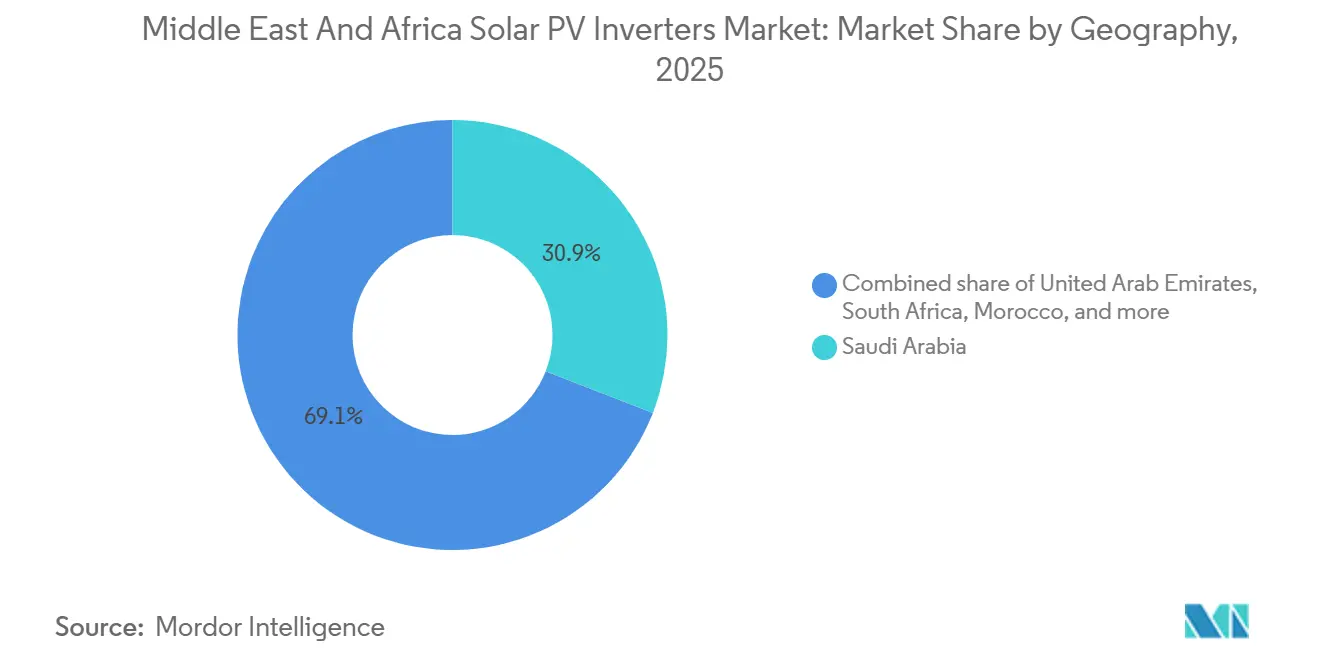
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Panorama regulatório
Os requisitos de conexão à rede e conformidade de inversores estão se tornando mais rigorosos no Oriente Médio e na África, à medida que concessionárias e reguladores codificam o comportamento de inversores inteligentes e as obrigações de qualidade de energia. O Código de Rede da Arábia Saudita de 2024 formalizou o suporte dinâmico de potência reativa, o comportamento de ride-through e os requisitos de resposta rápida de frequência para inversores de maior porte, e requisitos comparáveis para inversores inteligentes foram adotados nos Emirados Árabes Unidos e no Kuwait em 2025. Essas atualizações reforçam o papel de normas IEC como IEC 62116 e IEC 61727 nos testes de certificação e aceitação.
Na geração distribuída, a supervisão na Arábia Saudita está a cargo da Saudi Electricity and Cogeneration Regulatory Authority (SERA), enquanto Israel e a África do Sul continuam moldando a demanda residencial e C&I por inversores string e microinversores por meio de programas de net-metering e municipais. Em toda a África, as regras de licenciamento e de energia solar distribuída estão se tornando mais programáticas, mas permanecem fragmentadas entre os países. A Nigerian Electricity Regulatory Commission (NERC) da Nigéria emitiu regulamentações atualizadas para mini-redes em janeiro de 2026 (NERC-R-001-2026), afetando os requisitos técnicos e comerciais para sistemas distribuídos e híbridos. A Energy and Petroleum Regulatory Authority (EPRA) do Quênia administra os pedidos de conexão à rede para net-metering sob as Energy (Net-Metering) Regulations 2024 por meio do portal da EPRA. A estrutura de net-metering do Egito, regulada pela EgyptERA e administrada pela EETC, inclui um limite agregado nacional de 1.000 MW, o que afeta o ritmo das interconexões residenciais e, por sua vez, o momento e o dimensionamento dos embarques de inversores.
Panorama Competitivo
A concentração do mercado é moderada, com a Huawei e a Sungrow a explorar economias de escala para fixar preços agressivamente nas licitações de utilidade, enquanto a SMA, a Fronius e a Schneider Electric defendem nichos premium através de funcionalidades avançadas de suporte à rede e cibersegurança. Os fornecedores chineses estão a estabelecer plantas de montagem regionais para satisfazer as quotas de conteúdo local da Arábia Saudita e dos Emirados Árabes Unidos, pressionando as margens dos fornecedores de hardware especializados. As joint ventures entre empresas europeias e empreiteiros EPC procuram preservar a quota através de ofertas de serviço integradas.
A diferenciação por software ganha importância à medida que os códigos saudita e dos Emirados Árabes Unidos exigem resposta de frequência abaixo de 200 ms. Os 87 patentes de formação de rede da Huawei e os diagnósticos habilitados por IA sugerem uma mudança em direção à eletrónica de potência definida por software. A IEC 62934:2024 harmoniza os testes de conformidade, reduzindo as barreiras procedimentais para marcas menores, mas impondo desembolsos de capital para laboratórios. A certificação de cibersegurança IEC 62443, obrigatória nas licitações do Golfo, favorece os incumbentes com estruturas de segurança maduras e complica a entrada para os desafiantes focados no custo.
As oportunidades de espaço em branco incluem inversores híbridos para mercados de rede fraca e microinversores para aplicações em telhados. Os integradores regionais que agrupam hardware com garantias de desempenho corroem as margens de hardware autónomo. À medida que as regras de conteúdo local e cibersegurança se intensificam, os fornecedores que combinam presença de fabricação com serviços digitais estão melhor posicionados para capturar valor no mercado de inversores solares FV do Médio Oriente e África.
Líderes da Indústria de Inversores Solares FV do Médio Oriente e África
Huawei Technologies
Sungrow Power Supply
SMA Solar Technology
SolarEdge Technologies
FIMER SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade-chave é a transição de equipamentos convencionais grid-following para capacidades de inversores inteligentes, grid-supporting e grid-forming, à medida que as concessionárias adicionam grandes blocos de energia solar e armazenamento e tornam os requisitos de desempenho mais rigorosos. Isso é visível nos Emirados Árabes Unidos, onde a Masdar e a EWEC estão desenvolvendo um projeto solar fotovoltaico de 5,2 GW em Abu Dhabi configurado para entrega ininterrupta. A Sungrow foi selecionada para fornecer 2,6 GW de inversores junto com 7,5 GWh de armazenamento de energia, uma estrutura que amplia o mercado endereçável para inversores com controles avançados, garantias de disponibilidade mais altas e diagnósticos integrados exigidos por financiadores e operadores de sistemas.
Programas de autogeração industrial e comercial e de substituição de diesel também criam espaço para inversores string e híbridos reforçados, particularmente aqueles com arquiteturas prontas para armazenamento e modelos de serviço adequados às condições locais. Em abril de 2026, a Sungrow colocou em operação um sistema solar de 1,4 MWp na instalação petrolífera de Esh El Mallaha, no Egito, usando inversores string SG150CX, destacando a adoção de inversores ligada a casos de uso de confiabilidade industrial além das licitações puramente de concessionárias. Na África Subsaariana, usinas híbridas e implantações integradas de PV mais armazenamento, incluindo a Usina Solar Híbrida Linguere de 50 MWp no Senegal, usando tecnologia de energia digital e armazenamento da Huawei, e os projetos integrados de PV e armazenamento da Huawei e Nabico na África Oriental, apontam para uma demanda por plataformas de inversores que suportem operação em redes fracas, monitoramento remoto e disponibilidade de peças de reposição, onde a fragmentação de pós-venda tem historicamente retardado os ciclos de substituição.
Desenvolvimentos recentes do setor
- Julho de 2026: a Huawei Technologies lançou a solução FusionSolar 9.0 Smart PV em Dubai para abordar a estabilidade da rede no Oriente Médio e na Ásia Central usando tecnologia de inversores string grid-forming. O lançamento fortalece a posição da Huawei com tecnologia grid-forming nos segmentos utility-scale e C&I do MEA.
- Maio de 2026: a Sungrow Power Supply assinou um acordo com a Masdar para fornecer 2,6 GW de soluções de inversores fotovoltaicos para o projeto RTC de Abu Dhabi. O acordo consolida compromissos de fornecimento multigigawatt, com impacto local, no MEA e reforça a presença da Sungrow em projetos premium na região.
- Março de 2026: a Huawei Technologies lançou as soluções FusionSolar 9.0 e One-Fits-All 2.0 na África do Sul, direcionadas aos segmentos C&I e utility-scale. O lançamento expande a presença de mercado da Huawei no MEA com plataformas de inversores habilitadas por software e adaptáveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas geradas por inversores fotovoltaicos solares vendidos para uso em sistemas de energia fotovoltaica no Oriente Médio e na África, cobrindo instalações on-grid e off-grid em todos os principais ambientes de uso final.
Exclusões de escopo: este dimensionamento exclui itens mais amplos do balanço de sistema solar, como módulos, rastreadores, estruturas de montagem, cabos e receitas de serviços de EPC ou O&M.
Visão geral da segmentação
- Por Tipo de Inversor
- Inversores Centrais
- Inversores String
- Microinversores
- Inversores Híbridos/Prontos para Bateria
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Conexão
- Ligado à Rede
- Fora da Rede
- Por Aplicação
- Residencial
- Comercial e Industrial
- Escala de Utilidade
- Por Geografia
- Emirados Árabes Unidos
- Arábia Saudita
- Irão
- África do Sul
- Egito
- Nigéria
- Marrocos
- Resto do Médio Oriente e África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa mapeando o pipeline regional de expansão solar e o ritmo das conexões à rede, associando isso à demanda provável de inversores por tipo de projeto. Utilizamos estatísticas públicas de energia e sistemas de potência, além de rastreadores de políticas, incluindo dados de capacidade renovável da IRENA, conjuntos de dados de PV e geração de energia da IEA, indicadores de desenvolvimento do Banco Mundial e publicações de ministérios nacionais de energia e atualizações de reguladores.
Também analisamos anúncios de aquisição de concessionárias, documentos de licitação e resumos de adjudicação de projetos, verificando cruzadamente os mixes típicos de produtos e canais de vendas usando registros de empresas e apresentações a investidores. Quando disponíveis, estatísticas de comércio de importação e exportação, publicações alfandegárias e portais de compras públicas são usados como verificações da direção e do momento dos embarques. Para um contexto mais profundo, assinaturas pagas de dados financeiros e inteligência empresarial, rastreamento de licitações e fluxos comerciais em nível de embarque são usadas como camada de suporte para confirmar o que já é visível em fontes oficiais e públicas. Esta lista de fontes documentais é ilustrativa, e documentos e conjuntos de dados públicos adicionais também foram usados para verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar sob pressão premissas difíceis de observar em dados públicos, especialmente a seleção de inversores por aplicação (utility-scale vs. C&I vs. residencial) e a divisão entre formatos centrais e string em condições operacionais quentes e empoeiradas. Conversamos com fabricantes, distribuidores, equipes de EPC, desenvolvedores de projetos e partes interessadas ligadas à rede em mercados-chave do Oriente Médio e da África, para que preços, disponibilidade e requisitos técnicos típicos possam ser validados e depois aplicados de forma consistente no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível médio: 41% | Líderes funcionais/de unidade: 41% |
| Empresas menores: 22% | Gerentes: 46% |
Dimensionamento e Previsão de Mercado
O dimensionamento é ancorado em uma construção top-down, na qual os acréscimos de energia solar utility-scale e distribuída são reconstruídos a partir de metas de capacidade, pipelines de projetos e sinais de comissionamento conectados à rede, sendo então traduzidos em receita de inversores usando índices de carregamento típicos de inversores e participações tecnológicas em nível de aplicação. Para manter isso prático, usamos um pequeno conjunto de dados que pode ser verificado repetidamente, incluindo acréscimos anuais de capacidade fotovoltaica por país, a participação de sistemas utility-scale versus residenciais, o mix de implantação on-grid versus off-grid, as tendências de adoção central versus string, e os preços médios de venda por classe de potência.
Esses totais são então corroborados usando verificações seletivas bottom-up. Expectativas de BOM de projetos amostrados, feedback de canais sobre padrões de embarque e faixas de preços de distribuidores ajudam a ajustar partes superestimadas ou subestimadas da curva. Quando o feedback primário revela lacunas, como menor visibilidade sobre a demanda off-grid menor em áreas remotas, aplicamos premissas conservadoras de penetração e as validamos em relação à direção do fluxo comercial e à atividade de aquisição. Para a previsão, utiliza-se análise de cenários, refinada com opiniões de especialistas sobre o momento de adjudicação de projetos, a prontidão para atualização da rede e os movimentos de preços esperados à medida que volumes maiores passam por licitações.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações para que valores discrepantes não sejam incorporados aos totais finais. Comparamos os resultados do modelo com sinais independentes, como licitações de concessionárias anunciadas, notícias de comissionamento, acréscimos de capacidade solar e indicadores de comércio ou aquisição, investigando então grandes variações a nível de país e aplicação.
Antes da aprovação final, as premissas são revisadas em etapas por analistas, e chamadas de acompanhamento são acionadas quando os preços ou as divisões tecnológicas mudam rapidamente, ou quando grandes projetos são atrasados ou acelerados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando mudanças materiais afetam as perspectivas de demanda. Pouco antes da entrega, realizamos uma revisão final para que os clientes recebam a versão mais atual dos números e das premissas subjacentes.
Tamanho de Mercado de Inversores Fotovoltaicos Solares no Oriente Médio e na África segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para inversores fotovoltaicos solares no Oriente Médio e na África podem diferir mesmo quando o tema parece abranger os mesmos itens, já que cada publicador pode usar um recorte de escopo, janela temporal e lógica de precificação diferentes. As diferenças geralmente vêm do que é contabilizado como receita de inversores, de como sistemas utility-scale versus distribuídos são tratados, e se os números seguem sinais de capacidade instalada ou premissas orientadas por embarques.
Nesta região, os maiores fatores de divergência costumam ser se inversores híbridos ou prontos para bateria estão incluídos, como a demanda off-grid é tratada em aplicações remotas, e quais países são totalmente modelados versus agrupados em uma categoria genérica. Algumas estimativas também aplicam uma única curva de ASP regional sem ajustar para a precificação orientada por licitações em projetos utility-scale, o que pode comprimir o valor mesmo quando os volumes aumentam. O momento da conversão cambial e a cadência de atualização podem adicionar outra camada de dispersão quando os ciclos de aquisição avançam rapidamente e as adjudicações se concentram em determinados anos.
Comparação de referência
| Fonte | Tamanho de Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,38 bilhão de USD (2026) | |
| Consultoria Setorial A | 0,33 bilhão de USD (2026) | Usa um escopo mais restrito que enfatiza projetos utility-scale on-grid e aplica precificação conservadora somente por licitação, o que tende a subestimar o valor da demanda distribuída C&I e off-grid. |
| Publicação do Setor B | 0,45 bilhão de USD (2026) | Combina categorias adjacentes de conversão de energia e assume uma adoção mais rápida de unidades híbridas com ASPs mais altos em toda a região, o que pode sobrestimar a receita onde predominam unidades string e centrais padrão. |
A tabela mostra que a maior parte da variação é explicada pelas escolhas de escopo e pela forma como os ASPs são aplicados em segmentos utility-scale dominados por licitações versus canais distribuídos menores. Ao manter regras explícitas de inclusão de híbridos e vincular os totais por país a sinais de comissionamento e aquisição antes de aplicar a precificação em nível de aplicação, a estimativa permanece rastreável a etapas repetíveis, que é a abordagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Que taxa de crescimento é esperada para a procura de inversores no Médio Oriente e em África até 2031?
Prevê-se que o mercado registe uma CAGR de 9,85% entre 2026 e 2031, crescendo de 380 milhões de USD em 2026 para 610 milhões de USD até 2031.
Que segmento domina atualmente as vendas de inversores?
As aplicações em escala de utilidade lideraram com uma quota de receitas de 70,4% em 2025 devido às grandes licitações na Arábia Saudita e nos Emirados Árabes Unidos.
Por que razão os inversores híbridos estão a ganhar popularidade?
Os cortes de energia crónicos na Nigéria e no Egito e a queda dos custos de baterias tornam as unidades híbridas atrativas para operação solar mais armazenamento sem interrupções.
Que país crescerá mais rapidamente na adoção de inversores?
Prevê-se que os Emirados Árabes Unidos alcancem uma CAGR de 12,4% até 2031, suportada por projetos solar mais armazenamento de múltiplos gigawatts.
De que forma os novos códigos de rede estão a afetar o design de produtos?
As regulamentações sauditas e dos Emirados Árabes Unidos exigem agora potência reativa dinâmica, suporte a baixa tensão e resposta rápida de frequência, levando os fabricantes a integrar firmware de controlo avançado e componentes de custo mais elevado.
Que risco da cadeia de fornecimento mais preocupa os fabricantes de inversores?
A disponibilidade limitada de semicondutores de potência, em particular dispositivos de carboneto de silício, alonga os prazos de entrega e complica as propostas de projetos a preço fixo.
Página atualizada pela última vez em:



