
Tamanho e Participação do Mercado de Microesferas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
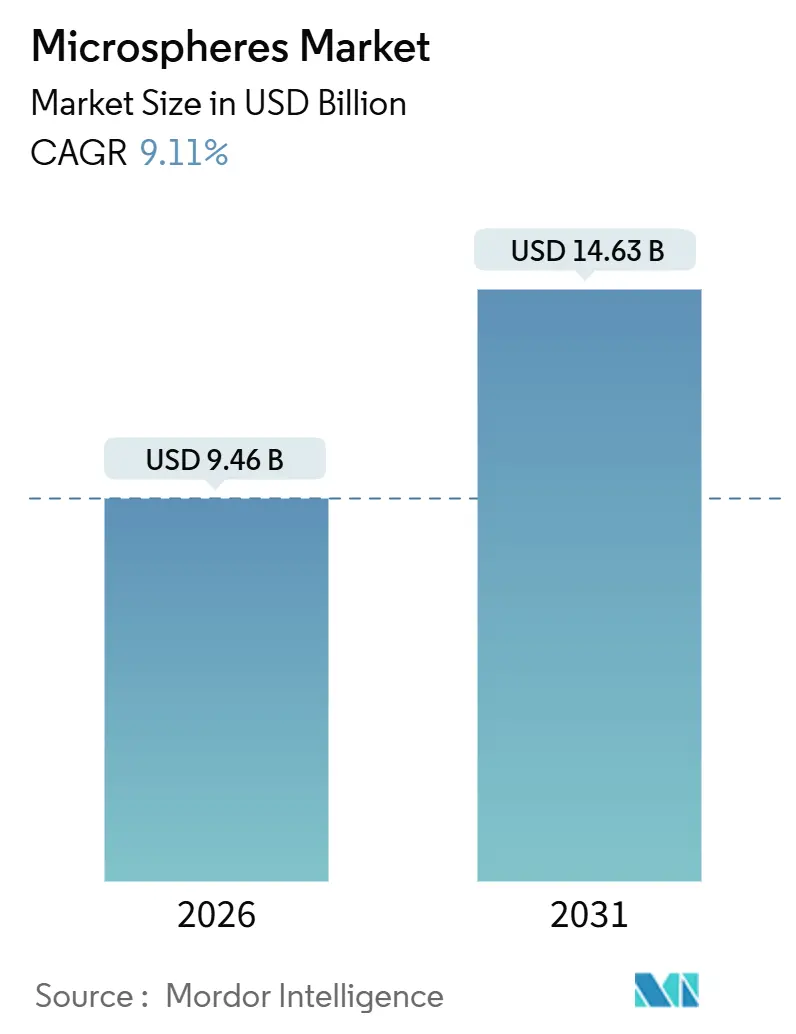
| Tamanho do Mercado (2026) | 9.46 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
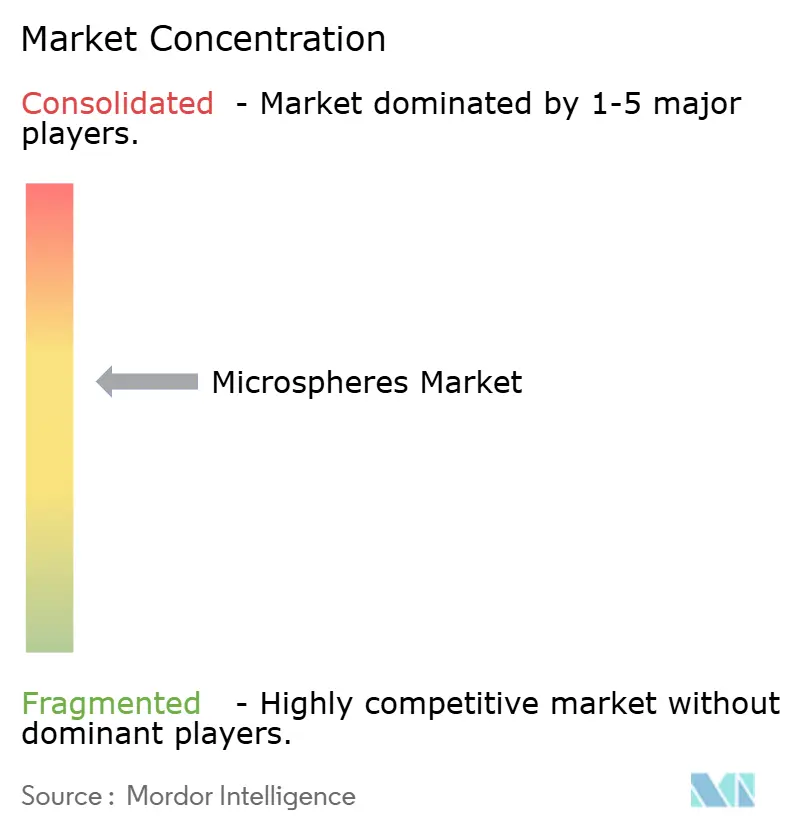
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microesferas por Mordor Intelligence
O tamanho do Mercado de Microesferas é estimado em USD 9,46 bilhões em 2026 e deve atingir USD 14,63 bilhões até 2031, a um CAGR de 9,11% durante o período de previsão (2026-2031). A demanda persistente decorre da radioembolização em medicina de precisão, de compósitos estruturais leves em veículos elétricos e na aeroespacial, e de revestimentos para sinalização viária em cidades inteligentes. As microesferas de vidro de ítrio-90 aprovadas pela FDA fortalecem a visibilidade de receita em oncologia intervencionista, enquanto as variantes ocas continuam a ganhar participação em espumas sintáticas, fluidos de perfuração e composição termoplástica. A produção regional se desloca para a Ásia-Pacífico, onde a nova capacidade de bolhas de vidro tem como alvo os invólucros de baterias de veículos elétricos, consolidando a curva de custo de longo prazo do mercado de microesferas. Enquanto isso, a proibição gradual de microplásticos na Europa obriga os formuladores a substituir esferas poliméricas por alternativas minerais ou de origem biológica, inclinando as preferências de matéria-prima para vidro e polímeros biodegradáveis.
Principais Conclusões do Relatório
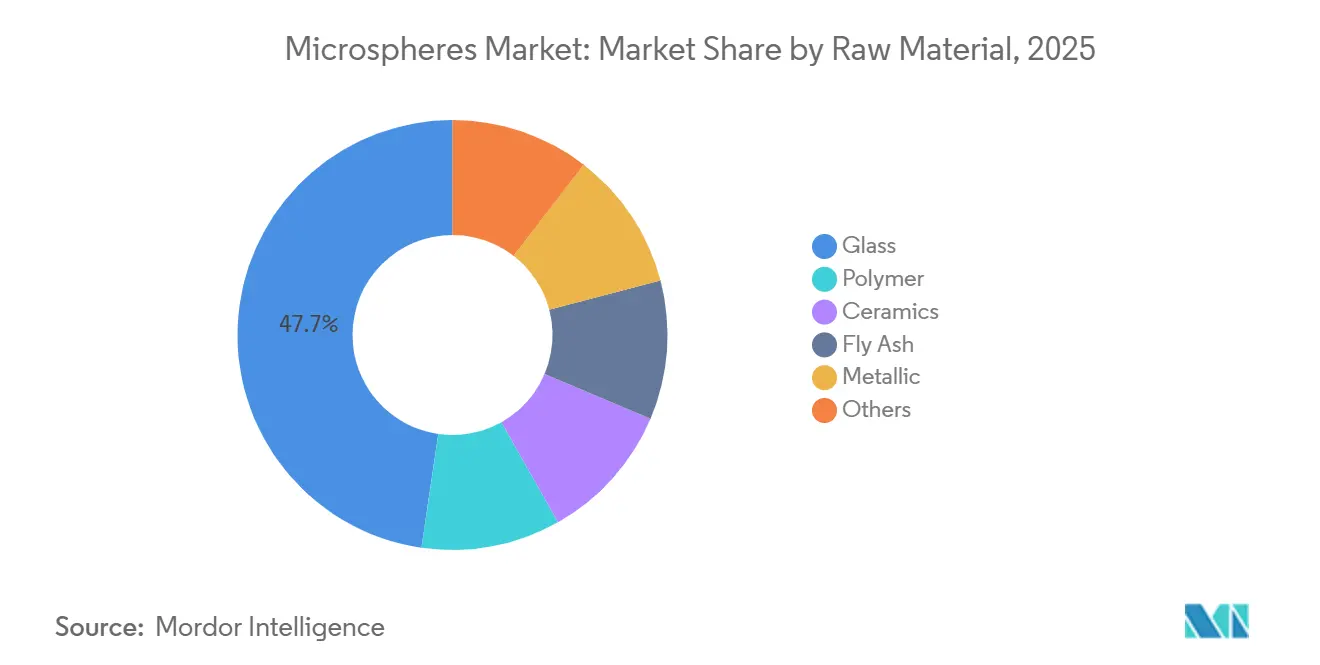
- Por matéria-prima, o vidro capturou 47,71% da participação do mercado de microesferas em 2026 e tem previsão de crescer a um CAGR de 10,83% até 2031.
- Por tipo, as variantes ocas representaram 67,59% do tamanho do mercado de microesferas em 2026 e estão prontas para expandir a um CAGR de 10,39% até 2031.
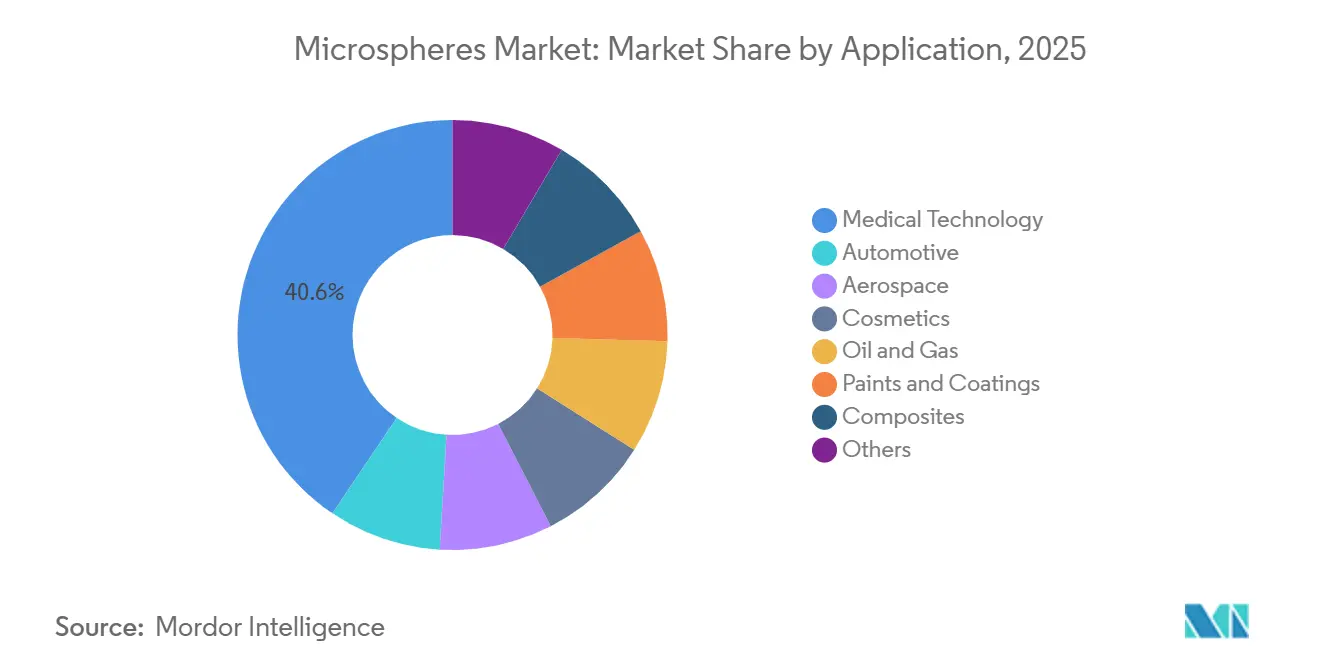
- Por aplicação, a tecnologia médica liderou com 40,57% de participação na receita em 2026 e representa o segmento de crescimento mais rápido, a um CAGR de 10,74% até 2031.
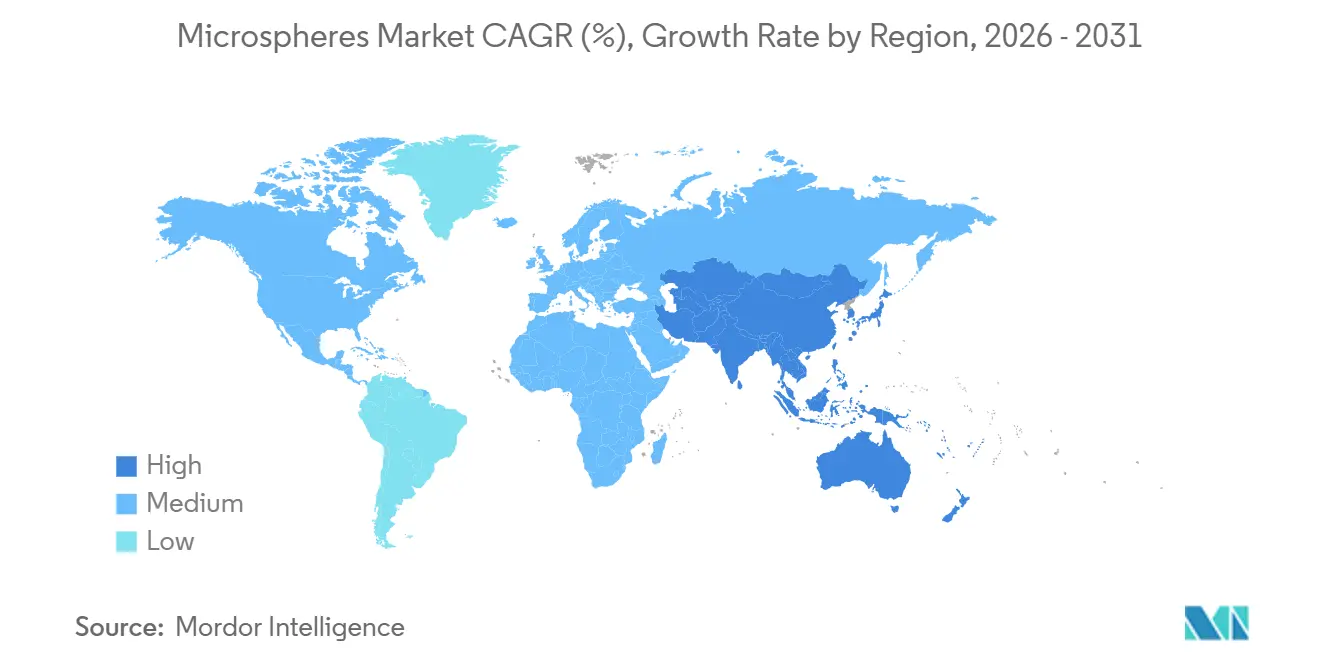
- Por geografia, a América do Norte deteve 39,62% de participação no mercado de microesferas em 2026, enquanto a Ásia-Pacífico tem projeção de registrar o maior CAGR de 11,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Microesferas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente aplicação em imagens médicas avançadas e entrega direcionada de fármacos | +2.8% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Impulso de redução de peso em compósitos para veículos elétricos e aeroespacial | +2.4% | Global, com concentração na América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Aumento em tintas refletivas e isolantes para sinalização viária em projetos de cidades inteligentes | +1.6% | Núcleo da APAC, expansão para Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fabricação microfluídica 3-D descentralizada impulsionando a demanda por esferas personalizadas | +1.2% | América do Norte, Europa, centros selecionados da APAC | Longo prazo (≥ 4 anos) |
| Adoção em concreto fabricado por manufatura aditiva para construção fora do planeta | +0.7% | América do Norte, Europa (clusters de agências espaciais) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Aplicação em Imagens Médicas Avançadas e Entrega Direcionada de Fármacos
As microesferas de vidro de ítrio-90 emergiram como o padrão ouro para a radioembolização transarterial no tratamento do carcinoma hepatocelular. Isso decorre dos resultados impressionantes demonstrados pelo TheraSphere da Boston Scientific e pelo SIR-Spheres da Sirtex, conforme destacado no estudo LEGACY e no estudo DOORwaY90[1]Resultados clínicos da Radioembolização com Y-90, "Radioembolização com Ítrio-90 para Carcinoma Hepatocelular," PMC, pmc.ncbi.nlm.nih.gov. Em 2024, esferas poliméricas, como o Eye90, que transportam agentes de contraste, concluíram com sucesso as avaliações de segurança em primeiros estudos em humanos, fortalecendo a visualização intraprocedimental. Enquanto isso, nanopartículas de carbono encapsuladas em PLGA alcançaram validação pré-clínica para tatuagem de linfonodos, oferecendo uma alternativa não tóxica aos corantes convencionais. Embora a via 510(k) da FDA agilize a comercialização, ela exige testes rigorosos sobre tamanho de partícula e radionuclídeos. Esse requisito ressalta a necessidade de precisão no mercado de microesferas. Além disso, à medida que os hospitais adotam cada vez mais terapias localizadas, isso solidifica e impulsiona os fluxos de receita recorrente para os fornecedores de microesferas de vidro.
Impulso de Redução de Peso em Compósitos para Veículos Elétricos e Aeroespacial
Os pacotes de baterias de veículos elétricos estão levando os OEMs a recorrer às microesferas de vidro ocas. Ao integrar essas microesferas em invólucros termoplásticos e proteções de carroceria inferior, os OEMs estão alcançando uma redução significativa na massa dos componentes sem sacrificar a resistência ao impacto. As bolhas das séries K e S da 3M estão abrindo caminho para peças acabadas leves com altos módulos de tração. Os principais players aeroespaciais estão recorrendo a espumas sintáticas preenchidas com microesferas para aplicações como radomos e carenagens. Seguindo o exemplo do Boeing 787 e do Airbus A350, essas inovações estão chegando às estruturas de aeronaves de próxima geração. As vantagens de menor viscosidade de resina, propriedades dielétricas aprimoradas e redução de vazios reforçam o apelo das variantes ocas, garantindo crescimento contínuo para o mercado de microesferas.
Aumento em Tintas Refletivas e Isolantes para Sinalização Viária em Projetos de Cidades Inteligentes
As esferas de vidro Tipo I e Tipo IV, quando incorporadas em tintas termoplásticas para sinalização viária, alcançam alta retroreflectividade. Esse desempenho está alinhado com os limites estabelecidos pelo DoD UFGS-32 17 23.16 e pela AASHTO M 247. Países como Índia, China e diversas nações da ASEAN estão intensificando o uso de marcações refletivas. Essa medida visa reduzir as fatalidades noturnas, que constituem uma parcela significativa das mortes no trânsito em condições de baixa visibilidade. Além disso, as microesferas cerâmicas ocas são eficazes na redução das temperaturas do pavimento, ajudando a mitigar as ilhas de calor urbanas. Consequentemente, esses fatores impulsionam a demanda de ciclo curto no mercado de microesferas, especialmente com o apoio das alocações orçamentárias de cidades inteligentes.
Fabricação Microfluídica 3-D Descentralizada Impulsionando a Demanda por Esferas Personalizadas
As plataformas microfluídicas, utilizando tecnologia de gotículas, produzem microesferas uniformes, superando as limitações da emulsificação em lote tradicional. Tanto laboratórios acadêmicos quanto Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) agora são capazes de fornecer partículas personalizadas para diagnósticos e terapias celulares em poucos dias, aumentando a flexibilidade de design. A designação da NASA de Nível de Prontidão Tecnológica 5 para compósitos de regolito-polímero destaca sua crescente importância na construção espacial. O aumento no rendimento de reatores paralelizados indica um aumento notável nos volumes de grau especial no mercado de microesferas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de acrilonitrila e carbonato de sódio de grau para vidro | -1.4% | Global, agudo na Europa e Ásia | Curto prazo (≤ 2 anos) |
| Endurecimento das proibições de microplásticos em cosméticos | -0.9% | Europa, América do Norte, mercados selecionados da APAC | Médio prazo (2-4 anos) |
| Gargalos de capacidade no fornecimento de agente de expansão para microesferas expansíveis | -0.6% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Acrilonitrila e Carbonato de Sódio de Grau para Vidro
Em junho de 2025, os preços da acrilonitrila nos EUA permaneceram estáveis, enquanto na China eram mais acessíveis. No entanto, os preços europeus dispararam, impulsionados pela escassez de propileno que apertou as margens para as microesferas poliméricas. Enquanto isso, as restrições ao carbonato de sódio tanto na China quanto na Turquia intensificaram as flutuações de custo para os produtores de microesferas de vidro. Os compradores à vista estão lidando com oscilações de preço significativas dentro do trimestre, adicionando complexidade à economia de projetos de espumas sintáticas e módulos de flutuabilidade.
Endurecimento das Proibições de Microplásticos em Cosméticos
Até outubro de 2027, o Regulamento (UE) 2023/2055 determina a eliminação de microesferas de polímero sintético em cosméticos de enxágue, seguida por uma proibição semelhante em produtos leave-on até outubro de 2029[2]Regulamento (UE) 2023/2055, EUR-Lex, eur-lex.europa.eu. Esse regulamento obriga os proprietários de marcas a migrar para alternativas minerais ou biodegradáveis. Enquanto isso, a Lei de Águas Livres de Microesferas dos EUA já impôs restrições aos produtos de enxágue. Em 2024, tanto a Coreia do Sul quanto Taiwan introduziram regulamentações semelhantes. Além disso, a demanda por microesferas de grau cosmético está registrando um declínio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima: Dominância do Vidro Ancorada em Aplicações Médicas e de Compósitos
O vidro deteve 47,71% da receita de 2026 e tem previsão de superar outros materiais brutos com um CAGR de 10,83% até 2031. Sua dupla atração vem das esferas de radioembolização com ítrio-90 e das esferas ocas de vidro sodo-cálcico utilizadas em compósitos sintáticos para aeroespacial e perfuração em águas profundas. O vidro também atende aos mandatos AASHTO M 247 para índice de refração de demarcação viária, preservando um fluxo de volume de base. Os graus poliméricos ocupam o segundo lugar; o lançamento do Expancel BIO de atribuição biológica da Nouryon em dezembro de 2024 atende às auditorias de sustentabilidade sem comprometer as taxas de expansão. Esferas cerâmicas, cenosferas derivadas de cinzas volantes e esferas metálicas atendem cada uma a necessidades de nicho — propantes de alta pressão, concreto leve de baixo custo e fabricação aditiva de peças densas — garantindo uma paleta diversificada de matérias-primas em todo o mercado de microesferas.
A conformidade regulatória molda as preferências: a difração a laser ISO 13320 confirma o tamanho das partículas, enquanto o DSC ISO 11357 traça o perfil das temperaturas de expansão, incorporando disciplina de qualidade em toda a cadeia de suprimentos. O setor de microesferas, portanto, recompensa os produtores que combinam amplitude de materiais com rigor analítico. As proibições emergentes da UE sobre nanomateriais (Regulamento 2024/858) restringem os nanocopolímeros de estireno-acrilato, redirecionando a demanda para opções poliméricas ou de vidro de maior tamanho. Os produtores de vidro se beneficiam da integração vertical de sílica, protegendo-os da volatilidade do carbonato de sódio. Os participantes do segmento polimérico, no entanto, precisam proteger-se contra as oscilações do acrilonitrila ou adotar rotas biológicas. Consequentemente, a participação do vidro no mercado de microesferas tende a crescer ao longo da década, especialmente em oncologia, compósitos aeroespaciais e infraestrutura de cidades inteligentes.


Por Tipo: Microesferas Ocas Dominam o Volume pela Vantagem de Densidade
Os graus ocos capturaram 67,59% do volume de 2026 e têm projeção de crescer a um CAGR de 10,39% até 2031, impulsionados por casos de uso sensíveis à densidade em veículos elétricos, aeroespacial e petróleo e gás. As esferas ocas reduzem a massa das peças, melhorando a economia de combustível e a eficiência de perfuração. As esferas sólidas desempenham um papel fundamental em aplicações de alta área superficial. Isso inclui os ensaios multiplex xMAP da Luminex, jateamento abrasivo e meios de cromatografia, garantindo uma demanda estável e diversificada.
As microesferas expansíveis, um subconjunto oco, facilitam os processos de expansão à base de água, alinhando-se com os regulamentos de COV da Califórnia. As partículas de Janus, com duplas químicas e construções núcleo-casca, desafiam os limites tradicionais, sugerindo uma mudança em direção a uma segmentação funcional mais fluida. Com tais inovações, os graus ocos estão posicionados para ser o principal motor de crescimento no mercado de microesferas até 2031.
Por Aplicação: Tecnologia Médica Lidera em Radioembolização e Diagnósticos
Os usos em tecnologia médica comandaram 40,57% da receita de 2026 e devem crescer a um CAGR de 10,74% até 2031, à medida que os dados do estudo DOORwaY90 estendem a radioembolização para protocolos de ponte para transplante. Em imunoensaios multiplex, as esferas de diagnóstico estão melhorando os resultados terapêuticos. O setor automotivo, agora o segundo maior usuário, integra selantes infundidos com microesferas, espumas acústicas e acabamentos leves nos veículos. Na aeroespacial, os compósitos utilizam essas esferas para transparência de radar e controle dielétrico, enquanto tintas e revestimentos se beneficiam de financiamento consistente por meio de orçamentos municipais de sinalização viária.
A cimentação em águas profundas e o fraturamento hidráulico de alta pressão estão registrando uma adoção crescente no setor de petróleo e gás. Enquanto os cosméticos, tradicionalmente um ponto forte, lidam com desafios regulatórios, os fornecedores estão migrando para esferas de celulose e de origem biológica para manter sua presença no mercado. Esse diversificado panorama de aplicações sustenta uma trajetória de crescimento estável para o mercado de microesferas.
Análise Geográfica
A América do Norte gerou 39,62% da receita de 2026. Minnesota e Massachusetts, com seus clusters concentrados de dispositivos médicos, impulsionam o mercado de esferas para radioembolização. Enquanto isso, os centros de compósitos em Seattle e Wichita estão alimentando a demanda por bolhas de vidro em estruturas de aeronaves de próxima geração. A Nouryon expandiu em Green Bay, estabelecendo linhas de fornecimento local para selantes de veículos elétricos voltados para os mercados de Michigan e Ontário. As especificações atualizadas de sinalização viária do DoD garantem a aquisição consistente de esferas de vidro pelos Departamentos de Transportes estaduais. Além disso, a cimentação de poços nas areias betuminosas canadenses e os interiores automotivos no México solidificam ainda mais a posição dominante da América do Norte no mercado de microesferas.
A Ásia-Pacífico tem previsão de registrar um CAGR de 11,89% até 2031. A produção de unidades de veículos elétricos na China impulsiona a demanda por bolhas de vidro em invólucros de baterias. A Crerax, sediada em Xangai, fornece uma variedade de esferas — vidro, polímero, cerâmica e metálica — refletindo a diversidade de demanda do mercado. A Kureha, do Japão, opera centros de pesquisa e desenvolvimento tanto em Tóquio quanto em Houston, auxiliando clientes globais de compósitos na qualificação de novos graus. O impulso da Índia por marcações viárias refletivas nas rodovias nacionais está aumentando as importações de esferas de vidro. Na Coreia do Sul, esferas poliméricas sólidas estão sendo utilizadas para validação de filtros em salas limpas de semicondutores. Além disso, a emergência da ASEAN como um hub para componentes automotivos adiciona mais uma camada de potencial de crescimento para o mercado de microesferas.
A Europa enfrenta desafios com o Regulamento 2023/2055, que proíbe microesferas poliméricas em cosméticos, e o Regulamento 2025/2365, que impõe controles sobre a perda de pellets. Embora os OEMs automotivos alemães estejam incorporando esferas expansíveis em invólucros de baterias de veículos elétricos, os custos associados à conformidade com o REACH estão elevando os desafios de despesas de capital. Os líderes aeroespaciais na França estão recorrendo a pré-impregnados preenchidos com microesferas, e a indústria de energia eólica offshore no Reino Unido está utilizando módulos de flutuabilidade em espuma sintática. A instalação da Nouryon em Sundsvall está desempenhando um papel fundamental no atendimento à demanda europeia por graus de origem biológica. Embora a América do Sul e o Oriente Médio e África detenham coletivamente uma participação menor no mercado global, as atividades de perfuração no pré-sal do Brasil e as iniciativas de segurança viária na Arábia Saudita estão gerando surtos esporádicos de demanda, garantindo um mercado de microesferas geograficamente diversificado.

Análise da cadeia de valor
A cadeia de valor de microesferas começa com matérias-primas e insumos, incluindo sílica e barrilha para vidro, monômeros petroquímicos como insumos baseados em acrilonitrila e agentes expansores para grades polimérias e expansíveis, e fluxos de cerâmica e cinzas volantes para esferas especiais. Isso é seguido por etapas de fusão ou polimerização e encapsulamento intensivas em energia, dependendo da química da microesfera.
Os produtores então avançam para classificação e tratamento de superfície, com foco em distribuição estreita de tamanho de partícula, resistência ao esmagamento, índice de refração e revestimentos funcionais. O controle analítico orientado por normas ISO, por exemplo a medição de tamanho de partícula ISO 13320 e o perfil térmico baseado em DSC referenciado no relatório, torna-se um requisito determinante para tecnologia médica, compósitos aeroespaciais e aplicações de marcação viária. A jusante, o fornecimento normalmente se divide entre compras diretas de OEM ou Tier (fabricantes de dispositivos médicos e formuladores de compósitos), distribuição de produtos químicos especiais para revestimentos, plásticos e aditivos de construção, e distribuição orientada a dispositivos para produtos de saúde regulamentados. Os principais pontos de estrangulamento e risco se concentram na disponibilidade de agentes expansores para microesferas expansíveis observada nas restrições do relatório e nas oscilações de custo e fornecimento da barrilha ligadas a restrições referenciadas no relatório. Os ciclos de qualificação também são importantes, já que os usuários finais validam novos grades para termoplásticos de VE, espumas sintáticas e esferas de marcação viária alinhadas à AASHTO M 247. Cada vez mais, a rastreabilidade e o conteúdo certificado (por exemplo, ofertas bioatribuídas verificadas pela ISCC PLUS, como a Nouryon Expancel BIO) moldam as compras à medida que os formuladores substituem esferas poliméricas restritas na Europa e reotimizam as escolhas de materiais em direção a alternativas de vidro, mineral e biodegradáveis.
Cenário Competitivo
O mercado de microesferas é moderadamente consolidado. Os líderes em esferas de vidro capitalizam a integração de matéria-prima de sílica e processos de fusão proprietários que produzem resistências à compressão acima de 20.000 psi. Os especialistas em polímeros ajustam a química do agente de expansão; os graus Expancel abrangem janelas de expansão de 80-200 °C e atingem razões de volume de 60×. Os titulares de dispositivos médicos Boston Scientific e Sirtex comandam preços premium em nichos de radioembolização, defendidos por aprovações da FDA e barreiras de dados clínicos. Disruptores de nicho como Cospheric e Crerax ocupam espaços em branco — cenoesferas de densidade ultrabaixa para aeroespacial, esferas metálicas para revestimentos por aspersão térmica — aproveitando a agilidade em detrimento da escala. As certificações ISO 13485 e ISO/IEC 17025 diferenciam cada vez mais os fornecedores onde a regulamentação do uso final é rigorosa.
Líderes do Setor de Microesferas
Nouryon
3M
Potters Industries LLC
Chase Corporation
Trelleborg AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Grades específicos para aplicações criam espaço em branco para que as microesferas passem de cargas de aligeiramento genéricas para habilitadores de desempenho projetados. Em tintas e revestimentos, o desenvolvimento de novos produtos, como a Nouryon Expancel XS200 para tintas decorativas de interiores, visa menor densidade mantendo o acabamento superficial, o que sustenta uso adicional em interiores de edifícios e portfólios de revestimento focados em renovação. Em embalagens e cartão, a Nouryon introduziu um novo grade Expancel em 2026 para aumentar o volume e reduzir o uso de fibra, posicionando as microesferas como uma alavanca de eficiência de materiais em substratos à base de fibra, e não apenas em plásticos e elastômeros.
Mudanças regulatórias e de compras continuam a redirecionar a demanda para alternativas que atendam às restrições de microplásticos e aos requisitos de auditoria. O cronograma da restrição de microplásticos da UE (Regulamento 2023/2055) já está afastando os formuladores de cosméticos das esferas poliméricas sintéticas, enquanto rotas bioatribuídas e biodegradáveis, como a Expancel BIO e plataformas de ingredientes de microesferas biodegradáveis distribuídas por grandes distribuidoras especializadas, ampliam as opções em conformidade. No lado comercial, a expansão de distribuição e canais também está contribuindo para a adoção, incluindo o acordo da Brenntag Specialties para distribuir as bolhas de vidro da 3M em revestimentos, plásticos e construção, o que sustenta um alcance geográfico mais amplo e ciclos de formulação mais rápidos para microesferas de vidro ocas usadas em aplicações de aligeiramento e isolamento.
Desenvolvimentos recentes do setor
- Abril de 2026: a Nouryon introduziu um novo grade de microesfera Expancel (Expancel 081) para produção de cartão, para aumentar o volume e reduzir o uso de fibra, destacando as microesferas como uma ferramenta de eficiência de materiais além dos plásticos e elastômeros tradicionais. O lançamento amplia o conjunto endereçável de aplicações de embalagem e papel e vincula o valor do produto a metas mensuráveis de desempenho de substrato e redução de recursos.
- Dezembro de 2025: um consórcio liderado pela Macquarie Asset Management concordou em adquirir uma participação majoritária na Potters Industries LLC da TJC, com conclusão prevista para o primeiro semestre de 2026. A transação sinaliza consolidação contínua em torno do fornecimento de esferas de vidro e microesferas, com potenciais efeitos colaterais na alocação de capital, na pegada de capacidade e nos níveis de serviço na rede de fabricação e logística da Potters.
- Abril de 2024: a Nouryon lançou as microesferas Expancel WB para solados de calçados brancos, posicionando as microesferas expansíveis como um habilitador de aligeiramento e estética em compostos de calçados. Isso amplia a penetração em aplicações voltadas ao consumidor, onde a redução de densidade e a aparência visual são exigidas, apoiando a adoção a jusante por compostadores e cadeias de suprimento de marcas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de microesferas é definido como as receitas geradas pela venda de partículas esféricas de tamanho micro engenheiradas (tipicamente de 1 a 1.000 mícrons), nas formas ocas e sólidas, utilizadas para proporcionar desempenho específico em aplicações industriais e médicas.
Exclusões de escopo: Excluímos as commodities de matéria-prima upstream e qualquer produção cativa interna que não seja comercialmente vendida como microesferas.
Visão Geral da Segmentação
- Por Matéria-Prima
- Vidro
- Polímero
- Cerâmica
- Cinza Volante
- Metálico
- Outros
- Por Tipo
- Oco
- Sólido
- Por Aplicação
- Automotivo
- Aeroespacial
- Cosméticos
- Petróleo e Gás
- Tintas e Revestimentos
- Tecnologia Médica
- Compósitos
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para mapear a cadeia de valor e manter as premissas vinculadas a sinais observáveis antes de interagirmos com o setor. Começamos alinhando as definições em torno das faixas de tamanho de partículas, materiais comuns e demanda típica de uso final; em seguida, construímos uma visão regional inicial de onde a demanda provavelmente se concentrará.
Para os insumos, recorremos a fontes públicas e oficiais, como estatísticas de comércio e alfândega para categorias relevantes de produtos químicos e materiais, índices governamentais de produção industrial e manufatura, e regulamentações ambientais e de produtos químicos de agências como a EPA e a ECHA. Também utilizamos publicações de organismos de normalização que descrevem métodos de ensaio e orientações sobre desempenho de materiais. Em paralelo, revisamos bases de dados de patentes para identificar onde a atividade está aumentando e verificamos os sinais de adoção por meio de relatórios anuais de empresas, apresentações a investidores, cobertura jornalística de fontes confiáveis e publicações de associações.
Quando disponíveis, assinaturas pagas focadas em dados financeiros de empresas e fluxos comerciais ao nível de remessas são utilizadas para verificar a escala e a direção, especialmente para padrões de fornecimento transfronteiriço. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o modelo inicial e substituir premissas mais frágeis por intervalos que os profissionais descrevem de forma consistente. Entrevistamos fabricantes, distribuidores e usuários finais em áreas de aplicação relevantes, como tintas e revestimentos, automotivo, aeroespacial, cosméticos, petróleo e gás, compósitos e tecnologia médica; em seguida, reconciliamos as diferenças por região para refletir os comportamentos locais de precificação e adoção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 47% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Participantes menores: 16% | Gestores: 50% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir da atividade de uso final e dos sinais de consumo de materiais, distribuindo-o entre as principais aplicações e regiões com base em taxas de adoção e níveis de carregamento típicos. Para as microesferas, o modelo é ancorado em insumos como a produção de tintas e revestimentos, a intensidade de redução de peso em peças automotivas e aeroespaciais, a atividade de construção e compósitos, os volumes de procedimentos médicos quando relevantes e os fluxos de importação-exportação observados para materiais especiais relacionados.
Após a produção dos primeiros totais, corroboramo-los com verificações seletivas de baixo para cima, incluindo faixas de preço por quilograma amostradas por tipo de material, margens de canal discutidas em entrevistas e divisões de receita de fornecedores onde as divulgações permitem uma leitura clara. Onde a visibilidade de baixo para cima é incompleta, tratamos as lacunas utilizando faixas de penetração conservadoras e, em seguida, retestamos por meio de ligações de acompanhamento, especialmente quando um segmento produz volumes implícitos incomumente elevados.
Para as previsões, baseamo-nos principalmente na análise de cenários apoiada por verificações de regressão multivariada, pois a demanda tende a se mover com uma combinação de produção industrial, ciclos de construção e mudanças regulatórias que influenciam a substituição de materiais. A progressão de preços, as mudanças de mix entre oco e sólido e as taxas de crescimento regionais são refinadas utilizando intervalos de consenso dos respondentes primários, e a previsão final é gerada com fatores anuais que podem ser repetidos e atualizados.
Ciclo de Validação de Dados e Atualização
A validação é feita por meio da triangulação dos totais finais de mercado com sinais independentes, de modo que o resultado permaneça coerente mesmo quando um único fluxo de dados apresenta ruído. As verificações incluem análises de variância em relação à direção do fluxo comercial, consumo implícito por uso final e se as premissas de precificação e mix produzem receita por unidade realista entre as regiões.
Antes da aprovação final, as anomalias são sinalizadas e revisadas em um processo interno de múltiplas etapas, e a equipe retoma o contato com entrevistados selecionados quando o modelo se afasta de intervalos razoáveis. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante, por exemplo, uma mudança regulatória importante que afeta o uso de polímeros ou uma mudança acentuada na demanda do mercado final. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Microesferas da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores de mercado publicados para microesferas frequentemente não coincidem, mesmo quando o tema parece o mesmo, porque cada publicador faz escolhas diferentes sobre o que contabilizar e como projetá-lo para o futuro. A dispersão geralmente decorre do escopo, de como os preços são tratados entre os materiais e da rapidez com que as premissas são atualizadas quando as regulamentações ou os mercados finais mudam.
Neste mercado, os principais fatores de divergência tendem a ser se produtos de micropartículas adjacentes são agrupados com as microesferas, como os produtos ocos versus sólidos são precificados e combinados, e se a demanda de tecnologia médica é modelada a partir de indicadores vinculados a procedimentos ou assumida como uma participação fixa de um conjunto mais amplo de materiais especiais. Algumas estimativas também utilizam casos base mais agressivos ou mais conservadores, ou aplicam uma única conversão de moeda em um momento específico entre as regiões, o que pode deslocar o valor de forma significativa em anos de volatilidade. A tabela reflete essas diferenças, incluindo a escolha de manter o escopo nas microesferas comerciais por material, tipo e aplicação, com um ponto de partida em 2026 de 9,46 bilhões de USD, tratado dessa forma pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,46 bilhões de USD (2026) | |
| Industry Publisher A | 8,98 bilhões de USD (2025) | Utiliza um ano-base diferente e uma perspectiva de segmentação voltada para a área de saúde, o que pode alterar as premissas de mix e suavizar as oscilações da demanda industrial que aparecem com mais clareza quando são utilizados indicadores de atividade de uso final. |
| Industry Publisher B | 7,60 bilhões de USD (2025) | Aplica uma base de 2025 com uma trajetória de crescimento mais baixa e depende mais da extensão de tendências históricas, o que pode subestimar mudanças abruptas decorrentes da substituição impulsionada por regulamentações e da adoção de redução de peso em aplicações industriais. |
Em conjunto, a comparação mostra que a escolha do ano, o perímetro de produtos incluídos e o tratamento do mix de preços explicam a maior parte da diferença. Ao manter as etapas rastreáveis à atividade de uso final, ao mix de materiais e às faixas de preço validadas em entrevistas, a estimativa resultante permanece equilibrada e mais fácil de reproduzir quando o modelo é atualizado.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de microesferas?
O tamanho do mercado de microesferas atingiu USD 9,46 bilhões em 2026 e tem previsão de crescer para USD 14,63 bilhões até 2031, registrando um CAGR de 9,11%.
Qual segmento gera a maior receita?
As aplicações em tecnologia médica lideram, capturando 40,57% da receita de 2026 e com projeção de crescer a um CAGR de 10,74%.
Por que as microesferas ocas têm alta demanda?
Sua baixa densidade real permite que os OEMs em veículos elétricos, aeroespacial e perfuração reduzam o peso dos componentes sem sacrificar a resistência.
Como os regulamentos da UE afetarão as microesferas poliméricas?
O Regulamento 2023/2055 proíbe as microesferas em cosméticos até 2029, obrigando os produtores a migrar para alternativas minerais ou biodegradáveis.
Qual região deve registrar o crescimento mais rápido?
A Ásia-Pacífico tem projeção de expandir a um CAGR de 11,89% até 2031, impulsionada pela produção de veículos elétricos na China e pelas exportações de polímeros especiais do Japão.
Página atualizada pela última vez em:



