
Dimensão e Quota do Mercado de Sistemas de Administração de Fármacos por Microagulhas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.52 % |
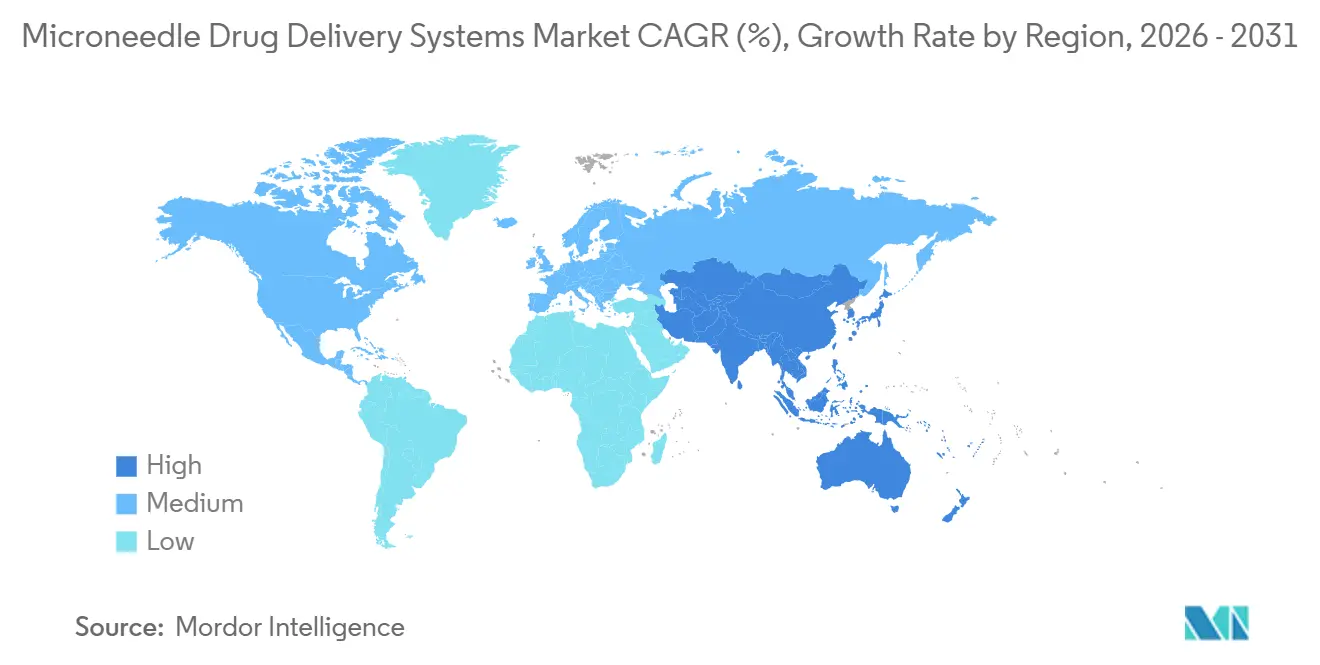
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Administração de Fármacos por Microagulhas por Mordor Intelligence
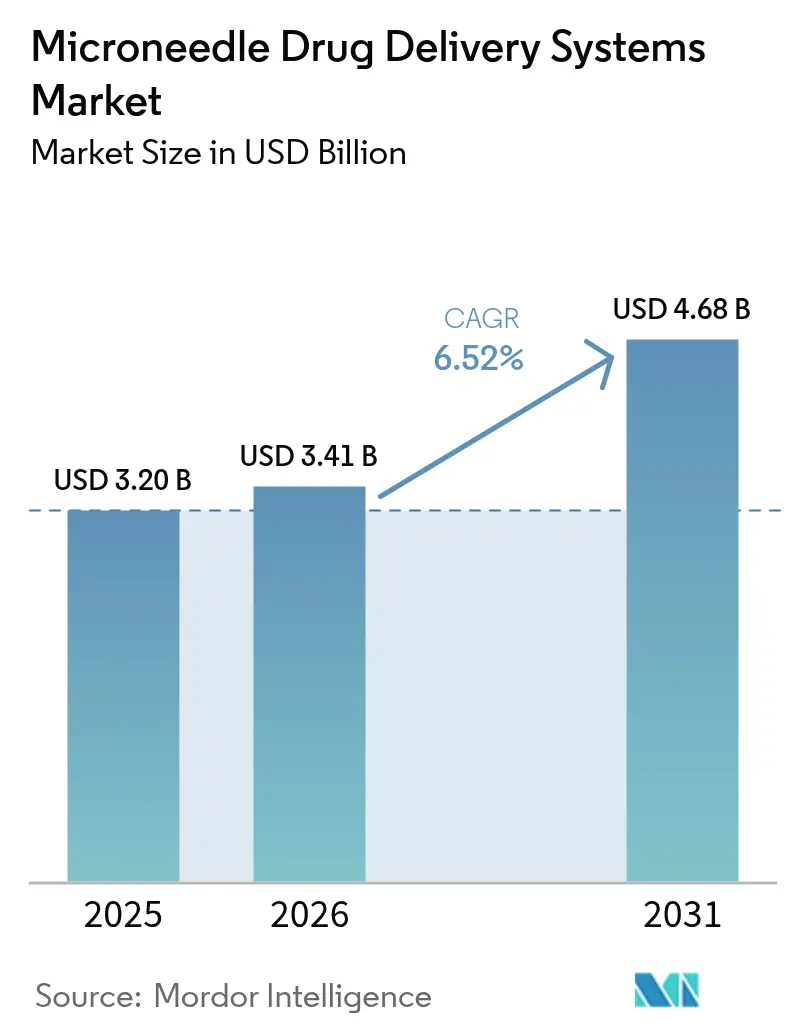
A dimensão do mercado de sistemas de administração de fármacos por microagulhas está projetada para expandir de USD 3,20 mil milhões em 2025 e USD 3,41 mil milhões em 2026 para USD 4,68 mil milhões até 2031, registando uma CAGR de 6,52% entre 2026 e 2031. O crescimento sólido reflete uma viragem estratégica em direção a designs dissolventes e biodegradáveis que evitam resíduos de objetos cortantes e apoiam a independência da cadeia de frio. Os terapêuticos peptídicos são um fator de atração fundamental: o adesivo de semaglutida da Daewoong Pharmaceutical alcançou mais de 80% de biodisponibilidade relativa nos ensaios de Fase II de 2024, demonstrando paridade clínica com a injeção subcutânea. Ao mesmo tempo, agências de defesa e medicina espacial estão a realizar pilotos de campo com adesivos ultracompactos que funcionam fora das cadeias de abastecimento hospitalares. A capacidade de fabrico está a escalar, liderada por linhas de rolo a rolo chinesas que reduzem os custos unitários abaixo de USD 0,12, enquanto as matrizes de silício gravadas por MEMS estabelecem novos referenciais de desempenho em fiabilidade de inserção. Coletivamente, estas mudanças reposicionam o mercado de sistemas de administração de fármacos por microagulhas como uma plataforma principal para vacinação, cuidados com diabetes e biológicos emergentes, em vez de uma categoria de dispositivos de nicho.
Principais Conclusões do Relatório
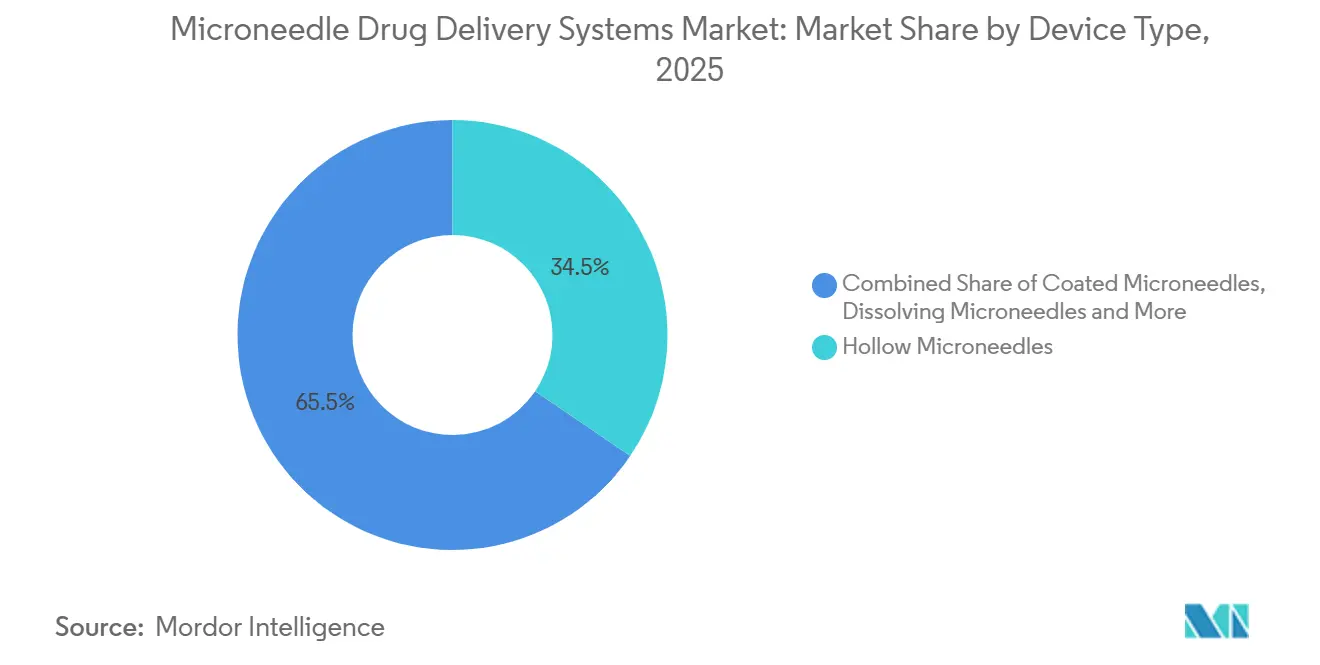
- Por tipo de dispositivo, as microagulhas ocas lideraram com 34,55% da quota do mercado de sistemas de administração de fármacos por microagulhas em 2025, enquanto as variantes dissolventes estão a avançar a uma CAGR de 9,85% até 2031.
- Por material, os polímeros detinham 45,53% da dimensão do mercado de sistemas de administração de fármacos por microagulhas em 2025 e o silício está projetado para crescer a 9,75% entre 2026-2031.
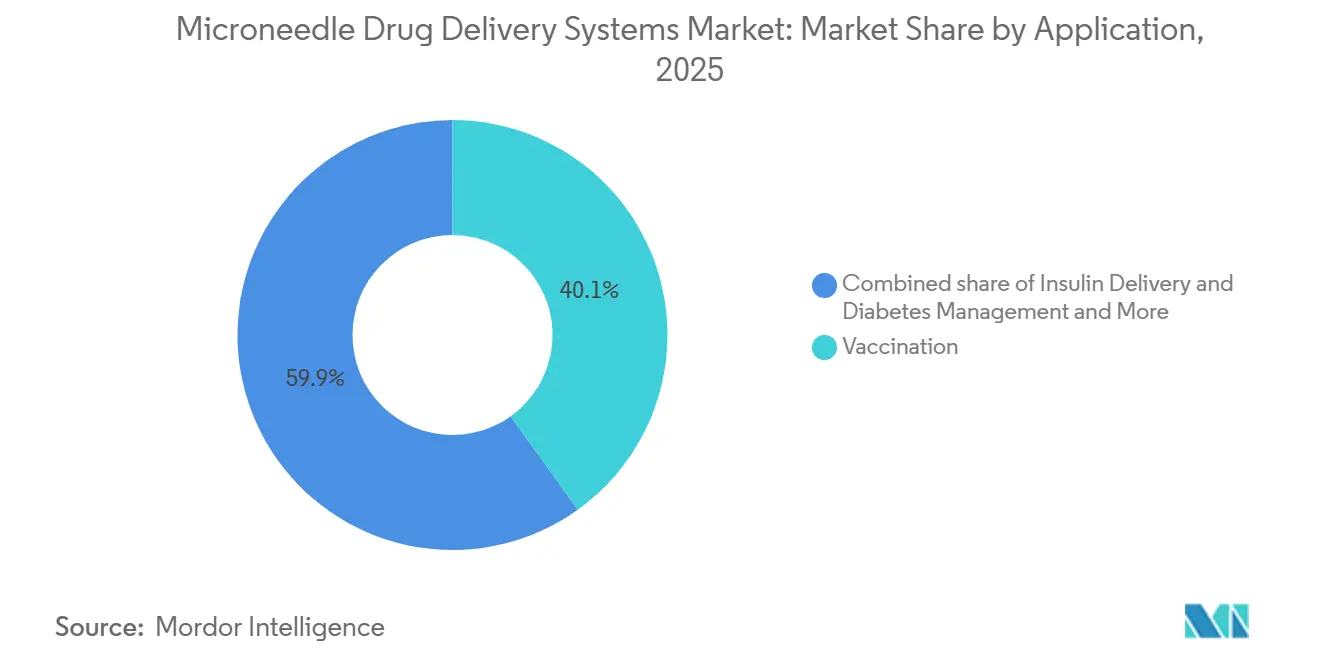
- Por aplicação, a vacinação representou 40,15% das receitas de 2025, mas a administração de insulina está prevista para registar a CAGR mais rápida de 10,82% até 2031.
- Por utilizador final, hospitais e clínicas contribuíram com 44,52% das vendas de 2025, enquanto os ambientes de cuidados domiciliários se expandirão a uma CAGR de 10,12% ao longo de 2026-2031.
- Por geografia, a América do Norte reteve 42,55% da quota de receitas em 2025 e a Ásia-Pacífico está definida para registar a CAGR mais elevada de 9,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Prevalência crescente de doenças crónicas que requerem autoadministração indolor | +1.8% | Global, maior intensidade na América do Norte e Europa | Médio prazo (2-4 anos) |
| Vantagens sobre as injeções convencionais a melhorar a adesão dos doentes | +1.5% | Global, forte em ambientes de cuidados domiciliários em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Iniciativas de vacinação crescentes que adotam a administração por adesivo | +1.3% | Núcleo APAC, África Subsariana, América Latina | Médio prazo (2-4 anos) |
| Avanços tecnológicos em microagulhas dissolventes / biodegradáveis | +1.2% | América do Norte e APAC (Japão, Coreia do Sul, China) | Longo prazo (≥ 4 anos) |
| Incentivos regulatórios para reduzir lesões por picada de agulha e resíduos de objetos cortantes | +0.9% | América do Norte, UE, extensão ao MEA e América Latina | Curto prazo (≤ 2 anos) |
| Procura de defesa e medicina espacial por administração ultracompacta e estável em prateleira | +0.6% | América do Norte, ministérios de defesa selecionados da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Crónicas que Requerem Autoadministração Indolor
A diabetes afetou 537 milhões de adultos em 2025 e está projetada para atingir 643 milhões até 2030, mas a fobia a agulhas continua a suprimir a adesão à insulina injetável. Os adesivos de microagulhas eliminam as agulhas visíveis e administram doses basais alinhadas com regimes semanais, melhorando os resultados de tempo no intervalo em 23% em estudos do mundo real[1]Lisa Valeritas et al., "V-Go Real-World Study," Diabetes Technology & Therapeutics, liebertpub.com . Os ensaios de oncologia exploram agora matrizes dissolventes para inibidores de pontos de controlo intratumorais, alcançando concentrações de fármaco 40 vezes superiores às da administração intravenosa com toxicidade sistémica mínima. A paridade de reembolso para adesivos de insulina nos Estados Unidos e na Alemanha remove um obstáculo comercial histórico. Coletivamente, estes fatores elevam os adesivos de microagulhas de conveniência opcional a ferramentas clinicamente obrigatórias nas vias de doenças crónicas.
Vantagens Sobre as Injeções Convencionais a Melhorar a Adesão dos Doentes
A fobia a agulhas afeta até 30% dos adultos e 63% das crianças, limitando diretamente a cobertura vacinal. As microagulhas penetram apenas 50-900 µm no tecido dérmico, evitando as camadas ricas em nervos e eliminando virtualmente a dor. Um ensaio aleatorizado de 2024 mostrou que 89% dos participantes preferiram o adesivo de gripe à injeção intramuscular, com a aceitação pediátrica a subir para 91%. A estratégia 2025-2030 da Gavi lista 11 vacinas para reformulação em microagulhas para colmatar lacunas de imunização. Programas de agentes de saúde comunitários na Índia rural aumentaram a cobertura de sarampo-rubéola de 78% para 97% utilizando adesivos de autoapplicação. Estes resultados confirmam que a administração indolor se traduz diretamente numa maior adesão a nível populacional.
Iniciativas de Vacinação Crescentes que Adotam a Administração por Adesivo
A Aliança WHO-CEPI VIPS elevou os adesivos de microagulhas à prioridade de Nível 1 em 2024, citando a independência da cadeia de frio como essencial para a resposta a epidemias. O adesivo de sarampo-rubéola da Vaxxas manteve-se estável a 40 °C durante 12 meses e demonstrou imunogenicidade não inferior nos ensaios de Fase II. O adesivo de gripe quadrivalente da Sanofi atingiu 92% de soroconversão em dados intercalares de Fase III versus 88% para a vacina intramuscular padrão. A orientação preliminar da FDA em 2025 permite uma via 510(k) simplificada para adesivos de vacinas que demonstrem bioequivalência, reduzindo os tempos de revisão para 12-18 meses. Em conjunto, estes desenvolvimentos reposicionam os adesivos como a modalidade preferida tanto para imunização em massa como para controlo rápido de surtos.
Avanços Tecnológicos em Microagulhas Dissolventes / Biodegradáveis
As formulações de polivinilpirrolidona, PLGA e carboximetilcelulose dissolvem-se em minutos, eliminando a eliminação de objetos cortantes e permitindo o armazenamento em temperatura ambiente. As matrizes guiadas por pilares impressas em 3D do MIT alcançaram 95% de uniformidade de dose em 1.000 agulhas, superando os limiares regulatórios. O adesivo de semaglutida CLOPAM da Daewoong igualou a biodisponibilidade da injeção enquanto se dissolvia em 15 minutos. As agulhas formadoras de hidrogel proporcionam libertação de insulina de ordem zero durante 48 horas, mantendo a euglicemia sem hipoglicemia em modelos animais. As agulhas de silício gravadas por processos MEMS inserem-se com 98% de sucesso em diversos tipos de pele. O efeito cumulativo é um conjunto de ferramentas de design alargado que suporta cargas úteis mais elevadas, tempos de uso mais longos e controlo de dose mais rigoroso.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Capacidade limitada de carga de fármaco por adesivo | -1.1% | Global, restringindo biológicos de alta dose na América do Norte e UE | Médio prazo (2-4 anos) |
| Vias regulatórias rigorosas e fragmentadas | -0.8% | Global, mais agudo na UE e mercados emergentes | Curto prazo (≤ 2 anos) |
| Variabilidade do microbioma cutâneo que afeta a reprodutibilidade da dose | -0.6% | Global, maior variância em regiões tropicais | Longo prazo (≥ 4 anos) |
| Escassez de equipamento de fabrico rolo a rolo GMP a inflar o CAPEX | -0.5% | Centros de fabrico da América do Norte, UE e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Carga de Fármaco por Adesivo
As matrizes dissolventes típicas contêm 0,5-2 mg de fármaco ativo por cm², muito abaixo dos 50-200 mg necessários para anticorpos monoclonais. A administração de uma dose de 100 mg exigiria um adesivo de 50 cm², uma área impraticável para os doentes. Os designs ocos podem administrar líquidos, mas reintroduzem a eliminação de objetos cortantes e os encargos da cadeia de frio. A complexação com ciclodextrina quadruplicou as cargas úteis de insulina para 4,8 mg por matriz numa prova de conceito de 2025, mas a ampliação de escala ainda está a anos de distância. Até que tais avanços amadureçam, o mercado de sistemas de administração de fármacos por microagulhas cederá os biológicos de alta dose aos autoinjectors.
Vias Regulatórias Rigorosas e Fragmentadas
O estatuto de produto combinado requer avaliações duplas. O adesivo para enxaqueca da Zosano passou 14 meses adicionais em revisão antes de receber uma Carta de Resposta Completa em 2024 que citava deficiências em fatores humanos. O MDR europeu exige agora evidências clínicas para todos os dispositivos combinados, não permitindo as vias baseadas em literatura que outrora aceleravam as submissões de baixo risco. A Índia classifica os adesivos de microagulhas como novos medicamentos, obrigando a estudos domésticos de Fase III apesar das aprovações estrangeiras. Os lançamentos sequenciais inflacionam os custos de entrada no mercado e retardam a captação de receitas globais, amortecendo o crescimento a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
As Variantes Dissolventes Reformulam a Dinâmica CompetitivaAs microagulhas dissolventes estão previstas para crescer 9,85% anualmente, superando o mercado de sistemas de administração de fármacos por microagulhas em 3,3 pontos percentuais e erodindo a quota de receitas de 34,55% de 2025 anteriormente detida pelos designs ocos. A eliminação sem objetos cortantes e a estabilidade em temperatura ambiente ressoam com os utilizadores de cuidados domiciliários e as agências de vacinas. As matrizes formadoras de hidrogel entram em ensaios pivô para hormonas de ação prolongada, enquanto as variantes revestidas e sólidas deslizam para a comoditização à medida que os fabricantes contratados asiáticos reduzem os preços.
As microagulhas ocas permanecem essenciais para a titulação de insulina em tempo real, mas o mandato da OSHA para rever as opções sem agulha obscurece as suas perspetivas a longo prazo. O fabrico aditivo alarga o espaço de design; as matrizes guiadas por pilares atingem 95% de uniformidade de dose, sinalizando uma mudança em direção a geometrias de alta precisão. Os líderes de mercado dividem agora os portfólios: formatos dissolventes premium para terapias crónicas e kits ocos otimizados em custo para cuidados agudos.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Material:
O Silício Ganha Terreno Apesar da Dominância dos PolímerosOs polímeros comandaram 45,53% da dimensão do mercado de sistemas de administração de fármacos por microagulhas em 2025, mas o silício está posicionado para a CAGR mais rápida de 9,75% até 2031. O silício gravado por iões reativos profundos atinge razões de aspeto acima de 10:1 e um sucesso de inserção de 98%.
As matrizes de polímero mantêm a quota maioritária através de vantagens de custo — USD 0,08-0,15 por unidade versus USD 0,40-0,70 para o silício — e o seu estatuto GRAS acelera as aprovações de vacinas. Os metais recuam à medida que os polímeros dissolventes os substituem por razões de segurança. As agulhas de hidratos de carbono crescem nas vacinas pediátricas, aproveitando os açúcares biodegradáveis. A transparência ótica do silício também reduz para metade as taxas de rejeição de lotes através de inspeção por visão artificial, alinhando-se com as iniciativas de qualidade em biológicos de alto valor.
Por Aplicação:
A Administração de Insulina Supera o Crescimento da VacinaçãoA vacinação detinha 40,15% das receitas de 2025, mas a gestão da insulina avançará a uma CAGR de 10,82%, a mais forte entre todas as utilizações. A integração da monitorização contínua da glicose transforma os adesivos em sistemas de circuito fechado que aumentam as métricas de tempo no intervalo em 23%.
A gestão da dor, a dermatologia e a oncologia seguem com ganhos constantes. Os adesivos de lidocaína encurtam os procedimentos ambulatórios, enquanto os adesivos cosméticos de ácido hialurónico são vendidos através de canais de venda livre no Japão e na Coreia do Sul. As microagulhas intratumorais para inibidores de pontos de controlo registam melhorias de 40 vezes na concentração de fármaco tumoral em ensaios iniciais. A diversificação de segmentos distribui o risco e alarga o mercado de sistemas de administração de fármacos por microagulhas endereçável.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Utilizador Final:
Os Ambientes de Cuidados Domiciliários Impulsionam uma Mudança EstruturalOs hospitais e clínicas geraram 44,52% das vendas de 2025, mas enfrentam erosão de quota à medida que os pagadores transferem a gestão crónica para os domicílios dos doentes. Os ambientes de cuidados domiciliários estão previstos para registar uma CAGR de 10,12%, a mais rápida entre os utilizadores finais.
A cobertura da Parte D do Medicare para adesivos de insulina começou em 2025, reduzindo os copagamentos e estimulando a adoção nos Estados Unidos. Os programas comunitários na Índia alcançaram 97% de cobertura de sarampo-rubéola ao distribuir adesivos de autoapplicação. Os hospitais mantêm a dominância em oncologia onde a dosagem inicial requer observação, mas mesmo estas clínicas utilizam adesivos para terapia de manutenção, comprimindo o tempo de cadeira e libertando capacidade de infusão.
Análise Geográfica
Mercado de Sistemas de Administração de Medicamentos por Microagulhas na América do Norte
A América do Norte reteve 42,55% da participação de mercado de sistemas de administração de medicamentos por microagulhas em 2025, com base na consolidada via 510(k) e em contratos do DoD no valor de 18 milhões de USD. As diretrizes da FDA emitidas em 2025 simplificaram ainda mais as aprovações de patches de vacinas. O Canadá aproveita sua ágil via de licenciamento para sediar estudos de Fase II, e o mercado incipiente do México é freado pela limitada aquisição pública. Regionalmente, diabetes e dermatologia lideram a adoção graças ao robusto reembolso e à elevada disposição para pagamento direto.
Mercado de Sistemas de Administração de Medicamentos por Microagulhas na Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento de 9,72%, o CAGR regional mais rápido, impulsionado pela produção de baixo custo em processo rolo a rolo da China, pela legislação revisada do Japão que acelera as aprovações de dispositivos cosméticos[2]PMDA, "Legislação Farmacêutica Revisada," pmda.go.jp e pelas exportações de K-beauty da Coreia do Sul. A Índia canaliza recursos públicos para vacinas sem necessidade de cadeia de frio destinadas a regiões remotas. Austrália e Coreia do Sul miram patches premium de diabetes e oncologia. As diversas prioridades nacionais produzem um mosaico de alavancas de crescimento, mas convergem para um único tema: manufatura eficiente em custos aliada às crescentes expectativas dos consumidores.
Mercado de Sistemas de Administração de Medicamentos por Microagulhas na EMEA e América do Sul
A Europa cresce mais lentamente devido ao reembolso fragmentado. O seguro estatutário da Alemanha passou a cobrir patches de insulina dissolvíveis em 2025, mas França e Espanha aguardam estudos locais de custo-efetividade. O NICE do Reino Unido endossou os patches de influenza, mas a implementação pelo NHS está atrasada em relação aos ciclos orçamentários. Os países do GCC adotam produtos de microagulhas premium, enquanto a África do Sul pilota patches de sarampo-rubéola em clínicas rurais. O Brasil lidera a América do Sul após a ANVISA aprovar um patch de insulina em 2024. Em todos os territórios, a ausência de regras harmonizadas para dispositivos e medicamentos impõe lançamentos por etapas, reduzindo a velocidade de entrada no mercado.

Panorama regulatório
Os sistemas de administração de fármacos por microagulhas geralmente se enquadram na supervisão de produtos combinados fármaco-dispositivo, o que cria requisitos multitrilha em diferentes jurisdições. Nos Estados Unidos, a FDA diferencia os dispositivos de microagulhamento destinados a uso estético (Classe II, 510(k) sob 21 CFR 878.4430) de produtos destinados a administrar um fármaco ou biológico, que enfrentam expectativas de produto combinado e requisitos mais amplos de desenvolvimento de produto e qualidade alinhados com as diretrizes de sistemas de administração transdérmica/tópica. Essa distinção molda o desenho de estudos, o trabalho de fatores humanos e os pacotes de CMC.
Na Europa, a classificação segundo o Regulamento de Dispositivos Médicos da UE (MDR 2017/745) depende do uso pretendido e da duração do contato (Anexo VIII), enquanto as determinações "limítrofes" entre fármaco e dispositivo e a gestão de interface são orientadas pelas diretrizes do MDCG (por exemplo, MDCG 2022-5) e pelo trabalho da EMA sobre combinações fármaco-dispositivo, junto com as diretrizes de qualidade da EMA para adesivos transdérmicos. Nos principais mercados, as expectativas de qualidade e segurança geralmente se ancoram nos sistemas de gestão de qualidade ISO 13485 e na avaliação biológica ISO 10993, levando os desenvolvedores a alinhar a verificação do dispositivo (desempenho de inserção, confiabilidade do aplicador) com a documentação de qualidade farmacêutica mais precocemente no desenvolvimento.
Panorama Competitivo
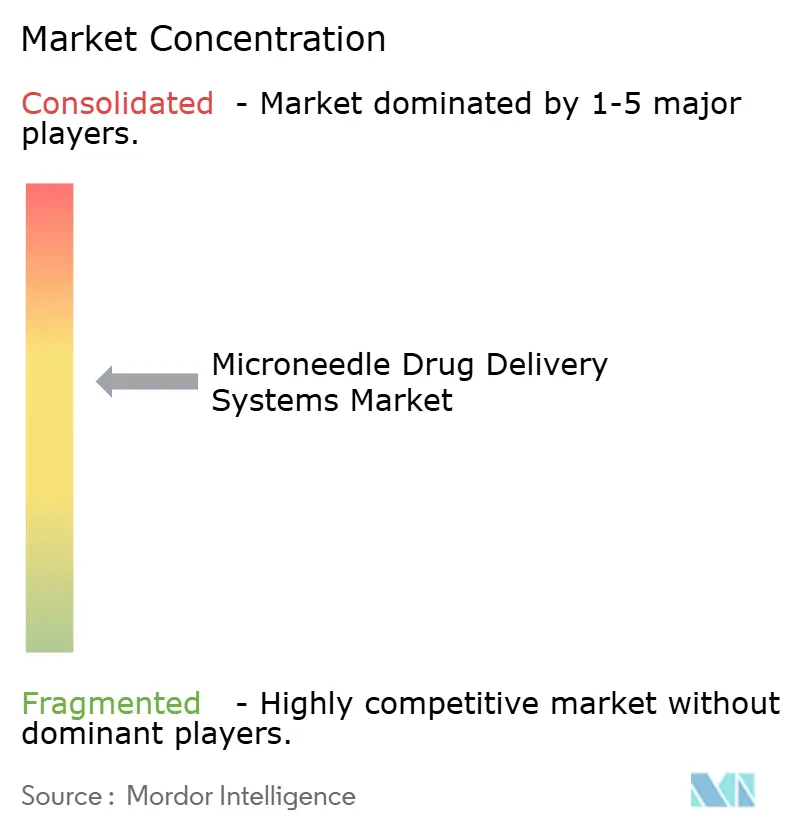
O mercado de sistemas de administração de fármacos por microagulhas é moderadamente fragmentado. Os cinco principais intervenientes — Becton Dickinson, Corium International, Terumo, Nitto Denko e Vaxxas — controlam uma fatia considerável das receitas de 2025, mas os pipelines de startups crescem com base em propriedade intelectual académica. Os fabricantes contratados asiáticos impulsionam a concorrência de preços ao fornecer matrizes de polímero a USD 0,08-0,12 por unidade, forçando os incumbentes a diferenciar-se com base no historial regulatório e nas relações hospitalares.
A Vaxxas diferencia-se através de um aplicador de mola que assegura a consistência de penetração, comprovado nos ensaios de Fase II de sarampo-rubéola. A Série B de USD 33 milhões da Micron Biomedical financiou uma instalação GMP de 50.000 pés quadrados na Geórgia, proporcionando paridade de escala com empresas de dispositivos maiores. Os pedidos de patente para tecnologias de microagulhas aumentaram 42% em termos homólogos em 2025, sendo o hidrogel e o silício MEMS as categorias de crescimento mais rápido[3]USPTO Analytics, "Tendências de Patentes de Microagulhas 2025," uspto.gov.
As grandes farmacêuticas estão cada vez mais a estabelecer parcerias em vez de desenvolver competências internas: a Corium licenciou a sua plataforma a um fabricante de medicamentos do top 10 para um adesivo de diabetes em 2024. As marcas de cosméticos asiáticas exploram zonas cinzentas regulatórias para comercializar adesivos de ácido hialurónico como dispositivos de bem-estar, ganhando uma quota de mente precoce junto dos consumidores. A consolidação é provável à medida que os incumbentes adquirem startups inovadoras para garantir propriedade intelectual e os fabricantes contratados sobem na cadeia de valor para ofertas de marca.
Líderes do Setor de Sistemas de Administração de Fármacos por Microagulhas
-
Becton, Dickinson and Company
-
Corium International, Inc.
-
Terumo Corporation
-
Nitto Denko Corporation
-
Vaxxas Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Administração de Medicamentos por Microagulhas
- Beckton Dickinson
- Corium International, Inc.
- CosMED Pharmaceutical Co., Ltd.
- Debiotech SA
- Gerresheimer
- Kimoola Co., Ltd.
- Kindeva Drug Delivery
- Lohmann Therapie-Systeme AG
- Microdermics Inc.
- Micron Biomedical Inc.
- Nanopass Technologies Ltd.
- Nitto Denko
- QuadMedicine Inc.
- Raphas Co., Ltd.
- SNvia Co., Ltd.
- Solventum Corporation
- Terumo
- Vaxxas Pty Ltd.

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo se concentra em programas que priorizam a flexibilidade da cadeia de frio, a administração simplificada e a redução de resíduos perfurocortantes, especialmente vacinação, uso pediátrico e terapias especializadas selecionadas. A priorização de adesivos de microagulhas pela Aliança WHO-CEPI VIPS (Nível 1 em 2024) e a estratégia 2025-2030 da Gavi, que lista vacinas para reformulação em microagulhas, reforçam um sinal de demanda para formatos de imunização baseados em adesivos, enquanto o progresso clínico em peptídeos (por exemplo, o adesivo de semaglutida da Daewoong Pharmaceutical, relatando mais de 80% de biodisponibilidade relativa em ensaios de Fase II em 2024) apoia a expansão além das vacinas para terapias crônicas.
A ampliação da capacidade de fabricação e as vias de acesso na UE oferecem palancas concretas de oportunidade, à medida que mais empresas avançam da fase piloto para a prontidão comercial sob certificação alinhada ao MDR. A abertura pela Micron Biomedical, em maio de 2026, de uma instalação de fabricação em escala comercial de 26.000 pés quadrados em Alpharetta, Geórgia, visa fornecimento em maior volume para produtos de vacinas e terapêuticos de microarranjo dissolúvel, enquanto comentários de julho de 2026 da WCC Biomedical situaram sua tecnologia de adesivo de microagulhas no estágio de produção piloto de GMP do PIC/S, com um conceito de automação voltado para 10 milhões de unidades de capacidade anual por linha. No lado da entrada no mercado, a certificação CE-MDR de maio de 2026 da Huons Meditech para um componente de agulha dentro de sua plataforma de administração de fármacos estéticos Dermashine sinaliza expansão contínua de canais na Europa, e a viabilização de ensaios clínicos do lado chinês (por exemplo, a Guangzhou Xinji Pharmaceutical recebendo aprovação para ensaio clínico de um adesivo de microagulhas de cloridrato de dexmedetomidina para sedação pré-operatória pediátrica em maio de 2026) indica novos casos de uso terapêutico entrando em vias clínicas regulamentadas.
Recent Industry Developments in Mercado de Sistemas de Administração de Medicamentos por Microagulhas
- Abril de 2026: A Becton, Dickinson and Company (BD) anunciou uma colaboração estratégica e não exclusiva com a Suttons Creek para ajudar empresas farmacêuticas e de biotecnologia a lidar com requisitos de engenharia, testes e regulatórios para produtos combinados. A colaboração apoia os serviços da BD em torno da integração fármaco-dispositivo, um obstáculo recorrente para microagulhas e outros formatos de administração avançados.
- Outubro de 2025: A Terumo Corporation concluiu a aquisição de uma planta de produtos farmacêuticos e um laboratório de controle de qualidade da WuXi Biologics em Leverkusen, Alemanha. A capacidade e as capacidades adicionadas expandem as ofertas de CDMO, abrangendo trabalho de produtos farmacêuticos assépticos e montagem relacionada a dispositivos, melhorando a prontidão de ponta a ponta para sistemas de administração complexos.
- Julho de 2024: A Zosano recebeu uma Carta de Resposta Completa para sua solicitação de adesivo de microagulhas para migrânea, que citou deficiências em fatores humanos após um período estendido de revisão. O resultado destacou o peso que os reguladores atribuem à usabilidade e à confiabilidade de aplicação em plataformas de microagulhas, influenciando cronogramas de desenvolvimento e planos de validação em toda a categoria.


Mercado de Sistemas de Administração de Medicamentos por Microagulhas Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange sistemas baseados em microagulhas usados para administrar fármacos através da pele, incluindo matrizes de microagulhas e formatos tipo adesivo projetados para melhorar a conveniência de dosagem e reduzir a dor da agulha.
Exclusões de escopo: excluímos agulhas e seringas hipodérmicas convencionais, adesivos transdérmicos padrão sem microagulhas e dispositivos de microagulhamento puramente cosméticos não destinados à administração de fármacos.
Visão geral da segmentação
-
Por Tipo de Dispositivo
- Microagulhas Sólidas
- Microagulhas Ocas
- Microagulhas Revestidas
- Microagulhas Dissolventes
- Microagulhas Formadoras de Hidrogel
-
Por Material
- Silício
- Metais (Aço Inoxidável, Titânio)
- Polímeros (PVP, PLA, PLGA, etc.)
- Hidratos de Carbono e Açúcares
- Outro Material (Cerâmicas e Compósitos)
-
Por Aplicação
- Vacinação
- Administração de Insulina e Gestão do Diabetes
- Gestão da Dor / Anestesia Local
- Dermatologia e Cosméticos
- Oncologia e Imuno-Oncologia
- Outras Aplicações
-
Por Utilizador Final
- Hospitais e Clínicas
- Empresas Farmacêuticas e de Biotecnologia
- Institutos Académicos e de Investigação
- Ambientes de Cuidados Domiciliários e Autoadministração
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Resto da Ásia-Pacífico
-
Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
-
América do Sul
- Brasil
- Argentina
- Resto da América do Sul
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando o que está sendo desenvolvido e o que já é usado clinicamente, já que as microagulhas se situam entre dispositivos médicos e produtos farmacêuticos em muitos países. Usamos fontes públicas como a FDA e os Institutos Nacionais de Saúde dos EUA (incluindo registros de ensaios clínicos), publicações da OMS relacionadas à administração de imunização e estatísticas de vacinação e carga de doenças dos Centros de Controle e Prevenção de Doenças para ancorar o panorama de demanda. Para a direção de produtos e tecnologia, também consultamos periódicos revisados por pares e bancos de dados de patentes, já que estes ajudam a confirmar quais formatos de microagulhas estão avançando de prototípos de laboratório para a ampliação de escala.
Para manter o panorama comercial realista, revisamos registros de empresas, apresentações a investidores, comunicados de imprensa e cobertura de mídia respeitável para capturar a escala de fabricação, parcerias e o foco do pipeline. Assinaturas pagas selecionadas de bancos de dados foram usadas apenas para dados financeiros de empresas e triagem de notícias, e para consolidação de registros de patentes, o que ajudou a reduzir sinais perdidos. A lista de fontes de pesquisa documental acima é ilustrativa, e muitos outros documentos e referências públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar o que está realmente sendo adotado e pago, especialmente em programas de administração de vacinas, casos de uso de diabetes e outras terapias crônicas, e preferências entre administração hospitalar versus domiciliar. Conversamos com uma combinação de desenvolvedores de dispositivos, fabricantes contratados, partes interessadas farmacêuticas e de biotecnologia, e clínicos, e então verificamos cruzadamente as diferenças regionais entre os principais centros de demanda, de modo que suposições de preços, tempos regulatórios e ampliação de escala pudessem ser corrigidas quando necessário.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 42% |
| Nível médio: 48% | Líderes funcionais/de unidade: 29% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 51% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down e bottom-up. Primeiro reconstruímos um pool de demanda endereçável realista por ambiente terapêutico e adequação à administração, e então o verificamos em relação à prontidão do lado da oferta. A visão top-down se baseou na lógica de adoção para administração sem agulha ou minimamente invasiva, e foi traduzida em valor usando faixas de preço típicas observadas nos formatos de matriz de microagulhas e sistemas baseados em adesivos. Para manter os totais fundamentados, verificações bottom-up seletivas foram adicionadas por meio de consolidações de fornecedores, preço médio de venda (ASP) amostrado multiplicado pelo volume estimado em casos de uso prioritários, e verificações de canal sobre quais produtos estão mais próximos da comercialização.
Algumas entradas práticas foram mais importantes no modelo, incluindo a participação de terapias-alvo em que a administração transdérmica é tecnicamente viável, a progressão esperada de ensaios clínicos até aprovações, marcos de ampliação de fabricação, a progressão do ASP conforme os volumes aumentam, e diferenças regionais de adoção impulsionadas pela infraestrutura de imunização e pelas vias de gestão de doenças crônicas. Onde havia lacunas de dados, por exemplo, programas em estágio inicial sem volumes divulgados, as suposições foram mantidas conservadoras e validadas por meio de repetidos acompanhamentos em entrevistas, seguidos de verificações de sensibilidade.
As previsões foram produzidas usando análise de cenários, porque a adoção depende fortemente do tempo regulatório, da atividade de parcerias e da rapidez com que os rendimentos de fabricação melhoram. Cada cenário foi vinculado a variáveis claras e, então, alinhado ao consenso de especialistas coletado durante as conversas primárias.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de verificações cruzadas que comparam o modelo com sinais independentes, como o impulso do pipeline clínico, a expansão visível da fabricação e indicadores de adoção regional para áreas terapêuticas relevantes. Quando um valor parecia excepcionalmente alto ou baixo, revisamos as suposições dos fatores determinantes, verificamos novamente a economia unitária e revisitamos as taxas de conversão subjacentes antes da aprovação final.
Segue-se uma revisão interna em múltiplas etapas para que a lógica de cálculo, as entradas e os números finais sejam consistentes entre segmentos e regiões. Os relatórios são atualizados anualmente, e atualizações provisórias são acionadas quando ocorre um evento material, como uma aprovação importante, uma grande adição de capacidade ou uma mudança nas perspectivas de reembolso. Antes da entrega, é realizada uma revisão final por analista para garantir que os clientes recebam a visão mais atual disponível.
Comparação da estimativa de mercado de sistemas de administração de fármacos por microagulhas da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para sistemas de administração de fármacos por microagulhas podem diferir bastante. Na maioria dos casos, as diferenças remontam à forma como cada editora delimita o escopo do produto, a qual ano é tratado como valor atual e como preços e adoção são projetados à medida que os programas avançam dos ensaios para a comercialização.
Os maiores fatores de discrepância que observamos foram se adesivos transdérmicos padrão e ferramentas de microagulhamento cosmético são incluídos no total, quão agressiva é a rampa assumida para os pipelines de vacinas e terapias crônicas, e se os preços são mantidos estáveis ou reduzidos gradualmente conforme os volumes aumentam de escala. O momento cambial também importa, pois algumas estimativas combinam taxas de câmbio de múltiplos anos, e a periodicidade de atualização também importa quando eventos do pipeline alteram a curva de adoção de curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,41 bilhões de USD (2026) | |
| Editora do Setor A | 3,13 bilhões de USD (2024) | Usa um ano-base anterior e parece aplicar um enquadramento de período mais amplo, o que pode alterar o valor do ano atual quando as suposições de ramp de adoção e ASP não estão alinhadas ao mesmo momento de comercialização. |
| Editora do Setor B | 6,10 bilhões de USD (2022) | Reporta um total inicial maior que provavelmente reflete uma inclusão mais ampla de formatos de administração adjacentes e uma suposição diferente de mix de preços entre usos terapêuticos, o que infla o valor quando os volumes ainda são limitados. |
No geral, a dispersão é mais bem explicada por escolhas de escopo e momento, especialmente em relação ao que conta como um sistema de administração de fármacos por microagulhas e quão rapidamente os ASPs se normalizam à medida que a fabricação escala. Ao separar as matrizes de microagulhas e os verdadeiros sistemas de adesivos de microagulhas dos formatos transdérmicos adjacentes, e ao verificar novamente as etapas de adoção em relação aos sinais de pipeline e ampliação de escala em cada ciclo, a estimativa é mantida mais rastreável e repetível, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual será a dimensão do mercado de sistemas de administração de fármacos por microagulhas até 2031?
A dimensão do mercado de sistemas de administração de fármacos por microagulhas está projetada para atingir USD 4,68 mil milhões até 2031.
Qual é o segmento que está a expandir mais rapidamente?
As aplicações de administração de insulina deverão registar a CAGR mais forte de 10,82% entre 2026-2031 graças aos sistemas de adesivo de circuito fechado.
Por que razão as microagulhas dissolventes estão a ganhar quota?
Eliminam os resíduos de objetos cortantes, permitem o transporte sem cadeia de frio e igualam a biodisponibilidade da injeção para péptidos como a semaglutida.
O que limita uma adoção mais ampla em biológicos de alta dose?
Os adesivos dissolventes contêm atualmente apenas até 2 mg de fármaco por cm², muito abaixo dos requisitos de dose de anticorpos.
Qual a região que oferece o maior potencial de crescimento?
A Ásia-Pacífico está prevista para registar uma CAGR de 9,72% até 2031, sustentada pela escala de fabrico da China e pelas reformas regulatórias do Japão.
Como estão os reguladores a apoiar a tecnologia?
A orientação preliminar da FDA em 2025 permite uma via 510(k) expedita para adesivos de vacinas que demonstrem bioequivalência, encurtando os tempos de revisão nos EUA para 12-18 meses.
Página atualizada pela última vez em:



