
マイクロニードル薬物送達システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
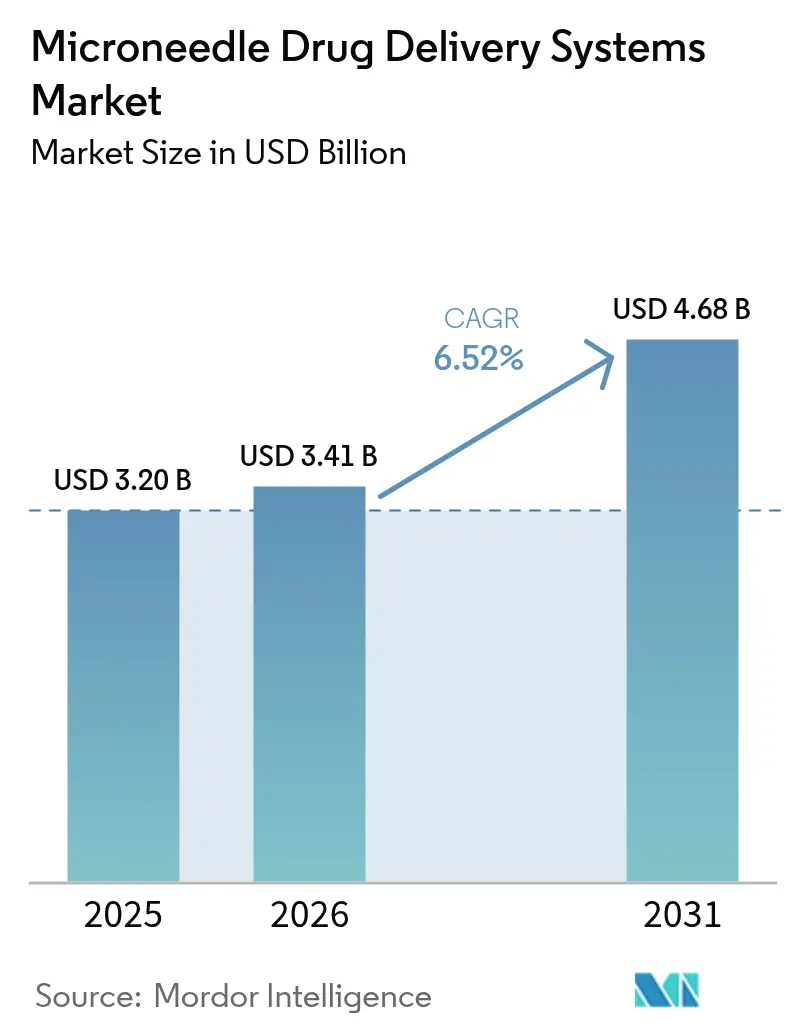
| 市場規模 (2026) | 3.41 十億米ドル |
| 市場規模 (2031) | 4.68 十億米ドル |
| Growth Rate (2026 - 2031) | 6.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロニードル薬物送達システム市場分析
マイクロニードル薬物送達システムの市場規模は、2025年の32億米ドル、2026年の34億1,000万米ドルから、2031年までに46億8,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.52%を記録すると予測されています。堅調な成長は、鋭利廃棄物を回避しコールドチェーン非依存性を支持する溶解型・生分解型設計への戦略的転換を反映しています。ペプチド治療薬は主要な牽引要因であり、大熊製薬のセマグルチドパッチは2024年の第II相試験において相対的バイオアベイラビリティ80%超を達成し、皮下注射との臨床的同等性を実証しました。同時に、防衛・宇宙医学機関は病院のサプライチェーン外でも機能する超小型パッチのフィールドパイロットを実施しています。製造能力は拡大しており、中国のロールツーロールラインが単位コストを0.12米ドル未満に押し下げる一方、MEMSエッチングシリコンアレイが挿入信頼性において新たな性能基準を打ち立てています。これらの変化は総じて、マイクロニードル薬物送達システム市場をニッチなデバイスカテゴリーではなく、ワクチン接種、糖尿病ケア、新興バイオロジクスのための主流プラットフォームとして再定位させています。
レポートの主要ポイント
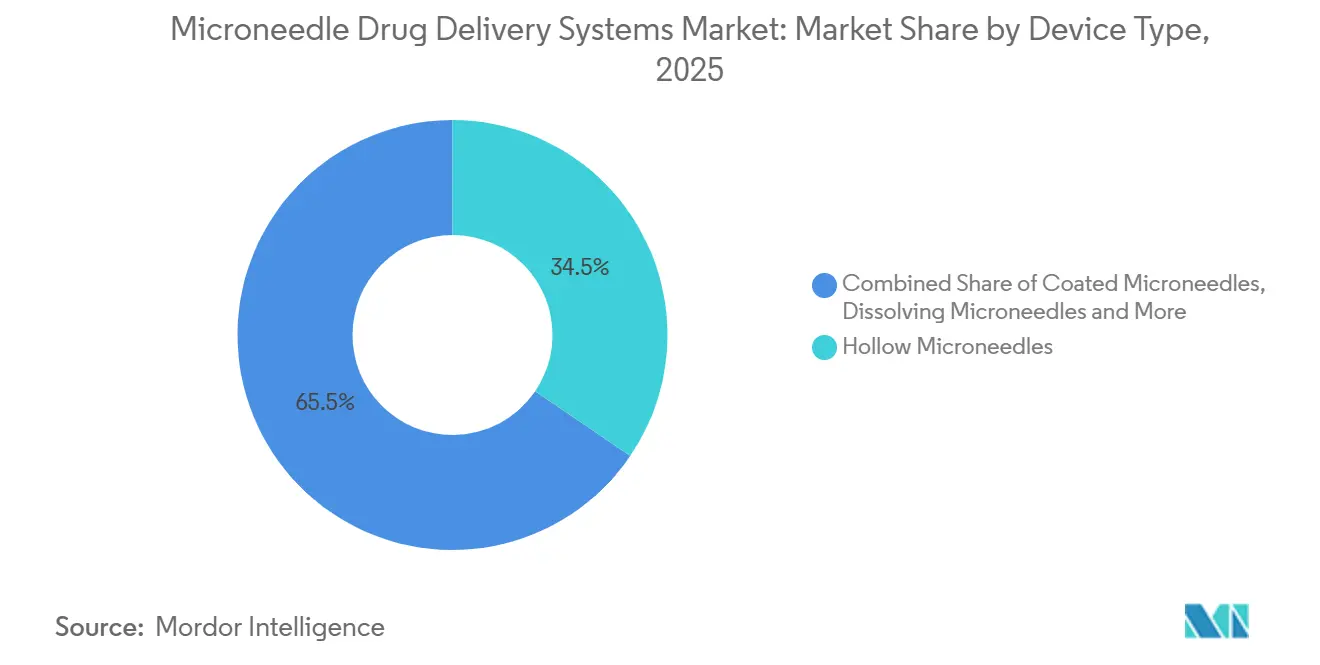
- デバイスタイプ別では、ホローマイクロニードルが2025年のマイクロニードル薬物送達システム市場シェアの34.55%をリードし、溶解型バリアントは2031年にかけてCAGR 9.85%で進展しています。
- 材料別では、ポリマーが2025年のマイクロニードル薬物送達システム市場規模の45.53%のシェアを保持しており、シリコンは2026年から2031年にかけてCAGR 9.75%で成長すると予測されています。
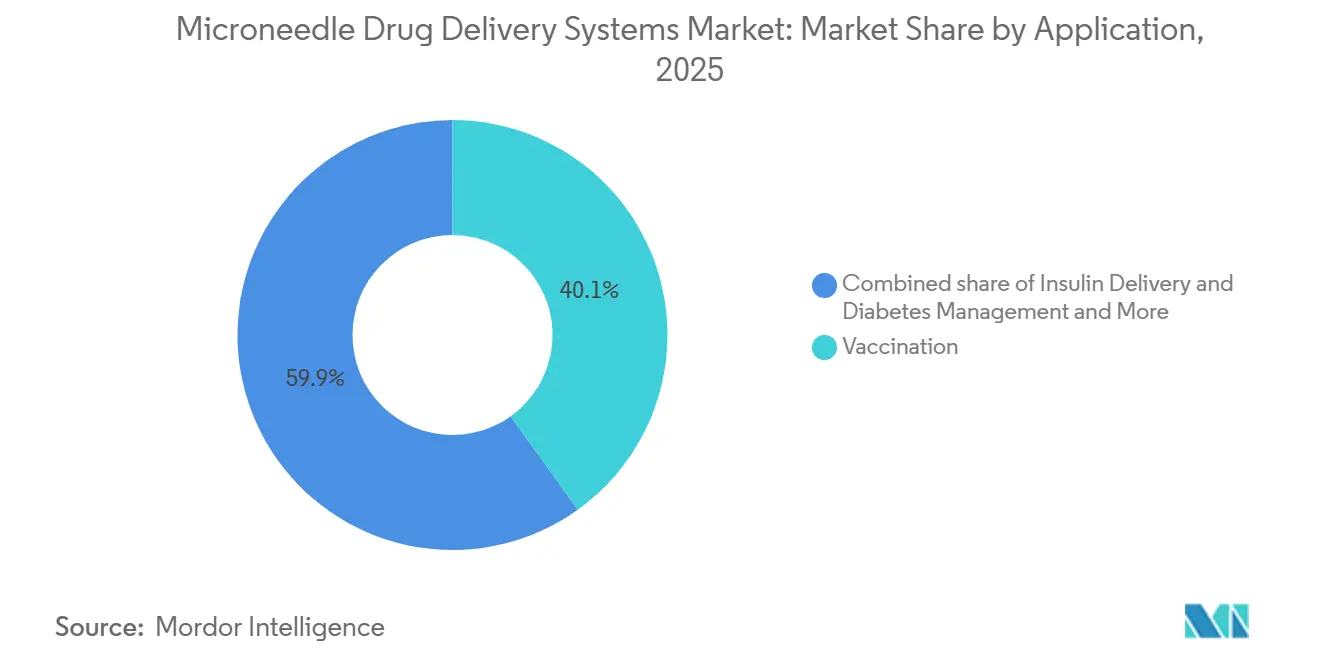
- 用途別では、ワクチン接種が2025年の収益の40.15%を占めていますが、インスリン送達は2031年にかけて最速のCAGR 10.82%を記録すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年の売上の44.52%を占めており、在宅ケア環境は2026年から2031年にかけてCAGR 10.12%で拡大する見込みです。
- 地域別では、北米が2025年に42.55%の収益シェアを維持しており、アジア太平洋地域は2031年にかけて最高のCAGR 9.72%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 無痛自己投与を必要とする慢性疾患の有病率の上昇 | +1.8% | 世界全体、北米および欧州で最も高い強度 | 中期(2〜4年) |
| 従来の注射に対する優位性による患者コンプライアンスの向上 | +1.5% | 世界全体、先進国市場の在宅ケア環境で強い | 短期(2年以内) |
| パッチベース送達を採用するワクチン接種推進の拡大 | +1.3% | アジア太平洋地域中心、サブサハラアフリカ、ラテンアメリカ | 中期(2〜4年) |
| 溶解型・生分解型マイクロニードルにおける技術的進歩 | +1.2% | 北米およびアジア太平洋地域(日本、韓国、中国) | 長期(4年以上) |
| 針刺し事故および鋭利廃棄物削減に向けた規制上のインセンティブ | +0.9% | 北米、EU、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| 超小型・常温保存可能な送達に対する防衛・宇宙医学需要 | +0.6% | 北米、一部のEU防衛省 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
無痛自己投与を必要とする慢性疾患の有病率の上昇
糖尿病は2025年に5億3,700万人の成人に影響を与えており、2030年までに6億4,300万人に達すると予測されていますが、注射恐怖症が依然としてインスリン注射への服薬遵守を抑制しています。マイクロニードルパッチは目に見える針を排除し、週次レジメンに合わせた基礎用量を送達することで、実世界の研究において血糖範囲内時間の成績を23%改善します[1]Lisa Valeritas et al., "V-Go Real-World Study," Diabetes Technology & Therapeutics, liebertpub.com 。腫瘍学の試験では、溶解型アレイを腫瘍内チェックポイント阻害剤に活用し、全身毒性を最小限に抑えながら静脈内投与の40倍の薬物濃度を達成しています。米国およびドイツにおけるインスリンパッチの償還同等性は、歴史的な商業上の障壁を取り除きます。これらの要因が総合的に、マイクロニードルパッチを慢性疾患の治療経路において任意の利便性ツールから臨床的に必須のツールへと引き上げています。
従来の注射に対する優位性による患者コンプライアンスの向上
注射恐怖症は成人の最大30%、小児の63%に影響を与えており、ワクチン接種率を直接制限しています。マイクロニードルは真皮組織内わずか50〜900µmしか穿刺せず、神経が豊富な層を回避してほぼ完全に疼痛を排除します。2024年の無作為化試験では、参加者の89%がインフルエンザパッチを筋肉内注射よりも好み、小児の受容率は91%に上昇しました。Gaviの2025〜2030年戦略では、免疫格差を解消するためにマイクロニードル製剤化の対象として11種類のワクチンを挙げています。インド農村部のコミュニティ保健ワーカープログラムでは、自己適用パッチを使用することで麻疹・風疹のワクチン接種率が78%から97%に向上しました。これらの知見は、無痛送達が集団レベルの服薬遵守の向上に直結することを確認しています。
パッチベース送達を採用するワクチン接種推進の拡大
WHO-CEPI VIPSアライアンスは2024年にマイクロニードルパッチを第1優先事項に格上げし、流行対応に不可欠なコールドチェーン非依存性を理由として挙げました。Vaxxasの麻疹・風疹パッチは40°Cで12ヶ月間安定性を維持し、第II相試験において非劣性の免疫原性を示しました。サノフィの4価インフルエンザパッチは、第III相中間データにおいて標準的な筋肉内ワクチンの88%に対して92%の血清変換率を達成しました。2025年のFDA草案ガイダンスは、生物学的同等性を示すワクチンパッチに対して合理化された510(k)ルートを可能にし、審査期間を12〜18ヶ月に短縮します。これらの進展が総合的に、パッチを集団免疫化と迅速なアウトブレイク制御の両方において好ましい手段として再定位させています。
溶解型・生分解型マイクロニードルにおける技術的進歩
ポリビニルピロリドン、PLGA、カルボキシメチルセルロース製剤は数分以内に溶解し、鋭利廃棄物の処理を不要にするとともに常温保存を可能にします。MITの3Dプリント柱状ガイドアレイは1,000本の針にわたって95%の用量均一性を達成し、規制基準を上回りました。大熊製薬のCLOPAMセマグルチドパッチは15分で溶解しながら注射のバイオアベイラビリティに匹敵しました。ハイドロゲル形成針は48時間にわたってゼロ次インスリン放出を実現し、動物モデルにおいて低血糖を起こさずに正常血糖を維持しました。MEMSプロセスでエッチングされたシリコン針は多様な皮膚タイプにわたって98%の挿入成功率を達成しました。これらの累積効果は、より高いペイロード、より長い装着時間、より厳密な用量制御を支援する設計ツールキットの拡大をもたらしています。
制約影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パッチあたりの薬物充填容量の制限 | -1.1% | 世界全体、北米およびEUにおける高用量バイオロジクスを制約 | 中期(2〜4年) |
| 厳格かつ断片化した規制経路 | -0.8% | 世界全体、EUおよび新興市場で最も深刻 | 短期(2年以内) |
| 用量再現性に影響する皮膚マイクロバイオームの変動性 | -0.6% | 世界全体、熱帯地域でより大きな変動 | 長期(4年以上) |
| 設備投資を膨らませるGMP対応ロールツーロール製造設備の不足 | -0.5% | 北米、EU、アジア太平洋地域の製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パッチあたりの薬物充填容量の制限
典型的な溶解型アレイはcm²あたり0.5〜2mgの有効薬物を保持しており、モノクローナル抗体に必要な50〜200mgをはるかに下回っています。100mgの用量を送達するには50cm²のパッチが必要となり、患者にとって非現実的なサイズです。ホロー設計は液体を送達できますが、鋭利廃棄物の処理とコールドチェーンの負担を再導入します。シクロデキストリン複合体化は2025年の概念実証においてアレイあたりのインスリンペイロードを4.8mgに4倍増加させましたが、スケールアップにはまだ数年かかります。このような突破口が成熟するまで、マイクロニードル薬物送達システム市場は高用量バイオロジクスをオートインジェクターに譲ることになります。
厳格かつ断片化した規制経路
コンビネーション製品のステータスは二重評価を必要とします。Zosanoの片頭痛パッチは、2024年にヒューマンファクターの欠陥を指摘する完全回答書を受け取る前に、審査においてさらに14ヶ月を費やしました。欧州のMDRは現在、すべてのコンビネーションデバイスに対して臨床的証拠を義務付けており、かつて低リスク申請を加速させた文献ベースのルートを認めていません。インドはマイクロニードルパッチを新薬として分類しており、外国での承認にもかかわらず国内での第III相試験を義務付けています。段階的な上市は市場参入コストを膨らませ、グローバルな収益獲得を遅らせ、近期の成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
溶解型バリアントが競争ダイナミクスを再形成溶解型マイクロニードルは年率9.85%の成長が予測されており、マイクロニードル薬物送達システム市場を3.3ポイント上回り、かつてホロー設計が保持していた2025年の収益シェア34.55%を侵食しています。鋭利廃棄物不要の廃棄と常温安定性は、在宅ケアユーザーとワクチン機関に響いています。ハイドロゲル形成アレイは長時間作用型ホルモンの枢要試験に入る一方、コーテッドおよびソリッドバリアントはアジアの契約製造業者が価格を引き下げるにつれてコモディティ化に向かっています。
ホローマイクロニードルはリアルタイムのインスリン滴定に不可欠ですが、OSHAの針不要オプション見直し義務付けがその長期的見通しを曇らせています。付加製造が設計空間を広げており、柱状ガイドアレイは95%の用量均一性を達成し、高精度ジオメトリへの移行を示しています。市場リーダーは現在、慢性療法向けのプレミアム溶解型フォーマットと急性ケア向けのコスト最適化ホローキットにポートフォリオを分割しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
ポリマー優位の中でシリコンが台頭ポリマーは2025年のマイクロニードル薬物送達システム市場規模の45.53%を占めていましたが、シリコンは2031年にかけて最速のCAGR 9.75%が見込まれています。深掘り反応性イオンエッチングシリコンはアスペクト比10:1超と98%の挿入成功率を達成しています。
ポリマーアレイはコスト優位性(シリコンの1ユニットあたり0.40〜0.70米ドルに対して0.08〜0.15米ドル)とGRASステータスによるワクチン承認の迅速化により過半数シェアを維持しています。溶解型ポリマーが安全性の観点から金属を代替するにつれて金属は後退しています。炭水化物針は生分解性糖を活用して小児ワクチンで成長しています。シリコンの光学的透明性はまた、機械視覚検査によるバッチ不合格率を半減させ、高価値バイオロジクスの品質向上取り組みと整合しています。
用途別:
インスリン送達がワクチン接種の成長を上回るワクチン接種は2025年の収益の40.15%を占めていましたが、インスリン管理はすべての用途の中で最強のCAGR 10.82%で進展する見込みです。持続血糖モニタリングとの統合により、パッチは血糖範囲内時間の指標を23%向上させるクローズドループシステムへと変わります。
疼痛管理、皮膚科学、腫瘍学は着実な伸びで続いています。リドカインパッチは外来処置を短縮し、コスメティックなヒアルロン酸パッチは日本と韓国で市販チャネルを通じて販売されています。チェックポイント阻害剤向けの腫瘍内マイクロニードルは初期試験において腫瘍内薬物濃度の40倍改善を記録しています。セグメントの多様化はリスクを分散させ、マイクロニードル薬物送達システム市場の対象範囲を広げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケア環境が構造的変化を牽引病院・クリニックは2025年の売上の44.52%を生み出しましたが、支払者が慢性疾患管理を患者の自宅にシフトするにつれてシェアの侵食に直面しています。在宅ケア環境はエンドユーザーの中で最速のCAGR 10.12%を記録すると予測されています。
メディケアパートDによるインスリンパッチの適用範囲が2025年に開始され、自己負担額を引き下げ、米国での普及を促進しています。インドのコミュニティプログラムでは、自己適用パッチを配布することで麻疹・風疹のワクチン接種率97%を達成しました。病院は初回投与に観察が必要な腫瘍学において優位性を維持していますが、これらのクリニックでさえ維持療法にパッチを使用しており、診察時間を短縮し点滴容量を解放しています。
地域分析
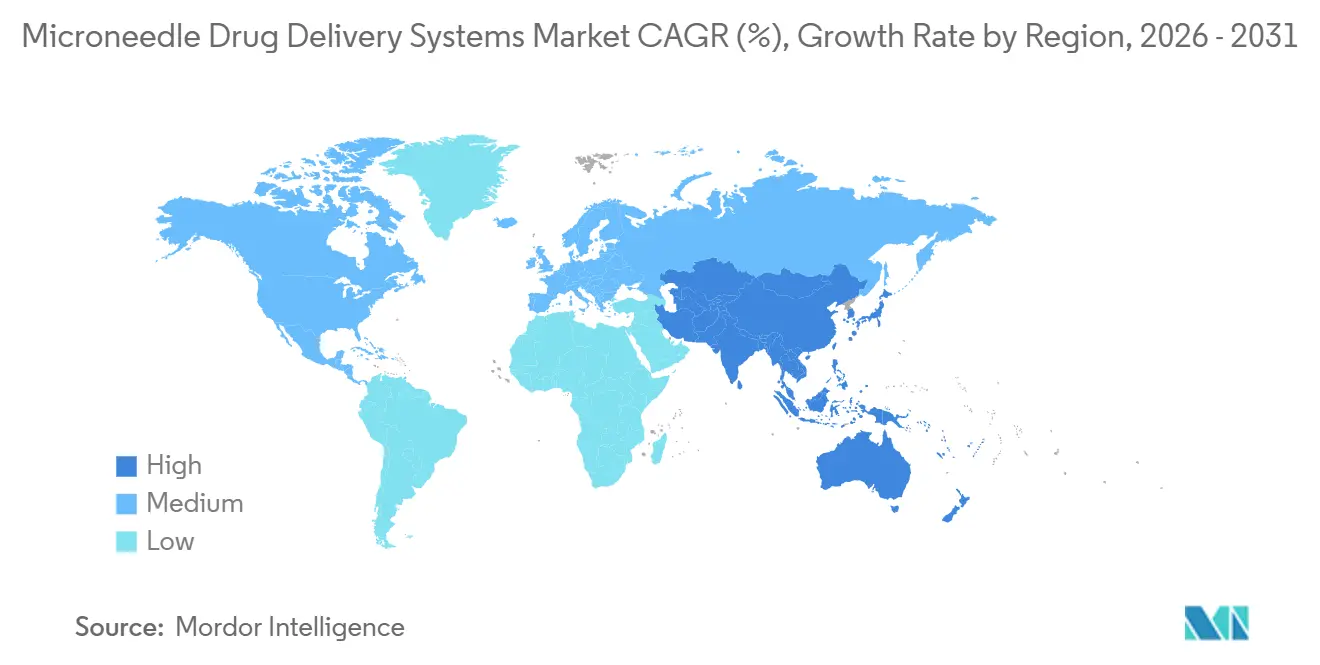
北米マイクロニードル薬物送達システム市場
北米は2025年に、確立された510(k)申請経路および米国国防総省との1,800万米ドルの契約を背景に、マイクロニードル薬物送達システム市場シェアの42.55%を維持した。2025年に発行されたFDAガイダンスにより、ワクチンパッチの承認プロセスがさらに合理化された。カナダは機動性の高いライセンス取得経路を活用してフェーズII試験を誘致しており、メキシコの新興市場は公共調達の限界により成長が抑制されている。地域別では、糖尿病および皮膚科領域が、充実した償還制度と高い自己負担意欲を背景に普及をリードしている。
アジア太平洋マイクロニードル薬物送達システム市場
アジア太平洋地域は9.72%の最も高い地域CAGRで成長すると予測されており、中国の低コストなロールツーロー生産、化粧品デバイス承認を加速する日本の改正法令[2]PMDA、「改正薬事法令」、pmda.go.jp、および韓国のKビューティー輸出が成長を牽引している。インドは遠隔地区向けのコールドチェーン不要ワクチンに公的資金を投入している。オーストラリアおよび韓国はプレミアム糖尿病・腫瘍学パッチを対象としている。多様な国家優先事項が成長の原動力のモザイクを生み出しながらも、コスト効率の高い製造と高まる消費者期待の融合という単一のテーマに収束している。
EMEAおよび南米マイクロニードル薬物送達システム市場
欧州は断片化した償還制度により成長が緩やかである。ドイツの法定保険者は2025年に溶解型インスリンパッチの適用を開始したが、フランスおよびスペインは現地費用対効果研究の結果を待っている。英国のNICEはインフルエンザパッチを承認したが、NHSの展開は予算サイクルに遅れをとっている。GCC諸国はプレミアムマイクロニードル製品を採用してお、南アフリカは農村部の診療所で麻疹・風疹パッチの試験導入を行っている。ブラジルはANVISAが2024年にインスリンパッチを承認した後、南米をリードしている。各地域において、デバイスと医薬品に関する統一規制の欠如が段階的な市場投入を余儀なくさせ、市場投入スピードを低下させている。

規制環境
マイクロニードル薬物送達システムは通常、薬剤・機器コンビネーション製品の監督体制の下に置かれており、これが各法域にわたる多系統の要件を生み出している。米国では、FDAは美容目的のマイクロニードリング機器(クラスII、21 CFR 878.4430に基づく510(k))と、薬物または生物学的製剤を送達することを目的とした製品を区別している。後者はコンビネーション製品としての要件を課され、経皮/局所送達システムに関するガイダンスに沿った、より広範な製品開発および品質要件に対応する必要がある。この区分が試験デザイン、ヒューマンファクター評価、CMCパッケージの内容を規定している。
欧州では、EU医療機器規則(MDR 2017/745)の分類は意図された用途と接触時間(附属書VIII)に依存する一方、薬剤・機器の「境界域」判定やインターフェース管理はMDCGガイダンス(例:MDCG 2022-5)およびEMAの薬剤・機器コンビネーションに関する取り組み、さらに経皮パッチに関するEMAの品質ガイダンスによって示されている。主要市場全体において、品質および安全性に関する要件は概してISO 13485品質マネジメントシステムおよびISO 10993生物学的評価に基づいており、開発者は開発の早い段階で機器検証(挿入性能、アプリケーターの信頼性)を医薬品品質文書と整合させる必要に迫られている。
競争環境
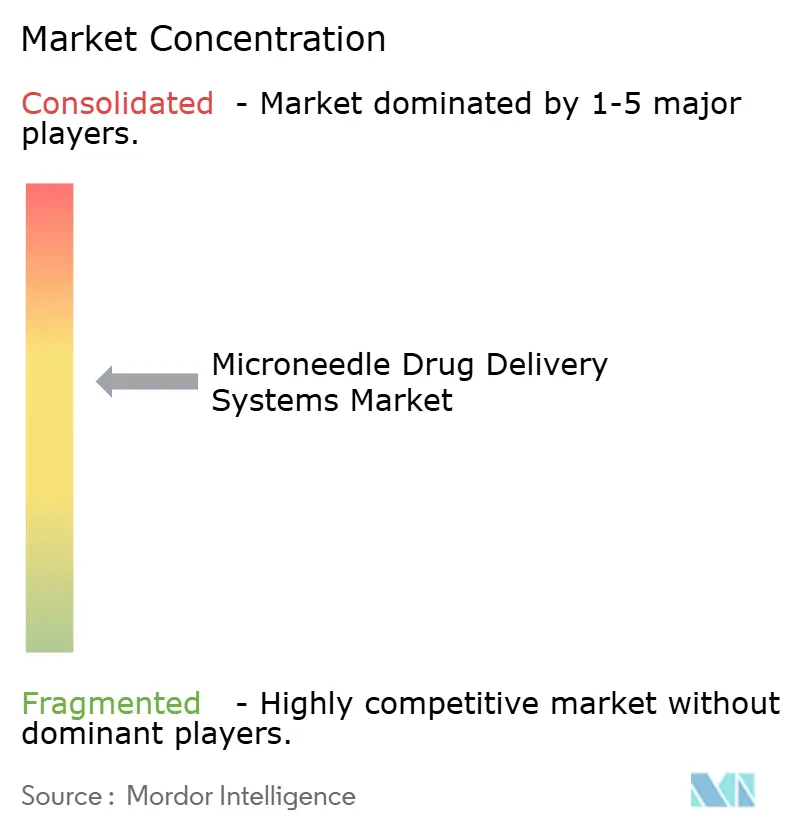
マイクロニードル薬物送達システム市場は中程度に断片化しています。上位5社であるBecton Dickinson、Corium International、Terumo、Nitto Denko、Vaxxasは2025年の収益の相当なシェアを占めていますが、スタートアップのパイプラインは学術IPを背景に膨らんでいます。アジアの契約製造業者はポリマーアレイを1ユニットあたり0.08〜0.12米ドルで供給することで価格競争を牽引しており、既存企業は規制実績と病院との関係性で差別化を迫られています。
Vaxxasはスプリング式アプリケーターによって差別化を図っており、麻疹・風疹の第II相試験で実証された穿刺一貫性を保証しています。Micron Biomedicalの3,300万米ドルのシリーズBは、ジョージア州に4,645m²のGMP工場を資金調達し、大手デバイス企業との規模同等性を提供しています。マイクロニードル技術の特許出願は2025年に前年比42%増加し、ハイドロゲルとMEMSシリコンが最も急成長しているカテゴリーです[3]USPTO Analytics、「2025年マイクロニードル特許トレンド」、uspto.gov。
大手製薬企業は社内専門知識を構築するよりもパートナーシップを選ぶ傾向が強まっており、Coriumは2024年に糖尿病パッチのためにそのプラットフォームをトップ10の製薬企業にライセンス供与しました。アジアのコスメティックブランドは規制のグレーゾーンを活用してヒアルロン酸パッチをウェルネスデバイスとして販売し、早期の消費者マインドシェアを獲得しています。既存企業がIPを確保するために革新的なスタートアップを買収し、契約製造業者がブランド製品へと価値連鎖を上昇させるにつれて、業界再編が進む可能性があります。
マイクロニードル薬物送達システム産業のリーダー企業
Becton, Dickinson and Company
Corium International, Inc.
Terumo Corporation
Nitto Denko Corporation
Vaxxas Pty Ltd.
- *免責事項:主要選手の並び順不同
マイクロニードル薬物送達システム市場
- Beckton Dickinson
- Corium International, Inc.
- CosMED Pharmaceutical Co., Ltd.
- Debiotech SA
- Gerresheimer
- Kimoola Co., Ltd.
- Kindeva Drug Delivery
- Lohmann Therapie-Systeme AG
- Microdermics Inc.
- Micron Biomedical Inc.
- Nanopass Technologies Ltd.
- Nitto Denko
- QuadMedicine Inc.
- Raphas Co., Ltd.
- SNvia Co., Ltd.
- Solventum Corporation
- Terumo
- Vaxxas Pty Ltd.

市場機会と将来展望
短期的な市場の空白は、コールドチェーンの柔軟性、投与の簡便化、鋭利器材廃棄物の削減を優先するプログラム、特にワクチン接種、小児用途、選定された専門治療領域に集中している。WHO-CEPI VIPSアライアンスによるマイクロニードルパッチの優先度付け(2024年にティア1)や、Gaviの2025年から2030年の戦略においてマイクロニードル再製剤化対象ワクチンが挙げられていることは、パッチ型免疫接種フォーマットへの需要シグナルを強めている。一方、ペプチド分野での臨床進展(例えば、Daewoong Pharmaceuticalのセマグルチドパッチが2024年の第II相試験で80%を超える相対バイオアベイラビリティを報告)は、ワクチンを超えて慢性疾患治療へと拡大する動きを支えている。
製造のスケールアップとEU市場アクセス経路は、より多くの企業がMDR整合の認証のもとで試験段階から商業化準備段階へ移行するにつれ、具体的な機会のレバーとなっている。Micron Biomedicalは2026年5月にジョージア州アルファレッタで26,000平方フィートの商業規模製造施設を開設し、溶解性マイクロアレイ型ワクチンおよび治療製品のより大規模な供給を目指している。一方、WCC Biomedicalの2026年7月のコメントでは、同社のマイクロニードルパッチ技術がPIC/S GMPのパイロット生産段階にあり、1ラインあたり年間1,000万ユニットの生産能力を目標とする自動化構想が示された。市場参入の面では、Huons MeditechによるDermashine美容薬物送達プラットフォーム内の針成分に対する2026年5月のCE-MDR認証取得が欧州における販路拡大の継続を示しており、中国側での臨床試験の進展(例えば、広州新済薬業が小児術前鎮静用デクスメデトミジン塩酸塩マイクロニードルパッチについて2026年5月に臨床試験承認を取得)は、規制された臨床経路に入る治療用途がさらに増えていることを示している。
Recent Industry Developments in マイクロニードル薬物送達システム市場
- 2026年4月:Becton, Dickinson and Company(BD)は、製薬・バイオテック企業がコンビネーション製品に関する工学的、試験的、規制上の要件に対応できるよう支援する、Suttons Creekとの戦略的かつ非独占的な協業を発表した。この協業は、マイクロニードルや他の先進的送達フォーマットにおいて繰り返し課題となる薬剤・機器統合に関するBDのサービスを支えるものである。
- 2025年10月:Terumo Corporationは、WuXi Biologicsからドイツ・レバークーゼンにある医薬品製造施設および品質管理検査室の買収を完了した。追加された生産能力および機能は、無菌医薬品製造業務および機器関連の組立作業を含むCDMOサービスの提供範囲を拡大し、複雑な送達システムに対するエンドツーエンドの対応力を向上させている。
- 2024年7月:Zosanoは、片頭痛用マイクロニードルパッチの申請に対して完全審査応答書(Complete Response Letter)を受領し、長期の審査期間を経てヒューマンファクター上の不備が指摘された。この結果は、マイクロニードルプラットフォームにおけるユーザビリティおよび使用時の信頼性に規制当局が重きを置いていることを浮き立たせ、この分野全体の開発スケジュールおよび検証計画に影響を与えている。


マイクロニードル薬物送達システム市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、投与の便宜性を高め針による痛みを軽減することを目的とした、マイクロニードルアレイやパッチ型フォーマットを含む、皮膚を通して薬物を送達するマイクロニードルベースのシステムを対象としている。
対象範囲外:従来の皮下注射針および注射器、マイクロニードルを含まない標準的な経皮パッチ、および薬物送達を目的としない純粹に美容目的のマイクロニードリング機器は除外する。
セグメンテーション概要
- デバイスタイプ別
- ソリッドマイクロニードル
- ホローマイクロニードル
- コーテッドマイクロニードル
- 溶解型マイクロニードル
- ハイドロゲル形成マイクロニードル
- 材料別
- シリコン
- 金属(ステンレス鋼、チタン)
- ポリマー(PVP、PLA、PLGAなど)
- 炭水化物・糖類
- その他の材料(セラミックスおよびコンポジット)
- 用途別
- ワクチン接種
- インスリン送達・糖尿病管理
- 疼痛管理・局所麻酔
- 皮膚科学・コスメティック
- 腫瘍学・免疫腫瘍学
- その他の用途
- エンドユーザー別
- 病院・クリニック
- 製薬・バイオテク企業
- 学術・研究機関
- 在宅ケア・自己投与環境
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マイクロニードルが多くの国で医療機器と医薬品の中間に位置することから、現在開発中のものと既に臨床で使用されているものを整理することから始めた。需要の背景を裏付けるために、FDAおよび米国国立衛生研究所(臨床試験登録簿を含む)、WHOの予防接種送達に関する刊行物、および米国疾病予防管理センターのワクチン接種・疾病負荷統計といった公的資料を活用した。製品および技術の方向性については、査読済み学術誌および特許データベースも参照した。これらは、どのマイクロニードルフォーマットが実験室規模の試作品からスケールアップに向かって進んでいるかを確認するのに役立つ。
商業面の実態を適切に反映させるため、企業の開示資料、投資家向け説明資料、プレスリリース、信頼性の高いメディア報道を確認し、製造規模、パートナーシップ、パイプラインの重点分野を把握した。有料データベースの一部契約は、企業財務および報道スクリーニング、ならびに特許記録の統合にのみ用い、これにより見落としの低減に努めた。上記のデスクリサーチの出典一覧は例示であり、データ収集、検証、および明確化のために他の多くの公的な文書や参考資料も使用した。
一次インタビューおよび調査
一次調査は、特にワクチン送達プログラム、糖尿病その他の慢性疾患治療用途、および病院投与か在宅投与かの選好にわたって、実際に採用され対価が支払われているものを確認することに重点を置いた。機器開発者、受託製造業者、製薬・バイオテック関係者、および臨床医と幅広く意見交換を行い、主要な需要拠点間の地域差を相互確認することで、価格設定、規制のタイミング、およびスケールアップの前提を必要に応じて修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):20% | アジア太平洋地域:42% |
| ミドルティア:48% | 機能/事業部門リーダー:29% | 欧州・中東・アフリカ:37% |
| 中小企業:22% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両アプローチを用いて構築した。まず、治療領域および送達適合性に基づいて現実的な対象需要規模を再構築し、その後、供給側の準備状況と照らし合わせて確認した。トップダウンの視点は、非侵襲または低侵襲送達の採用理論に基づき、マイクロニードルアレイフォーマットおよびパッチ型システム全体で観察される典型的な価格帯を用いて価値へと変換した。合計値の妥当性を確保するため、サプライヤーごとの積み上げ、優先用途における推定平均販売価格(ASP)と推定販売量の掛け合わせ、および製品が商業化に最も近いかを判断するチャネル確認を通じて、選択的なボトムアップ確認を追加した。
モデルにおいて特に重要だった実務的なインプットには、経皮送達が技術的に可能な対象治療の割合、臨床試験の承認への進捗見通し、製造スケールアップのマイルストーン、量の増加に伴うASPの推移、および予防接種インフラや慢性疾患管理経路によって左右される地域別の導入差が含まれる。データギャップが存在する場合、例えば数量が非開示の初期段階プログラムなどについては、前提を保守的に保ち、繰り返しのインタビューによる追跡確認、その後の感度分析によって検証した。
予測はシナリオ分析を用いて作成した。これは、導入が規制のタイミング、パートナーシップ活動、および製造収率の改善速度に大きく依存するためである。各シナリオは明確な変数と結び付けられ、一次調査で得られた専門家の見解と整合させた。
データ検証と更新サイクル
算出結果は、臨床パイプラインの勢い、可視化された製造拡大、および関連治療領域における地域レベルの導入指標といった独立したシグナルとモデルを比較する相互確認によって検証した。値が異常に高いまたは低いと見られる場合には、前提となる要因を見直し、単位経済性を再確認し、確定前に基礎となる転換率を再検討した。
計算ロジック、インプット、および最終数値がセグメントおよび地域間で一貫していることを確認するため、複数段階の内部レビューを実施している。レポートは年次で更新され、大規模な承認、大規模な生産能力の追加、または償還見通しの変化といった重要な事象が発生した場合には、臨時の更新が行われる。提供前には、クライアントが最新の見解を確実に受け取れるよう、最終的なアナリストによる確認作業を実施している。
Mordor Intelligenceのマイクロニードル薬物送達システム市場推定値と他の公表推定値との比較
マイクロニードル薬物送達システムの公表市場規模は、かなりの差が見られることがある。多くの場合、その違いは、各発行元が製品の境界をどのように設定しているか、どの年を現在値として扱っているか、そしてプログラムが試験段階から商業化へ移行する中で価格設定と導入がどのように予測されているかに起因する。
最大の差の要因として見られたのは、標準的な経皮パッチや美容用マイクロニードリング機器が総計に混入されているかどうか、ワクチンおよび慢性疾患治療パイプラインの想定される拡大速度がどれほど積極的か、そして量の拡大に応じて価格が一定に保たれるか段階的に引き下げられるかである。また、いくつかの推定値が複数年にわたる為替レートを混在させているため通貨のタイミングも影響し、パイプラインの動向が短期的な導入曲線を変化させる際には更新頻度も重要となる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.41 B (2026) | |
| 業界発行元A | USD 3.13 B (2024) | より早い基準年を用いており、より広い期間の枠組みを適用しているように見える。これは、導入の拡大およびASPの前提が同一の商業化タイミングに整合していない場合、現在年の値に影響を与える可能性がある。 |
| 業界発行元B | USD 6.10 B (2022) | より大きな初期年の総額を示しており、これは隣接する送達フォーマットの広範な包含、および治療用途にわたる異なる価格構成の前提を反映している可能性が高く、量がまだ限定的である段階では値を過大に見せる。 |
全体として、この差は範囲設定とタイミングの選択によって最もよく説明される。特に、何がマイクロニードル薬物送達システムとして数えられるか、そして製造規模の拡大に伴いASPがどの程度の速さで正常化するかが重要である。マイクロニードルアレイおよび真のマイクロニードルパッチシステムを隣接する経皮フォーマットから分離し、各サイクルごとに導入段階をパイプラインおよびスケールアップのシグナルと再確認することで、この推定値はより追跡可能かつ再現可能な状態に保たれている。これはMordor Intelligenceが採用しているモデリング上の選択である。


レポートで回答される主要な質問
2031年までにマイクロニードル薬物送達システム市場はどの程度の規模になりますか?
マイクロニードル薬物送達システムの市場規模は2031年までに46億8,000万米ドルに達すると予測されています。
最も急速に拡大しているセグメントはどれですか?
インスリン送達用途は、クローズドループパッチシステムにより、2026年から2031年にかけて最強のCAGR 10.82%を記録すると予想されています。
溶解型マイクロニードルがシェアを拡大している理由は何ですか?
鋭利廃棄物を排除し、コールドチェーン不要の輸送を可能にし、セマグルチドなどのペプチドにおいて注射のバイオアベイラビリティに匹敵するためです。
高用量バイオロジクスへの広範な普及を制限しているものは何ですか?
溶解型パッチは現在、cm²あたり最大2mgの薬物しか保持できず、抗体の用量要件をはるかに下回っています。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋地域は、中国の製造規模と日本の規制改革を背景に、2031年にかけてCAGR 9.72%を記録すると予測されています。
規制当局はどのようにこの技術を支援していますか?
2025年のFDA草案ガイダンスは、生物学的同等性を実証するワクチンパッチに対して迅速化された510(k)経路を可能にし、米国の審査期間を12〜18ヶ月に短縮しています。
最終更新日:



