
Tamanho e Participação do Mercado de Equipamentos de Mineração no México
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 2.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.84 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.82 % |
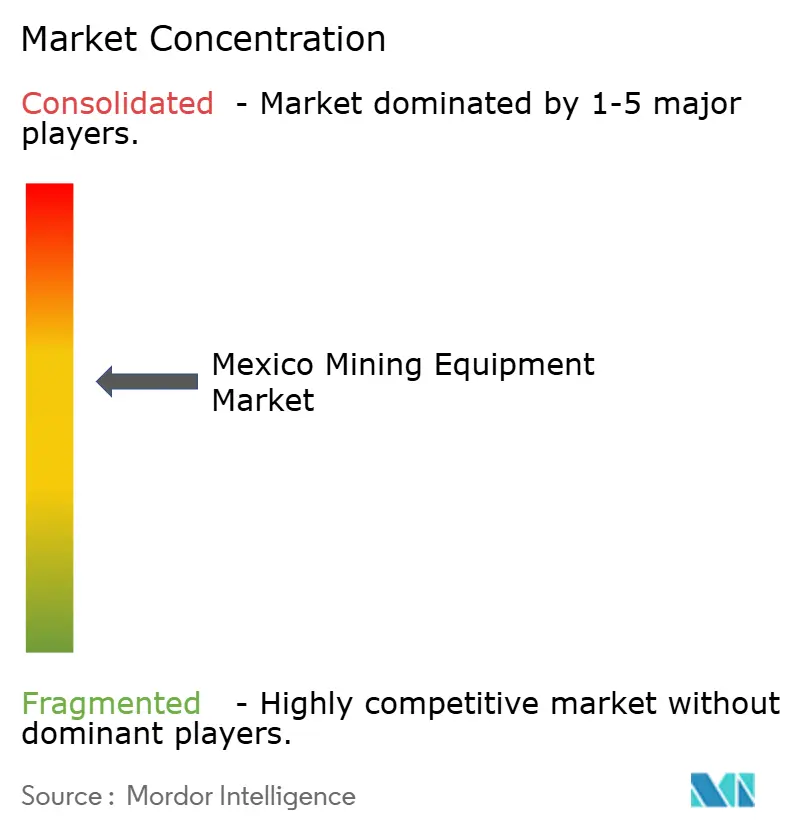
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração no México por Mordor Intelligence
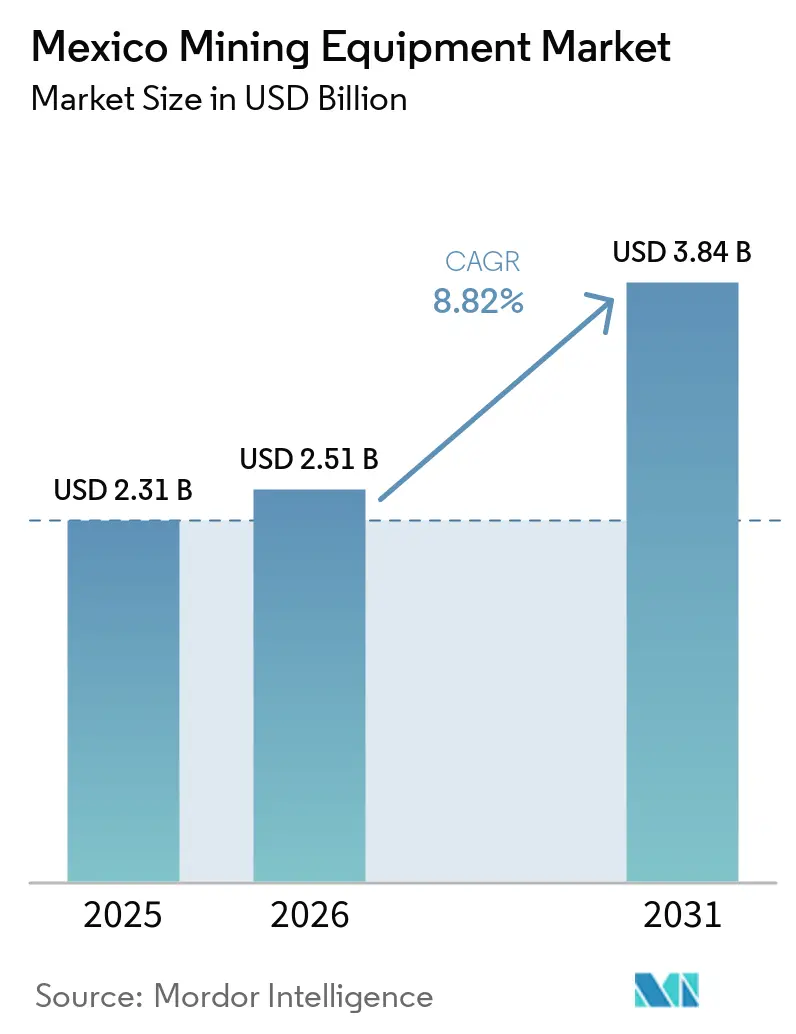
O tamanho do mercado de equipamentos de mineração do México foi avaliado em 2,31 bilhões de USD em 2025 e estima-se que cresça de 2,51 bilhões de USD em 2026 para atingir 3,84 bilhões de USD até 2031, a um CAGR de 8,82% durante o período de previsão (2026-2031), com as aquisições de equipamentos refletindo os efeitos combinados dos cronogramas de projetos, planos operacionais das minas, condição das frotas e a disponibilidade de suporte especializado de serviços. A demanda está sendo sustentada pela atividade de desenvolvimento de minas nos estados do norte, onde as operações de cobre a céu aberto requerem grandes frotas e serviços de suporte relacionados que podem ser mobilizados, mantidos e fornecidos em condições operacionais exigentes em diversas localizações de minas e ambientes operacionais ao longo do período de operação. A renovação de frotas também está se tornando mais importante à medida que os operadores avaliam equipamentos de menor emissão, operação remota e sistemas que melhoram o planejamento de manutenção, considerando os limites práticos de energia, prontidão da força de trabalho e rotinas de manutenção estabelecidas. Medidas fiscais para novos ativos fixos podem facilitar as decisões de substituição. No entanto, as aquisições ainda dependem das condições do local e da energia disponível, bem como da capacidade de cada operador de organizar a instalação, manutenção e uso diário dos equipamentos.
Principais Conclusões do Relatório
- Por tipo de equipamento, os equipamentos de mineração de superfície representaram 40,73% da participação do mercado de equipamentos de mineração mexicano em 2025, e o mesmo segmento está projetado para registrar o maior CAGR de 12,74% até 2031.
- Por nível de automação, os equipamentos manuais detinham 61,18% da participação do mercado de equipamentos de mineração mexicano em 2025, enquanto os equipamentos totalmente autônomos devem crescer com o maior CAGR projetado de 16,03% até 2031.
- Por tipo de trem de força, os equipamentos com motor de combustão interna detinham uma participação de 87,51% em 2025, enquanto os veículos elétricos a bateria estão projetados para registrar o maior CAGR de 17,45% até 2031.
- Por potência, a faixa de 500 a 1.000 HP detinha 49,24% de participação em 2025, enquanto a faixa acima de 1.000 HP está definida para registrar o maior CAGR projetado de 9,51% até 2031.
- Por aplicação, a mineração de metais detinha 55,79% de participação em 2025, enquanto a mineração de minerais está projetada para registrar o maior CAGR projetado de 11,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração no México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Projetos de Cobre a Céu Aberto | +2.8% | Sonora (corredor Cananea, Buenavista, El Pilar, La Caridad) | Médio prazo (2-4 anos) |
| Incentivos para Frotas de Transporte de Baixo Carbono | +1.8% | Nacional, com concentração inicial em Sonora, Chihuahua, Zacatecas | Curto prazo (≤ 2 anos) |
| Contratos de Serviço de Gêmeo Digital de Fabricantes de Equipamentos Originais | +1.3% | Sonora, Zacatecas, Guerrero (locais com acordos de serviço ativos de fabricantes de equipamentos originais) | Curto prazo (≤ 2 anos) |
| Financiamento Transfronteiriço | +1.0% | Sonora, Zacatecas, Chihuahua, Coahuila | Médio prazo (2-4 anos) |
| Expansão da Exploração de Lítio | +0.4% | Sonora (Bacadehuachi), Baja California | Longo prazo (≥ 4 anos) |
| Revisão do Regime de Royalties de Mineração | +0.2% | Nacional; maior relevância em Zacatecas, Sonora, Chihuahua | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Projetos de Cobre a Céu Aberto, Especialmente em Sonora
O mercado de equipamentos de mineração mexicano está intimamente ligado ao pipeline de desenvolvimento em torno das grandes operações de cobre de Sonora. A Southern Copper recebeu aprovação ambiental para El Pilar em julho de 2026, apoiando a progressão do projeto em direção à preparação do local e à construção subsequente[1]Juan Martinez, Southern Copper Secures El Pilar Permits in Sonora,
The Rio Times, riotimesonline.com. O projeto se soma a um corredor que já possui infraestrutura de minas estabelecida, fornecimento de peças e pessoal de serviço treinado. Essa concentração pode reduzir a dificuldade de mobilizar equipamentos e equipes de suporte para novos trabalhos. Também favorece fornecedores que podem oferecer transporte, perfuração, manutenção e suporte de campo a partir de uma base local coordenada. À medida que os projetos avançam, o mercado de equipamentos de mineração mexicano pode se beneficiar da demanda por novas máquinas, componentes de reposição e serviços técnicos.
Incentivos Federais para Frotas de Transporte de Baixo Carbono
O investimento em frotas é cada vez mais moldado pela economia operacional de equipamentos mais novos, e não apenas pelo preço de compra. O regime de depreciação acelerada do Plano México apoia o investimento em ativos fixos elegíveis e pode melhorar o momento da renovação de frotas. Isso é relevante para compradores que consideram equipamentos elétricos a bateria, híbridos e diesel mais eficientes, especialmente onde máquinas mais antigas apresentam maiores encargos operacionais. O mercado de equipamentos de mineração mexicano, portanto, apresenta uma oportunidade para fornecedores que possam explicar claramente os custos do ciclo de vida e oferecer suporte local confiável. Os locais remotos ainda precisam de acesso prático a energia, carregamento, combustível e serviços de manutenção antes que as escolhas tecnológicas possam ser ampliadas. O resultado é uma transição gradual em que a prontidão do local permanece tão importante quanto a disponibilidade de equipamentos.
Contratos de Serviço de Gêmeo Digital de Fabricantes de Equipamentos Originais Aumentando o Tempo de Atividade
Os contratos de serviço estão se tornando cada vez mais importantes no mercado de equipamentos de mineração mexicano porque paralisações não planejadas podem interromper os cronogramas das minas e aumentar os custos de reparo. A Metso introduziu serviços de desempenho baseados em dados em 2025, combinando monitoramento de condições com suporte remoto de especialistas para equipamentos de mineração[2]Metso introduces Data-driven Performance Services to support the mining industry with equipment reliability and performance,
Metso, metso.com . Esses serviços são relevantes para sistemas de britagem, moagem e processamento que operam em condições exigentes. O diagnóstico remoto pode ser particularmente útil quando uma mina está distante de uma oficina do fornecedor ou de um conjunto de mão de obra especializada. Os fornecedores de equipamentos podem aprofundar os relacionamentos com os clientes quando o planejamento de peças, o monitoramento e os conselhos de manutenção são entregues em conjunto. Isso apoia uma mudança de transações únicas de equipamentos para relacionamentos de serviço mais duradouros.
Financiamento Transfronteiriço por meio de Fundos ESG Alinhados ao USMCA
As condições de financiamento podem influenciar o ritmo com que os mineradores substituem equipamentos e adotam novas tecnologias. Investidores e credores buscam cada vez mais relatórios ambientais claros, práticas de segurança e controles operacionais ao avaliar projetos de mineração. Equipamentos que fornecem informações confiáveis sobre emissões ou que apoiam operações de menor emissão podem ajudar os operadores a se preparar para essas expectativas. O mercado de equipamentos de mineração mexicano pode, portanto, favorecer fornecedores que consigam documentar o desempenho dos equipamentos ao longo de sua vida útil. Essa vantagem é mais forte quando financiamento, licenciamento e requisitos dos clientes são considerados em conjunto, e não como decisões separadas. Também pode tornar os prestadores de serviços e fabricantes de equipamentos mais envolvidos no planejamento de projetos antes da emissão de um pedido de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Atrasos no Licenciamento após as Reformas da Lei de Mineração de 2023 | -1.4% | Sonora, Chihuahua, Zacatecas, Durango | Médio prazo (2-4 anos) |
| Aumento dos Custos de Segurança | -0.9% | Zacatecas, Guerrero, Sinaloa, Chihuahua, Durango | Longo prazo (≥ 4 anos) |
| Interrupções Intermitentes na Rede Elétrica | -0.5% | Sonora, Guerrero, Oaxaca, Baja California | Médio prazo (2-4 anos) |
| Volatilidade do Peso | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos no Licenciamento após as Reformas da Lei de Mineração de 2023
A incerteza no licenciamento pode atrasar o desenvolvimento de minas e, consequentemente, adiar pedidos de equipamentos. As reformas da lei de mineração alteraram o contexto operacional para empresas que buscam avançar em novos projetos. Quando os cronogramas dos projetos se tornam menos previsíveis, os operadores frequentemente se concentram na manutenção das frotas existentes em vez de se comprometer com grandes aquisições de expansão. O mercado de equipamentos de mineração mexicano é afetado porque os requisitos de equipamentos geralmente ficam mais claros quando um projeto atinge as fases de construção e operação. Os atrasos também podem reduzir a visibilidade para revendedores, contratados e fornecedores de peças que planejam com base na atividade futura das minas. Uma maior clareza regulatória ajudaria os compradores a alinhar as decisões de frota com os cronogramas de projetos confirmados.
Aumento dos Custos de Segurança nos Cinturões de Ouro e Prata
As condições de segurança continuam sendo uma preocupação prática para as operações de mineração em várias áreas produtoras. Maiores necessidades de segurança podem elevar os custos operacionais e tornar os gestores mais cautelosos em relação a grandes compromissos com equipamentos. Elas também podem alterar o tipo de equipamento considerado, especialmente quando a operação remota pode reduzir a exposição de pessoal. O mercado de equipamentos de mineração mexicano pode registrar interesse contínuo em carregadeiras, perfuratrizes e sistemas de comunicação com capacidade de automação nas regiões afetadas. No entanto, operadores menores podem adiar esses investimentos se os requisitos iniciais excederem o capital disponível. Fornecedores que oferecem treinamento, cobertura de manutenção e suporte comercial flexível estão em melhor posição para atender a essas condições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Mineração de Superfície Atende aos Requisitos dos Projetos de Cobre
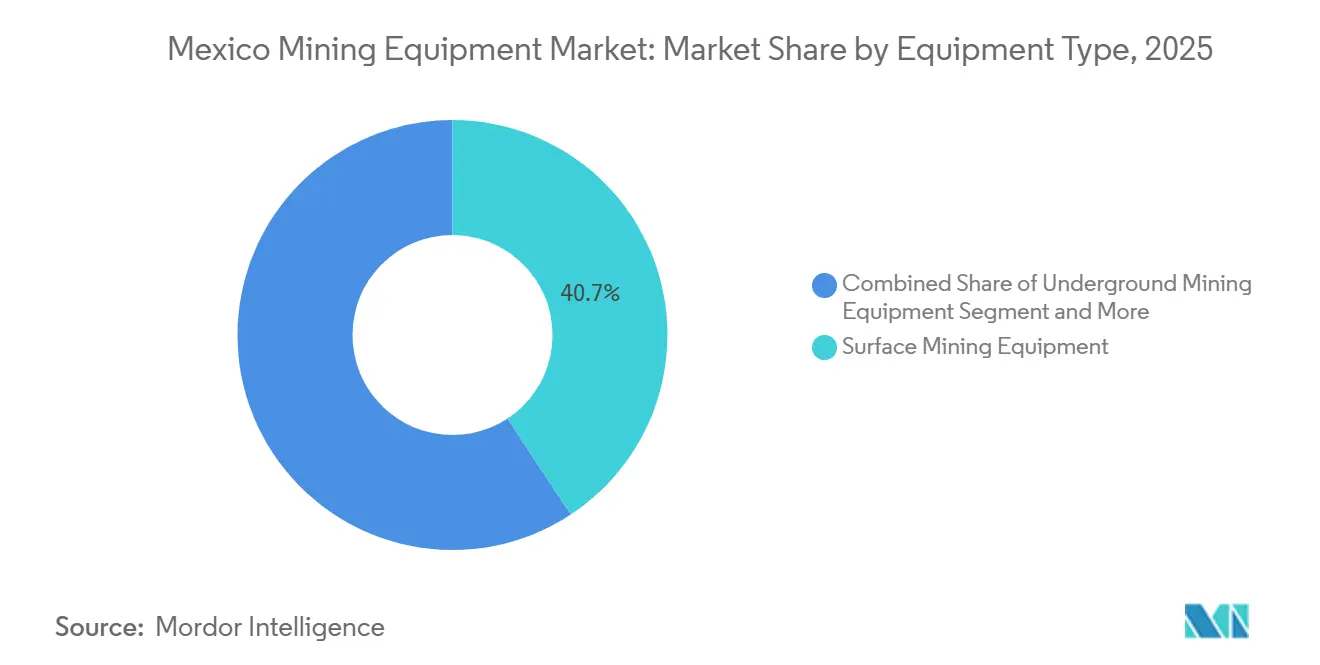
Os equipamentos de mineração de superfície representaram 40,73% do mercado de equipamentos de mineração mexicano em 2025 e estão projetados para registrar o maior CAGR de 12,74% ao longo do período de previsão. As grandes operações de cobre a céu aberto, especialmente no norte do México, sustentam esse segmento. Caminhões de transporte, escavadeiras hidráulicas, perfuratrizes e máquinas de suporte movimentam material nesses locais. Os compradores valorizam a disponibilidade das máquinas porque as paralisações podem interromper a produção em toda a cava. Os fornecedores que oferecem peças, serviço de campo e planejamento de manutenção continuam sendo essenciais para o desempenho da frota.
Os equipamentos de mineração subterrânea continuam sendo importantes para depósitos de prata, zinco, ouro e outros que requerem métodos operacionais diferentes. Equipamentos de processamento de minerais, perfuratrizes e rompedores, sistemas de britagem e peneiramento, e outros equipamentos apoiam a extração e o manuseio de materiais. Os compradores escolhem os equipamentos com base no projeto da mina, nas características do minério e nos ativos instalados. Os fornecedores competem adaptando as máquinas às condições locais. Forte capacidade de serviço, acessórios especializados e implantação rápida ajudam os clientes a reparar, substituir ou atualizar equipamentos, limitando as interrupções nas atividades de carregamento, transporte, processamento e manutenção.


Por Nível de Automação: Frotas Manuais Continuam Importantes à Medida que o Uso Autônomo se Expande
Os equipamentos manuais detinham 61,18% da participação do mercado de equipamentos de mineração mexicano em 2025, enquanto os equipamentos totalmente autônomos devem registrar o maior CAGR projetado de 16,03% ao longo do período de previsão. As frotas manuais continuam comuns onde as práticas operacionais, as habilidades da força de trabalho e os planos de capital foram construídos em torno de equipamentos convencionais. Os operadores podem adicionar funções remotas em etapas, manter máquinas em condições de uso e testar as necessidades de treinamento antes de uma adoção mais ampla. O mercado de equipamentos de mineração mexicano oferece oportunidades para fornecedores que apoiam transições práticas de operações manuais para maior automação.
Os equipamentos semiautônomos podem preencher a lacuna entre as práticas estabelecidas e os sistemas totalmente autônomos. Carregadeiras operadas remotamente e perfuratrizes com teleoperação podem melhorar a segurança, mantendo os controles familiares às equipes do local. A Epiroc apresentou a perfuratriz autônoma Simba E70 S no México durante 2025, demonstrando que a tecnologia avançada de perfuração está sendo introduzida aos operadores locais. A adoção dependerá de comunicações confiáveis, capacidade de manutenção, procedimentos claros de área de trabalho e acesso contínuo a peças, suporte de software e assistência técnica.
Por Tipo de Trem de Força: Frotas Diesel Estabelecidas Coexistem com Alternativas Elétricas
Espera-se que os equipamentos com motor de combustão interna representem 87,51% do mercado de equipamentos de mineração mexicano em 2025, enquanto os veículos elétricos a bateria estão projetados para registrar o maior CAGR de 17,45% durante o período de previsão. O diesel continua sendo comum porque muitas minas remotas já possuem logística de combustível, mas infraestrutura de carregamento limitada. A altitude, as rotas de transporte, as necessidades de ventilação e o acesso à eletricidade moldarão a adoção. Os compradores provavelmente manterão as frotas diesel enquanto testam opções elétricas ou híbridas onde as condições do local, a capacidade de manutenção e os cronogramas operacionais apoiem a transição.
Os equipamentos elétricos a bateria são particularmente relevantes para minas subterrâneas, onde a ventilação e o gerenciamento de energia são importantes. A Sandvik apoiou o programa de equipamentos elétricos da Torex Gold na operação Media Luna, demonstrando como os equipamentos de mineração elétricos a bateria podem funcionar no México. Os equipamentos híbridos podem ajudar locais que ainda não conseguem suportar totalmente as frotas elétricas. As escolhas de trem de força dependem da capacidade de manutenção, do fornecimento de eletricidade, do projeto das rotas e do ciclo de trabalho. Os fornecedores que apoiam planos de carregamento, prontidão de serviço, treinamento da força de trabalho e planejamento de minas podem obter vantagem junto aos compradores.
Por Potência: Equipamentos de Médio Porte Continuam Centrais nas Operações de Minas
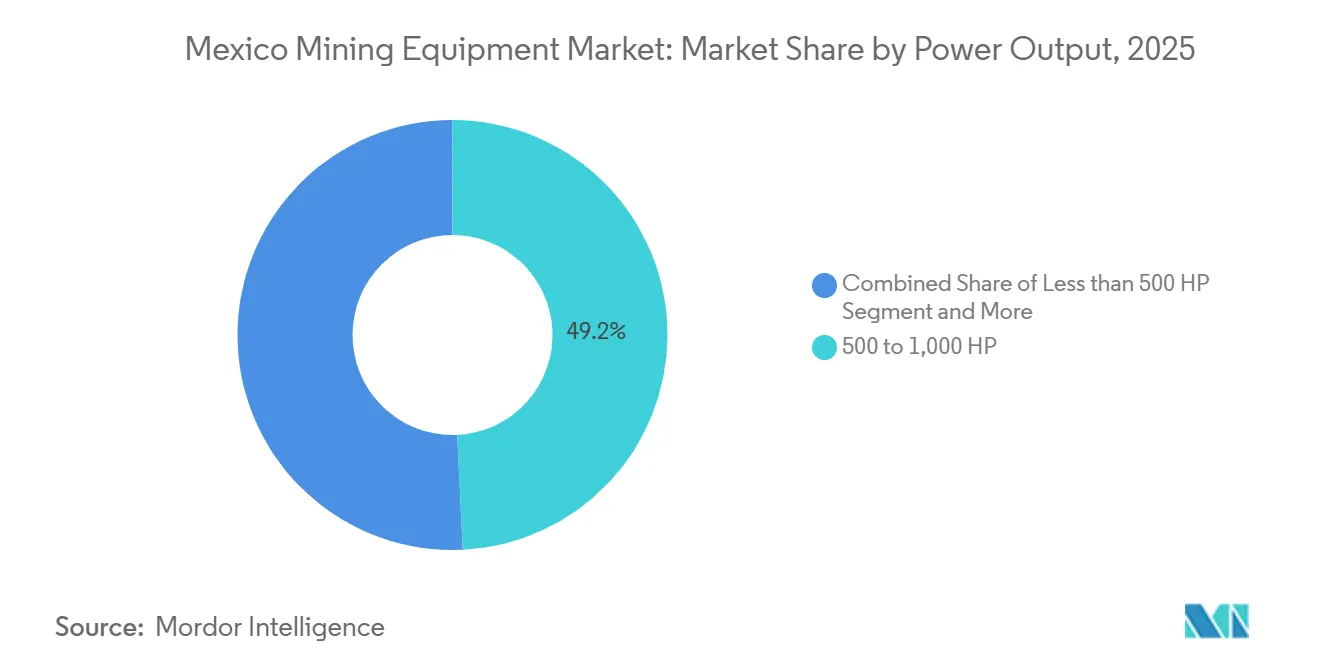
Espera-se que a faixa de 500 a 1.000 HP represente 49,24% do mercado de equipamentos de mineração mexicano em 2025, enquanto a faixa acima de 1.000 HP está projetada para registrar o maior CAGR de 9,51% durante o período de previsão. Os equipamentos de médio porte apoiam o transporte, a perfuração e o processamento nas minas do México. Os compradores priorizam a confiabilidade, o acesso a serviços e a compatibilidade com as práticas existentes. Os fornecedores agregam valor ajudando os operadores a adequar a capacidade das máquinas às necessidades de produção atuais e aos requisitos operacionais futuros.
Os equipamentos de maior potência apoiam grandes projetos a céu aberto que requerem maior capacidade de transporte e manuseio de materiais. Os equipamentos de menor potência continuam sendo importantes para perfuração compacta, trabalhos utilitários e áreas subterrâneas mais estreitas. Os operadores selecionam os equipamentos com base nas condições do local, na carga útil, no terreno, nos materiais manuseados e nos requisitos da frota, e não apenas na potência do motor. Fabricantes e revendedores podem fortalecer os relacionamentos com os clientes oferecendo portfólios flexíveis, peças e controles padronizados, e suporte prático que simplifica o treinamento, o gerenciamento de estoque, o planejamento de manutenção e o serviço ao longo da vida útil.
Por Aplicação: Mineração de Metais Ancora a Demanda por Equipamentos
Espera-se que a mineração de metais represente 55,79% do tamanho do mercado de equipamentos de mineração mexicano em 2025. A mineração de minerais está projetada para registrar o maior CAGR de 11,25% durante o período de previsão. A mineração de metais impulsiona a demanda por equipamentos de transporte, perfuração, carregamento e processamento utilizados nas operações de cobre, prata, zinco, ouro e afins. As minas a céu aberto e subterrâneas requerem diferentes projetos de frota, portanto, os fornecedores com serviço local confiável e suporte de aplicação continuam sendo importantes à medida que as condições operacionais e as necessidades de manuseio de minério mudam.
A mineração de minerais cria oportunidades para equipamentos utilizados na extração de minerais industriais e no processamento de materiais, enquanto a mineração de carvão continua sendo uma aplicação menor com requisitos distintos. Os compradores avaliam as máquinas com base na aplicação, no ciclo de trabalho, no suporte de serviço, nas características do minério e no layout da mina. O forte suporte de peças ajuda a gerenciar o desgaste, a disponibilidade e os custos operacionais. Os fabricantes que compreendem o fluxo de trabalho completo de mineração podem ajudar os clientes a evitar escolhas de equipamentos que perturbem o manuseio de materiais, o acesso à manutenção, o rendimento ou a continuidade da produção à medida que as condições da mina evoluem.
Análise Geográfica
Sonora é um importante centro para o mercado de equipamentos de mineração mexicano porque suas operações de cobre a céu aberto requerem frotas grandes e bem suportadas. O estado possui infraestrutura de minas estabelecida e uma concentração de usuários de equipamentos, revendedores, equipes de serviço e logística de peças. El Pilar, da Southern Copper, recebeu aprovação ambiental em julho de 2026, adicionando um marco claro de projeto para a região. O agrupamento de operações ativas e planejadas pode facilitar a organização do suporte de manutenção e do treinamento da força de trabalho. Isso pode favorecer fornecedores que já possuem presença local e conhecimento detalhado das condições do local. A disponibilidade de energia, as estradas e os cronogramas dos projetos continuarão a influenciar o ritmo com que os equipamentos são encomendados e implantados.
Zacatecas, Chihuahua e Durango são importantes para equipamentos de mineração subterrânea e sistemas de processamento de minerais. Esses estados possuem operações estabelecidas de metais preciosos e metais de base que requerem carregadeiras, perfuratrizes, equipamentos de ventilação e suporte de planta. Os layouts das minas subterrâneas, os requisitos de manuseio de minério e o acesso a suporte de manutenção qualificado moldam suas necessidades de equipamentos. A proximidade de Chihuahua com os Estados Unidos pode auxiliar a logística de peças para algumas operações. A atividade de projetos de Durango pode criar demanda quando licenças e planos de minas avançam. As condições de segurança continuam a afetar o momento da renovação de frotas e o apelo de equipamentos com capacidade remota.
Guerrero e outras áreas do sul têm condições operacionais distintas que influenciam a seleção de equipamentos. As operações de ouro subterrâneas podem priorizar máquinas que apoiem a segurança, as comunicações e a cobertura de manutenção confiável. A operação Media Luna demonstra como os arranjos de energia e as escolhas de equipamentos podem ser abordados em conjunto em um ambiente remoto. Coahuila impulsiona a demanda para operações de carvão, enquanto os produtores em Oaxaca, Jalisco e San Luis Potosí atendem a requisitos mais localizados. Esses mercados podem não definir o ciclo nacional de equipamentos, mas sustentam a demanda por máquinas especializadas e sistemas de processamento. O mercado de equipamentos de mineração mexicano, portanto, exige que os fornecedores adaptem os modelos de suporte aos métodos de mineração regionais, à infraestrutura e aos riscos operacionais.
Cenário Competitivo
O mercado de equipamentos de mineração mexicano é moderadamente concentrado, com fabricantes globais mantendo posições fortes por meio de gama de produtos, cobertura de serviços e frotas instaladas. Caterpillar, Komatsu, Sandvik, Epiroc e Liebherr são amplamente reconhecidos como os principais fornecedores. Sua posição é fortalecida quando os clientes dependem do fornecimento local de peças, técnicos treinados e controles de equipamentos estabelecidos. Os compradores frequentemente avaliam a confiabilidade do suporte de longo prazo juntamente com as capacidades de uma máquina. Isso torna os acordos de serviço e o planejamento de pós-venda partes importantes do posicionamento competitivo. Fornecedores com presença local sustentada podem reduzir a incerteza operacional para os operadores de minas.
O pedido de equipamentos da Sandvik para a contratada mexicana CoMinVi em julho de 2026 incluiu caminhões, carregadeiras, perfuratrizes, fornecimento de peças e serviços de reconstrução, ilustrando o valor dos arranjos de suporte integrado. Tais arranjos vinculam a seleção de equipamentos às necessidades contínuas de serviço e manutenção[3]"Sandvik Wins Large Underground Equipment Order in Mexico from Mining Contractor CoMinVi," Sandvik, home.sandvik.com. A introdução da perfuração autônoma pela Epiroc no México é outro exemplo de fornecedores que utilizam tecnologia para fortalecer seu papel nos locais de minas. O monitoramento digital, o suporte remoto e a automação podem tornar um fornecedor mais difícil de substituir quando os sistemas estão incorporados nas operações diárias. A concorrência, portanto, não se limita à venda inicial de equipamentos. Inclui também a capacidade do fornecedor de apoiar a produtividade, a segurança e a disponibilidade da frota ao longo do tempo.
Os fabricantes chineses, incluindo SANY e XCMG, estão buscando oportunidades onde os compradores dão grande ênfase ao preço e estão abertos a novos relacionamentos com fornecedores. Sua presença pode aumentar as opções para contratados e operadores menores que precisam de abordagens de aquisição flexíveis. Os fornecedores estabelecidos mantêm vantagem onde os clientes exigem ampla cobertura de serviços e suporte local comprovado. Os relatórios ambientais, os dados das máquinas e a prontidão tecnológica estão se tornando mais relevantes na avaliação de fornecedores. Os fabricantes de equipamentos que podem fornecer informações operacionais claras podem estar em melhor posição para projetos com requisitos exigentes de financiamento ou relatórios. O mercado de equipamentos de mineração mexicano continua competitivo porque os compradores podem escolher entre ofertas premium, especializadas e orientadas ao valor.
Líderes do Setor de Equipamentos de Mineração no México
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr-International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Borr Drilling adicionou 5 plataformas jackup no México por meio da BC Ventures. A Keppel planejou monetizar até 10 plataformas offshore legadas por meio de um novo fundo offshore à medida que a atividade de perfuração se fortalecia.
- Julho de 2026: A Sandvik recebeu um pedido de 46 unidades de equipamentos subterrâneos da CoMinVi, avaliado em aproximadamente SEK 340 milhões (~USD 32 milhões), composto por caminhões, carregadeiras e perfuratrizes para locais de mineração no México.
- Julho de 2026: A Epiroc México e a Rajant Corporation firmaram parceria para implantar redes sem fio autocorretivas Kinetic Mesh em locais de mineração mexicanos, apoiando frotas móveis e operações autônomas, com potencial de expansão para toda a América Latina.
- Dezembro de 2025: A Silver Storm Mining Ltd. encomendou equipamentos críticos para trabalhos subterrâneos em seu Complexo de Mina de Prata La Parrilla ("La Parrilla"), de propriedade 100% própria, no Estado de Durango, México, incluindo perfuratrizes e ventiladores do sistema de ventilação.


Escopo do Relatório do Mercado de Equipamentos de Mineração no México
O mercado de Equipamentos de Mineração do México é segmentado por tipo de equipamento, nível de automação, tipo de trem de força, potência e aplicação. Por Tipo de Equipamento, o mercado é segmentado em Equipamentos de Mineração de Superfície, Equipamentos de Mineração Subterrânea, Equipamentos de Processamento de Minerais, Perfuratrizes e Rompedores, Equipamentos de Britagem, Pulverização e Peneiramento, e Outros Tipos de Equipamentos. Por Nível de Automação, o mercado é segmentado em Equipamentos Manuais, Equipamentos Semiautônomos e Equipamentos Totalmente Autônomos. Por Tipo de Trem de Força, o mercado é segmentado em Motor de Combustão Interna, Veículos Elétricos a Bateria e Veículos Híbridos. Por Potência, o mercado é segmentado em Menos de 500 HP, 500 a 1.000 HP e Acima de 1.000 HP. Por Aplicação, o mercado é segmentado em Mineração de Metais, Mineração de Minerais e Mineração de Carvão. As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento de Minerais |
| Sondas e Britadores |
| Britagem, Pulverização e Peneiramento |
| Outros Tipos de Equipamento |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Menos de 500 HP |
| 500 a 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento de Minerais | |
| Sondas e Britadores | |
| Britagem, Pulverização e Peneiramento | |
| Outros Tipos de Equipamento | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Menos de 500 HP |
| 500 a 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de mineração mexicano e qual é a velocidade esperada de crescimento?
O tamanho do mercado de equipamentos de mineração do México é avaliado em 2,31 bilhões de USD em 2025 e estima-se que cresça de 2,51 bilhões de USD em 2026 para 3,84 bilhões de USD até 2031, registrando um CAGR de 8,82% durante o período de previsão (2026-2031).
Qual tipo de equipamento lidera a demanda no México?
Os equipamentos de mineração de superfície lideraram a categoria de tipo de equipamento com uma participação de 40,73% em 2025 e também apresentaram a maior taxa de crescimento projetada nessa categoria.
Por que as máquinas de mineração autônomas estão ganhando atenção no México?
Os equipamentos autônomos e com capacidade remota podem apoiar a segurança, a disponibilidade de equipamentos e o controle operacional, especialmente em locais de minas complexos ou remotos. A adoção ainda requer comunicações adequadas, equipes treinadas, processos de manutenção viáveis e planos de implantação que se adaptem às condições operacionais de cada mina.
Como a eletrificação está afetando as frotas de mineração no México?
Os equipamentos elétricos a bateria estão ganhando interesse onde a energia da mina, os planos de carregamento, as necessidades de ventilação e o suporte de manutenção podem acomodar a tecnologia. As opções diesel e híbridas continuam relevantes onde essas condições ainda não estão em vigor ou onde as rotas operacionais tornam uma transição gradual mais prática.
Qual região compra mais equipamentos de mineração no México?
Sonora lidera a demanda regional graças aos extensos projetos de cobre e aos pilotos emergentes de lítio, com os gastos em equipamentos previstos para crescer a um CAGR de 6,2%.
Quais incentivos fiscais apoiam a modernização de equipamentos?
O Plan México permite depreciação acelerada de 35% a 91% em novas máquinas e uma dedução adicional de 25% para treinamento e inovação até setembro de 2030.
Página atualizada pela última vez em:



