
Tamanho e Participação do Mercado de Equipamentos para Processamento de Minerais no México
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 157.71 Milhões de dólares |
| Tamanho do Mercado (2031) | 219.23 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.81 % |
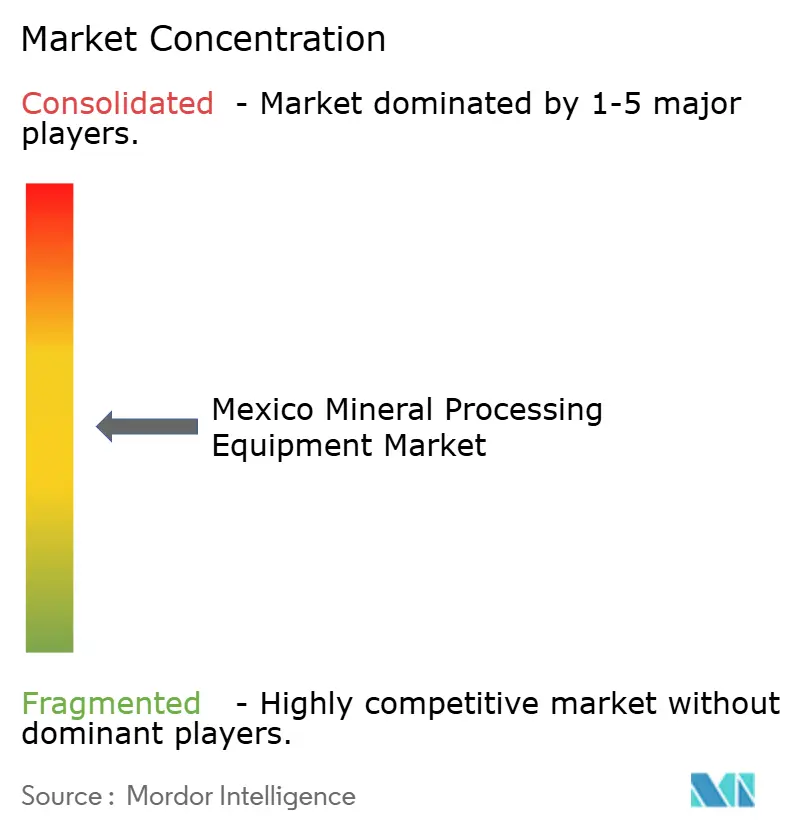
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos para Processamento de Minerais no México por Mordor Intelligence
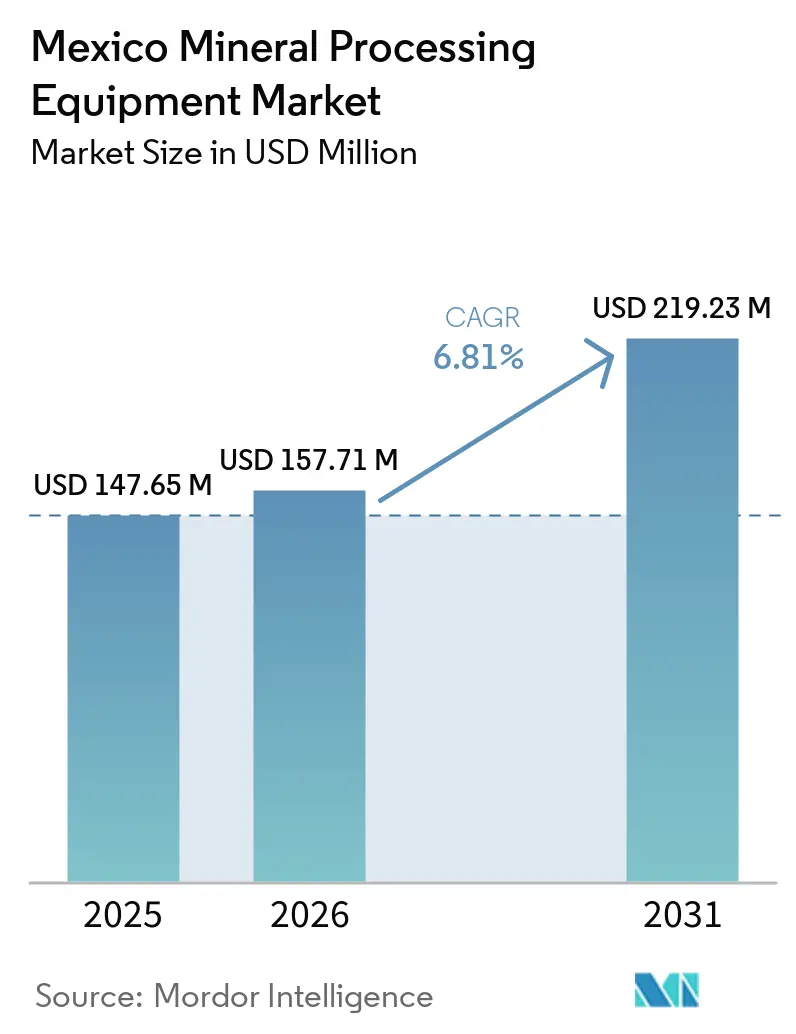
O tamanho do mercado de equipamentos de processamento mineral do México foi avaliado em 147,65 milhões de USD em 2025, estimado em 157,71 milhões de USD em 2026, e projetado para atingir 219,23 milhões de USD até 2031, a um CAGR de 6,81% durante o período de previsão (2026-2031). A crescente demanda local por lítio de grau bateria e cobre de alta pureza, a reforma federal de royalties de 2025 que reduziu as tarifas de importação para projetos de modernização, e os agressivos programas de automação em grandes minas estão, em conjunto, conferindo ao mercado mexicano de equipamentos de processamento mineral um impulso duradouro. O crescimento não está mais vinculado apenas aos ciclos globais de commodities; em vez disso, é impulsionado por mudanças estruturais, como cadeias de suprimentos de veículos elétricos relocalizadas concentradas em Sonora e Nuevo León, uma onda de atualizações de plantas brownfield motivadas por regras favoráveis de depreciação, e padrões mais rígidos de segurança de rejeitos que exigem soluções de empilhamento a seco ou filtradas. Fornecedores capazes de entregar equipamentos modulares, software de manutenção preditiva e equipes de serviço locais estão obtendo preços premium, pois os operadores agora substituem britadores, moinhos e transportadores a cada 12-14 anos, em vez do ciclo histórico de 18-20 anos.
Principais Conclusões do Relatório
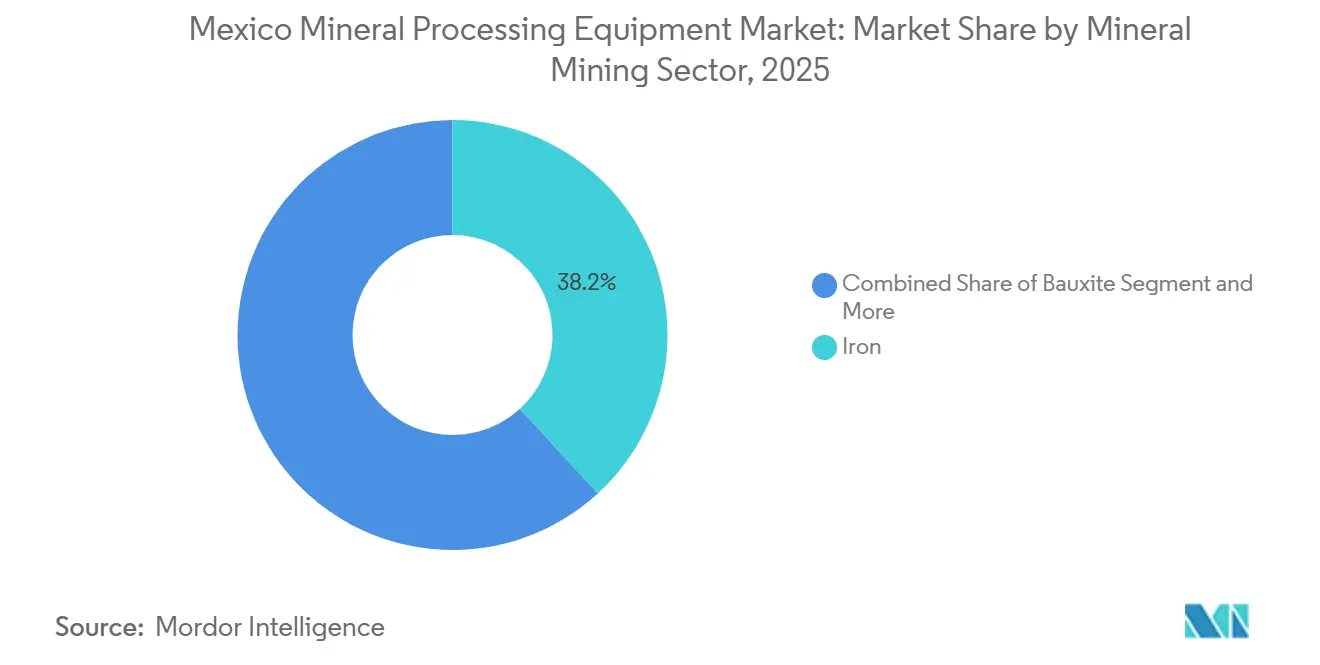
- Por setor de mineração mineral, o equipamento do setor de ferro capturou 38,16% da participação do mercado mexicano de equipamentos de processamento mineral em 2025, enquanto os equipamentos de processamento de lítio têm previsão de registrar o CAGR mais rápido de 6,83% até 2031.
- Por tipo de equipamento, perfuratrizes e rompedores registrarão o maior CAGR de 6,85% entre os tipos de equipamentos, enquanto os britadores comandaram 31,23% da receita de 2025.
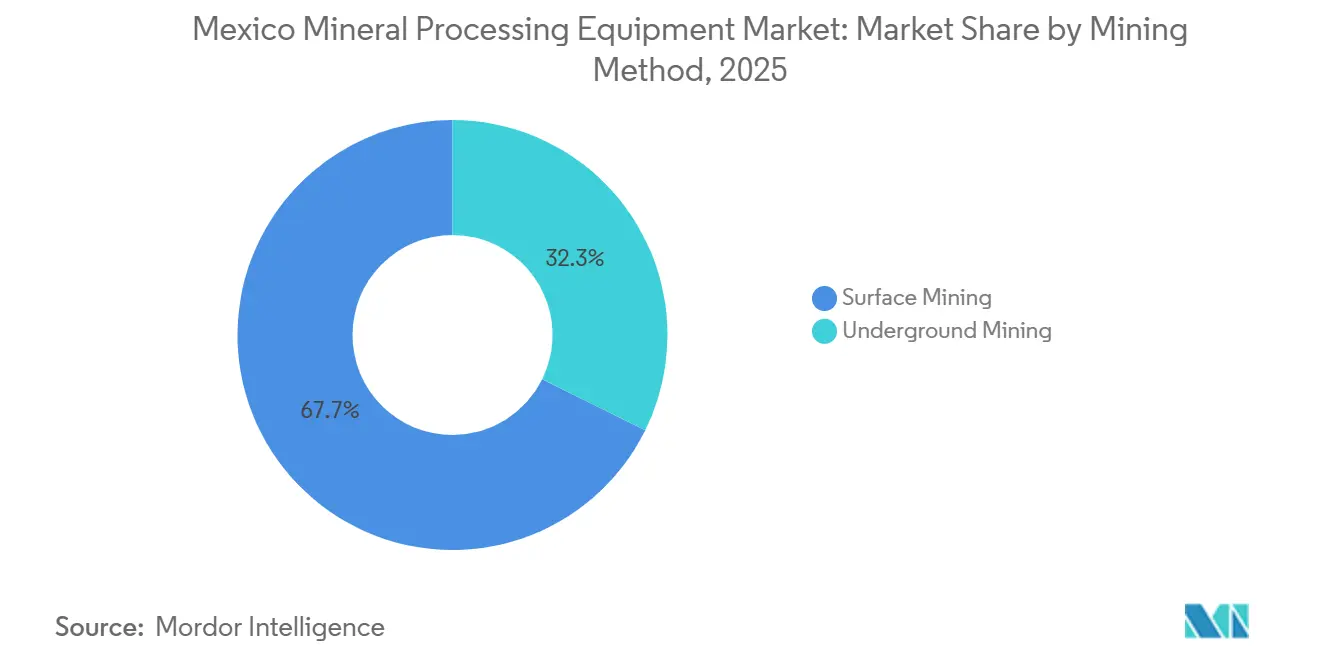
- Por método de mineração, as operações de mineração a céu aberto responderam por 67,71% do tamanho do mercado mexicano de equipamentos de processamento mineral em 2025; os métodos subterrâneos estão avançando a um CAGR de 6,88% até 2031, à medida que veios de prata de alto teor movem a extração para maiores profundidades.
- Por nível de automação, os sistemas semiautomatizados detinham 48,85% da receita de 2025, e as soluções totalmente automatizadas têm projeção de crescer a um CAGR de 6,91% até 2031, apoiadas pela frota de caminhões de transporte autônomos da Fresnillo, que reduziu o custo unitário de transporte ao mínimo.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos para Processamento de Minerais no México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Produção de Minério de Ferro, Cobre e Lítio no México | +1.8% | Nacional, com concentração em Sonora, Durango, Zacatecas | Médio prazo (2 a 4 anos) |
| Forte Carteira de Expansões de Plantas Brownfield | +1.4% | Nacional, com foco em Sonora, Sinaloa, Durango | Médio prazo (2 a 4 anos) |
| Relocalização das Cadeias de Suprimentos de Veículos Elétricos Impulsionando o Beneficiamento Local | +1.3% | Estados do norte: Sonora, Coahuila, Nuevo León | Longo prazo (≥ 4 anos) |
| Incentivos Fiscais Federais e Reformas Favoráveis à Mineração | +1.2% | Nacional, ganhos iniciais em Coahuila, Chihuahua | Curto prazo (≤ 2 anos) |
| Retrofits de Automação Digital para Moinhos Legados | +0.9% | Nacional, implantações piloto em Zacatecas, Guerrero | Médio prazo (2-4 anos) |
| Risco de Ruptura de Barragens de Rejeitos Impulsionando a Demanda por Soluções de Reprocessamento | +0.7% | Nacional, prioridade em Guanajuato, Chihuahua | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Minério de Ferro, Cobre e Lítio no México
Em 2024, a produção de minas de cobre registrou um aumento notável em comparação ao ano anterior. Peña Colorada e Las Truchas contribuíram significativamente para os embarques de minério de ferro, apoiando as siderúrgicas domésticas e facilitando as exportações para mercados internacionais como o Japão [1]"Informe Anual 2024," Cámara Minera de México (CAMIMEX), camimex.org.mx . O Projeto de Argila Sonora da Bacanora, após garantir financiamento substancial em 2025, está mirando um marco significativo de produção de equivalente de carbonato de lítio em poucos anos. Os operadores, enfrentando desafios com a queda na qualidade do minério, estão adotando tecnologias avançadas como rolos de moagem de alta pressão e flotação de partículas grossas para manter a qualidade do concentrado, o que levou a um aumento na intensidade de equipamentos por unidade de metal pagável. Em colaboração com a estatal Litio para México, as joint ventures desbloquearam compromissos consideráveis de plantas. Essas plantas requerem equipamentos especializados, como fornos de calcinação e linhas de troca iônica, que não estão disponíveis nos fornecedores tradicionais de equipamentos para cobre. À medida que as misturas de minério se tornam mais fragmentadas, os fornecedores que oferecem projetos modulares e agnósticos ao tipo de minério estão ganhando espaço em múltiplos setores, enquanto os especialistas em uma única commodity estão perdendo sua vantagem de precificação.
Forte Carteira de Expansões de Plantas Brownfield
Em 2024-2025, os projetos brownfield garantiram a maioria dos investimentos em mineração, graças a aprovações de licenças mais rápidas para adições de capacidade — com média significativamente menor em comparação aos projetos greenfield. A Pan American Silver expandiu sua La Colorada, aumentando a capacidade de moagem com múltiplas peneiras vibratórias, moinhos de bolas e novos bancos de flotação. A planta de óxido Camino Rojo da Orla Mining, que entrou em operação comercial em 2024, prontamente iniciou a engenharia de um circuito de sulfetos substancial. Os operadores em locais brownfield, ao realizar retrofits de automação e controles de emissões, alcançam receitas de equipamentos consideravelmente maiores por tonelada de capacidade adicionada.
Relocalização das Cadeias de Suprimentos de Veículos Elétricos Impulsionando o Beneficiamento Local
Em 2024, a Tesla anunciou sua Gigafábrica em Monterrey, enquanto a BYD revelou sua planta de baterias em Saltillo. Esses movimentos deslocaram o foco do México em lítio e cobre de meras exportações para componentes vitais para as indústrias norte-americanas. Os trens de força de veículos elétricos requerem significativamente mais cobre em comparação aos motores de combustão interna tradicionais. Essa maior demanda levou os operadores a adotar estágios adicionais de flotação e separadores magnéticos, garantindo que atendam às rigorosas especificações de arsênio para fiação automotiva. Em Sonora, as autoridades estão atraindo empresas de precursores de cátodo com incentivos fiscais. No entanto, essas empresas precisariam de plantas de conversão equipadas com fornos rotativos e secadores por atomização, tecnologias notavelmente ausentes da infraestrutura atual do México.
Incentivos Fiscais Federais e Reformas Favoráveis à Mineração
No início de 2025, uma reformulação de royalties reduziu significativamente as alíquotas para operadores que reinvestem uma parcela substancial de sua renda após impostos em exploração ou melhorias de processamento. No âmbito do Plan México, os operadores também podem se beneficiar de depreciação integral no primeiro ano em equipamentos de britagem, moagem e flotação, desde que instalados dentro de um prazo especificado [2]"Decreto de Estímulos Fiscales al Sector Minero 2025," Diario Oficial de la Federación, dof.gob.mx . Durante o primeiro trimestre de 2025, as solicitações de cotação aumentaram notavelmente à medida que os mineradores se apressaram para garantir essas vantagens. Graças às isenções de tarifas de importação em equipamentos de reprocessamento de rejeitos, os filtros de empilhamento a seco tornaram-se viáveis para plantas de menor escala. Esse desenvolvimento acelerou os ciclos de substituição e deu vantagem aos fabricantes de equipamentos originais com armazéns no México.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Commodities Restringindo os Planos de CAPEX | -1.1% | Nacional, com repercussão nos mercados de arrendamento de equipamentos | Curto prazo (≤ 2 anos) |
| Escassez Crônica de Água nos Estados do Norte | -0.9% | Sonora, Chihuahua, Coahuila | Longo prazo (≥ 4 anos) |
| Endurecimento dos Padrões de Emissão de Ar e Água da SEMARNAT | -0.8% | Nacional, agudo na bacia aérea da Cidade do México, bacias hidrográficas da Costa do Golfo | Curto prazo (≤ 2 anos) |
| Maiores Desafios de Licenciamento Comunitário e Indígena | -0.6% | Estados do sul: Oaxaca, Guerrero, Chiapas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Commodities Restringindo os Planos de CAPEX
Entre meados de 2024 e início de 2026, os preços do cobre sofreram flutuações significativas. Essa volatilidade levou a Southern Copper a adiar substanciais atualizações de moinhos em sua unidade Buenavista, resultando no cancelamento de múltiplos pedidos de moinhos SAG e células de flotação. No ano seguinte, os preços da prata também caíram notavelmente, levando a Fresnillo a reduzir seu orçamento de manutenção para o ano subsequente. Tais flutuações de preços levaram a um aumento nos contratos de equipamentos como serviço, onde os pagamentos estão vinculados aos preços dos metais, transferindo assim o risco de valor residual para os fabricantes de equipamentos originais.
Escassez Crônica de Água nos Estados do Norte
Em Sonora e Chihuahua, a CONAGUA relatou que o esgotamento dos aquíferos supera significativamente as taxas de recarga anualmente. A mina Buenavista do Grupo México, que consome uma quantidade substancial de água a cada ano, corre o risco de perder a renovação de sua concessão em breve. Embora os operadores sejam agora obrigados a usar rolos de moagem de alta pressão — reduzindo consideravelmente o consumo de água — e filtros de empilhamento a seco, estes últimos têm um custo significativo para cada circuito, especialmente na maioria das bacias do norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Mineração Mineral: Lítio Impulsiona o Crescimento Mais Rápido
O processamento de ferro entregou 38,16% da receita de 2025, à medida que a Altos Hornos de México atualizou as linhas de pelotização de Monclova. O tamanho do mercado mexicano de equipamentos de processamento mineral vinculado ao lítio crescerá mais rapidamente a um CAGR de 6,83% até 2031, porque a Bacanora e a Ganfeng estão escalando as operações de argila de Sonora de piloto para 35.000 t/a de carbonato de lítio, demandando fornos rotativos e secadores por atomização que os fornecedores locais ainda não fabricam. O cobre permanece central, com a Buenavista e a Cananea do Grupo México dependendo de moinhos SAG de alto rendimento e grandes bancos de flotação mantidos sob contratos de serviço plurianuais. As vendas de equipamentos para prata, chumbo, zinco e ouro persistem porque o México forneceu 23% da prata global em 2024, sustentando a demanda por concentradores gravitacionais e circuitos de cianeto.
A ascensão do lítio está fragmentando a participação dos fornecedores: os depósitos de argila requerem sistemas de lixiviação ácida e troca iônica desconhecidos para os especialistas tradicionais em equipamentos de cobre. A dominância do ferro é vulnerável aos ciclos siderúrgicos chineses; uma queda de 10% na produção chinesa de vergalhões durante o segundo semestre de 2025 paralisou 1,2 milhão de toneladas de capacidade de pellets mexicanos e adiou 18 milhões de USD em substituições de discos de pelotização. A intensidade de equipamentos de cobre está aumentando porque a queda nos teores de cabeça força 15-20% mais minério pelos moinhos para a mesma produção de metal, elevando os pedidos de curto prazo para britadores e transportadores.


Por Tipo de Equipamento: Perfuratrizes Aceleram em Meio à Automação
Os britadores comandaram 31,23% da receita de 2025, pois toda planta necessita de cominuição primária e secundária. Perfuratrizes e rompedores registrarão o CAGR mais forte de 6,85% até 2031, à medida que mineradores contínuos e perfuratrizes jumbo elétricas a bateria penetram em zonas mais profundas de prata e ouro. Transportadores e alimentadores seguem os ciclos de substituição de britadores a cada 12-15 anos, criando uma demanda irregular, mas previsível. A participação do mercado mexicano de equipamentos de processamento mineral de moinhos de moagem, células de flotação e filtros permanece considerável, e mudanças tecnológicas como rolos de moagem de alta pressão e flotação em coluna estão encurtando os intervalos de substituição.
A automação também está remodelando os pedidos: o minerador contínuo elétrico a bateria da Komatsu, introduzido em Velardeña em 2024, reduz a diluição em veios de 2,5 m de largura enquanto diminui a carga de ventilação, apoiando a economia de expansão subterrânea. Britadores chineses com preços 30-40% abaixo dos equivalentes ocidentais estão ganhando adoção para estágios secundários não críticos, mas a demanda por giratórios primários ainda favorece a Sandvik e a Metso, porque o tempo de inatividade não planejado nas mega-cavas do México pode custar 300.000 USD por hora em produção perdida.
Por Método de Mineração: Mineração Subterrânea Avança por Imperativo de Teor
A mineração a céu aberto gerou 67,71% da receita de 2025, pois Buenavista, Cananea e Peña Colorada juntas movem centenas de milhares de toneladas por dia. A participação vinculada aos métodos subterrâneos crescerá à medida que a prata de alto teor em Zacatecas e Chihuahua e o ouro em Guerrero levam as minas abaixo de 400 m. Os requisitos de equipamentos diferem: os projetos subterrâneos favorecem britadores de mandíbula compactos em patins, unidades de carga-transporte-descarga elétricas a bateria e plantas de preenchimento em pasta; as cavas a céu aberto priorizam pás de alta capacidade, caminhões de transporte de 300 t e britadores de 6.000 t/h.
Os métodos subterrâneos estão crescendo com um CAGR de 6,88% até 2031, pois os óxidos próximos à superfície estão amplamente esgotados. A mina Juanicipio da Fresnillo atingiu produção plena em 2024 após gastar 68 milhões de USD em maquinário específico para mineração subterrânea, incluindo ventilação e preenchimento em pasta. Os operadores de superfície ainda investem pesadamente; o Grupo México aumentou sua frota de caminhões de transporte em Buenavista em 38% entre 2023 e 2025 para compensar os menores teores de minério, ilustrando como a queda nos teores eleva a intensidade de equipamentos mesmo quando a tonelagem total é estável.
Por Nível de Automação: Autonomia Total Justificada pelos Custos de Mão de Obra
As máquinas semiautomatizadas detinham 48,85% da receita de 2025, refletindo os amplos retrofits de SCADA em moinhos legados. Os sistemas totalmente automatizados crescerão mais rapidamente a um CAGR de 6,91% até 2031, liderados pelo transporte e perfuração autônomos que reduzem os custos operacionais e ajudam as minas a cumprir as novas regras de saúde ocupacional que limitam a exposição dos trabalhadores a poeira e vibração. Os equipamentos manuais estão diminuindo à medida que os salários na mineração subiram 22% em termos reais de 2020 a 2025, reduzindo o incentivo de arbitragem de mão de obra para evitar a automação.
O kit de retrofit da ABB, lançado em 2025, pode transformar caminhões de transporte existentes em unidades autônomas por 600.000 USD cada, borrando a linha entre automação semi e total e expandindo o mercado endereçável. As soluções operadas remotamente e por tele-operação permanecem de nicho, mas são indispensáveis em realces com atividade sísmica onde a entrada humana representa risco excessivo.
Análise Geográfica
Em 2025, Sonora, Chihuahua, Durango e Zacatecas detinham coletivamente uma participação significativa da capacidade total de moagem instalada do México, consolidando sua dominância no mercado de equipamentos de processamento mineral do país. Sonora, líder na produção de cobre, também está emergindo como um ator-chave no setor de lítio. Durante o período de previsão, Buenavista e Cananea fizeram investimentos substanciais em britadores, moinhos e equipamentos de flotação. Enquanto isso, a Bacanora e a Ganfeng, com suas plantas de lítio de argila, estão prontas para introduzir fornos e secadores por atomização na região pela primeira vez.
Chihuahua, sede das minas Dolores e Santa Eulalia da Pan American Silver, está se voltando para a extração subterrânea à medida que suas capas de óxido se esgotam. Essa mudança está impulsionando a demanda por mineradores contínuos e unidades de carga-transporte-descarga elétricas a bateria. Em uma tentativa de combater o estresse hídrico, Zacatecas e Durango estão adotando rejeitos de empilhamento a seco. A Juanicipio da Fresnillo causou grande impacto recentemente ao instalar um sistema de filtro-prensa de última geração, estabelecendo um novo padrão estadual. A proximidade com os fornecedores é crucial: a Metso opera um armazém em Hermosillo, enquanto a Sandvik estabeleceu um hub em Chihuahua, ambos garantindo entrega rápida de peças e reforçando a precificação premium.
Embora estados costeiros como Baja California Sur e Guerrero respondam por uma parcela menor da demanda nacional de equipamentos, eles estão sendo pioneiros no processamento por dessalinização de água do mar. A Boleo da Baja Mining é um testemunho disso, demonstrando que meios de moagem resistentes à corrosão e células de flotação podem prosperar em ambientes de alta salinidade. Os estados do sul enfrentam obstáculos com processos de licenciamento prolongados. No entanto, a participação de Guerrero no mercado está prestes a aumentar temporariamente, graças ao projeto Media Luna da Torex Gold, que demandará uma quantidade substancial de plantas subterrâneas e equipamentos de mineração.
Cenário Competitivo
No mercado mexicano de equipamentos de processamento mineral, um pequeno número de participantes domina. Ao agrupar hardware com otimização de peças de desgaste e serviços de financiamento, os gigantes do setor Metso Outotec, FLSmidth, Sandvik, Weir e Komatsu capturaram uma participação significativa da receita, um feito que empresas menores têm dificuldade em igualar. Esses líderes focam no custo total de propriedade, aproveitando análises de manutenção preditiva e garantias de desempenho para transferir os riscos operacionais dos mineradores para si mesmos.
Empresas chinesas como CITIC Heavy Industries e Shenyang Metallurgy estão causando impacto ao oferecer britadores secundários com descontos substanciais, especialmente em áreas onde os riscos de tempo de inatividade são mínimos. A tecnologia diferencia os líderes. A Metso garantiu um contrato importante com sua linha Planet Positive, apresentando rolos de moagem de alta pressão e sensores de classificação de minério que demonstraram economias de energia notáveis.
O sistema AutoMine® da Sandvik melhorou significativamente a utilização de caminhões em Herradura. Enquanto isso, a FLSmidth expandiu seu portfólio de controle de emissões por meio de sua aquisição da thyssenkrupp Mining, coincidindo perfeitamente com o mandato nacional de atualização de filtros de mangas da NOM-157. Os fabricantes regionais, ao oferecer plantas modulares montadas em patins adaptáveis para retrofits brownfield, estão capturando uma parcela notável das vendas. O estabelecimento de um centro de recondicionamento em Sonora pelo Grupo México sugere uma tendência: os grandes mineradores podem começar a internalizar o fornecimento de peças, um movimento que poderia potencialmente reduzir as receitas de pós-venda dos fabricantes de equipamentos originais.
Líderes do Setor de Equipamentos para Processamento de Minerais no México
-
Metso Outotec
-
FLSmidth A/S
-
Sandvik AB
-
The Weir Group PLC
-
Komatsu Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A MacLean Engineering anunciou a aquisição de uma instalação industrial de 72.000 pés quadrados (7.000 metros quadrados) dentro de seu parque industrial existente em Querétaro, México. Localizado adjacente às operações atuais da MacLean, o novo local apoiará a expansão contínua das capacidades de fabricação e serviço da empresa na região.
- Abril de 2025: A Sandvik conquistou um contrato recorde de 71 milhões de USD para fornecer caminhões elétricos a bateria, carregadeiras, parafusadeiras e perfuratrizes para o projeto de minerais críticos Hermosa, com entregas em fases até 2030.
- Abril de 2025: A Luca Mining iniciou a produção comercial na mina subterrânea Tahuehueto, concluindo uma planta que pode aumentar para 1.000 t/d e sinalizando um novo ciclo de demanda por instrumentação de controle de grau de concentrado.


Escopo do Relatório do Mercado de Equipamentos para Processamento de Minerais no México
O escopo do relatório inclui o setor de mineração mineral (Bauxita, Ferro, Lítio e Outros), Tipo de Equipamento (Britadores, Alimentadores, Transportadores, Perfuratrizes e Rompedores e Outros), Método de Mineração (Mineração a Céu Aberto e Mineração Subterrânea) e Nível de Automação (Manual, Semiautomatizado e Totalmente Automatizado). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Bauxita |
| Ferro |
| Lítio |
| Outros |
| Britadores |
| Alimentadores |
| Transportadores |
| Perfuratrizes e Rompedores |
| Outros |
| Mineração a Céu Aberto |
| Mineração Subterrânea |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Por Setor de Mineração de Minerais | Bauxita |
| Ferro | |
| Lítio | |
| Outros | |
| Por Tipo de Equipamento | Britadores |
| Alimentadores | |
| Transportadores | |
| Perfuratrizes e Rompedores | |
| Outros | |
| Por Método de Mineração | Mineração a Céu Aberto |
| Mineração Subterrânea | |
| Por Nível de Automação | Manual |
| Semiautomatizado | |
| Totalmente Automatizado |


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado mexicano de equipamentos de processamento mineral em 2031?
Está projetado para atingir 219,23 milhões de USD até 2031, crescendo a um CAGR de 6,81% de 2026 a 2031.
Qual segmento mineral está crescendo mais rapidamente em demanda de equipamentos?
Os equipamentos de processamento de lítio se expandirão a um CAGR de 6,83% até 2031, à medida que os projetos de argila de Sonora escalam para produção comercial.
Por que os caminhões de transporte autônomos estão ganhando espaço no México?
O aumento dos custos de mão de obra e as economias de 18% no custo por tonelada demonstradas na mina Herradura da Fresnillo tornam a autonomia total financeiramente atraente.
Como os novos padrões de rejeitos afetarão as vendas de equipamentos?
A NOM-141 exige soluções de empilhamento a seco ou filtradas até 2026, impulsionando a demanda urgente por espessadores, filtros e sistemas de controle relacionados.
Quais estados respondem pela maior parte dos gastos com equipamentos atualmente?
Sonora, Chihuahua, Durango e Zacatecas juntos representam cerca de 68% da capacidade de moagem instalada e das aquisições associadas.
Quem são os principais fornecedores de equipamentos no país?
Metso Outotec, FLSmidth, Sandvik, Weir e Komatsu detêm coletivamente cerca de 60% da receita do mercado por meio de contratos de serviço consolidados.
Página atualizada pela última vez em:



