
Tamanho e Participação do Mercado de Equipamentos de Mineração na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 9.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.47 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Mineração na Europa por Mordor Intelligence
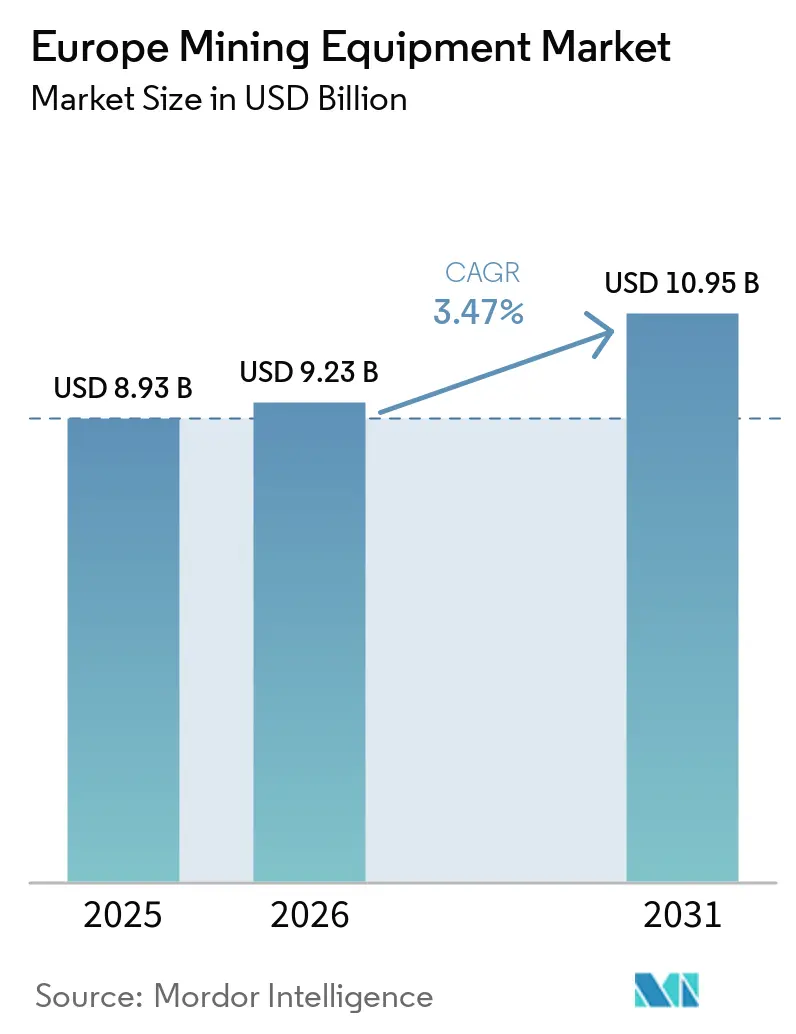
O tamanho do mercado europeu de equipamentos de mineração foi avaliado em 8,93 bilhões de USD em 2025, estimado em 9,23 bilhões de USD em 2026, e projetado para atingir 10,95 bilhões de USD até 2031, a um CAGR de 3,47% no período 2026-2031. A demanda está se voltando para veículos elétricos a bateria, transporte autônomo e software de gêmeos digitais, à medida que a Lei de Matérias-Primas Críticas da UE obriga os mineradores a localizar 10% do fornecimento e reduzir as emissões no local. A adoção acelerada de carregadeiras e caminhões de transporte em conformidade com os padrões Stage V é mais visível nas novas minas de cobre e lítio na França, Espanha e Polônia, enquanto as operações nórdicas defendem a autonomia total para suprir uma escassez de mão de obra qualificada de 15%. O financiamento abaixo de 3% do Banco Europeu de Investimento inclina o campo competitivo em favor dos incumbentes com credenciais ESG comprovadas, ao passo que atrasos nas licenças e onerosas atualizações da rede elétrica retardam a mobilização de projetos. Contratos de locação como serviço e análises em tempo real convertem os equipamentos de ativos de capital em plataformas de dados, reduzindo o OPEX em mais de 12% em programas-piloto.
Principais Conclusões do Relatório
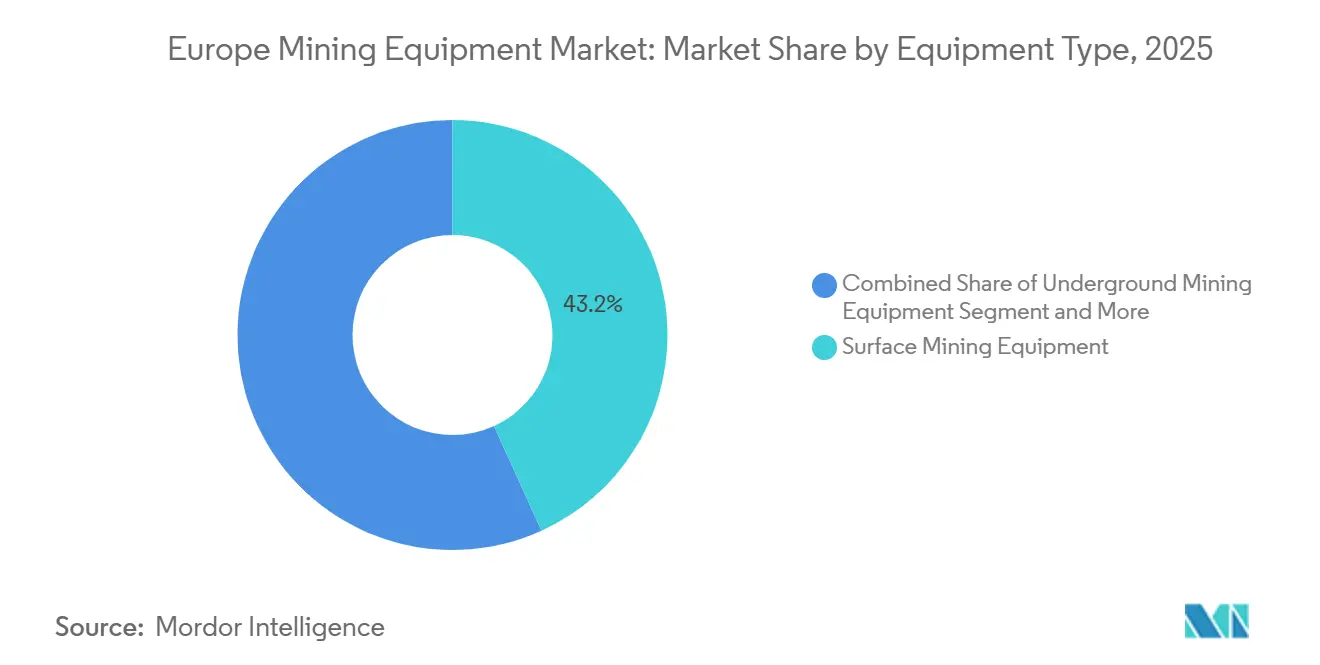
- Por tipo de equipamento, a mineração de superfície liderou com 43,18% da participação do mercado europeu de equipamentos de mineração em 2025, enquanto carregadeiras e caminhões de transporte registraram o CAGR mais rápido de 3,49% até 2031.
- Por nível de automação, os equipamentos manuais detinham uma participação de 67,71% do tamanho do mercado europeu de equipamentos de mineração em 2025, ao passo que as plataformas totalmente autônomas avançam a um CAGR de 3,53% até 2031.
- Por trem de força, as unidades de combustão interna mantiveram uma participação de 65,27% em 2025; os veículos elétricos a bateria expandem-se a um CAGR de 3,64% até 2031.
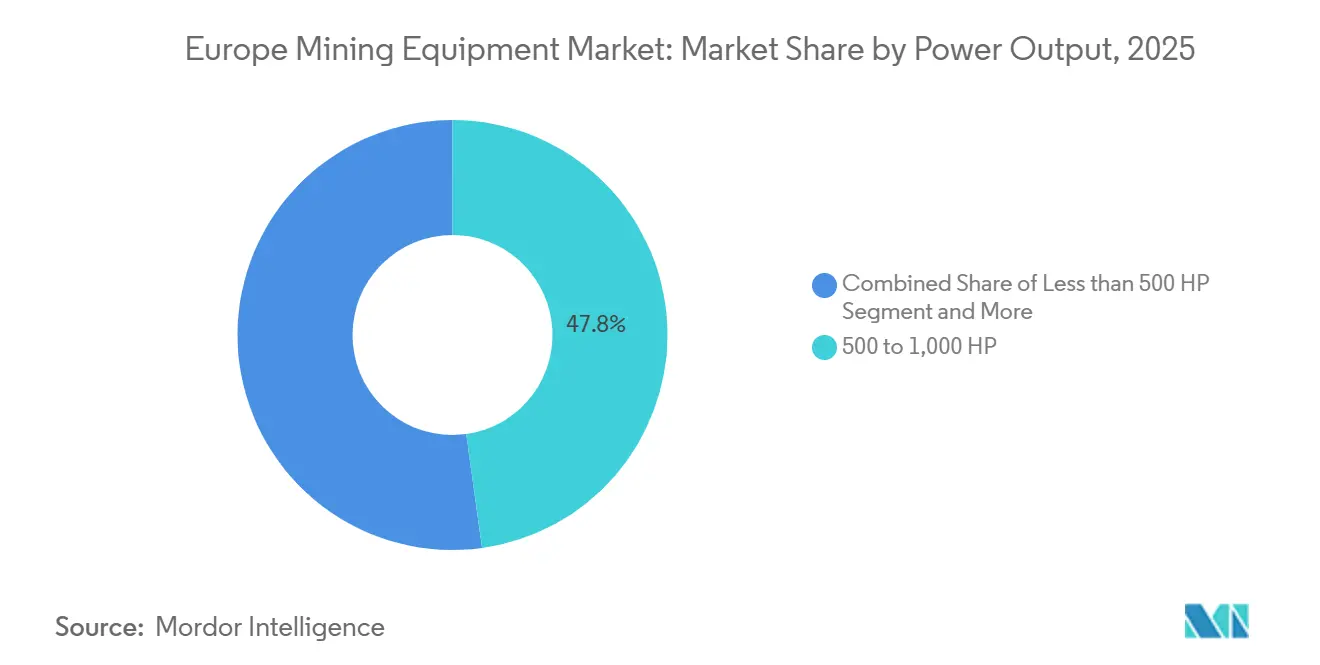
- Por potência, a classe de 500 a 1.000 HP capturou uma participação de 47,81% em 2025, enquanto as máquinas abaixo de 500 HP entregaram o CAGR mais elevado de 3,57%.
- Por aplicação, a mineração de metais deteve uma participação de receita de 53,26% em 2025 e permanece a de crescimento mais rápido, com um CAGR de 3,59% até 2031.
- Por geografia, a Alemanha liderou com uma participação de receita de 26,17% em 2025, enquanto a França registrou o maior crescimento nacional, com um CAGR de 3,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Demanda por Matérias-Primas Críticas | +1.2% | França, Espanha, Polônia, Finlândia, Suécia | Longo prazo (≥ 4 anos) |
| Adoção Rápida de Transporte Elétrico a Bateria e com Assistência por Troley | +0.9% | Países Nórdicos, Alemanha | Médio prazo (2-4 anos) |
| Automação para Compensar a Escassez de Mão de Obra Qualificada | +0.7% | Suécia, Finlândia, Noruega | Médio prazo (2-4 anos) |
| Subsídios do Pacto Ecológico Europeu e Financiamento de Ativos Verdes do BEI | +0.5% | Pan-Europeu | Curto prazo (≤ 2 anos) |
| Gêmeos Digitais de Mina a Usina Reduzindo o OPEX em Mais de 12% | +0.4% | Suécia, Finlândia, Alemanha, Polônia | Médio prazo (2-4 anos) |
| Modelos de Locação como Serviço Ampliando o Acesso de PMEs a Equipamentos | +0.3% | Noruega, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Demanda por Matérias-Primas Críticas para as Cadeias de Fornecimento de Baterias e Energia Eólica da UE
A capacidade de gigafábricas superior a 1 TWh até 2030 obriga os mineradores a garantir matéria-prima de lítio, níquel e terras raras, elevando os pedidos de carregadeiras de alta tonelagem, caminhões de transporte elétricos e moinhos automatizados. O projeto de lítio EMILI da Imerys, por si só, aloca 1,8 bilhão de EUR (2,10 bilhões de USD) em pacotes de equipamentos prontos para baterias, enquanto a estratégia espanhola de 414 milhões de EUR (483,51 milhões de USD) financia sete depósitos estratégicos. O programa de poços da Polônia expande a demanda por perfuratrizes jumbo, e os fornecedores de magnetos para turbinas eólicas ampliam a demanda por extração doméstica de terras raras [1]"Ficha Técnica do Projeto de Lítio EMILI," Imerys, imerys.com .
Adoção Rápida de Transporte Elétrico a Bateria e com Assistência por Troley
A mina Aitik da Boliden opera carregadeiras elétricas a bateria da Epiroc e caminhões com assistência de trolley da ABB, reduzindo os custos de ventilação e regenerando energia durante as descidas. Embora se apliquem prêmios de despesas de capital, os menores custos de eletricidade compensam esses investimentos ao longo do tempo, uma vez que a eletricidade custa menos do que a energia a diesel. A Rental Group AS opera uma frota de veículos elétricos a bateria (VEBs), proporcionando às pequenas e médias empresas (PMEs) acesso a testes de equipamentos de zero emissão sem pressionar seus balanços patrimoniais.
Automação para Compensar a Escassez de Mão de Obra Qualificada nas Minas Nórdicas
A frota FrontRunner da Komatsu alcança alta utilização ao eliminar o tempo de inatividade nas trocas de turno. Os testes do AutoMine da Sandvik em Tampere combinam perfuração por tele-controle remoto com capacidades de prevenção de colisões para apoiar operações contínuas. As minas nórdicas enfrentam a escassez de operadores permitindo que um único centro de controle supervisione múltiplos caminhões autônomos, validando a economia das licenças de software apesar dos investimentos de conectividade necessários.
Subsídios do Pacto Ecológico Europeu e Financiamento de Ativos Verdes do BEI
A linha de financiamento de 500 milhões de EUR (584 milhões de USD) do BEI para a Sandvik e a linha de financiamento de 90 milhões de EUR (105,01 milhões de USD) para a METLEN reduzem o custo médio ponderado de capital (WACC) para projetos que implantam frotas eletrificadas. Ao fornecer financiamento de longo prazo em condições favoráveis, essas linhas de financiamento podem melhorar a economia dos projetos e apoiar a adoção de equipamentos elétricos em operações de mineração e industriais correlatas. A garantia do InvestEU e o fundo de risco do ResourceEU reduzem ainda mais o risco das atividades de exploração, diminuindo a exposição financeira associada a projetos em estágio inicial, incentivando assim a participação do setor privado e o cofinanciamento. Por exemplo, o investimento da França na Imerys ajudou a desbloquear 1,75 bilhão de EUR (2,04 bilhões de USD) em capital externo, demonstrando como o apoio público pode mobilizar investimentos privados substanciais para projetos de minerais estratégicos [2]"Comunicado de Imprensa sobre Financiamento de Ativos Verdes da Sandvik," Banco Europeu de Investimento, eib.org .
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Licenciamento Ambiental Após a Lei de Matérias-Primas Críticas de 2025 | -0.6% | França, Espanha, Itália, Alemanha | Médio prazo (2-4 anos) |
| Prêmio de Capex para Carregadeiras e Caminhões VEB de Nova Geração | -0.5% | Pan-Europeu | Curto prazo (≤ 2 anos) |
| Restrições da Rede Elétrica em Locais de Minas Remotas | -0.4% | Norte da Suécia, Finlândia, interior da Espanha, Polônia | Curto prazo (≤ 2 anos) |
| Preços Voláteis de Níquel e Cobre Prejudicando o Planejamento de Investimentos | -0.3% | Impacto global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Licenciamento Ambiental Após a Lei de Matérias-Primas Críticas de 2025
Embora a Lei vise um ciclo de aprovação de 24 meses, o projeto EMILI da França exigiu três anos para obter consentimento, destacando a lacuna entre o cronograma regulatório proposto e os processos reais de licenciamento. Na Espanha, os poderes de veto regionais podem acrescentar até 18 meses aos prazos de aprovação, criando incerteza adicional para os desenvolvedores de projetos. O processo de aprovação em múltiplos níveis da Itália estende ainda mais os prazos dos projetos ao exigir aprovações de múltiplas autoridades administrativas. Como resultado, apenas sete dos 34 projetos estratégicos obtiveram licenças definitivas, atrasando as decisões de investimento a jusante e a aquisição de equipamentos de mineração essenciais, incluindo britadores e caminhões de transporte [3]"Lei de Matérias-Primas Críticas," Comissão Europeia, europa.eu .
Prêmio de Capex para Carregadeiras e Caminhões VEB de Nova Geração
O Scooptram ST10 G da Epiroc apresenta um custo inicial substancialmente mais elevado do que seu equivalente a diesel, o que pode limitar a adoção entre operadores de mineração sensíveis a custos. As pequenas e médias empresas (PMEs), especialmente aquelas sem acesso ao financiamento do Banco Europeu de Investimento (BEI), frequentemente adiam as compras até que opções de locação ou unidades de segunda mão se tornem disponíveis. A necessidade de investir em infraestrutura dedicada de carregamento rápido aumenta ainda mais o requisito de capital inicial e a complexidade operacional. Embora os preços das baterias estejam caindo, o custo combinado dos equipamentos elétricos e da infraestrutura de carregamento permanece uma barreira significativa para uma adoção mais ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Superfície Domina, Carregadeiras Avançam
Os equipamentos de superfície asseguraram 43,18% da participação do mercado europeu de equipamentos de mineração em 2025, à medida que as minas a céu aberto de linhita e cobre dependiam de caminhões de transporte e escavadeiras. Carregadeiras e caminhões de transporte registram agora um CAGR de 3,49%, impulsionados por variantes VEB que reduzem drasticamente os gastos com ventilação e atendem às normas Stage V. As frotas subterrâneas crescem em poços de cobre nórdicos mais profundos, enquanto as linhas de processamento mineral se expandem para lidar com minério de menor teor, aumentando a demanda por britadores de maior capacidade.
As carregadeiras lideram o crescimento porque as estruturas articuladas reduzem os custos de pneus em gradientes de 8% e os pacotes de baterias eliminam as partículas de diesel no subsolo. Um mercado secundário de unidades de superfície recondicionadas prolonga os ciclos de substituição, mas os locais de lítio e tungstênio em fase inicial priorizam modelos elétricos agrupados com gêmeos digitais que aumentam a produção em 8% e elevam os valores residuais.


Por Nível de Automação: Manual Prevalece, Autonomia Acelera
As máquinas manuais ainda detêm 67,71% do tamanho do mercado europeu de equipamentos de mineração, mas as funcionalidades semiautônomas estão se tornando obrigatórias à medida que a Diretiva de Máquinas da UE atualizada impõe a prevenção de colisões a partir de 2025. As frotas totalmente autônomas avançam a um CAGR de 3,53%, validadas por 1,2 bilhão de toneladas transportadas sem motorista em Aitik.
Os custos de modernização de 150.000 USD por carregadeira com uma década de uso desencorajam as atualizações, direcionando as compras para a autonomia integrada de fábrica. A supervisão de 20 unidades a partir de uma sala de controle amplifica a economia de mão de obra, e as assinaturas de telemática de 50.000 USD por caminhão geram receita recorrente para os fabricantes originais, ao mesmo tempo que reduzem as lacunas de arbitragem de mão de obra.
Por Tipo de Trem de Força: Motor de Combustão Interna Domina, VEBs Lideram o Crescimento
Os motores de combustão interna comandam 65,27% da participação do mercado europeu de equipamentos de mineração em 2025, mas os veículos elétricos a bateria expandem-se a um CAGR de 3,64% à medida que as linhas de trolley e os pacotes de 300 kWh convergem. Os híbridos fazem a ponte em operações com rede intermitente, mas sofrem penalidades de carga útil.
O pós-tratamento Stage V acrescenta 10% aos custos do diesel e reduz a eficiência de combustível, empurrando as frotas em direção aos VEBs, cujo custo total de propriedade se iguala em cinco anos graças à energia pela metade do preço e aos intervalos de manutenção duplicados. O aumento da densidade energética das células e o carregamento em menos de 2 horas viabilizam a implantação em múltiplos turnos, acelerando a substituição dos motores de combustão interna.
Por Potência: Faixa Intermediária Lidera, Unidades Compactas Ganham Espaço
Os equipamentos com potência de 500 a 1.000 HP capturaram 47,81% da receita de 2025, refletindo caminhões e pás carregadeiras de uso intensivo implantados em minas a céu aberto europeias. As carregadeiras VEB e as perfuratrizes abaixo de 500 HP crescem a um CAGR de 3,57% porque as minas de veios estreitos favorecem a manobrabilidade e a operação de zero emissão.
As máquinas de classe ultra acima de 1.000 HP permanecem um nicho, pois a Europa carece de minas em megaescala, enquanto os modelos de faixa intermediária aumentam a eficiência de combustível em 5% por meio de lógica de desligamento em marcha lenta. Carregadeiras compactas como o Scooptram ST10 G de 270 kWh reduzem 262 t de CO₂ anualmente, comprovando paridade de produtividade com o diesel em frentes de lavra com menos de 4 m de largura.
Por Aplicação: Mineração de Metais Comanda e Sustenta a Liderança
A mineração de metais deteve uma participação de 53,26% em 2025 e avança a um CAGR de 3,59%, impulsionada pelas necessidades de cobre, níquel e lítio para baterias e turbinas eólicas. A mineração de minerais cresce gradualmente com o PIB, e o carvão diminui à medida que a UE encerra a linhita até 2038.
Os projetos EMILI da França e Masa Valverde da Espanha encomendam coletivamente mais de 2 bilhões de EUR (2,34 bilhões de USD) em caminhões de transporte elétricos, britadores e perfuratrizes, enquanto o alívio fiscal da Polônia libera 4,1 bilhões de PLN (1,11 bilhão de USD) para novos poços. A demanda por equipamentos de carvão diminui, deixando as dragas em Garzweiler sem uso, mas os mineradores de potassa na Alemanha ainda atualizam as mineradoras contínuas para manter uma produção de 7 Mt.
Análise Geográfica
A Alemanha liderou com 26,17% do mercado europeu de equipamentos de mineração em 2025, ancorada pela linhita, potassa e agregados, mas uma saída do carvão em 2038 comprime os ciclos futuros de capex. A França cresce mais rapidamente, com um CAGR de 3,62%, apoiada por investimentos substanciais na extração de lítio e salmoura geotérmica na Alsácia. A participação acionária do Estado desbloqueou o financiamento privado e acelerou essas iniciativas. A Polônia se beneficia de reduções de impostos que liberam capital para investimentos em infraestrutura subterrânea. Esses investimentos estão aumentando a demanda por perfuratrizes jumbo e sistemas de ventilação.
O plano de matérias-primas críticas e o fundo de exploração da Espanha estão avançando projetos estratégicos, posicionando o país como a segunda maior fonte de cobre do bloco. Na Itália, os processos de licenciamento fragmentados continuam a atrasar projetos de lítio e terras raras, apesar dos programas regionais de pesquisa, reduzindo assim os pedidos de equipamentos. Os Países Baixos estão aumentando os gastos em britadores móveis para reciclar resíduos de demolição em linha com seus objetivos de economia circular.
O restante da Europa, incluindo os países nórdicos, a Áustria e mercados menores, acompanha a média regional. A expansão de Aitik da Boliden e o projeto Sokli da Finlândia estão estimulando pedidos de sistemas de transporte autônomo e perfuratrizes. A mina de teste da Suécia perto de Tampere está validando o Sandvik AutoMine para operações contínuas em frentes de lavra, enquanto o Rental Group da Noruega está introduzindo a tecnologia de veículos elétricos a bateria (VEB) em minas de pequenas e médias empresas (PMEs), aumentando a utilização de equipamentos em toda a região.
Cenário Competitivo
Os fabricantes escandinavos, Epiroc, Sandvik e Atlas Copco, detêm coletivamente uma participação significativa do mercado europeu de equipamentos de mineração. Eles aproveitam extensas capacidades de P&D e a proximidade com os grandes produtores nórdicos de cobre e minério de ferro. Caterpillar e Komatsu continuam a expandir suas ofertas digitais, mas ficam atrás em autonomia integrada, enquanto a Metso aprimora seus britadores usando extensa telemetria de campo.
O sistema de transporte 3D da Epiroc permite que um único técnico supervisione uma grande frota de caminhões, gerando receita com licenças de autonomia enquanto aborda a escassez de operadores. O empréstimo do BEI à Sandvik acelera a implantação de carregadeiras a bateria antes do prazo previsto. Seus depósitos de patentes para gestão térmica e algoritmos de visão protegem as margens à medida que o hardware se torna cada vez mais comoditizado.
Disruptores focados em locação, como a Rental Group AS, e especialistas em inteligência artificial, incluindo a Imubit, capturam oportunidades de espaço em branco ao incorporar análises em frotas legadas. Os incumbentes com perfis ESG verificados se beneficiam de vantagens de financiamento, criando um mercado de dois níveis no qual fornecedores menores enfrentam spreads de empréstimo mais elevados e têm dificuldade em financiar ciclos rápidos de P&D.
Líderes do Setor de Equipamentos de Mineração na Europa
Caterpillar Inc.
Komatsu Ltd.
Sandvik Group
Epiroc AB
Liebherr Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Sandvik AB, com sede na Suécia, adquiriu a Diemme Filtration, com sede na Itália, e estabeleceu uma nova divisão de Filtração dentro de sua área de negócios Rock Processing Solutions.
- Maio de 2026: A Epiroc AB, com sede na Suécia, lançou globalmente um conjunto integrado de ferramentas digitais de planejamento de minas. Com base em aquisições anteriores de software, incluindo o MineRP, o sistema apresentava cinco componentes integrados: Work Manager, SimulatOre, Drill Quality Manager, InterOp e OreInventory. Essas ferramentas apoiavam a segurança e o diagnóstico de frotas mistas em minas a céu aberto por meio de um único ecossistema de circuito fechado.
- Fevereiro de 2026: A Sandvik AB anunciou uma expansão de 15 milhões de EUR (aproximadamente 17,7 milhões de USD) do site principal em Tampere, Finlândia. A construção estava programada para começar no final de 2026 e ser concluída até 2028, apoiando a produção, a inovação e o crescimento futuro. No entanto, a referência a "soluções de extração digital de próxima geração" reinterpretou ligeiramente o objetivo declarado, que se concentrava em P&D geral, produção e capacidades mais amplas de perfuração de rochas, britagem e automação.
- Abril de 2025: A Liebherr apresentou o futuro da construção e da mineração na Bauma 2025 com mais de 100 expositores, incluindo o caminhão de mineração T 264 elétrico a bateria e autônomo e a escavadeira de mineração elétrica R 9400 E, ambos projetados para zero emissões. A empresa enfatizou a digitalização com máquinas autônomas e sistemas de assistência inteligentes, colaborando com a Fortescue para desenvolver máquinas de mineração sem emissões para operações sustentáveis.
- Março de 2025: A Comissão Europeia selecionou 47 Projetos Estratégicos no âmbito da Lei de Matérias-Primas Críticas para ampliar as capacidades domésticas de matérias-primas, exigindo um investimento total de 22,5 bilhões de EUR em 13 Estados-Membros da UE. Os projetos incluem 25 atividades de extração, 24 de processamento, 10 de reciclagem e 2 de substituição, com foco em lítio, níquel, cobalto, manganês e grafite, essenciais para a cadeia de valor de matérias-primas para baterias da UE.
- Janeiro de 2025: A Epiroc e a ABB assinaram um Memorando de Entendimento para colaborar em equipamentos de trolley subterrâneo, aprimorando as soluções de eletrificação na indústria de mineração. A parceria se concentra em aumentar a produtividade e atingir as metas de descarbonização, com base em sucessos anteriores em minas suecas, com 76% das empresas de mineração globais observando benefícios na eletrificação de veículos.


Escopo do Relatório do Mercado de Equipamentos de Mineração na Europa
O escopo do relatório inclui tipo de equipamento (Equipamentos de Mineração de Superfície, Equipamentos de Mineração Subterrânea, Equipamentos de Processamento Mineral, Perfuratrizes e Rompedores, Britagem, Pulverização e Peneiramento, e Carregadeiras e Caminhões de Transporte), Nível de Automação (Equipamentos Manuais, Equipamentos Semiautônomos e Equipamentos Totalmente Autônomos), Trem de Força (Veículos com Motor de Combustão Interna, Veículos Elétricos a Bateria e Veículos Híbridos), Potência (Menos de 500 HP, 500 a 1.000 HP e Acima de 1.000 HP), Aplicação (Mineração de Metais, Mineração de Minerais e Mineração de Carvão) e País (Alemanha, Itália, França, Países Baixos, Espanha, Polônia e Restante da Europa). As Previsões de Mercado são apresentadas em Valor (USD) e Volume (Unidades).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento Mineral |
| Perfuratrizes e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Carregadeiras e Caminhões de Transporte |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Menos de 500 HP |
| 500 a 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Alemanha |
| Itália |
| França |
| Países Baixos |
| Espanha |
| Polônia |
| Restante da Europa |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento Mineral | |
| Perfuratrizes e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Carregadeiras e Caminhões de Transporte | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Menos de 500 HP |
| 500 a 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão | |
| Por País | Alemanha |
| Itália | |
| França | |
| Países Baixos | |
| Espanha | |
| Polônia | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de equipamentos de mineração em 2026?
Espera-se que o mercado atinja 9,23 bilhões de USD em 2026, a caminho de 10,95 bilhões de USD até 2031.
Qual categoria de equipamento cresce mais rapidamente na Europa?
Carregadeiras e caminhões de transporte lideram o crescimento com um CAGR de 3,49%, à medida que os operadores adotam modelos articulados elétricos a bateria.
Qual é o papel dos veículos elétricos a bateria nas minas europeias?
Os VEBs reduzem os custos de ventilação em até 30% e, apesar de um prêmio de capex de 20 a 40%, atingem a paridade de custos em cinco anos devido às menores despesas com energia e manutenção.
Por que os atrasos no licenciamento são um fator restritivo para a demanda de equipamentos?
Apenas sete dos 34 projetos estratégicos da Lei de Matérias-Primas Críticas têm aprovações definitivas, de modo que muitos mineradores adiam o pedido de britadores e caminhões de grande porte até que as licenças sejam obtidas.
Qual país apresenta a taxa de crescimento mais rápida para vendas de equipamentos?
A França registra o CAGR mais elevado de 3,62% até 2031, impulsionada pelo seu projeto de lítio EMILI e pelo financiamento estatal de apoio.
Como os modelos de locação estão mudando as estratégias de aquisição?
Os contratos de curto prazo convertem o capex inicial de equipamentos em taxas operacionais previsíveis, permitindo que as PMEs testem frotas de zero emissão sem exposição ao balanço patrimonial.
Página atualizada pela última vez em:



