
Tamanho e Participação do Mercado de Medicamentos para Diabetes no México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
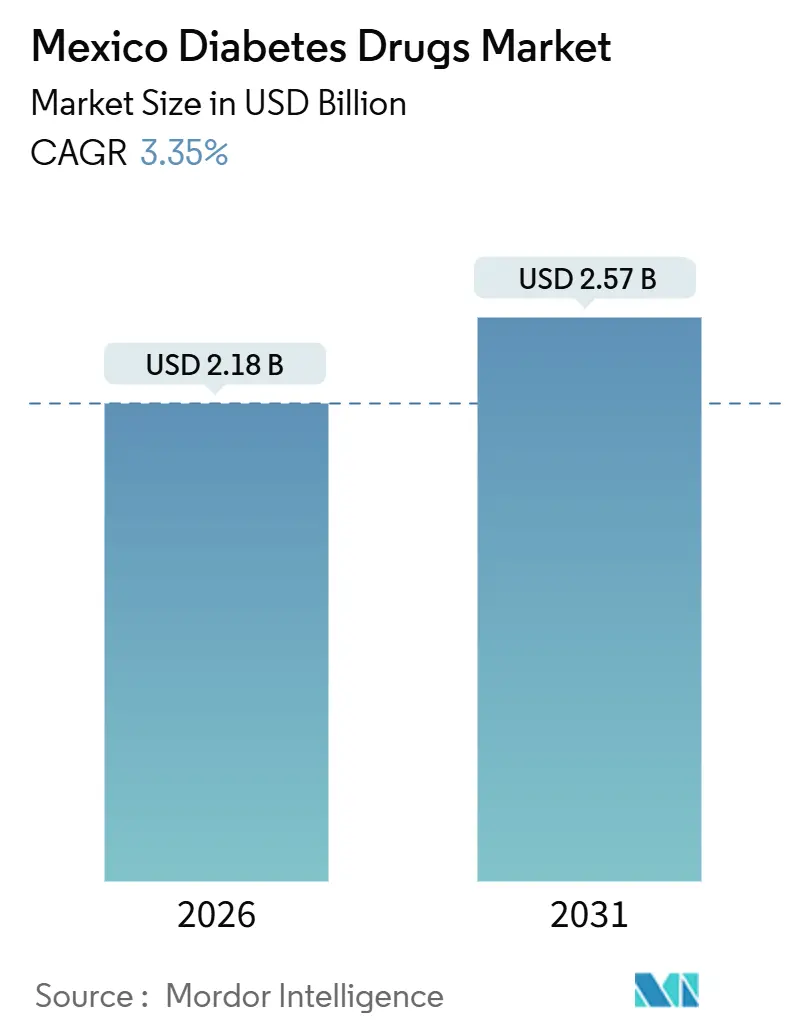
| Tamanho do Mercado (2026) | 2.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.57 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos para Diabetes no México por Mordor Intelligence
O tamanho do Mercado de Medicamentos para Diabetes no México é estimado em USD 2,18 bilhões em 2026 e deve atingir USD 2,57 bilhões até 2031, a um CAGR de 3,35% durante o período de previsão (2026-2031).
O crescimento persistente reflete o aumento da carga clínica, a demanda crescente por terapias modernas e as reformas nas políticas de aquisição que favorecem biossimilares com preços competitivos. A prevalência de diabetes em adultos subiu para 18,3% em 2024, enquanto a obesidade atingiu 36,1%, ampliando o conjunto de pacientes elegíveis para tratamento e impulsionando prescrições estáveis de metformina, análogos de insulina basal e agonistas do receptor GLP-1. As aprovações da COFEPRIS de três biossimilares de insulina glargina entre 2024 e 2025 aceleraram as economias em licitações, porém atrasos administrativos sob o novo modelo de compras liderado pelo IMSS causaram desabastecimentos intermitentes que redirecionaram pacientes para canais de varejo com preços mais elevados. Os dados de desfechos cardiovasculares e renais para as classes GLP-1 e SGLT-2 também estão alterando os hábitos dos médicos, com cardiologistas e nefrologistas emitindo prescrições que vão além do controle glicêmico. Enquanto isso, as seguradoras privadas estão ampliando os formulários para medicamentos inovadores, criando nichos premium que as empresas multinacionais disputam para atender.
Principais Conclusões do Relatório
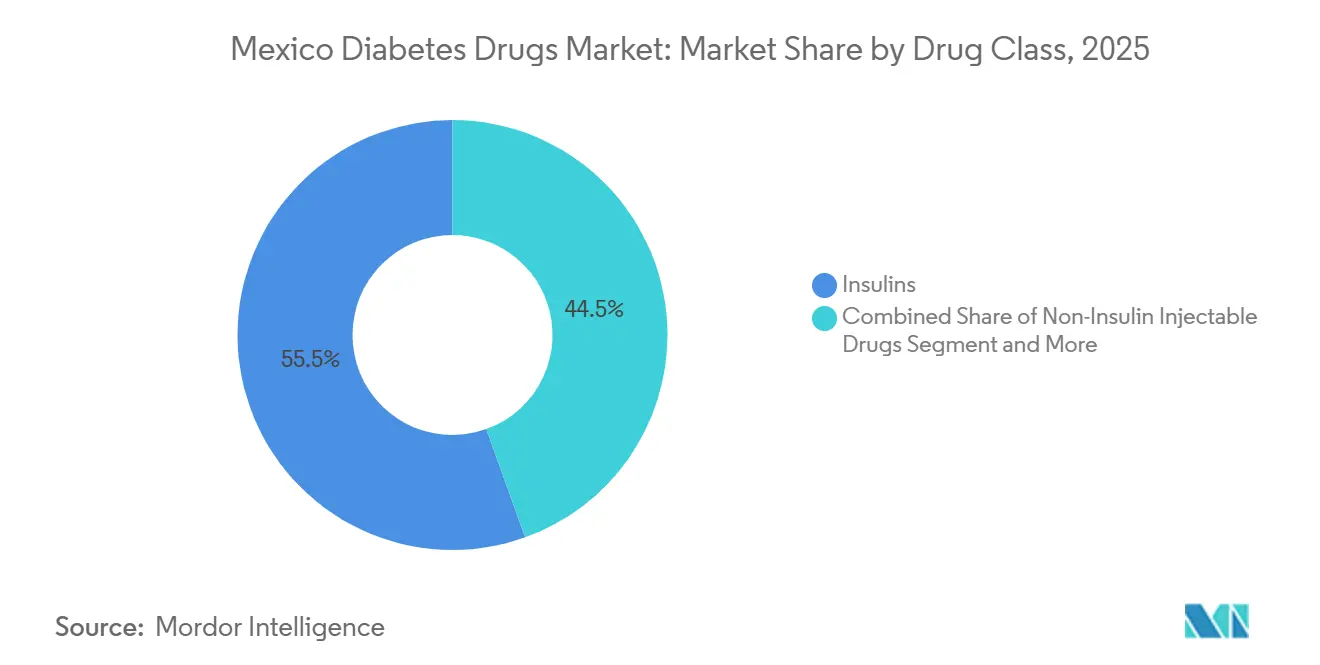
- Por classe de fármaco, as insulinas lideraram com 55,55% de participação na receita em 2025; os injetáveis não insulínicos têm projeção de expansão a um CAGR de 4,15% até 2031.
- Por via de administração, as formulações subcutâneas detinham 69,53% da participação do mercado de medicamentos para diabetes no México em 2025, enquanto as terapias orais devem crescer a um CAGR de 4,75% até 2031.
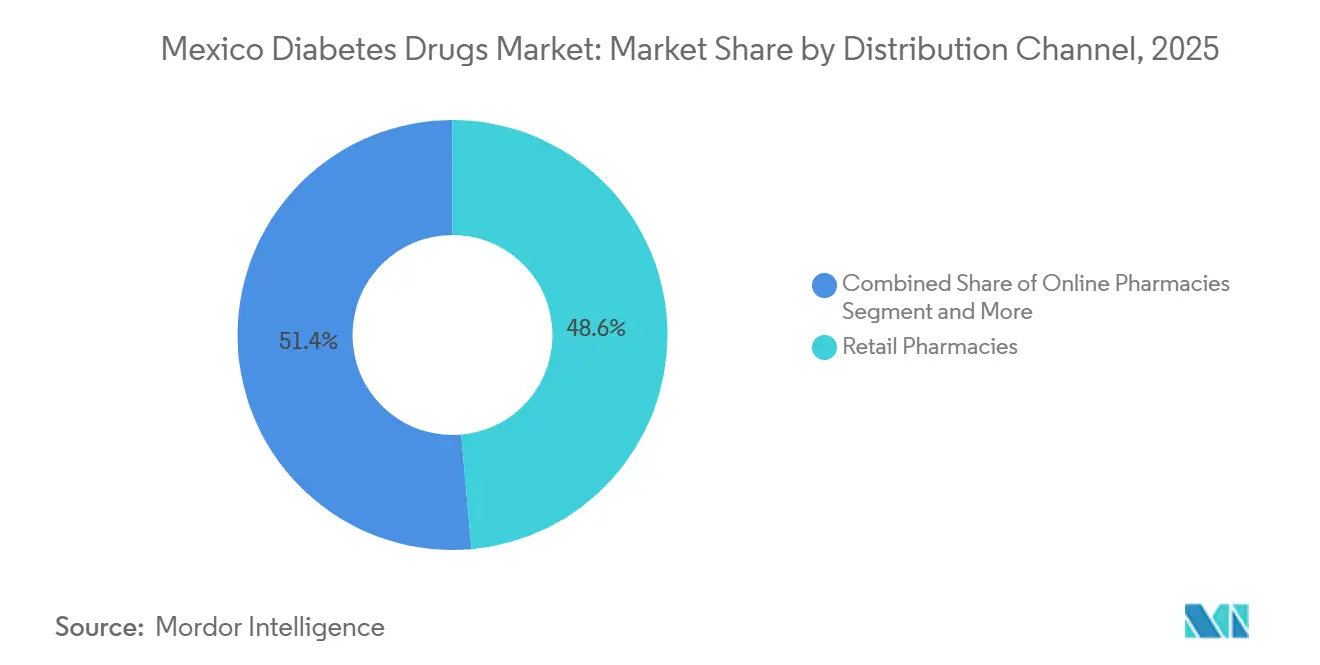
- Por canal de distribuição, as farmácias de varejo comandavam 48,63% do tamanho do mercado de medicamentos para diabetes no México em 2025, enquanto as farmácias on-line registram o CAGR projetado mais rápido, de 5,87%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Medicamentos para Diabetes no México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da prevalência de diabetes tipo 2 e obesidade | +1.2% | Em todo o país, mais acentuado nos estados do norte | Longo prazo (≥ 4 anos) |
| Reformas nas licitações governamentais ampliando a adoção de insulina biossimilar | +0.8% | Populações beneficiárias do IMSS e do ISSSTE | Médio prazo (2 a 4 anos) |
| Adoção do GLP-1 para benefício dual em diabetes-obesidade e cardiovascular | +0.9% | Grandes centros urbanos | Médio prazo (2 a 4 anos) |
| Penetração de teleprescrição e e-farmácias no México rural | +0.5% | Municípios rurais do sul e do centro | Longo prazo (≥ 4 anos) |
| Crescimento dos planos de seguro privado que cobrem terapias inovadoras | +0.6% | Mercados de trabalho metropolitanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Diabetes Tipo 2 e Obesidade
A prevalência de diabetes em adultos no México atingiu 18,3% em 2024, juntamente com uma taxa de obesidade de 36,1%, tendências mais pronunciadas nos estados da fronteira norte, onde dietas hipercalóricas e estilos de vida sedentários convergem. A dupla epidemia está adicionando aproximadamente 400.000 novos adultos elegíveis para tratamento a cada ano, porém apenas 47% dos pacientes diagnosticados atingem HbA1c abaixo de 7%. As menores taxas de controle entre adultos de 35 a 50 anos intensificam a demanda por injetáveis de segunda linha e impulsionam o crescimento de volume nas classes de insulina basal e GLP-1. A insuficiência nos programas de mudança de estilo de vida reforça ainda mais a dependência farmacológica, sustentando a expansão constante do mercado de medicamentos para diabetes no México.
Reformas nas Licitações Governamentais Ampliando a Adoção de Insulina Biossimilar
A COFEPRIS aprovou três biossimilares de insulina glargina de 2024 a 2025, alinhando-se aos mandatos federais de contenção de custos que enfatizam os biológicos intercambiáveis. As licitações do IMSS no segundo trimestre de 2025 destinaram 38% do volume basal aos biossimilares, gerando MXN 420 milhões (USD 24 milhões) em economias anuais[1]IMSS, "Informe de Compras y Licitaciones 2025," imss.gob.mx. As clínicas agora gerenciam SKUs de originadores e biossimilares, sobrecarregando a capacidade da cadeia de frio e aumentando as necessidades de orientação para uma troca segura. As concessões de preços do Basaglar da Biocon superaram o Lantus em 30-35%, porém a confusão sobre as diferenças nos dispositivos ocasionalmente gera relatos de hipoglicemia noturna. Mesmo com as fricções, os biossimilares estão consolidando bases de aquisição estruturalmente mais baixas, sustentando a elevação do CAGR no médio prazo.
Adoção do GLP-1 para Benefício Dual em Diabetes-Obesidade e Cardiovascular
Os ensaios de desfechos cardiovasculares reformularam o posicionamento do GLP-1 após a liraglutida e a dulaglutida demonstrarem reduções de 12-13% nos eventos MACE, levando os cardiologistas a defenderem esses agentes para a prevenção secundária. A COFEPRIS concedeu à semaglutida uma indicação cardiovascular em março de 2024, ampliando a utilidade clínica justamente quando as seguradoras privadas elevam os tetos de reembolso[2]COFEPRIS, "Registro de Biosimilares 2025," cofepris.gob.mx. A escassez global de fornecimento limitou as entregas a 60% dos pedidos dos distribuidores no início de 2025, gerando arbitragem no mercado paralelo com margens próximas a 40%. Ainda assim, o entusiasmo dos prescritores está elevando a penetração dos injetáveis não insulínicos e consolidando a adoção multiespecialidade no mercado de medicamentos para diabetes no México.
Penetração de Teleprescrição e E-Farmácias no México Rural
O Marco de Saúde Digital de dezembro de 2024 legalizou as prescrições eletrônicas para medicamentos à base de insulina e GLP-1. As parcerias entre plataformas como a Doctoralia e as farmacias digitales ampliaram o acesso nas áreas rurais, com a Prixz registrando um salto de 210% nos pedidos de medicamentos para diabetes em cidades com menos de 50.000 habitantes no período até o primeiro trimestre de 2025. Os prazos de entrega têm uma média de 48 horas, porém apenas 34% dos envios com cadeia de frio mantêm a temperatura entre 2 °C e 8 °C, colocando em risco a eficácia da insulina. A fiscalização regulatória e o investimento em resfriadores passivos determinarão a penetração de longo prazo e, portanto, as vendas incrementais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto preço das insulinas inovadoras e dos agonistas do receptor GLP-1 limitando o reembolso público | -0.7% | Instituições públicas nacionais | Curto prazo (≤ 2 anos) |
| Volatilidade na cadeia de suprimentos e licitações nulas causando desabastecimento | -0.5% | Clínicas rurais e periurbanas | Curto prazo (≤ 2 anos) |
| Produtos GLP-1 ilícitos ou falsificados via redes sociais | -0.3% | Grandes cidades com alto uso de redes sociais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Preço das Insulinas Inovadoras e dos Agonistas do Receptor GLP-1 Limitando o Reembolso Público
Toujeo, Tresiba, Ozempic e agentes similares têm preço de tabela de 4 a 6 vezes o custo da insulina NPH ou da metformina, sobrecarregando os orçamentos do IMSS e do ISSSTE, que cobriram 12% dos gastos com medicamentos para os agentes GLP-1 em 2025. Um fornecimento de 30 dias de Ozempic custa entre MXN 3.200 e MXN 4.500, equivalente a aproximadamente 40% do salário mínimo mensal, deixando 85% dos diabéticos sem acesso financeiro quando não há seguro privado[3]Secretaria de Saúde, "Informe de Abasto de Medicamentos 2025," salud.gob.mx. Os médicos frequentemente recorrem às sulfonilureias apesar dos riscos de hipoglicemia, desacelerando a transição para medicamentos cardioprotetores essenciais ao mercado de medicamentos para diabetes no México.
Volatilidade na Cadeia de Suprimentos e Licitações Nulas Causando Desabastecimento
Quando a UNOPS devolveu as compras ao IMSS em 2024, falhas na qualificação de propostas desencadearam licitações nulas em 18% dos processos de solicitação de proposta de insulina, deixando 23% das clínicas primárias sem fornecimento de insulina basal por mais de 30 dias no primeiro trimestre de 2025. Os longos atrasos nos pagamentos persuadiram alguns participantes a não apresentarem propostas, reduzindo os campos competitivos e agravando as escassezes, especialmente nas áreas rurais, onde as margens de varejo chegam a 80%. Os desabastecimentos distorcem o comportamento de prescrição, corroem a adesão e acentuam as desigualdades regionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Fármaco: Biossimilares Reformulam a Economia da Insulina
As insulinas representaram 55,55% da receita em 2025, impulsionadas por análogos basais como glargina e degludeca, que dominam os formulários do IMSS e do ISSSTE. Os injetáveis não insulínicos, principalmente os agonistas do receptor GLP-1, apresentam o CAGR mais rápido, de 4,15%, com previsão até 2031, refletindo o endosso multiespecialidade para proteção cardiovascular. Os agentes basais capturaram 62% das receitas de insulina em 2025; os produtos bolus adicionaram 23%, enquanto as insulinas humanas preencheram os 15% restantes da participação, predominantemente em clínicas rurais que preferem frascos estáveis à temperatura ambiente. O volume de licitação de 38% da glargina biossimilar em 2025 gerou MXN 420 milhões em economias e reduziu diretamente o tamanho do mercado de medicamentos para diabetes no México para insulina basal, ao mesmo tempo que expandiu o volume de unidades. Os grupos de pacientes sinalizaram, no entanto, lacunas de orientação que causaram eventos de titulação incorreta de dose após trocas obrigatórias, ilustrando os obstáculos contínuos de adesão.
A diversificação terapêutica continua com os inibidores do SGLT-2 apresentando robustas evidências cardioprotetoras. Jardiance e Farxiga ampliaram as indicações após os ensaios EMPA-REG e DAPA-CKD, estimulando cardiologistas e nefrologistas a coprescrever com metformina, o que está expandindo a receita de medicamentos orais em ritmo mais acelerado do que as sulfonilureias. Os injetáveis combinados, como Xultophy e Ryzodeg, permanecem abaixo de 5% dos pacientes tratados com insulina devido ao reembolso limitado, mas sinalizam um futuro em que regimes simplificados sustentam a diferenciação de mercado no mercado de medicamentos para diabetes no México.


Por Via de Administração: Formulações Orais Ganham Espaço
A administração subcutânea reteve 69,53% da participação em 2025, ancorada pelas canetas de insulina e GLP-1 que continuam indispensáveis para o controle do diabetes tipo 1 e do tipo 2 avançado. Os medicamentos orais têm projeção de expansão a um CAGR de 4,75%, a via mais robusta, graças às indicações do SGLT-2 que transcendem a glicemia e ao lançamento da semaglutida oral Rybelsus da Novo Nordisk em meados de 2024. A fadiga persistente com injeções — 42% dos usuários de insulina deixam de aplicar pelo menos três doses mensais — reforça o interesse por alternativas orais e tecnologias de canetas conectadas que abordam as lacunas de adesão.
A empagliflozina reduziu as hospitalizações por insuficiência cardíaca em 25% no EMPEROR-Reduced, consolidando seu papel mesmo quando a HbA1c está abaixo da meta. A redução de 39% na progressão da doença renal pela dapagliflozina no DAPA-CKD impulsiona ainda mais a adoção oral entre os nefrologistas. A participação subcutânea permanecerá dominante, porém as mudanças incrementais em direção aos comprimidos ampliarão o alcance terapêutico e reforçarão a autonomia dos pacientes no mercado de medicamentos para diabetes no México.
Por Canal de Distribuição: E-Farmácias Disruptam o Varejo Tradicional
As redes de varejo retiveram 48,63% das vendas de 2025, impulsionadas pela orientação do farmacêutico e pelos descontos de fidelidade. As farmácias on-line estão em uma trajetória de CAGR de 5,87%, à medida que o Marco de Saúde Digital legitima as prescrições eletrônicas para insulina e injetáveis controlados. O aumento dos pedidos da Prixz nos pequenos municípios demonstra que os modelos digitais podem suprir as lacunas geográficas, embora o cumprimento da cadeia de frio para os biológicos ainda seja inconsistente, criando um fosso de qualidade de serviço para os players que investem em micro-hubs refrigerados.
As farmácias hospitalares, em grande parte nas redes do IMSS e do ISSSTE, dispensaram 35% do volume em 2025, mas enfrentam desabastecimentos crônicos devido a licitações nulas e limitações orçamentárias. Essa volatilidade canaliza pacientes para pontos de varejo onde os custos da insulina são 60-80% mais altos, incentivando os importadores paralelos a adquirir biossimilares da América Central com margens de 25-30%. À medida que a infraestrutura digital amadurece e a banda larga rural melhora, as e-farmácias estão posicionadas para capturar participação das lojas físicas, especialmente para terapias orais que evitam as limitações da cadeia de frio, reformulando o cálculo de entrada no mercado de medicamentos para diabetes no México.
Análise Geográfica
Os estados do norte entregaram 32% do valor de mercado em 2025, apesar de abrigarem apenas 18% da população, refletindo maior prevalência de diabetes de 21,4% e maior cobertura de seguro privado entre as forças de trabalho das maquilas. A Cidade do México e o Estado de México adjacente contribuíram com 28% da receita por meio de redes densas de clínicas especializadas que dispõem de marcas GLP-1 e SGLT-2 nos segmentos privados de pagamento à vista. As regiões do sul, como Oaxaca, Chiapas e Guerrero, registraram apenas 12% de participação porque a densidade de endocrinologistas é baixa — um para cada 85.000 pessoas —, e os formulários públicos ainda dependem de metformina e insulina NPH.
A penetração da teleprescrição está começando a reduzir essa diferença. Sessenta e oito por cento dos pedidos de diabetes da Prixz no primeiro trimestre de 2025 vieram de cidades com menos de 100.000 habitantes, confirmando a demanda latente onde as farmácias físicas são escassas. Porém, apenas 34% dos envios rurais de insulina atendem aos padrões de temperatura, evidenciando os obstáculos logísticos que retardam o acesso equitativo. Os estados da fronteira revelam vazamentos transfronteiriços; aproximadamente 15-20% dos residentes diabéticos compram insulina nos Estados Unidos para garantir fornecimento consistente e familiaridade com a marca, desviando aproximadamente USD 45 milhões anualmente dos canais domésticos. A penetração de biossimilares e o comércio eletrônico lícito podem gradualmente repatriar esse fluxo de saída, mas a garantia de qualidade e a segurança nos pagamentos serão decisivas.
Panorama regulatório
No México, os medicamentos para diabetes são regulamentados pela Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS) sob a Lei Geral de Saúde, seus regulamentos de implementação para produtos de saúde, as Normas Oficiais Mexicanas (NOMs) aplicáveis e a Farmacopeia Mexicana. Uma mudança importante foi a implementação, pela COFEPRIS, de uma Via Regulatória Abreviada, em vigor a partir de 1º de setembro de 2025, permitindo que determinados registros sanitários se baseiem em aprovações anteriores de Autoridades Regulatórias de Referência reconhecidas (como FDA, EMA, Health Canada e Swissmedic), o que apoia uma gestão de ciclo de vida mais rápida para produtos originadores e subsequentes.
Para a manutenção de autorizações e o fornecimento, fabricantes e importadores continuam sujeitos aos requisitos de licenciamento e conformidade da COFEPRIS, incluindo autorizações de fabricação que exigem renovação a cada cinco anos. A COFEPRIS também reduziu os prazos de aprovação de estudos clínicos para cerca de 45 dias, diminuindo o atrito administrativo para o desenvolvimento clínico focado em diabetes e apoiando a geração antecipada de evidências locais para rotulagem diferenciada e negociações com pagadores.
Panorama Competitivo
Novo Nordisk, Eli Lilly e Sanofi detinham uma parcela significativa das vendas de insulina em 2025, configurando um campo moderadamente concentrado apesar do surgimento de concorrentes biossimilares. A Novo Nordisk comprometeu USD 200 milhões em 2024 para expandir sua unidade em Querétaro, com o objetivo de localizar o envase final para o Ozempic e o Rybelsus e reduzir os prazos de entrega de 12 semanas para 4 semanas.
A Sanofi está incluindo glicômetros e tiras reagentes junto com o Lantus nas licitações do IMSS para neutralizar a vantagem de preço de 30-35% do Basaglar, mas o biossimilar ainda conquistou 18% do volume de insulina do IMSS até dezembro de 2025. AstraZeneca e Boehringer Ingelheim apresentam conjuntamente Farxiga e Jardiance a cardiologistas e nefrologistas, elevando as prescrições de SGLT-2 em 34% em 2024. As empresas de e-farmácias como Prixz e Farmacias del Ahorro Digital aproveitam a integração com telemedicina e redes de última milha para capturar o crescimento com CAGR de 5,87% na distribuição. A tecnologia é outro diferencial: a Novo Nordisk patenteou uma caneta de insulina conectada em março de 2024, com o objetivo de reduzir a taxa de não adesão de 42% por meio de lembretes de dose enviados aos smartphones.
Líderes do Setor de Medicamentos para Diabetes no México
Boehringer Ingelheim
Eli Lilly and Company
AstraZeneca plc
Novo Nordisk A/S
Sanofi S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O desenvolvimento clínico e a criação de capacidade local estão gerando espaços em branco no México além do volume tradicional impulsionado por licitações. Em 2026, a Boehringer Ingelheim relatou um aumento de 22% no investimento no México, para quase MXN 200 milhões, para conduzir 23 estudos clínicos em 177 instituições de pesquisa. Essa expansão reforça o papel do México como um polo de desenvolvimento cardiometabólico e amplia o ambiente para redes de investigadores, serviços de ensaios clínicos e vias de acesso antecipado para medicamentos inovadores para diabetes.
No lado da oferta, a Sanofi iniciou um projeto para construir a primeira planta de fabricação de insulina no México, com transferência de tecnologia e produção local voltadas para o abastecimento do sistema nacional de saúde. Isso apoia um caminho para reduzir os prazos de importação e melhorar a continuidade no setor público para terapias com insulina. Separadamente, a Eli Lilly divulgou compromissos ampliados de pesquisa clínica no México, incluindo cerca de USD 100 milhões destinados a estudos clínicos durante 2025, com uma parcela substancial direcionada a programas cardiometabólicos. A divulgação reforça a oportunidade de mais evidências de resultados geradas localmente e contratação diferenciada, à medida que pagadores e provedores priorizam cada vez mais os benefícios cardiovasculares e renais no cuidado do diabetes.
Desenvolvimentos recentes do setor
- Maio de 2026: a Daewoong Pharmaceuticals anuncia a aprovação de comercialização pela COFEPRIS para o Envlo (enavogliflozina) para diabetes tipo 2 no México. O lançamento amplia o acesso a terapias SGLT-2 no mercado mexicano e adiciona opções de tratamento para os pacientes. A aprovação amplia a entrada da Daewoong na classe SGLT-2 no México.
- Maio de 2026: a Boehringer Ingelheim anunciou um aumento de 22% no investimento para 2026 no México, totalizando MX$200 milhões para conduzir 23 estudos clínicos em 177 instituições. O programa ampliado aumenta a atividade de ensaios clínicos e fortalece a presença local de P&D. Isso indica um foco intensificado no México como polo de desenvolvimento clínico para terapias de diabetes.
- Janeiro de 2026: a Hanmi Pharmaceutical (em parceria com a Laboratorios Sanfer) firmou parceria com a Laboratorios Sanfer para a distribuição de terapias para diabetes e obesidade no México. O acordo amplia a rede de distribuição para terapias GLP-1 e SGLT-2 no México. Fortalece os canais locais de comercialização e acesso para novos medicamentos para diabetes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas geradas no México com a terapia medicamentosa prescrita para diabetes, utilizada no manejo do diabetes tipo 1 e tipo 2 na prática clínica de rotina, reportadas em USD e contabilizadas no ponto de venda no país.
Exclusões de escopo: este dimensionamento não inclui dispositivos para diabetes, diagnósticos ou serviços hospitalares mais amplos que não fazem parte da receita de terapia medicamentosa.
Visão geral da segmentação
- Por Classe de Fármaco
- Insulinas
- Insulinas Basais / de Ação Prolongada
- Lantus (Insulina Glargina)
- Levemir (Insulina Detemir)
- Toujeo (Insulina Glargina)
- Tresiba (Insulina Degludeca)
- Basaglar (Insulina Glargina, biossimilar)
- Insulinas Bolus / de Ação Rápida
- NovoRapid / Novolog (Insulina Aspart)
- Humalog (Insulina Lispro)
- Apidra (Insulina Glulisina)
- Insulinas Humanas Tradicionais
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- Insulinas Biossimilares
- Biossimilares de Insulina Glargina
- Biossimilares de Insulina Humana
- Insulinas Basais / de Ação Prolongada
- Medicamentos Antidiabéticos Orais
- Biguanidas
- Inibidores da Alfa-glicosidase
- Agonistas do Receptor Dopamina-D2
- Inibidores do SGLT-2
- Canagliflozina (Invokana)
- Empagliflozina (Jardiance)
- Dapagliflozina (Farxiga/Forxiga)
- Ipragliflozina (Suglat)
- Inibidores da DPP-4
- Sitagliptina (Januvia)
- Saxagliptina (Onglyza)
- Linagliptina (Tradjenta)
- Alogliptina (Nesina/Vipidia)
- Vildagliptina (Galvus)
- Sulfonilureias
- Meglitinidas
- Injetáveis Não Insulínicos
- Agonistas do Receptor GLP-1
- Victoza (Liraglutida)
- Byetta (Exenatida)
- Bydureon (Exenatida ER)
- Trulicity (Dulaglutida)
- Lyxumia (Lixisenatida)
- Análogo da Amilina
- Agonistas do Receptor GLP-1
- Medicamentos Combinados
- Combinações de Insulina
- NovoMix (Insulina Aspart Bifásica)
- Ryzodeg (Insulina Degludeca + Aspart)
- Xultophy (Insulina Degludeca + Liraglutida)
- Combinações Orais
- Combinações de Insulina
- Insulinas
- Por Via de Administração
- Oral
- Subcutânea
- Intravenosa
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento da população tratada de diabetes e o mix de terapias no México, antes da aplicação de quaisquer premissas de preço ou crescimento. Baseamo-nos em sinais públicos de epidemiologia e do sistema de saúde para ancorar a demanda, como indicadores nacionais da International Diabetes Federation, estatísticas de saúde da OCDE e periódicos revisados por pares sobre prevalência de diabetes e padrões de tratamento.
Para fundamentar a dinâmica de preços e acesso, também analisamos fontes como publicações do Ministério da Saúde do México, atualizações regulatórias da COFEPRIS e divulgações relacionadas a aquisições ou reembolso de instituições públicas de saúde, quando disponíveis. Essas fontes são combinadas com registros de empresas e apresentações a investidores para contexto no nível de produto, além de uma assinatura paga usada para dados financeiros de empresas, buscas de patentes e validação de notícias. As fontes listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram usados para coletar, verificar e esclarecer as informações.
Entrevistas primárias e pesquisas
As discussões primárias são usadas para verificar a consistência das premissas documentais em relação à troca de terapias, ao mix de canais público versus privado e à forma como classes de medicamentos mais novas estão sendo usadas em vias de prescrição reais. Entrevistamos uma variedade de partes interessadas, como clínicos, farmacêuticos hospitalares e de varejo, distribuidores e profissionais que interagem com pagadores em diversas regiões-chave do México, para que lacunas na disponibilidade, no momento das licitações e na pressão de preços possam ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 14% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 16% | Gerentes: 59% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando uma reconstrução top-down do pool de demanda, que começa com a população diagnosticada e tratada, depois dividida por tipo de terapia e ajustada para adesão e acesso nos cuidados público e privado. Uma vez que essa estrutura esteja estável, corroboramos com verificações bottom-up seletivas, como preço amostrado por mês de terapia multiplicado pelos volumes estimados de pacientes por canal, seguidas de verificações de canais de distribuidores e farmácias onde a lacuna parecer muito ampla.
As principais variáveis que movem o modelo incluem a parcela de pacientes tratados, o mix entre insulina e agentes orais e injetáveis não insulínicos, o ritmo de adoção de classes mais novas, o acesso a formulários em ciclos de aquisição pública e os corredores de preços observados por via de administração. A previsão é realizada usando análise de cenários apoiada por suavização de tendências, em que o caso-base reflete o que os entrevistados esperam em termos de expansão de cobertura, momento das licitações e adoção no nível da classe, em vez de uma única premissa de crescimento linear. Quando uma classe de medicamento tem informações públicas limitadas, as lacunas são tratadas por meio de faixas conservadoras de preço e utilização proxy, posteriormente ajustadas com base no feedback das entrevistas.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como mudanças no mix de terapias, padrões de atividade de aquisição e quaisquer alterações de preços visíveis que possam mover as receitas mesmo que a contagem de pacientes permaneça estável. Realizamos verificações de variância entre classes de medicamentos e canais, e então as anomalias são revisadas por outro analista antes da aprovação final, para que uma única premissa não distorça o total.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos importantes de política, preços ou acesso alteram materialmente as premissas de demanda. Antes da entrega, fazemos uma revisão final para confirmar que as publicações mais recentes e as notas de entrevistas foram refletidas, de modo que os clientes recebam uma visão atualizada.
Comparação do tamanho do mercado mexicano de medicamentos para diabetes da Mordor Intelligence com outras estimativas publicadas
Os números publicados para este mercado podem variar porque o ponto de medição e o momento nem sempre estão alinhados, o que gera totais de receita diferentes mesmo quando as mesmas classes de medicamentos estão sendo discutidas. As diferenças também surgem de as estimativas se basearem principalmente em contagens de pacientes, em valor de vendas ou em uma abordagem combinada que mistura ambos sem uma reconciliação clara.
Um fator prático é a periodicidade de atualização e o momento cambial, pois os preços no México podem variar com os ciclos de aquisição e o câmbio, e a lógica do preço médio de venda pode mudar rapidamente quando os resultados de licitações redefinem volumes. Ao reverificar os corredores de preços no nível da classe e converter para USD usando uma janela de tempo consistente durante a atualização de janeiro de 2026, a Mordor Intelligence reduz oscilações que podem surgir quando ASPs mais antigos ou taxas de câmbio de anos mistos são mantidos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,18 bilhões de USD (2026) | |
| Publicador do Setor A | 2,15 bilhões de USD (2022) | Usa um ano-base mais antigo e um ambiente de preços anterior, o que pode não captar mudanças posteriores de canal e redefinições de preços pós-licitação, além de poder aplicar uma única premissa cambial em vários anos. |
| Publicador do Setor B | 5,80 bilhões de USD (2026) | Parece agrupar medicamentos para diabetes com dispositivos e produtos de monitoramento, o que amplia o pool de receita além da terapia medicamentosa e infla os totais em relação a uma definição restrita a medicamentos. |
A diferença na tabela é explicada principalmente por questões de tempo e escopo, e não por um desacordo sobre a carga do diabetes no México. Quando os itens contabilizados são limitados à receita de terapia medicamentosa e a conversão em USD e os ASPs no nível da classe estão alinhados à mesma janela de atualização, o número final se torna mais fácil de rastrear, revisar e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de medicamentos para diabetes no México até 2031?
A previsão é que o mercado atinja USD 2,57 bilhões até 2031.
Qual classe de fármaco está crescendo mais rapidamente no México?
Os agonistas do receptor GLP-1 estão avançando a um CAGR de 4,15% até 2031.
Qual é o papel da insulina biossimilar nas licitações públicas?
A glargina biossimilar capturou 38% do volume de insulina basal nas licitações do IMSS em 2025.
Por que as farmácias on-line estão ganhando espaço?
As normas de teleprescrição finalizadas em 2024 permitem prescrições eletrônicas de insulina, possibilitando que as e-farmácias alcancem rapidamente os pacientes rurais.
Qual região do México gasta mais com medicamentos para diabetes?
Os estados do norte respondem por 32% dos gastos nacionais devido à maior prevalência e à maior cobertura de seguro privado.
O que limita o acesso público às terapias inovadoras com GLP-1?
Os preços elevados e os tetos orçamentários significam que apenas 12% do orçamento público de medicamentos cobriu os produtos GLP-1 em 2025.
Página atualizada pela última vez em:



