
Tamanho e Participação do Mercado de Medicamentos Antidiabéticos Orais do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
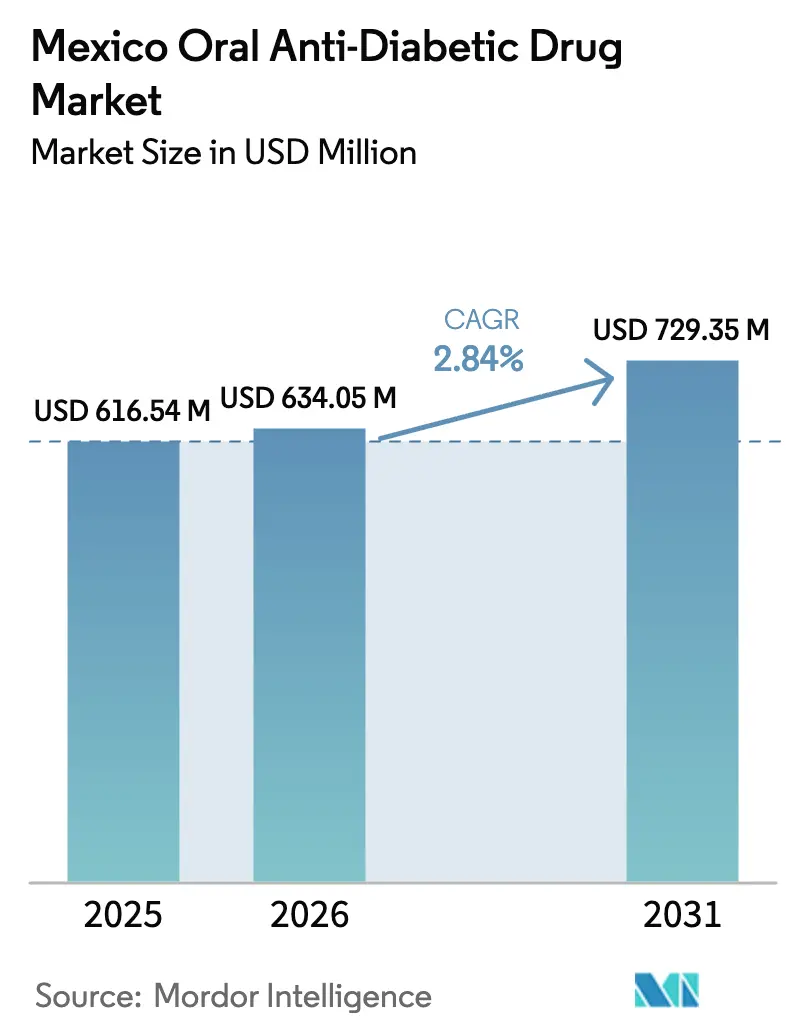
| Tamanho do mercado no ano base (2025) | 616.54 Milhões de dólares |
| Tamanho do Mercado (2026) | 634.05 Milhões de dólares |
| Tamanho do Mercado (2031) | 729.35 Milhões de dólares |
| Growth Rate (2026 - 2031) | 2.84 % |
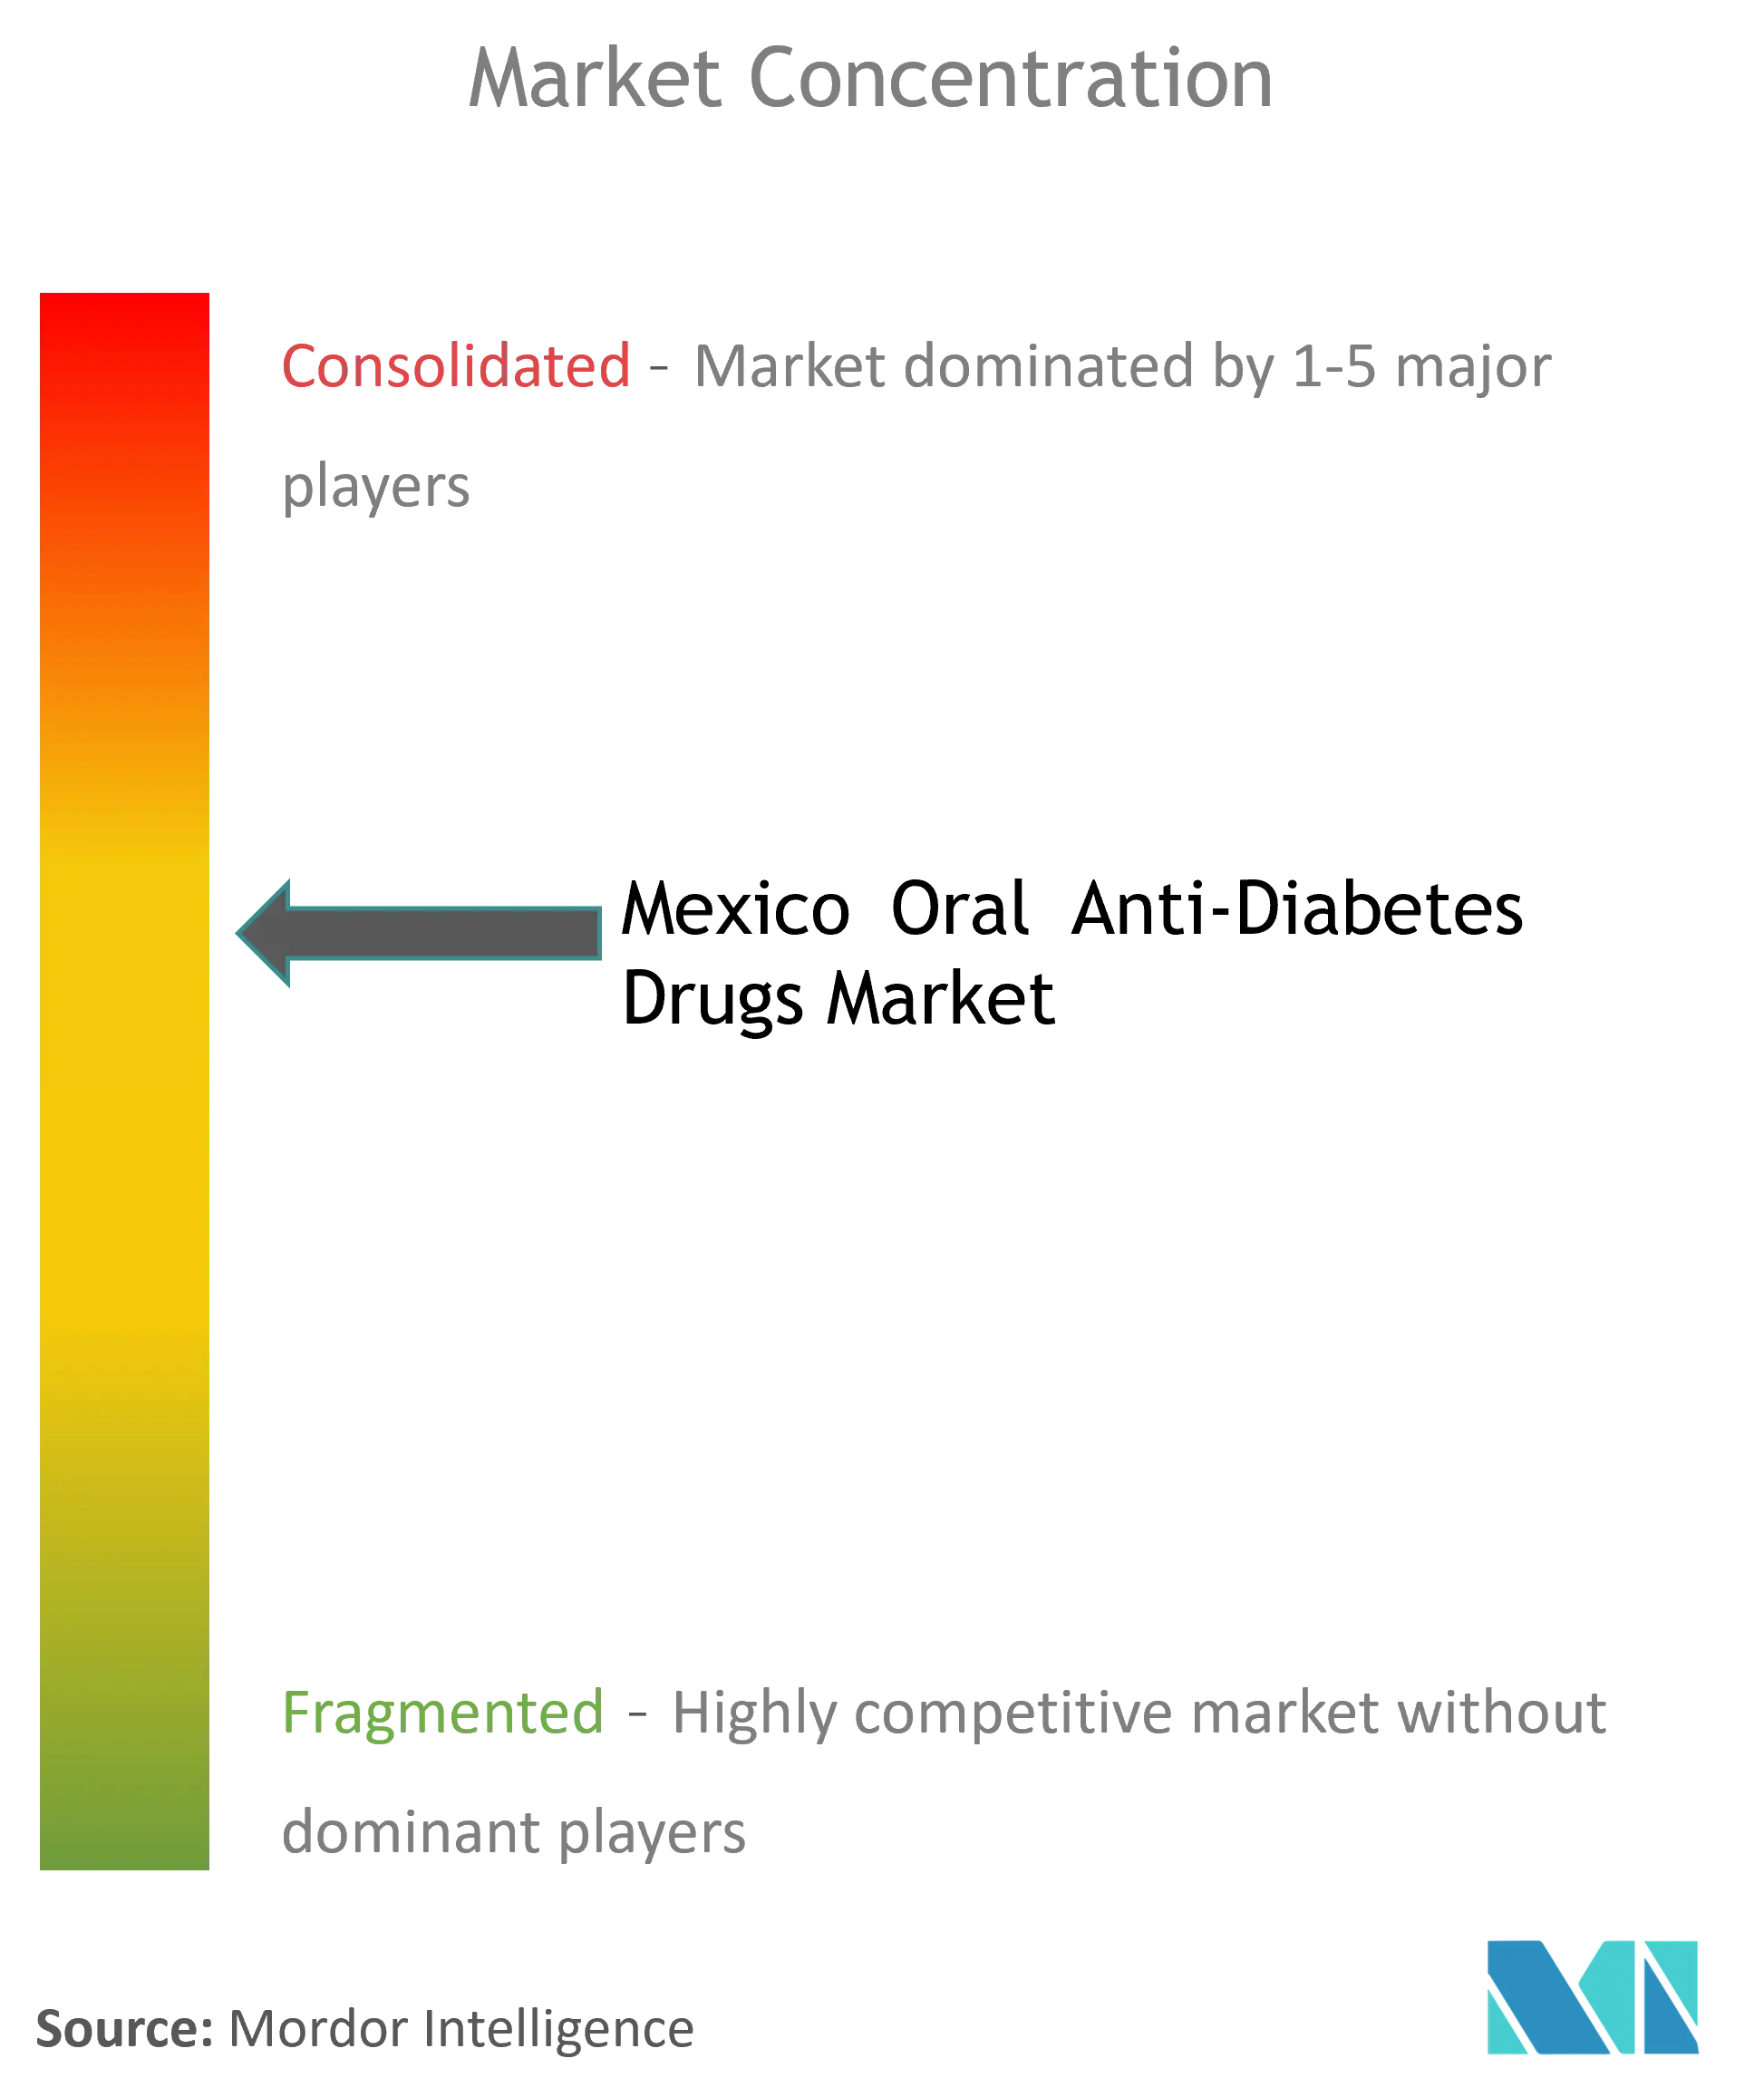
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Antidiabéticos Orais do México por Mordor Intelligence
O tamanho do mercado de medicamentos antidiabéticos orais do México foi avaliado em USD 616,54 milhões em 2025 e estima-se que cresça de USD 634,05 milhões em 2026 para atingir USD 729,35 milhões até 2031, a uma CAGR de 2,84% durante o período de previsão (2026-2031). A demanda se expande à medida que o programa "Farmácias para o Bem-Estar" da Presidente Claudia Sheinbaum inicia a distribuição gratuita de medicamentos em nível nacional para famílias de baixa renda, melhorando as taxas de dispensação de receitas. O México possui a sexta maior prevalência de diabetes do mundo e provavelmente ficará em sétimo lugar até 2030, exercendo pressão sustentada sobre os orçamentos de saúde. O envelhecimento demográfico, o aumento da obesidade e a rápida urbanização impulsionam a absorção consistente de terapias orais, enquanto as reformas de vinculação de patentes assinadas em fevereiro de 2025 encurtam as filas de aprovação e atraem novos pipelines de inovação. Ainda assim, os tetos de preços para medicamentos essenciais, a dependência de importações de ingredientes farmacêuticos ativos (APIs) e a proliferação de produtos falsificados moderam o crescimento da receita.
Principais Conclusões do Relatório
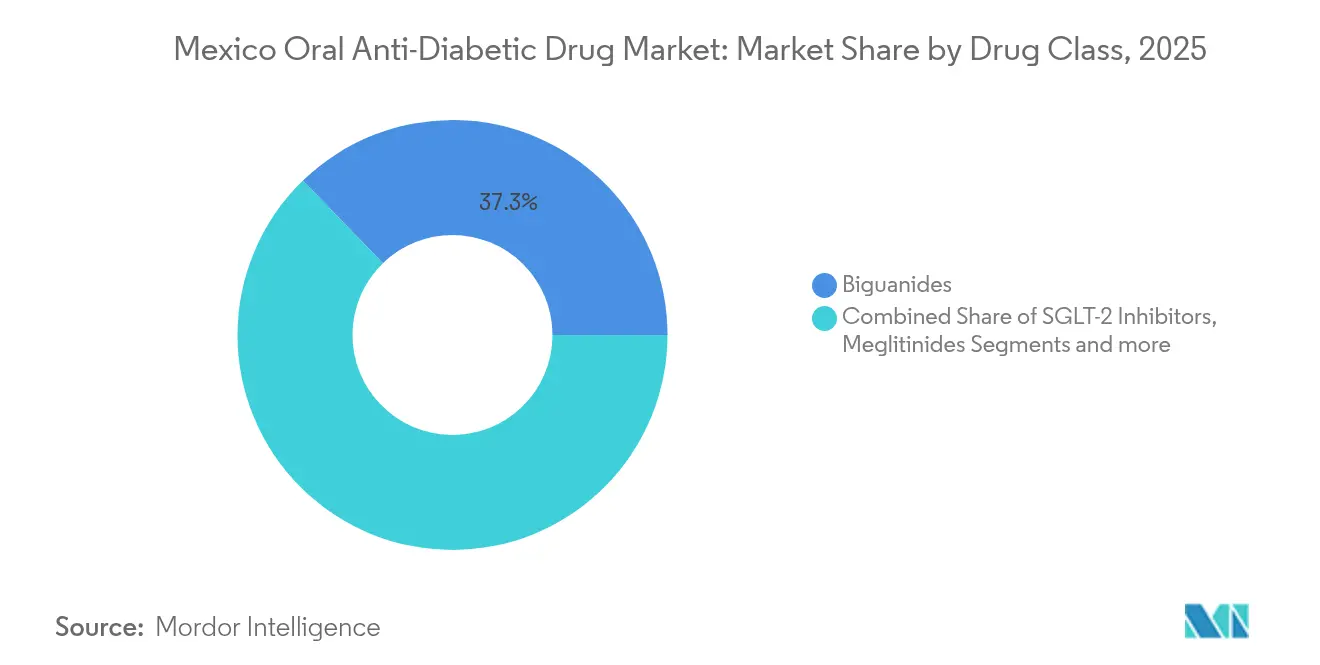
- Por classe de medicamento, as Biguanidas lideraram com 37,25% de participação de receita em 2025; os inibidores de SGLT-2 têm projeção de expansão a uma CAGR de 3,38% até 2031.
- Por faixa etária, os adultos detiveram 67,45% da demanda de 2025, enquanto o segmento geriátrico deve crescer a uma CAGR de 3,48% até 2031.
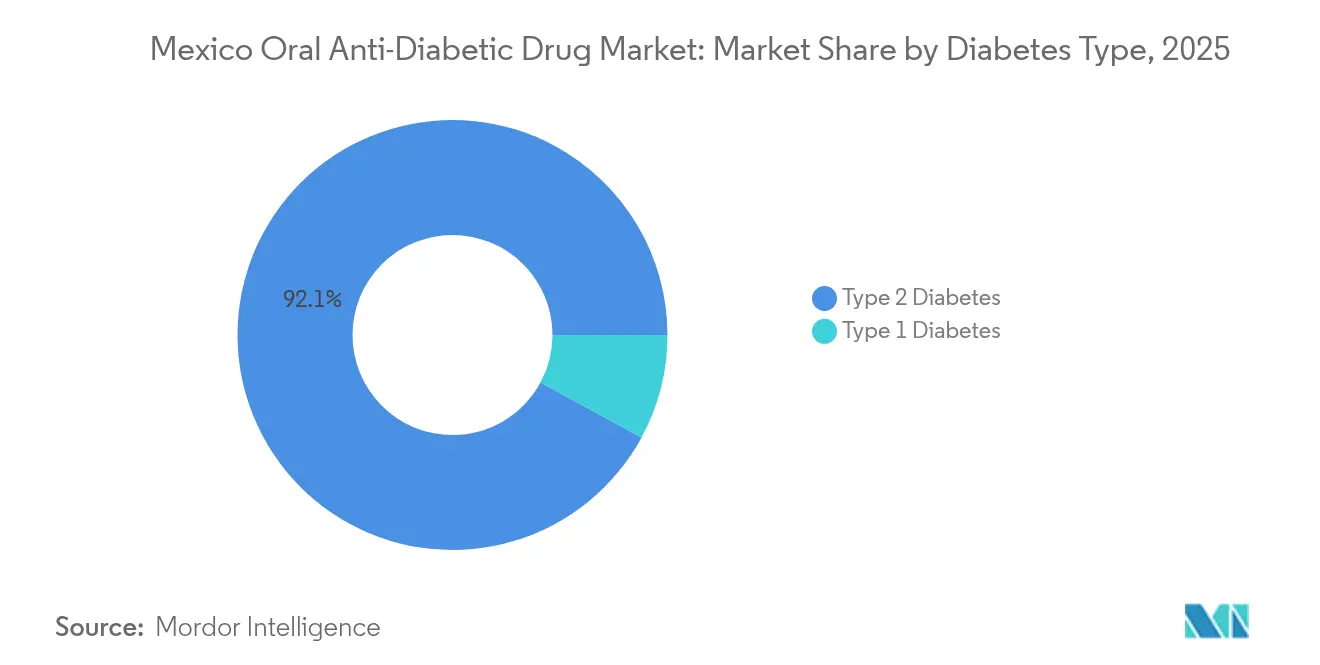
- Por tipo de diabetes, o Tipo 2 respondeu por 92,10% da participação do mercado de medicamentos antidiabéticos orais do México em 2025 e mantém uma perspectiva de CAGR de 3,60%.
- Por canal de distribuição, as farmácias hospitalares controlaram 67,10% das vendas de 2025, enquanto as farmácias online registram a CAGR mais rápida de 3,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Medicamentos Antidiabéticos Orais do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de diabetes Tipo 2 | +0.8% | Nacional, foco urbano | Longo prazo (≥ 4 anos) |
| Expansão das listas de reembolso do Seguro Popular e do IMSS | +0.6% | Nacional, maior impacto em estados rurais | Médio prazo (2-4 anos) |
| Adoção mais rápida de inibidores de SGLT-2 após evidências de CVOT | +0.5% | Nacional, adoção precoce nas áreas metropolitanas | Médio prazo (2-4 anos) |
| Crescimento de comprimidos de combinação de doses fixas | +0.4% | Nacional, preferência do setor privado | Curto prazo (≤ 2 anos) |
| Telemedicina e e-prescrição impulsionando a adesão | +0.3% | Urbano primeiro, implementação rural | Curto prazo (≤ 2 anos) |
| Microcrédito de fintechs viabilizando compras mensais de medicamentos | +0.2% | Urbano e semiurbano | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Diabetes Tipo 2
A epidemia de diabetes do México se aprofunda à medida que as mudanças no estilo de vida superam a intervenção de saúde pública. Dados de pesquisas domiciliares mostram que 18% dos adultos vivem com diabetes; a incidência cresce mais rapidamente entre as mulheres devido ao acesso desigual aos cuidados preventivos [1]Marina Gonzalez-Samano, Diabetes, trajetória de vida e condições socioeconômicas na infância: uma avaliação empírica para o México,
BMC Public Health, bmcpublichealth.biomedcentral.com. O IMSS trata atualmente mais de 3,5 milhões de pacientes anualmente, e os agrupamentos de complicações nos estados centrais sobrecarregam os recursos. A maior mortalidade na Península de Yucatán ilustra as iniquidades socioeconômicas [2]Claudio Alberto Dávila Cervantes, Mortalidade por diabetes mellitus tipo 2 nos municípios do México,
Archives of Public Health, archpublichealth.biomedcentral.com. Como as terapias orais permanecem de primeira linha, o crescimento sustentado de volume no mercado de medicamentos antidiabéticos orais do México é inevitável. A triagem comunitária pelo Projeto HOPE expande a detecção entre mulheres marginalizadas.
Expansão das Listas de Reembolso do Seguro Popular e do IMSS
A aquisição em massa cobrindo 4.454 códigos de produtos garante 97,6% dos medicamentos essenciais para 2025-2026, reduzindo o risco de desabastecimento e aumentando a adesão. Um orçamento de 130 bilhões de pesos amplia a abrangência do formulário, beneficiando principalmente a metformina e alguns agentes SGLT-2 em clínicas rurais. A distribuição gratuita de medicamentos reduz os gastos diretos do bolso, ampliando o pool de pacientes tratados no mercado de medicamentos antidiabéticos orais do México.
Adoção Mais Rápida de Inibidores de SGLT-2 Após Evidências de CVOT
A metanálise confirma redução de 15% na mortalidade cardiovascular e queda de 30% nas hospitalizações por insuficiência cardíaca com a terapia com SGLT-2. Estudos do mundo real mexicanos mostram 19,6% de controle de HbA1c para dapagliflozina isolada, subindo para 30,3% em combinações. Os médicos agora iniciam inibidores de SGLT-2 mais cedo, elevando a demanda unitária apesar dos tetos de preços [3]Luz Alcantar-Vallin, Tratamento com SGLT2i durante LRA e sua associação com eventos renais adversos graves,
Frontiers in Pharmacology, frontiersin.org.
Crescimento de Comprimidos de Combinação de Doses Fixas
Auditorias de prescrição indicam que 60,7% dos pacientes com Tipo 2 recebem polifarmácia, mas quase três quartos carecem de avaliação nutricional. Opções de dose fixa, como dapagliflozina-metformina, reduzem a carga de comprimidos e melhoram a adesão. O Xigduo XR é vendido a MXN 1.212 por 14 comprimidos e ganhou espaço nas prateleiras das principais redes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tetos de preços governamentais para medicamentos essenciais | −0.4% | Nacional, setor público | Longo prazo (≥ 4 anos) |
| Altos gastos diretos do bolso em estados rurais | −0.3% | Rural e marginalizado | Médio prazo (2-4 anos) |
| Dependência de importação de APIs causando choques de abastecimento | −0.2% | Nacional, genéricos | Curto prazo (≤ 2 anos) |
| Medicamentos antidiabéticos orais falsificados em farmácias similares informais | −0.1% | Áreas de fronteira | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Tetos de Preços Governamentais para Medicamentos Essenciais
Os gastos com medicamentos absorvem 27,2% do orçamento de saúde do México, muito acima da média de 16,3% da OCDE. A norma de dezembro de 2024 que permite importações sem autorização local reduz custos, mas pode prejudicar a inovação e os direitos de patente. Os fabricantes compensam a pressão sobre as margens priorizando produtos de alto volume no mercado de medicamentos antidiabéticos orais do México.
Altos Gastos Diretos do Bolso em Estados Rurais
Os custos com medicamentos atingiram USD 2,79 bilhões em 2020, limitando a adesão entre cidadãos rurais sem seguro. Clínicas inovadoras como as Clínicas del Azúcar reduzem as despesas anuais para USD 250 e alcançam melhor controle, oferecendo um alívio escalável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento: Inibidores de SGLT-2 Lideram a Onda de Inovação
Em 2025, as Biguanidas retiveram 37,25% da participação do mercado de medicamentos antidiabéticos orais do México por meio do status consolidado de primeira linha da metformina. A expansão do segmento permanece lenta, mas o volume é duradouro. Por outro lado, os inibidores de SGLT-2 registram a CAGR mais rápida de 3,38%, à medida que as evidências cardiometabólicas impulsionam o uso mais precoce. O tamanho do mercado de medicamentos antidiabéticos orais do México para inibidores de SGLT-2 deve crescer acompanhado de melhor reembolso e clareza na vinculação de patentes. Classes secundárias, como inibidores de DPP-4 e sulfonilureias, atendem coortes estabelecidas, mas enfrentam estagnação. O uso de tiazolidinedionas declina em meio a preocupações de segurança, enquanto os inibidores de alfa-glicosidase ocupam pequenos nichos pós-prandiais.
A dinâmica terapêutica reflete a mudança do México para a prescrição baseada em desfechos. A Novo Nordisk concluiu um estudo com semaglutida oral em 187 adultos mexicanos durante abril de 2024, reforçando a confiança no pipeline de GLP-1. A ampliação da capacidade europeia da Boehringer Ingelheim de EUR 120 milhões para empagliflozina garante o fornecimento para a América Latina, reduzindo as escassezes.


Por Faixa Etária: Segmento Geriátrico Acelera o Crescimento
Os adultos detiveram 67,45% do volume de 2025, mas o segmento geriátrico cresce mais rapidamente a uma CAGR de 3,48%, à medida que o envelhecimento populacional se intensifica. O tamanho do mercado de medicamentos antidiabéticos orais do México atribuído aos idosos se expandirá, portanto, até 2031. Os mexicanos mais velhos apresentam prevalência de 15,1% com taxas mais elevadas de incapacidade. Os modelos de atendimento específicos por idade priorizam a metformina, salvo quando surgem contraindicações renais. Os programas comunitários de gerontologia reduzem a incidência da síndrome metabólica em 72%, ilustrando a alavancagem preventiva.
O diabetes Tipo 2 pediátrico cresce de 20,2% para 33% entre 2013 e 2018, evidenciando a demanda futura. O programa PAANDA reduziu a HbA1c em 1,8% em seis meses, sugerindo intervenções escaláveis para adolescentes.
Por Tipo de Diabetes: O Domínio do Tipo 2 Impulsiona a Expansão do Mercado
O diabetes Tipo 2 representa 92,10% do mercado de medicamentos antidiabéticos orais do México e mantém uma trajetória de crescimento de 3,60%. A vasta base do segmento se origina de mudanças no estilo de vida e obesidade que afetam 75% dos adultos. O recente lançamento de semaglutida 2,4 mg tem como alvo o IMC ≥30 ou ≥27 com comorbidades e deve ampliar o volume de prescrições. O Tipo 1 representa um grupo menor, mas exige regimes especializados; a mediana de HbA1c de 8,7% sinaliza controle razoável apesar dos recursos limitados.
As diretrizes posicionam a metformina como primeira linha para o Tipo 2, com inibidores de SGLT-2 ou agentes GLP-1 adicionados para risco cardiovascular. Em conjunto, essas políticas mantêm o mercado de medicamentos antidiabéticos orais do México em um caminho de crescimento estável e moderado.
Por Canal de Distribuição: A Transformação Digital Remodela o Acesso
As farmácias hospitalares responderam por 67,10% das vendas em 2025, refletindo o modelo de atendimento centrado em instituições do México. Os canais online estão crescendo a uma CAGR de 3,63%, à medida que os consumidores adotam a telemedicina e as ferramentas de e-prescrição. O tamanho do mercado de medicamentos antidiabéticos orais do México vendido por meio de portais online ainda é pequeno, mas está se expandindo rapidamente. As principais redes listam o Ozempic a MXN 4.317-5.847 e o Rybelsus a MXN 4.251, destacando os preços premium no varejo. O risco de falsificação cresce ao longo da fronteira norte, onde inspeções descobriram medicamentos falsos para diabetes adulterados com fentanil.
Aplicativos de saúde digital como "Salud Activa" coletam dados de estilo de vida de forma colaborativa e estimulam a adesão, enquanto o hub de inovação da Takeda na Cidade do México desenvolve estruturas de governança de dados para apoiar o engajamento multicanal. Essas tendências coletivamente melhoram a continuidade da medicação em todo o mercado de medicamentos antidiabéticos orais do México.
Análise Geográfica
Os centros urbanos — Cidade do México, Guadalajara, Monterrey — ancoram a infraestrutura avançada de cuidados para diabetes e concentram clínicas especializadas. Redes de referência como as Clínicas del Azúcar atingem HbA1c abaixo de 7% em uma parcela maior de pacientes do que as instalações públicas, combinando ciência comportamental com tecnologia. O México Central e a Península de Yucatán apresentam maior mortalidade, associada à marginalização e ao baixo nível de escolaridade. Os dados da clínica de medicina de família do IMSS revelam que as complicações microvasculares se concentram nos cinturões industriais, enquanto os eventos macrovasculares predominam nas áreas rurais.
Os estados rurais suportam o maior ônus dos gastos diretos do bolso, limitando a continuidade do tratamento apesar dos tetos de preços nacionais. "Farmácias para o Bem-Estar" distribui medicamentos gratuitos nessas áreas a partir de 2025, uma política que deve ampliar o coorte tratado no mercado de medicamentos antidiabéticos orais do México. As zonas de fronteira atraem turistas médicos dos EUA, mas também abrigam pontos de venda informais que comercializam comprimidos falsificados, gerando alertas da OMS.
A fabricação farmacêutica situa-se principalmente na Cidade do México, em Jalisco e em Puebla, com 138 plantas atendendo aos mercados doméstico e de exportação. As exportações superam USD 2,5 bilhões, mas equivalem a apenas 1,5% das importações dos EUA, oferecendo potencial de crescimento para a relocação de cadeias produtivas próximas uma vez que a dependência de APIs da China e da Índia diminua. A prevalência urbana é de 12,1% versus 8,3% rural, mas as lacunas de recursos ampliam a mortalidade rural. A expansão da telessaúde e os aplicativos de saúde móvel podem superar essas divisões, apontando para nichos de demanda incremental no mercado de medicamentos antidiabéticos orais do México.
Panorama regulatório
A COFEPRIS é a autoridade principal responsável pela supervisão dos registros sanitários, renovações, alterações e conformidade com as BPF para medicamentos, conforme a Ley General de Salud e o Reglamento de Insumos para la Salud do México. Os dossiês de produtos seguem o modelo de registro e modificação baseado no CTD utilizado para medicamentos e biológicos, enquanto a rotulagem e a embalagem devem cumprir os requisitos da NOM-072-SSA1-2012 para identificação sanitária e comercial.
Medidas recentes também influenciam os cronogramas e o planejamento de entrada no mercado para medicamentos antidiabéticos orais. Em março de 2025, a COFEPRIS emitiu critérios atualizados para a emissão de certificados de BPF para novos registros, renovações e modificações, incluindo uma validade declarada de 30 meses para as certificações. O México também mantém mecanismos de oposição de terceiros quando pedidos de produtos genéricos ou biocomparáveis podem afetar direitos de patente, reforçados pelo pacto de coordenação de fevereiro de 2025 entre a COFEPRIS e o escritório de patentes para alinhar dados de patentes com as revisões regulatórias.
Cenário Competitivo
Inovadores globais e genéricos domésticos criam um campo moderadamente consolidado. A Novo Nordisk detém 34% da participação global em valor no segmento de diabetes e 56% da arena GLP-1, reforçando a liderança com pesquisa de semaglutida oral e lançamento no México. A expansão de USD 3 bilhões da Eli Lilly em Wisconsin e o aumento de escala europeu da Boehringer garantem a continuidade do fornecimento de produtos injetáveis e orais em toda a América do Norte. A oportunidade de genéricos se intensifica após a aprovação pela FDA da liraglutida da Hikma em dezembro de 2024, sinalizando futura erosão na classe GLP-1.
Estrategicamente, as empresas buscam integração vertical e alianças de saúde digital para aumentar a adesão. O hub digital da Takeda no México concentra-se em análise de dados e suporte multicanal, enquanto as Clínicas del Azúcar colaboram com fabricantes de dispositivos para integrar o monitoramento contínuo de glicose. Os acordos de vinculação de patentes entre a COFEPRIS e o escritório de patentes, finalizados em fevereiro de 2025, encurtam o tempo de chegada ao mercado para novas moléculas e biossimilares, dinamizando ainda mais o mercado de medicamentos antidiabéticos orais do México.
Existe espaço inexplorado em formulações pediátricas e geriátricas, com a prevalência de diabetes Tipo 2 em crianças crescendo acentuadamente. Empresas que exploram metformina mastigável ou combinações de doses fixas mais baixas podem aproveitar nichos não atendidos. A resiliência da cadeia de suprimentos permanece um diferencial; os influxos de IED de USD 36 bilhões para a manufatura mexicana em 2023 sinalizam momentum para a relocação de cadeias produtivas próximas que poderia aliviar a escassez de APIs e proteger as margens.
Líderes do Setor de Medicamentos Antidiabéticos Orais do México
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson and Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As aquisições públicas e a distribuição gratuita de medicamentos no México estão expandindo a base de pacientes tratados para doenças crônicas, com as aquisições nacionais abrangendo 4.454 códigos de produtos e reportando 97,6% de cobertura de medicamentos essenciais para 2025-2026 em 26 instituições. Combinado com a alta carga de diabetes tipo 2 no México e uma composição de dispensação centrada em instituições (as farmácias hospitalares lideraram as vendas em 2025), essa escala de demanda apoia a participação de fornecedores em volumes de licitação, desde que as empresas atendam aos requisitos de qualidade e BPF da COFEPRIS e cumpram a rotulagem e embalagem da NOM-072-SSA1-2012.
O nearshoring e o desenvolvimento de capacidade doméstica são caminhos adicionais para fortalecer a continuidade do fornecimento e expandir os portfólios de diabetes. Em maio de 2026, o governo federal anunciou um projeto de investimento em saúde de 21 bilhões de pesos envolvendo sete empresas farmacêuticas (Abbott, Bristol Myers Squibb, Neolpharma, Opella, Kener, Liomont e Sanofi) para impulsionar a produção nacional de medicamentos, enquanto a Sanofi também se comprometeu com mais de 2 bilhões de pesos para produção de insulina e transferência de tecnologia. No lado da geração de evidências, a Eli Lilly declarou um aumento de 35% no investimento anual em pesquisa clínica no México até 2030, apoiado por prazos de aprovação melhorados da COFEPRIS (relatados em 45 dias), o que pode acelerar a geração de dados locais e as discussões de acesso para terapias orais cardiometabólicas mais recentes e combinações de dose fixa.
Desenvolvimentos recentes do setor
- Maio de 2026: Aprovação regulatória do Envlo Tablets 0,3mg pela COFEPRIS (15 de maio de 2026) para um tratamento de diabetes da classe SGLT2. A aprovação amplia as opções de SGLT2 de primeira linha e fortalece o acesso ao mercado local e a amplitude do portfólio da Daewoong no México.
- Janeiro de 2026: Acordo de distribuição exclusiva com a Laboratorios Sanfer para o portfólio de diabetes Dapalon (contrato de 10 anos, 46,1 milhões de USD). O acordo amplia o alcance de comercialização da Sanfer e acelera a penetração da Hanmi no segmento de antidiabéticos orais mexicano.
- Janeiro de 2026: Atualização regulatória/comercial do Forxiga (dapagliflozina) no México (comunicado de imprensa de janeiro de 2026). A atualização apoia a presença da AZ em SGLT2 no México e o posicionamento competitivo em terapias antidiabéticas orais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas obtidas com medicamentos antidiabéticos orais vendidos no México por meio de canais farmacêuticos, para pacientes tratados para diabetes e com prescrição de terapias não injetáveis. Os valores refletem as vendas de medicamentos no país em dólares americanos correntes, contabilizados no ponto de venda ao canal de saúde.
Exclusões de escopo: excluímos insulina e outras terapias injetáveis não orais para diabetes, bem como dispositivos de teste de diabetes e programas de estilo de vida não farmacológicos.
Visão geral da segmentação
- Por Classe de Medicamento
- Biguanidas
- Sulfonilureias
- Meglitinidas
- Tiazolidinedionas
- Inibidores de Alfa-Glicosidase
- Inibidores de DPP-4
- Inibidores de SGLT-2
- Outros
- Por Faixa Etária
- Adultos
- Pediátrica
- Geriátrica
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base de demanda inicial e para entender como o tratamento do diabetes está organizado no México, antes de iniciarmos a modelagem das receitas. Consultamos publicações de saúde pública e epidemiologia, como publicações do Ministério da Saúde do México, estatísticas de saúde da OCDE, indicadores de diabetes e fatores de risco da OPAS/OMS e recursos da International Diabetes Federation, para entender a prevalência, a participação diagnosticada e as tendências de pacientes tratados.
No lado da oferta e do acesso, analisamos fontes como atualizações regulatórias da COFEPRIS para aprovações de produtos e sinais de temporização, além de estatísticas alfandegárias e comerciais de fontes como a UN Comtrade, para verificar padrões de dependência de importação para produtos farmacêuticos. Para manter as premissas realistas, também utilizamos registros de empresas, apresentações a investidores e comunicados de imprensa confiáveis para acompanhar mudanças de portfólio e narrativas de preços, apoiados por assinaturas pagas para dados financeiros de empresas, bases de dados de patentes e verificações de importação-exportação em nível de embarque, quando relevante. As fontes documentais listadas aqui são ilustrativas e não exaustivas, já que muitos outros documentos e bases de dados públicos também foram utilizados para verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para validar como a demanda por terapias orais se comporta em contextos reais de prescrição, e para preencher lacunas que as fontes públicas não explicam totalmente, como mudanças na composição dentro das classes orais e o ritmo de adoção de genéricos. Conversamos com uma variedade de partes interessadas, incluindo clínicos, farmacêuticos, distribuidores e especialistas do mercado local em todo o México, para que as premissas sobre volumes, acesso e faixas de preço pudessem ser verificadas e ajustadas antes de finalizar os resultados.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 25% | Diretores executivos: 15% |
| Nível médio: 59% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 16% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down que reconstrói a demanda por medicamentos antidiabéticos orais no México a partir da base de pacientes tratados, e então a converte em valor usando padrões de uso por classe e faixas de preço realistas. Na prática, mapeamos a prevalência do diabetes em relação às participações diagnosticadas e tratadas, e então aplicamos a penetração da terapia oral para chegar a uma base de prescrição endereçável alinhada com os caminhos de cuidado locais.
Para manter o modelo fundamentado, os totais foram então corroborados usando aproximações bottom-up seletivas, como verificações amostrais da composição de classes a partir de feedback dos canais e preço médio de venda amostrado multiplicado por faixas de volume estimadas, que são então reconciliadas com a visão top-down. As principais entradas testadas incluem a prevalência do diabetes e a participação tratada, a mudança na intensidade da terapia para diabetes tipo 2, o movimento na composição de classes (por exemplo, biguanidas e novas classes orais), o cronograma de genericização e seu impacto no preço, e a divisão de canais entre farmácias hospitalares e de varejo. Quando faltavam dados diretos, usamos faixas conservadoras a partir de feedback de entrevistas e aplicamos regras de consistência para que o gasto implícito por paciente permanecesse dentro de limites plausíveis.
Para a previsão, foi utilizada análise de cenários, pois o mercado é sensível a movimentos de acesso político, pressão de preços e rotação da composição de produtos dentro das terapias orais. A visão prospectiva final foi definida após alinhar as premissas com o consenso de especialistas sobre o crescimento do diagnóstico, tendências de adesão e progressão de preços esperada em moeda local, antes da conversão para USD.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que não dependam de uma única base de dados ou visão de um único entrevistado. Comparamos as receitas modeladas com sinais independentes, como o gasto implícito por paciente tratado, a direção da composição de classes a partir de conversas com canais, e qualquer sinal regulatório visível que possa mudar a disponibilidade, e os valores discrepantes foram então investigados antes da aprovação final.
Foi seguida uma revisão passo a passo por analistas, na qual premissas, cálculos e variações ano a ano foram reverificados, e especialistas foram recontatados quando as variações excederam as faixas esperadas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como grandes mudanças de política, ações significativas de precificação ou aprovações importantes. Antes da entrega, as últimas notícias e dados públicos são revisados novamente para que os clientes recebam uma visão atualizada.
Dimensionamento do mercado mexicano de medicamentos antidiabéticos orais pela Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para este mercado podem diferir por uma margem visível, pois os autores nem sempre contabilizam as mesmas terapias, canais e grupos de pacientes, e as escolhas de temporização também importam. A tabela ajuda a ilustrar como até pequenas diferenças no que é incluído, e em como o preço e o volume são convertidos em USD, podem alterar o número final.
Os principais fatores de discrepância geralmente vêm de saber se a insulina e outros injetáveis estão incluídos no total, se são usadas apenas vendas de varejo ou todos os canais farmacêuticos, e se os valores são construídos a partir de pacientes tratados ou de amplas relações de gastos com saúde. Algumas cifras também aplicam uma curva agressiva de atualização da composição de classes ou assumem um crescimento de preços mais rápido, e então mantêm essas premissas inalteradas ao longo da janela de previsão, o que pode elevar o ano inicial e o CAGR.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 616,54 milhões de USD (2025) | |
| Grupo de Análise de Saúde A | 720,00 milhões de USD (2025) | Este valor parece ampliar as terapias contabilizadas ao incluir medicamentos não orais para diabetes, e também se apoia em preços médios mais elevados sem separar claramente as dinâmicas dos canais de varejo e hospitalar. |
| Estudo Setorial Documental B | 540,00 milhões de USD (2025) | Esta estimativa parece restringir o conjunto endereçável a classes orais mais antigas e usa uma premissa de participação tratada mais conservadora, o que reduz as prescrições implícitas por paciente e diminui o valor total. |
A tabela mostra uma variação em torno do valor de 2025, e no modelo da Mordor Intelligence o total é limitado a medicamentos antidiabéticos orais vendidos por meio de canais farmacêuticos no México, com insulina e outros injetáveis excluídos para que a composição de classes e a precificação possam ser aplicadas de forma consistente. Quando o escopo, a cobertura de canais e a progressão de preços são explicitados e reverificados em relação à lógica de pacientes tratados, o número final se torna mais fácil de reproduzir e de monitorar ano a ano conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de medicamentos antidiabéticos orais do México?
O mercado é avaliado em USD 634,05 milhões em 2026 e tem projeção de crescer para USD 729,35 milhões até 2031, a uma CAGR de 2,84% durante o período de previsão (2026-2031).
Qual classe terapêutica está crescendo mais rapidamente no mercado de medicamentos antidiabéticos orais do México?
Os inibidores de SGLT-2 apresentam o maior crescimento com uma CAGR de 3,38%, impulsionados pelas evidências de desfechos cardiovasculares e pelo maior reembolso.
Qual é a relevância do diabetes Tipo 2 no México em comparação com o Tipo 1?
O diabetes Tipo 2 detém 92,10% de participação de mercado, tornando-o o segmento predominante, enquanto o Tipo 1 permanece um nicho menor, mas essencial.
Qual canal está expandindo mais rapidamente para a distribuição de medicamentos?
As farmácias online registram a CAGR mais rápida de 3,63%, à medida que a telemedicina e as e-prescrições ganham adesão em todo o território nacional.
Como as políticas governamentais estão afetando os preços?
Os tetos de preços nacionais comprimem as margens, mas melhoram a acessibilidade, enquanto as recentes reformas de aquisição garantem 97,6% dos medicamentos essenciais para as instituições públicas.
Os medicamentos falsificados para diabetes são um problema sério?
Sim, relatórios da OMS e do controle de fronteiras identificam medicamentos antidiabéticos orais falsificados em farmácias informais, especialmente ao longo dos corredores turísticos, representando riscos à segurança e vazamento de receita.
Página atualizada pela última vez em:



