
Größe und Marktanteil des MENA-Markts für Architekturdienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
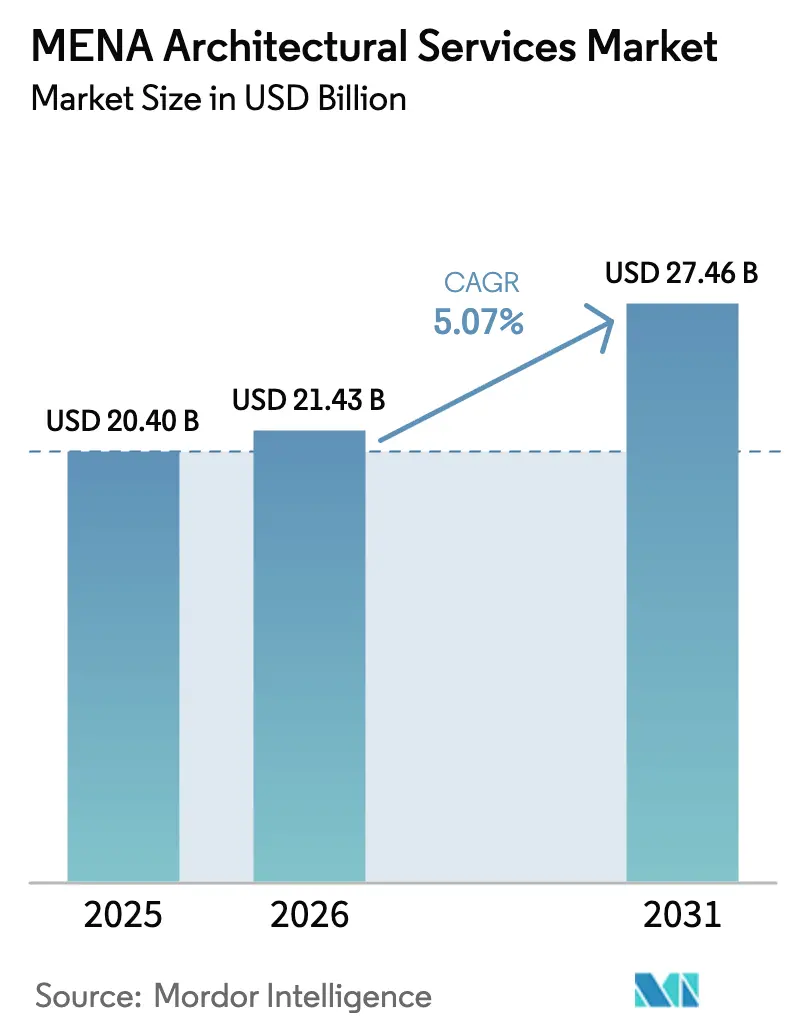
| Marktgröße im Basisjahr (2025) | 20.40 Milliarden US-Dollar |
| Marktgröße (2026) | 21.43 Milliarden US-Dollar |
| Marktgröße (2031) | 27.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.07 % |
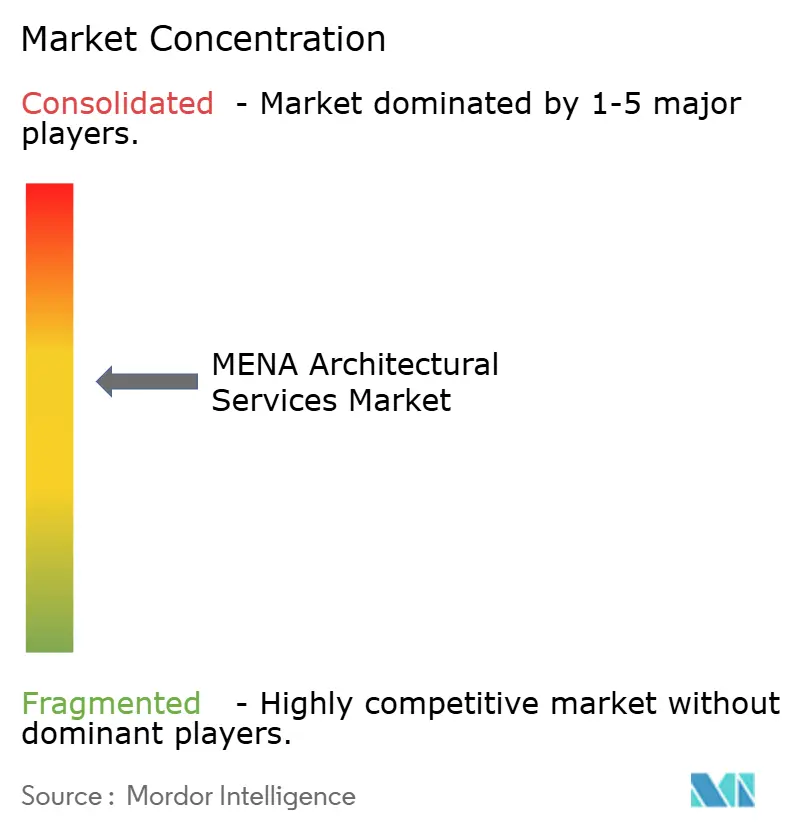
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des MENA-Markts für Architekturdienstleistungen von Mordor Intelligence
Die Größe des MENA-Markts für Architekturdienstleistungen wird im Jahr 2026 auf USD 21,43 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 20,40 Milliarden, mit Projektionen für 2031 von USD 27,46 Milliarden, was einem Wachstum von 5,07 % CAGR über den Zeitraum 2026–2031 entspricht. Robuste staatliche Ausgaben für Gigaprojekte, verbindliche Vorschriften für digitales Design und eine steigende Nachfrage nach grünen Gebäuden stützen diesen Wachstumspfad. Saudi-Arabien, gestärkt durch Vision 2030 und eine jährliche Auftragspipeline von USD 55 Milliarden, verankert die regionale Expansion, während die Vereinigten Arabischen Emirate (VAE) und Katar durch Luftfahrt-, Mischnutzungs- und Sportinfrastrukturprogramme Umfang und Tempo beisteuern. Spezialisierte Teilsegmente wie Denkmalpflege und BIM-Beratung übertreffen das Wachstum des Gesamtmarkts, da Regulierungsbehörden digitale Zwillingsanforderungen für Kulturgüter und historische Viertel vorschreiben. Starke Unterstützung durch Staatsfonds für Design-Build-Start-ups sowie eine stärkere Beteiligung des Privatsektors durch öffentlich-private Partnerschaften erweitern den Chancenpool. Dennoch führen volatile Ölpreise und Baukosteninflation, insbesondere in Saudi-Arabien, wo die Kosten 2025 zu den weltweit am schnellsten steigenden zählen, zu Finanzierungs- und Preisrisiken.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart führte architektonisches Design und Zeichnen im Jahr 2025 mit einem Marktanteil von 34,62 % am MENA-Markt für Architekturdienstleistungen; Denkmalpflege und BIM-Beratung werden voraussichtlich bis 2031 mit einer CAGR von 5,73 % wachsen.
- Nach Endnutzersektor entfielen im Jahr 2025 30,78 % der Marktgröße des MENA-Markts für Architekturdienstleistungen auf gewerbliche Projekte, während das Gesundheitswesen voraussichtlich bis 2031 mit einer CAGR von 5,42 % wachsen wird.
- Nach Liefermodell blieb Design-Bid-Build im Jahr 2025 der dominante Beschaffungsweg mit einem Marktanteil von 45,78 %, während die Integrierte Projektabwicklung voraussichtlich die höchste Wachstumsrate von 5,49 % bis 2031 verzeichnen wird.
- Nach Geografie dominierte Saudi-Arabien den MENA-Markt für Architekturdienstleistungen im Jahr 2025 mit einem Anteil von 67,35 %, während Katar voraussichtlich die höchste CAGR von 5,32 % von 2025 bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum MENA-Markt für Architekturdienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Gigaprojekt-Pipeline | +2.1% | Saudi- Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltigen und grünen Gebäuden | +1.8% | Global, mit VAE und Saudi-Arabien an der Spitze | Langfristig (≥ 4 Jahre) |
| Rasche Urbanisierung und Bevölkerungswachstum | +1.5% | Ägypten, Marokko, Algerien, Jordanien | Langfristig (≥ 4 Jahre) |
| Verbindliche BIM-Einführung im gesamten GCC | +1.2% | GCC- Kernstaaten, Ausstrahlungseffekte auf Ägypten und Jordanien | Kurzfristig (≤ 2 Jahre) |
| Investitionen in die Restaurierung des kulturellen Erbes | +0.9% | Saudi- Arabien, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Staatsfonds zur Förderung von Design-Build-Start-ups | +0.7% | GCC- Staaten, insbesondere VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Gigaprojekt-Pipeline
Die regionale Baupipeline im Wert von USD 3,7 Billionen ist der mit Abstand größte Nachfragemotor für den MENA-Markt für Architekturdienstleistungen.[1]AECOM, „Middle East Property & Construction Handbook 2024”, aecom.com Allein Saudi-Arabiens USD-500-Milliarden-Programm NEOM hat die Serviceanforderungen neu gestaltet, wobei Bechtel und Parsons den neuen König-Salman-Internationalen Flughafen verwalten, der auf 120 Millionen Passagiere pro Jahr ausgelegt ist.[2]Engineering News-Record-Redaktion, „Saudi-Arabien wählt Bechtel und Parsons für Mega-Flughafenprojekt”, enr.com Projektumfangsanpassungen, wie die Reduzierung des anfänglichen Maßstabs von The Line auf 2,4 Kilometer bis 2030, haben den Bedarf an komplexer Stadtplanung, Landschaftsgestaltung und integrierter Abwicklungskompetenz nicht gedämpft. Parallele Megaflughäfen in Dubai und Doha erweitern die Möglichkeiten im Bereich der Flughafenterminalarchitektur. Diese milliardenschweren Vorhaben erheben Risikomanagement, digitale Koordination und Nachhaltigkeitskompetenz von optionalen zu unverzichtbaren Fähigkeiten, da Regierungen transparente Kosten- und Terminkontrollen vorschreiben. Internationale Unternehmen, die lokale Joint-Venture-Strukturen und digitale Zwillings-Workflows einbetten, sind am besten positioniert, um Folgeaufträge zu sichern.
Steigende Nachfrage nach nachhaltigen und grünen Gebäuden
Vorschriften für grünes Bauen reifen schnell heran und zwingen den MENA-Markt für Architekturdienstleistungen dazu, Lebenszyklusenergiemodellierung und kohlenstoffarme Materialien in den Basisumfang zu integrieren. Das Estidama-Programm der VAE, die Grünen Bauvorschriften Dubais und die LEED-Akzeptanz, die 5.255 regionale Projekte mit insgesamt 1,5 Milliarden Quadratfuß umfasst, setzen einen regionalen Maßstab.[3]Green Business Certification Inc., „GBCI MENA”, gbci.org Das Mostadam-Bewertungssystem Saudi-Arabiens, das für das lokale Klima optimiert ist, gewinnt als kulturell resonante Alternative zu LEED an Bedeutung.[4]IOP Publishing, „Mostadam vs. LEED: Markttransformation in Richtung Nachhaltigkeit in Saudi-Arabien”, iopscience.iop.org Marktumfragen zeigen, dass derzeit nur 11 % der Unternehmen Portfolios liefern, die mehr als 60 % grüne Projekte umfassen, doch dieser Anteil soll bis 2024 auf 26 % steigen, da Kunden nachweisbare Energieeinsparungen anstreben. Vorzeigeprojekte wie das LEED-Platin-zertifizierte DEWA Solar Innovation Centre in Dubai unterstreichen die kommerzielle Tragfähigkeit von Hochleistungsarchitektur. Unternehmen, die eine cradle-to-grave-Kohlenstoffbilanzierung anbieten und Drittpartei-Zertifizierungen sichern können, erzielen Premiumgebühren und stärken die Kundenbindung.
Rasche Urbanisierung und Bevölkerungswachstum
Die junge Bevölkerung Nordafrikas intensiviert die Nachfrage nach Wohnraum, Gesundheitsversorgung und Bildung und schafft damit einen belastbaren Auftragsrückstand für den MENA-Markt für Architekturdienstleistungen. Ägypten errichtet eine vollständig neue Verwaltungshauptstadt mit dem, was der weltweit höchste 1.000-Meter-Turm werden soll, was den Bedarf an Wolkenkratzerdesign, Hochgeschwindigkeits-Vertikaltransport und widerstandsfähiger Infrastruktur unterstreicht. Das 115.000-Plätze-Grand-Stade-Hassan-II in Marokko und das USD-3-Milliarden-Entsalzungsprogramm Algeriens veranschaulichen die Bandbreite der Möglichkeiten, von Stadien bis hin zu Industrieversorgungsanlagen. Allein Ägypten muss bis 2030 38.000 Krankenhausbetten hinzufügen, was einem Wert von USD 8–13 Milliarden entspricht und die lokale Designkapazität strapaziert. Regierungen beauftragen daher gemischt genutzte Masterpläne, die Gesundheits-, Bildungs- und Wohnfunktionen in einzelne Stadtteile verdichten, was die Nachfrage nach multidisziplinären Architekturteams steigert.
Verbindliche BIM-Einführung im gesamten GCC
Die Gemeinde Dubai hat ihr BIM-Mandat im Jahr 2024 auf alle öffentlichen Projekte, Türme mit mehr als 20 Stockwerken und Gebäude mit mehr als 200.000 Quadratfuß ausgeweitet und damit die Akzeptanz digitaler Abwicklung im MENA-Markt für Architekturdienstleistungen beschleunigt. Dennoch nutzen nur 25 % der regionalen Unternehmen BIM in großem Maßstab, was durch Fachkräftemangel und Softwarekosten eingeschränkt wird. Saudi-Arabien verfügt über kein verbindliches BIM-Dekret, aber große Entwickler betten BIM-Liefergegenstände nun in Ausschreibungen ein und drängen den Markt zur raschen Einführung. Kunden fordern zunehmend BIM Level 2 oder höher, was Beratungsunternehmen zwingt, in Schulungen und Plattforminteroperabilität zu investieren. Unternehmen, die schlüsselfertige BIM-Beratung und Vor-Ort-Weiterbildung anbieten, sichern sich einen First-Mover-Vorteil, da Regulierungsbehörden und Eigentümer auf digitale Zwillingsstandards konvergieren, um Nacharbeiten zu reduzieren und die Anlagenleistung zu verbessern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im Bereich Hochleistungsdesign | -1.4% | Global, akut im GCC und in Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Volatile Ölpreise mit Auswirkungen auf öffentliche Bauausgaben | -1.1% | GCC- Kernstaaten, Sekundäreffekte in Ägypten und Jordanien | Mittelfristig (2–4 Jahre) |
| Lokalisierungsquoten schränken ausländische Unternehmen ein | -0.8% | Saudi- Arabien, VAE, mit Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Streitigkeiten über geistiges Eigentum bei integrierten Verträgen | -0.5% | Regional, insbesondere internationale Unternehmen betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Bereich Hochleistungsdesign
Ein anhaltender Mangel an qualifizierten Architekten, BIM-Koordinatoren und Nachhaltigkeitsspezialisten schränkt die Lieferpläne im gesamten MENA-Markt für Architekturdienstleistungen ein. In den VAE berichten 93 % der Ingenieurarbeitgeber von Einstellungsschwierigkeiten, wobei 58 % der großen Unternehmen angeben, dass Kandidaten nicht über die erforderliche technische Tiefe verfügen. Saudi-Arabiens Projektpipeline im Wert von USD 1,68 Billionen verschärft den Wettbewerb; Unternehmen wie KEO International verdoppelten ihre Belegschaft auf 2.600 im Jahr 2024, um mit der Nachfrage aus Vision 2030 Schritt zu halten. Die Qualifikationslücke weitet sich aus, da Kunden KI-gestützte Designoptimierung und fortgeschrittene rechnergestützte Workflows anfordern. Internationale Büros gehen daher Partnerschaften mit Universitäten ein und betreiben interne Akademien mit Schwerpunkt auf BIM, Nachhaltigkeit und Digitalisierung des kulturellen Erbes. Regierungen stärken Lokalisierungsprogramme, beispielsweise den VAE-Jahrhundertplan 2071, um inländisches Fachwissen zu kultivieren, aber diese Initiativen werden Jahre brauchen, um sich in einen erweiterten Talentpool zu übersetzen.
Volatile Ölpreise mit Auswirkungen auf öffentliche Bauausgaben
Ölgebundene Steuereinnahmen prägen weiterhin die Haushaltszyklen der GCC-Staaten und schaffen Finanzierungsunvorhersehbarkeit für den MENA-Markt für Architekturdienstleistungen. Empirische Forschung bestätigt positive langfristige Korrelationen zwischen Ölpreisen und BIP-Wachstum in Saudi-Arabien, Kuwait, Katar und den VAE, was sich in zyklischen öffentlichen Ausschreibungsvolumina niederschlägt. Niedrigere Preise zwingen Regierungen dazu, Projekte aufzuschieben oder zu phasieren, wie die Revision des Bevölkerungsziels von NEOM inmitten von Finanzierungsdruck zeigt. Diversifizierte Volkswirtschaften wie die VAE absorbieren Schocks besser durch Tourismus, Logistik und Finanzen, aber regionale Auftragnehmer stehen dennoch unter Cashflow-Druck, wenn sich Zahlungen verlangsamen. Um die Volatilität zu mindern, setzen Eigentümer Kostensteigerungsklauseln und gemischte Finanzierungsmodelle ein, die das Preisrisiko zwischen öffentlichen und privaten Stakeholdern teilen. Architekturbüros mit flexibler Personalausstattung und geografisch diversifizierten Portfolios überstehen Rohstoffzyklen effektiver.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Digitale Transformation gestaltet traditionelle Angebote neu
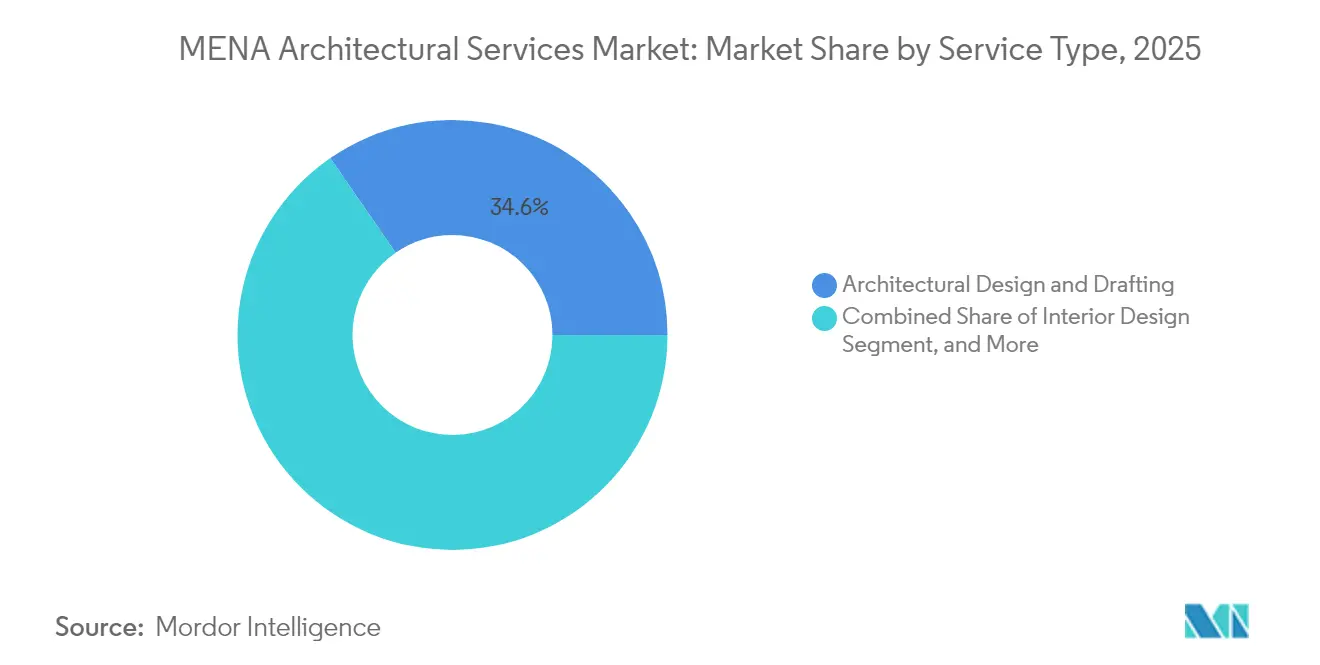
Architektonisches Design und Zeichnen behielt im Jahr 2025 einen Marktanteil von 34,62 % am MENA-Markt für Architekturdienstleistungen, gestützt durch einen stetigen Strom von Mischnutzungs- und Infrastrukturaufträgen. Verbindliche BIM-Liefergegenstände definieren jedoch die Kernabläufe neu und drängen Unternehmen dazu, von der 2D-Dokumentation zu datenreichen digitalen Zwillingen überzugehen. Ingenieurdienstleistungen trugen 27,65 % zum Umsatz bei, da Projekte wie NEOM eine multidisziplinäre Zusammenarbeit in den Bereichen Hoch-, Tief- und Gebäudetechnik erfordern. Innenarchitektur hält 14,72 %, angetrieben durch gehobene Hotellerie in Dubai und Riad, während Stadt- und Landschaftsplanung mit einer CAGR von 5,51 % voranschreitet, angetrieben durch Grünkorridormandate innerhalb von Gigaprojekten.
Denkmalpflege und BIM-Beratung, obwohl Nischenbereiche, werden voraussichtlich bis 2031 mit einer CAGR von 5,73 % wachsen und damit das Gesamtwachstum des MENA-Markts für Architekturdienstleistungen übertreffen. Die Digitalisierung des historischen Kairo mittels HBIM veranschaulicht die aufkommende Verbindung von Laserscanning, Punktwolkenmodellierung und Virtual-Reality-Storytelling. Unternehmen, die KI-gestützte Designoptimierung anbieten, erzielen Premiumgebühren, da Kunden Kohlenstoffintensitätsreduzierungen und beschleunigte Genehmigungen anstreben. Das sich entwickelnde regulatorische Umfeld, einschließlich Mostadam in Saudi-Arabien und den Benchmarks des Emirates Green Building Council in Dubai, erfordert Beratungskompetenz zu Zertifizierungswegen. Folglich ist die dem MENA-Markt für Architekturdienstleistungen zuzurechnende Marktgröße im Bereich Beratung und Consulting bereit, sich auszuweiten, da Eigentümer neben traditionellen Bauplänen eine umfassende strategische Begleitung suchen.


Nach Endnutzersektor: Gesundheitswesen entwickelt sich zum Wachstumsführer
Gewerbliche Immobilien dominierten die Nachfrage mit 30,78 % der Marktgröße des MENA-Markts für Architekturdienstleistungen im Jahr 2025, angeführt von Büro-, Einzelhandels- und Hotellerieinvestitionen, die darauf ausgelegt sind, Volkswirtschaften über Kohlenwasserstoffe hinaus zu diversifizieren. Das Wohnsegment blieb mit 25,16 % im Jahr 2025 widerstandsfähig, gestützt durch demografischen Druck und Urbanisierungsdruck, insbesondere in Ägypten und Marokko. Institutionelle und öffentliche Projekte repräsentierten 28,22 % im Jahr 2025 und umfassten Bildungscampusse, Regierungszentralen und Kulturzentren, darunter das New-Murabba-Viertel Saudi-Arabiens.
Das Gesundheitswesen ist der am schnellsten wachsende Bereich und wird voraussichtlich bis 2031 mit einer CAGR von 5,42 % wachsen, was seinen Beitrag innerhalb des MENA-Markts für Architekturdienstleistungen steigert. Ägyptens Mandat für 38.000 zusätzliche Betten erfordert Tertiärkrankenhäuser, ambulante Kliniken und Telemedizin-Hubs, die bis zu USD 13 Milliarden kosten. Vorzeigeprojekte wie das Hamdan-Bin-Rashid-Krebskrankenhaus in Dubai, das nach LEED Gold und WELL Building Standards konzipiert wurde, veranschaulichen den Schwenk hin zu patientenzentrierten, technologiegestützten Pflegeumgebungen. Private Betreiber wie Burjeel Holdings verzeichneten im ersten Halbjahr 2024 einen Umsatz von AED 2,4 Milliarden, was den Appetit des Privatsektors auf spezialisierte Onkologie-, Fertilitäts- und Rehabilitationszentren unterstreicht. Dieser Schwung veranlasst Architekten, KI-Diagnosebereiche, sterile Logistikrobotik und anpassungsfähige Intensivpflegemodule zu integrieren und das Designdenken mit klinischen Arbeitsabläufen der nächsten Generation in Einklang zu bringen.
Nach Liefermodell: Integrierte Ansätze gewinnen an Bedeutung
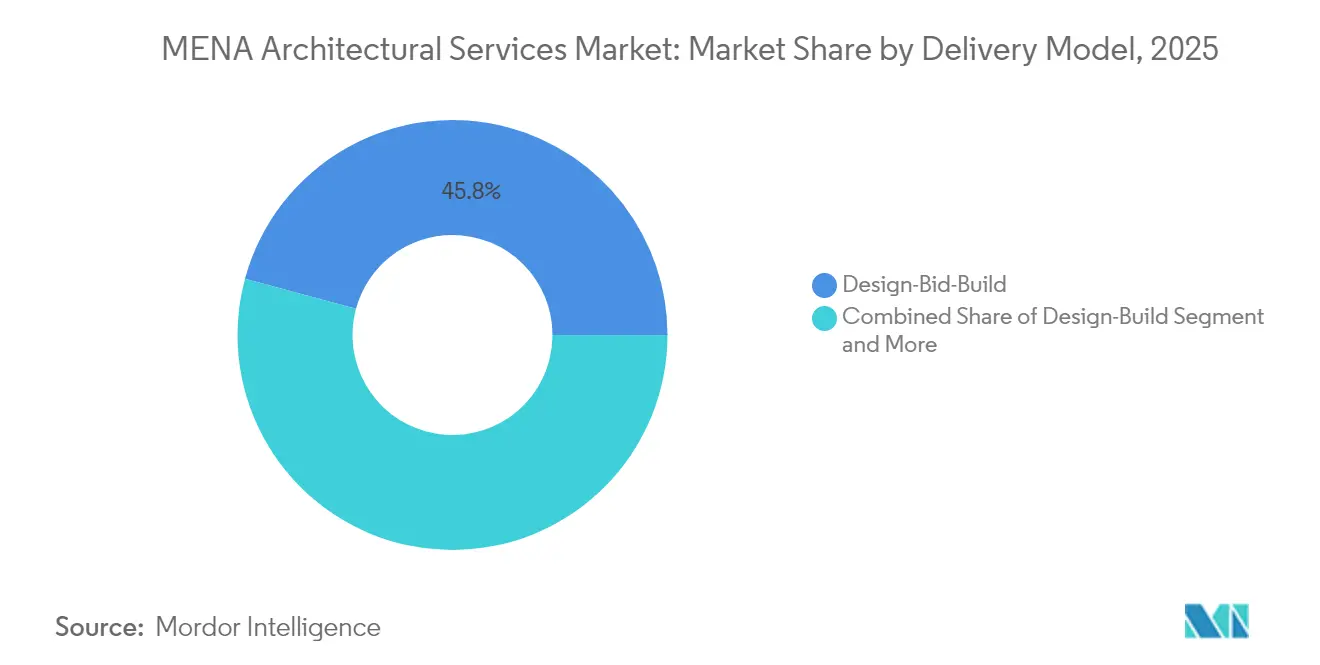
Design-Bid-Build bleibt der bewährte Beschaffungsweg im gesamten MENA-Markt für Architekturdienstleistungen, insbesondere für Regierungsministerien, die mit sequenziellem Ausschreibungsverfahren vertraut sind. Komplexe Gigaprojekte beschleunigen jedoch die Einführung der Integrierten Projektabwicklung (IPD), die bis 2031 voraussichtlich eine CAGR von 5,49 % verzeichnen wird. IPD fördert simultanes Engineering, Risikoverteilungsverträge und frühzeitige Auftragnehmereinbindung, was für die durch Vision 2030 und Expo-getriebene Meilensteine gesetzten komprimierten Zeitpläne entscheidend ist. Öffentlich-Private Partnerschaften (PPP) gewinnen an Bedeutung; GCC-Länder zusammen haben USD 2,5 Billionen geplante PSP-Projekte, wobei Saudi-Arabien durch überarbeitete Konzessionsgesetze privates Kapital anzieht.
Design-Build gewinnt bei Schienen- und Flughafenterminals an Beliebtheit, da die Einzelpunktverantwortung die Lieferpläne verkürzt, obwohl die regionale Vertrautheit im Vergleich zu EPC-Rahmenwerken, die im Öl- und Gasbereich dominieren, noch gering ist. Jordaniens 42-Projekte-PPP-Pipeline, größtenteils in den Bereichen Wasser und Energie, zeigt, wie kleinere Volkswirtschaften privates Beteiligungskapital nutzen, um Haushaltslücken zu schließen, obwohl pandemiebedingter Verkehrsrückgang Nachverhandlungen am Flughafen Queen Alia erzwang. Die MENA-Branche für Architekturdienstleistungen muss daher Multi-Vertrags-Governance, fortgeschrittene Kostenkontrollalgorithmen und integrierte Terminplanung beherrschen, um unter diversifizierten Liefermodellen zu gedeihen, die Zusammenarbeit und Datentransparenz belohnen.
Geografische Analyse
Saudi-Arabien erfasste 2025 67,35 % des MENA-Markts für Architekturdienstleistungen, da Vision 2030 trotz Kosteninfflationsdruck aggressive Kapitalausgaben aufrechterhielt. Das Portfolio des Königreichs umfasst das quaderförmige Mukaab-Wahrzeichen, mehrere Logistikzonen und Flughafenerweiterungen, was eine Pipeline verstärkt, die umfangreiche Designressourcen erfordert, aber auch mit steigenden Material- und Arbeitskosten konfrontiert ist, die 2025 zu den weltweit schnellsten zählen. Verbindliche Lokalisierungsregeln, einschließlich Anreizen für regionale Hauptsitze, gestalten den Wettbewerb neu, da ausländische Unternehmen permanente saudische Einheiten gründen, um für öffentliche Aufträge zu bieten.
Die VAE, Dubai, bieten kostengünstigeres Bauen im Vergleich zu Riad und Doha, und Abu Dhabi verfolgt kohlenstoffpositiven Städtebau, exemplifiziert durch den Innovationshub der Masdar City, der 60 % erneuerbare Energie bezieht. Verbindliches BIM, Multi-Zertifizierungs-Grüncodes und ein investitionsfreundlicher Rechtsrahmen ziehen globale Studios an, die die Emirate als regionale Sprungbrettbasis nutzen. Katar, obwohl kleiner, wird voraussichtlich die am schnellsten wachsende Geografie mit einer CAGR von 5,32 % bis 2031 sein, gestützt durch wirtschaftliche Diversifizierung nach der Fußballweltmeisterschaft und zusätzliche LNG-Infrastruktur.
Nordafrika trägt Vielfalt und Umfang bei. Ägypten hält 2025 einen regionalen Anteil von 10,21 %, verankert durch die Neue Verwaltungshauptstadt und Gesundheits-Megaprojekte. Marokkos Vorbereitungen für die FIFA-Weltmeisterschaft 2030, einschließlich des 115.000-Plätze-Grand-Stade-Hassan-II, halten Sportarchitektur im Fokus, während Algeriens Entsalzungsoffensive industrielles Versorgungsdesign erfordert. Oman zeigt ein CAGR-Potenzial von 5,21 %, aber die BIM-Akzeptanz bleibt gering und bietet Raum für digital-first-Beratungsunternehmen. Regionsweite Initiativen wie BUILD ME, die sich über sechs Länder erstrecken, führen klimaneutrale Gebäudebenchmarks und einheitliche Energieklassifizierungssysteme ein und erweitern den adressierbaren Nachhaltigkeitsmarkt.
Regulatorisches Umfeld
Die Regulierung im MENA-Markt für Architekturdienstleistungen wird im Hinblick auf Gebäudesicherheit, Designkontrolle und digitale Compliance verschärft, was den Dokumentations- und Prüfaufwand für Beratungsunternehmen erhöht. In Dubai formalisiert das Gesetz Nr. (3) von 2026 zur Qualität und Sicherheit von Gebäuden strengere Anforderungen an Gebäudequalität und -sicherheit, einschließlich technischer Bewertungen durch lizenzierte Ingenieurbüros und der Abstimmung mit dem Dubai Building Code. Dies erweitert die Nachfrage nach Codeberatung, Peer-Review und unabhängiger Verifizierung innerhalb der Planungsleistungen.
In der gesamten Region gestalten die Behörden auch die Genehmigungswege und den Berufszugang neu. In Katar genehmigte das Kabinett im April 2026 Aktualisierungen der architektonischen Anforderungen und technischen Spezifikationen im Rahmen des Beschlusses Nr. 7 von 1989 und verknüpfte die Änderungen mit den Zielen der Stadtplanungs- und Wohnungspolitik im Rahmen von Qatar National Vision 2030. In Saudi-Arabien nehmen kommunale Genehmigungen zunehmend Bezug auf die King Salman Charter for Architecture and Urbanism als übergeordneten Rahmen für Gestaltungskriterien, während die Marktteilnahme durch Institutionen wie die Saudi Contractors Authority (Registrierung/Klassifizierung von Bauunternehmen), den Saudi Council of Engineers (Berufsstandards und Zulassung) und das Saudi Accreditation Center (Konformität mit ISO-Managementsystemen und Prüfnormen) strukturiert wird, was die compliance-getriebene Differenzierung sowohl für lokale als auch für ausländische Unternehmen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der MENA-Architekturdienstleistungen beginnt bei den Eigentümern (Ministerien, Kommunen, Giga-Projekt-Entwicklern und privaten Investoren), die Umfang und Beschaffungsweg festlegen, und verläuft über Konzept- und Masterplanung, detaillierte Planung mit architektonischen, statischen und MEP-Arbeiten sowie spezialisierte Beratung wie BIM/Digital-Twin-Koordination, Unterstützung bei Nachhaltigkeitszertifizierung, Denkmaldokumentation und Kosten- und Terminplanintegration. Führende Beratungsunternehmen und multidisziplinäre Anbieter (zum Beispiel AECOM, AtkinsRealis, Omrania und andere regionale Praxen) koordinieren Unterberater (Fassaden, Akustik sowie Brand- und Personenschutz) und stehen über Ausschreibungsunterlagen, Werkplanprüfungen, Bauüberwachung und Unterstützung bei der Inbetriebnahme in Verbindung mit Bauunternehmen und Lieferanten.
Regulierte Zugangs- und Prüfkontrollpunkte beeinflussen, wer Arbeiten ausführen und zertifizieren kann. Anforderungen an die Registrierung und Klassifizierung von Bauunternehmen, insbesondere in Saudi-Arabien über die Saudi Contractors Authority, prägen die Auswahl nachgelagerter Partner und die Ausschreibungsberechtigung, während Berufszulassungsrahmen wie der Saudi Council of Engineers die Personalmodelle für international geführte Teams beeinflussen. Die Einhaltung von Qualitäts- und Sicherheitsvorgaben hängt auch von akkreditierten Prüf- und Inspektionskapazitäten ab. Akkreditierungsstellen wie das Saudi Accreditation Center ermöglichen Labore und technische Gutachter, die statische Prüfungen, Materialvalidierung und Prüfpfade unterstützen, die von Eigentümern und Regulierungsbehörden gefordert werden, insbesondere da Dubais Gesetz zur Gebäudequalität und -sicherheit von 2026 die formalen Bewertungsanforderungen erhöht.
Wettbewerbslandschaft
Der MENA-Markt für Architekturdienstleistungen beherbergt globale Konzerne und agile lokale Spezialisten in etwa gleichem Maße. AECOM meldete im Geschäftsjahr 2024 einen globalen Umsatz von USD 15,3 Milliarden und einen Auftragsbestand von USD 55 Milliarden und führte einen Rekordanteil auf Gewinne im Bereich Design und Programmmanagement im Nahen Osten zurück. KEO International erzielte ein Gesamtumsatzwachstum von 23 % und einen bemerkenswerten Anstieg von 102 % in Saudi-Arabien durch die Einbettung von Technologiezentren und regionalen Talentdrehscheiben. Digitale Differenzierung prägt den Bietererfolg: Partnerschaften wie AECOMs Allianz mit One Click LCA betten Embodied-Carbon-Rechner direkt in Design-Workflows ein, ein entscheidender Faktor, da Kunden Netto-Null-Ziele verfolgen.
Lokalisierungsrichtlinien zeichnen Wettbewerbsgrenzen neu. Saudi-Arabiens Mandat für regionale Hauptsitze zwingt ausländische Unternehmen, substanzielle Vor-Ort-Operationen einzurichten oder auf öffentliche Aufträge zu verzichten, was inländischen Büros zugute kommt, die schnell skalieren können. Spezialisten für digitale Zwillinge des kulturellen Erbes entwickeln sich zu disruptiven Nischenakteuren; das Middle East Architecture Network (MEAN) nutzt computergestütztes Design und 3D-Druck, um zeitgenössische Formen mit handwerklicher Tradition zu verbinden und Aufträge für Museen und Pavillons zu gewinnen. Gleichzeitig stärken multidisziplinäre Unternehmen die vertikale Integration: AECOMs Joint Venture zur Aufzugsherstellung mit TK Elevator signalisiert einen Vorstoß in Ausrüstungslieferketten, die mit den Industrialisierungszielen von Vision 2030 übereinstimmen.
Sport-, Gesundheits- und kulturelle Megaprojekte treiben Vorzeigechancen voran. Populous' Aracmo-Stadionkonzept positioniert das Unternehmen für Saudi-Arabiens Bewerbung um die Fußballweltmeisterschaft 2034, während HKS' 20.000-Plätze-Diriyah-Arena die Nachfrage nach immersiven Fanzuschauererlebnissen veranschaulicht, die in der saudischen Geologie verwurzelt sind. Vertragsgrößen und -laufzeiten belohnen Unternehmen, die mehrjährige Rahmenvereinbarungen sichern können, aber steigende Kostenvolatilität erhöht die finanziellen Risikoschwellen. Infolgedessen bevorzugt der Gesamtmarkt gut kapitalisierte Akteure, die Zahlungsverzögerungen absorbieren, in Forschung und Entwicklung investieren und lokale Rekrutierungsprogramme aufrechterhalten können.
Marktführer im MENA-Bereich für Architekturdienstleistungen
AECOM Technology Corporation
KEO International Consultants
AtkinsRéalis Limited
Omrania and Associates
Foster + Partners Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Digitale Compliance und Qualitätssicherung erweitern den adressierbaren Umfang über traditionelle Planungsleistungen hinaus, insbesondere dort, wo Regulierungsbehörden Sicherheits- und Leistungspflichten verschärfen. Dubais Gesetz Nr. (3) von 2026 zur Gebäudequalität und -sicherheit erhöht den Bedarf an dokumentierten technischen Bewertungen und der Abstimmung mit Bauvorschriften, was Raum für Unternehmen schafft, die Planung mit unabhängiger Prüfung, Compliance-Management und BIM-gestützter Rückverfolgbarkeit kombinieren. Katars Aktualisierung der architektonischen Anforderungen und technischen Spezifikationen im April 2026 treibt zudem kurzfristige Neubewertungsarbeiten an, einschließlich der Auslegung von Normen, der Aktualisierung von Vorlagen und der Neuvalidierung von Entwürfen in öffentlichen und wohnungsbaubezogenen Programmen.
Saudi-Arabien bleibt ein Zentrum für große, mehrjährige Aufträge, die Unternehmen mit integrierten Umsetzungs- und Projektmanagement-Beratungskompetenzen sowie an der Charta orientierten Designkonzepten begünstigen. Zu den jüngsten Aktivitäten zählen die Rolle von AECOM im Projektmanagement und Engineering für The Avenues, Riyadh Phase II, sowie die Beteiligung von Omrania an den Arbeiten am Diriyah Boulevard District, was auf eine anhaltende Nachfrage nach Masterplanung, gemischt genutzter Gestaltung und komplexer Stakeholder-Koordination hindeutet. In den VAE zeigen prominente Projekte wie Sphere Abu Dhabi, bei dem AtkinsRealis und ALEC bei der Umsetzung zusammenarbeiteten, Chancen für spezialisierte architektonische Koordination in den Bereichen immersive Unterhaltung, moderne Gebäudesysteme und Design-Build-Schnittstellen auf und stehen im Einklang mit dem breiteren Trend der Region hin zu BIM-gestützter Zusammenarbeit und Berichterstattung über die Leistung über den gesamten Lebenszyklus.
Aktuelle Branchenentwicklungen
- Juli 2026: AtkinsRéalis erhält von der Royal Commission for Riyadh City (RCRC) einen Auftrag zur Erbringung von Ingenieurdienstleistungen und Bauüberwachung für den Betrieb/die Erweiterung der Riyadh Metro und strategische Straßeninfrastrukturprojekte. Der Auftrag erweitert die Beteiligung von AtkinsRéalis an saudischen Mega-Metro- und Straßenprogrammen. Das Engagement stärkt die mehrjährige Rolle der technischen Aufsicht für Projekte des öffentlichen Verkehrs und der Mobilitätsinfrastruktur in Riad.
- Juli 2026: AtkinsRéalis erhält von der Expo 2030 Riyadh Company den Auftrag als führendes Planungsberatungsunternehmen für den Place and Planet Pavilion. Der Planungsauftrag für den Place and Planet Pavilion erweitert die regionale Präsenz bei hochkarätigen nationalen Pavillons. Er signalisiert eingebettete Planungskompetenzen für Mega-Event-Infrastruktur und erweitert das Portfolio des Unternehmens bei saudischen Mega-Projekten.
- Juni 2026: AtkinsRéalis wird als führender Masterplan-Berater für die Phasen 3 und 4 von BAYN, der Küstensiedlung von ORA Developers in Ghantoot, VAE, benannt. Der Auftrag treibt Masterplanungsprojekte an der Küste der VAE voran. Er zeigt die regionale Diversifizierung in Richtung Masterplanung und Infrastruktur für gemischt genutzte Küstenentwicklungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze aus Architekturdienstleistungen, die für Gebäude und Projekte der gebauten Umwelt im Nahen Osten und in Nordafrika erbracht werden. Der Umsatz wird auf Basis von Dienstleistungsgebühren in USD erfasst, sowohl für öffentliche als auch für private Kunden.
Ausschlüsse des Anwendungsbereichs: Reine Ingenieurleistungen, reine Bauausführung und Facility-Management-Dienstleistungen sind ausgeschlossen, sofern sie nicht als Teil der Erbringung von Architekturdienstleistungen verkauft und abgerechnet werden.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Architektonisches Design und Zeichnen
- Innenarchitektur
- Ingenieurdienstleistungen
- Stadt- und Landschaftsplanung
- Bau- und Projektmanagement
- Architektonische Beratung und Consulting
- Denkmalpflege und BIM-Beratung
- Nach Endnutzersektor
- Gewerbe (Büro, Einzelhandel, Hotellerie)
- Institutionell und Öffentlich
- Wohnbau
- Gesundheitswesen
- Industrie
- Andere spezialisierte Einrichtungen
- Nach Liefermodell
- Design-Bid-Build
- Design-Build
- Integrierte Projektabwicklung (IPD)
- Öffentlich-Private Partnerschaft (PPP)
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Kuwait
- Bahrain
- Oman
- Ägypten
- Marokko
- Algerien
- Jordanien
- Libanon
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Um das anfängliche Bild von Angebot und Nachfrage zu erstellen, kartieren wir die Bautätigkeit und Bauprojektpipelines in wichtigen MENA-Ländern und verknüpfen diese Pipelines anschließend damit, wie architektonische Planungsleistungen typischerweise beschafft und abgerechnet werden. Zu den öffentlich zugänglichen, nicht kostenpflichtigen Referenzen, die als Ankerpunkte verwendet werden, zählen nationale Statistikbehörden, sofern verfügbar, Veröffentlichungen der Zentralbanken für makroökonomische Indikatoren, UN Comtrade für Handelssignale im Zusammenhang mit Baumaterialien sowie Veröffentlichungen der International Energy Agency (IEA) zur Einschätzung der Dynamik im Bereich grünes Bauen.
Anschließend wird die Sekundärforschungsphase unter Verwendung staatlicher Beschaffungsportale und nationaler Visionsprogramme, sofern diese Projektlisten oder Aktualisierungen zu Vergaben bereitstellen, ausgewählter Veröffentlichungen von Planungs- und Bauvorschriften sowie geprüfter Unternehmensunterlagen und Investorenpräsentationen für Gebührentrends und Hinweise auf den Dienstleistungsmix verfeinert. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Patentrecherchen im Zusammenhang mit digitalen Planungsworkflows und Prüfungen von Import- und Exportmengen auf Sendungsebene verwendet, um Zyklen bei Bauzulieferungen zu erfassen. Die oben aufgeführten Quellen sind lediglich beispielhaft, und weitere öffentliche Dokumente und Referenzen wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen umfassen Architekten, Führungskräfte von Planungsdienstleistern, Entwickler, öffentliche Projektträger und Beschaffungsfachleute in den Märkten des Nahen Ostens und Nordafrikas. Ihre Angaben werden genutzt, um Honorarsätze, Zeitpunkte der Projektumsetzung, BIM-Adoption, Leistungsmix und länderspezifische Lücken in Sekundärdaten zu prüfen. Bei widersprüchlichen Antworten werden die Unterschiede mit veröffentlichten Indikatoren verglichen, bevor Annahmen und die endgültige Analyse akzeptiert werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 18 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau des adressierbaren Planungshonorarpools, indem Bau- und Immobilienentwicklungssignale verfolgt werden, und wendet dann länder- und sektorspezifische Annahmen zur Honorarintensität an, basierend darauf, wie viel architektonische Arbeit typischerweise pro Projektwert enthalten ist. Um die Schätzung fundiert zu halten, führen wir außerdem selektive Bottom-up-Prüfungen anhand von Stichproben der Projektanzahl nach Sektor, des typischen Planungsumfangs pro Projektphase und der aus Primärgesprächen gesammelten Stichproben-Honorarsätze durch, die dann zur Anpassung von Ausreißern verwendet werden.
Zu den im Modell verwendeten Eingabedaten zählen Indikatoren wie Bauvertragsvergaben und aktive Projektpipelines, Verschiebungen bei den Umsetzungsmodellen (zum Beispiel Design-Build gegenüber Design-Bid-Build) sowie der Mix aus gewerblichen, wohnwirtschaftlichen und institutionellen Arbeiten. Wir berücksichtigen außerdem die Einführung digitaler Planungsanforderungen (BIM und verwandte Leistungen) sowie Kosteninflationseffekte, die den Nominalwert der Honorare im Zeitverlauf verändern. Wo direkte Länderaufteilungen lückenhaft sind, werden Lücken mithilfe von Proxyvariablen wie Genehmigungsaktivität und Richtung der staatlichen Investitionsausgaben behandelt, gefolgt von einer Plausibilitätsprüfung anhand bekannter Personal- und Auslastungsmuster, die von Praktikern mitgeteilt wurden.
Die Prognose verwendet eine Szenarioanalyse. Das Basisszenario basiert auf erwarteten Projektstarts und der Fortsetzung großer Programme, während die Aufwärts- und Abwärtsszenarien Verzögerungen, Umpriorisierungen der Finanzierung und Änderungen im Beschaffungszeitplan widerspiegeln. Annahmen zur Honorarentwicklung werden mit Experten überprüft, damit die endgültige Kurve widerspiegelt, was Unternehmen jedes Jahr in Rechnung stellen und erfassen können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit einzelne Annahmen nicht unbemerkt das Gesamtergebnis bestimmen. Die Modellergebnisse werden mit unabhängigen Signalen wie der Richtung der Bauausgaben, den Vergabezyklen großer Projekte und typischen, von den Befragten mitgeteilten Honorarbandbreiten verglichen, anschließend werden Abweichungen überprüft, um den genauen Treiber zu identifizieren (Ländermix, Sektormix oder Preisgestaltung).
Vor der Freigabe durchläuft die Arbeit mehrstufige interne Prüfungen, und Interview-Nachfassaktionen werden ausgelöst, wenn sich eine Schlüsselvariable deutlich verändert oder wenn zwei Quellen in einer Weise voneinander abweichen, die die Gesamtaussage verändert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse die Projektpipelines oder Beschaffungsregeln beeinflussen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Veröffentlichungen und bestätigten Interview-Erkenntnisse einzuarbeiten, damit Kunden eine aktualisierte Sicht erhalten.
Vergleich der Marktgröße für MENA-Architekturdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Architekturdienstleistungen im MENA-Raum können weit voneinander abweichen, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als architektonischer Umsatz zählt, wie sich Projektpipelines in Abrechnungen umwandeln und wie schnell angenommen wird, dass sich Honorarsätze mit Inflation und Kapazitätsengpässen verändern. Unterschiede ergeben sich auch daraus, ob die Schätzung um einige wenige große Golf-Projekte herum aufgebaut oder um die Nachfrage aus Nordafrika erweitert wird, was den Gesamtwert selbst im gleichen Jahr verschieben kann.
Die Benchmark-Tabelle zeigt eine deutliche Streuung. Im Modell von Mordor Intelligence wird der Markt als Umsatz aus Architekturdienstleistungen in USD über den gesamten MENA-Raum erfasst, ohne reine Ingenieurberatung oder reinen Bauausführungswert in die architektonische Gesamtsumme einzubeziehen. Dies hält den Umfang enger gefasst als breitere Zusammenfassungen professioneller Dienstleistungen der gebauten Umwelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,40 Mrd. USD (2025) | |
| Regionales Beratungsunternehmen A | 24,90 Mrd. USD (2025) | Bündelt Architektur häufig mit angrenzenden Ingenieur- und Projektberatungshonoraren unter einer einzigen Kategorie professioneller Dienstleistungen und wendet eine höhere Mischhonorarintensität auf Mega-Projektwerte an, ohne rein konzeptionelle Arbeit von vollständigen Planungsphasen zu trennen. |
| Fachzeitschrift B | 16,70 Mrd. USD (2024) | Verwendet eine konservativere Nachfrageperspektive, die an gemeldete Abrechnungen einer kleineren Gruppe von Unternehmen gebunden ist, und erfasst möglicherweise öffentliche Rahmenverträge und grenzüberschreitende Arbeiten zu wenig, mit einer anderen Basisjahr, das auch die USD-Umrechnung und Inflationseffekte verschiebt. |
Insgesamt erklärt sich die Streuung größtenteils durch Umfangsgrenzen, das für die Momentaufnahme verwendete Jahr und die Art, wie die Honorarintensität auf die Projektaktivität angewendet wird. Indem die Annahmen an beobachtbare Bau- und Beschaffungssignale gebunden und anschließend mit Feedback von Praktikern überprüft werden, bleiben die Dimensionierungsschritte klar genug, um wiederholt und bei sich ändernden Marktbedingungen aktualisiert zu werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des MENA-Markts für Architekturdienstleistungen im Jahr 2026?
Der Markt wird voraussichtlich im Jahr 2026 USD 21,43 Milliarden erreichen und bis 2031 auf USD 27,46 Milliarden anwachsen.
Was sind die wichtigsten Herausforderungen für Architekten in der Region?
Fachkräftemangel in den Bereichen BIM, Nachhaltigkeit und Denkmalpflege, verbunden mit ölpreisgebundener Finanzierungsvolatilität, sind die primären Gegenwindfaktoren.
Welcher Endnutzersektor verzeichnet bis 2031 das stärkste Wachstum in der regionalen Designnachfrage?
Das Gesundheitswesen führt mit einer CAGR-Prognose von 5,42 % bis 2031, angetrieben durch Krankenhaus- und Klinikinvestitionen in Ägypten, den VAE und Saudi-Arabien.
Wie beeinflusst die digitale Transformation die Architekturpraxis in der MENA-Region?
Verbindliche BIM-Mandate im gesamten GCC und wachsende KI-Akzeptanz drängen Unternehmen zu datenreichen digitalen Zwillings-Workflows und integrierter Projektabwicklung.
Seite zuletzt aktualisiert am:



