
Tamanho e Participação do Mercado de Disco Artificial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.33 % |
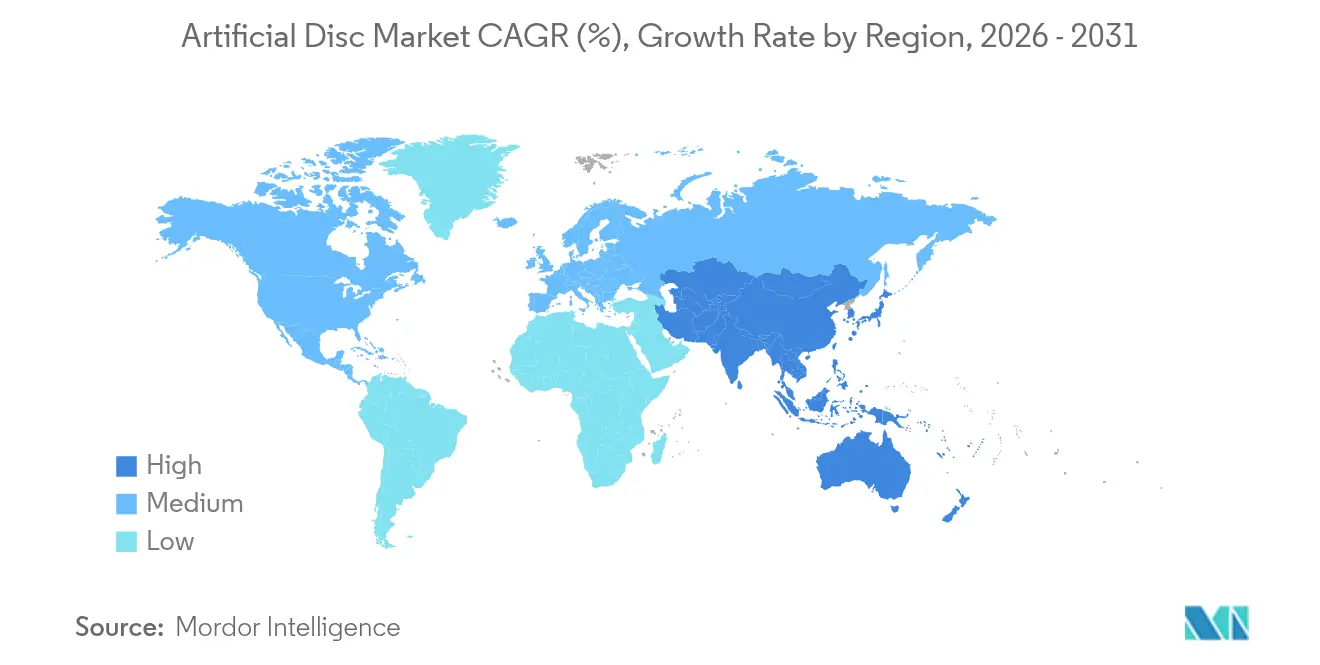
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
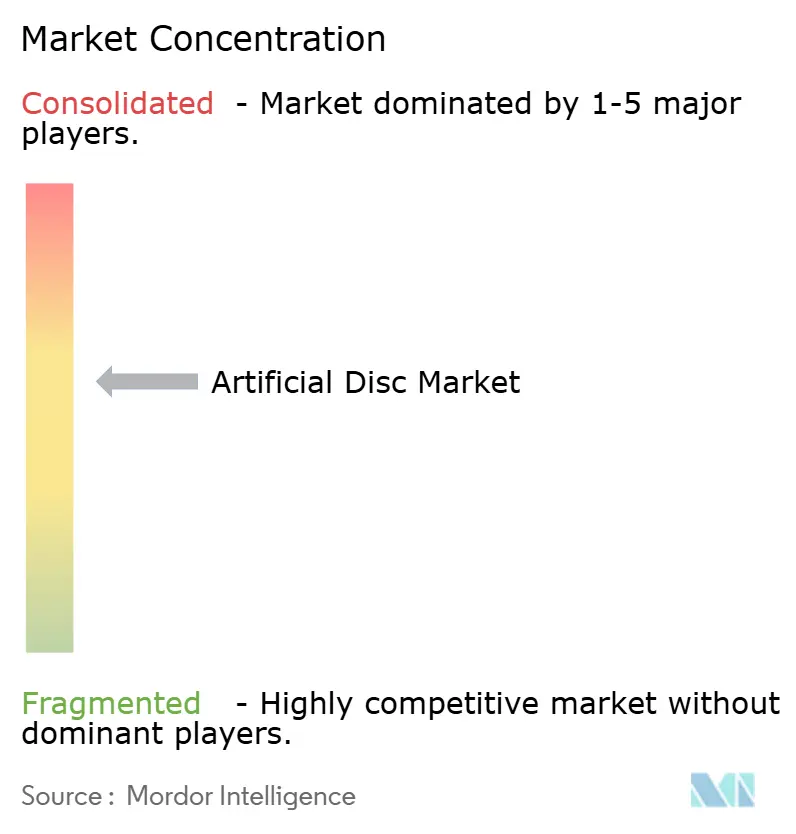
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disco Artificial por Mordor Intelligence
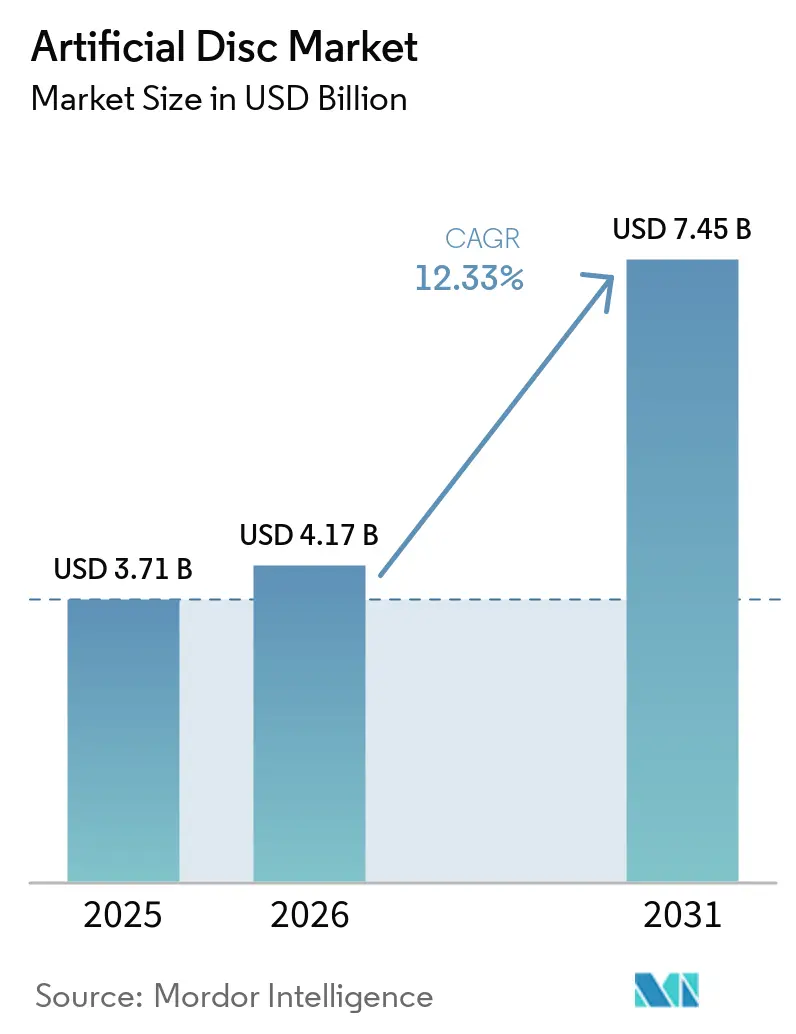
O tamanho do mercado de disco artificial foi avaliado em USD 3,71 bilhões em 2025 e estima-se que cresça de USD 4,17 bilhões em 2026 para atingir USD 7,45 bilhões até 2031, a um CAGR de 12,33% durante o período de previsão (2026-2031). Um aumento sustentado na doença degenerativa do disco, a validação dos resultados de preservação do movimento e os rápidos avanços no design de implantes biomiméticos sustentam coletivamente essa trajetória de dois dígitos. A América do Norte mantém uma vantagem de pioneirismo devido à ampla cobertura por pagadores privados, enquanto a região Ásia-Pacífico acelera impulsionada pela expansão hospitalar e pelo envelhecimento demográfico. Os sistemas metal sobre polímero permanecem como os mais utilizados, mas as plataformas de cerâmica sobre polímero estão superando o mercado, beneficiando-se de menores perfis de desgaste e maior compatibilidade com imagens. A migração para o ambiente ambulatorial é outra tendência fundamental; a artroplastia de disco artificial realizada em centros cirúrgicos ambulatoriais (CCAs) agora oferece rotineiramente uma economia de custos de 60% em relação ao atendimento hospitalar. A intensidade competitiva está aumentando à medida que os participantes consolidam portfólios e especialistas menores comercializam ofertas viscoelásticas e guiadas por IA.
Principais Conclusões do Relatório
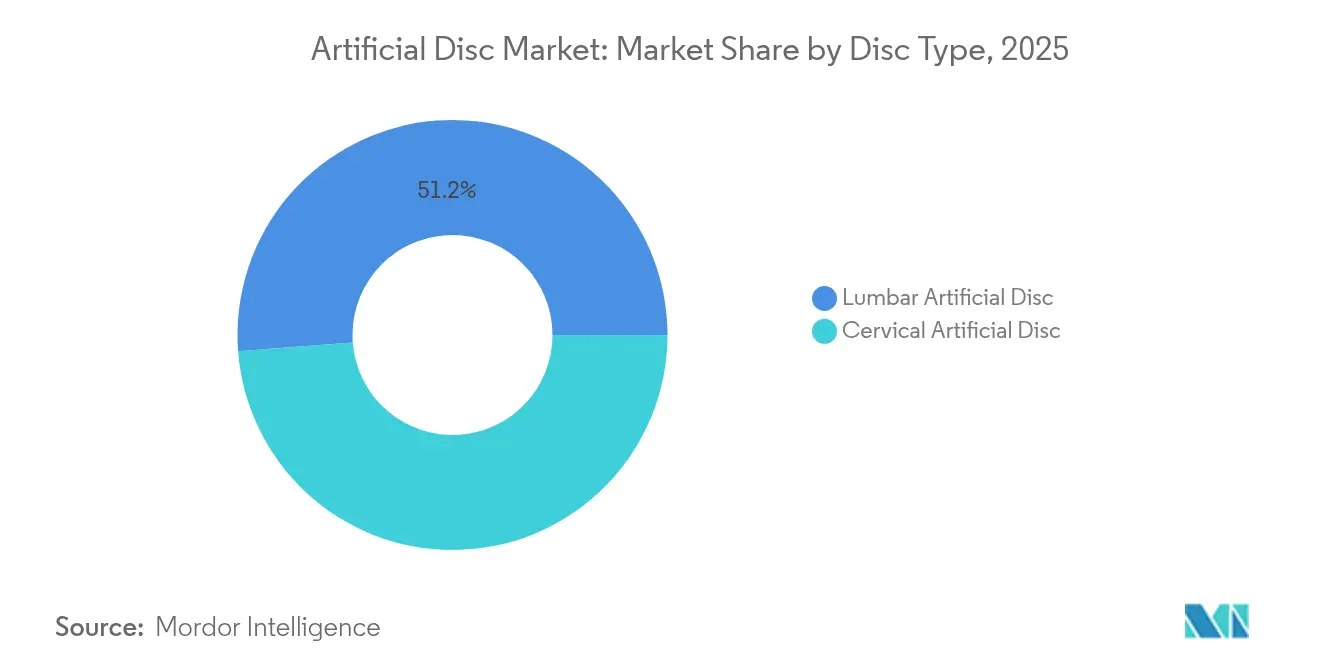
- Por tipo de disco, o segmento lombar detinha 51,20% da participação de mercado de discos artificiais em 2025; o segmento cervical está projetado para crescer a um CAGR de 15,16% até 2031.
- Por material, o metal sobre polímero representou 59,10% do tamanho do mercado de disco artificial em 2025, enquanto a cerâmica sobre polímero avança a um CAGR de 15,82% entre 2026 e 2031.
- Por design, os discos semicontidos capturaram 45,40% da participação de receita em 2025; a categoria não contida está prevista para expandir a um CAGR de 14,91% até 2031.
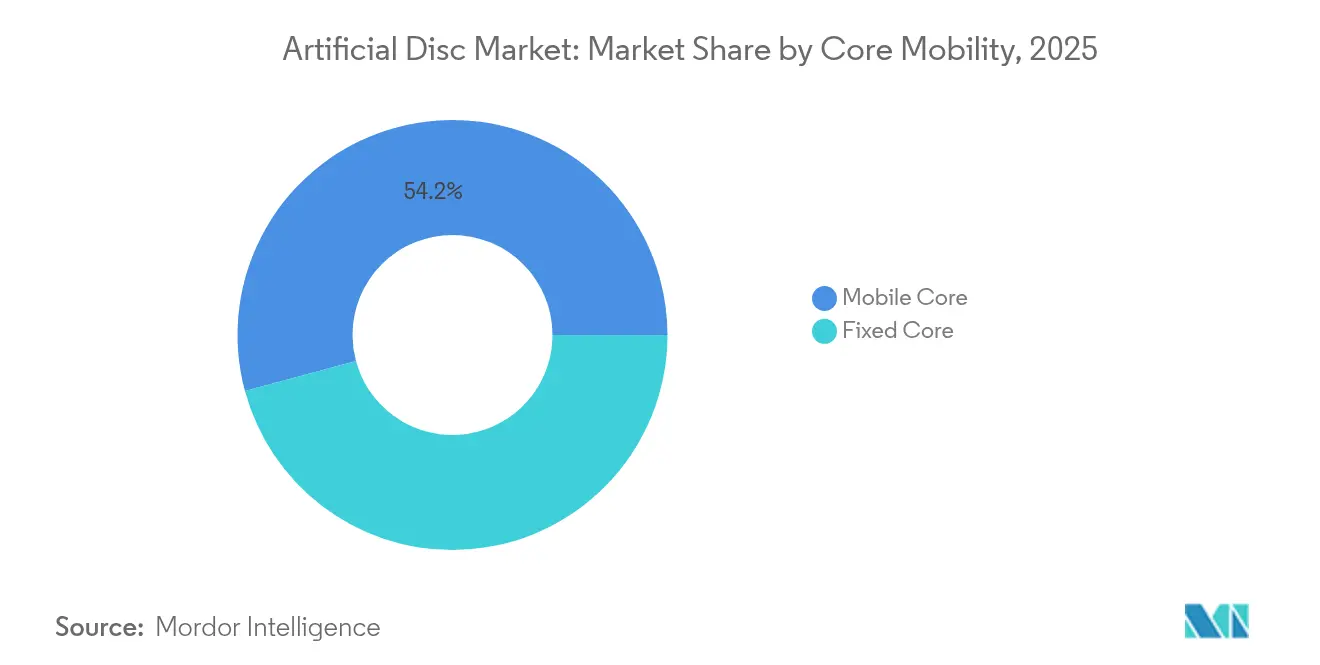
- Por mobilidade do núcleo, as soluções de núcleo móvel lideraram com 54,20% de participação no mercado de disco artificial em 2025; os sistemas de núcleo fixo estão projetados para crescer a uma taxa anual de 14,36% até 2031.
- Por usuário final, os hospitais contribuíram com 69,10% do tamanho do mercado de disco artificial em 2025, enquanto os CCAs devem registrar um CAGR de 13,22% durante 2026-2031.
- Por geografia, a América do Norte contribuiu com 37,60% da receita de 2025, enquanto a região Ásia-Pacífico avança a um CAGR de 14,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência Global da Doença Degenerativa do Disco e Dor Lombar Crônica | +3.5% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Rápidos Avanços Tecnológicos em Implantes de Preservação do Movimento (Núcleo Móvel e Materiais Biomiméticos) | +1.2% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Preferência de Cirurgiões e Pacientes por Artroplastia de Disco Minimamente Invasiva em Detrimento da Fusão Espinhal | +2.3% | Global, com adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Expansão das Evidências Clínicas de Longo Prazo que Apoiam a Segurança e Resultados Funcionais Superiores | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Aumento dos Gastos com Saúde e Acesso a Cuidados Espinhais Avançados em Economias Emergentes | +1.4% | Ásia-Pacífico, Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência Global da Doença Degenerativa do Disco
Os casos globais de dor lombar e cervical ultrapassam 600 milhões e estão projetados para aumentar significativamente até 2050 à medida que as populações envelhecem. A maior expectativa de vida e os padrões de trabalho sedentário agravam a degeneração do disco, compelindo os pagadores a buscar soluções duráveis e de preservação do movimento. O ônus econômico abrange a perda de produtividade e os pagamentos por incapacidade, tornando os discos artificiais uma opção atraente para as partes interessadas que olham além dos custos cirúrgicos de curto prazo. A fusão tradicional frequentemente falha em restaurar a biomecânica, posicionando a artroplastia de disco como uma alternativa credível que mantém a mobilidade e a qualidade de vida. As agências de saúde pública estão cada vez mais enquadrando o bem-estar musculoesquelético como um imperativo de produtividade, reforçando assim a demanda por implantes de próxima geração.
Rápidos Avanços Tecnológicos em Implantes de Preservação do Movimento
Discos cervicais viscoelásticos, designs de núcleo de disco protético, placas terminais específicas para o paciente impressas em 3D e rolamentos de cerâmica sobre polímero ilustram uma mudança de paradigma de design em direção a construtos mais biomiméticos. Essas inovações reduzem os detritos de desgaste, permitem o movimento fisiológico em seis graus de liberdade e simplificam o acompanhamento por imagem ao minimizar artefatos. A incorporação da manufatura aditiva permite a criação de estruturas de treliça otimizadas que distribuem as cargas de forma uniforme, potencialmente prolongando a sobrevida do implante. Esses avanços ampliam as indicações, incluindo doenças em múltiplos níveis, e aumentam a confiança dos cirurgiões nos sistemas mais recentes. O software de planejamento aprimorado por IA refina ainda mais o dimensionamento e o posicionamento, reduzindo o tempo de sala cirúrgica e o risco de revisão.
Crescente Preferência de Cirurgiões e Pacientes por Artroplastia de Disco Minimamente Invasiva
Estudos comparativos relatam 82,3% de sucesso composto em cinco anos para substituições de disco cervical versus 67,0% para fusão. Resultados como o retorno mais rápido ao esporte e a preservação do movimento segmentar estão ressoando com coortes de pacientes ativos. As técnicas minimamente invasivas reduzem a perturbação muscular, a perda de sangue e a hospitalização, alinhando-se com a economia dos CCAs. As redes sociais amplificam as experiências positivas dos pacientes, acelerando a demanda dos consumidores. O sentimento dos cirurgiões também está mudando à medida que a orientação robótica e a navegação em tempo real nivelam a curva de aprendizado, reforçando a artroplastia em detrimento da fusão em candidatos adequados.
Expansão das Evidências Clínicas de Longo Prazo que Apoiam a Segurança e Resultados Superiores
Dados lombares de sete a 21 anos revelam uma taxa de revisão no nível do índice de 0,67% para sistemas de disco estabelecidos. A incidência de cirurgia no segmento adjacente permanece abaixo de 2%, abordando uma crítica fundamental direcionada aos dispositivos de primeira geração. Tais conjuntos de dados longitudinais persuadem cirurgiões conservadores e pagadores de que a durabilidade da artroplastia corresponde ou supera as construções de fusão. Os reguladores responderam aprovando aplicações em dois níveis e em múltiplos níveis, ampliando a população tratável. Os modelos de saúde econômica agora capturam a evitação de custos ao longo da vida decorrente da redução de reoperações, reforçando trajetórias favoráveis de reembolso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implante e Procedimento Versus Alternativas de Fusão em Sistemas de Saúde com Restrições Orçamentárias | -1.8% | Global, com maior impacto em mercados emergentes e sistemas de saúde públicos | Médio prazo (2-4 anos) |
| Rigorosos Caminhos de Aprovação Regulatória e Longos Requisitos de Ensaios Clínicos | -1.2% | Global, com maior impacto nas jurisdições da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Treinamento Limitado de Cirurgiões e Curva de Aprendizado para Técnicas Complexas de Artroplastia de Disco | -1.6% | Global, com maior impacto em regiões com menos centros especializados | Curto prazo (≤ 2 anos) |
| Incerteza Sobre a Sobrevida de Longo Prazo do Implante e a Complexidade da Cirurgia de Revisão | -1.1% | Global, com maior impacto em sistemas de saúde conservadores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implante e Procedimento Versus Alternativas de Fusão
Os sistemas de disco artificial têm preços premium em comparação com as gaiolas de fusão, dificultando a adoção onde os orçamentos são limitados. Embora os modelos econômicos ao longo da vida favoreçam a preservação do movimento, os custos iniciais continuam sendo um obstáculo para os pagadores públicos; o Medicare ainda restringe a cobertura lombar a pacientes com menos de 60 anos[1]Centers for Medicare & Medicaid Services, "Memorando de Decisão sobre Substituição de Disco Artificial Lombar," cms.gov. As economias emergentes enfrentam restrições de capital e penetração variável de seguros privados, desacelerando a penetração apesar do crescente ônus da doença. A aquisição baseada em volume e os incentivos à fabricação local estão gradualmente reduzindo a diferença, mas o controle de custos continuará a moderar o crescimento de curto prazo.
Treinamento Limitado de Cirurgiões e Curva de Aprendizado para Artroplastia de Disco Complexa
A proficiência em artroplastia lombar geralmente requer mais de 30 casos índice; a exposição limitada em programas de especialização restringe os grupos globais de cirurgiões. O dimensionamento ou posicionamento incorreto pode precipitar sobrecarga das facetas ou migração do implante, aumentando o risco percebido. Os fabricantes de dispositivos agora financiam laboratórios cadavéricos, simuladores de realidade virtual e modelos pré-operatórios guiados por IA para acelerar a competência. Os módulos de transmissão ao vivo baseados em nuvem da Medtronic exemplificam as iniciativas do setor para democratizar o treinamento. Essas ferramentas estão mitigando, mas não eliminando, o gargalo da lacuna de habilidades, especialmente em regiões que carecem de infraestrutura de subespecialidade em coluna vertebral.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Disco:
O Impulso Cervical Supera a Liderança LombarO segmento lombar forneceu 51,20% do tamanho do mercado de disco artificial em 2025, refletindo a prevalência de distúrbios lombares. Ainda assim, os volumes cervicais estão escalando mais rapidamente, projetados a um CAGR de 15,16%, graças ao sucesso clínico demonstrado de 82,3% e à anatomia mais simples. As aprovações regulatórias em múltiplos níveis e os designs viscoelásticos, como o M6-C, fortalecem a proposta de valor cervical. Os dispositivos lombares mantêm tração por meio de dados de durabilidade de longo prazo, com o Prodisc L exibindo apenas 0,67% de taxa de revisão ao longo de duas décadas. Juntos, esses padrões ilustram como o mercado de disco artificial está se diversificando entre os níveis espinhais, em vez de se concentrar exclusivamente na patologia lombar.
O aumento da adoção cervical também reformula o fluxo de trabalho cirúrgico, resultando em tempos operatórios mais curtos, menor perda de sangue e qualificação ambulatorial mais rápida, o que incentiva a migração para os CCAs. A paridade de reembolso entre a fusão cervical e a artroplastia em muitos planos nos EUA neutraliza as objeções de custo, permitindo que os cirurgiões enfatizem os benefícios funcionais. A manutenção da altura do disco e a restauração da lordose segmentar diferenciam ainda mais a artroplastia cervical, influenciando as diretrizes e os fluxos de encaminhamento.


Por Material:
A Cerâmica sobre Polímero Perturba a Dominância do MetalAs construções de metal sobre polímero entregaram 59,10% da participação de mercado de disco artificial em 2025, mas os sistemas à base de cerâmica agora registram um CAGR de 15,82% — a taxa mais rápida do segmento. A alumina endurecida com zircônia reduz os detritos de desgaste e elimina os riscos de hipersensibilidade a íons metálicos, que afeta 10-15% dos pacientes. Os métodos de sinterização aprimorados mitigaram as preocupações anteriores sobre fragilidade, enquanto a radiolucência auxilia na imagem pós-operatória. À medida que o acompanhamento por ressonância magnética se torna rotineiro, a vantagem se torna ainda mais pronunciada. Os diferenciais de preço estão se estreitando à medida que as cadeias de suprimentos de cerâmica escalam, permitindo uma aceitação mais ampla pelos pagadores. Os fabricantes continuam a combinar placas terminais de titânio com núcleos de cerâmica-polímero para equilibrar o desempenho de osseointegração e articulação.
A mudança em direção às cerâmicas também se alinha com o marketing para pacientes, pois implantes sem alergia e de baixo ruído ressoam com demografias conscientes da saúde. A Europa, com monitoramento rigoroso de íons metálicos, lidera na adoção e fornece um modelo para outras regiões. Concomitantemente, a pesquisa e desenvolvimento em materiais gradientes e construções híbridas sinaliza um pipeline de inovação voltado para eroder ainda mais a liderança histórica do metal.
Por Design:
Elásticos Não Contidos Ganham ImpulsoAs plataformas semicontidas representaram 45,40% do tamanho do mercado de disco artificial em 2025, atendendo a cirurgiões em transição de paradigmas de fusão rígida. A demanda agora está se inclinando para designs de núcleo elástico não contido, que estão crescendo a um CAGR de 14,91%, impulsionados pela sua capacidade de replicar a curva de momento-rotação viscoelástica dos discos nativos. Núcleos elásticos combinados com anéis fibrosos dispersam as cargas de forma mais uniforme, potencialmente mitigando a degeneração do segmento adjacente. Os dados iniciais de cinco anos mostram manutenção sustentada da amplitude de movimento e preservação da altura do disco, aumentando a confiança dos cirurgiões. Os discos contidos mantêm um nicho para casos propensos à instabilidade, mas estão perdendo participação à medida que as alternativas biomiméticas validam a segurança de longo prazo.
Os engenheiros de dispositivos empregam otimização por elementos finitos para personalizar os perfis de rigidez e incorporar camadas de absorção de choque. O resultado é a restauração precisa do movimento sem sacrificar a estabilidade. Tais ganhos de desempenho ressaltam por que o mercado de disco artificial está se movendo de 'substituição' para 'replicação' da mecânica fisiológica.
Por Mobilidade do Núcleo:
O Núcleo Fixo Recupera Relevância EstratégicaAs construções de núcleo móvel geraram 54,20% da receita em 2025, mas os modelos de núcleo fixo estão crescendo a um CAGR de 14,36%. A geometria de rolamento aprimorada, possibilitada pela modelagem avançada, agora permite que os núcleos fixos imitem a translação e rotação fisiológicas, ao mesmo tempo que simplificam a instrumentação. Os cirurgiões valorizam o menor risco de escape do núcleo e a cinemática mais previsível, especialmente em revisões complexas. A convergência de materiais — superfícies de cerâmica articulando com polietileno altamente reticulado — reduz o desgaste, eliminando as lacunas históricas de longevidade. Os sistemas de núcleo fixo também reduzem as etapas operatórias, favorecendo a adoção pelos CCAs. Essas dinâmicas ilustram um mercado de disco artificial em maturação onde múltiplas filosofias de design coexistem para corresponder a variadas indicações clínicas.
Por Usuário Final:
Centros Ambulatoriais Reformulam a Prestação de CuidadosOs hospitais geraram 69,10% do tamanho do mercado de disco artificial em 2025, enquanto os CCAs registram o crescimento mais rápido a um CAGR de 13,22%. Economias de custos de até 60%, menores taxas de infecção e a preferência dos pacientes pela alta no mesmo dia sustentam a mudança. Os cirurgiões se beneficiam da flexibilidade de tempo em bloco e de equipes especializadas, melhorando o rendimento. Os pagadores estão cada vez mais vinculando o reembolso à eficiência do local de atendimento, incentivando a utilização dos CCAs. As clínicas especializadas em ortopedia e coluna vertebral, embora menores, frequentemente são pioneiras em novas técnicas de artroplastia antes que os hospitais as adotem. Essa redistribuição do volume de casos fortalece a resiliência do mercado de disco artificial ao diversificar os locais de atendimento.
Análise Geográfica
Mercado de Discos Artificiais da América do Norte
A América do Norte deteve uma participação de mercado de 37,60% no mercado de discos artificiais em 2025, impulsionada por reembolsos favoráveis, extensas redes de centros de coluna e a rápida adoção de ferramentas de planejamento guiadas por inteligência artificial. As aprovações de dois níveis cervicais ampliaram o grupo de pacientes elegíveis, intensificando o número de procedimentos. A região enfrenta obstáculos no reembolso — o limite de idade do Medicare para a artroplastia de disco lombar persiste —, mas as seguradoras privadas estão cada vez mais autorizando a preservação do movimento com base em evidências de custo-efetividade.
Mercado de Discos Artificiais da Europa
A Europa ocupa o segundo lugar, impulsionada por sistemas públicos que reconhecem os ganhos econômicos de longo prazo decorrentes da redução da doença do segmento adjacente. Alemanha e França são adotantes precoces de plataformas dominadas por cerâmica, aproveitando sua expertise local em biomateriais. As atualizações harmonizadas da marcação CE em 2025 esclareceram os requisitos de vigilância pós-comercialização, facilitando a entrada no mercado de discos de próxima geração. O envelhecimento demográfico e as normas culturais orientadas para o bem-estar estão impulsionando o crescimento dos procedimentos em todo o continente.
Mercado de Discos Artificiais da APAC
A região da Ásia-Pacífico é a de crescimento mais rápido, com projeção de crescimento a uma CAGR de 14,62% até 2031. A sociedade superenvelhecida do Japão e os programas de robótica apoiados pelo governo canalizam investimentos para tecnologias de coluna. [3] A China, por meio de suas reformas de aquisição baseadas em volume, apoia a fabricação doméstica e acelera o tempo de comercialização de discos desenvolvidos localmente. O esquema de Incentivo Vinculado à Produção (PLI) da Índia fomenta a capacidade nacional de MedTech, reduzindo a dependência de importações e diminuindo os custos. Os variados caminhos regulatórios criam complexidade, mas a trajetória geral permanece ascendente à medida que o acesso à saúde se amplia.

Panorama regulatório
Os discos artificiais são regulamentados como dispositivos implantáveis de alto risco nos principais mercados, o que determina o tempo de lançamento no mercado e as expectativas de evidências. Nos Estados Unidos, a FDA continua a encaminhar as substituições de disco artificial pela via de Aprovação Pré-Comercialização (PMA), geralmente sustentada por estudos clínicos prospectivos regidos por IDE. Em fevereiro de 2026, a Synergy Spine Solutions recebeu a aprovação PMA da FDA para o Synergy Disc (PMA P250028) para indicações cervicais de 1 nível em C3-C7, refletindo o nível de evidência clínica e de fabricação exigido para a aprovação.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) continua sendo o quadro regulatório para a marcação CE, com atualizações que afetam as revisões de documentação técnica e as expectativas pós-comercialização. Em março de 2026, a Comissão Europeia adotou o Regulamento Delegado (UE) 2026/1359, atualizando as obrigações vinculadas à avaliação de documentação técnica para determinados dispositivos implantáveis da classe IIb sob o MDR. As expectativas de teste e verificação também estão se tornando mais rigorosas por meio da adoção de normas, incluindo a ISO 18192-3:2025 (publicada em novembro de 2025) para métodos de teste de desgaste por impacto para próteses de disco espinhal lombar e cervical, que os fabricantes utilizam para sustentar alegações de desempenho sob o escrutínio de reguladores e organismos notificados.
Cenário Competitivo
A concentração de mercado é moderada. Medtronic, Johnson & Johnson (DePuy Synthes) e Zimmer Biomet exercem escala em pesquisa e desenvolvimento e distribuição, mas inovadores de nicho capturam participação por meio de tecnologia diferenciada. Globus Medical estende sua linha de Ciência de Materiais Avançados com híbridos de titânio poroso-PPEK, ressaltando a mudança em direção à liderança em ciência de materiais.
Os temas estratégicos incluem consolidação de portfólio, habilitação de IA e kits de implantes centrados em CCAs. Johnson & Johnson MedTech destacou um conjunto de ortopedia digital na AAOS 2025, integrando planejamento pré-operatório, navegação e engajamento do paciente em uma plataforma de nuvem unificada. As fusões e aquisições permanecem vibrantes; as aquisições de startups de robótica e especialistas em biomateriais preenchem lacunas de capacidade e aceleram o tempo de entrada no mercado. Oportunidades de espaço em branco emergem na profilaxia da doença do segmento adjacente e em sistemas cervicais amigáveis para idosos, áreas onde os novos entrantes podem superar os participantes estabelecidos vinculados a designs legados.
Líderes do Setor de Disco Artificial
Globus Medical
Centinel Spine, LLC
Medtronic Plc
Zimmer Biomet
B. Braun Melsungen AG (Aesculap)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Discos Artificiais
- Medtronic
- Zimmer Biomet
- Johnson & Johnson
- Centinel Spine
- NuVasive
- Globus Medical
- Stryker
- Orthofix
- Alphatec Spine Inc
- AxioMed
- B. Braun Melsungen AG (Aesculap)
- Synergy Spine Solutions Inc
- Spineart
- Prodorth Spine
- Vertebral Technologies Inc
- Paradigm Spine
- Spineway

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo centra-se na expansão das indicações tratáveis e na ampliação dos fluxos de trabalho de artroplastia cervical e lombar adequados ao regime ambulatorial, onde o reembolso e a prontidão das instalações se alinham. As expansões de rótulo da FDA e os novos entrantes com PMA criam vias concretas para expandir os grupos de procedimentos: a Centinel Spine recebeu aprovação da FDA em outubro de 2025 para indicações de 2 níveis para o prodisc C Vivo e o prodisc C SK, enquanto a Synergy Spine Solutions obteve a aprovação PMA da FDA em fevereiro de 2026 para o Synergy Disc para uso cervical de 1 nível (C3-C7). Essas aprovações reforçam abordagens de portfólio construídas em torno da correspondência anatômica e do tratamento multinível, deixando espaço para sistemas diferenciados e conjuntos de instrumentos projetados tanto para hospitais quanto para o volume de centros cirúrgicos ambulatoriais (ASC).
Uma segunda área de oportunidade é a diversificação mais ampla do acesso ao mercado regional, apoiada por pacotes de evidências baseados em normas, à medida que as empresas buscam aprovações junto à FDA, ao EU MDR e a reguladores nacionais para reduzir a dependência de uma única geografia. A Austrália adiciona uma via de acesso com a autorização da TGA em 2025 para o disco artificial cervical MOVE-C da NGMedical, e os Estados Unidos continuam a ver um impulso renovado na comercialização lombar, com a Highridge Medical reintroduzindo o disco artificial lombar activL em 2026 e concluindo os casos iniciais. No lado tecnológico, a demanda por compatibilidade de imagem com menos artefatos e cinemática biomimética continua a favorecer os mancais de cerâmica sobre polímero, os projetos viscoelásticos e o planejamento e navegação habilitados por IA, que reduzem a variabilidade e apoiam o deslocamento de casos para centros cirúrgicos ambulatoriais.
Recent Industry Developments in Mercado de Discos Artificiais
- Fevereiro de 2026: a Synergy Spine Solutions recebeu a Aprovação Pré-Comercialização (PMA) da FDA dos EUA para o Synergy Disc, destinado a indicações cervicais de 1 nível em C3-C7. A autorização adiciona um novo entrante apoiado por PMA ao campo da substituição total de disco cervical e aumenta a pressão competitiva sobre os portfólios já estabelecidos focados na preservação do movimento.
- Outubro de 2025: a Centinel Spine recebeu aprovação da FDA dos EUA para indicações de 2 níveis para seus dispositivos de substituição total de disco cervical prodisc C Vivo e prodisc C SK. A rotulagem expandida apoia casos de uso procedimental mais amplos e fortalece o posicionamento da Centinel junto a cirurgiões que buscam maior flexibilidade em patologias de um e dois níveis.
- Julho de 2025: a Dymicron recebeu a aprovação de Isenção de Dispositivo Investigacional (IDE) da FDA dos EUA para iniciar um estudo clínico pivotal de seu disco artificial cervical Triadyme-C. O marco IDE avança a empresa para uma via clínica regulamentada que pode originar futuras submissões de PMA e se soma ao pipeline de discos cervicais diferenciados em avaliação.


Mercado de Discos Artificiais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de disco artificial abrange a receita obtida com próteses de disco vertebral implantadas, utilizadas para substituir discos cervicais ou lombares danificados, incluindo acessórios relacionados ao dispositivo vendidos como parte do procedimento. O mercado é medido em receitas no nível do fabricante nas principais regiões e países-chave.
Exclusões de escopo: Excluímos implantes de fusão espinhal, terapias para dor não implantáveis, instrumentos cirúrgicos gerais e serviços de reabilitação pós-aguda que não são faturados como parte da venda do dispositivo de disco artificial.
Visão Geral da Segmentação
- Por Tipo de Disco
- Disco Artificial Cervical
- Disco Artificial Lombar
- Por Material
- Metal sobre Metal
- Metal sobre Polímero
- Cerâmica sobre Polímero
- Por Design
- Contido (Núcleo Fixo)
- Semicontido (Núcleo Móvel)
- Não Contido (Núcleo Elástico)
- Por Mobilidade do Núcleo
- Núcleo Fixo
- Núcleo Móvel
- Por Usuário Final
- Hospitais
- Clínicas Especializadas em Ortopedia e Coluna Vertebral
- Centros Cirúrgicos Ambulatoriais (CCAs)
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do que é considerado um dispositivo de disco artificial e para ancorar o ambiente de demanda nas regiões. Referenciamos fontes públicas como o banco de dados de dispositivos e recalls da FDA dos EUA, os Centros de Serviços Medicare e Medicaid dos EUA para contexto de procedimentos e pagamentos, e sites de estatísticas nacionais de saúde para envelhecimento populacional e carga de distúrbios da coluna. Também utilizamos periódicos ortopédicos e de coluna revisados por pares para compreender os padrões de adoção da substituição de disco cervical e lombar, e para verificar os caminhos típicos dos procedimentos.
No lado da oferta, analisamos registros de empresas, relatórios anuais e apresentações para investidores para mapear portfólios de produtos e exposição geográfica de receita. Verificamos comunicados de imprensa para novas aprovações e lançamentos. Quando disponíveis, assinaturas pagas de dados financeiros de empresas e um banco de dados de patentes foram utilizados para organizar sinais de receita e acompanhar a intensidade de inovação em torno de materiais e tipos de design. As fontes de pesquisa documental listadas aqui são ilustrativas, e muitas outras referências públicas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
Discussões primárias foram realizadas com cirurgiões de coluna, equipes de compras hospitalares, distribuidores e líderes de produto e vendas do lado dos dispositivos para confirmar volumes de procedimentos, mix de implantes e movimentação de preços no curto prazo. Como o mercado se comporta de forma diferente por região, as entrevistas foram distribuídas pelos principais centros de demanda para verificar a utilização, a sensibilidade ao reembolso e o ritmo de novas indicações. Esses insumos foram então utilizados para ajustar as premissas documentais e testar os totais finais do mercado e o caminho de crescimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 15% | APAC: 48% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 33% | EMEA: 29% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado começa com uma construção de pool de demanda de cima para baixo que reconstrói as receitas de disco artificial vinculando a atividade de procedimentos de substituição da coluna a uma receita média por dispositivo por procedimento, que é então consolidada por país e região. No modelo, faixas separadas são mantidas para procedimentos cervicais e lombares, de modo que as mudanças de mix não fiquem ocultas em uma única média. Uma vez estabelecida essa estrutura, verificações seletivas de baixo para cima foram realizadas utilizando divulgações de receita de fornecedores, feedback de canais sobre remessas de unidades e pontos de preço amostrados para ajustar valores discrepantes antes de finalizar os totais.
Os principais insumos utilizados no modelo incluem o número de pacientes elegíveis com doença degenerativa do disco, a preferência do cirurgião entre artroplastia e fusão, a cobertura de reembolso e a estabilidade de codificação, o mix de implantes por material e tipo de design, e a participação de hospitais versus centros de cirurgia ambulatorial, quando relevante. Quando os sinais de mercado são fracos em países menores específicos, as lacunas são tratadas utilizando taxas de procedimentos no nível regional e, em seguida, escalando-as com faixas etárias populacionais locais e indicadores de acesso à saúde, antes de serem confirmadas com entrevistas. Para as previsões, foi utilizada análise de cenários, com trajetórias de taxas de adoção e faixas de erosão de preços acordadas com os respondentes primários, e então aplicadas ao crescimento esperado de procedimentos ao longo do período de previsão.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações que buscam consistência interna e adequação externa. Comparamos os volumes implícitos de procedimentos e as receitas médias por dispositivo com o feedback dos cirurgiões, os sinais de reembolso e o ritmo das aprovações regulatórias, e investigamos quaisquer variações que estejam fora de intervalos razoáveis. Uma segunda revisão por analista é concluída antes da aprovação final, e movimentos incomuns acionam o recontato com entrevistados selecionados para confirmar se um evento pontual ou uma mudança estrutural está impulsionando a alteração.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como novas aprovações, mudanças significativas no reembolso ou avisos de segurança de alto impacto. Antes da entrega, uma revisão final é concluída para que os números e as premissas reflitam as informações mais recentes disponíveis naquele momento.
Dimensionamento do Mercado de Disco Artificial da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para discos artificiais podem parecer muito diferentes porque cada estudo traça a linha de forma distinta sobre o que é contabilizado, qual ano é tratado como âncora e como a adoção de procedimentos é traduzida em receita. As diferenças também surgem quando um modelo assume uma adoção rápida nas indicações lombares, ou quando os preços são tratados como estáveis em vez de gradualmente reduzidos com a concorrência e a pressão de compras.
Sinais de volume de procedimentos e verificações de tempo de aprovação são utilizados para manter o mercado vinculado a um pool de demanda implantável realista, e na estimativa da Mordor Intelligence, as receitas cervicais e lombares são contabilizadas apenas quando se alinham com o escopo definido do procedimento de substituição de disco e as receitas médias validadas por dispositivo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,17 bilhões de USD (2026) | |
| Publicador do Setor A | 2,23 bilhões de USD (2024) | Utiliza um ano-âncora anterior e uma trajetória de crescimento mais lenta, o que pode subestimar a adoção atual onde os volumes de procedimentos avançaram mais rapidamente após a aprovação nos principais mercados. O escopo e a lógica de precificação parecem mais próximos de premissas conservadoras de receita por dispositivo, o que comprime os totais quando as mudanças de mix em direção a designs de maior preço não são totalmente refletidas. |
| Consultoria Global B | 2,96 bilhões de USD (2024) | Parte de uma base de 2024 e projeta um padrão de crescimento diferente, o que pode produzir um valor atual mais baixo se a expansão do reembolso no curto prazo e a adoção hospitalar não forem capturadas de forma uniforme por país. Algumas estimativas também combinam médias cervicais e lombares, o que pode distorcer o total quando o mix de procedimentos regionais difere. |
Em toda a tabela, a dispersão é explicada principalmente pela seleção do ano-base, pela forma como a adoção de procedimentos é convertida em receita paga por dispositivo e pela forma como o mix cervical versus lombar é tratado no modelo. Ao manter o escopo vinculado aos procedimentos de substituição de disco e ao utilizar verificações repetíveis sobre sinais de procedimentos e precificação, o dimensionamento permanece rastreável e mais fácil de reconciliar quando novas aprovações ou atualizações de reembolso ocorrem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Disco Artificial em 2026?
O mercado é avaliado em USD 4,17 bilhões em 2026 e está projetado para atingir USD 7,45 bilhões até 2031.
Qual tipo de disco está crescendo mais rapidamente?
As substituições de disco cervical estão avançando a um CAGR de 15,16%, superando os dispositivos lombares graças à anatomia favorável e aos sólidos dados clínicos.
Por que os implantes de cerâmica sobre polímero estão ganhando força?
Os rolamentos de cerâmica reduzem os detritos de desgaste, eliminam as preocupações com íons metálicos e melhoram a clareza das imagens, impulsionando um CAGR de 15,82% neste segmento de material.
O que impulsiona a adoção dos CCAs para artroplastia de disco?
Os ambientes ambulatoriais reduzem os custos do procedimento em até 60% e oferecem recuperação mais rápida, alimentando um CAGR de 13,22% no volume de casos dos CCAs.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico se expandirá a um CAGR de 14,62% à medida que o envelhecimento das populações e os investimentos em saúde aumentam a demanda por procedimentos.
Página atualizada pela última vez em:



