
Tamanho e Participação do Mercado de Comunicação por Satélite Marítimo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.58 % |
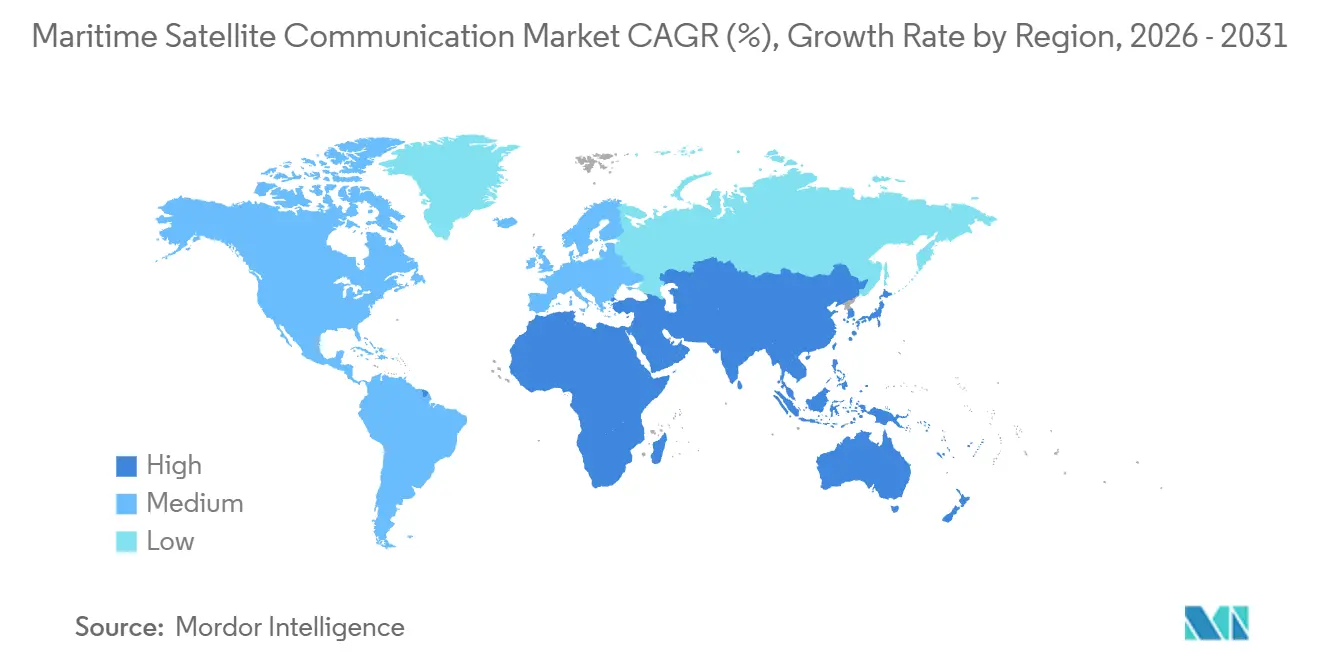
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
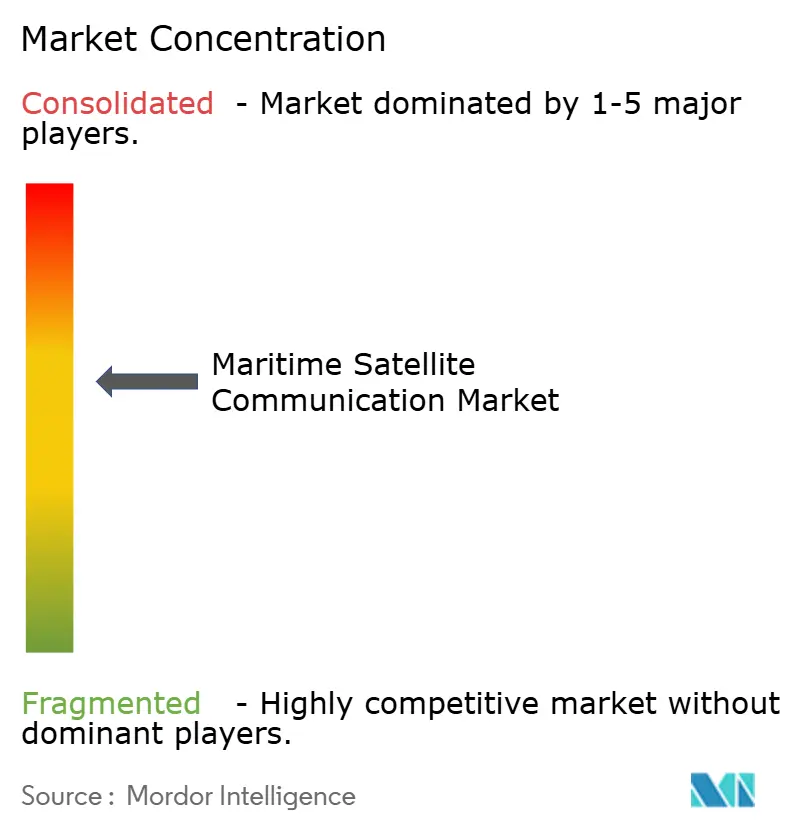
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Comunicação por Satélite Marítimo por Mordor Intelligence
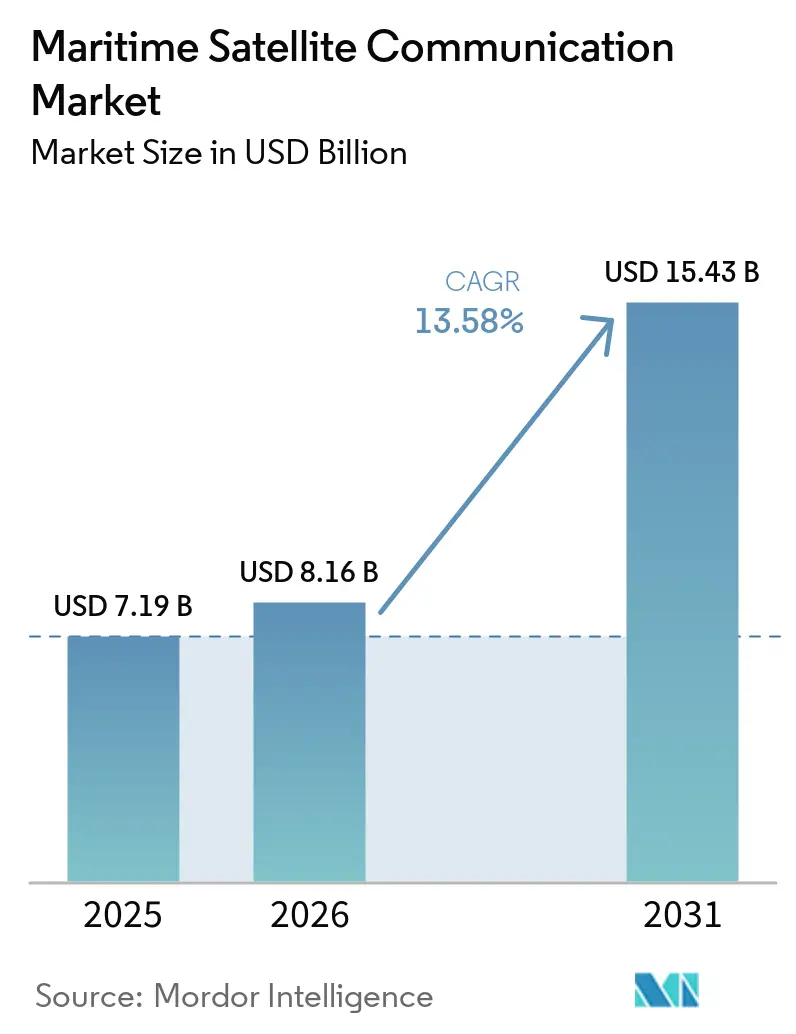
O tamanho do Mercado de Comunicação por Satélite Marítimo está projetado para expandir de USD 7,19 bilhões em 2025 e USD 8,16 bilhões em 2026 para USD 15,43 bilhões até 2031, registrando um CAGR de 13,58% entre 2026 e 2031. O aumento das exigências regulatórias de relatórios, a capacidade LEO de baixa latência e os mandatos de bem-estar da tripulação estão transformando a conectividade de um centro de custos em um pilar operacional da eficiência da frota. Os operadores de embarcações agora agrupam telemetria de emissões de combustível, otimização de rotas por IA e internet para passageiros no mesmo link, acelerando os ciclos de atualização de hardware e a inovação na camada de serviços. A disrupção de preços promovida pela Starlink e pela OneWeb está forçando os operadores tradicionais a defender sua participação oferecendo cibersegurança e análises completas, enquanto as antenas de painel plano estão reduzindo as barreiras de fator de forma para embarcações de pesca, lazer e costeiras. Ao mesmo tempo, soluções híbridas de transferência VSAT-5G estão reduzindo os custos de tempo de antena em zonas costeiras, e as sociedades classificadoras estão certificando conjuntos integrados de SATCOM mais software que satisfazem as regras de intensidade de carbono da IMO.
Principais Conclusões do Relatório
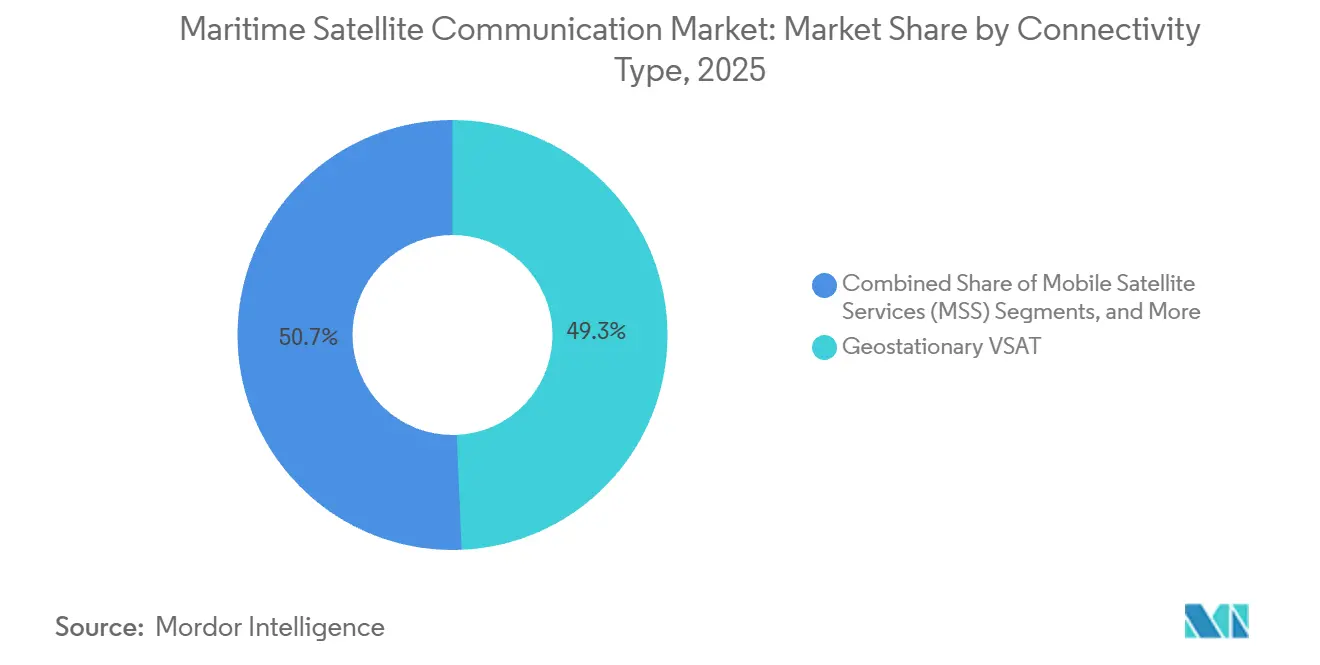
- Por tipo de conectividade, o VSAT geoestacionário liderou com 49,32% de participação na receita em 2025; a banda larga não-GEO está avançando a um CAGR de 14,12% até 2031.
- Por banda de frequência, a Banda Ku representou 38,63% da participação do mercado de comunicação por satélite marítimo em 2025, enquanto a Banda Ka está prevista para crescer a um CAGR de 14,23% até 2031.
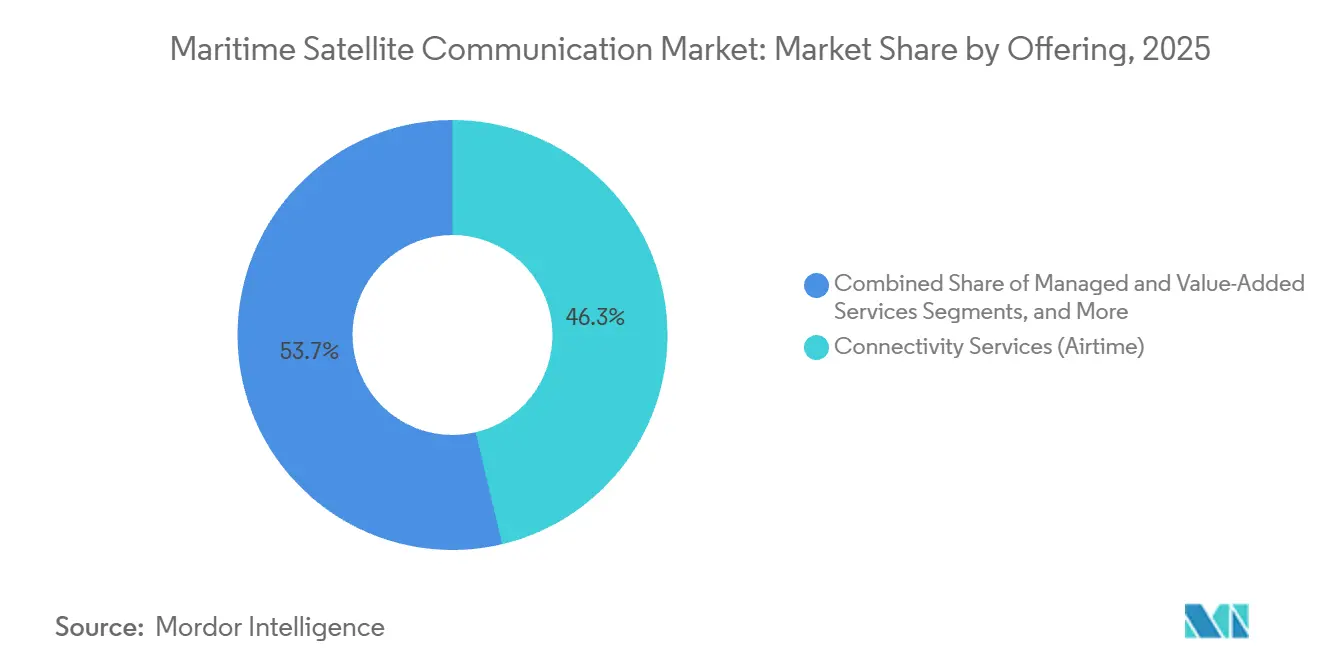
- Por oferta, os serviços de conectividade detinham 46,28% do tamanho do mercado de comunicação por satélite marítimo em 2025, e os serviços gerenciados estão se expandindo a um CAGR de 15,32% até 2031.
- Por usuário final, as embarcações de carga mercante e tanqueiros comandaram 29,47% da participação na receita em 2025; as embarcações de passageiros registraram o maior CAGR de 16,72% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 32,71% da receita em 2025, enquanto a África está posicionada para o crescimento mais rápido, com CAGR de 14,83% durante o horizonte de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Mandatos de Bem-Estar da Tripulação e Digitalização a Bordo | +2.8% | Global, adoção antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Surgimento de Constelações LEO Perturbando a Economia de Largura de Banda | +3.2% | Global, acelerado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Requisitos de Relatórios de Dados de Descarbonização da IMO | +2.1% | Global, impulsionado pelas resoluções MEPC da IMO | Longo prazo (≥ 4 anos) |
| Arquiteturas Híbridas de Transferência Costeira VSAT-5G | +1.4% | América do Norte, Europa, Ásia-Pacífico costeira | Médio prazo (2-4 anos) |
| Plataformas de Otimização de Rotas Baseadas em IA Incorporando SATCOM | +1.9% | Global, concentrado nos segmentos de carga mercante e tanqueiros | Médio prazo (2-4 anos) |
| Crescente Demanda de Defesa por SATCOM Marítimo Resiliente | +1.7% | América do Norte, Europa, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Mandatos de Bem-Estar da Tripulação e Digitalização a Bordo
As emendas à Convenção do Trabalho Marítimo, ratificadas em 2024, obrigam os armadores a fornecer acesso razoável à internet, tornando a banda larga um item de conformidade e não um benefício adicional.[1] Pesquisas com marítimos em 2025 classificaram o Wi-Fi entre os três principais fatores de retenção, vinculando a conectividade diretamente aos custos de rotatividade da tripulação. Os operadores agora integram dados de bem-estar e operacionais por meio de um único link de alta capacidade na Banda Ka, levando os estaleiros a pré-instalar antenas de painel plano em novas embarcações. A mudança é mais visível em contêineres de longo curso e tonelagem de tanqueiros, onde as rotações duram oito meses, e os benefícios para a saúde mental se traduzem em ganhos de segurança. No geral, os mandatos da tripulação sustentam uma demanda constante por largura de banda, isolando o mercado de comunicação por satélite marítimo da volatilidade de preços.
Surgimento de Constelações LEO Perturbando a Economia de Largura de Banda
O Starlink Maritime oferece latência inferior a 40 ms e velocidades de até 220 Mbps, tornando a largura de banda bruta uma commodity e forçando os operadores GEO tradicionais a se reposicionarem em direção às camadas de serviço. A cobertura global da OneWeb e os pacotes de tarifa fixa eliminam as taxas de excedente por megabyte, enquanto o Project Kuiper está previsto para iniciar testes em 2026, intensificando a pressão sobre os preços. Os operadores de embarcações adotam a LEO para videoconferência em tempo real, painéis em nuvem e pilotagem remota; no entanto, as antenas de arranjo em fase elevam os obstáculos de capital e criam um nicho para terminais híbridos GEO-LEO. À medida que os modems multi-órbita amadurecem, o mercado de comunicação por satélite marítimo está migrando para arquiteturas flexíveis que selecionam o link ideal por aplicação. A tecnologia SCPC respondeu por 60,5% do mercado de modems de satélite em 2024, valorizada pela largura de banda garantida em links de missão crítica. O resultado imediato é um crescimento de tráfego de dois dígitos, especialmente em embarcações de cruzeiro, energia offshore e pesquisa.
Requisitos de Relatórios de Dados de Descarbonização da IMO
O Sistema de Coleta de Dados da IMO e a classificação CII obrigam navios acima de 5.000 GT a transmitir o consumo de combustível e as emissões de viagem diariamente.[2] A telemetria contínua exige links de satélite criptografados, tornando a conectividade um pré-requisito para a liberação portuária e a subscrição de seguros. Os armadores integram dados meteorológicos, de estado do mar e de fluxo de combustível com planejadores de rotas baseados em IA, reduzindo o consumo de combustível em 8%-12% e melhorando sua classificação CII. As sociedades classificadoras agora certificam pacotes de SATCOM mais análises que consolidam conformidade e eficiência. Consequentemente, a regulamentação de descarbonização fornece um piso de volume duradouro para o mercado de comunicação por satélite marítimo.
Arquiteturas Híbridas de Transferência Costeira VSAT-5G
Os terminais de modo duplo alternam para 5G dentro de 12 milhas náuticas da costa, reduzindo os custos de tempo de antena em até 70% e liberando capacidade de satélite para trechos em mar aberto. As alocações de espectro da FCC e os corredores 5G em portos europeus aceleram a adoção, especialmente entre ferries e embarcações de apoio offshore. Os fornecedores integrados agrupam VSAT na Banda Ku, rádios 5G e controladores SD-WAN, entregando uma única fatura e desempenho contínuo. A fragmentação regional do espectro, no entanto, requer suporte multibanda e diversos protocolos de autenticação. No geral, a transferência costeira expande a demanda endereçável sem corroer a receita de satélite, reforçando o mercado de comunicação por satélite marítimo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX para Antenas de Painel Plano | −1.8% | Global, agudo para pequenas frotas na África e América do Sul | Curto prazo (≤ 2 anos) |
| Ônus de Conformidade de Cibersegurança para Pequenas Frotas | −1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Congestionamento de Coordenação de Espectro em Ku/Ka | −0.9% | Global, gargalos na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Limites de Controle de Exportação em Modems Avançados | −0.7% | Oriente Médio, África, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX para Antenas de Painel Plano
As antenas com direcionamento eletrônico custam entre USD 15.000 e USD 50.000 por unidade, representando até 25% do orçamento anual de algumas embarcações de pequeno porte. Os modelos iniciais também sofreram degradação de desempenho em mares agitados, levando os operadores a adiar as compras até que unidades de segunda geração surgissem. Os programas de arrendamento agrupam hardware e tempo de antena para suavizar os gastos iniciais, mas prendem os clientes a contratos de vários anos que prolongam os períodos de retorno. A lacuna cria um cenário de conectividade em dois níveis, onde grandes frotas desfrutam de links LEO de múltiplos gigabits e embarcações pequenas permanecem na Banda L de banda estreita. A menos que os preços do hardware caiam acentuadamente, o atrito do CAPEX irá moderar a velocidade de adoção no mercado de comunicação por satélite marítimo.
Ônus de Conformidade de Cibersegurança para Pequenas Frotas
As regras da USCG e os requisitos da IACS exigem segmentação de rede, criptografia e monitoramento contínuo, adicionando entre USD 10.000 e USD 30.000 em custos de hardware e auditoria por embarcação. Para operadores com margens reduzidas, essas despesas podem superar as taxas anuais de conectividade, desencorajando-os de atualizar. Os provedores de serviços gerenciados oferecem conformidade completa, mas a terceirização concentra riscos e introduz dependência de fornecedor. As regras de cibersegurança, no entanto, permanecem inegociáveis para o acesso a portos, levando alguns proprietários a adiar a digitalização não essencial até que opções subsidiadas se tornem disponíveis. No médio prazo, os gastos com conformidade podem pesar sobre o mercado de comunicação por satélite marítimo, especialmente no comércio costeiro fragmentado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Conectividade:
LEO Ganha Participação Enquanto GEO Defende a Base InstaladaA receita proveniente da banda larga não-GEO está se expandindo a um CAGR de 14,12%, sublinhando a velocidade com que os operadores estão migrando para soluções de baixa latência. O tamanho do mercado de comunicação por satélite marítimo associado ao VSAT geoestacionário permanece expressivo, pois 49,32% da receita de conectividade de 2025 fluiu por meio de contratos GEO estabelecidos. No entanto, os novos entrantes LEO estão corroendo os pontos de preço, levando os provedores GEO a incorporar cibersegurança e análises em pacotes de longo prazo. Os modems híbridos que integram LEO e GEO em um único gabinete borram os limites de segmentação e protegem os investimentos da frota para o futuro. A capacidade de conexão direta com celular da SpaceX, que entra em testes em 2026, pode desviar os gastos com banda estreita ao permitir que smartphones se conectem a satélites sem terminais especializados.
O investimento contínuo em MEO pela SES oferece alternativas de latência intermediária onde a cobertura polar ou o tempo de atividade garantido são críticos. As decisões de espectro da UIT reduziram as preocupações com interferência e fortaleceram os planos de implantação em órbita baixa. No geral, o mercado de comunicação por satélite marítimo vê a escolha de conectividade migrando de uma aquisição centrada em órbita para uma centrada em desempenho, com qualidade de serviço, tempo de atividade de SLA e cibersegurança superando a largura de banda bruta nos critérios de contrato.

Por Banda de Frequência:
Banda Ka Ascende à Medida que os Painéis Planos se ProliferamA receita da Banda Ka está projetada para crescer a um CAGR de 14,23%, o mais alto entre as bandas, à medida que as antenas de painel plano leves dominam as novas instalações. A Banda Ku retém uma fatia de 38,63% da participação do mercado de comunicação por satélite marítimo devido a uma vasta base instalada de refletores e ampla capacidade GEO. No entanto, os registros de Ku estão diminuindo, enquanto as bandas Ka e as emergentes Q/V atraem novos investimentos em satélites. Os chips de formação de feixe da Renesas reduziram o consumo de energia dos terminais Ka em 40% e empurraram o preço unitário abaixo de USD 20.000, impulsionando a adoção por comerciantes de médio porte.
As restrições de ganho dos painéis planos favorecem frequências mais altas, ancorando a narrativa de crescimento da Banda Ka. A Banda L mantém um nicho de segurança vital para o GMDSS e IoT, mas a limitada capacidade de transferência limita seu potencial comercial. Os movimentos regulatórios para autorizar híbridos marítimos de satélite 5G na faixa de 27,5-28,35 GHz iluminam ainda mais as perspectivas da Banda Ka.[3] Consequentemente, a estratégia de frequência agora depende de combinar a economia das antenas com a largura de banda da aplicação, consolidando a Banda Ka na posição de liderança dentro do mercado de comunicação por satélite marítimo.
Por Oferta:
Serviços Gerenciados Superam o Tempo de Antena à Medida que Cibersegurança e Análises Agregam ValorOs serviços gerenciados e de valor agregado estão crescendo a um CAGR de 15,32%, refletindo uma mudança do setor de vender megabytes para vender resultados. Embora os planos de conectividade ainda representassem 46,28% da receita de 2025, os preços de commodities levaram os provedores a incorporar cibersegurança, relatórios CII e roteamento por IA em contratos agrupados. O modelo de conectividade como serviço da KVH dispensa o CAPEX do terminal em troca de taxas plurianuais, inflando o valor vitalício enquanto eleva as barreiras de troca. O tamanho do mercado de comunicação por satélite marítimo vinculado apenas ao hardware está se estabilizando à medida que os modelos de assinatura amortizados reclassificam os gastos de capital como custos operacionais.
Os portfólios de serviços agora vão desde monitoramento de SOC 24/7 até links de telemedicina. A certificação pela DNV e pelo Lloyd's Register confere credibilidade e facilita os problemas de conformidade para os operadores. No entanto, a integração profunda pode prender os proprietários se o desempenho decepcionar, e as penalidades de rescisão frequentemente excedem USD 50.000 por embarcação. O prêmio comercial, portanto, pertence aos fornecedores que combinam arquiteturas abertas com métricas tangíveis de ROI.
Por Vertical de Usuário Final:
Conectividade em Cruzeiros Cresce à Medida que Passageiros Exigem Wi-Fi de GigabitAs embarcações de passageiros estão previstas para registrar um CAGR de 16,72%, o mais rápido entre os usuários finais, à medida que as companhias de cruzeiros monetizam pacotes de internet de alta velocidade e utilizam o Wi-Fi gratuito como incentivo de reserva. Os navios de carga mercante e tanqueiros ainda representam a maior fatia do mercado de comunicação por satélite marítimo, contribuindo com 29,47% da receita em 2025, pois dominam a tonelagem global e devem cumprir as regras de relatórios da IMO. As plataformas de energia offshore integram o SATCOM com computação de borda para prever falhas de equipamentos, resultando em economias tangíveis de tempo de inatividade. A pesca e a aquicultura adotam IoT de Banda L de baixa largura de banda para validar cotas e impedir capturas ilegais, enquanto os proprietários de superiatês especificam painéis planos de Banda Ka para entretenimento e trabalho remoto.
As aquisições de defesa permanecem robustas à medida que as marinhas buscam resiliência anti-interferência. Os terminais multi-órbita encomendados pela Marinha dos EUA e pelos aliados da OTAN devem se difundir para volumes de produção comercial, reduzindo os custos por unidade e ampliando a adoção. No geral, a diversidade de uso protege o mercado de comunicação por satélite marítimo de choques cíclicos em qualquer segmento de transporte marítimo.
Análise Geográfica
Mercado de Comunicação por Satélite Marítimo da APAC
A Ásia-Pacífico contribui com 32,71% da receita de 2025, refletindo sua concentração em construção naval, tráfego de contêineres e operações de pesca. Os estaleiros chineses, japoneses e sul-coreanos pré-instalam novos cascos com painéis planos Ka-Band para atender às cláusulas de conectividade dos afretadores. A digitalização de portos da Iniciativa Cinturão e Rota no Sudeste Asiático incorpora requisitos de manifesto baseado em satélite e AIS, ampliando a demanda regional. Os testes de corredor costeiro autônomo do Japão dependem de backhaul em órbita baixa para transmissões de vídeo em HD e fluxos de LiDAR. A expansão do programa Sagarmala da Índia está adicionando mandatos de AIS e SATCOM para embarcações de carga costeiras, reforçando o volume.
Mercado de Comunicação por Satélite Marítimo da África
A África é a região de crescimento mais rápido, com um CAGR de 14,83%, à medida que Nigéria, Quênia e África do Sul digitalizam seus portos com rastreamento de contêineres por satélite, financiado por credores multilaterais. As pescarias do Atlântico Sul implantam IoT em Banda L para fiscalizar cotas, embora os obstáculos de CAPEX restrinjam a adoção de tecnologia de painel plano. A reativação de petróleo offshore no norte da África, no Egito e na Líbia, injeta gastos elevados com VSAT de alto rendimento.
Mercado de Comunicação por Satélite Marítimo da Europa, Américas e Oriente Médio
América do Norte e Europa sustentam um crescimento constante com base em rigorosos mandatos de segurança cibernética e nas primeiras implantações híbridas de VSAT-5G. Os testes de 5G no Golfo do México dos EUA e as subvenções do Mecanismo Interligar a Europa incentivam a atualização de terminais. As principais empresas de energia do Oriente Médio equipam petroleiros com links multiorbitais para supervisionar a integridade da carga através de pontos de estrangulamento. O petróleo em águas profundas do Brasil e da Guiana na América do Sul implanta GEO-HTS, enquanto as pescarias da Argentina migram para Ku para documentação eletrônica. Em conjunto, essas dinâmicas mantêm a demanda geográfica ampla e resiliente para o mercado de comunicação por satélite marítimo.
Panorama regulatório
A comunicação por satélite marítima é regida por uma combinação de obrigações de segurança marítima e regras de espectro de telecomunicações que moldam a seleção de equipamentos, a elegibilidade de serviços e o design de rede. No lado marítimo, a Organização Marítima Internacional está expandindo o perímetro de conformidade para comunicações digitais de segurança: no MSC 111 (maio de 2026), a IMO adotou emendas à SOLAS que introduzem o VHF Data Exchange System (VDES) na SOLAS e exigem que os estados costeiros disseminem Informações de Segurança Marítima através de todos os Serviços Móveis por Satélite Reconhecidos operacionais, com ambos os conjuntos de emendas entrando em vigor em 1º de janeiro de 2028. Essas ações complementam mandatos existentes que elevam a conectividade segura para relatórios operacionais, incluindo os requisitos de transmissão de dados de emissões da IMO para navios acima de 5.000 GT.
Análise da cadeia de valor
A cadeia de valor do SATCOM marítimo vai de operadores de satélite e coordenação de espectro, passando por prestadores de serviços e integradores de sistemas, até o hardware embarcado, instalação e operações gerenciadas. A capacidade é fornecida por operadores GEO e constelações NGSO emergentes, sendo então empacotada por prestadores de serviços marítimos (por exemplo, Inmarsat/Viasat, parceiros Eutelsat OneWeb, Marlink, Speedcast e KVH) em planos de tempo de antena, serviços multi-órbita agregados e ferramentas gerenciadas de cibersegurança ou conformidade. Fabricantes de hardware (antenas, modems e redes abaixo do convés) e instaladores marítimos completam a pilha embarcada, com estaleiros cada vez mais pré-cabeando conectividade em novas construções para atender aos requisitos de fretadores e bem-estar da tripulação.
Cenário Competitivo
Os cinco principais provedores, Inmarsat, Viasat, Speedcast, Marlink e KVH, detinham aproximadamente 55-60% da receita global em 2025, sinalizando uma concentração moderada. A oferta de taxa fixa da Starlink Maritime está fragmentando a participação, obrigando os operadores tradicionais a se diferenciar por meio de serviços gerenciados e SLAs de tempo de atividade. A aquisição da unidade governamental da Inmarsat pela Viasat e a fusão da Eutelsat com a OneWeb criam gigantes verticalmente integrados que controlam a capacidade de satélite e as camadas de serviço.
A tecnologia é a arma de escolha. O painel plano multibanda da Intellian e o terminal compacto Certus 9704 da Iridium visam extremos opostos do espectro de embarcações, de grandes navios de carga a pequenos barcos de pesca. Os modems híbridos GEO-LEO e os dispositivos de borda de satélite 5G estão formando novas arenas competitivas, onde especialistas menores, como a Tototheo Maritime, estão conquistando nichos. O endurecimento regulatório em torno da cibersegurança leva os provedores a agrupar a supervisão do SOC, borrando ainda mais as fronteiras entre conectividade e terceirização de TI.
O bloqueio de serviços, impulsionado por pacotes de assinatura e análises proprietárias, eleva os custos de troca e estende a vida média do cliente. Por outro lado, firmware over-the-air e designs de API aberta oferecem uma contratendência em direção à interoperabilidade, dando aos gestores de frota alavancagem nas negociações. Nesse contexto, a concorrência de preços em largura de banda bruta coexiste com preços premium para soluções integradas, moldando os pools de lucro em todo o mercado de comunicação por satélite marítimo.
Líderes do Setor de Comunicação por Satélite Marítimo
-
Inmarsat Group Limited
-
Marlink SAS
-
KVH Industries Inc.
-
Speedcast International
-
NSSL Global Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Comunicação por Satélite Marítimo Empresas cobertas neste relatório
- Inmarsat Group Limited
- Marlink SAS
- KVH Industries Inc.
- Speedcast International
- NSSL Global Ltd.
- Cobham Satcom
- Iridium Communications Inc.
- Thuraya Telecommunications Co.
- Hughes Network Systems LLC
- Viasat Inc.
- Eutelsat Group (incl. OneWeb)
- SES S.A.
- Intelsat S.A.
- SpaceX Starlink
- Telesat Corp.
- ORBCOMM Inc.
- Satcom Global Ltd.
- Intellian Technologies Inc.
- Kymeta Corporation
Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante é a camada gerenciada por empresas, multi-órbita, que abstrai as redes de satélite subjacentes e entrega desempenho previsível, cibersegurança e controle de política em toda a frota em classes mistas de embarcações. A atividade em 2026 mostra prestadores de serviços transformando essa camada em produto: a Marlink apresentou o Sealink Multi-LEO (março de 2026) para reunir cotas de dados entre Starlink e OneWeb sob uma única estrutura de assinatura, e a TUI Cruises comissionou o Mein Schiff Flow com uma plataforma híbrida combinando Starlink LEO, GEO VSAT e backup MSS gerenciado pela Marlink (junho de 2026). Esses movimentos apoiam oportunidades para fornecedores que conseguem padronizar a agregação de redes, o roteamento consciente de aplicações e o agrupamento de frotas entre LEO/GEO/MSS, mantendo terminais e sistemas de TI de bordo interoperáveis.
Desenvolvimentos industriais recentes em Mercado de Comunicação por Satélite Marítimo
- Julho de 2026: a Inmarsat Maritime (uma empresa da Viasat) e a Hapag-Lloyd anunciaram a implantação em toda a frota do serviço de conectividade agregada gerenciada NexusWave após testes bem-sucedidos. O acordo reforça as arquiteturas multi-rede agregadas como o modelo de aquisição para grandes frotas mercantes e fortalece o papel de serviços gerenciados, como gestão de desempenho e cibersegurança.
- Junho de 2026: a Eutelsat e a AST Networks expandiram sua parceria por meio de um acordo plurianual, de vários milhões de dólares, para escalar os serviços OneWeb LEO dentro das soluções marítimas da AST. O acordo adiciona impulso de distribuição para a capacidade OneWeb no canal marítimo e apoia serviços empacotados que incluem redes privadas e gestão flexível de dados. Também intensifica a concorrência para os prestadores GEO estabelecidos ao ampliar o acesso a ofertas baseadas em LEO por meio de integradores.
- Dezembro de 2024: a KVH Industries e a Vroon concluíram a implantação de uma solução híbrida Starlink/VSAT em uma frota regional substancial, combinando terminais KVH TracPhone V7-HTS com Terminais de Alto Desempenho Starlink. A implementação demonstra a adoção operacional de conectividade híbrida para equilibrar throughput, redundância e custo entre perfis de frota.
Mercado de Comunicação por Satélite Marítimo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a receita gerada pela conectividade via satélite utilizada no mar, incluindo equipamentos de comunicação embarcados, tempo de transmissão e serviços gerenciados de valor agregado que habilitam links de voz, dados e vídeo para embarcações.
Exclusões de escopo: Excluímos as comunicações táticas militares por satélite que operam exclusivamente em redes classificadas e não são comercializadas no canal marítimo comercial.
Visão Geral da Segmentação
- Por Tipo de Conectividade
- Serviços de Satélite Móvel
- VSAT Geoestacionário
- Banda Larga Não-GEO (LEO/MEO)
- Por Banda de Frequência
- Banda L
- Banda S
- Banda C
- Banda Ku
- Banda Ka
- Por Oferta
- Hardware e Terminais
- Serviços de Conectividade (Tempo de Antena)
- Serviços Gerenciados e de Valor Agregado
- Por Vertical de Usuário Final
- Carga Mercante e Tanqueiro
- Embarcações de Energia Offshore e de Apoio
- Passageiros (Cruzeiro e Ferry)
- Pesca e Aquicultura
- Lazer e Iates
- Governo e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do conjunto de demanda e da população de embarcações em operação que podem realisticamente adquirir serviços de satcom marítimo, sobrepondo em seguida os padrões de adoção de conectividade e de gastos a essa base. Para manter os insumos fundamentados, recorremos a indicadores públicos de embarcações e portos, fluxos comerciais e requisitos de segurança, uma vez que esses sinais geralmente se movem antes que os gastos com satcom o façam.
As principais fontes públicas utilizadas para estruturação e verificações incluem publicações e conjuntos de dados de organismos como a União Internacional de Telecomunicações, a Organização Marítima Internacional, as estatísticas de transporte marítimo da UNCTAD, resumos públicos de movimentação de embarcações baseados em AIS e reguladores nacionais de comunicações onde as regras de licenciamento são publicadas. Também analisamos registros de empresas e apresentações a investidores, sites de associações e cobertura jornalística confiável para compreender o posicionamento de produtos e a direção dos preços. Quando são necessários sinais específicos de fluxo de hardware, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e visualizações de importação e exportação em nível de remessa. Esses exemplos não são exaustivos, e muitas outras fontes são utilizadas para coletar dados, validar premissas e esclarecer questões em aberto durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o modelo documental, especialmente no que diz respeito ao momento de adoção, ao gasto médio mensal e à frequência com que as embarcações atualizam terminais ou planos de largura de banda. Entrevistamos uma combinação de operadores de satélite, integradores de serviços marítimos, armadores e partes interessadas de embarcações offshore e de passageiros nas principais regiões, de modo que as premissas de preços e utilização não sejam determinadas por uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 12% | APAC: 44% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 35% | EMEA: 34% |
| Participantes menores: 15% | Gestores: 53% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente a partir de uma abordagem de cima para baixo, na qual a base global de embarcações instaladas e a atividade de tempo em mar são convertidas em um conjunto de conectividade endereçável realista, que é então transformado em receita utilizando premissas de mix de serviços e gastos. Uma vez estabelecida essa estrutura, verificamos com aproximações seletivas de baixo para cima, incluindo amostras de preço por mês por classe de embarcação, verificações de canal sobre ciclos de substituição de terminais e uma consolidação simplificada das receitas de fornecedores e integradores quando as divulgações permitem.
Os insumos mais relevantes para este mercado incluem a frota ativa por tipo de embarcação, o crescimento da demanda por largura de banda vinculado ao bem-estar da tripulação e ao uso de dados operacionais, a divisão entre implantações do tipo MSS e VSAT, a migração para pacotes de banda Ka e multi-órbita, e os prazos típicos de contrato que retardam os reajustes de preços. Quando os dados estão ausentes para frotas menores ou operadores privados, as lacunas são tratadas com indicadores substitutos, como contagens regionais de embarcações, taxas típicas de instalação e intervalos obtidos em entrevistas, que são então refinados durante a revisão. As previsões são elaboradas por meio de análise de cenários, uma vez que adições de capacidade, pressão sobre preços e adoção de novas opções de órbita podem alterar os resultados rapidamente. Os cenários são ancorados nas expectativas de especialistas para preços de largura de banda e adoção.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação entre o modelo, os indicadores públicos de frota e atividade marítima, e os intervalos de preços e adoção obtidos nas entrevistas. Se uma região ou grupo de embarcações apresentar um salto atípico, os fatores subjacentes são verificados novamente, e os respondentes são recontactados quando a variação não pode ser explicada por eventos conhecidos, como mudanças regulatórias ou lançamentos de capacidade.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, com foco na consistência de unidades, conversões de moeda e razoabilidade ano a ano em relação a sinais independentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, após os quais uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Tamanho do Mercado de Comunicação por Satélite Marítimo da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para satcom marítimo nem sempre coincidem. As diferenças geralmente se devem à forma como as empresas delimitam o escopo do serviço e quais fluxos de receita são contabilizados como parte da conectividade; o momento também importa, pois algumas estimativas utilizam pontos de preço de largura de banda mais antigos, enquanto outras pressupõem quedas de preço mais rápidas ou adoção mais ágil de planos de maior throughput.
A principal lacuna decorre de se apenas os serviços de conectividade são contabilizados, ou se os terminais embarcados e os serviços gerenciados de valor agregado também são incluídos. A Mordor Intelligence trata o mercado como um conjunto combinado de receitas de hardware, tempo de transmissão e serviços gerenciados vinculados a links de satélite marítimo. As diferenças também podem surgir quando um editor ancora em um ano-base de 2023 ou 2024, aplica uma conversão de moeda em momento diferente ou utiliza uma premissa mais agressiva para a adoção da banda Ka em frotas mercantes e de passageiros.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,16 bilhões de USD (2026) | |
| Consultoria Global A | 4,74 bilhões de USD (2025) | Utiliza um enquadramento orientado a serviços e um ano-base diferente, o que pode subestimar a receita de hardware de terminais e algumas taxas de serviços gerenciados situadas entre os operadores de satélite e os usuários finais. |
| Editora Setorial B | 5,90 bilhões de USD (2023) | Ancora o total em uma base de 2023 e não explicita tão claramente a pilha de receitas incluída, de modo que a progressão de preços e a divisão entre implantações do tipo MSS e VSAT podem alterar o total. |
Analisando a dispersão, a principal conclusão prática é que as escolhas de escopo e momento explicam a maior parte da diferença, e não uma única etapa de cálculo. Ao manter os insumos vinculados à atividade da frota, à adoção e a uma lógica de precificação reproduzível, o número final permanece rastreável a alavancas claras que podem ser revisadas e atualizadas conforme as condições de mercado mudam.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de comunicação por satélite marítimo?
O mercado está em USD 8,16 bilhões em 2026 e está previsto para atingir USD 15,43 bilhões até 2031.
Com que velocidade o mercado de comunicação por satélite marítimo deve crescer?
A receita agregada está projetada para avançar a um CAGR de 13,58% de 2026 a 2031, com os segmentos de LEO e serviços gerenciados superando a média.
Qual segmento está crescendo mais rapidamente?
As embarcações de passageiros, especialmente as companhias de cruzeiros, estão expandindo os gastos com conectividade a um CAGR de 16,72%, à medida que os viajantes exigem Wi-Fi de alta velocidade.
Por que as antenas de painel plano são importantes?
Os painéis planos com direcionamento eletrônico permitem o rastreamento multi-órbita, pesam menos do que as antenas com cardã e desbloqueiam a capacidade de transferência da Banda Ka adequada para aplicações modernas em nuvem.
Quais regras regulatórias estão impulsionando a adoção do SATCOM?
As regras de relatórios de intensidade de carbono da IMO, os mandatos de bem-estar da tripulação da OIT e as regras de gestão de risco cibernético da USCG exigem links de satélite seguros e de alta disponibilidade.