
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2022 - 2024 |
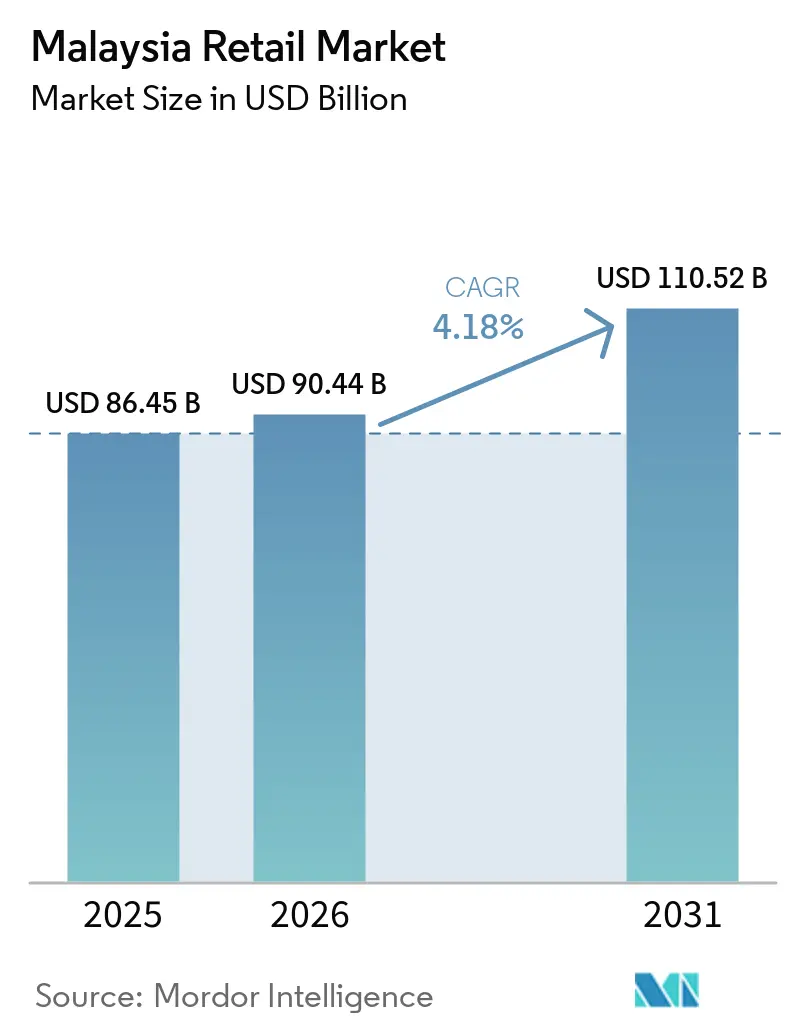
| Tamanho do Mercado (2026) | 90.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 110.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.18 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo da Malásia por Mordor Intelligence
O tamanho do mercado de varejo malaio foi avaliado em 86,5 bilhões de USD em 2025 e estima-se que cresça de 90,4 bilhões de USD em 2026 para atingir 110,5 bilhões de USD até 2031, a um CAGR de 4,1% durante o período de previsão 2026-2031. A demanda doméstica permaneceu uma base importante para o mercado de varejo malaio após a economia da Malásia ter expandido 5,2% em 2025, sustentada pelo consumo privado. O comércio varejista cresceu 6,1% em 2025, enquanto as lojas não especializadas cresceram 7,0%, indicando demanda contínua por compras em mercearias, minimercados e lojas de conveniência[1]. Os varejistas estão equilibrando essa demanda com custos mais elevados de lojas decorrentes da ampliação da cobertura do imposto sobre serviços, salários, eletricidade e aluguel. Os pagamentos digitais e o varejo online estão ampliando as opções de pagamento, enquanto as redes nacionais utilizam a escala de distribuição para apoiar a expansão de pontos de venda. O mercado de varejo malaio permanece amplo e fragmentado no geral, embora a concorrência seja mais concentrada em formatos selecionados.
Principais Conclusões do Relatório
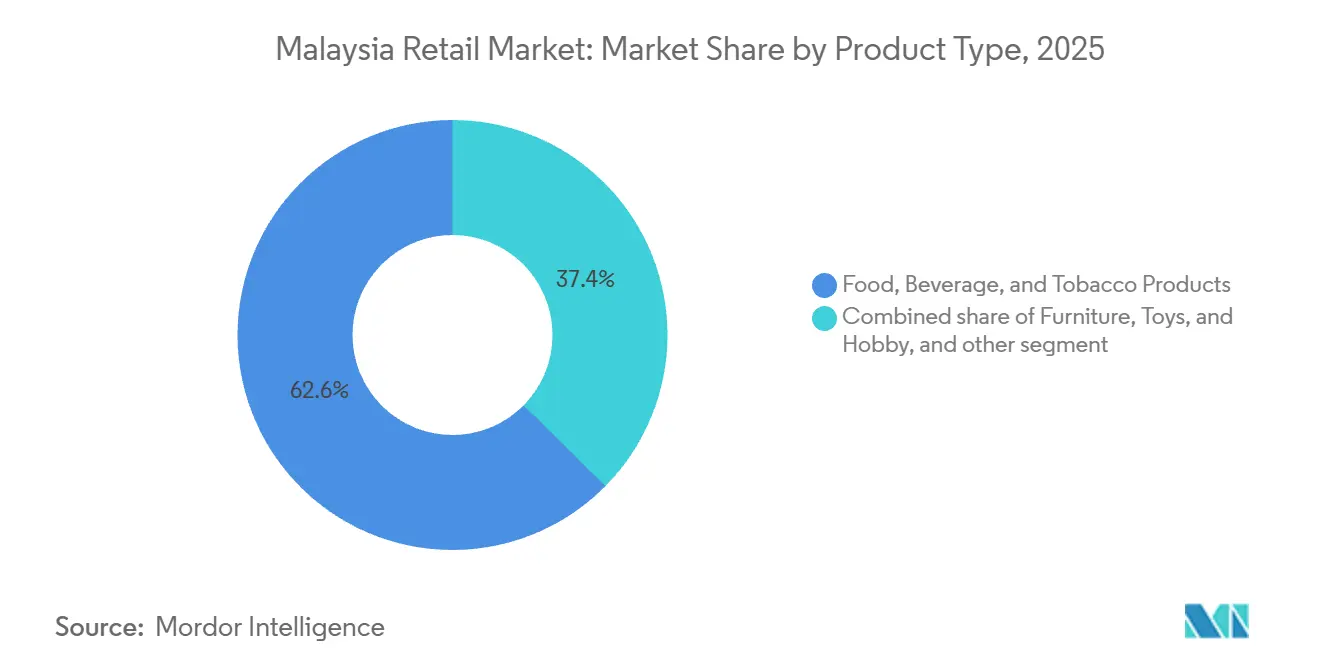
- Por tipo de produto, alimentos, bebidas e produtos de tabaco detinham 62,6% da participação do mercado de varejo malaio em 2025, enquanto cuidados pessoais e domésticos têm previsão de expansão a um CAGR de 7,5% até 2031.
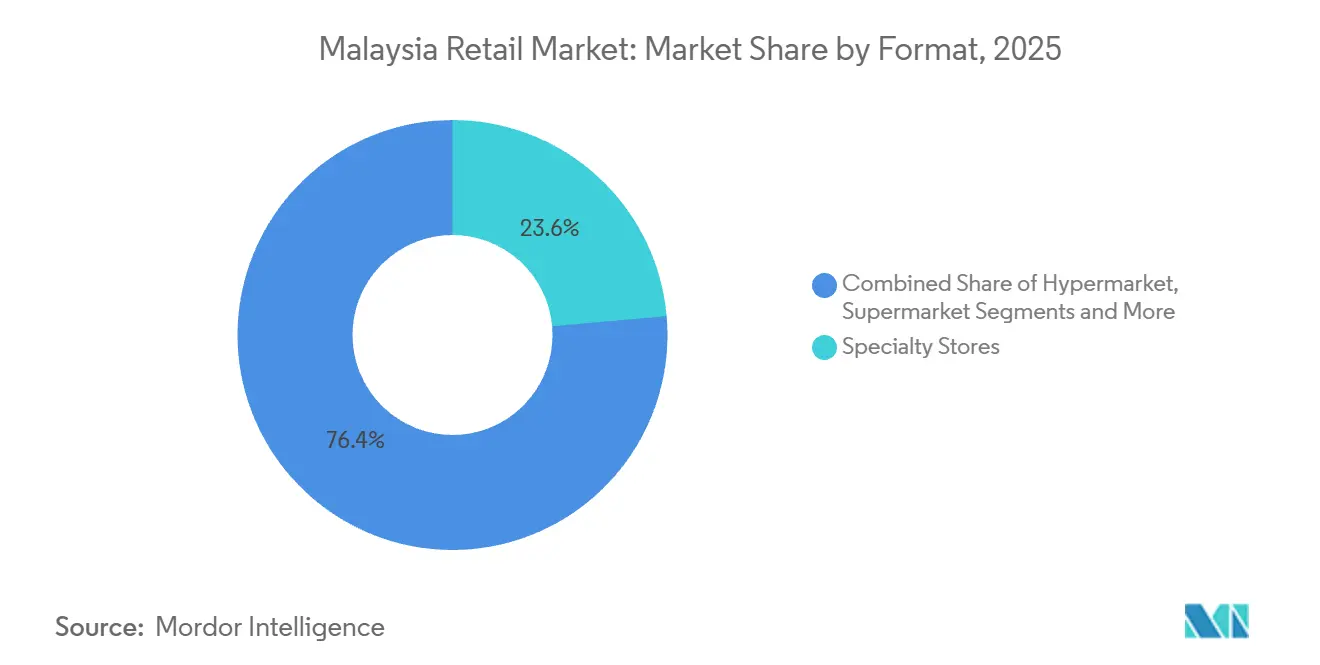
- Por formato, as lojas especializadas responderam por 23,6% da participação do mercado de varejo malaio em 2025, enquanto o comércio eletrônico registrou o maior CAGR projetado, de 9,3%, até 2031.
- Por geografia, a Malásia Peninsular detinha 84,1% da participação do mercado de varejo malaio em 2025 e tem previsão de crescimento a um CAGR de 4,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Varejo da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escala de Distribuição e Precificação de FMCG do 99 Speedmart | +0.6% | Nacional, com maior presença no Vale de Klang, Penang, Johor e fase inicial na Malásia Oriental | Médio prazo (2 a 4 anos) |
| Interoperabilidade do DuitNow QR e Promoções de Carteiras Digitais | +0.5% | Nacional, incluindo corredores turísticos e cidades secundárias da Malásia Oriental | Curto prazo (≤ 2 anos) |
| Varejo Transfronteiriço e Gastos via QR | +0.3% | Johor, Penang, Langkawi, litoral de Sabah e Sarawak | Médio prazo (2 a 4 anos) |
| Polos Urbanos de Apoio à Densidade do Comércio Rápido | +0.8% | Vale de Klang, Penang e Johor Bahru | Curto prazo (≤ 2 anos) |
| Ajustes de Salário Mínimo e Remuneração do Setor Público | +0.5% | Nacional, especialmente corredores de mercearia semiurbanos e suburbanos | Curto prazo (≤ 2 anos) |
| Expansão da Rede na Malásia Oriental | +0.3% | Sabah e Sarawak, incluindo Kota Kinabalu, Kuching e Bintulu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Arquitetura de Preços Baseada em Escala do 99 Speedmart Remodelando a Dinâmica do Varejo de FMCG
O 99 Speedmart reportou receita de MYR 11,4 bilhões (USD 2,6 bilhões) no exercício de 2025, após crescimento de 14,5%[1]. Sua rede atingiu 3.037 pontos de venda em dezembro de 2025. A empresa estabeleceu uma meta anual de 250 novas lojas. Um centro de distribuição de 63.000 pés quadrados em Semenyih agora atende 180 pontos de venda adicionais. Essa infraestrutura de distribuição permite ao varejista gerenciar a logística à medida que a rede se expande. Também fortalece sua capacidade de negociar condições de compra em grandes volumes com fornecedores. Pedidos grandes e unificados podem reduzir a diferença entre os preços no atacado e nas prateleiras em toda a linha de bens de consumo de giro rápido. Essa dinâmica pressiona os supermercados independentes sem volumes de compra comparáveis. Ela apoia reposições frequentes nos pontos de venda de bairro. O mercado de varejo malaio, portanto, ganha volume por meio de formatos de proximidade que atendem às necessidades domésticas diárias. A adição planejada de 1.000 pontos de venda ao longo de 4 anos estenderia essa pressão sobre a concorrência de preços local. Os varejistas menores podem responder concentrando-se em sortimentos locais, serviço ou conveniência, em vez de competir diretamente por preço.
Interoperabilidade do DuitNow QR Ampliando o Alcance do Varejo e a Adoção Digital
O volume de transações do DuitNow QR dobrou de 1,5 bilhão em 2024 para 3 bilhões em 2025[2]. Cerca de 3 milhões de pontos de contato com comerciantes foram registrados em todo o país em 2025. O valor dos pagamentos eletrônicos no varejo atingiu MYR 831 bilhões (USD 185,9 bilhões) em 2025. A PayNet processou 8,44 bilhões de transações de pagamento digital durante o ano. Os pagamentos QR transfronteiriços atingiram 29,7 milhões de transações após crescerem 2,5 vezes. Essas métricas demonstram uma aceitação mais ampla de ferramentas de pagamento digital entre comerciantes e consumidores. A taxa de desconto zero para comerciantes reduziu o custo direto de aceitação para os comerciantes participantes. Isso é importante para varejistas menores com pouca margem para absorver despesas de pagamento. A aceitação mais ampla do QR pode reduzir a necessidade de manuseio de dinheiro no caixa. O mercado de varejo malaio pode, portanto, incorporar mais pequenos comerciantes em transações digitais rastreáveis.
Polos Urbanos do Vale de Klang, Johor e Penang como Âncoras de Densidade do Comércio Rápido
O Vale de Klang, Johor Bahru e a Grande Penang têm a densidade e a capacidade logística necessárias para operações de comércio rápido. Essas localidades combinam grandes áreas residenciais de captação com redes viárias desenvolvidas. Também contam com capacidade de entrega concentrada e alto uso de pagamentos digitais. O GrabMart oferece serviços de entrega de mercearia na Malásia por meio de sua plataforma digital[4]. Esse modelo operacional depende de densidade de pedidos suficiente em cada área de serviço. O CAGR de 9,3% do comércio eletrônico no mercado de varejo malaio, portanto, tende a ser sustentado com maior intensidade por esses polos urbanos. O Grab Malásia expandiu sua parceria com a FAMA em setembro de 2025. A iniciativa adicionou 18 fornecedores do Pasar Tani Kekal Putrajaya ao GrabMart. A medida trouxe vendedores de produtos frescos para um canal de pedidos digitais. Também conectou a atividade varejista semiformal a uma base de clientes online maior. Johor Bahru acrescenta uma dimensão separada de demanda transfronteiriça em razão de sua proximidade com Singapura.
Aumento do Salário Mínimo Ampliando o Tamanho e a Frequência da Cesta de Varejo Essencial
O salário mínimo da Malásia aumentou de USD 370 para USD 419 por mês em 2025. O salário revisado aplica-se a partir de fevereiro de 2025 para empregadores com 5 ou mais funcionários. A implementação integral para todos os empregadores teve início em agosto de 2025. Essa mudança aumentou os custos de mão de obra para os operadores de varejo. Também aumentou a renda disponível para os trabalhadores que dependem de lojas de bairro para compras do dia a dia. O efeito é mais relevante para bens essenciais, que representam grande parte dos gastos domésticos no varejo. A distribuição de assistência pública por meio de varejistas de proximidade participantes pode reforçar esse papel. O mercado de varejo malaio se beneficia quando esses pontos de venda permanecem acessíveis em comunidades suburbanas e semiurbanas. No entanto, os ganhos salariais e os custos salariais operam simultaneamente, de modo que os resultados dos varejistas dependem da produtividade e da eficiência de compras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Imposto sobre Vendas e Serviços, Salários, Eletricidade e Custos de Aluguel | -0.9% | Nacional, com alta exposição em centros urbanos de alto aluguel | Curto prazo (≤ 2 anos) |
| Comissões de Marketplace, Subsídios e Custos de Aquisição de Clientes | -0.6% | Nacional, concentrado entre os vendedores online do Vale de Klang e de Penang | Médio prazo (2-4 anos) |
| Prêmio de Última Milha na Malásia Oriental e Disparidade de Preços na Cesta | -0.3% | Sabah e Sarawak, especialmente o interior e as áreas rurais | Longo prazo (≥ 4 anos) |
| Encargos de Faturamento Eletrônico, Conformidade de Dados e Capacidade Digital | -0.4% | Nacional, particularmente pequenos varejistas fora dos principais centros urbanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
SST, Salários, Eletricidade e Aluguel Comprimindo as Margens dos Varejistas Físicos
A Malásia ampliou o escopo do imposto sobre serviços a partir de julho de 2025. A mudança aplicou um imposto sobre serviços de 8% a serviços de aluguel e arrendamento para operadores acima do limite de faturamento anual de USD 0,24 milhão. O limite foi concebido para proteger empresas menores. Os varejistas de grande formato e os operadores de shopping centers permanecem mais expostos à mudança. Os varejistas com locais arrendados devem absorver esse custo juntamente com as pressões de salários, utilidades e aluguel. Essas despesas combinadas podem reduzir a margem para reduções de preços ou investimentos em lojas. Os varejistas baseados em shopping centers também enfrentam a transmissão de custos por meio de estruturas de arrendamento. O mercado de varejo malaio pode ver maior pressão sobre os operadores de médio porte com alavancagem de compras limitada. O desenvolvimento de marcas próprias e as compras em escala continuam sendo respostas importantes a esse ambiente de margens.
Escalada de Comissões de Marketplace e Custos de Aquisição de Clientes Reduzindo a Rentabilidade do Comércio Eletrônico
O crescimento do varejo online pode elevar os custos dos vendedores à medida que as plataformas competem pelo tráfego de clientes. Os vendedores podem precisar financiar descontos, publicidade e participação em promoções em múltiplas plataformas. A estrutura de tarifas revisada do Shopee Malaysia a partir de maio de 2026 incluiu um imposto sobre serviços de 8% sobre as taxas de serviço de transação. Isso eleva o custo direto de vendas para os vendedores afetados. Comerciantes menores com sortimentos indiferenciados têm menor capacidade de compensar esses encargos. À medida que os volumes de vendas online se expandem, as plataformas podem capturar mais receita de tarifas dos vendedores. Varejistas maiores com logística própria e produtos de marca própria podem distribuir esses custos por um volume maior de pedidos. Vendedores independentes podem enfrentar retornos decrescentes mesmo quando suas vendas brutas aumentam. A necessidade de manter presença em vários canais online pode elevar ainda mais as despesas de aquisição de clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Bens Essenciais Ancoram a Base, Produtos de Cuidados Pessoais Definem o Ritmo
Alimentos, bebidas e produtos de tabaco detinham 62,6% da participação do mercado de varejo malaio em 2025. Essa categoria é sustentada por compras diárias frequentes e substituição relativamente baixa de itens alimentares básicos. Minimercados e supermercados atendem a grande parte dessas necessidades de reposição. A contínua adição de pontos de venda de bairro traz mais bens de consumo de giro rápido para o varejo moderno mensurado. O apoio à renda e as mudanças salariais também direcionam os gastos domésticos para cestas essenciais. Essa categoria, portanto, fornece uma base estável para o mercado de varejo malaio.
Cuidados pessoais e domésticos têm previsão de crescimento a um CAGR de 7,5% até 2031. O tamanho do mercado de varejo malaio para essa categoria é sustentado por cuidados com a pele premium, cuidados masculinos e maiores gastos com higiene doméstica. Watsons Malaysia e Guardian Health and Beauty estão posicionadas por meio de redes de lojas e dados de programas de fidelidade. Vestuário, Calçados e Acessórios permanece sensível aos padrões de gastos discricionários. O varejo de Móveis, Brinquedos e Hobbies se beneficia de domicílios urbanos mais jovens, mas enfrenta substituição online em produtos de menor preço. O varejo Industrial e Automotivo acompanha os ciclos de serviços de veículos comerciais e manufatura mais de perto do que as categorias voltadas ao consumidor.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Formato: Lojas Especializadas Detêm a Maior Participação, Comércio Eletrônico Impulsiona a Expansão Mais Rápida
As lojas especializadas detinham 23,6% da participação do mercado de varejo malaio em 2025. O formato inclui melhoria do lar, saúde e beleza, moda e outros conceitos de varejo focados. O MR D.I.Y. Group (M) Berhad reportou receita de MYR 5,0 bilhões (USD 1,1 bilhão) no exercício de 2025, após crescimento de 6,5% em relação ao ano anterior. Sua rede de lojas atingiu 1.556 localizações ao final de dezembro de 2025. Esses resultados mostram como as compras em escala e um amplo sortimento do dia a dia podem sustentar a economia do varejo especializado.
O comércio eletrônico tem previsão de expansão a um CAGR de 9,3% de 2026 a 2031. Os pedidos digitais estão se expandindo além dos bens discricionários para compras de mercearia, domésticos e de cuidados pessoais. As Lojas de Conveniência permanecem um canal de alta frequência por meio do 99 Speedmart e do 7-Eleven Malaysia Holdings Berhad. Supermercados e Hipermercados enfrentam pressão à medida que os serviços de comércio rápido competem por compras de reposição. As Lojas de Departamento estão respondendo à concorrência online por meio da renovação de shopping centers e melhoria do mix de locatários. Drogarias, lojas de atacado e atacadistas mantêm papéis distintos em conveniência farmacêutica e compras em grandes volumes.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
A Malásia Peninsular detinha 84,1% da participação do mercado de varejo malaio em 2025. O Vale de Klang, Johor Bahru e a Grande Penang concentram o comércio moderno e o atendimento de pedidos online. Esses corredores têm áreas de captação de consumidores densas e redes de última milha desenvolvidas. Também apresentam alta adoção de serviços bancários móveis e pagamentos QR. Isso apoia operações de varejo omnicanal em categorias de mercearia, especializadas e discricionárias. A profundidade logística da região permite que os varejistas testem formatos de comércio rápido com mais facilidade.
Johor Bahru é um importante local de varejo transfronteiriço em razão de sua proximidade com Singapura. Os varejistas participantes podem usar a interoperabilidade QR para aceitar pagamentos de visitantes que chegam ao país. Os pagamentos QR transfronteiriços atingiram 29,7 milhões de transações em 2025. Essa conexão de pagamento pode apoiar os gastos no varejo em zonas turísticas e de fronteira. Penang também se beneficia de uma grande base de clientes urbanos e de uma infraestrutura comercial estabelecida. O mercado de varejo malaio se beneficia desses corredores porque combinam compras físicas com capacidade de pedidos digitais.
A Malásia Oriental abrange Sabah e Sarawak e enfrenta uma estrutura operacional diferente. Rotas de entrega longas elevam os custos de desembarque de mercadorias fornecidas a partir da península. Os varejistas nacionais devem considerar as diferenças de preços na cesta ao expandir para localidades do interior. A rede mais ampla permanece menos densa do que na Malásia Peninsular. O investimento em distribuição e uma melhor infraestrutura de frete podem melhorar a economia dos pontos de venda ao longo do tempo. O mercado de varejo malaio pode se expandir para essas áreas de captação quando o custo de atendê-las se tornar mais gerenciável.
Cenário Competitivo
Concentração do Mercado
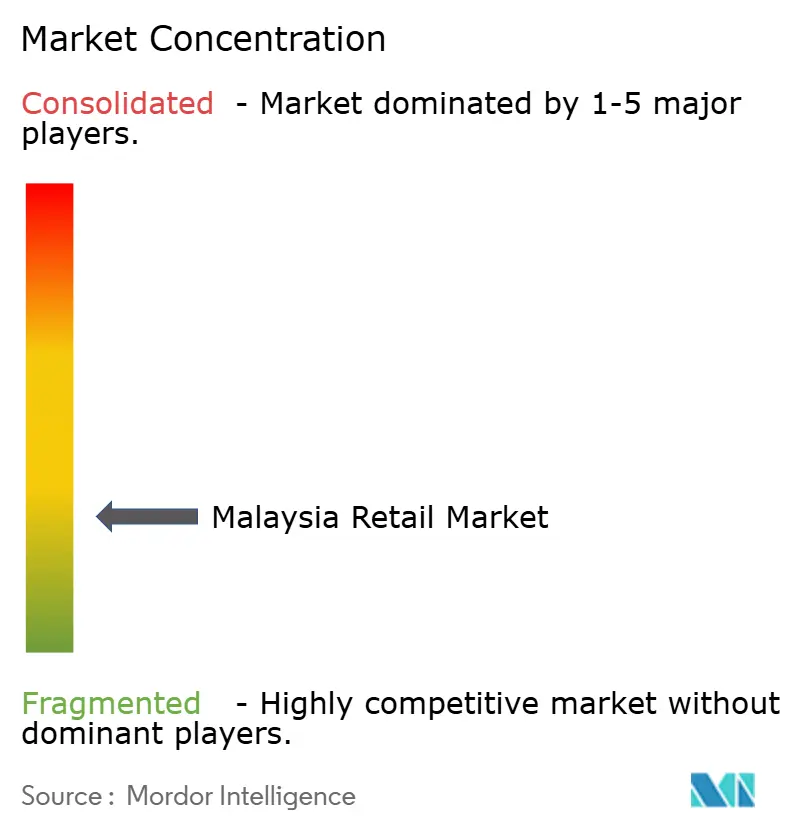
O mercado de varejo malaio tem uma estrutura fragmentada. Essa estrutura reflete a presença de lojas independentes, varejistas tradicionais, comércio moderno, redes especializadas e plataformas online. A concorrência, portanto, é dispersa quando medida em todo o escopo. Torna-se muito mais acirrada dentro de formatos específicos. O minimercado e o varejo de proximidade mostram o exemplo mais claro de concorrência de formato concentrada.
O 99 Speedmart utiliza a densidade de pontos de venda e o investimento em distribuição para melhorar a eficiência de compras. Seus resultados do exercício de 2025 mostraram receita de MYR 11,4 bilhões (USD 2,6 bilhões) e 3.037 pontos de venda. O centro de distribuição de Semenyih fornece capacidade para 180 pontos de venda adicionais. O MR D.I.Y. Group (M) Berhad utiliza um sortimento focado em valor com mais de 18.000 SKUs. Reportou uma margem bruta de 47,5% e 197,8 milhões de transações no exercício de 2025. A AEON Co. (M) Bhd concentrou-se na expansão de marcas próprias e na otimização de ativos de shopping centers à medida que gerencia a pressão sobre as margens.
As plataformas online estão competindo pelo tráfego de consumidores e pela atividade dos vendedores. As redes físicas estão respondendo fortalecendo suas redes de lojas, capacidades de fidelidade e ofertas de marcas próprias. Os mercados rurais e de cidades secundárias continuam sendo mais difíceis de atender com disponibilidade e preços consistentes. Isso é especialmente relevante na Malásia Oriental e nos estados da Costa Leste da Malásia Peninsular. A distribuição em modelo hub-and-spoke, operações de franquia e infraestrutura compartilhada de dark stores são possíveis formas de atender a essas áreas de captação. O mercado de varejo malaio permanecerá diverso porque nenhum modelo de negócio único pode atender a todas as localidades e missões de compra.
Líderes do Setor de Varejo da Malásia
-
Shopee Malaysia
-
99 Speedmart
-
MR D.I.Y. Group
-
Lotus's Malaysia
-
AEON Co. (M) Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: O 99 Speedmart inaugurou um novo centro de distribuição de 63.000 pés quadrados em Semenyih, com capacidade para atender 180 pontos de venda adicionais, reforçando a escala de compras e logística que sustenta sua competitividade de preços nas prateleiras em uma rede planejada de 4.000 pontos de venda até 2028.
- Abril de 2026: A AEON Co. (M) Bhd e a KIP REIT assinaram um memorando de entendimento para expandir o AEON Mall Kinta City em Ipoh, adicionando novos lotes de varejo, áreas comuns melhoradas e instalações modernizadas. O projeto de expansão tem conclusão prevista para 2027 e deve aumentar materialmente a área locável líquida.
- Fevereiro de 2026: O MR D.I.Y. Group (M) Berhad reportou receita anual de MYR 4,95 bilhões (USD 1,11 bilhão) no exercício de 2025 e um dividendo recorde de MYR 758 milhões (USD 185,5 milhões), com aproximadamente 155 novas aberturas de lojas previstas no exercício de 2026, sustentando a expansão da presença nacional da rede de varejo especializado.
- Novembro de 2025: O 99 Speedmart atingiu o marco de 3.000 pontos de venda, abrindo seu primeiro ponto de venda em Kelantan, em Gua Musang, estabelecendo presença em todos os estados malaios pela primeira vez. A rede encerrou dezembro de 2025 com 3.037 lojas.
Escopo do Relatório do Mercado de Varejo da Malásia
O mercado de varejo abrange a venda de bens e serviços diretamente a consumidores finais por meio de lojas físicas, plataformas online e outros canais de vendas. O relatório sobre o setor de varejo da Malásia fornece uma avaliação abrangente do mercado, com uma análise dos segmentos do mercado. Além disso, o relatório também fornece o perfil competitivo dos principais fabricantes, juntamente com a análise regional.
Produtos de Tabaco; Cuidados Pessoais e Cuidados Domésticos; Vestuário, Calçados e Acessórios; Móveis, Brinquedos e Hobby; Industrial e Automotivo; Eletroeletrônicos e Eletrodomésticos; Outros Produtos), Canal de Varejo (Varejo Tradicional de Pequenos Comerciantes; Varejo de Comércio Moderno; Comércio Eletrônico e Outros), e Formato (Hipermercados; Supermercados; Lojas de Conveniência; Lojas de Departamentos; Lojas Especializadas; Outros incluindo Drogaria, Atacado e Distribuição, Atacadista).
Por Tipo de Produto (Valor)
| Alimentos, Bebidas e Produtos de Tabaco |
| Cuidados Pessoais e Cuidados Domésticos |
| Vestuário, Calçados e Acessórios |
| Móveis, Brinquedos e Hobby |
| Industrial e Automotivo |
| Eletroeletrônicos e Eletrodomésticos |
| Outros Produtos |
Por Canal de Varejo (Valor)
| Varejo Tradicional de Pequenos Comerciantes |
| Varejo de Comércio Moderno |
| Comércio Eletrônico e Outros |
Por Formato (Valor)
| Hipermercados |
| Supermercados |
| Lojas de Conveniência |
| Lojas de Departamentos |
| Lojas Especializadas |
| Outros (Drogaria, Atacado e Distribuição, Atacadista) |
Por Região
| Malásia Peninsular | Região Norte |
| Região Central | |
| Região Sul | |
| Região da Costa Leste | |
| Leste da Malásia | Sabah |
| Sarawak | |
| Labuan |
| Por Tipo de Produto (Valor) | Alimentos, Bebidas e Produtos de Tabaco | |
| Cuidados Pessoais e Cuidados Domésticos | ||
| Vestuário, Calçados e Acessórios | ||
| Móveis, Brinquedos e Hobby | ||
| Industrial e Automotivo | ||
| Eletroeletrônicos e Eletrodomésticos | ||
| Outros Produtos | ||
| Por Canal de Varejo (Valor) | Varejo Tradicional de Pequenos Comerciantes | |
| Varejo de Comércio Moderno | ||
| Comércio Eletrônico e Outros | ||
| Por Formato (Valor) | Hipermercados | |
| Supermercados | ||
| Lojas de Conveniência | ||
| Lojas de Departamentos | ||
| Lojas Especializadas | ||
| Outros (Drogaria, Atacado e Distribuição, Atacadista) | ||
| Por Região | Malásia Peninsular | Região Norte |
| Região Central | ||
| Região Sul | ||
| Região da Costa Leste | ||
| Leste da Malásia | Sabah | |
| Sarawak | ||
| Labuan | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o varejo da Malásia até 2031?
O mercado de varejo malaio tem previsão de crescimento a um CAGR de 4,1% de 2026 a 2031, atingindo USD 110,5 bilhões.
Qual categoria de produto tem a maior participação no varejo da Malásia?
Alimentos, Bebidas e Produtos de Tabaco detinham 62,6% do valor em 2025, sustentados por compras essenciais frequentes.
Qual formato de varejo está crescendo mais rapidamente na Malásia?
O comércio eletrônico tem projeção de crescimento a um CAGR de 9,3% até 2031, a taxa mais rápida entre os formatos reportados.
O que está impulsionando a adoção do pagamento digital entre os varejistas malaios?
O DuitNow QR atingiu 3 bilhões de transações e quase 3 milhões de pontos de contato com comerciantes em 2025.
Por que a Malásia Peninsular é importante para os varejistas?
A Malásia Peninsular detinha 84,1% do valor em 2025 e combina os principais centros de consumo com forte infraestrutura logística e de pagamentos.
Quais pressões de custos estão afetando os varejistas físicos?
A ampliação do imposto sobre serviços para serviços qualificados de aluguel e arrendamento, os custos de mão de obra, as utilidades e o aluguel estão reduzindo a flexibilidade de margens.