
Tamanho e Participação do Mercado de Caminhões de Bombeiros da Austrália
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
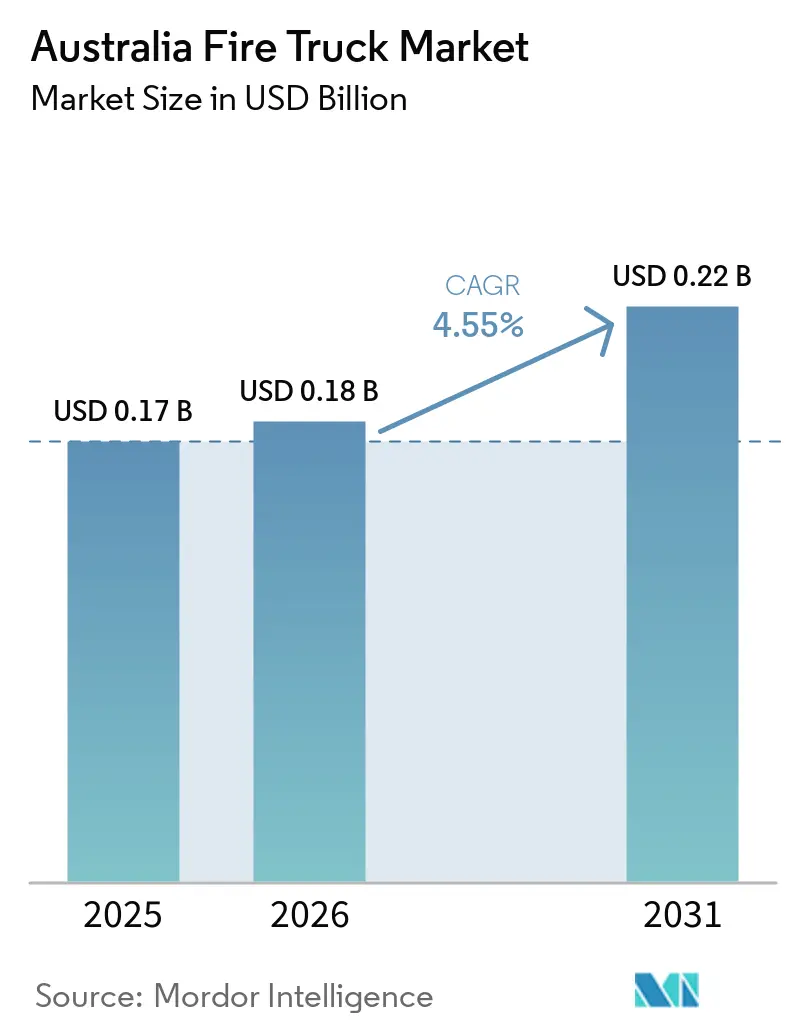
| Tamanho do mercado no ano base (2025) | 0.17 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.55 % |
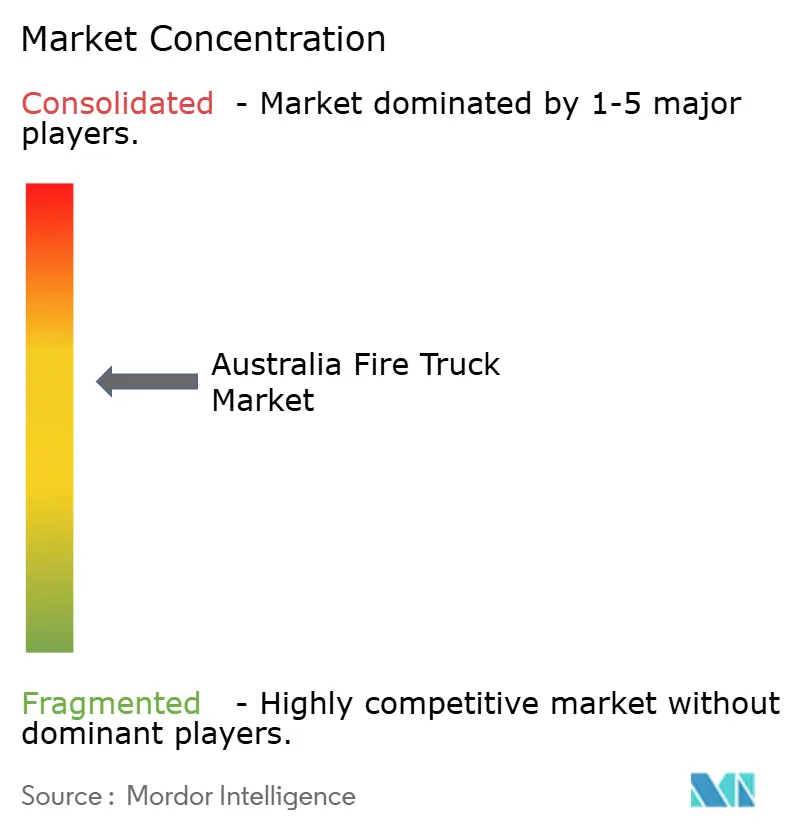
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões de Bombeiros da Austrália por Mordor Intelligence
O mercado australiano de caminhões de bombeiros foi avaliado em 0,17 bilhões de USD em 2025 e estima-se que cresça de 0,18 bilhões de USD em 2026 para atingir 0,22 bilhões de USD até 2031, a um CAGR de 4,55% durante o período de previsão (2026-2031). Os crescentes ciclos de substituição em Nova Gales do Sul, Queensland e Austrália Ocidental, o cofinanciamento federal no âmbito do Fundo de Prontidão para Desastres e os padrões obrigatórios de motor Euro 6 (ADR 80/04) a partir de novembro de 2025 estão reformulando os calendários de aquisição de longo prazo. Os caminhões-pipa ainda dominam as frotas devido à geografia dos incêndios florestais, mas os serviços metropolitanos estão acelerando as atualizações de autobombas que atendem às novas normas de emissões e melhoram a ergonomia das equipes. Projetos-piloto de veículos elétricos a bateria no Território da Capital Australiana, em Victoria e em Queensland estão testando a viabilidade de zero emissões para ciclos de serviço urbano. O crescimento dos projetos de capacidade aeroportuária, especialmente a abertura do Aeroporto Internacional de Sydney Ocidental em dezembro de 2026, está expandindo as licitações de alto valor para veículos de resgate e combate a incêndios em aeroportos (ARFF).
Principais Conclusões do Relatório
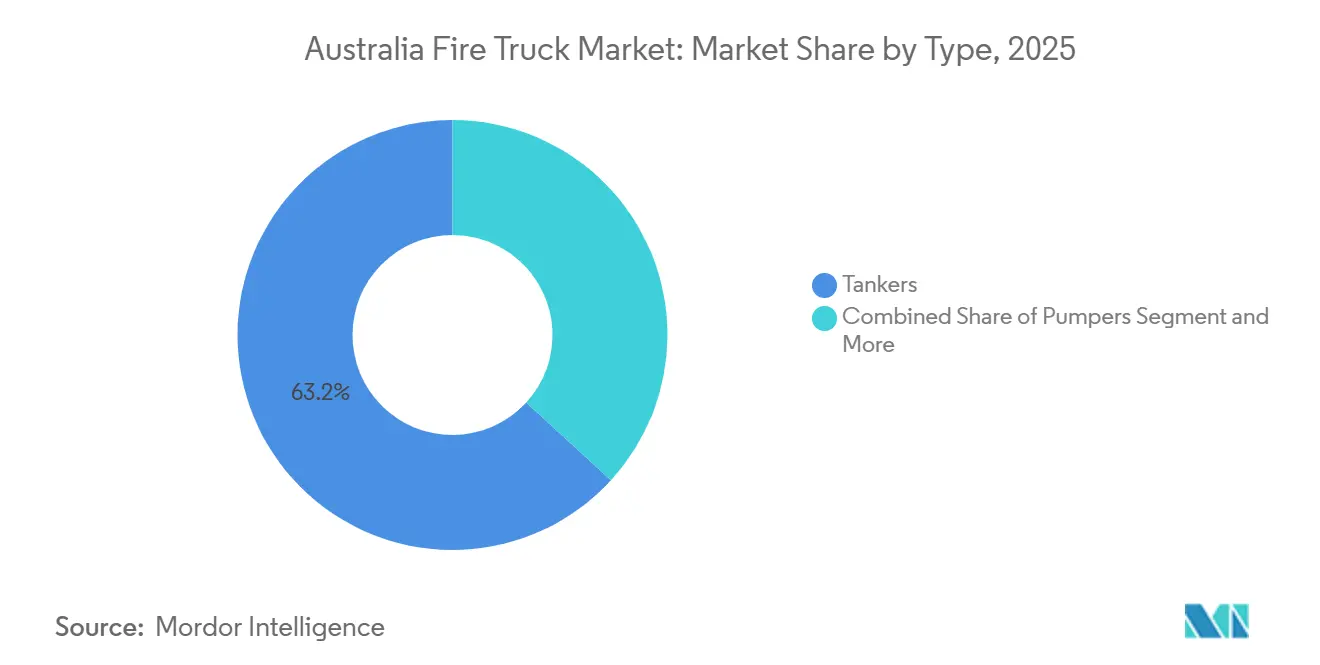
- Por tipo, os caminhões-pipa lideraram com 63,15% da participação do mercado australiano de caminhões de bombeiros em 2025, enquanto as autobombas devem expandir a um CAGR de 11,24% até 2031.
- Por aplicação, o segmento residencial e comercial representou 72,33% do tamanho do mercado australiano de caminhões de bombeiros em 2025, enquanto o uso aeroportuário deve crescer a um CAGR de 9,13% até 2031.
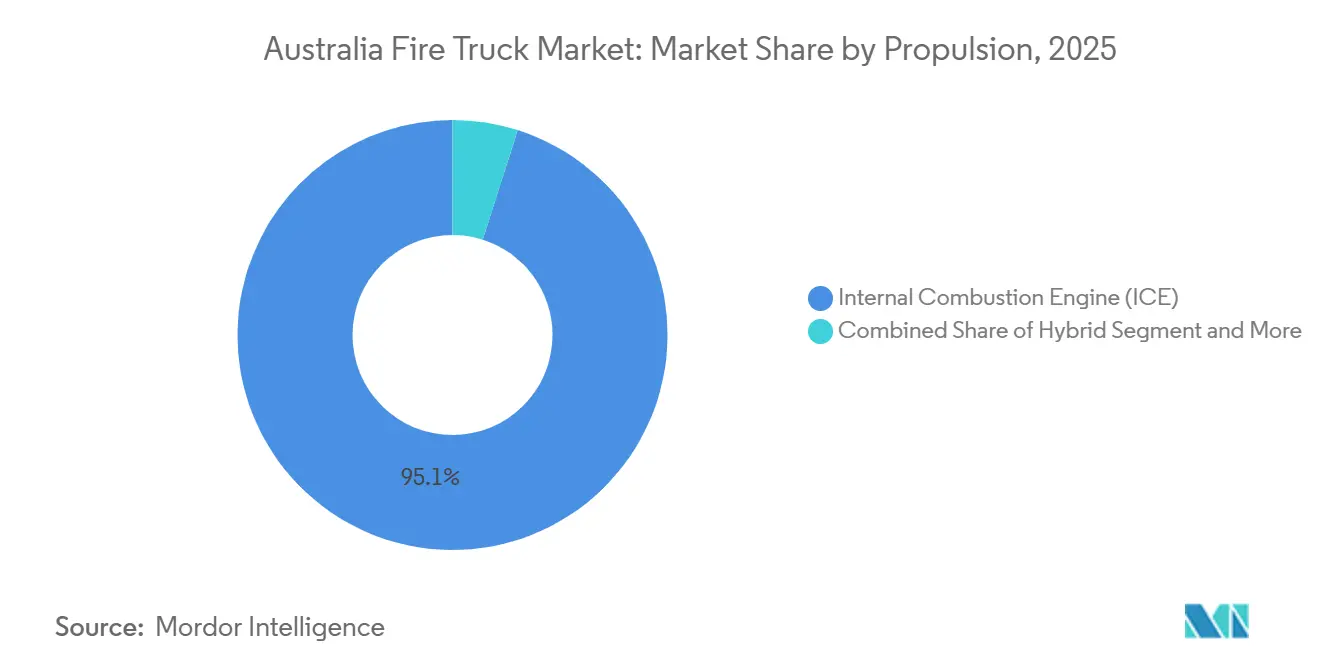
- Por propulsão, o motor de combustão interna representou 95,14% da participação em 2025, enquanto os veículos elétricos a bateria avançam a um CAGR de 22,15% no período 2026-2031.
- Por usuário final, os corpos de bombeiros municipais detinham 69,25% da participação em 2025, enquanto as autoridades aeroportuárias registrarão o CAGR mais rápido, de 9,51%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Caminhões de Bombeiros da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Frotas de Caminhões-Pipa Envelhecidas | +1.2% | NSW, QLD, WA primários | Médio prazo (2-4 anos) |
| Fundo de Desastres Acelerando a Modernização da Frota | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Demanda por Veículos 4×4 Impulsionada por Incêndios Florestais | +0.8% | NSW, QLD, VIC, SA, WA | Médio prazo (2-4 anos) |
| Conformidade com Euro 6 / ADR a partir de 2025 | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Projetos-Piloto de Eletrificação Ganhando Força | +0.6% | ACT, QLD, VIC | Longo prazo (≥ 4 anos) |
| Crescimento dos Projetos de Capacidade Aeroportuária | +0.5% | SYD, MEL, BNE, PER | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Substituição de Frotas de Caminhões-Pipa Envelhecidas em NSW, QLD e WA
O Serviço Rural de Bombeiros (RFS) de Nova Gales do Sul entregou 290 unidades durante 2025, incluindo seis caminhões-pipa Tatra de grande porte destinados a terrenos remotos de incêndios florestais. Queensland alocou recursos substanciais para um grande número de veículos em seu Serviço Rural de Bombeiros e assinou um acordo de AUD 80 milhões (~USD 52 milhões) com a Fraser Engineering para 80 caminhões Tipo 2. A Austrália Ocidental investiu AUD 3,5 milhões (~USD 2,27 milhões) em novembro de 2025 para sete novos veículos otimizados para cobertura de grandes áreas de combate a incêndios. Essas novas aquisições substituem veículos introduzidos durante o surto de resposta a incêndios florestais dos anos 2000. Muitos desses veículos mais antigos já ultrapassaram um período considerável de serviço, atingindo um ponto em que os custos de manutenção consomem uma parcela significativa dos orçamentos locais. Essa transição de compras reativas pós-desastre para renovações contínuas proativas não apenas racionaliza as despesas de capital, mas também minimiza o tempo de inatividade das brigadas voluntárias.
Fundo Federal de Prontidão para Desastres Acelerando a Modernização das Frotas Estaduais
O Fundo de Prontidão para Desastres destina até AUD 1 bilhão (~USD 1 bilhão) até 2028 e liberou AUD 200 milhões (~USD 129 milhões) em novembro de 2025, permitindo que os estados equiparem as subvenções federais e garantam descontos por volume com fornecedores de chassis [1]"Resultados da Terceira Rodada do Fundo de Prontidão para Desastres," Departamento de Assuntos Internos, australia.gov.au. Em 2025, a Austrália do Sul alocou recursos para adquirir autobombas urbanas pesadas e veículos de resposta rápida. A Tasmânia, no mesmo ano, investiu em unidades móveis, impulsionando o construtor local Watson Engineering. Até 2026, o plano contínuo de Victoria entregou com sucesso caminhões-pipa leves e pesados. Esses coinvestimentos previsíveis não apenas estabilizam a volatilidade das licitações, mas também motivam os construtores de carrocerias domésticos a ampliar suas capacidades.
Demanda por Veículos Modulares 4×4 para Combate a Incêndios Florestais
Na temporada 2024-25, os incêndios florestais devastaram vastas áreas, colocando em risco milhões de residentes em Nova Gales do Sul, Queensland e Victoria, todos vivendo em zonas de alto risco. As agências estão agora se voltando para plataformas modulares 4×4 equipadas com sistemas de dilúvio e escudos de calor radiante. O Terra Firma Titan da Frontline Fire & Rescue oferece capacidade significativa de água e eficiência de bombeamento, garantindo ao mesmo tempo a segurança da equipe com cobertores de proteção. Victoria implantou 29 caminhões-pipa ultrapesados em 2024, a um custo total de AUD 12,8 milhões (~USD 9,15 milhões), para mitigar a escassez de água em linhas remotas. Nova Gales do Sul introduziu unidades de grande porte, aptas a navegar em terrenos íngremes. Esse movimento destaca uma divisão nas estratégias de frota: brigadas urbanas gravitando em direção a autobombas Euro 6 padronizadas, enquanto suas contrapartes rurais optam por caminhões-pipa 4×4.
Conformidade Obrigatória com Euro 6 / ADR para Novos Veículos Pesados a partir de 2025
Os padrões Euro 6 sob a ADR 80/04 tornaram-se obrigatórios para todos os novos veículos pesados acima de 3,5 t de PBT a partir de novembro de 2025 [2]"Ficha Informativa sobre Padrões de Emissão de Veículos Pesados," Departamento de Infraestrutura, infrastructure.gov.au . As agências de bombeiros não podem mais ampliar frotas não conformes, comprimindo os prazos de substituição e impulsionando a demanda por cabines de equipe Scania série P e Volvo FM compatíveis com Euro 6. Victoria encomendou 25 autobombas baseadas em Scania em junho de 2024, e o ACT aceitou cabines de equipe Volvo FM anteriormente, refletindo aquisições antecipadas para garantir vagas de produção. A conformidade também elevou os custos de engenharia para pequenos construtores de carrocerias, acelerando a consolidação em direção a empresas com projetos certificados e capacidade de testes locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites Orçamentários Municipais e Atrasos em Licitações | -0.8% | VIC, NSW, QLD elevados | Médio prazo (2-4 anos) |
| Preocupações com Baterias após Falha no ACT | -0.5% | ACT, QLD, VIC | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra para Manutenção Elétrica/Híbrida | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Custos Rigorosos de Homologação RVSA | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Limites Orçamentários Municipais e Longos Prazos de Licitação Pública
A Autoridade de Bombeiros do Campo de Victoria registrou um déficit de AUD 51,8 milhões (~USD 33 milhões) em 2024-25 e um déficit acumulado de AUD 145 milhões (~USD 94 milhões) ao longo de quatro dos cinco anos, forçando substituições apenas de itens críticos e atrasando vários caminhões-pipa em atraso [3]"Relatório Anual da Autoridade de Bombeiros do Campo 2025," Governo de Victoria, vic.gov.au. Os municípios de NSW financiam principalmente a manutenção dos caminhões, deixando uma parcela menor para o estado, o que prolonga os ciclos de substituição. Em março de 2026, Queensland enfrentou inúmeras reclamações sobre longos prazos de entrega e especificações contestadas. O processo de licitação pública pode levar um tempo significativo para avaliação e aprovação do conselho. Enquanto isso, as vagas dos fabricantes de chassis são reservadas com bastante antecedência, fazendo com que as agências enfrentem longas esperas. Essa abordagem de capital diferido levou ao aumento dos tempos de inatividade, evidenciado pelo relatório do Fire Rescue Victoria sobre falhas frequentes em sua frota envelhecida durante um período específico.
Escassez de Mão de Obra para Manutenção de Transmissões Elétricas/Híbridas Avançadas
Entre 2018 e 2022, apenas um número limitado de técnicos adquiriu habilidades em baterias e sistemas híbridos, ficando aquém do número necessário para apoiar a frota estadual. Devido à escassez de instrutores qualificados pela norma AS 5732 e de equipamentos em áreas regionais, os veículos precisam ser transportados para oficinas na capital, levando ao aumento do tempo de inatividade. Uma falha de bateria em julho de 2025 no caminhão híbrido-elétrico do ACT, que necessitou de intervenção da fábrica, ressaltou os riscos associados à capacidade de serviço. As oficinas que operam de forma independente relutam em investir, pois o retorno sobre o investimento em carregadores se estende por um longo período. Sem avanços em diagnósticos móveis, atualizações remotas e um fluxo constante de técnicos treinados, a tendência de eletrificação provavelmente permanecerá confinada às grandes cidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Caminhões-Pipa Ancoram a Defesa contra Incêndios Florestais, enquanto Autobombas Crescem nas Cidades
Os caminhões-pipa representaram 63,15% da participação do mercado australiano de caminhões de bombeiros em 2025, refletindo um terreno onde as reservas de água a bordo superam o acesso a hidrantes. O tamanho do mercado australiano de caminhões de bombeiros para caminhões-pipa permanecerá resiliente à medida que as brigadas voluntárias substituem frotas com 15 anos de uso, ilustrado pelo pedido de Victoria por 29 unidades ultrapesadas. As autobombas, embora em menor número, registram o maior CAGR do segmento, de 11,24%, devido à transição para o Euro 6 e à densificação urbana. O acordo de Queensland para 80 unidades Tipo 2 demonstra o apetite metropolitano por autobombas conformes e de alto desempenho.
As autobombas ganham mais impulso com soluções de cabine-chassis padronizadas que reduzem as horas de treinamento e a diversidade de peças de reposição. Os veículos de resgate e plataformas aéreas permanecem nichos, porém estratégicos, com a Bronto Skylift entregando quatro unidades S70XR de 70 m em fevereiro de 2026 para cobertura de edifícios altos. Os veículos ARFF, embora de baixo volume, comandam a maior economia unitária; os 19 caminhões Panther 6×6 da Força Aérea Real Australiana validam a liderança global dos fabricantes. A bifurcação aponta para ecossistemas de fornecedores diversificados que atendem a perfis de serviço distintos.


Por Aplicação: Resposta Urbana Domina, Aeroportos Aceleram
Os incidentes residenciais e comerciais absorveram 72,33% dos gastos em 2025, à medida que as brigadas municipais protegem populações densas. O tamanho do mercado australiano de caminhões de bombeiros para essas aplicações se expande de forma constante com o crescimento das cidades e as exigências de conformidade com o Euro 6. Os projetos aeroportuários, no entanto, registram um CAGR de 9,13% a partir de 2026, à medida que o Aeroporto Internacional de Sydney Ocidental, a terceira pista de Melbourne e a expansão de Brisbane elevam as exigências da Categoria ICAO. Os custos unitários de Panthers ou híbridos Striker Volterra amplificam a receita apesar dos baixos volumes.
Os locais de mineração industrial continuam encomendando caminhões-pipa com especificações para minas e proteção contra capotamento, enquanto as áreas de vegetação e florestas se sobrepõem às fronteiras urbanas à medida que as mudanças climáticas alimentam megaincêndios. A implantação de caminhões-pipa ultrapesados por Victoria em zonas periurbanas borra as linhas dos segmentos. Os aeroportos, no entanto, permanecem o nicho premium no mercado australiano de caminhões de bombeiros, atraindo o interesse de Rosenbauer, Oshkosh e das novas alianças da NAFFCO.
Por Propulsão: Diesel Mantém a Maioria, Veículos Elétricos a Bateria Ganham Terreno
Os motores de combustão interna cobriram 95,14% das entregas em 2025, mas os veículos elétricos a bateria registraram um CAGR de 22,15% até 2031. Nos testes realizados no ACT, Victoria e Queensland, o BEV CP31 da Scania, projetado especificamente para autobombas metropolitanas 4×2, demonstrou operações silenciosas e redução significativa de fumaça no local. No entanto, a adoção de híbridos no setor de caminhões de bombeiros da Austrália permanece limitada, com taxas de penetração baixas. Essa baixa adoção é atribuída principalmente aos altos custos associados às transmissões duplas, que tornam os híbridos menos economicamente viáveis.
Além disso, a tecnologia de células de combustível continua em estágio conceitual, em grande parte devido à falta de infraestrutura adequada de hidrogênio, o que representa uma barreira significativa à sua implementação. Por outro lado, as pressões regulatórias decorrentes da ADR 80/04 estão acelerando a eliminação gradual de veículos a diesel anteriores ao Euro 6. Essa mudança regulatória está criando oportunidades para alternativas de zero emissões, particularmente nas capitais, onde a infraestrutura de carregamento em depósitos está mais prontamente disponível, apoiando a transição para tecnologias mais limpas.
Por Usuário Final: Departamentos Municipais Direcionam o Volume, Aeroportos Oferecem Margem
As brigadas municipais detinham 69,25% da demanda de 2025 e continuam como o eixo para os construtores de carrocerias domésticos que entregam caminhões-pipa e autobombas. A saúde fiscal municipal desempenha um papel fundamental na determinação dos volumes anuais do mercado australiano de caminhões de bombeiros, que permanece fortemente dependente do financiamento dos conselhos e das subvenções estaduais. A estabilidade financeira dos municípios impacta diretamente a aquisição e a implantação de caminhões de bombeiros em todo o país.
Embora as autoridades aeroportuárias sejam limitadas em número, elas exibem o maior CAGR, de 9,51%, principalmente devido a novos projetos de pistas que exigem atualizações de Categoria. Essas atualizações frequentemente requerem a adição de frotas avançadas, como unidades ARFF 6×6 ou 8×8, para atender a rigorosos padrões de segurança e operacionais. No setor de defesa, frotas especializadas são mantidas por meio de contratos de longo prazo com players-chave como Rosenbauer e NAFFCO, garantindo fornecimento consistente e prontidão operacional. Além disso, os serviços de contrato privado desempenham um papel crucial na proteção de operações remotas de recursos, fornecendo soluções de caminhões de bombeiros personalizadas para atender aos desafios únicos dessas áreas.
Análise Geográfica
Em 2025, Nova Gales do Sul assumiu a liderança, encomendando novos caminhões e recebendo entregas significativas. Entre eles estavam caminhões-pipa de grande porte, especialmente projetados para terrenos acidentados. Queensland seguiu o exemplo, alocando recursos para um número substancial de veículos, que incluíam um contrato importante com a Fraser Engineering. Enquanto isso, Victoria, com um plano contínuo, atualizou sua frota no início de 2026, adicionando caminhões-pipa leves e unidades 4×4. No entanto, o estado enfrenta déficits contínuos da CFA, levando a uma dependência contínua de ativos legados.
A Austrália Ocidental e a Austrália do Sul, embora operando com orçamentos mais apertados, enfatizam construções modulares adaptadas para grandes áreas de captação. No final de 2025, a WA investiu em vários veículos, seguidos por unidades adicionais no início de 2026. A Austrália do Sul, por outro lado, alocou recursos para autobombas pesadas e veículos de resposta rápida, garantindo que atendam aos padrões Euro 6. A Tasmânia, aproveitando os fundos federais, fez parceria com uma empresa de engenharia local para adquirir unidades móveis, enfatizando a agregação de valor local.
Apesar de sua frota menor, o ACT está na vanguarda das iniciativas de eletrificação e abriga uma base ARFF dedicada no Aeroporto Internacional de Sydney Ocidental. O Território do Norte, embora atualmente com rotatividade limitada, está preparado para cumprir os padrões Euro 6 no futuro. Em geral, os estados estão se beneficiando do coinvestimento do Fundo de Prontidão para Desastres, que não apenas garante capital previsível, mas também mitiga os picos de aquisição pós-desastre, estabilizando assim as carteiras de pedidos dos fornecedores.
Cenário Competitivo
Os fabricantes globais, incluindo Rosenbauer, REV Group e Morita, lideram nos nichos de ARFF e plataformas aéreas. Enquanto isso, Fraser Engineering, Frontline Fire & Rescue e SEM Fire & Rescue dominam as construções de caminhões-pipa e autobombas, formando alianças com grandes players como Scania, Volvo e Isuzu. O pedido da Fraser por 80 autobombas Tipo 2 em Queensland ressalta os benefícios da montagem local, reduzindo os prazos de entrega em dois anos. O contrato da SEM por 25 unidades Scania em Victoria destaca as vantagens de redução de custos da padronização de marcas no treinamento.
A entrega de 19 Panthers da Rosenbauer para a Força Aérea Real Australiana consolida sua posição no lucrativo segmento aeroportuário. No entanto, as parcerias da NAFFCO com Scania e MAN para 2025-26 sugerem uma concorrência emergente. Aproveitando os chassis com cabine Euro 6 e a montagem local em Wacol, o Volvo Group Australia e a Scania Australia estão posicionados para superar fornecedores menores e não certificados. O foco crescente na conformidade com o Euro 6 e nas capacidades de fabricação local está reformulando o cenário competitivo, favorecendo players maiores e certificados.
Os crescentes custos de conformidade e as exigências de testes, particularmente com RVSA e Euro 6, estão impulsionando a consolidação no setor, pressionando empresas menores a fazer parcerias ou sair do mercado. Além disso, há potencial inexplorado em áreas como autobombas elétricas a bateria, caminhões-pipa modulares 4×4 e espumas sem PFAS, onde os primeiros adotantes poderiam definir os padrões. As empresas que investem nessas tecnologias emergentes e se alinham com as regulamentações em evolução provavelmente ganharão vantagem competitiva no mercado.
Líderes do Setor de Caminhões de Bombeiros da Austrália
Rosenbauer International AG
Pierce Manufacturing, Inc.
Volvo Group Australia
REV Group
Magirus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Dezembro de 2025: A Brigada Rural de Bombeiros de Gerringong iniciou testes de campo de caminhões Tatra de grande porte, marcando a primeira implantação desses veículos de próxima geração em Nova Gales do Sul.
- Novembro de 2025: O Aeroporto Internacional de Sydney Ocidental recebeu o primeiro de quatro caminhões Striker Volterra 6×6 híbridos plug-in que permitirão um tempo de resposta inferior a três minutos assim que a estação de bombeiros dedicada for inaugurada.
- Setembro de 2025: O Volvo Group Australia e a Fraser Engineering assinaram o maior pedido único na história de Queensland para 80 novas autobombas, a fim de reforçar a resposta regional e metropolitana.


Escopo do Relatório do Mercado de Caminhões de Bombeiros da Austrália
O escopo inclui segmentação por tipo (autobombas, caminhões-pipa, caminhões de resgate, caminhões aéreos/plataforma, caminhões modulares multitarefa, caminhões para incêndios florestais e veículos de resgate em aeroportos), aplicação (residencial e comercial, industrial e de manufatura, aeroportos, militar, vegetação e florestas), propulsão (motor de combustão interna, híbrido, elétrico a bateria e elétrico a célula de combustível) e usuário final (corpos de bombeiros municipais, brigadas de instalações industriais, autoridades aeroportuárias, defesa e militar, serviços de bombeiros por contrato e privados). O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e por volume em unidades.
| Autobombas |
| Caminhões-Pipa |
| Caminhões de Resgate |
| Caminhões Aéreos / Plataforma |
| Caminhões Modulares Multitarefa |
| Caminhões para Incêndios Florestais |
| Veículo de Resgate em Aeroporto (ARFF) |
| Residencial e Comercial |
| Industrial e de Manufatura |
| Aeroportos |
| Militar |
| Vegetação e Florestas |
| Motor de Combustão Interna (MCI) |
| Híbrido |
| Elétrico a Bateria |
| Elétrico a Célula de Combustível |
| Corpos de Bombeiros Municipais |
| Brigadas de Instalações Industriais |
| Autoridades Aeroportuárias |
| Defesa e Militar |
| Serviços de Bombeiros por Contrato e Privados |
| Por Tipo | Autobombas |
| Caminhões-Pipa | |
| Caminhões de Resgate | |
| Caminhões Aéreos / Plataforma | |
| Caminhões Modulares Multitarefa | |
| Caminhões para Incêndios Florestais | |
| Veículo de Resgate em Aeroporto (ARFF) | |
| Por Aplicação | Residencial e Comercial |
| Industrial e de Manufatura | |
| Aeroportos | |
| Militar | |
| Vegetação e Florestas | |
| Por Propulsão | Motor de Combustão Interna (MCI) |
| Híbrido | |
| Elétrico a Bateria | |
| Elétrico a Célula de Combustível | |
| Por Usuário Final | Corpos de Bombeiros Municipais |
| Brigadas de Instalações Industriais | |
| Autoridades Aeroportuárias | |
| Defesa e Militar | |
| Serviços de Bombeiros por Contrato e Privados |


Principais Perguntas Respondidas no Relatório
Qual é o ciclo de vida da frota de caminhões de bombeiros na Austrália?
As agências visam 15 anos de serviço de linha de frente, após os quais uma reforma pesada ou substituição é programada sob planos contínuos apoiados pelo Fundo de Prontidão para Desastres.
Perspectivas para autobombas elétricas a bateria?
As autobombas de zero emissões provavelmente atenderão primeiro às estações metropolitanas, representando até 15% das novas compras urbanas até 2031, à medida que os testes no ACT, Victoria e Queensland amadurecem.
Quais estados impulsionam a maior demanda por caminhões-pipa?
Nova Gales do Sul, Queensland e Victoria dominam os pedidos de caminhões-pipa devido à alta exposição a incêndios florestais e às grandes redes de voluntários.
Principal barreira para a eletrificação das frotas rurais?
A limitada capacitação técnica regional e a escassa infraestrutura de carregamento de alta capacidade restringem a implantação de unidades elétricas a bateria fora das capitais.
Página atualizada pela última vez em:



