
Tamanho e Participação do Mercado de Baterias da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
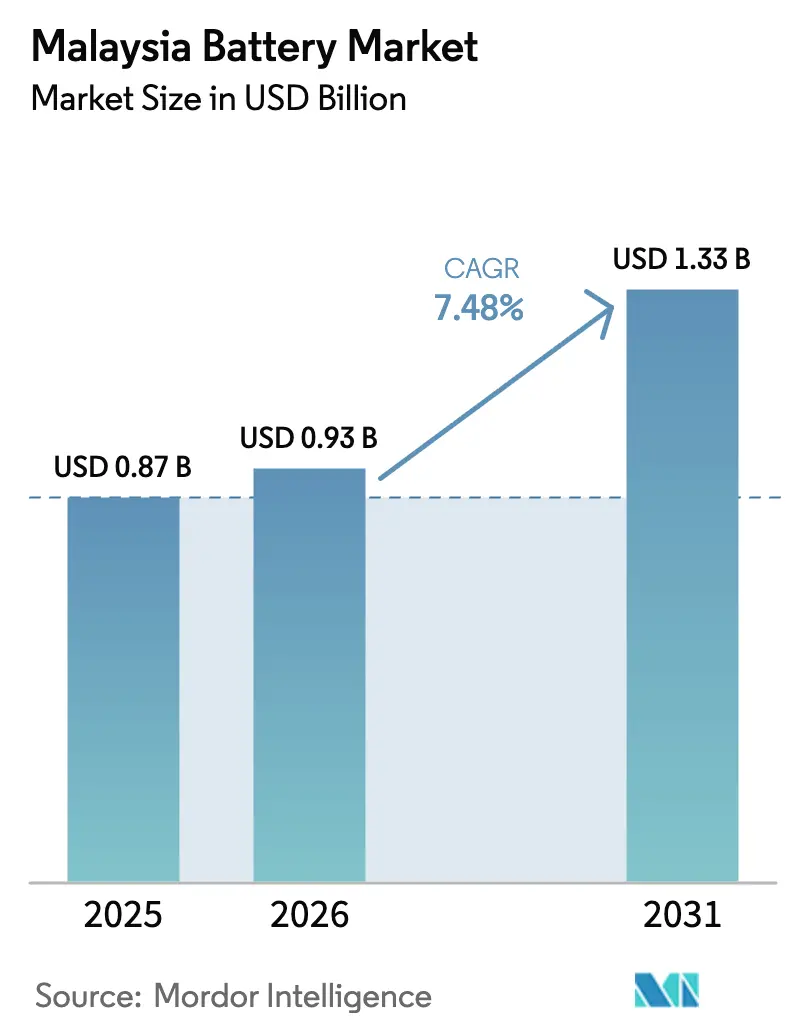
| Tamanho do mercado no ano base (2025) | 0.87 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.48 % |
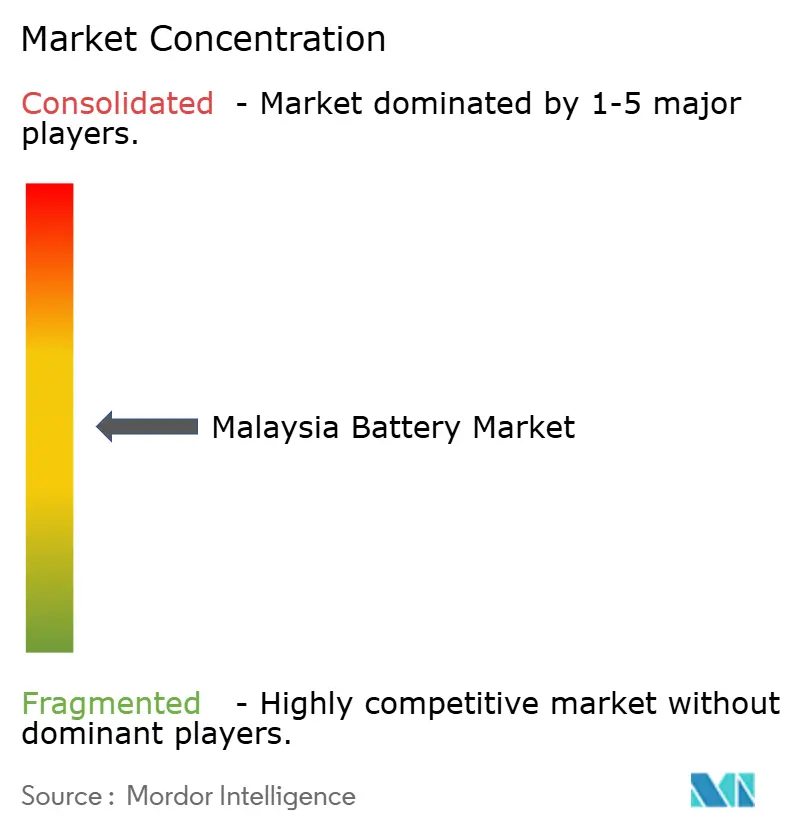
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias da Malásia por Mordor Intelligence
O tamanho do Mercado de Baterias da Malásia tem projeção de expandir de USD 0,87 bilhão em 2025 e USD 0,93 bilhão em 2026 para USD 1,33 bilhão até 2031, registrando um CAGR de 7,48% entre 2026 e 2031.
Esta trajetória decorre de três mudanças estruturais: a adoção obrigatória de armazenamento de energia em baterias no âmbito do programa Solar ATAP, iniciado em 2026, a aceleração da fabricação de células em greenfield por empresas chinesas que aproveitam as vantagens tarifárias da Malásia, e a rápida expansão de data centers que exigem soluções de UPS de alta confiabilidade.[1]Autoridade de Desenvolvimento de Investimentos da Malásia, "Visão geral do setor de baterias e incentivos," mida.gov.my O aumento dos registros de veículos elétricos (VE), os leilões de armazenamento em escala de rede e os influxos de investimento estrangeiro direto (IED) estão reequilibrando a demanda, afastando-a das unidades de partida-iluminação-ignição (SLI) de chumbo-ácido de commodities em direção a químicas de íon de lítio de maior valor que atendem clientes automotivos, estacionários e industriais. A intensificação da concorrência, aliada às guerras de preços impulsionadas pelo excesso de capacidade entre os fabricantes chineses, exerce pressão sobre as margens dos montadores domésticos, mas simultaneamente amplia as oportunidades a jusante em integração de pacotes, gestão térmica e software de serviços de rede. A dependência da Malásia de lítio, cobalto e níquel importados continua sendo uma vulnerabilidade na cadeia de suprimentos; no entanto, os incentivos federais no âmbito do Roteiro Nacional de Transição Energética estimulam o desenvolvimento do ecossistema em Kedah, Johor e Selangor, posicionando o mercado de baterias da Malásia para um crescimento de vários anos.
Principais Conclusões do Relatório
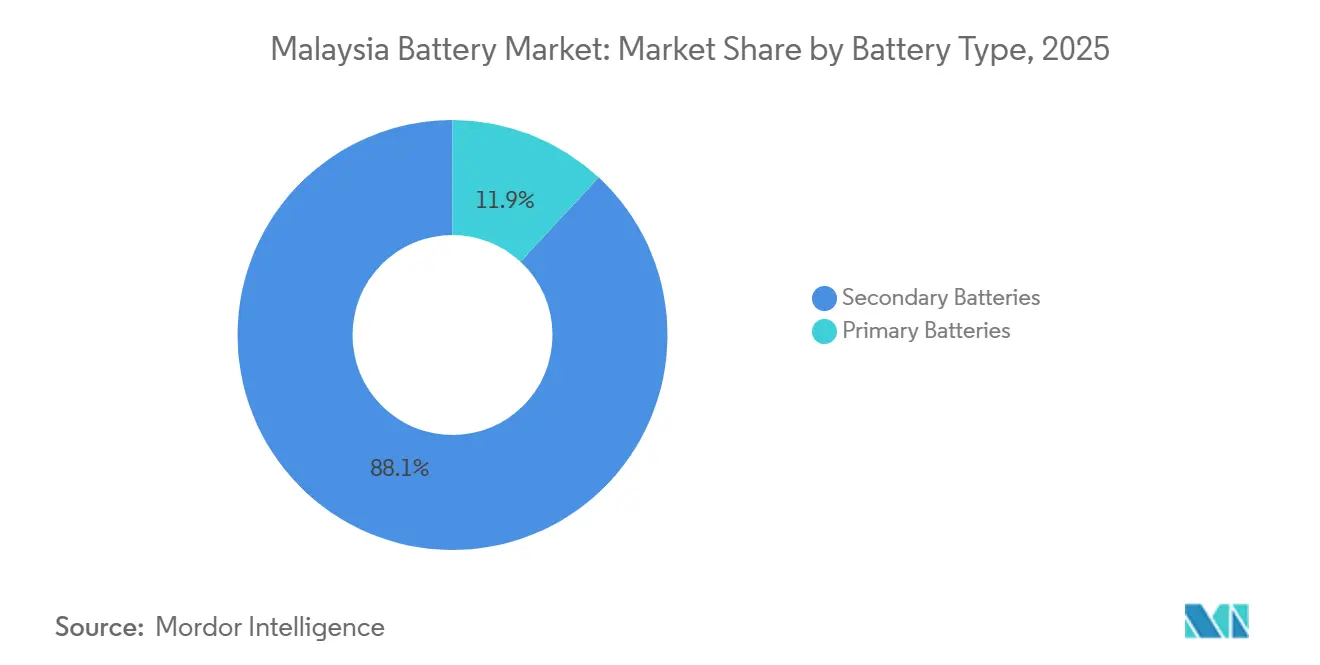
- Por tipo de bateria, as baterias secundárias (recarregáveis) capturaram 88,1% da participação do mercado de baterias da Malásia em 2025 e têm previsão de crescer a um CAGR de 7,9% até 2031.
- Por tecnologia, o chumbo-ácido detinha 41,5% do tamanho do mercado de baterias da Malásia em 2025, enquanto as baterias de estado sólido devem registrar o CAGR mais rápido, de 11,3%, no período 2026-2031.
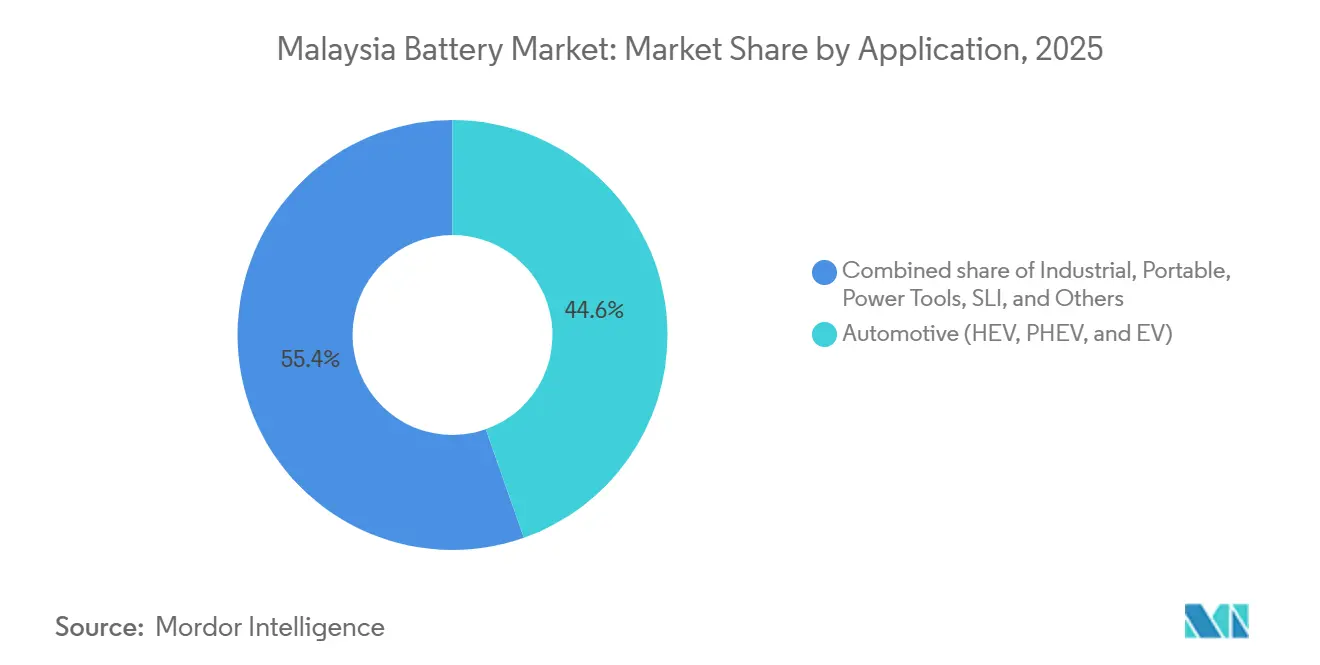
- Por aplicação, as baterias automotivas detinham 44,6% da participação do mercado de baterias da Malásia em 2025 e têm projeção de registrar o maior CAGR, de 8,8%, até 2031.
- Por geografia, Kedah lidera a capacidade de fabricação com a expansão combinada de 10-15 GWh de armazenamento de energia em escala de rede da EVE Energy, enquanto Johor é o cluster de implantação de crescimento mais rápido, apoiado por um aumento de cinco vezes no pipeline de data centers até 2029.
- Panasonic Energy Malaysia, Samsung SDI e GS Yuasa responderam coletivamente por aproximadamente 25% das remessas de 2025, enquanto novos entrantes chineses adicionaram mais de 9 GWh de capacidade anunciada, intensificando a rivalidade no mercado de baterias da Malásia.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Baterias da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos preços de baterias de íon de lítio | +1.2% | Global, benefícios de custo de importação em todo o país | Médio prazo (2-4 anos) |
| Incentivos do Roteiro Nacional de Transição Energética para armazenamento de energia em baterias | +1.8% | Zonas de rede da Península | Longo prazo (≥ 4 anos) |
| Expansão do setor de data centers da Malásia | +1.0% | Corredores de crescimento de Johor e Selangor | Curto prazo (≤ 2 anos) |
| Medição Líquida de Energia 4.0 impulsionando o armazenamento residencial | +0.9% | Segmentos de telhados urbanos | Médio prazo (2-4 anos) |
| Crescimento rápido do mercado de e-motos e e-scooters | +0.6% | Centros logísticos urbanos | Curto prazo (≤ 2 anos) |
| Influxos de IED em fabricação de baterias no Sudeste Asiático | +1.5% | Zonas industriais de Kedah e Johor | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Preços de Baterias de Íon de Lítio
Os custos médios globais de pacotes de íon de lítio foram de USD 108 por kWh em 2025, queda de 8% em relação ao ano anterior, apesar das entradas de matérias-primas voláteis. Os pacotes de armazenamento estacionário caíram para USD 70 por kWh, reduzindo os custos nivelados para projetos de energia solar combinada com armazenamento no setor comercial e industrial (C&I) da Malásia. Embora os preços em queda comprimam as margens dos montadores domésticos de células, eles ampliam os casos de uso endereçáveis em torres de telecomunicações fora da rede, microrredes industriais e sistemas atrás do medidor. A média chinesa de USD 84 por kWh, 48% inferior à da Europa, amplifica a pressão competitiva sobre os produtores malaios que carecem de eficiências de escala.[2]Anu Bhambhani, "Preços de Pacotes de Baterias Atingem Nova Mínima em 2025," TaiyangNews, taiyangnews.info A Agência Internacional de Energia prevê uma queda global adicional de 40% até 2030, o que implica que a futura competitividade do mercado de baterias da Malásia dependerá mais da integração de sistemas e do software do que dos custos das células.[3]Agência Internacional de Energia, "Baterias e Transições Energéticas Seguras," iea.org
Incentivos do Roteiro Nacional de Transição Energética para Armazenamento de Energia em Baterias
O roteiro da Malásia tem como meta 70% de capacidade renovável até 2050 e subsidia a implantação de 500 MW de sistemas de armazenamento de energia em baterias (BESS) até 2030. O programa Solar ATAP, em vigor desde janeiro de 2026, exige a integração de armazenamento para projetos solares de grande escala e comunitários, enquanto as diretrizes da SELCO exigem baterias para sistemas de telhado acima de 72 kWp. O leilão MyBEST da Tenaga Nasional Berhad para 400 MW/1.600 MWh sinaliza uma mudança de projetos-piloto para aquisições bancáveis; no entanto, os mecanismos de pagamento por capacidade permanecem indefinidos, moderando o apetite do capital privado. Os primeiros projetos de rede em Sarawak e Sabah validam a viabilidade técnica, mas ressaltam a dependência de financiamento multilateral.
Expansão do Setor de Data Centers da Malásia
Os compromissos de hiperescala de USD 2 bilhões da Google e de USD 2,2 bilhões da Microsoft estão impulsionando a demanda de UPS em escala de megawatt. Cada megawatt de carga de TI requer aproximadamente 1,5-2 MWh de armazenamento de backup para atingir 99,995% de disponibilidade, catalisando a adoção de íon de lítio em detrimento das soluções VRLA. A planta de USD 150 milhões da Gold Peak Technology em Johor, prevista para operações em 2028, tem como alvo esse nicho de UPS, apostando em menores custos de ciclo de vida e maior densidade de energia. A mudança tecnológica gera um mercado de substituição bifurcado: os fornecedores legados de VRLA defendem as bases instaladas, enquanto os especialistas em íon de lítio garantem novas implantações em greenfield.
Medição Líquida de Energia 4.0 Impulsionando o Armazenamento Residencial
O programa Solar ATAP substitui a Medição Líquida de Energia 3.0 e permite explicitamente o armazenamento atrás do medidor. Famílias de alta renda no Vale de Klang e em Penang são os primeiros adotantes de sistemas de íon de lítio de 5-10 kWh, apesar dos períodos de retorno superiores a sete anos, enquanto os segmentos de renda média aguardam inovações em financiamento. Os padrões de segurança recém-publicados pelo SIRIM favorecem marcas certificadas e elevam as barreiras para importações não certificadas. Na ausência de subsídios, os modelos de armazenamento comunitário estão ganhando força em novos municípios planejados, embora a clareza regulatória sobre a medição líquida virtual ainda esteja evoluindo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cadeia de suprimentos doméstica de matérias-primas limitada | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Alto custo inicial de armazenamento estacionário para residências | -0.5% | Segmentos residenciais | Médio prazo (2-4 anos) |
| Incerteza de continuidade de política em incentivos para VE | -0.7% | Demanda automotiva | Curto prazo (≤ 2 anos) |
| Influxo de importações de baterias chinesas de baixo custo | -0.6% | Canais sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Cadeia de Suprimentos Doméstica de Matérias-Primas Limitada
A Malásia carece de refino de lítio, cobalto e níquel com pureza de grau para baterias, obrigando os fabricantes a importar materiais precursores principalmente da China, Austrália e Indonésia. Os estoques secundários de chumbo são abundantes, mas em grande parte abaixo de 99,97% de pureza, limitando sua utilidade para atualizações de chumbo-ácido regulado por válvula. O aumento dos custos de conformidade com ESG e a dependência de mercados de commodities voláteis elevam o risco da cadeia de suprimentos e reduzem a competitividade de custos em relação às importações chinesas.
Alto Custo Inicial de Armazenamento Estacionário para Residências
As unidades residenciais de BESS custam RM 20.000-25.000 (USD 4.500-5.600), resultando em períodos de retorno de 7-10 anos com as tarifas residenciais fixas da Malásia de RM 0,40-0,50 por kWh. A ausência de subsídios ou empréstimos a juros baixos limita a adoção a primeiros adotantes abastados. Embora os modelos de armazenamento comunitário prometam compartilhamento de custos, as lacunas regulatórias sobre propriedade por terceiros e divisão de receitas restringem a implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria: Dominância das Recarregáveis se Acelera
As baterias secundárias detinham 88,1% da participação do mercado de baterias da Malásia em 2025 e têm previsão de crescer a um CAGR de 7,9%, impulsionadas pela adoção de VE, mandatos em escala de rede e substituições de tração industrial. As baterias primárias retêm 11,9% de participação, restritas a sensores remotos e dispositivos médicos. O Roteiro Nacional de Transição Energética e o programa Solar ATAP ancoram a demanda por sistemas recarregáveis, enquanto o investimento de CNY 8,654 bilhões da EVE Energy na Fase 2 de armazenamento de energia em escala de rede exemplifica as economias de escala necessárias para atender clientes domésticos e de exportação. A inovação em baterias primárias concentra-se em ajustes de vida útil em prateleira e ecocompatibilidade química, ressaltando uma mudança estrutural em direção às recarregáveis.


Por Tecnologia: Incumbência do Chumbo-Ácido Encontra a Disrupção do Estado Sólido
O chumbo-ácido detinha 41,5% do tamanho do mercado de baterias da Malásia em 2025, sustentado pela demanda de SLI no mercado de reposição e frotas industriais sensíveis ao custo. As baterias de estado sólido, embora incipientes, devem registrar o CAGR mais rápido, de 11,3%, até 2031, à medida que as linhas-piloto visam densidades de energia de 390-560 Wh/kg. As químicas de íon de lítio continuam a capturar demanda incremental, com a Planta 2 de Seremban da Samsung SDI, no valor de USD 1,3 bilhão, produzindo células PRiMX 21700 e avaliando formatos 4680 para potencial fornecimento à Tesla. O NiMH mantém presença residual em híbridos não plug-in, enquanto as baterias de NaS e de fluxo permanecem em fases-piloto.
Por Aplicação: Baterias Automotivas Lideram, Industrial se Diversifica
As baterias automotivas representavam 44,6% da participação do mercado de baterias da Malásia em 2025 e têm projeção de registrar um CAGR de 8,8% até 2031, condicionado à clareza dos incentivos pós-2025. Os segmentos estacionários industriais, apoiados por projetos de UPS para data centers e BESS de rede, formam a categoria não automotiva de expansão mais rápida. A eletrônica de consumo portátil enfrenta comoditização, levando os produtores a se voltarem para células de ânodo de silício de maior margem para dispositivos vestíveis, como exemplificado pela instalação de USD 1,2 bilhão da Enovix.[4]Autoridade de Desenvolvimento de Investimentos da Malásia, "Detalhes da expansão da Fase 2 da EVE Energy," mida.gov.my A demanda por ferramentas elétricas se beneficia da produção anual de 680 milhões de células da EVE Energy, fornecendo fabricantes de equipamentos originais globais.
Análise Geográfica
A Malásia Peninsular domina a fabricação, com Kedah sediando a gigafábrica de duas fases da EVE Energy e a linha de separadores da Shenzhen Senior Technology Material. Johor atrai investimentos em íon de lítio voltados para UPS, vinculados a data centers de hiperescala, enquanto Selangor permanece o polo legado da Panasonic e da Samsung SDI. Sabah e Sarawak, na Malásia Oriental, concentram-se em instalações de armazenamento em escala de rede, como o BESS Sejingkat de 60 MW/80 MWh e o projeto Sungrow de 100 MW/400 MWh, ilustrando as necessidades regionais de integração de energias renováveis. A ascensão de Perak como polo de montagem de VE por meio da planta de 150 acres da BYD sugere futuros transbordamentos de integração de pacotes. A dispersão geográfica cria ineficiências logísticas, pois as células produzidas em Kedah e Johor são enviadas para Bornéu, acrescentando até 7% aos custos de projeto no destino.
Panorama regulatório
Os produtos de bateria e armazenamento de energia na Malásia estão sujeitos à supervisão de segurança de equipamentos elétricos e conexão à rede liderada pela Comissão de Energia (Suruhanjaya Tenaga, ST). Sob os Regulamentos de Eletricidade de 1994 e as Diretrizes da ST para a Aprovação de Equipamentos Elétricos (edição de 2024), os sistemas de bateria relevantes e a eletrônica de potência associada geralmente requerem aprovação da ST e rotulagem de conformidade por meio da estrutura ST-SIRIM antes que os produtos possam ser colocados no mercado, o que eleva o nível de exigência de conformidade para soluções importadas e montadas localmente.
A partir de 2026, as ações regulatórias e de normas se intensificaram tanto para o armazenamento estacionário quanto para a mobilidade eletrificada. A ST emitiu diretrizes dedicadas sobre a Segurança de Sistemas de Armazenamento de Energia por Bateria (BESS) (maio de 2026), direcionando a prática de mercado para engenharia de segurança formal, controles de instalação e prontidão para inspeção em projetos de escala de rede e "behind-the-meter". Separadamente, o Departamento de Normas da Malásia (JSM) e o MITI lançaram a MS 2818 (Passaporte de Bateria para Veículos Eletrificados) em novembro de 2025, estabelecendo requisitos de rastreabilidade ao longo do ciclo de vida que afetam as cadeias de suprimento de baterias de VE e as práticas de documentação, juntamente com diretrizes em evolução para importação e montagem local de VEs.
Análise da cadeia de valor
A Malásia depende de insumos upstream importados (lítio de grau de bateria, níquel, cobalto e precursores processados), enquanto desenvolve capacidades midstream e downstream em torno da fabricação de células, integração de packs e sistemas de armazenamento de energia para concessionárias e usuários comerciais. As atividades de fabricação e conversão se concentram em clusters peninsulares (notadamente Kedah e Selangor), onde cadeias de suprimento de E&E estabelecidas, parques industriais e a facilitação de investimentos pela MIDA sustentam materiais de eletrodo, separadores, células, módulos e componentes de balanço de sistema. A demanda downstream é impulsionada pela eletrificação automotiva, implantações de UPS em data centers em corredores de crescimento e programas de aquisição de BESS em escala de rede.
O modelo operacional está cada vez mais orientado por projetos no caso do armazenamento estacionário. Desenvolvedores, EPCs, integradores de sistemas e fornecedores de software/BMS montam ofertas bancáveis em torno de licitações de concessionárias e grandes sites C&I, enquanto os provedores de logística transportam células e módulos para locais de montagem final e instalação em todo o país, incluindo a Malásia Oriental para projetos de rede selecionados. A pressão competitiva de importações de baixo custo aumenta a importância da certificação, garantia de qualidade e redes de serviço nos canais de distribuição e pós-venda, e os sinais de política industrial sob o NETR e o NIMP 2030 reforçam a captura de valor local em materiais, serviços de fabricação e áreas adjacentes relacionadas à reciclagem.
Cenário Competitivo
O mercado de baterias da Malásia é moderadamente fragmentado. As empresas japonesas e sul-coreanas incumbentes aproveitam contratos de longo prazo com fabricantes de equipamentos originais, integração vertical e credenciais de certificação para defender a participação de mercado. Os entrantes chineses implantam gigafábricas modulares, alcançando ciclos de comissionamento recordes de 16 meses que superam os cronogramas tradicionais. Os players domésticos de chumbo-ácido competem com base na densidade de distribuição, mas enfrentam compressão de preços impulsionada por importações. Os movimentos estratégicos em 2025 incluem o teste-piloto de células 4680 da Samsung SDI, a expansão da Fase 2 de armazenamento de energia em escala de rede da EVE Energy e o anúncio da planta de UPS da Gold Peak em Johor. Os integradores de baterias de segunda vida e os desenvolvedores de sistemas de gerenciamento de baterias (BMS) representam nichos emergentes com menor intensidade de capital e potencial para captura de valor local.
Líderes do Setor de Baterias da Malásia
Panasonic Energy Malaysia Sdn Bhd
Samsung SDI Energy Malaysia Sdn Bhd
GS Yuasa Corporation
FIAMM Energy Technology SpA
Yokohama Batteries Sdn Bhd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As aquisições por concessionárias e a padronização de segurança estão criando caminhos de comercialização mais claros para sistemas de bateria em escala de rede e grandes C&I. O MyBeST atua como âncora para projetos bancáveis, incluindo um lote de 400 MW/1.600 MWh com licitantes pré-selecionados (dezembro de 2025), e a comissão e conexão à rede do BESS Santong de 100 MW/400 MWh em Terengganu (inaugurado em maio de 2026) mostram a progressão de pilotos para ativos operacionais na Malásia Peninsular. Esses desenvolvimentos expandem o espaço em branco para serviços de EPC e integração de sistemas, incluindo BMS, EMS, gerenciamento térmico, comissionamento, O&M e garantias de desempenho, que os players locais podem agrupar junto com células importadas.
A localização upstream e midstream em Kedah também está se ampliando, apoiando um ecossistema de baterias mais integrado além da montagem de células. O lançamento da construção da instalação de eletrólitos da Novolyte Technology no Kulim Hi-Tech Park (janeiro de 2026, capacidade de 30.000 toneladas métricas citada) e o lançamento da construção da fábrica de material de ânodo da Putailai no Parque Industrial de Gurun (junho de 2026, 50.000 toneladas por ano citadas) apontam para um cluster de materiais em maturação que pode reduzir prazos de entrega e melhorar a opcionalidade de fornecedores para produtores malaios de células e packs. Paralelamente, a governança de veículos eletrificados, incluindo o passaporte de bateria MS 2818 (novembro de 2025) e os critérios de importação revisados anunciados pelo MITI em 2026, aumenta a demanda por baterias rastreáveis e certificadas e cadeias de suprimento prontas para documentação, favorecendo fabricantes e integradores que possam atender aos requisitos de auditabilidade e conformidade em aplicações automotivas e estacionárias.
Desenvolvimentos recentes do setor
- Julho de 2026: O MITI implementou critérios revisados para veículos elétricos importados (CBU), incluindo valor CIF mínimo e limites de desempenho, mantendo os incentivos para modelos montados localmente (CKD). A atualização apoia a localização da montagem de VEs e das cadeias de suprimento de packs de bateria associadas, deslocando o foco de aquisição para parceiros de fabricação e integração compatíveis, com base na Malásia.
- Maio de 2026: A Comissão de Energia (Suruhanjaya Tenaga, ST) emitiu Diretrizes sobre a Segurança de Sistemas de Armazenamento de Energia por Bateria (BESS), formalizando as expectativas de design, instalação e segurança operacional para armazenamento estacionário. Isso fortalece a bancabilidade para projetos de rede e grandes C&I ao padronizar a conformidade e elevar os requisitos de entrada para equipamentos e instaladores não certificados.
- Novembro de 2025: O Departamento de Normas da Malásia (JSM) e o MITI lançaram a MS 2818, uma norma de passaporte de bateria para veículos eletrificados, para promover a rastreabilidade ao longo do ciclo de vida. A norma impulsiona as OEMs e fornecedores a atualizar a captura de dados e a documentação em relação ao fornecimento, fabricação e descarte de baterias, moldando a seleção de fornecedores além do preço.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de baterias da Malásia é definido como o valor das baterias vendidas para uso na Malásia em todos os principais usos finais, abrangendo formatos primários e recarregáveis e as principais composições químicas usadas no país.
Exclusões de escopo: excluímos carregadores, eletrônica de gerenciamento de baterias vendida como item independente e matérias-primas upstream, a menos que sejam precificadas e vendidas como parte de uma unidade de bateria finalizada.
Visão geral da segmentação
- Por Tipo de Bateria
- Baterias Primárias
- Baterias Secundárias
- Por Tecnologia
- Chumbo-ácido
- Íon de lítio
- Hidreto metálico de níquel
- Níquel-cádmio
- Sódio-enxofre
- Estado sólido
- Bateria de Fluxo
- Químicas emergentes
- Por Aplicação
- Automotivo (VEH, VEHP e VE)
- Industrial (Tração, Estacionário (Telecomunicações, UPS, Armazenamento de Energia em Escala de Rede), etc.)
- Portátil (Eletrônica de Consumo, etc.)
- Ferramentas Elétricas
- SLI
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa fixando o limite do mercado e os sinais de demanda que podem ser verificados em dados públicos. Utilizamos fontes oficiais e não pagas, como o Departamento de Estatística da Malásia, as estatísticas de comércio do Departamento Real de Alfândegas da Malásia, anúncios da Autoridade de Desenvolvimento de Investimentos da Malásia e publicações de energia da Agência Internacional de Energia e da IRENA para o contexto de armazenamento e energias renováveis. Para a direção automotiva e a atividade industrial local, também revisamos comunicados relevantes do Ministério dos Transportes da Malásia e do Malaysia Automotive Robotics and IoT Institute, quando disponíveis.
Em seguida, utilizamos relatórios anuais de empresas listadas, apresentações a investidores e imprensa local e internacional de boa reputação para entender adições de capacidade, atividade de fábricas de baterias e cronogramas de grandes projetos (incluindo suporte à rede e expansão de data centers). Uma assinatura paga para dados financeiros e notícias de empresas ajudou a padronizar itens de receita e confirmar ações corporativas sem depender de um único documento. As fontes citadas aqui são meramente ilustrativas, e utilizamos materiais públicos adicionais para coletar dados, validar hipóteses e esclarecer o contexto de mercado.
Entrevistas e pesquisas primárias
Para testar as hipóteses da pesquisa documental, conversamos com uma combinação de fabricantes de baterias, distribuidores, recicladores e grandes usuários finais que adquirem baterias para necessidades automotivas, industriais e de energia de backup. As entrevistas foram usadas para confirmar como os volumes se movem pelos canais, como os preços variam por composição química e formato, e quais aplicações estão ganhando participação na Malásia. Quando surgiam lacunas, foram feitos acompanhamentos para alinhar definições (por exemplo, se a demanda de substituição de SLI era contabilizada junto com as vendas industriais ou mantida separadamente).
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 28% | CXOs: 13% |
| Nível médio: 56% | Líderes funcionais/de unidade: 41% |
| Players menores: 16% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento é construído com um conjunto de demanda top-down que é reconstruído a partir de indicadores no nível de aplicação na Malásia, e depois verificado em relação a sinais práticos do lado da oferta. Por exemplo, mapeamos o consumo de baterias em substituição de SLI, usos motores industriais e estacionários, e demanda portátil, e depois alinhamos os totais com a direção comercial e a atividade de fabricação local.
As principais entradas usadas no modelo incluem o parque de veículos e o comportamento de substituição para SLI de chumbo-ácido, a adoção de VEs e a penetração de packs de bateria para íon-lítio, a capacidade renovável instalada e planejada que impulsiona a demanda de armazenamento, os requisitos de backup de data centers e telecomunicações vinculados a implantações de UPS, e as mudanças na composição química que influenciam os preços médios de venda. Quando os dados são escassos, aplica-se um intervalo conservador que depois é reduzido usando feedback de entrevistas e verificações de canal.
As previsões dependem de análise de cenários apoiada por uma visão multivariada leve, na qual as taxas de adoção, a movimentação de preços por composição química e os cronogramas de grandes projetos são as principais palancas. O modelo não é tratado como totalmente bottom-up, mas consolidações seletivas (volumes amostrados multiplicados por preços típicos, além de divisões por distribuidor) são usadas para confirmar que os totais finais permanecem realistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas passagens que comparam o resultado com sinais independentes, como a direção de importações e exportações, mudanças de capacidade anunciadas e marcadores de crescimento de uso final em sistemas automotivos e de energia. Se um segmento se mover fora dos intervalos esperados, as hipóteses são revisitadas, e reverificamos as definições e conversões de unidades antes da aprovação final.
Antes de um relatório ser finalizado, o modelo e as principais hipóteses passam por uma revisão interna, e os valores discrepantes são contestados com uma pequena lista de evidências que podem ser rastreadas até as fontes ou notas de entrevista. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como anúncios de grandes fábricas, mudanças de política ou movimentos de preços acentuados impulsionados por commodities. Imediatamente antes da entrega, concluímos uma passagem final para que os clientes recebam uma visão atualizada.
Tamanho do mercado de baterias da Malásia da Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes editoras frequentemente chegam a tamanhos de mercado distintos para baterias na Malásia porque delimitam de formas diferentes as categorias de bateria incluídas, e também usam sinais de preço e volume distintos para construir o total. O momento também importa, já que os preços de baterias podem mudar rapidamente e uma pequena alteração na composição química pode movimentar o valor final.
Ao acompanhar volumes no nível de aplicação e atualizar as hipóteses de preço e composição química por meio de entrevistas, a Mordor Intelligence mantém o total do mercado de baterias da Malásia vinculado a baterias primárias e recarregáveis usadas no país, em vez de contar equipamentos de energia adjacentes, trabalhos de instalação ou materiais upstream. A dispersão entre as estimativas geralmente é impulsionada por se os packs importados são tratados como baterias completas na fronteira, como a demanda de substituição de SLI é convertida do parque de veículos em unidades, e se rampas mais rápidas de VE e armazenamento de rede são assumidas sem verificações em relação aos pipelines de projetos e à direção comercial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,87 bilhão de USD (2025) | |
| Editora de Pesquisa Global A | 1,31 bilhão de USD (2024) | Usa um ano-base diferente e parece aplicar um mapeamento de aplicações mais amplo (incluindo grande demanda de energia de backup) com clareza limitada sobre se componentes e serviços não relacionados a baterias estão incluídos, o que pode elevar o valor em comparação com um limite exclusivo de baterias. |
| Editora de Relatórios Setoriais B | 1,70 bilhão de USD (2025) | Usa uma lente da cadeia de suprimento de baterias de VE que pode incluir atividades da cadeia de valor além das baterias finalizadas, e também se apoia em hipóteses de crescimento mais rápido vinculadas a planos de centros de fabricação que não são claramente reconciliadas com sinais de consumo de curto prazo. |
Quando o escopo é limitado a baterias vendidas para uso na Malásia e a lógica de precificação está vinculada à composição química e ao mix de uso final, o tamanho do mercado normalmente se encaixa em uma faixa mais estreita e mais fácil de auditar. A tabela mostra que a inclusão mais ampla da cadeia de valor, as diferenças de ano-base e hipóteses agressivas de expansão são as principais razões pelas quais os totais podem se distanciar do que pode ser verificado repetidamente usando indicadores de demanda e sinais comerciais.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de baterias da Malásia?
O mercado foi avaliado em USD 0,93 bilhão em 2026 e tem previsão de atingir USD 1,33 bilhão até 2031.
Com que velocidade o segmento de íon de lítio está crescendo na Malásia?
A demanda por íon de lítio está aumentando junto com as vendas de VE e os projetos em escala de rede, contribuindo para uma previsão de CAGR de 7,9% para baterias recarregáveis até 2031.
Qual estado abriga os maiores investimentos em fabricação de baterias?
Kedah lidera, ancorado pela gigafábrica multifase da EVE Energy e pela planta de separadores da Shenzhen Senior Technology Material.
Quais mudanças de política moldam a adoção de armazenamento estacionário?
O programa Solar ATAP, em vigor em 2026, exige BESS para grandes sistemas solares e introduz requisitos de armazenamento comunitário.
Como o vencimento dos incentivos fiscais para VE afetará a demanda por baterias?
Se as isenções de impostos expirarem sem substituição após dezembro de 2025, a demanda de curto prazo por VE e baterias poderá cair, mas os incentivos de montagem local podem amortecer o impacto.
Quais empresas dominam as baterias de UPS para data centers?
Gold Peak Technology, Samsung SDI e GS Yuasa são os principais fornecedores, com novos módulos de íon de lítio otimizados para arquiteturas de data centers de alta disponibilidade.
Página atualizada pela última vez em:


