
Tamanho e Participação do Mercado de Manutenção, Reparo e Operações (MRO)
Análise do Mercado de Manutenção, Reparo e Operações (MRO) por Mordor Intelligence
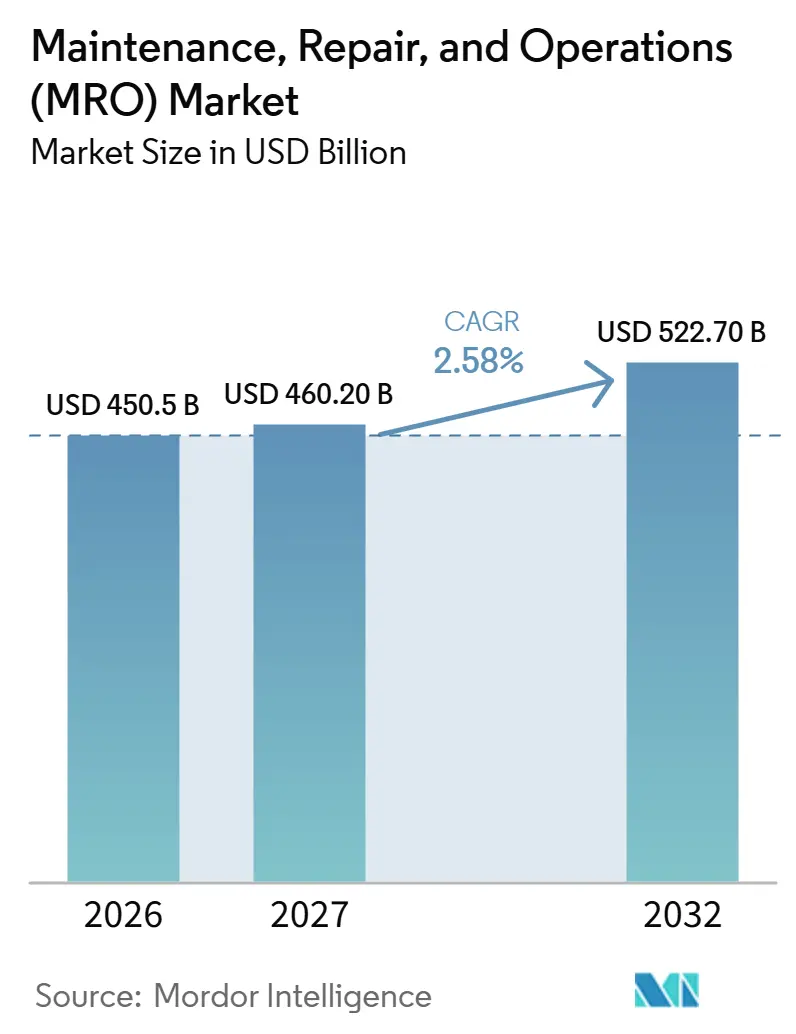
O tamanho do mercado de manutenção, reparo e operações (MRO) tem projeção de expansão de 450,5 bilhões de USD em 2026 e 460,2 bilhões de USD em 2027 para 522,7 bilhões de USD até 2032, registrando um CAGR de 2,58% entre 2027 e 2032.
A adoção de fábricas inteligentes e o monitoramento de condições ampliam o papel dos serviços técnicos, enquanto a distribuição online oferece uma rota de compra para consumíveis industriais de rotina. Nos Estados Unidos, o suporte a equipamentos de diagnóstico por imagem conecta o estoque de resiliência à demanda dos operadores de saúde por acesso confiável a peças de reposição. Os distribuidores podem responder por meio de programas no local do cliente e coordenação de fornecimento que preserva o acesso a diferentes fornecedores. A escassez de técnicos e os registros fragmentados de peças limitam a execução e a eficiência de capital, respectivamente, favorecendo ofertas de serviços que conectam a disponibilidade de produtos à capacidade de concluir a tarefa de manutenção.
Principais Conclusões do Relatório
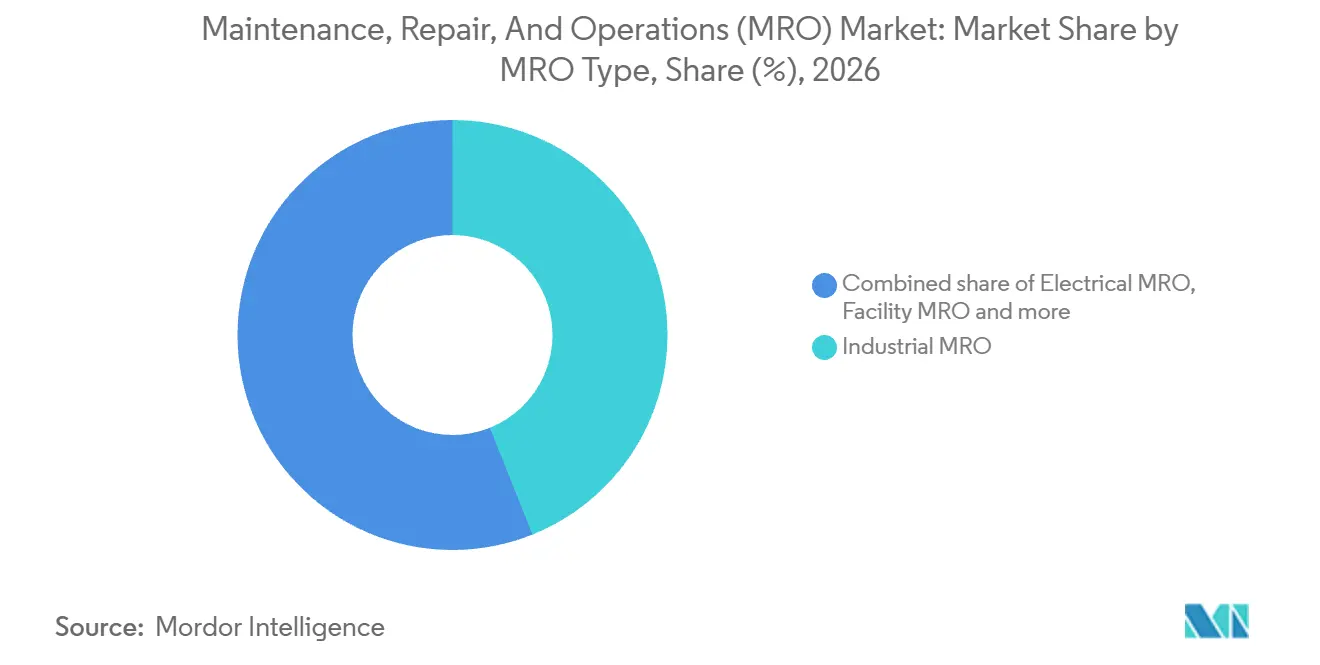
- Por tipo de MRO, o MRO industrial deteve uma participação de 43,94% no mercado de manutenção, reparo e operações (MRO) em 2026, enquanto o MRO elétrico tem previsão de crescer mais rapidamente, com um CAGR de 4,21% entre 2027 e 2032.
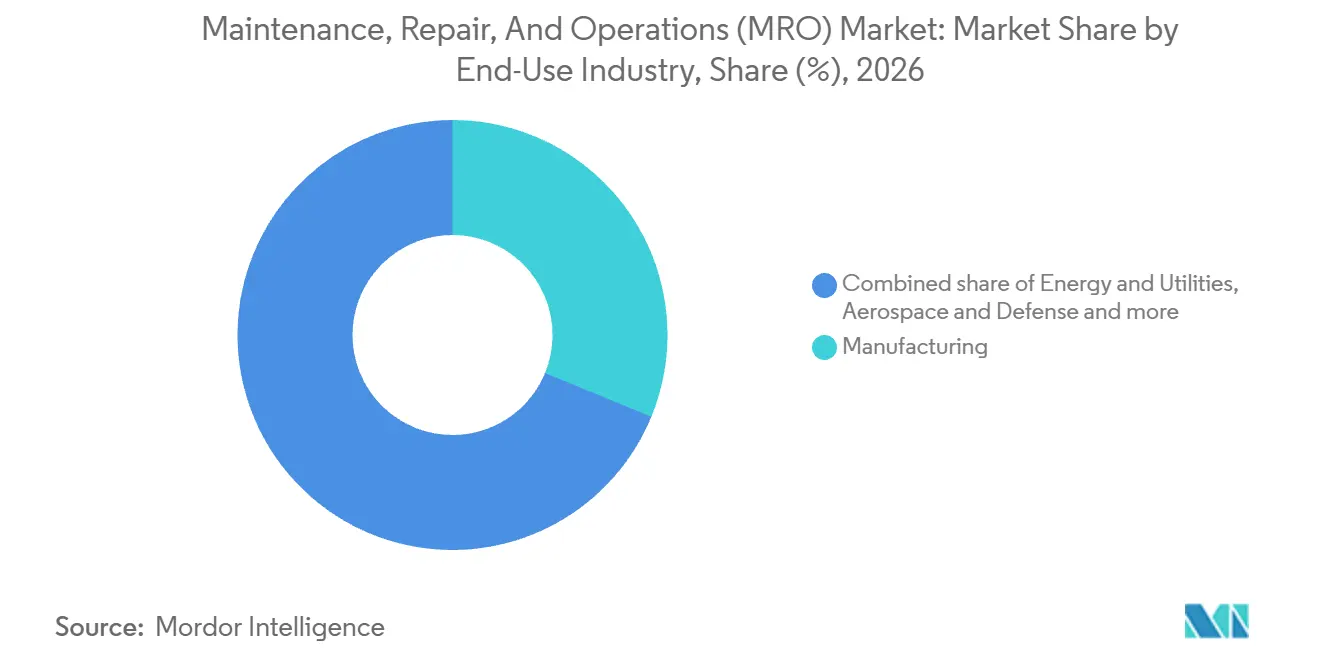
- Os setores de uso final foram liderados pela manufatura, com uma participação de 31,2% no tamanho do mercado de manutenção, reparo e operações (MRO) em 2026, e a saúde é o segmento de crescimento mais rápido, com um CAGR previsto de 5,13% entre 2027 e 2032.
- Entre os modelos de fornecimento, o MRO interno respondeu por 57,28% do mercado em 2026, enquanto o fornecimento integrado (estoque gerenciado pelo fornecedor e MRO integrado) tem previsão de crescer mais rapidamente, com um CAGR de 3,52% entre 2027 e 2032.
- As abordagens de manutenção foram lideradas pela manutenção preventiva e programada, com uma participação de 46,4% em 2026, enquanto a manutenção preditiva e baseada em condição tem previsão de crescer mais rapidamente, com um CAGR de 4,97% entre 2027 e 2032.
- Por canal de distribuição, os distribuidores offline detiveram uma participação de 61,85% em 2026, enquanto a distribuição por comércio eletrônico tem previsão de crescer mais rapidamente, com um CAGR de 3,88% entre 2027 e 2032.
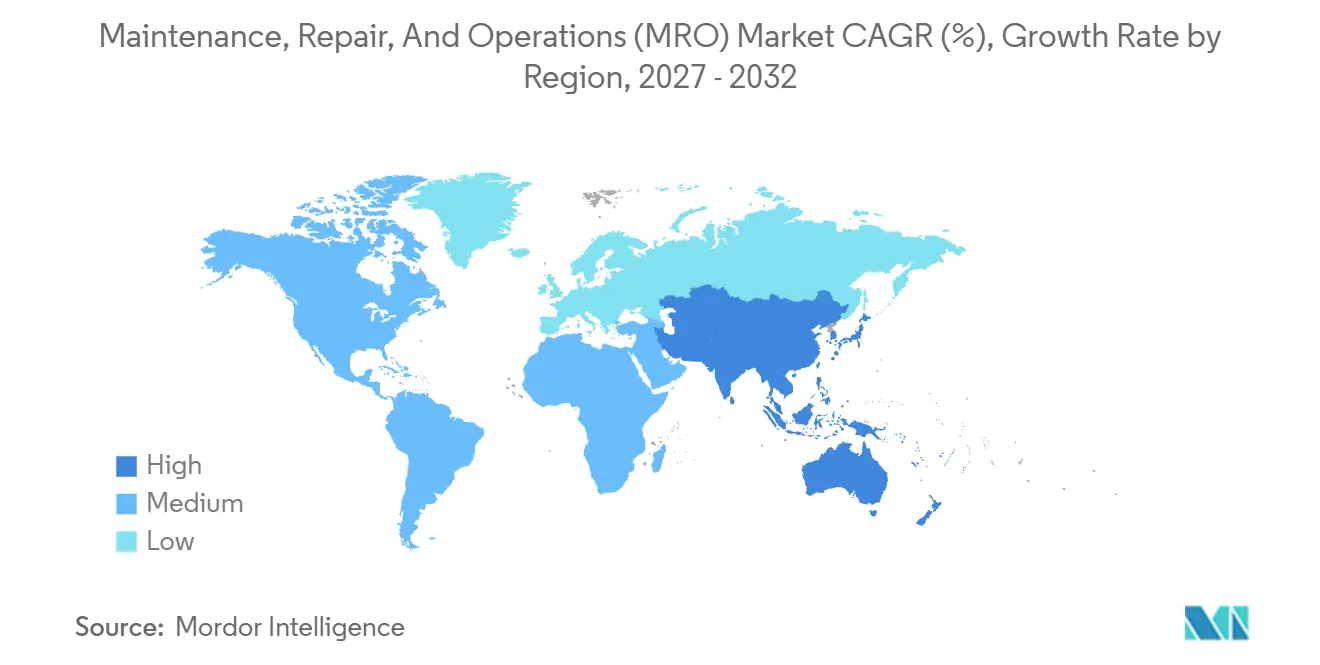
- Entre as geografias, a América do Norte liderou com uma participação de 34,45% em 2026, e a Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 6,1% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Fábricas Inteligentes Habilitadas pela Indústria 4.0 | +1% | Estados Unidos, China, Alemanha | Médio prazo (2 a 4 anos) |
| Programas de Resiliência da Cadeia de Suprimentos Impulsionando o Estoque de MRO | +0.9% | Redes de saúde dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Transição para Manutenção Preditiva e Sensores de IIoT | +0.8% | Local de manufatura de Dombasle, na França | Médio prazo (2 a 4 anos) |
| Penetração do Comércio Eletrônico na Distribuição de MRO B2B | +0.7% | Centros industriais da América do Norte | Curto prazo (≤ 2 anos) |
| Relocalização da Manufatura na América do Norte e na Europa | +0.5% | Estados Unidos, Alemanha, Polônia | Médio prazo (2 a 4 anos) |
| Aumento nos Retrofits de Eficiência Energética em Instalações Envelhecidas | +0.4% | Reino Unido, Japão, União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Fábricas Inteligentes Habilitadas pela Indústria 4.0
A adoção de fábricas inteligentes amplia o ambiente operacional no qual os fornecedores de MRO devem dar suporte a equipamentos de manufatura gerenciados digitalmente. Na pesquisa global de 2026 da Rockwell Automation, 59% dos fabricantes relataram o uso ativo de tecnologias de manufatura inteligente para apoiar as operações. Apenas 18% dos respondentes estavam em modo piloto. Para sistemas de manufatura inteligente instalados, a demanda por manutenção acompanha a necessidade de manter os equipamentos de produção disponíveis após a venda inicial de automação.
Programas de Resiliência da Cadeia de Suprimentos Impulsionando o Estoque de MRO
Os programas de resiliência criam demanda de MRO quando os fornecedores posicionam peças de reposição antes de falhas de equipamentos e picos de demanda. A Siemens Healthineers expandiu sua rede de peças nos Estados Unidos em 2025, com depósitos nas regiões metropolitanas de Nova York e Oakland para seus clientes de equipamentos de diagnóstico por imagem. A expansão visava aumentar o estoque de peças disponíveis em quase um terço e reduzir o risco de interrupções na cadeia de suprimentos e picos de demanda. Para os prestadores de serviços de saúde, esse estoque desloca parte da proposta de manutenção para a disponibilidade de uma rede de serviços preparada para fornecer a peça necessária.
Transição para Manutenção Preditiva e Sensores de IIoT
O monitoramento conectado aumenta o valor da manutenção que responde à condição do equipamento, em vez de apenas ao tempo decorrido. Em abril de 2026, a Solvay havia instalado mais de 5.000 sensores industriais conectados em 25 unidades de manufatura em 11 países.[1] Os sensores mediam continuamente vibração e temperatura em equipamentos críticos, apoiando a transição da Solvay da manutenção baseada em tempo para a intervenção baseada em dados em tempo real. Para os operadores industriais, essa abordagem torna o momento de uma decisão de reparo parte do requisito de serviço, criando uma abertura para fornecedores capazes de conectar informações de diagnóstico com intervenção prática. A Solvay ampliou sua base instalada de apenas algumas centenas de sensores em 2023 para mais de 5.000 em abril de 2026, o que multiplica os sinais de condição dos equipamentos disponíveis para acionar decisões de reparo em suas unidades.
Penetração do Comércio Eletrônico na Distribuição de MRO B2B
Os consumíveis de rotina oferecem uma rota mais direta para a demanda de MRO online do que os componentes que exigem engenharia de aplicação. Uma pesquisa do Distribution Strategy Group de 2025 constatou que o comércio eletrônico gerou 14,9% da receita de distribuição industrial na América do Norte. O estudo identificou os consumíveis de MRO como facilmente vendidos online, enquanto os componentes críticos de processo que exigem suporte de engenharia permaneceram intensivos em vendas. Essa distinção dá aos distribuidores um motivo para construir ofertas online em torno de requisitos de consumíveis recorrentes, em vez de tratar cada item como uma transação de autoatendimento. A maior oportunidade de demanda está em tornar o reabastecimento de rotina mais fácil sem retirar a assistência técnica dos pedidos que dependem dela.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Persistente de Técnicos Qualificados | -0.7% | Redes de instalações dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Universo Fragmentado de SKUs Inflacionando os Custos de Estoque | -0.5% | Redes de fábricas dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Riscos de Cibersegurança em Sistemas de Manutenção Conectados | -0.3% | Instalações industriais do Reino Unido | Médio prazo (2 a 4 anos) |
| Volatilidade de Preços Impulsionada pela Inflação nos Insumos Industriais | -0.2% | Reino Unido, Irlanda, Texas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Persistente de Técnicos Qualificados
A disponibilidade de técnicos pode limitar a conclusão da manutenção mesmo quando as instalações têm uma necessidade de reparo identificável. Autoridades da Base do Corpo de Fuzileiros Navais do Havaí informaram ao GAO que as dificuldades de retenção deixaram um único encanador atendendo a vários alojamentos e outras instalações da Baía de Kaneohe em junho de 2025. O GAO relatou que isso causou alta demanda de trabalho e acúmulo de serviços de encanamento. Para os operadores de instalações, a escassez do profissional necessário para realizar um reparo torna a disponibilidade adicional de materiais insuficiente para resolver o trabalho pendente. O Walmart relatou mais de 600 conclusões do programa Associate to Technician até julho de 2026, ilustrando uma resposta de desenvolvimento de força de trabalho. Onde a mão de obra qualificada é insuficiente, a restrição comercial é o atraso entre o reconhecimento da demanda de manutenção e a execução do serviço.
Universo Fragmentado de SKUs Inflacionando os Custos de Estoque
Um sistema fragmentado de números de peças pode fazer com que peças de reposição idênticas pareçam ser requisitos separados em uma rede de fábricas. Na conferência SMRP de 2025, executivos da Nestlé USA afirmaram que 20 fábricas estocavam a mesma peça de reposição sob 20 números de material SAP diferentes. Seu relato também descreveu um estoque inflado de peças de reposição imobilizando capital de giro e visibilidade limitada sobre o que era necessário ou já estava disponível. Para um fabricante com múltiplos sites, essa fragmentação de dados dificulta distinguir uma necessidade genuína de reabastecimento de outro estoque de uma peça equivalente. O estoque adicional então arrisca aumentar a exposição financeira sem adicionar uma capacidade de reparo distinta, limitando o valor obtido nas compras de manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de MRO:
Escala de Serviços Industriais Atende à Demanda de Manutenção ElétricaO MRO industrial respondeu por uma participação de 43,94% no tamanho do mercado de manutenção, reparo e operações (MRO) em 2026. Em 6 de fevereiro de 2025, a Babcock & Wilcox informou que sua subsidiária, Babcock & Wilcox Construction Co., LLC, havia conquistado 35 milhões de USD em contratos de manutenção e serviços em usinas de energia e instalações industriais na América do Norte.[2] Como os contratos são para trabalhos de manutenção e serviços, e não para equipamentos originais, eles se enquadram nos gastos de conservação que este segmento mede, excluindo os ativos adquiridos para instalação inicial.
O MRO elétrico é o segmento de crescimento mais rápido, com um CAGR previsto de 4,21% entre 2027 e 2032. Em janeiro de 2026, o Conselho Municipal de Lisburn e Castlereagh concedeu um contrato-quadro a 4 empreiteiros para tarefas de manutenção e reparo elétrico, bem como novas instalações, em sua área. A combinação dessas atividades posiciona a oportunidade em torno de um programa de serviços elétricos, em vez de um único pedido de substituição. Como o contrato-quadro também abrange novas instalações, apenas suas tarefas de reparo e manutenção contam para o MRO Elétrico, uma vez que os ativos adquiridos para primeira instalação estão fora deste mercado.

Por Setor de Uso Final:
Escala da Manufatura Ancora a Expansão de Serviços de SaúdeA manufatura representou uma participação de 31,2% no mercado de manutenção, reparo e operações (MRO) em 2026. O setor de manufatura dos Estados Unidos empregou quase 12,6 milhões de trabalhadores em 2025. Em janeiro de 2025, a fábrica de celulose Três Lagoas da Suzano, no Brasil, programou 5.328 ordens de manutenção em suas 2 linhas de produção durante uma parada que envolveu 123 empresas parceiras. A manutenção programada durante paradas dá aos fornecedores acesso a ativos de produção em operação, independentemente de uma nova compra de equipamentos para a planta. Atender as duas linhas dentro da mesma parada torna a coordenação entre as atribuições comercialmente relevante para os empreiteiros que buscam uma parcela dessa carga de trabalho.
A saúde é o segmento de crescimento mais rápido, com um CAGR previsto de 5,13% entre 2027 e 2032. O East London NHS Foundation Trust concedeu à CBRE Managed Services Limited um contrato de gestão de instalações físicas em 23 de julho de 2025. Seu escopo combinou conformidade estatutária, manutenção reativa e planejada e iniciativas de sustentabilidade. Para um comprador do setor de saúde, a combinação dessas responsabilidades torna o pacote de serviços mais amplo do que um reparo isolado, criando uma rota para prestadores capazes de gerenciar a carga de trabalho de manutenção do patrimônio definido. O serviço da CBRE entrou em operação em 1º de novembro de 2025, e seu representante relatou um pico inicial de demanda reativa durante a mobilização, ilustrando a necessidade de capacidade de emergência durante a transição.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Modelo de Fornecimento:
Equipes Internas Mantêm o Controle enquanto o Fornecimento Integrado se DesenvolveO MRO interno foi o maior segmento de fornecimento, respondendo por 57,28% do mercado em 2026. Em 2025, a Highwoods Properties geralmente mantinha a manutenção de seu próprio portfólio de escritórios nos Estados Unidos com equipe própria. No final de 2025, a proprietária tinha 315 funcionários em tempo integral, com aproximadamente 69% trabalhando em escritórios de divisão e a maioria deles envolvida em gestão de portfólio e manutenção. Essas funções incluíam gerentes de propriedades, engenheiros de manutenção e técnicos. Para fornecedores externos, esse modelo de contratação localiza o relacionamento com o cliente dentro de uma equipe interna que pode adquirir peças e suporte especializado sem transferir toda a função de manutenção.
O fornecimento integrado, incluindo estoque gerenciado pelo fornecedor e MRO integrado, é o segmento de crescimento mais rápido, com um CAGR previsto de 3,52% entre 2027 e 2032. O RS Group descreveu um acesso mais amplo a produtos para os clientes de MRO da empresa por meio de colaboração com a RS PRO e outras empresas do Grupo durante o exercício fiscal 2025/26. A empresa afirmou que esse arranjo preservava a independência importante para outros fornecedores do RS Integrated Supply. Para um provedor de fornecimento integrado, coordenar compras entre fornecedores independentes oferece uma forma de ampliar o acesso a produtos sem exigir que os clientes dependam do portfólio próprio de um único distribuidor.
Por Abordagem de Manutenção:
Programas Programados Apoiam o Crescimento Baseado em CondiçãoA manutenção preventiva e programada foi o maior segmento, com uma participação de 46,4% em 2026. A pesquisa de 2026 da MaintainX com 2.234 líderes de manutenção e operações nos Estados Unidos e no Canadá constatou que 64% utilizavam um programa de manutenção preventiva. Esses operadores já tinham uma estrutura preventiva, portanto a oportunidade comercial pode começar com a melhoria da execução dentro de uma rotina existente, incluindo como as tarefas de conservação definidas são organizadas ao longo do tempo. A pesquisa da PMMI de 2025 constatou que 99% dos usuários finais de embalagem e processamento esperavam aumentar (41%) ou manter (58%) os gastos com acordos de manutenção programada nos próximos 3 anos.
A manutenção preditiva e baseada em condição é o segmento de crescimento mais rápido, com um CAGR previsto de 4,97% entre 2027 e 2032. A Fluke relatou que a adoção de manutenção preditiva entre os respondentes de manufatura pesquisados na Alemanha, no Reino Unido e nos Estados Unidos dobrou de 9% para 18% em um ano. Isso cria uma abertura para serviços que ajudam os operadores a usar informações de condição para decidir quando intervir, conectando a avaliação técnica à ação de manutenção. A manutenção corretiva e reativa é ilustrada pela concessão, em novembro de 2025, pela West Midlands Fire and Rescue Authority de um contrato-quadro de 5 lotes para reparos de emergência e correções de curto prazo. Seus lotes de construção, elétrico, encanamento, drenagem e telhados ilustram a cobertura permanente de ofícios para um patrimônio que inclui 38 estações de bombeiros.
Por Canal de Distribuição:
Redes Físicas Ancoram Melhorias nos Serviços DigitaisOs distribuidores offline detiveram 61,85% do mercado em 2026, tornando-se o maior segmento de distribuição. A Fastenal, distribuidora atacadista de suprimentos industriais e de construção, tinha 1.595 filiais em 25 países no final de 2025. Sua rede era apoiada por centros de distribuição na América do Norte, Ásia e Europa. A empresa afirmou que a grande maioria de suas transações era entre empresas. A Fastenal também utiliza dispositivos de venda automática e estoque em caixas, conferindo ao seu canal físico um mecanismo de reabastecimento além do balcão da filial.
A distribuição por comércio eletrônico é o segmento de crescimento mais rápido, com um CAGR previsto de 3,88% entre 2027 e 2032. O RS Group relatou um aumento médio de 4% no valor dos pedidos após a introdução de informações antecipadas de disponibilidade de estoque online e entrega para clientes na EMEA e na Ásia-Pacífico no segundo semestre do exercício fiscal 2025/26. O fornecimento direto de fabricantes de equipamentos originais (OEMs) oferece um relacionamento vinculado ao equipamento, ilustrado pelos acordos de serviço da Epiroc em 2025 para seus próprios equipamentos. Os distribuidores digitais podem competir com base na certeza do pedido, enquanto os OEMs podem manter um relacionamento de serviço distinto em torno do próprio equipamento.
Análise Geográfica
Mercado de Manutenção, Reparo e Operações (MRO) na América do Norte
A América do Norte deteve uma participação de 34,45% no mercado de manutenção, reparo e operações (MRO) em 2026, tornando-se o maior mercado regional. O segmento High-Touch Solutions N.A. da Grainger reportou 13,99 bilhões de USD em vendas líquidas para o ano encerrado em 31 de dezembro de 2025, com receita gerada principalmente por meio da distribuição de produtos de MRO.[3] Esse negócio fornece uma base comercial substancial para o fornecimento de produtos de reposição, com a distribuição conectando os usuários de manutenção e os fornecedores de produtos relacionados a equipamentos.
Mercado de Manutenção, Reparo e Operações (MRO) na Ásia-Pacífico
A Ásia-Pacífico é o mercado regional de crescimento mais rápido, com um CAGR previsto de 6,1% entre 2027 e 2032. A SIA Engineering Company atendeu 162.608 voos no Aeroporto Internacional de Cingapura Changi no exercício fiscal 2025/26, um aumento de 3,3% em relação ao ano anterior. A empresa também expandiu sua rede de manutenção de linha na Ásia-Pacífico para 39 aeroportos em 9 países durante o exercício financeiro encerrado em 31 de março de 2026. A combinação de maiores volumes de voos atendidos e maior alcance de manutenção de linha favorece os prestadores capazes de desenvolver cobertura aeroportuária enquanto assumem trabalho adicional em cada estação, conectando a capacidade de serviço ao acesso a mais locais de operação.
A demanda por serviços de turbinas na América do Sul inclui o trabalho da Baker Hughes para a Petrobras no Brasil, iniciado em fevereiro de 2026 sob um acordo de 60 meses. Na Europa, a Delamine renovou o contrato da Bilfinger nos Países Baixos em outubro de 2026 por 3 anos, com opção de extensão por 2 anos, cobrindo projetos, paradas e manutenção. Em março de 2026, a KBR anunciou um contrato de manutenção de 7 anos, com opção de extensão por 3 anos, apoiando o comissionamento da expansão da SATORP em construção em Jubail, na Arábia Saudita, no Oriente Médio. Na África, a Wärtsilä anunciou uma renovação de manutenção de 3 anos em dezembro de 2025 para a Tasiast Mauritanie Limited S.A., subsidiária da Kinross Gold Corporation. A usina de 60 MW da mina fornece carga de base e reserva girante a uma rede isolada de energia solar e baterias, enquanto os prazos de 3 a 7 anos dos exemplos tornam a continuidade da capacidade de serviço comercialmente relevante.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de prestadores de serviços de manutenção industrial que operam dentro dos escopos de equipamentos declarados. Os controles do empregador, as inspeções por pessoa competente e o registro de segurança ocupacional criam requisitos diferentes para organizar o trabalho e definir a oferta de serviços de um prestador. Os exemplos territoriais abrangem a Grã-Bretanha e Abu Dhabi, enquanto o regulador nomeado da Argentina opera dentro da jurisdição federal.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Argentina | Reino Unido | China | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Regulador federal de segurança no trabalho SRT | Executivo de Saúde e Segurança e autoridades locais na Grã-Bretanha | Ministério de Gestão de Emergências e departamentos locais de gestão de emergências | Centro de Saúde Pública de Abu Dhabi e autoridades regulatórias setoriais | Inspetor-Chefe, Departamento de Emprego e Trabalho |
| Principais instrumentos ou diretrizes | 29 CFR 1910.147, controle de energia perigosa | Decreto 351/1979, Artigo 98, conservação de instalações elétricas | Regras de inspeção de equipamentos de elevação LOLER, Grã-Bretanha | Lei de Segurança no Trabalho, Artigo 36, equipamentos de segurança | Código de Prática de Abu Dhabi 34.0; registro de segurança ocupacional Qudorat | Regulamentos de Máquinas Acionadas de 2015 |
| Efeito comercial | Os empregadores abrangidos utilizam procedimentos, treinamento e inspeções periódicas | Os estabelecimentos utilizam pessoal treinado e autorizado pela empresa e registram verificações periódicas baseadas em segurança | Os responsáveis pelos equipamentos organizam inspeções por pessoa competente | As entidades operacionais mantêm e inspecionam periodicamente os equipamentos de segurança e registram o trabalho | Os empregadores de Abu Dhabi programam a manutenção de elevação; os prestadores de segurança ocupacional se registram | A manutenção e inspeção de máquinas acionadas se enquadram em uma estrutura de segurança |
| Atratividade atual da política | Média | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Flexibilização | Sem alteração | Sem alteração | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
Os controles de energia dos Estados Unidos criam um ônus de execução, mas a proposta planejada da OSHA para novembro de 2026 sobre controles baseados em computador apoia uma potencial flexibilização por meio de seus objetivos declarados de produtividade e redução de encargos. Os deveres de treinamento e registro da Argentina e a estrutura de conservação periódica da China apoiam a continuidade nos requisitos de serviço, enquanto a proposta do Ministério de Gestão de Emergências de fevereiro de 2026 revisaria o planejamento de inspeções sem alterar os deveres de manutenção de equipamentos do Artigo 36. A revisão do HSE de setembro de 2026 apoiou a continuidade na estrutura de inspeção da Grã-Bretanha, enquanto o projeto de Maquinário Geral da África do Sul de 2025 propôs requisitos mais rígidos para os usuários sem revogar os Regulamentos de Máquinas Acionadas separados. A programação de manutenção de Abu Dhabi implica um requisito operacional, enquanto o lançamento do Qudorat em março de 2026 adiciona o registro para prestadores que realizam atividades de segurança ocupacional, apoiando um julgamento de endurecimento dentro desse escopo.
Etapas da Cadeia de Valor
A cadeia de valor compara a distribuição de produtos, a coordenação de estoque no ponto de uso e a execução da manutenção de acordo com como os fornecedores obtêm receita e onde a entrega pode falhar. O negócio norte-americano da MSC Industrial Direct Co. Inc. abrange a distribuição de produtos de MRO e serviços de gestão de estoque, conferindo-lhe funções em ambos os lados da decisão de reabastecimento. A distinção comercial está entre fornecer um item, organizar sua disponibilidade e aceitar a responsabilidade pela própria tarefa de manutenção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Distribuição de produtos | Distribuidores de MRO como a MSC Industrial Direct Co. Inc. | Vendas de produtos | Correspondência dos itens pedidos com os requisitos de aplicação | Validar as necessidades de aplicação antes de liberar o pedido |
| Coordenação de estoque no ponto de uso | Provedores de gestão de estoque como a MSC Industrial Direct Co. Inc. | Vendas de produtos apoiadas por serviços de estoque | Visibilidade limitada do consumo | Usar registros no ponto de uso para orientar o reabastecimento |
| Execução da manutenção | Empreiteiros de manutenção industrial como KBR, Babcock & Wilcox Construction Co., LLC | Receita de contratos de serviços de manutenção | Limites de tarefas pouco claros antes da execução | Acordar o escopo do trabalho e os critérios de aceitação |
| Fonte: Mordor Intelligence | ||||
Os serviços de estoque podem fortalecer a posição comercial de um distribuidor ao conectar o fornecimento de produtos com as decisões de consumo do cliente. A oferta norte-americana da MSC Industrial Direct Co. Inc. inclui venda automática, estoque gerenciado pelo fornecedor, estoque gerenciado pelo cliente, eProcurement, software de estoque e serviços no local. Essas opções conferem à MSC um papel na gestão do consumo de peças sem exigir que ela assuma a responsabilidade pela execução do trabalho de manutenção.
Cenário Competitivo
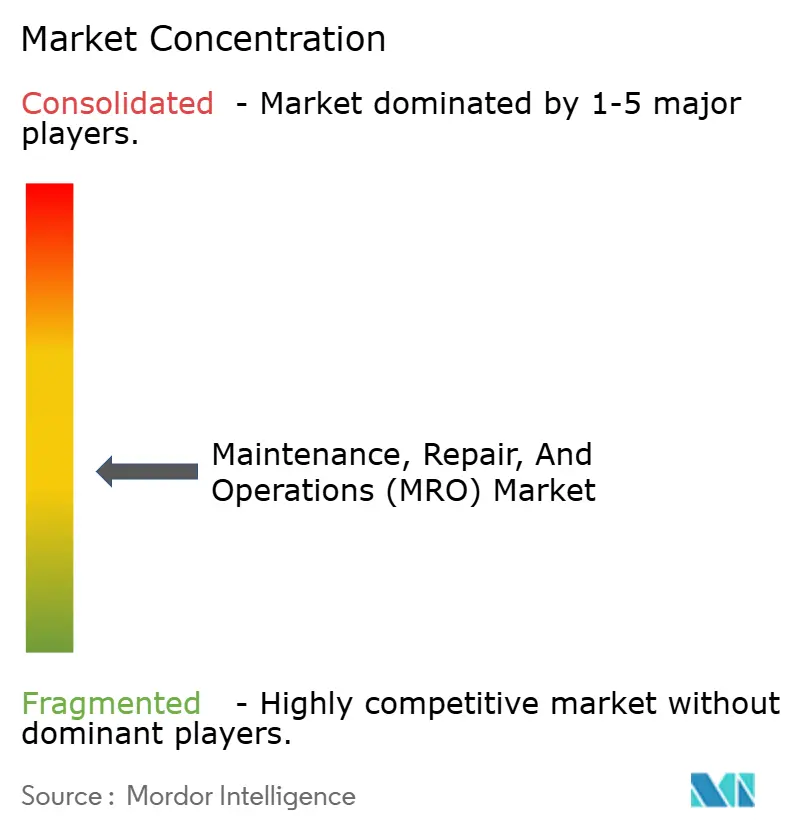
O mercado é fragmentado entre distribuição de linha ampla, venda digital e ofertas baseadas em serviços, permitindo que vários grandes prestadores compitam por meio de diferentes combinações de alcance e suporte. A W.W. Grainger Inc. adicionou mais de 85.000 unidades de manutenção de estoque (SKUs) líquidas em seu sortimento em 2025, tornando a amplitude uma parte concreta de sua oferta competitiva. Em 2025, o Würth Group vendeu materiais de montagem e fixação e operou canais de vendas digitais, combinando uma especialização de produto definida com múltiplas rotas para os clientes. Essas abordagens criam testes comerciais distintos: se um fornecedor pode cobrir uma gama mais ampla de requisitos de manutenção e se pode tornar os produtos estabelecidos mais fáceis de obter.
No exercício fiscal 2025, a MSC Industrial Direct Co. Inc. combinou a distribuição de usinagem e MRO com programas de venda automática no local do cliente e In-Plant. Em 2025, a Motion Industries (Genuine Parts Co.) e a Motion Asia Pacific eram subsidiárias integrais por meio das quais o segmento Industrial da Genuine Parts Company atendia clientes de MRO e OEM na América do Norte e na Australásia. Em 17 de fevereiro de 2026, a Genuine Parts Company anunciou planos para separar seus negócios Automotivo e Industrial em 2 empresas públicas independentes, com a última operando como Motion. A RS Group plc (RS Components) adquiriu a BPX Group Holdings Limited, distribuidora de automação industrial e controle do Reino Unido e Irlanda, em 1º de março de 2026. Os programas no local do cliente e a capacidade especializada adquirida oferecem rotas para um engajamento de manutenção mais amplo, elevando o requisito de execução para os desafiantes que entram com uma proposta apenas de produto.
A separação planejada, que a Genuine Parts Company afirmou em 9 de setembro de 2026 estar no caminho certo para o primeiro trimestre de 2027, sujeita a condições habituais, incluindo aprovação final do conselho e uma declaração de registro no Formulário 10 efetiva, deixaria a Motion como uma distribuidora industrial pública independente. A Motion gerou aproximadamente 8,9 bilhões de USD em vendas totais em 2025, um aumento de 2,3% em relação a 2024. As vendas de comércio eletrônico da Motion representaram aproximadamente 45% da receita em 2025, um aumento de mais de 8 pontos percentuais em relação a 2024. Essas vendas incluíam integrações digitais com clientes, bem como transações por meio do Motion.com. Essa distinção torna a integração com as transações de um cliente uma potencial barreira competitiva, além de simplesmente operar um site com um amplo sortimento de produtos.
Líderes do Setor de Manutenção, Reparo e Operações (MRO)
-
W.W. Grainger Inc.
-
Würth Group
-
MSC Industrial Direct Co. Inc.
-
Motion Industries (Genuine Parts Co.)
-
RS Group plc (RS Components)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Manutenção, Reparo e Operações (MRO) Empresas cobertas neste relatório
- W.W. Grainger Inc.
- Würth Group
- MSC Industrial Direct Co. Inc.
- Motion Industries (Genuine Parts Co.)
- RS Group plc (RS Components)
- Fastenal Company
- HD Supply (Home Depot)
- Ferguson Enterprises Inc.
- Sonepar SA
- WESCO International Inc.
- Airgas Inc. (Air Liquide)
- Applied Industrial Technologies
- Rubix Ltd.
- ERIKS N.V.
- Hayley Group Ltd.
- McMaster-Carr
- Amazon Business
- Rexel SA
- Cromwell Group (Industrial)
- Anixter (WESCO)
- VEVOR
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a entrega completa de manutenção com serviços especializados e fornecimento de produtos em torno de licitações abertas de manutenção de instalações. A Town and Country Housing buscou um único prestador para manutenção externa planejada, com um prazo inicial estimado de abril de 2027 a março de 2031 e possíveis extensões até março de 2035. Seu escopo inclui reparos cíclicos, decorações, substituições de janelas e reparos de telhados, com propostas com prazo até 23 de outubro de 2026. O Comissário de Polícia e Crime de Merseyside abriu uma licitação de manutenção mecânica e elétrica planejada e reativa em 19 de outubro de 2026, com respostas com prazo até 20 de novembro de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrega de manutenção externa plurianual | Nova licitação para um futuro prazo de manutenção | Provedores de habitação como a Town and Country Housing | Construir uma proposta completa de serviço de manutenção externa | Escopo de prestador único e condições de capacidade técnica | Empreiteiros capazes de cobrir o escopo completo do trabalho |
| Serviços combinados de M&E planejados e reativos | Nova licitação de manutenção de M&E aberta | Comissário de Polícia e Crime de Merseyside | Integrar o trabalho planejado e a prestação de serviços reativos | Coordenar ambos os modos de serviço em uma única oferta | Empreiteiros de manutenção mecânica e elétrica |
| Fornecimento de materiais de reparo a prestadores de manutenção | Reparos de telhados incluídos em um programa de manutenção recém-oferecido | Empreiteiros que atendem à manutenção de habitação | Alinhar o cumprimento de materiais de reparo com o programa de trabalho do prestador de serviços | Acesso à cadeia de suprimentos do prestador de serviços amplo | Distribuidores de materiais de reparo de telhados |
| Fonte: Mordor Intelligence | |||||
A maior abertura está em adequar a oferta ao modelo de contratação escolhido pelo comprador. Para trabalhos de habitação, uma especialidade de reparo restrita precisa de uma rota para a oferta de serviços mais ampla, porque a licitação busca um único prestador. Isso favorece propostas que conectam a capacidade especializada com a responsabilidade de entregar o escopo completo de manutenção.
Desenvolvimentos industriais recentes em Mercado de Manutenção, Reparo e Operações (MRO)
- Out 2026: A Delamine renovou seu contrato com a Bilfinger por 3 anos, com opção de extensão por 2 anos, cobrindo projetos, paradas e manutenção no Chemie Park Delfzijl, nos Países Baixos.
- Ago 2026: A W.W. Grainger Inc. inaugurou seu Centro de Distribuição do Noroeste em Gresham, Oregon, em 19 de agosto, expandindo sua presença de distribuição no Noroeste do Pacífico para produtos e serviços de MRO.
Mercado de Manutenção, Reparo e Operações (MRO) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de manutenção, reparo e operações (MRO) mede os gastos anuais globais em peças de reposição, consumíveis, ferramentas e trabalhos contratados de manutenção e reparo utilizados para manter os ativos industriais e as instalações em operação. Esses gastos são classificados por tipo de MRO, setor de uso final, modelo de fornecimento, abordagem de manutenção, canal de distribuição e geografia.
Exclusões de escopo: Grandes compras de capital únicas para a criação de novas linhas de produção ou plantas greenfield, equipamentos originais e ativos adquiridos para instalação inicial, matérias-primas upstream vendidas separadamente antes da incorporação em um produto de MRO, mão de obra interna de manutenção e folha de pagamento, e produção não relacionada à manutenção e vendas não relacionadas dos setores compradores são excluídos.
Visão Geral da Segmentação
- Por Tipo de MRO
- MRO Industrial
- MRO Elétrico
- MRO de Instalações
- Outros Tipos de MRO
- Por Setor de Uso Final
- Manufatura
- Energia e Serviços Públicos
- Aeroespacial e Defesa
- Construção
- Saúde
- Outros Setores de Uso Final
- Por Modelo de Fornecimento
- Interno
- Terceirizado (Terceiros / Gestão Integrada de Instalações)
- Fornecimento Integrado (Estoque Gerenciado pelo Fornecedor / MRO Integrado)
- Por Abordagem de Manutenção
- Preventiva / Programada
- Corretiva / Reativa
- Preditiva / Baseada em Condições
- Por Canal de Distribuição
- Distribuidores Offline
- Online / Comércio Eletrônico
- Direto do Fabricante de Equipamentos Originais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Indicadores públicos como a série de Indicadores de Desenvolvimento Mundial do Banco Mundial para valor adicionado da manufatura e crescimento da manufatura a preços constantes, a pesquisa de Remessas, Estoques e Pedidos de Fabricantes do Censo dos Estados Unidos, o índice de produção industrial do Eurostat e a Pesquisa de Consumo de Energia na Manufatura da Administração de Informações de Energia dos Estados Unidos ajudam a acompanhar a atividade de produção, acúmulo de pedidos, estoque, intensidade energética e mudanças regionais que moldam a demanda de manutenção. Essas séries fornecem contexto de demanda e custo, em vez de totais diretos de MRO, portanto os analistas as utilizam com registros de empresas e evidências em nível setorial para distinguir as compras de conservação do investimento em novos equipamentos.
Os relatórios anuais e os registros regulatórios das empresas podem esclarecer as vendas de produtos de MRO, as receitas de serviços, o mix de canais, os programas de estoque e os gastos de capital, enquanto as apresentações para investidores e a imprensa de negócios de reputação podem ajudar a verificar aquisições, contratos e mudanças nas práticas de fornecimento ou manutenção. Os analistas comparam essas divulgações com os indicadores oficiais e outros materiais públicos para identificar definições inconsistentes ou diferenças de tempo. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas podem incluir distribuidores de MRO, fornecedores de equipamentos originais, prestadores de manutenção terceirizada, empresas de fornecimento integrado e líderes de compras ou manutenção em manufatura, serviços públicos, saúde, construção e outras organizações operacionais. As perguntas devem testar como os respondentes classificam bens, trabalhos contratados, pacotes de serviços, vendas por canal e setores compradores em relação ao limite da fonte secundária, e depois esclarecer diferenças inexplicadas em preços, volumes, fornecimento e atividade de manutenção. Os analistas podem usar essas evidências para resolver lacunas, testar premissas de segmento e triangular previsões, registrando as diferenças não resolvidas para revisão, em vez de tratar uma única resposta como um total de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima os gastos anuais globais de MRO em USD aplicando a intensidade de manutenção à base instalada e à atividade operacional de ativos industriais e instalações, e depois verifica o resultado com consolidações seletivas de fornecedores de baixo para cima e estimativas de preço médio de venda amostrado multiplicado pelo volume unitário para produtos de reposição. Os principais indicadores incluem valor adicionado da manufatura e crescimento, remessas de fábricas, pedidos e estoque, produção industrial, uso de energia em instalações e indústria, e preços observados para bens de MRO e serviços de reparo. Esses indicadores indicam a escala e a direção da demanda de conservação, mudanças de preços e atividade regional, em vez de servir como totais diretos de mercado. As participações de segmento seguem o destino relatado e o tipo de compras dos clientes, usando divulgações de empresas e evidências de canais para distinguir bens industriais, elétricos e de instalações, setores de uso final, arranjos de fornecimento, abordagens de manutenção, rotas de distribuição e regiões. A análise de cenários projeta os sinais combinados de produção, utilização de ativos, preços e demanda de serviços no período de previsão, com especialistas em empresas e setores verificando se as mudanças implícitas nas práticas de compra e manutenção são plausíveis. Onde os dados de fornecedores ou canais são incompletos, os analistas usam a cobertura disponível mais robusta, reconciliam as vendas sobrepostas no ponto de transação do cliente e testam premissas alternativas antes de incorporar as evidências na estimativa geral.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de empresas, indicadores públicos, divulgações de fornecedores e canais e evidências primárias, e depois verificam se os sinais independentes de atividade e preços apoiam a direção do mercado. Eles investigam anomalias e variações materiais rastreando as mudanças para escopo, tempo, moeda, preço, volume ou tratamento de canal, documentam a resolução e entram em contato novamente com as fontes relevantes quando uma definição ou movimento relatado permanece pouco claro. O modelo é atualizado anualmente, revisitado entre os ciclos quando um evento material do setor ou econômico altera a demanda, e revisado novamente em relação às evidências de fontes atuais antes da entrega.
Tamanho do Mercado de Manutenção, Reparo e Operações (MRO) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de manutenção, reparo e operações (MRO) mede os gastos anuais globais em peças de reposição, consumíveis, ferramentas e trabalhos contratados de manutenção e reparo utilizados para manter os ativos industriais e as instalações em operação.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem valor adicionado da manufatura e crescimento, remessas de fábricas, pedidos e estoque, produção industrial, uso de energia em instalações e indústria, e preços observados para bens de MRO e serviços de reparo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 460,2 bilhões de USD (2027) | |
| Consultoria Global A | 711,44 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 54,6% acima do valor de 2027 deste relatório de 460,2 bilhões de USD, 2 anos depois. Os valores de bens na saída da fábrica incluem vendas para atacadistas e distribuidores a jusante, estendendo o ponto de avaliação além da venda ao cliente. |
| Consultoria Global B | 699,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 52,0% acima do valor de 2027 deste relatório de 460,2 bilhões de USD, 2 anos depois. Sua definição de despesas empresariais abrange as atividades de conservação das empresas para estruturas de edifícios e sistemas operacionais, bem como ferramentas e equipamentos. |
Os analistas da Mordor Intelligence triangulam registros de empresas, indicadores públicos, divulgações de fornecedores e canais e evidências primárias, e depois verificam se os sinais independentes de atividade e preços apoiam a direção do mercado.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho do mercado de manutenção, reparo e operações (MRO)?
O tamanho tem projeção de crescimento de 460,2 bilhões de USD em 2027 para 522,7 bilhões de USD até 2032, registrando um CAGR de 2,58% entre 2027 e 2032.
Quais forças estão impulsionando a demanda por produtos e serviços de manutenção, reparo e operações?
A adoção de fábricas inteligentes e a manutenção preditiva são forças-chave. A Solvay tinha mais de 5.000 sensores conectados em 25 unidades de manufatura em 11 países em abril de 2026.
Qual tipo de MRO detém a maior participação?
O MRO industrial deteve a maior participação, com 43,94% em 2026.
Quais empresas são os principais prestadores de MRO?
As principais empresas incluem W.W. Grainger Inc., Würth Group, MSC Industrial Direct Co. Inc., Motion Industries (Genuine Parts Co.) e RS Group plc (RS Components).
Qual é uma restrição importante na prestação de serviços de MRO?
A escassez de técnicos pode atrasar o trabalho. O GAO relatou que as dificuldades de retenção deixaram um único encanador atendendo a várias instalações da Baía de Kaneohe em junho de 2025, causando acúmulo de serviços de encanamento.
Qual região lidera o setor de MRO e qual está crescendo mais rapidamente?
A América do Norte liderou com uma participação de 34,45% em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 6,1% entre 2027 e 2032.