
Tamanho e Participação do Mercado de Polietileno de Baixa Densidade
Análise do Mercado de Polietileno de Baixa Densidade por Mordor Intelligence
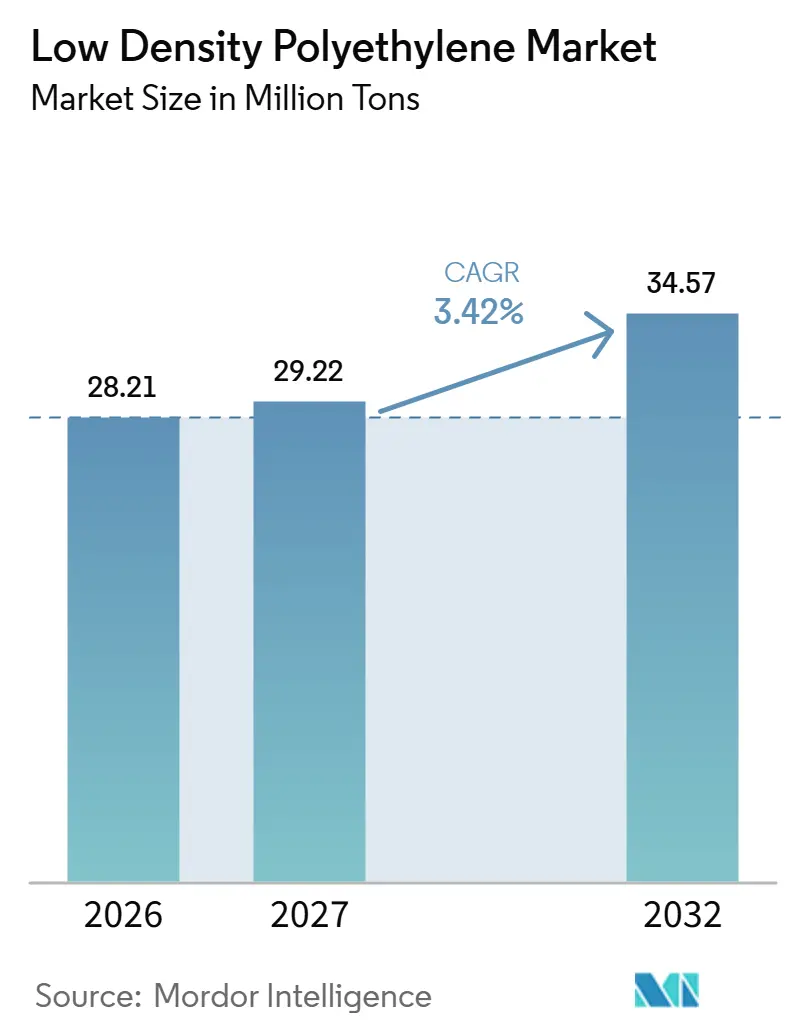
O tamanho do mercado de polietileno de baixa densidade deve aumentar de 28,21 milhões de toneladas em 2026 para 29,22 milhões de toneladas em 2027 e atingir 34,57 milhões de toneladas até 2032, crescendo a um CAGR de 3,42% no período 2027-2032.
A demanda por filmes para envio online e uso agrícola cria um canal para a resina, mas as especificações de conteúdo reciclado tornam a composição do material comercialmente importante. As respostas dos fornecedores podem combinar o desenvolvimento de aplicações na China com formulações de resina adequadas aos futuros requisitos de conteúdo e design de embalagens. O conflito no Oriente Médio decorrente dos bombardeios norte-americanos e israelenses de alvos iranianos em 28 de fevereiro de 2026 elevou os custos de matéria-prima na Europa e pressionou a recuperação de custos pelos conversores. O crescimento, portanto, favorece os produtores que qualificam o PEBD para embalagens com conteúdo reciclado e usos de revestimento, enquanto os fornecedores de grades facilmente substituíveis enfrentam pressão de substituição e de custo de matéria-prima.
Principais Conclusões do Relatório
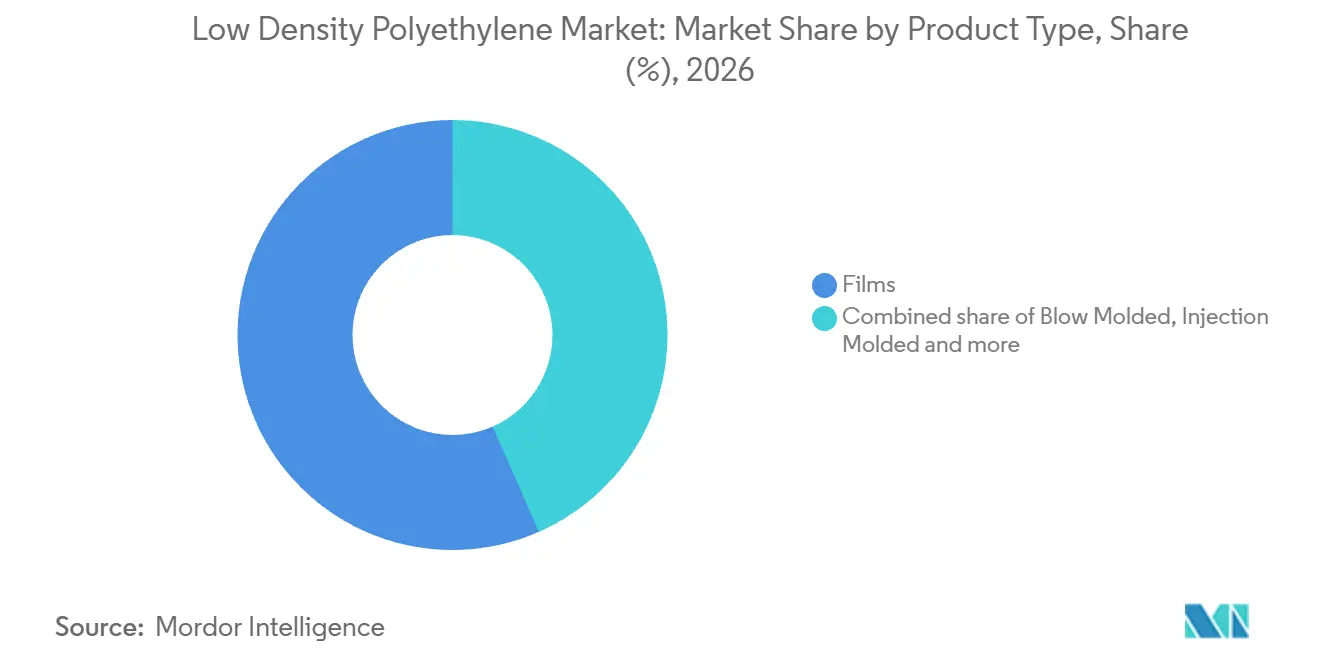
- Por tipo de produto, os filmes detinham uma participação de 56,58% no mercado de polietileno de baixa densidade em 2026, enquanto o isolamento de fios e cabos é o segmento de crescimento mais rápido, com um CAGR previsto de 4,1% no período 2027-2032.
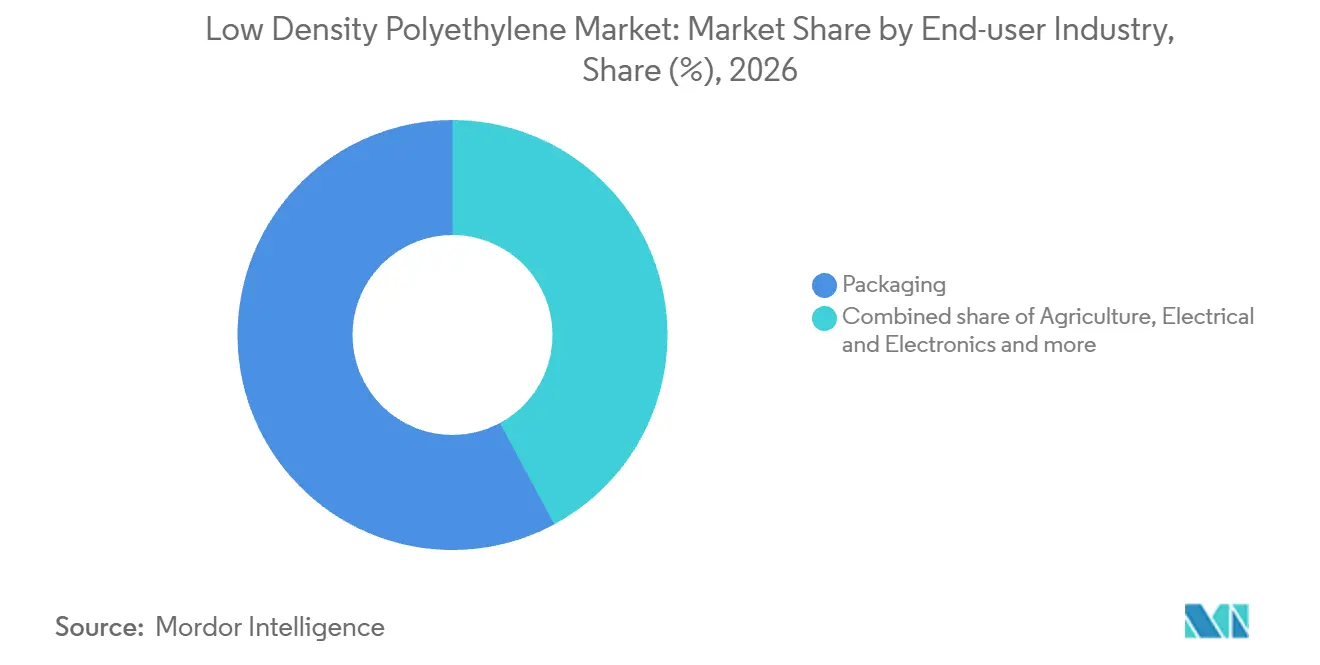
- Entre as indústrias de usuário final, as embalagens representavam uma participação de 57,86% no tamanho do mercado de polietileno de baixa densidade em 2026, e saúde e farmacêutica é o segmento de crescimento mais rápido, com um CAGR de 4,05% no período 2027-2032.
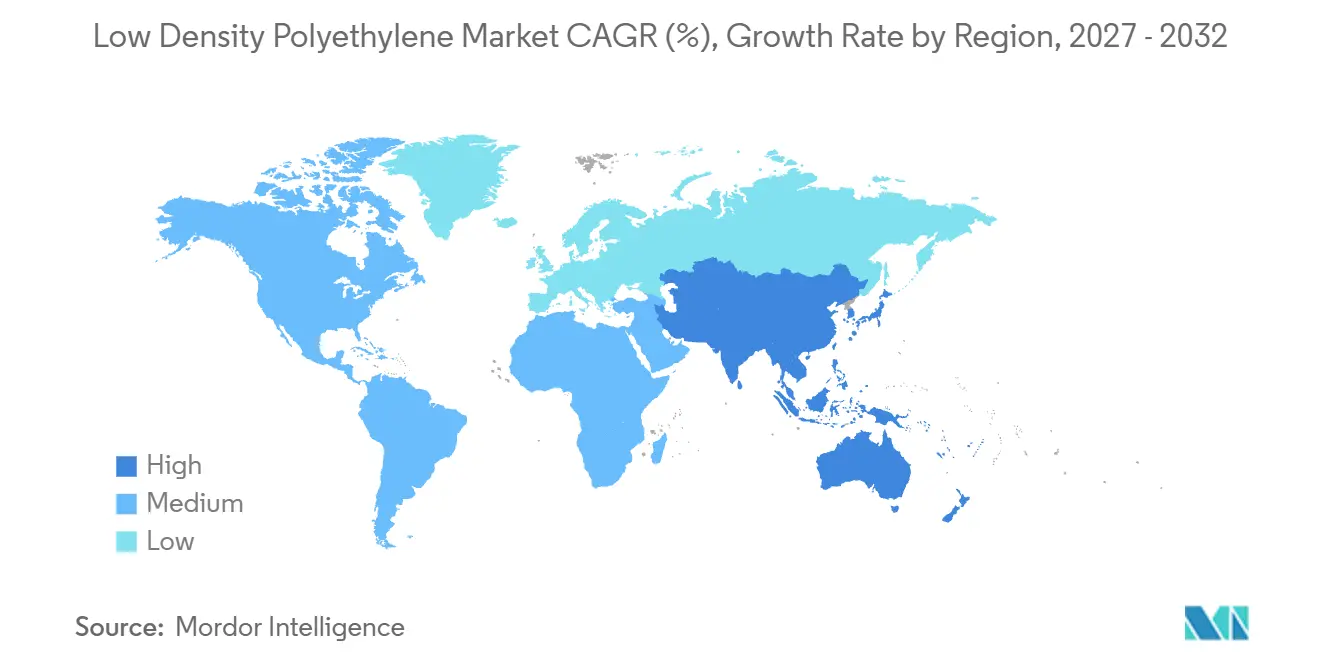
- Geograficamente, a Ásia-Pacífico liderou com uma participação de 47,77% em 2026 e também é a região de crescimento mais rápido, com um CAGR previsto de 4,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das embalagens flexíveis para comércio eletrônico | +1.8% | Europa Continental | Curto prazo (≤ 2 anos) |
| Crescente demanda por filmes agrícolas | +1.5% | Estados Unidos e China | Médio prazo (2-4 anos) |
| Preferência por aplicações de revestimento por extrusão | +1.3% | China Continental e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Adoção de filmes encapsulantes para painéis solares | +0.3% | Índia | Longo prazo (≥ 4 anos) |
| Reciclagem avançada viabilizando grades premium de PEBD | +0.2% | Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das embalagens flexíveis para comércio eletrônico
O uso de envelopes de envio pode expandir a demanda por filmes de PEBD à medida que os varejistas online aumentam seus requisitos de embalagem para envio. A ABOUT YOU utilizou 1.020,7 toneladas métricas de envelopes de polietileno de PEBD para envio de saída no exercício fiscal 2024/2025, em comparação com 886,9 toneladas métricas no exercício fiscal 2023/2024. O peso de seus envelopes aumentou cerca de 15% em relação ao ano anterior. O varejista informou que seus envelopes de polietileno continham mais de 90% de material reciclado pós-consumo, com proporções menores de aditivos que eram difíceis de reduzir. O maior volume de envelopes cria um canal downstream maior para os conversores que atendem a essa aplicação. Para os conversores que compram resina para esses envelopes, apoiar uma maior produção de filmes deve andar junto com o cumprimento das especificações de conteúdo reciclado do varejista.
Crescente demanda por filmes agrícolas
A demanda por filmes agrícolas está ligada ao controle de ervas daninhas e ao gerenciamento de água, bem como à expansão do cultivo protegido. Os filmes de cobertura de solo disponíveis comercialmente nos Estados Unidos são tipicamente fabricados com PEBD e utilizados principalmente em culturas de frutas e vegetais de alto valor.[1] Esses filmes ajudam a controlar ervas daninhas, aumentar a temperatura do solo e reduzir a perda de água. Em Weifang, China, a área mapeada de estufas cobertas com plástico aumentou 21,3%, para 752 quilômetros quadrados, de 2016 a 2025. As aplicações de cobertura de solo e o cultivo protegido criam rotas distintas para os fornecedores que atendem compradores agrícolas. Qualquer substituto para o filme de cobertura de solo de PEBD deve, portanto, igualar seu controle de ervas daninhas, aquecimento do solo e retenção de água, o que define o padrão de desempenho que uma resina substituta deve atingir.
Preferência por aplicações de revestimento por extrusão
O desenvolvimento do mercado de revestimento pode ampliar o alcance comercial de um produtor de PEBD sem exigir entrada em outra categoria de resina. A Asia Polymer reportou vendas totais de PEBD de 27.538 toneladas métricas no primeiro semestre de 2026, um recorde de 7 anos. O produtor também descreveu o desenvolvimento contínuo de mercados de revestimento na China Continental e no Sudeste Asiático. Para um fornecedor com uma base de vendas de PEBD em operação, direcionar-se a conversores de revestimento cria uma rota específica de aplicação para clientes adicionais nesses destinos. A oportunidade depende de converter esse desenvolvimento de mercado em pedidos de resina para revestimento.
Adoção de filmes encapsulantes para painéis solares
Um fornecedor de PEBD pode se beneficiar da adoção de filmes encapsulantes somente onde as especificações do módulo incluem sua resina. O comprador relevante é o conversor que fabrica o filme especificado, portanto a capacidade de módulos fornece apenas um guia indireto para a oportunidade de resina. Para qualquer formulação qualificada, o potencial de vendas depende de seu conteúdo de PEBD e da quantidade de filme encapsulante exigida por cada design de módulo. Um conversor que expande a produção com uma formulação inalterada criaria um requisito de resina diferente daquele que altera sua composição de materiais no mesmo volume de produção. Essa distinção torna a inclusão na formulação e a intensidade de resina critérios de entrada comercial mais úteis do que os totais de instalação solar isoladamente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência do PELBD e do PEAD | -0.8% | Itália | Curto prazo (≤ 2 anos) |
| Volatilidade do preço da matéria-prima de etileno | -0.6% | Europa | Curto prazo (≤ 2 anos) |
| Proibições da União Europeia para 2030 sobre determinados filmes de poliolefinas de uso único | -0.35% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência do PELBD e do PEAD
Os prêmios de preço expõem a demanda por PEBD à substituição sempre que grades concorrentes podem satisfazer as mesmas especificações técnicas. Em fevereiro de 2026, alguns compradores italianos optaram por mLLDPE ou PELBD em vez de PEBD em meio ao prêmio de preço do PEBD, onde as especificações técnicas permitiam. Essa resposta mostra que um preço mais alto do PEBD pode transferir um pedido para outro polímero sempre que a especificação permitir. Para os fornecedores que atendem a essas aplicações, a decisão de precificação, portanto, carrega um risco de volume além da negociação de preço imediata. Os requisitos técnicos limitam essa exposição ao determinar quais pedidos podem migrar para grades lineares. A restrição resultante está concentrada em aplicações substituíveis, onde manter um prêmio pode significar abrir mão de vendas de resina.
Volatilidade do preço da matéria-prima de etileno
O conflito no Oriente Médio decorrente dos bombardeios norte-americanos e israelenses de alvos iranianos em 28 de fevereiro de 2026 perturbou as cadeias de suprimentos e elevou os custos de matéria-prima na Europa. O preço contratual europeu do etileno para entrega em abril de 2026 subiu 39% em relação a março.[2] Em abril de 2026, muitos conversores europeus reduziram as compras de polietileno para abaixo de 50% dos níveis normais, pois os custos mais elevados tornaram-se difíceis de repassar. A alta mais ampla do preço do polietileno começou com o PEBD antes de se estender a outros grades. A pressão de compra resultante mostra como os aumentos de custos upstream podem restringir os pedidos quando os conversores não conseguem recuperação equivalente no preço de venda. Preços mais altos de resina podem, portanto, coexistir com vendas físicas reduzidas a conversores presos entre os preços upstream e downstream.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Filmes Lideram Enquanto as Aplicações de Cabos se ExpandemOs filmes representaram uma participação de 56,58% no tamanho do mercado de polietileno de baixa densidade em 2026. A Westlake Corporation reportou capacidade anual nominal de PEBD de 1,5 bilhão de libras em Lake Charles, Louisiana, e Longview, Texas, em 18 de fevereiro de 2026. Seus usos finais de PEBD incluem filmes retráteis, embalagens de alimentos e papelão revestido, além de outras aplicações. O produtor vende polietileno a clientes externos como resina peletizada. Como essa capacidade também atende a papelão revestido, fechamentos e moldagem de uso geral, o total estabelece um limite superior para o pool de resina disponível aos conversores de filmes.
O isolamento de fios e cabos é o segmento de crescimento mais rápido, com um CAGR previsto de 4,1% no período 2027-2032. Uma análise setorial de 2025 identificou o soterramento de cabos, a transmissão de energia entre regiões e a energia eólica offshore como forças que devem expandir a demanda de PEBD específica para cabos na China durante seu 15º Plano Quinquenal. Para os fornecedores de resina, isso vincula o crescimento da aplicação ao investimento em ativos de distribuição e conexão de energia. A análise também prevê um crescimento de demanda mais forte para grades de alta e ultra-alta tensão do que para o PEBD específico para cabos em geral. Os produtores que vendem grades de alta e ultra-alta tensão estão, portanto, expostos à parte mais rápida dessa previsão.

Por Indústria de Usuário Final:
Escala de Embalagens Encontra Especialização FarmacêuticaAs embalagens representaram uma participação de 57,86% no mercado de polietileno de baixa densidade em 2026. A Rompetrol Rafinare S.A. produziu 31.506 toneladas métricas de PEBD em seus grades na Romênia em 2025. Seu mix de grades de PEBD incluiu o B21/05 para filme de embalagem de líquidos, juntamente com grades de filme termorretrátil, conectando sua produção a mais de um formato de embalagem. O produtor reportou operação estável de suas unidades de PEBD e polipropileno no primeiro semestre de 2026. Os grades de filme fino e saco espesso ampliam a gama de requisitos de filme que os compradores de embalagens podem adquirir desse produtor romeno.
Saúde e farmacêutica é o segmento de crescimento mais rápido, com um CAGR previsto de 4,05% no período 2027-2032. A Ritedose Corporation forma ampolas de PEBD, as preenche com medicamentos líquidos estéreis e as sela por meio de processamento asséptico de sopro-enchimento-selagem. Até janeiro de 2026, havia instalado 2 linhas adicionais de alta velocidade, adicionando 360 milhões de doses unitárias de capacidade para medicamentos oftálmicos e respiratórios. Os fabricantes de medicamentos nos EUA devem usar recipientes protetores e seguir especificações escritas e métodos de teste, com esterilização onde exigida pela natureza do medicamento. A capacidade adicional de fabricação de medicamentos pode criar mais demanda por recipientes de PEBD, com os requisitos de qualidade farmacêutica estabelecendo as condições para o fornecimento comercial.
Análise Geográfica
Mercado de Polietileno de Baixa Densidade da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 47,77% no mercado de polietileno de baixa densidade em 2026 e é a região de crescimento mais rápido, com um CAGR previsto de 4,3% no período 2027-2032. A Asia Polymer Corporation operou sua produção de PEBD em Taiwan com capacidade plena no primeiro trimestre de 2026, exceto para manutenção de rotina. As vendas de PEBD do produtor naquele trimestre superaram os níveis observados nos últimos anos. Também expandiu ativamente o desenvolvimento de mercados de exportação em janeiro e fevereiro de 2026. A Fase 2 da Refinaria e Petroquímica Yulongdao da China adicionou capacidade regional por meio de sua partida de EVA-PEBD em meados de janeiro de 2026, com capacidade nominal combinada de 300.000 toneladas métricas por ano.
A base de fornecimento de PEBD da América do Norte inclui a planta Morris da LyondellBasell em Illinois, que também produz outros grades de polietileno. Na Europa, a Rompetrol Rafinare reiniciou sua planta de PEBD na Romênia em 2025 e entregou 26.311 toneladas métricas de PEBD a clientes domésticos e de exportação durante o ano. As entregas da Rompetrol em 2025 foram divididas em 54% domésticas e 46% de exportação, de modo que os pedidos internacionais formaram um segundo canal quase equivalente. O valor comercial da unidade reiniciada, portanto, depende de reter compradores domésticos e preservar o acesso ao mercado de exportação.
A base de fornecedores da América do Sul inclui a unidade de PEBD da Braskem S.A. em Cubatão, São Paulo, Brasil. Nos crackers da Braskem no Brasil/América do Sul, a utilização no quarto trimestre de 2025 caiu em relação ao terceiro trimestre em meio à menor oferta de matéria-prima em São Paulo, à manutenção na Bahia concluída em janeiro de 2026 e aos ajustes de produção para a demanda sazonalmente menor. O Oriente Médio e a África incluem as operações de Jubail da Saudi Kayan Petrochemical Company, onde o PEBD estava entre os principais produtos que contribuíram para a receita do produtor em 2025. Para a oferta de PEBD da Saudi Kayan, filmes de embalagem, sacos e recipientes de alimentos são potenciais canais de aplicação. Sua exposição a embalagens, portanto, abrange vários formatos acabados dentro de um negócio petroquímico mais amplo.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de conversores que utilizam PEBD virgem em filmes agrícolas e de embalagem. As regras conectam o acesso comercial às especificações de filmes, à responsabilidade estendida do produtor (REP) ou ao conteúdo reciclado pós-consumo (RPC). Um encargo imposto ao fabricante de embalagens cria uma exposição diferente de um encargo de coleta imposto ao usuário de filme agrícola. As datas de transição determinam quando os conversores enfrentam especificações adicionais de material ou requisitos administrativos.
Tabela Regulatória
| Fator de decisão | China | Estados Unidos | Alemanha | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade primária | Autoridades locais de regulação de mercado para qualidade de produtos; autoridades agrícolas para uso e recuperação | CalRecycle na Califórnia | Zentrale Stelle Verpackungsregister para autorização de REP | Ministério do Meio Ambiente e Mudança Climática (MMA) para autorização de sistema coletivo | Ministro de Florestas, Pesca e Meio Ambiente |
| Principais instrumentos ou direção | Parecer de controle de plásticos; Medidas de Gestão de Filmes Agrícolas; projeto de revisão obrigatória da norma de filme de cobertura de solo para 2026 com período de projeto de 12 meses | Regras da SB 54 da Califórnia, em vigor a partir de 1º de maio de 2026, com metas até 2032 | Procedimento de autorização do Regulamento de Embalagens e Resíduos de Embalagens (PPWR) para embalagens não sujeitas à participação no sistema | Decreto 12.688/2025; obrigações de conteúdo iniciadas em janeiro de 2026 para grandes empresas e julho de 2026 para pequenas e médias empresas | Regulamentos de sacolas transportadoras e sacos planos, Aviso 317 |
| Efeito comercial | Filme de cobertura de solo agrícola de PE com espessura inferior a 0,01 mm proibido; fabricantes mantêm registros de vendas; usuários recuperam filme agrícola não biodegradável | Os produtores da Califórnia devem alcançar 25% menos plástico de uso único e embalagens recicláveis ou compostáveis até 2032 | A partir de 1º de janeiro de 2028, os produtores cobertos exigem autorização do ZSVR, com períodos de transição anteriores; as obrigações podem ser cumpridas diretamente ou por meio de uma organização de responsabilidade do produtor | Fabricantes, importadores, distribuidores e vendedores financiam a logística reversa proporcional; fabricantes e importadores enfrentam 22% de conteúdo reciclado em 2026 e 24% em 2027; isenções de regras específicas se aplicam, com embalagens de contato com alimentos cobertas onde a lei permite RPC sob orientação do MMA | Sacos especificados exigem pelo menos 75% de reciclado pós-consumo a partir de 2025 e 100% a partir de 1º de janeiro de 2027; pessoas incapazes de cumprir o nível de 2027 podem solicitar isenção |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
As regras de produto existentes da China sustentam uma atratividade Média, enquanto seu projeto de normas de 2026 adicionaria requisitos obrigatórios para tipos adicionais de filme de cobertura de solo e desempenho de intemperismo. As obrigações dos produtores da Califórnia e as metas de 2032 sustentam uma avaliação Média com direção de endurecimento para os conversores que atendem àquele estado. A classificação Média da Alemanha reflete a preparação administrativa associada à autorização para embalagens fora da participação no sistema a partir de janeiro de 2028. As obrigações de financiamento do Brasil sustentam Médio, enquanto o mínimo de 75% para sacos da África do Sul sustenta Baixo, com ambos endurecendo por meio de seus aumentos programados de conteúdo reciclado para 2027.
Etapas da Cadeia de Valor
A captura de valor é comparada entre o fornecimento de etileno, a fabricação de resina de PEBD e a conversão downstream de filmes ou embalagens. A resina de PEBD é produzida pela polimerização do etileno a alta pressão em reatores de autoclave ou tubulares. As vendas domésticas da Asia Polymer eram principalmente PEBD em 2025, enquanto o acetato de etileno-vinila (EVA) era seu principal produto de exportação. Os compradores dessas resinas incluíam conversores e empresas comerciais, posicionando as vendas de resina antes da venda de filmes ou embalagens convertidos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de etileno | Produtores de etileno como LyondellBasell Industries Holdings BV | Vendas de etileno | Exposição a movimentos de preços de matéria-prima e resina | Vincular os termos de precificação comercial aos movimentos de matéria-prima |
| Polimerização de PEBD | Produtores de resina como Asia Polymer Corporation e LyondellBasell Industries Holdings BV | Vendas de resina de PEBD | Dependência de ativos de reatores de alta pressão | Coordenar a manutenção do reator com os cronogramas de produção de grades |
| Conversão de filmes e embalagens | Produtores de filmes de polietileno como Ecoplast Limited; conversores de embalagens assépticas como UFlex Limited | Vendas de filmes e embalagens convertidas | Adequação do processamento de resina às especificações de filmes e laminados | Qualificar grades de resina para a rota de conversão selecionada |
| Fonte: Mordor Intelligence | ||||
A PTT Global Chemical PLC reportou um preço médio de PEBD de USD 1.121 por tonelada métrica em 2025, abaixo de USD 1.182 em 2024.[3] O spread reportado de PEBD em relação ao etileno se ampliou de USD 219 para USD 282 por tonelada métrica no mesmo período. O prêmio de preço de resina reportado pela PTTGC sobre o etileno, portanto, aumentou USD 63 por tonelada métrica enquanto seu preço de PEBD caiu USD 61 por tonelada métrica.
Cenário Competitivo
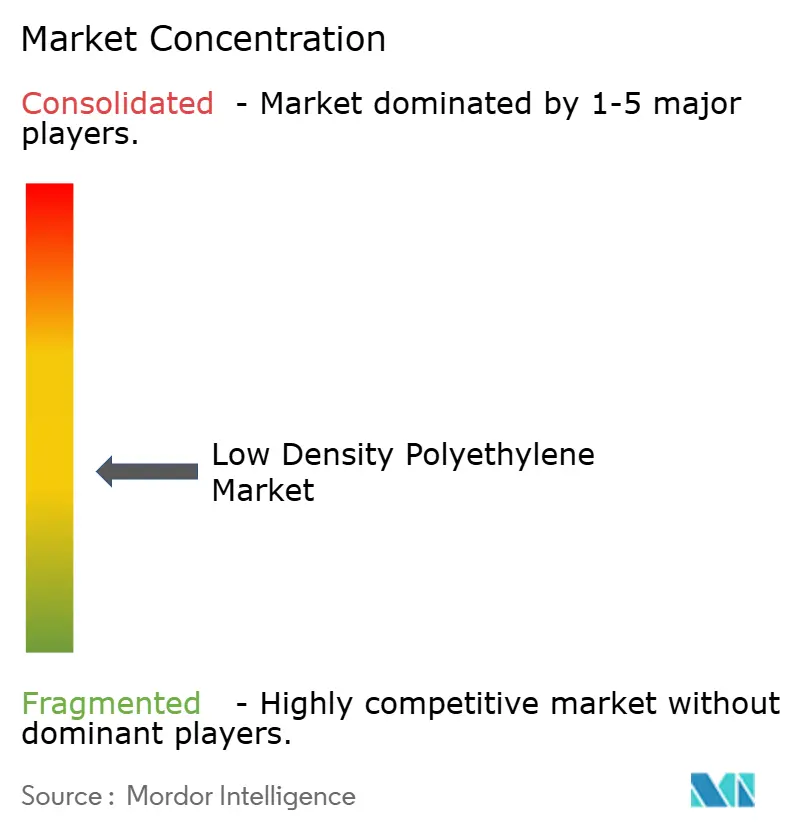
Os principais participantes incluem ExxonMobil Corporation, LyondellBasell Industries Holdings BV, que fornece resinas de PEBD, Dow, SABIC e China Petrochemical Corporation. A ExxonMobil iniciou seu complexo de propriedade integral em Huizhou, na Província de Guangdong, China, em 2025, com 3 linhas de polietileno e 2 de polipropileno totalizando mais de 2,5 milhões de toneladas métricas de capacidade anual combinada. Construído como o primeiro complexo petroquímico 100% de propriedade estrangeira da China, a instalação foi concebida para atender à demanda doméstica de polietileno e polipropileno que estava sendo suprida por importações. A base de produção local oferece à ExxonMobil uma rota de fabricação para esses compradores, além do fornecimento importado.
A disponibilidade da unidade de PEBD molda as alternativas de fornecimento abertas aos conversores dentro do portfólio de polímeros mais amplo de um grande produtor. O cronograma do CCFGroup para 6 de julho de 2026 listou a unidade de PEBD da Sinopec Yanshan Petrochemical na China como paralisada desde 25 de maio de 2025. A unidade do operador nomeado tinha capacidade anual nominal de 380.000 toneladas métricas. Uma unidade de PEBD ociosa pode criar uma abertura comercial para fornecedores concorrentes cujos ativos operacionais e grades fornecem uma alternativa adequada para os pedidos dos conversores. Quaisquer pedidos deixados em aberto durante tal paralisação podem migrar apenas para produtores com capacidade de PEBD sobressalente em grades que os conversores já aceitam.
Os grades de saúde específicos para aplicações e as restrições sobre embalagens de conveniência criam condições competitivas diferentes para os fornecedores de resina. Em novembro de 2025, a Borouge lançou o primeiro PEBD de saúde Fabricado nos EAU em Ruwais, utilizando a tecnologia Bormed da Borealis para um grade sem aditivos projetado para frascos e ampolas de sopro-enchimento-selagem. A partir de 1º de janeiro de 2030, o Regulamento (UE) 2025/40 proibirá os operadores de colocar no mercado da UE embalagens agrupadas de plástico de uso único que incentivem compras de múltiplos itens no ponto de venda, exceto embalagens necessárias para manuseio. Para os fornecedores, o limite relevante é o uso da embalagem e não apenas o polímero. A restrição reduz o canal para filmes de agrupamento e filmes retráteis utilizados para esse agrupamento de conveniência, enquanto deixa intactas as embalagens agrupadas necessárias para manuseio.
Líderes do Setor de Polietileno de Baixa Densidade
-
ExxonMobil Corporation
-
LyondellBasell Industries Holdings BV
-
Dow
-
SABIC
-
China Petrochemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polietileno de Baixa Densidade Empresas cobertas neste relatório
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Corporation (Chemical Division)
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A. (Eni)
- Westlake Corporation
Principais Oportunidades para os Participantes do Mercado
As oportunidades são comparadas para fornecedores de resina de PEBD que atendem a conversores de embalagens sob os requisitos de conteúdo de material e design da UE. O Regulamento de Embalagens e Resíduos de Embalagens está em vigor desde 12 de agosto de 2026, com obrigações de conteúdo reciclado e design em cronogramas posteriores. A Constantia Flexibles comissionou uma linha de filme soprado de 5 camadas em Pirk, Alemanha, em 2025, para produzir filmes de embalagem de monomaterial à base de PE. A abertura relevante para os fornecedores de PEBD é apoiar formulações adicionais de conversores, com evidências de material e desempenho de design tratados como partes da oferta de resina.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Resinas de PEBD com insumos pós-consumo para filmes de envelopes | Mínimos de conteúdo reciclado da UE aplicáveis a partir de 1º de janeiro de 2030, ou 3 anos após a entrada em vigor do ato de implementação relevante, o que ocorrer por último | Conversores de filmes de envelopes não sensíveis ao contato para bens comuns | Qualificar misturas de insumos de PEBD e verificar o conteúdo reciclado na base aplicável de planta e ano | Qualificação de formulação e contabilização verificada de insumos pós-consumo | Fornecedores de PEBD reciclado e conversores de filmes de envelopes |
| Resinas de PEBD para redesign de embalagens de monomaterial | Requisitos de design para reciclagem da UE a partir de 1º de janeiro de 2030, ou 24 meses após a entrada em vigor dos atos delegados relevantes, o que ocorrer por último | Conversores de embalagens flexíveis que atendem a produtos de consumo comuns | Desenvolver grades de PEBD e estruturas de filmes de acordo com os critérios de reciclabilidade de embalagens aplicáveis | Obter uma avaliação qualificada de reciclabilidade de embalagens | Fornecedores de resina de PEBD; conversores de filmes de PE como Constantia Flexibles |
| Ofertas de resina de PEBD com insumos de material documentados | O cronograma da Comissão prevê métodos de cálculo de conteúdo reciclado até 31 de dezembro de 2026 | Conversores de embalagens que preparam registros de insumos reciclados | Fornecer PEBD com registros de composição de insumos alinhados com as regras de cálculo aplicáveis | Verificação dos registros de insumos em relação aos métodos do ato de implementação | Fornecedores de PEBD com registros verificáveis de composição de material |
| Fonte: Mordor Intelligence | |||||
O conteúdo reciclado e a reciclabilidade criam testes de qualificação separados para uma oferta de resina de PEBD. A metodologia de cálculo e os critérios de design têm marcos programados para 31 de dezembro de 2026 e 1º de janeiro de 2028, respectivamente. Os fornecedores podem, portanto, buscar a qualificação do conversor antes que as obrigações de embalagem posteriores se apliquem, com a abertura central em formulações de resina apoiadas por dados de material verificáveis.
Desenvolvimentos industriais recentes em Mercado de Polietileno de Baixa Densidade
- Ago 2026: A Asia Polymer reportou vendas totais de PEBD no primeiro semestre de 2026 de 27.538 toneladas métricas, um recorde de 7 anos, e o desenvolvimento contínuo de mercados de revestimento na China Continental e no Sudeste Asiático.
- Ago 2026: O Regulamento de Embalagens e Resíduos de Embalagens da UE começou a ser aplicado nos estados-membros em 12 de agosto de 2026.
- Jan 2026: A Refinaria e Petroquímica Yulongdao Fase 2 iniciou uma unidade de EVA-PEBD na China em meados de janeiro com capacidade nominal combinada de 300.000 toneladas métricas por ano.
Mercado de Polietileno de Baixa Densidade Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de polietileno de baixa densidade mede os volumes anuais de resina de polietileno de baixa densidade vendidos a conversores globalmente, em toneladas. Essas vendas são classificadas por forma de produto convertido, indústria de usuário final e região de demanda.
Exclusões de escopo: Resina de polietileno linear de baixa densidade e polietileno de alta densidade, matéria-prima de etileno, resina de acetato de etileno-vinila e produtos plásticos acabados fabricados com PEBD estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Moldagem por Sopro
- Filmes
- Moldagem por Injeção
- Chapas
- Espumas
- Isolamento de Fios e Cabos
- Por Indústria do Usuário Final
- Agricultura
- Elétrico e Eletrônico
- Embalagem
- Construção
- Automotivo
- Bens de Consumo
- Saúde e Farmacêutico
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- Nigéria
- Egito
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Conjuntos de dados públicos fornecem indicadores para o fornecimento de resina e os usos downstream que dela dependem. Fontes públicas ilustrativas como o Eurostat, que reporta resíduos de embalagens plásticas em toneladas métricas, e o United Nations Comtrade, que registra o comércio HS 390110 para polietileno com densidade abaixo de 0,94 e serve como verificação direcional do comércio de resina porque essa categoria aduaneira não isola o PEBD de todos os grades lineares, são complementadas por séries de valor adicionado industrial e de manufatura do Banco Mundial para comparar a demanda industrial entre países e pelos relatórios da Plastics Europe sobre tendências regionais de produção, conversão, consumo, comércio e circularidade de plásticos.
Registros de empresas, relatórios anuais, materiais para investidores e imprensa especializada de reputação podem verificar a capacidade do produtor, paralisações, desenvolvimentos de uso final e condições de mercado. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com produtores de resina, distribuidores, conversores e responsáveis por compras ou técnicos esclareceriam o uso de grades, padrões de pedidos, utilização de capacidade e mudanças na demanda de aplicações em regiões globais. Pesquisas estruturadas com participantes do mercado testariam as premissas de fontes secundárias sobre participações de produto, usuário final e regional, enquanto perguntas de acompanhamento resolveriam diferenças materiais entre vendas reportadas, produção e requisitos dos conversores. Onde uma resposta ou série pública não estiver disponível, os analistas reteriam um intervalo documentado e o triangulariam com indicadores de comércio, capacidade e downstream antes de utilizá-lo no modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O modelo estima as toneladas anuais globais de resina de PEBD vendidas a conversores e, em seguida, divide esse total por forma de produto convertido, indústria de usuário final e região de demanda. Uma visão de demanda de cima para baixo é construída a partir da atividade de filmes de embalagem e conversores, uso de filmes agrícolas, investimento em redes e cabos, produção industrial e capacidade e utilização de PEBD reportadas. Os indicadores de embalagem do Eurostat, a atividade industrial do Banco Mundial, os fluxos comerciais, as divulgações dos produtores e as informações públicas de projetos fornecem verificações observáveis, com os dados aduaneiros tratados apenas como sinal direcional onde sua classificação de resina é mais ampla do que o PEBD.
A análise de cenários leva a base de volume de 2027 até 2032, variando o ritmo da demanda de embalagens e industrial, a substituição de resina, a disponibilidade de capacidade e o crescimento de aplicações. As participações de segmento são derivadas de composições de aplicações reportadas, divulgações de uso final, balanços regionais de produção e comércio, e evidências sobre onde os conversores consomem PEBD, verificadas para que cada visão se reconcilie com o total global. Verificações seletivas de baixo para cima comparam as vendas do produtor ou os totais de fornecimento baseados em capacidade com os sinais de demanda regional, e os preços de venda amostrados são usados apenas para verificar a consistência de unidades, e não para substituir o modelo de volume. Quando dados locais ou de segmento estão ausentes, os analistas usam o indicador mais próximo suportado, documentam o intervalo e retêm o total de cima para baixo como âncora. As entrevistas e respostas de pesquisa testariam as previsões em nível de variável e desafiariam as premissas sobre substituição de aplicações, utilização e demanda regional antes que as estimativas sejam finalizadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa global em relação à produção e vendas dos produtores, fluxos comerciais, atividade dos conversores e indicadores independentes de uso final, e então investigam variações materiais verificando unidades, geografia, timing, definição de grade e transações duplicadas de distribuidores. As anomalias são resolvidas por meio de revisão de fontes e, onde uma discrepância material permanece, por acompanhamento com o respondente relevante. Os analistas registram a explicação e concluem uma segunda revisão antes da aprovação. O modelo é atualizado anualmente, reaberto entre ciclos quando um evento material de capacidade, regulatório ou de demanda altera as perspectivas, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Polietileno de Baixa Densidade da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de polietileno de baixa densidade mede os volumes anuais de resina de polietileno de baixa densidade vendidos a conversores globalmente, em toneladas.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores de embalagem do Eurostat, a atividade industrial do Banco Mundial, os fluxos comerciais, as divulgações dos produtores e as informações públicas de projetos fornecem verificações observáveis, com os dados aduaneiros tratados apenas como sinal direcional onde sua classificação de resina é mais ampla do que o PEBD.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,22 milhões de toneladas (2027) | |
| Consultoria Global A | 25,1 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 14,1% abaixo do valor de 2027 deste relatório de 29,22 milhões de toneladas, 2 anos depois. Sua base de volume de mercado anterior e o caminho de previsão declarado implicam um total de ano intermediário menor. |
| Consultoria Global B | 18,3422 milhões de toneladas (2024) | Em sua base de 2024, esta estimativa está 37,2% abaixo do valor de 2027 deste relatório de 29,22 milhões de toneladas, 3 anos depois. A estimativa cobre apenas as aplicações de embalagens de PEBD, e seu ano-base anterior também contribui para um total menor. |
Os analistas da Mordor Intelligence triangulam a estimativa global em relação à produção e vendas dos produtores, fluxos comerciais, atividade dos conversores e indicadores independentes de uso final, e então investigam variações materiais verificando unidades, geografia, timing, definição de grade e transações duplicadas de distribuidores.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de polietileno de baixa densidade?
O mercado está projetado em 29,22 milhões de toneladas em 2027 e 34,57 milhões de toneladas em 2032, com um CAGR de 3,42% no período 2027-2032.
O que sustenta a demanda por embalagens flexíveis de PEBD?
O envio por comércio eletrônico sustenta a demanda por filmes de PEBD. A ABOUT YOU utilizou 1.020,7 toneladas métricas de envelopes de polietileno de PEBD para envio de saída no exercício fiscal 2024/2025.
Qual tipo de produto de PEBD tem a maior participação?
Os filmes lideraram com 56,58% do total de volume de resina em 2026. O isolamento de fios e cabos é o segmento de crescimento mais rápido, com um CAGR de 4,1% no período 2027-2032.
Quem são os principais fornecedores de resina de PEBD?
Os principais fornecedores incluem ExxonMobil Corporation, LyondellBasell Industries Holdings BV, Dow, SABIC e China Petrochemical Corporation.
O que restringe a demanda por PEBD?
Os custos de matéria-prima e a substituição de resina restringem a demanda. O preço contratual europeu do etileno para entrega em abril de 2026 subiu 39% em relação a março.
Qual região lidera a demanda por resina de PEBD?
A Ásia-Pacífico detinha 47,77% do total de 2026 e também é a região de crescimento mais rápido, com um CAGR de 4,3% no período 2027-2032.