
Tamanho e Participação do Mercado de Polietileno Linear de Baixa Densidade (LLDPE)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
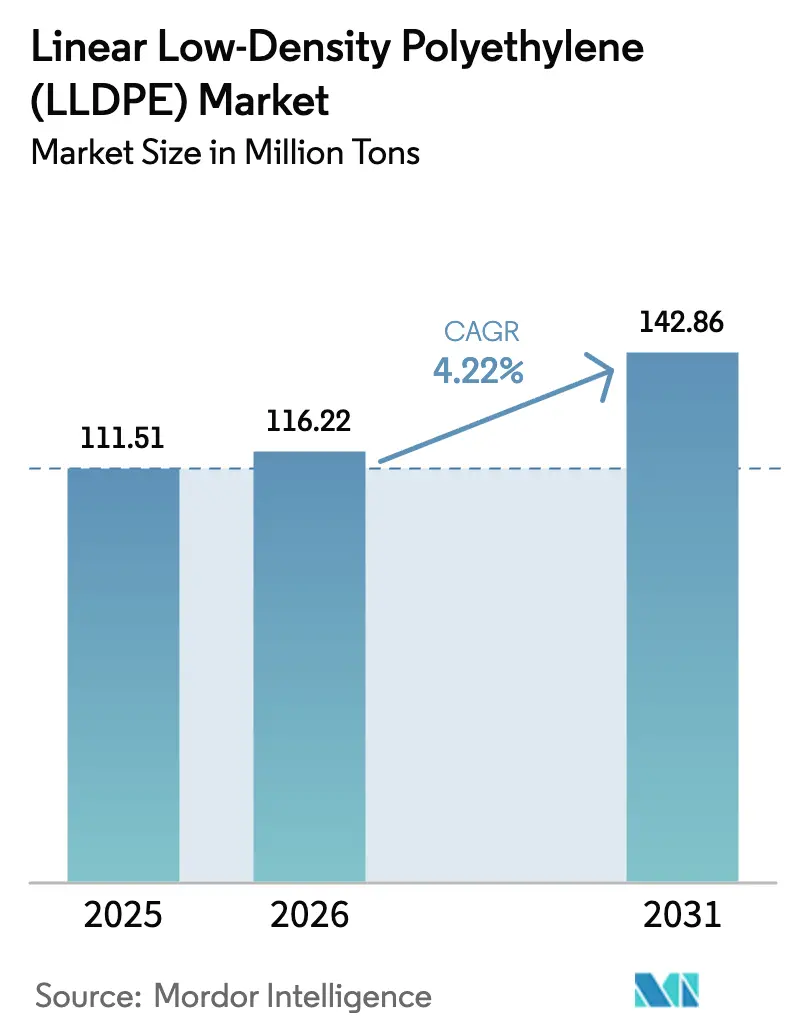
| Volume do Mercado (2026) | 116.22 Milhões de toneladas |
| Volume do Mercado (2031) | 142.86 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 4.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polietileno Linear de Baixa Densidade (LLDPE) por Mordor Intelligence
O Mercado de Polietileno Linear de Baixa Densidade foi avaliado em 111,51 milhões de toneladas em 2025 e estima-se que cresça de 116,22 milhões de toneladas em 2026 para atingir 142,86 milhões de toneladas até 2031, a um CAGR de 4,22% durante o período de previsão (2026-2031). A redução de espessura de embalagens, a logística de comércio eletrônico e as expansões de capacidade na região Ásia-Pacífico são as forças estruturais que sustentam a demanda de longo prazo. Mesmo com as taxas de utilização na América do Norte e na Europa próximas a 80%, os produtores da Ásia-Pacífico continuam a operar ativos mais novos a taxas acima de 90% e estão redirecionando o excedente de resina para o Sudeste Asiático e a África, remodelando assim os padrões comerciais. A concorrência de custos está se intensificando porque os preços do etano nos EUA permanecem baixos, enquanto os custos da nafta asiática aumentaram, comprimindo as margens dos crackers integrados. Ao mesmo tempo, os mandatos de sustentabilidade estão impulsionando os conversores em direção a estruturas de filmes monomaterial que favorecem o LLDPE e os tipos de maior teor reciclado, estimulando o investimento em ativos de reciclagem avançada. A volatilidade nos preços das matérias-primas e a divergência regulatória entre regiões criam riscos e oportunidades para os players posicionados com portfólios de matérias-primas flexíveis e catalisadores diferenciados.
Principais Destaques do Relatório
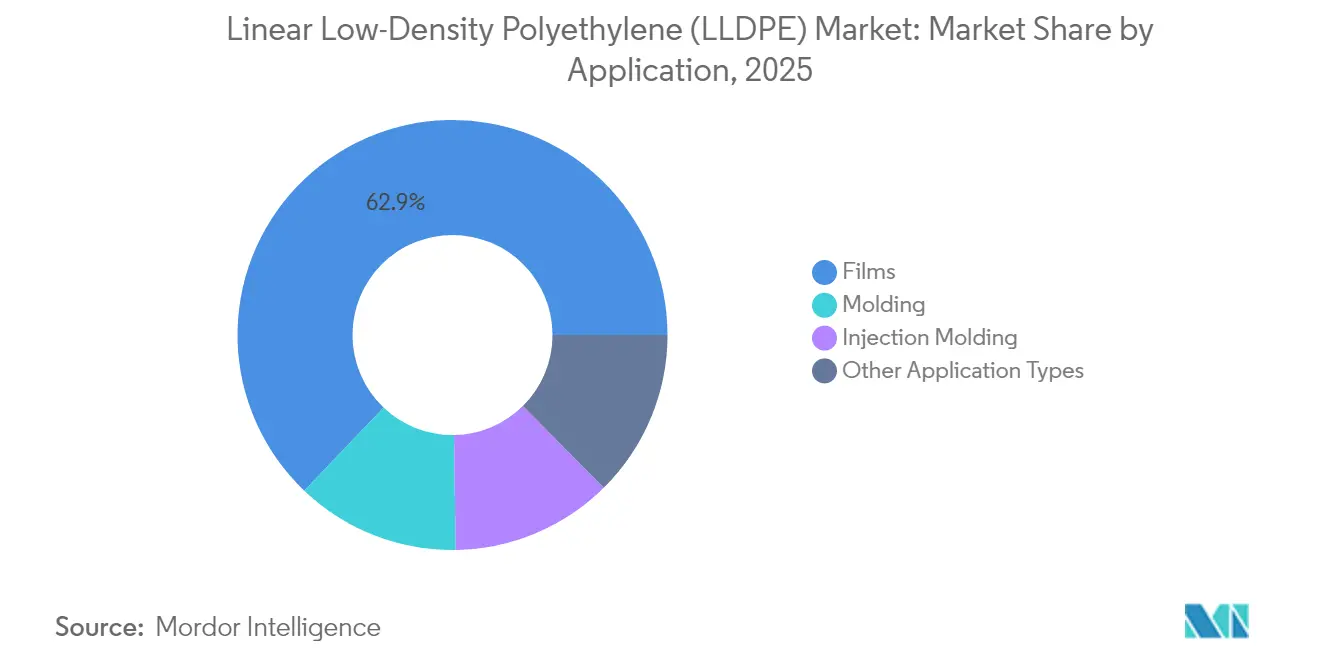
- Por aplicação, os filmes representaram 62,89% da participação de mercado de Polietileno Linear de Baixa Densidade em 2025, e outros tipos de aplicação têm previsão de registrar o CAGR mais rápido de 5,68% entre 2026 e 2031.
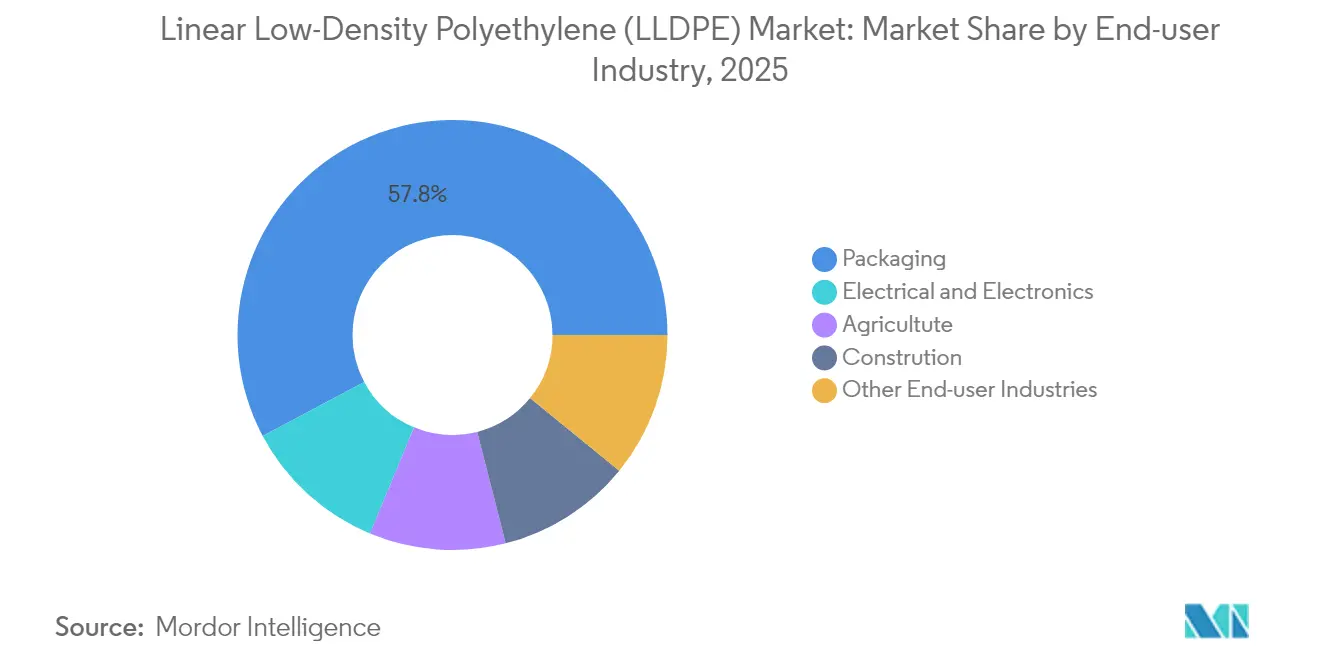
- Por indústria de usuário final, a embalagem respondeu por 57,78% do tamanho do mercado de Polietileno Linear de Baixa Densidade em 2025, enquanto o setor elétrico e eletrônico está preparado para crescer mais rapidamente a um CAGR de 5,61%.
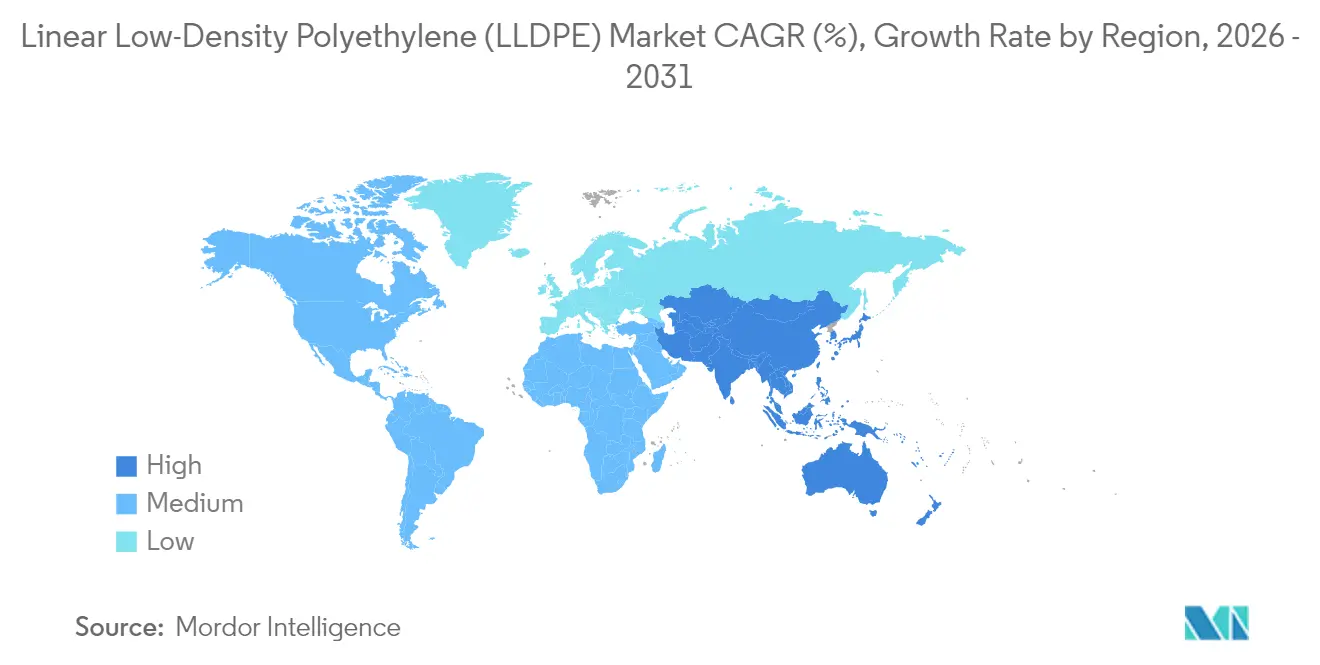
- Por geografia, a região Ásia-Pacífico liderou com 46,10% do volume global em 2025. A região Ásia-Pacífico deverá apresentar o maior CAGR de 5,07% de 2021 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por filmes para embalagens de alimentos | +0.9% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento de filmes extensíveis/retráteis para comércio eletrônico | +1.1% | Global, concentrado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de filmes de encapsulamento para painéis solares | +0.3% | Núcleo na Ásia-Pacífico, expansão para Oriente Médio-África | Longo prazo (≥ 4 anos) |
| Mandatos de redução de espessura e economia circular | +0.8% | Europa, América do Norte, adoção inicial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Filmes de cobertura agrícola e estufas | +0.6% | Ásia-Pacífico, Oriente Médio-África, América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Filmes para Embalagens de Alimentos
As embalagens flexíveis para lanches e refeições prontas estão migrando de formatos rígidos para sachês leves, reduzindo o uso de resina em quase 90% e preservando a integridade do selamento por meio da redução de espessura habilitada por metaloceno[1]LyondellBasell, "Tendências em Filmes para Embalagens Flexíveis," lyondellbasell.com. O tipo Exceed XP 7 da ExxonMobil, lançado em 2024, oferece valores de impacto por dardo de 900 g e energia de perfuração de até 2,3 J por mil a densidades próximas de 0,912 g/cc, permitindo que os conversores reduzam as espessuras dos filmes em 15%–20% sem comprometer o desempenho de barreira. O avanço de desempenho é crucial na Índia, onde a demanda por polietileno cresceu 20% em relação ao ano anterior em 2024 e o espaço em aterros sanitários é limitado. A adoção de sachês autossustentáveis favorece o LLDPE em relação ao LDPE, pois a ramificação de cadeia curta proporciona maior resistência ao calor para linhas de formação-enchimento-selamento de alta velocidade. À medida que os gastos da classe média com alimentação aumentam em toda a Ásia, os proprietários de marcas veem a capacidade de redução de espessura do LLDPE como a principal alavanca tanto para objetivos de custo quanto de sustentabilidade.
Aumento de Filmes Extensíveis/Retráteis para Comércio Eletrônico
O varejo online global continua a superar o PIB, impulsionando a necessidade de especificações aprimoradas para filme de paletização extensível e proteção de encomendas. O filme extensível que incorpora LLDPE metaloceno maximiza a aderência e a resistência à perfuração, atendendo às demandas de estabilidade de carga que superam os custos diretos do material. A iniciativa da LyondellBasell em 2023 com a AFA Nord visa produzir 50.000 t/a de LLDPE e LDPE reciclados para embalagens flexíveis até 2026, em linha com as regras de responsabilidade estendida do produtor. Embora as margens dos crackers do Nordeste Asiático tenham se tornado negativas no final de 2024, o consumo de filme extensível mostrou resiliência devido à sua correlação quase perfeita com os volumes de encomendas. Os varejistas também estão migrando de misturas de PVC para misturas de LLDPE no envolvimento retrátil de bebidas e eletrônicos para eliminar polímeros clorados e melhorar os rendimentos de reciclagem.
Adoção de Filmes de Encapsulamento para Painéis Solares
Os módulos fotovoltaicos bifaciais requerem folhas traseiras pigmentadas de branco para melhorar o albedo, e o LLDPE oferece a resistência à umidade e os benefícios de custo necessários para essa especificação emergente. Um pipeline de energia solar utilitária de 1.500 GW programado para comissionamento entre 2025 e 2030 na Ásia-Pacífico e no Oriente Médio cria um horizonte plurianual para filmes de encapsulamento[2]Agência Internacional de Energia, "Petróleo 2024," iea.org. A temperatura de processamento mais baixa do LLDPE em comparação com o EVA reduz a energia de laminação, alinhando-se com as metas de redução de carbono dos fabricantes de módulos. No entanto, os rigorosos testes de durabilidade da IEC 61215 e os relacionamentos estabelecidos com fornecedores moderam os ganhos de volume no curto prazo.
Mandatos de Redução de Espessura e Economia Circular
As regras europeias sobre plásticos de uso único, plenamente aplicadas desde 2024, impulsionam os conversores em direção a filmes de LLDPE monomaterial que atendem aos critérios de design para reciclagem. O programa Path2Zero da Dow compromete 2 milhões de toneladas por ano de polietileno de baixo carbono e 3 milhões de toneladas por ano de resinas recicladas ou renováveis até 2030, sustentado por mais de USD 1 bilhão em gastos de capital. Os auxiliares de processamento sem PFAS lançados em julho de 2024 permitem uniformidade de espessura abaixo de 20 µm sem fratura do fundido, resultando em uma redução de até 12% no uso de resina de aparas. Estudos de reciclagem mecânica mostram que o LLDPE retém a funcionalidade após dois ciclos, mas perde 85% de sua resistência ao rasgo no quarto ciclo, sublinhando a importância futura das vias de despolimerização química.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendência ao m-LLDPE/HDPE para maior resistência | -0.7% | Global, notadamente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Custo volátil de matéria-prima nafta/etano | -0.9% | Ásia-Pacífico e Oriente Médio-África (nafta), América do Norte (etano) | Curto prazo (≤ 2 anos) |
| Restrições globais a plásticos de uso único | -0.5% | Europa, América do Norte, adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tendência ao m-LLDPE/HDPE para Maior Resistência
O LLDPE metaloceno e o HDPE apresentam prêmios de preço de 10%–15% ao oferecerem maior resistência à perfuração e rigidez, deslocando os tipos convencionais em sacos para uso intensivo e revestimentos industriais. Os dados da ExxonMobil mostram que o LLDPE C6-metaloceno oferece distribuições de peso molecular mais estreitas, que reduzem as temperaturas de iniciação de selamento e diminuem o desperdício de aparas em linhas de alta velocidade. A superior resistência ao fissuramento por tensão ambiental do HDPE favorece contêineres químicos e IBCs, retirando participação do LLDPE na América do Norte e na Europa, onde os conversores podem reconfigurar os equipamentos. Os mercados emergentes com extrusoras legadas permanecem sensíveis a custos, desacelerando o efeito de substituição.
Custo Volátil de Matéria-Prima Nafta/Etano
Os crackers asiáticos à base de nafta enfrentaram um aumento de 15%–20% nos custos de matéria-prima no início de 2025, forçando os produtores a reduzir as taxas operacionais e corroendo as margens petroquímicas. Em contraste, os preços do etano nos EUA suavizaram com o excesso de oferta de gás associado, ampliando uma diferença de custo em dinheiro de USD 200–USD 300/t em relação ao Nordeste Asiático. A divergência complica os contratos de longo prazo e impulsiona uma mudança para ciclos de precificação mais curtos, sobrecarregando a eficiência do capital de giro para os produtores integrados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Filmes Sustentam o Volume, Segmentos Especiais AceleramOs filmes representaram 62,89% do volume global em 2025, pois os conversores preferiram tipos metaloceno que permitiram espessuras mais finas sem comprometer a integridade do selamento. Os sistemas de catalisadores metaloceno oferecem maior resistência ao calor, permitindo que sachês autossustentáveis multicamada operem em velocidades de linha mais altas e reduzam o consumo total de material por embalagem. Os produtores de filme extensível estão adotando rolos pré-esticados que reduzem o uso de resina por palete em até 50%, integrando ainda mais o LLDPE nos programas de sustentabilidade da cadeia de suprimentos. A adoção de filme retrátil especial no agrupamento de eletrônicos está avançando à medida que o PVC cai em desuso devido aos passivos de descarte relacionados ao cloro.
Outros tipos de aplicação têm previsão de crescer a um CAGR líder de mercado de 5,68% até 2031. A participação de mercado de Polietileno Linear de Baixa Densidade dessas aplicações especiais permanece modesta, mas a proposta de valor está aumentando. Os tanques de água rotomoldados estão ganhando força em comunidades africanas fora da rede elétrica, aproveitando a construção em peça única do LLDPE que elimina pontos de vazamento. As espumas protetoras ultraleves para embalagens de eletrônicos de consumo são outro mercado emergente, apoiado por um método reportado na Nature para a produção de folhas de polietileno ultradelgadas que preservam a flexibilidade em espessuras em microescala. A logística de semicondutores está estimulando a demanda por filmes antiestáticos, um nicho que se beneficia da resistividade de superfície inerentemente baixa do LLDPE quando composto com aditivos condutores.


Por Indústria de Usuário Final:
Embalagem Domina, Eletrônico AvançaA embalagem respondeu por 57,78% da demanda global em 2025 e continua a ditar os ciclos de preços, pois os conversores de filmes geralmente mantêm estoques limitados. Os compromissos dos proprietários de marcas de reduzir o uso de resina virgem em 20%–25% até 2030 estão estimulando a redução acelerada de espessura, o que paradoxalmente mantém o volume de LLDPE ao abrir novas aplicações que substituem formatos rígidos. Uma mudança visível de laminados multimaterial para sachês de polietileno monomaterial melhora a reciclabilidade mecânica, uma mudança que favorece o LLDPE devido às suas características de resistência ao fundido.
O setor elétrico e eletrônico é o uso final de crescimento mais rápido a um CAGR de 5,61%. Os filmes antiestáticos e de barreira à umidade protegem wafers de alto valor durante o trânsito global, e qualquer defeito pode destruir lotes de semicondutores avaliados em USD 10.000 ou mais, justificando o uso de tipos premium de LLDPE metaloceno. A agricultura permanece um mercado essencial, porém regionalmente variado, dependendo de filmes de cobertura e para estufas para ampliar rendimentos em regiões com escassez de água. A construção continua a empregar o LLDPE para barreiras de vapor e geomembranas, beneficiando-se de sua resistência à perfuração e facilidade de instalação. A saúde é uma especialidade emergente, onde sachês médicos de uso único que aproveitam a resistência do LLDPE estão obtendo aprovação sob as estruturas da ISO 13485, especialmente nos mercados hospitalares de rápido crescimento do Sudeste Asiático.
Análise Geográfica
Mercado de Polietileno Linear de Baixa Densidade (LLDPE) na APAC
A região Ásia-Pacífico respondeu por 46,10% do volume global em 2025 e deve registrar um CAGR de 5,07% até 2031. A entrada em operação de 5 milhões de toneladas por ano (t/a) de capacidade de polietileno na China em 2025 e de 6,5 milhões de t/a em 2026 reduzirá sua necessidade de importação para uma média de 300.000 t/a, redirecionando cargas do Oriente Médio e dos Estados Unidos para a Indonésia, o Vietnã e as Filipinas. Espera-se que a Índia coloque 2,4 milhões de toneladas por ano em operação nos próximos três anos, impulsionada por um crescimento anual de 7% na demanda petroquímica e por um gasoduto virtual de etano ampliado que assegura matéria-prima para Jamnagar. Japão e Coreia do Sul, embora mercados maduros, estão atualizando a tecnologia de catalisadores para atender a nichos de filmes agrícolas e para se proteger contra a volatilidade da nafta por meio da integração de etano importado.
Mercado de Polietileno Linear de Baixa Densidade (LLDPE) nas Américas e EMEA
A América do Norte continua sendo um fornecedor regulador graças às vantagens de custo baseadas em etano. A Borealis iniciou a operação de sua unidade Baystar de 640.000 t/a e obteve acesso rápido aos terminais de exportação do Golfo. A ExxonMobil continua avaliando um complexo de 8,6 bilhões de USD em Point Comfort; no entanto, a empresa encerrou sua linha de 400.000 toneladas por ano em Gravenchon, na França, evidenciando a divergência continental na economia de matérias-primas. O papel de reexportação do México está se expandindo no âmbito do USMCA, enquanto o crescimento do Canadá é limitado por obstáculos de licenciamento para novos sites petroquímicos no Alberta e em Ontário. A Europa está contraindo capacidade em meio a elevados custos de energia e normas ambientais rigorosas. A SABIC fechou seu craqueador de 400.000 t/a em Geleen, e a LyondellBasell está explorando entre 7 e 9 bilhões de USD em desinvestimentos de ativos para se concentrar em resinas recicladas e de base biológica. Ainda assim, a região lidera a inovação em economia circular; o empreendimento de reciclagem de embalagens flexíveis da LyondellBasell tem como meta 50.000 t/a até 2026, posicionando a Europa como polo tecnológico para a reciclagem química. A América do Sul e o Oriente Médio-África representam fronteiras de crescimento. A Braskem está negociando o fornecimento de gás para expandir seu complexo no Rio além de 540.000 t/a, enquanto o projeto de polietileno de 1,4 milhão de t/a da Borealis em Abu Dhabi já ultrapassou a metade do caminho para a conclusão mecânica, garantindo fornecimento de baixo custo para conversores asiáticos e africanos.

Análise da cadeia de valor
A cadeia de valor do LLDPE começa com matérias-primas upstream, etano e propano na América do Norte e nafta em partes da Ásia-Pacífico e Europa. O craqueamento a vapor produz etileno, seguido pela polimerização utilizando sistemas catalisadores Ziegler-Natta e metalocenos para produzir graus de LLDPE comuns e especiais. A resina então passa por logística a granel e redes de distribuição regionais até os transformadores, incluindo extrusão de filmes para embalagens de alimentos e e-commerce, moldagem por injeção e sopro para bens de consumo e industriais, e revestimento por extrusão e filmes especiais para agricultura, proteção eletrônica e componentes de módulos solares.
A economia intermediária e downstream está sendo moldada pela divergência de matérias-primas e pela logística. A produção baseada em gás natural com custo vantajoso nos EUA sustenta a oferta orientada à exportação, enquanto os aumentos de capacidade na Ásia-Pacífico estão remodelando os fluxos comerciais intrarregionais. O comércio e a distribuição estão se tornando cada vez mais centrais para a competitividade, pois a nova capacidade e os níveis de utilização em mudança alteram a disponibilidade de exportação por região. A China surgiu como um exportador notável, com exportações de LLDPE registradas em 478.289 toneladas de janeiro a maio de 2026, alterando a forma como os volumes do Oriente Médio e dos EUA são absorvidos no Sudeste Asiático e em outros mercados dependentes de importação. A tensão geopolítica no Oriente Médio também foi citada como uma disrupção nas cadeias de suprimentos e no redirecionamento dos fluxos, o que aumenta o valor de um fornecimento confiável de etano, terminais de exportação e canais de vendas flexíveis (spot e ciclos de precificação mais curtos) para produtores e comerciantes que movem resina para polos de filmes e embalagens.
Cenário Competitivo
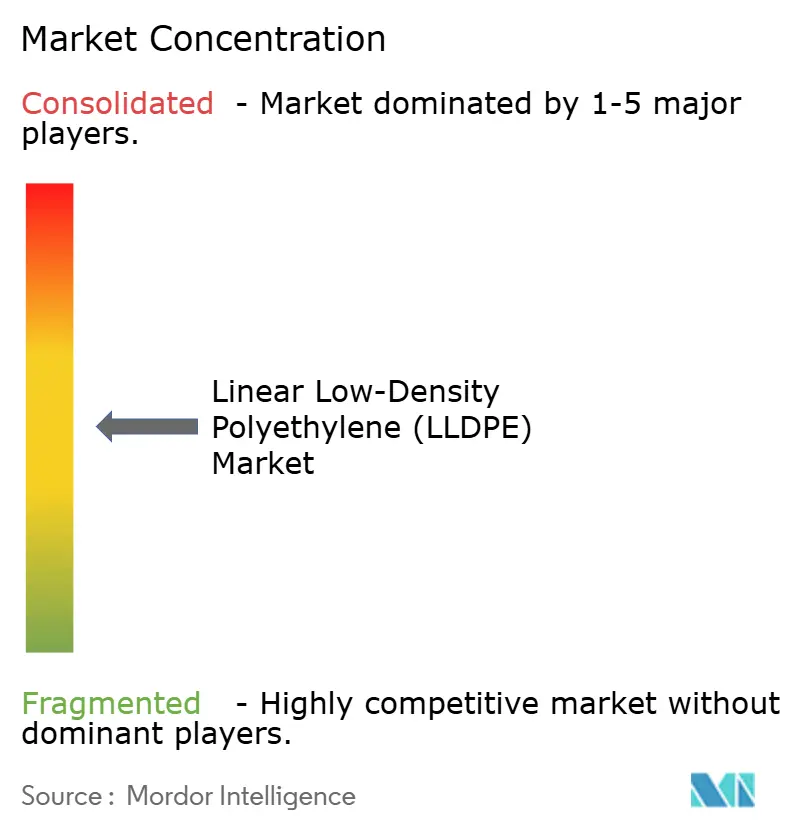
O Mercado de Polietileno Linear de Baixa Densidade (LLDPE) é moderadamente concentrado. Empresas estatais, como a SINOPEC e a Reliance Industries, aproveitam cadeias integradas de matérias-primas e distribuição local para manter altas taxas de utilização. Em contraste, os principais players de capital privado e capital aberto na América do Norte e na Europa enfrentam pressão sobre as margens à medida que os preços da nafta sobem e os custos regulatórios aumentam. Uma bifurcação estratégica é evidente: os players do Oriente Médio e da Costa do Golfo dos EUA estão ampliando os ativos baseados em etano para capturar participação nas exportações, enquanto os incumbentes europeus focam em portfólios de conteúdo reciclado e base biológica para se alinhar com os mandatos de economia circular.
Líderes da Indústria de Polietileno Linear de Baixa Densidade (LLDPE)
Dow
Exxon Mobil Corporation
LyondellBasell Industries Holdings B.V.
SABIC
INEOS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polietileno Linear de Baixa Densidade (LLDPE)
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company
- Dow
- Exxon Mobil Chemical
- Formosa Plastic Corporation
- INEOS
- LG Chem
- Lyonde Bassells Industries Holdings BV
- Mitsui Chemicals Inc.
- Nova Chemicals Corporate
- PTT Global Chemical Public Company Limited.
- Reliance Industries Limited
- Repsol
- SABIC
- SINOPEC (China Petroleum & Chemical Corporation)
- Tasnee
- TotalEnergies
- Westlake Corporation

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo em corredores de exportação com custo vantajoso e em regiões onde ações comerciais estão afetando decisões de fornecimento. A Índia iniciou uma investigação antidumping em julho de 2025 sobre importações de LLDPE do Kuwait, Malásia, Omã, Catar, Arábia Saudita e Emirados Árabes Unidos, e comentários de mercado em 2026 destacaram como tais medidas podem deslocar a participação incremental de importação para fornecedores alternativos. Paralelamente, as interrupções de fornecimento no Oriente Médio citadas em 2026 reforçaram o papel dos produtores norte-americanos com posições de matéria-prima baseadas em gás natural, apoiando oportunidades ligadas à logística de exportação, programas de qualificação de clientes e desenvolvimento de aplicações em mercados finais intensivos em filmes.
A oportunidade também está se concentrando em estruturas de filmes de material único com espessura reduzida e em soluções de LLDPE com conteúdo reciclado (rLLDPE), à medida que as especificações de proprietários de marcas e transformadores se tornam mais rígidas. A Borealis apresentou o Borcycle M CWT120CL em março de 2025, formulado para embalagens flexíveis não alimentícias com alto teor de reciclado pós-consumo, refletindo o impulso comercial em direção a graus circulares que ainda atendem aos requisitos de desempenho de filmes. Outra área de oportunidade está na intersecção entre crescimento de capacidade e diferenciação tecnológica: a China expandiu a capacidade de LLDPE para cerca de 18,3 milhões de toneladas/ano em 2026 (cerca de 10% superior a 2025). Esse aumento eleva o valor dos catalisadores, do know-how de processo e dos portfólios de graus especiais que ajudam os produtores a defender margens à medida que os fluxos comerciais se tornam mais competitivos.
Recent Industry Developments in Mercado de Polietileno Linear de Baixa Densidade (LLDPE)
- Maio de 2026: A Dow e a Pembina Pipeline finalizaram um acordo de fornecimento de etano modificado para apoiar o projeto Path2Zero em Fort Saskatchewan, Alberta, incluindo 35.000 bpd de etano com início em 2029; a Pembina sancionou a Heartland Extraction Plant. O acordo fortalece a segurança do fornecimento de etano como matéria-prima na América do Norte. Ele apoia as expansões de capacidade planejadas de PE e derivados de etileno e se alinha com os cronogramas do Path2Zero.
- Maio de 2026: A Dow retomou oficialmente a construção de seu projeto de polietileno e derivados de etileno Path2Zero em Fort Saskatchewan, Alberta, após uma suspensão de 9 meses; o início da Fase 1 está previsto para o final de 2029. O projeto restabelece um investimento importante em PE em um polo-chave na América do Norte. Ele ajusta o perfil de risco do projeto e a alocação de capex para o período entre 2029 e 2031.
- Maio de 2026: A LyondellBasell concluiu a venda de quatro ativos europeus como parte da transformação de seu portfólio. A transação sinaliza a reformulação de portfólio dos principais players de poliolefinas na Europa. Isso pode provocar mudanças na capacidade de produção europeia e no equilíbrio de oferta regional.


Mercado de Polietileno Linear de Baixa Densidade (LLDPE) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a demanda por resina de polietileno linear de baixa densidade (LLDPE), acompanhada como consumo em volume em toneladas métricas nos principais usos finais em que o LLDPE é processado em produtos acabados. Nosso dimensionamento segue uma lógica de consumo aparente por região, de modo que o modelo reflita padrões reais de escoamento, não apenas a capacidade instalada.
Exclusões de escopo: matéria-prima reciclada e produtos de embalagem acabados downstream são excluídos. O dimensionamento permanece na demanda de resina, não na receita dos transformadores.
Visão geral da segmentação
- Por Aplicação
- Filmes
- Moldagem
- Moldagem por Injeção
- Outros Tipos de Aplicação
- Por Indústria de Usuário Final
- Agricultura
- Elétrico e Eletrônico
- Embalagem
- Construção
- Outras Indústrias de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a base factual do modelo, especialmente o limite do mercado e a divisão regional da atividade de polietileno. Analisamos estatísticas públicas e referências como dados comerciais da UN Comtrade, USITC DataWeb, Eurostat Comext, a Agência Internacional de Energia para contexto energético e petroquímico, e indicadores macroeconômicos do Banco Mundial que ajudam a explicar mudanças na demanda de manufatura e embalagens.
No lado do setor, também utilizamos fontes como publicações associativas e revistas científicas de polímeros revisadas por pares para verificar cruzadamente o mix de aplicações típico e as tendências de processamento, incluindo a redução de espessura em filmes. Relatórios anuais de empresas e apresentações a investidores foram revisados para entender adições de capacidade e comentários sobre taxas de operação. Uma assinatura paga que cobre dados de envios de importação-exportação em nível de carregamento, além de dados financeiros e notícias corporativas, foi usada seletivamente para verificar a direção e o momento do comércio. Esses exemplos não são exaustivos, e muitas outras fontes também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em transformar sinais gerais de resina e comércio em um panorama de demanda utilizável para o LLDPE, e depois testá-lo com pessoas que acompanham pedidos e realidades operacionais. Conversamos com produtores, distribuidores, transformadores e especialistas independentes do setor na Ásia-Pacífico, EMEA e Américas para validar suposições sobre utilização, comportamento de precificação regional e como a demanda por filmes e a substituição por LDPE ou HDPE está evoluindo por uso final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | Ásia-Pacífico: 45% |
| Nível médio: 55% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Players menores: 19% | Gerentes: 43% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do consumo aparente por região, em que a capacidade de produção, as taxas de operação estimadas e os fluxos comerciais líquidos são usados para chegar à demanda de resina em toneladas. Para manter os totais fundamentados, os resultados são corroborados com aproximações bottom-up seletivas, como faixas de preço amostradas aplicadas a volumes de demanda regional, seguidas de verificações de canal sobre a participação de filmes e padrões de pedidos.
Alguns insumos carregam a maior parte do peso neste mercado, portanto, são tratados com cuidado, mesmo quando os relatórios públicos são irregulares. Isso inclui novas unidades de PE em início de operação e paralisações, faixas de utilização durante paradas de manutenção, mudanças no equilíbrio de importação-exportação, tendências de produção de filmes e embalagens, incluindo a redução de espessura, e movimentos de preços impulsionados por matérias-primas que alteram o comportamento de compra e os ciclos de estoque. Onde surgem lacunas, especialmente em países menores com divulgação limitada de produção, a demanda é preenchida usando proxies baseados em comércio e verificações de intensidade de uso final, e depois ajustada usando feedback de entrevistas.
Para a previsão, usamos análise de cenários apoiada por sinais de taxa de operação de curto prazo e direção de preços, e depois filtramos isso por meio de expectativas de crescimento de embalagens e atividade industrial. A visão futura é construída primeiro região por região, e só então consolidada no total global, para que as mudanças de mix em direção à Ásia-Pacífico sejam refletidas com clareza.
Validação de dados e ciclo de atualização
A validação é feita em várias etapas para que erros isolados não passem para os números finais. Comparamos os resultados do modelo com sinais independentes, como a direção do comércio líquido, mudanças anunciadas de capacidade e se a utilização regional implícita parece viável para o ano.
Quando as variações são grandes, as suposições são revisitadas, e chamadas de acompanhamento são acionadas com os participantes mais relevantes, por exemplo, comerciantes para oscilações comerciais súbitas ou transformadores para fraqueza na demanda. Antes da aprovação final, o trabalho é revisado por outro analista quanto à consistência de unidades, verificações de conversão e lógica de aplicação. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais recente.
Comparação do tamanho do mercado de polietileno linear de baixa densidade da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados podem variar bastante, mesmo quando se discute a mesma família de resina, porque as escolhas de medição não estão sempre alinhadas. As maiores diferenças geralmente vêm de se a estimativa é baseada em volume ou em valor, do que é contabilizado como LLDPE em comparação com uma categoria mais ampla de polietileno linear, e de como os níveis de preços regionais são aplicados entre os graus.
O momento da atualização também é importante no LLDPE, porque os movimentos de matéria-prima podem alterar rapidamente a precificação da resina, e as taxas de câmbio podem transformar a mesma demanda física em um total em USD diferente. Ao atualizar as faixas de preços regionais do ano-base mais próximas à janela de dimensionamento, alinhar o momento cambial e verificar a precificação implícita em relação aos sinais comerciais e ao comportamento contratual típico, a Mordor Intelligence limita o desvio que pode ocorrer quando médias mais antigas são mantidas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 85,76 bilhões de USD (2025) | |
| Boletim de Análise Comercial A | 17,23 bilhões de USD (2025) | Este número é construído a partir do volume de comércio transfronteiriço (LLDPE/EAOC) valorado usando um preço comercial combinado, portanto, o consumo doméstico que nunca entra no comércio não é capturado, e o mix de graus é simplificado para o que aparece nos relatórios aduaneiros. |
| Compêndio de Estatísticas do Setor B | 78,40 bilhões de USD (2026) | Este número é apresentado como um total global em USD, que pode diferir com base em como os preços médios de venda progridem ano a ano, como as diferenças regionais são tratadas, e se a conversão de valor está vinculada a uma base de volume clara para a mesma definição de LLDPE. |
A tabela mostra que uma comparação é, na prática, uma construção baseada apenas em comércio, e outra é uma estimativa de valor que depende fortemente de premissas de preço e câmbio. Quando a unidade de medida, a definição da resina e o momento da precificação são explicitados, o tamanho de mercado resultante torna-se mais fácil de rastrear a variáveis repetíveis e de usar no planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Polietileno Linear de Baixa Densidade em 2026 e qual é a sua velocidade de crescimento?
O mercado está em 116,22 milhões de toneladas em 2026 e deve expandir para 142,86 milhões de toneladas até 2031 a um CAGR de 4,22%.
Qual aplicação detém a participação dominante da demanda global de LLDPE?
Os filmes representam 62,89% do volume de 2025, impulsionados por usos de filme extensível, retrátil e para embalagem de alimentos.
Qual setor de uso final deve crescer mais rapidamente até 2031?
O setor elétrico e eletrônico tem projeção de crescer a um CAGR de 5,61% graças à demanda por filmes antiestáticos e de barreira à umidade.
Qual região lidera o consumo global e por quê?
A Ásia-Pacífico representa 46,10% do volume de 2025, sustentada por rápidas adições de capacidade na China e robusto crescimento da demanda na Índia e no Sudeste Asiático.
Qual fator-chave está comprimindo as margens dos produtores em 2025?
Os custos divergentes de matérias-primas — aumento dos preços da nafta na Ásia em contraste com os fracos preços do etano na América do Norte — estão comprimindo as margens dos crackers integrados.
Página atualizada pela última vez em:



