
Tamanho e Participação do Mercado de Transportadoras de Baixo Custo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
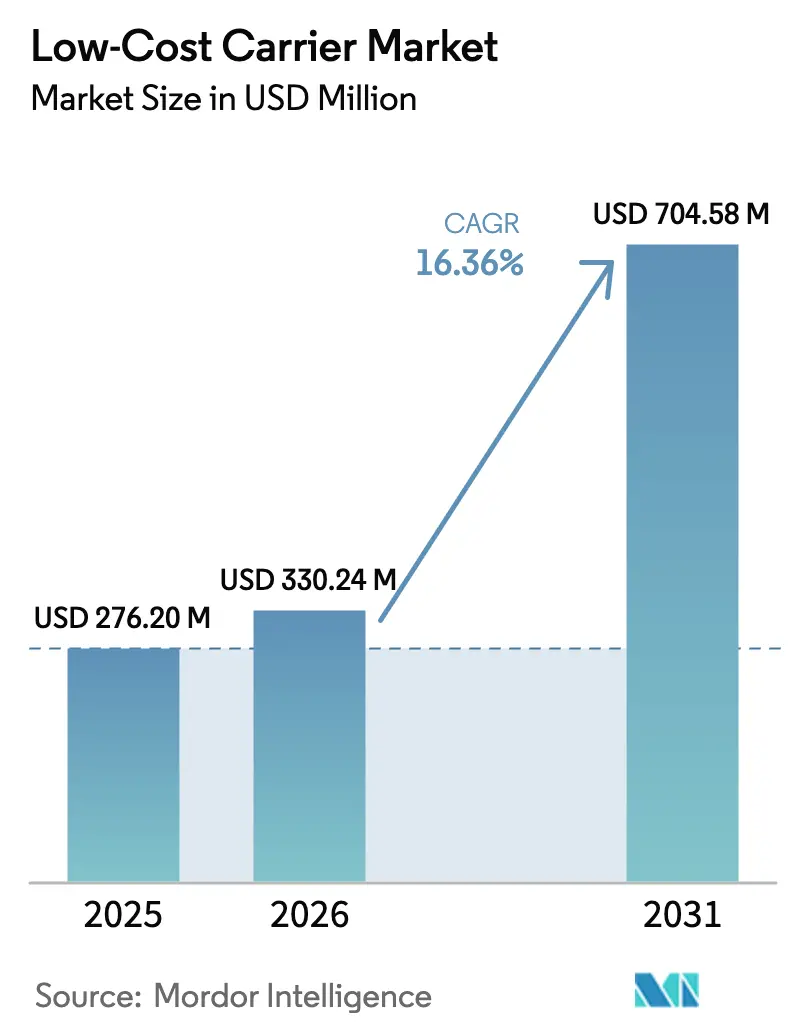
| Tamanho do Mercado (2026) | 330.24 Milhões de dólares |
| Tamanho do Mercado (2031) | 704.58 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.36 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
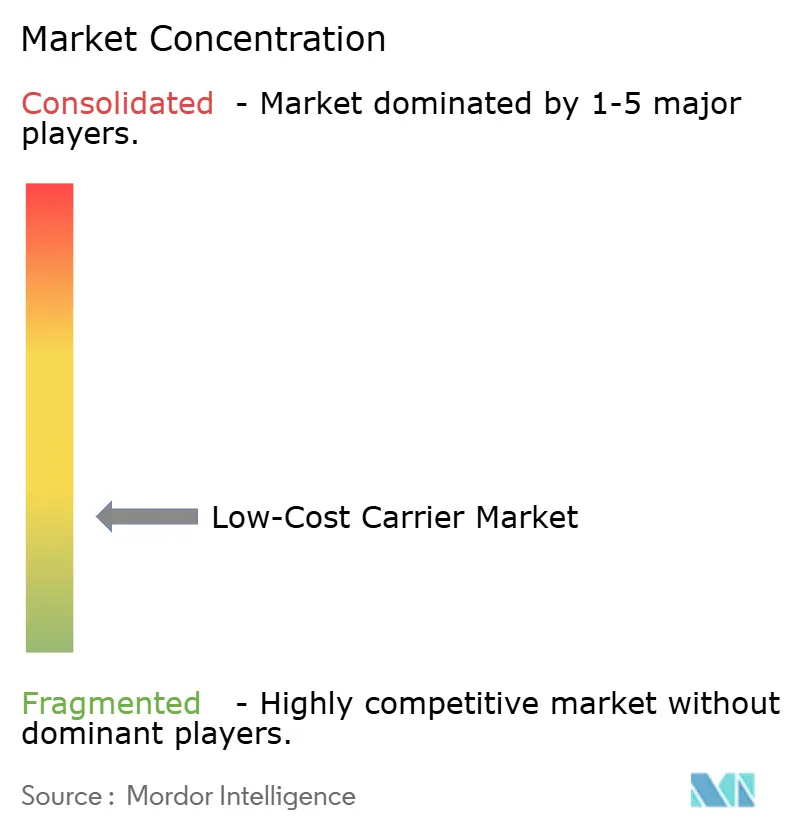
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transportadoras de Baixo Custo por Mordor Intelligence
Espera-se que o tamanho do mercado de transportadoras de baixo custo cresça de USD 276,20 milhões em 2025 para USD 330,24 milhões em 2026, com previsão de atingir USD 704,58 milhões até 2031, a um CAGR de 16,36% no período de 2026 a 2031. O crescimento sustentado do tráfego de lazer e de visitas a amigos e familiares, a transição para frotas de fuselagem estreita de tipo único e a maturidade dos ecossistemas de receita auxiliar explicam em conjunto por que o crescimento decorre de mudanças estruturais, e não de simples adições de capacidade. A alta utilização das aeronaves mantém os custos unitários baixos, o acesso a aeroportos secundários reduz as taxas de pouso em 30 a 50%, e os acordos liberalizados de serviços aéreos desbloqueiam novos pares de cidades que contornam os hubs congestionados. A rápida adoção do celular permite que as transportadoras ofereçam promoções em tempo real, que atualmente representam 55 a 62% da receita total, transformando a tarifa base de um impulsionador de volume no principal motor de lucro. Por fim, os líderes de mercado estão comprometidos com aeronaves de próxima geração, mesmo com o aperto das restrições na cadeia de suprimentos, garantindo que as vantagens de custo perdurem quando as taxas de conformidade ambiental aumentarem.
Principais Conclusões do Relatório
- Por tipo de aeronave, os jatos de fuselagem estreita lideraram com 82,01% da participação do mercado de transportadoras de baixo custo em 2025, enquanto as operações de fuselagem larga avançam a um CAGR de 16,87% até 2031.
- Por destino, as rotas domésticas representaram 57,24% do tamanho do mercado de transportadoras de baixo custo em 2025, e os serviços internacionais devem se expandir a um CAGR de 18,01% até 2031.
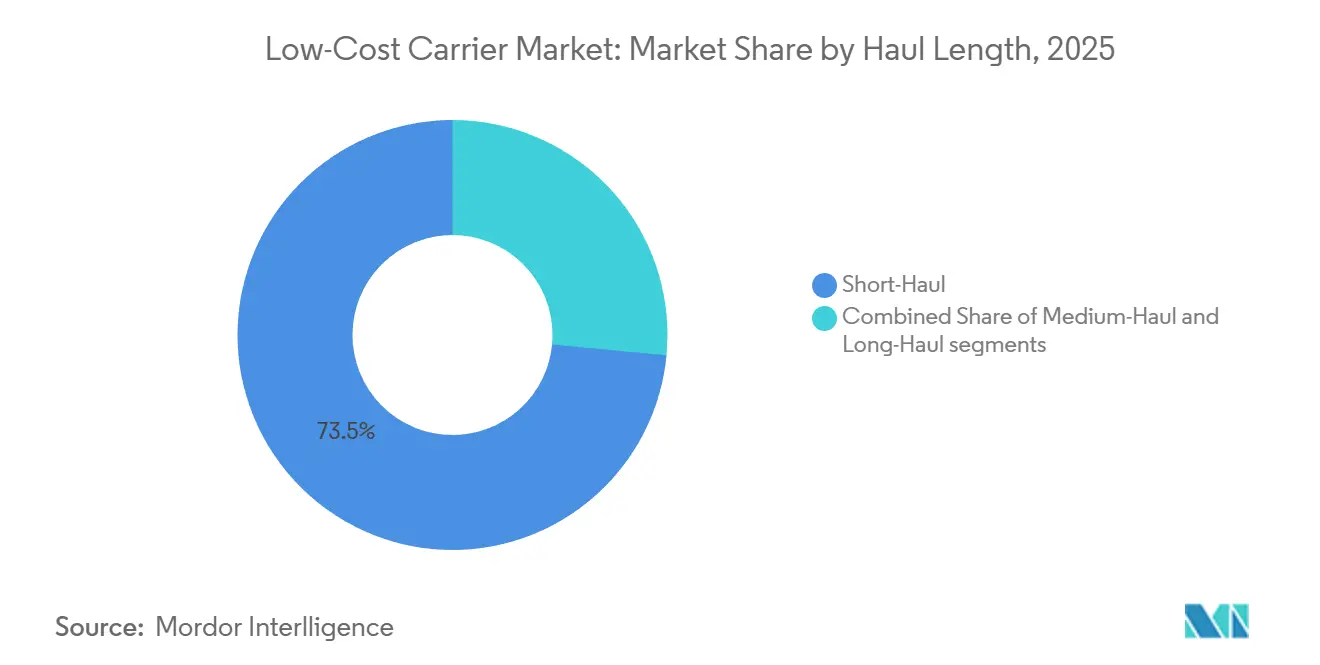
- Por distância de voo, os voos de curta distância detinham uma participação de 73,49% do tamanho do mercado de transportadoras de baixo custo em 2025; os modelos de longa distância têm projeção de crescimento a um CAGR de 17,76% entre 2026 e 2031.
- Por canal de distribuição, as reservas online diretas capturaram uma participação de 93,22% em 2025 e têm projeção de crescimento a um CAGR de 17,24% até 2031.
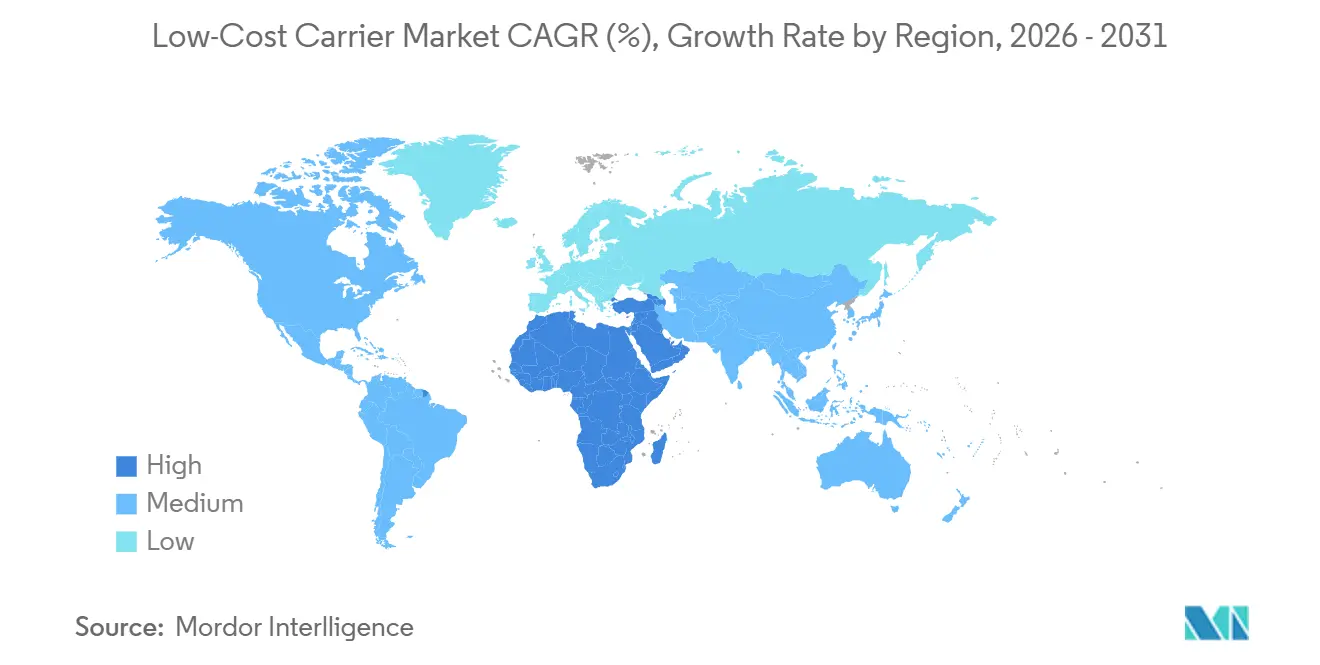
- Por região, a Ásia-Pacífico liderou com uma participação de receita de 34,89% em 2025, enquanto a região do Oriente Médio e África tem previsão de registrar o crescimento mais rápido, com um CAGR de 17,43% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Transportadoras Aéreas de Baixo Custo*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento sustentado na demanda de viagens de lazer e de visitas a amigos e familiares sensíveis ao preço | +3.2% | Global, Sul da Ásia-Oriente Médio, América do Sul-EUA, Europa Oriental-Ocidental | Longo prazo (≥ 4 anos) |
| Estratégias de frota de tipo único que permitem operações de fuselagem estreita com eficiência de custos | +2.8% | Global, notadamente Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Liberalização dos acordos de serviços aéreos ampliando a conectividade ponto a ponto | +2.5% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2 a 4 anos) |
| Alta utilização de aeronaves e modelos operacionais de rápida rotatividade | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Ecossistemas de receita auxiliar escaláveis melhorando a lucratividade por assento | +3.0% | Global, liderado pelas Américas do Norte e do Sul | Médio prazo (2 a 4 anos) |
| Acesso a aeroportos secundários de baixo custo que suportam despesas operacionais ultrabaixas | +1.8% | Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Sustentado na Demanda de Viagens de Lazer e de Visitas a Amigos e Familiares Sensíveis ao Preço
As visitas a amigos e familiares representam 20 a 30% dos passageiros internacionais e exibem maior elasticidade de preço do que as viagens de negócios, direcionando volumes para tarifas que superam as das transportadoras tradicionais em 30 a 50%.[1]Associação Internacional de Transporte Aéreo, "Estatísticas de Transporte Aéreo 2024-2025," iata.org A expansão da classe média indiana impulsionou a demanda por voos de ida abaixo de USD 50, levando a IndiGo a ultrapassar 2.000 voos diários no terceiro trimestre do ano fiscal de 2025. Corredores de alta frequência para imigrantes, como o Sul da Ásia-Golfo, América do Sul-EUA e Europa Oriental-Ocidental, amortecem os fatores de carga durante as recessões porque as viagens são quase essenciais.[2]IndiGo, "Apresentações de Relações com Investidores 2024-2025," goindigo.in A precificação dinâmica agora divide os fins de semana prolongados em múltiplas faixas tarifárias, aumentando o rendimento sem comprometer a ocupação. O crescimento das viagens independentes desloca as reservas para canais diretos, onde as transportadoras capturam cada receita auxiliar. A penetração do celular supera 70% nas principais transportadoras de baixo custo, permitindo ofertas por notificação que monetizam assentos, bagagens, refeições e seguros momentos antes da partida.
Estratégias de Frota de Tipo Único que Permitem Operações de Fuselagem Estreita com Eficiência de Custos
Operar uma única família de aeronaves simplifica o treinamento, o estoque de peças e a complexidade da escala de tripulação, gerando vantagens de custo duradouras. O modelo exclusivo de B737 da Ryanair e o foco da Southwest no B737 permitem grupos de pilotos compartilhados e pessoal de reserva mínimo. A família A320neo consome 15 a 20% menos combustível do que as variantes anteriores, reduzindo as despesas operacionais diretas em 30 a 40%. A IndiGo garantiu 500 entregas da família A320neo em 2023, protegendo-se de aumentos nas taxas de arrendamento à medida que os pedidos pendentes dos fabricantes de equipamentos originais se estendem por mais de sete anos. Cabines uniformes reduzem o tempo em solo; as galerias padronizadas e os assentos de classe única da easyJet permitem rotatividades em menos de 30 minutos, suportando 11 a 13 horas de utilização diária.
Liberalização dos Acordos de Serviços Aéreos Ampliando a Conectividade Ponto a Ponto
Os acordos de Céus Abertos agora cobrem mais de 100 parcerias dos EUA, removendo limites de capacidade que antes protegiam as companhias aéreas de bandeira. O Acordo Abrangente de Transporte Aéreo UE-ASEAN, assinado em 2022, está eliminando cotas bilaterais, permitindo que as transportadoras de baixo custo introduzam novos serviços diretos entre a Europa e o Sudeste Asiático. A Visão 2030 da Arábia Saudita visa atrair 330 milhões de passageiros até 2030 por meio do licenciamento de novas transportadoras e da modernização de aeroportos secundários. A Administração de Aviação Civil da China (CAAC) revisou as regras de direitos de tráfego em 2025 para priorizar ligações internacionais secundárias, abrindo rotas anteriormente reservadas para operadoras incumbentes. Tais políticas reduzem o capital inicial e os prazos de implantação, acelerando assim o crescimento da rede para companhias aéreas que dispõem de aeronaves e tripulações excedentes.
Alta Utilização de Aeronaves e Modelos Operacionais de Rápida Rotatividade
Os operadores de baixo custo rotineiramente programam mais de 11 horas de tempo de bloco diariamente, minimizando o tempo em solo e adicionando setores noturnos que as transportadoras tradicionais recusam devido a restrições de descanso da tripulação. O padrão de 25 minutos da Ryanair depende de assentos de classe única, manuseio de solo pré-pago e aeroportos menores com menos congestionamento. A rede ponto a ponto da Southwest evita transferências complexas de bagagem que atrasam os concorrentes com modelo hub-and-spoke. As novas aeronaves de fuselagem estreita tecnologicamente avançadas alcançam confiabilidade de despacho superior a 99%, permitindo que os operadores publiquem rotações mais apertadas sem necessitar de aeronaves de reserva. Mais ciclos por dia diluem os custos fixos de propriedade, preservam as vantagens tarifárias e protegem as margens quando os preços do combustível disparam.
Análise de Impacto das Restrições do Mercado de Transportadoras Aéreas de Baixo Custo*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições estruturais na cadeia de suprimentos de aeronaves e motores limitando o crescimento da frota | -2.4% | Global | Curto prazo (≤ 2 anos) |
| Aumento dos custos de conformidade ambiental na aviação de curta distância | -1.9% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade do preço do combustível de aviação impactando as margens operacionais | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Escassez global de pilotos e mão de obra de manutenção aumentando os custos unitários | -1.3% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Estruturais na Cadeia de Suprimentos de Aeronaves e Motores Limitando o Crescimento da Frota
A Airbus planejou entregar até 800 jatos em 2025, mas enfrentou escassez de motores CFM LEAP e problemas de qualidade na fuselagem que retardaram as entregas. A linha B737 MAX da Boeing também ficou aquém das metas após auditorias de fabricação, forçando muitas transportadoras de baixo custo a prorrogar arrendamentos de aeronaves mais antigas. As taxas de arrendamento das variantes A321neo e B737 MAX subiram mais de 15% em 2024-2025, comprimindo os retornos quando as economias de combustível não compensam os maiores custos de capital. Com pedidos pendentes que se estendem por mais de 7 anos, as transportadoras não conseguem expandir suas frotas com rapidez suficiente para capturar picos de demanda, freando assim o crescimento do mercado.
Aumento dos Custos de Conformidade Ambiental na Aviação de Curta Distância
O Sistema de Comércio de Emissões da UE eliminará as licenças gratuitas para a aviação até 2026, exigindo que as companhias aéreas adquiram licenças com preços acima de EUR 80 (USD 94,22) por tonelada de CO2. O CORSIA também exige compensações para o crescimento das emissões acima dos níveis de referência de 2019 em 129 estados. Os custos do combustível de aviação sustentável (SAF) permanecem três a cinco vezes superiores aos do querosene, e os mandatos de mistura na Europa e na Califórnia forçam as transportadoras a absorver o custo ou aumentar as tarifas, ameaçando o tráfego sensível ao preço. As transportadoras de baixo custo frequentemente carecem da solidez financeira para investir diretamente na produção de SAF, expondo-as a custos de conformidade mais elevados em comparação com seus pares tradicionais diversificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Transportadoras Aéreas de Baixo Custo
Por Tipo de Aeronave:
Dominância da Fuselagem Estreita com Potencial Seletivo de Fuselagem LargaOs jatos de fuselagem estreita geraram 82,01% da capacidade em 2025, sublinhando seu status como espinha dorsal econômica do mercado de transportadoras de baixo custo.[3]Airbus, "Previsão do Mercado Global 2024-2043," airbus.com Eles permanecem cruciais porque pistas, tamanhos de portões e volumes de passageiros nos aeroportos secundários são adaptados para operações de corredor único. O tamanho do mercado de transportadoras de baixo custo atribuível às fuselagens estreitas tem projeção de continuar crescendo em taxas de dois dígitos, impulsionado pelas entregas do A320neo e do B737 MAX que reduzem o consumo de combustível por viagem. Os pedidos pendentes protegem os planos de expansão da frota até 2031, mesmo sob pressão da cadeia de suprimentos.
As operações de fuselagem larga, embora ainda sejam um nicho, estão se expandindo a um robusto CAGR de 16,87%, à medida que o A321XLR, com alcance de 4.700 milhas náuticas, desbloqueia rotas longas e de baixa densidade, como Roma a Boston e Kuala Lumpur a Tóquio. Companhias aéreas como Norse Atlantic e AirAsia X demonstram que cabines densas e sem mordomias podem oferecer tarifas transoceânicas abaixo de USD 200 quando os fatores de carga superam 85%. O sucesso depende de alta utilização diária das aeronaves e densidade de assentos; o layout de 338 assentos do B787 da Norse distribui os custos de propriedade por mais passageiros. À medida que a utilização melhora, a fatia de fuselagem larga do mercado de transportadoras de baixo custo poderá dobrar até 2031, embora a escassez de slots nos principais aeroportos de longa distância continue sendo um fator limitante.


Por Destino:
Amplitude Doméstica Mais Potencial Internacional LiberalizadoOs serviços domésticos retiveram uma participação de 57,24% do mercado de transportadoras de baixo custo em 2025 devido à simplicidade regulatória, aos rápidos tempos de rotatividade e à ausência de procedimentos de imigração, que tornam as viagens de menos de três horas lucrativas. Nos EUA, Southwest, Frontier e Allegiant programam coletivamente milhares de trechos diários, enquanto a IndiGo opera mais de 2.000 voos domésticos em 80 cidades indianas. A dominância doméstica persistirá, mas seu CAGR fica para trás à medida que a saturação se instala nos corredores maduros.
Os voos internacionais ponto a ponto estão crescendo a um CAGR de 18,01% porque as reformas bilaterais reduziram drasticamente as barreiras de entrada. O tamanho do mercado de transportadoras de baixo custo para rotas internacionais está crescendo mais rapidamente ao longo de corredores como Sul da Ásia-Oriente Médio e Europa-Sudeste Asiático, após o acordo UE-ASEAN.[4]Comissão Europeia, "Acordo Abrangente de Transporte Aéreo UE-ASEAN," ec.europa.eu Air Arabia, flydubai e Wizz Air estão adicionando pares de cidades secundárias que as transportadoras de rede há muito ignoraram. Políticas liberais, combinadas com o alcance do A321XLR, expandirão essa fatia do mercado de transportadoras de baixo custo, embora vistos e volatilidade cambial permaneçam desafios de planejamento.
Por Distância de Voo:
Núcleo de Curta Distância com Potencial Crescente de Longa DistânciaOs voos de menos de três horas representaram 73,49% do tamanho do mercado de transportadoras de baixo custo em 2025, pois os setores curtos permitem rotatividades de 25 minutos e 11 horas de utilização diária. Essa economia sustenta os 183 milhões de passageiros da Ryanair em 2023 e mantém as tarifas base médias abaixo de USD 35 em muitas rotas intraeuropeias. As margens permanecem intactas quando as receitas auxiliares representam mais da metade da receita, demonstrando a resiliência do modelo de curta distância.
Os segmentos de longa distância superiores a seis horas estão avançando a um CAGR de 17,76%, à medida que o A321XLR e as aeronaves de fuselagem estreita de longo alcance e baixa densidade fecham as lacunas de custo. A rede B787 da Norse Atlantic demonstra que cabines densas e aeroportos secundários dos EUA, como Stewart, podem gerar custos unitários sustentáveis, mesmo que os ciclos diários diminuam. A participação do mercado de transportadoras de baixo custo na longa distância ainda é pequena, mas poderá dobrar nesta década à medida que os viajantes de lazer aceitam assentos apertados em troca de tarifas 35% abaixo das das companhias aéreas tradicionais. Os serviços de média distância (três a seis horas) fazem a ponte entre os modelos, oferecendo programação flexível de aeronaves sem escalas noturnas da tripulação.

Por Canal de Distribuição:
Controle Digital Direto sobre o RendimentoAs plataformas online diretas capturaram uma participação de 93,22% em 2025 devido ao seu design voltado para dispositivos móveis, mecanismos de tarifas baseados em inteligência artificial e ofertas auxiliares em tempo real, que reduzem os custos de aquisição enquanto aumentam as taxas de conversão. O mercado de transportadoras de baixo custo prospera com esse controle porque cada produto não relacionado a passagens, desde a seleção de assentos até o seguro de viagem, permanece inteiramente dentro do ecossistema da companhia aérea. Os volumes das agências de viagens diminuem à medida que as taxas dos sistemas de distribuição global elevam os custos totais da viagem e diluem as participações de receita.
Os aplicativos móveis agora lidam com mais de 70% das reservas diretas na Ryanair e na Southwest, permitindo que as companhias aéreas ofereçam upgrades, bagagens e passes de lounge com mensagens personalizadas. O NDC promete links de API mais baratos para as agências, mas a maioria das transportadoras de baixo custo resiste ao controle parcial. As vendas online diretas provavelmente superarão 95% até 2031, dando às transportadoras visibilidade completa sobre os dados de pesquisa e compra, um ativo crítico para precificação dinâmica e segmentação de fidelidade no setor de transportadoras de baixo custo.
Análise Geográfica
Mercado de Transportadoras Aéreas de Baixo Custo na APAC
A Ásia-Pacífico detinha 34,89% do mercado de transportadoras aéreas de baixo custo em 2025, sustentada pelo crescimento doméstico de dois dígitos da Índia e pelas reformas de céus abertos no Sudeste Asiático. No entanto, a escassez de motores limita a adição de aeronaves, criando uma demanda reprimida que sustenta a força das tarifas. A Spring Airlines da China, a Cebu Pacific e a VietJet continuam a expandir suas rotas regionais, que contornam centros como Bangkok e Kuala Lumpur.
Mercado de Transportadoras Aéreas de Baixo Custo na EMEA
A região do Oriente Médio e África é a de crescimento mais rápido, com um CAGR de 17,43% até 2031, à medida que a desregulamentação da Visão 2030 impulsiona novos entrantes e a modernização de aeroportos secundários na Arábia Saudita. O pedido de 150 aeronaves B737 MAX da flydubai sublinha a ambição de conectar pares de cidades mal atendidas na África e no Sul da Ásia. Na Europa, a penetração madura desacelera o crescimento, mas não a concorrência; Ryanair, easyJet e Wizz Air, juntas, controlam mais de 40% dos ASKs intra-europeus, mas ainda buscam pares de cidades secundárias de nicho.
Mercado de Transportadoras Aéreas de Baixo Custo nas Américas
A América do Norte testemunhou o pedido de recuperação judicial (Capítulo 11) da Spirit Airlines em novembro de 2024, após a fusão bloqueada com a JetBlue, o que abriu slots valiosos para concorrentes e sinalizou uma determinação regulatória de preservar a concorrência tarifária. A América do Sul permanece fragmentada, à medida que as transportadoras navegam por flutuações cambiais e picos nos custos de combustível, embora a Volaris e a Viva Aerobus continuem a expandir suas operações transfronteiriças para os EUA. No geral, a divergência geográfica influencia os perfis de risco-retorno dentro do mercado global de transportadoras aéreas de baixo custo.

Panorama regulatório
As regras de política e proteção ao consumidor estão se tornando mais rígidas em torno da prática central das LCCs de desagregação tarifária, particularmente na Europa. Em 15 de junho de 2026, o Conselho Europeu e o Parlamento Europeu chegaram a um acordo sobre medidas atualizadas de direitos dos passageiros que preservam os gatilhos de compensação por atraso do EU261, exigindo também uma divulgação de preços mais clara e um item de cabine gratuito sob o assento (40 cm x 30 cm x 15 cm), afetando diretamente o desenho da receita de bagagem baseada em taxas e a apresentação das tarifas ao consumidor.
A regulamentação ambiental e de mandatos de combustível também está se tornando mais prescritiva operacionalmente. O ReFuelEU Aviation começou com uma exigência de 2% de SAF em 2025 e aumenta progressivamente ao longo do tempo, com atividades de fiscalização iniciando em 2025 para certas disposições de não conformidade. O regulamento do EU Flight Emissions Label, adotado em 2024, introduz a rotulagem de desempenho ambiental das companhias aéreas, com implementação total prevista para 1º de janeiro de 2028. Paralelamente, os grupos de trabalho da EASA e do ICAO CAEP estão tornando mais rígidos os padrões de CO2 e ruído das aeronaves, com um prazo de 2028 referenciado para que as aeronaves de produção atendam a requisitos de certificação de CO2 mais estritos, reforçando a pressão de renovação da frota em meio a restrições de fornecimento.
Análise da cadeia de valor
A cadeia de valor das companhias aéreas de baixo custo tem como base os fabricantes de aeronaves e motores (OEMs) e as arrendadoras (Airbus, Boeing e CFM), seguidos pelas operações das companhias aéreas, que maximizam a utilização por meio de frotas de corredor único padronizadas, alta confiabilidade de despacho e rotações rápidas em aeroportos secundários de menor custo. Aeroportos e prestadores de serviços de handling em solo, provedores de serviços de navegação e a gestão de slots ou espaço aéreo moldam os custos unitários e a integridade da programação, e interrupções em qualquer nó se traduzem rapidamente em custos mais altos por assento, pois a economia das LCCs depende de cronogramas densos e pouca margem de folga.
A distribuição comercial e a monetização de serviços acessórios formam um segundo polo de lucro, com os canais digitais diretos centrais para merchandising, pagamentos e agrupamento dinâmico de ofertas. Os fluxos de conformidade também estão adicionando etapas de relato de dados e sourcing de combustível a montante e intermediárias, já que as companhias aéreas devem documentar o consumo de combustível e a aquisição de SAF junto às Autoridades Competentes por meio de mecanismos como o Portal de Sustentabilidade da EASA. Mandatos no estilo ReFuelEU e construções de book-and-claim exigem ainda mais coordenação e verificação do fornecimento de combustível, enquanto as regras de proteção ao consumidor sobre transparência de taxas e itens de cabine incluídos estão levando as companhias aéreas a redesenhar suas famílias de tarifas e a sequência de ofertas no site. Isso desloca a captura de valor para complementos de maior margem que permanecem permitidos (serviços prioritários, assentos e produtos de parceiros) e para longe das taxas mais expostas à regulamentação.
Cenário Competitivo
O mercado de transportadoras de baixo custo permanece fragmentado devido às barreiras regulatórias que confinam a maioria das transportadoras às suas regiões de origem. A Ryanair lidera a Europa com 183 milhões de passageiros em 2023, enquanto a Southwest lidera os EUA com mais de 140 milhões. A IndiGo controla 60% dos assentos domésticos da Índia; no entanto, nenhuma dessas companhias aéreas detém 10% da capacidade mundial. A vantagem competitiva decorre da liderança em custos, da profundidade das receitas auxiliares e do acesso a aeroportos secundários. Frontier e Spirit monetizam mais da metade de sua receita por meio de receitas auxiliares, enquanto a Southwest se diferencia com bagagens despachadas gratuitas, permanecendo firmemente dentro do modelo de transportadora de baixo custo.
O investimento em tecnologia amplia as lacunas de desempenho. A penetração móvel da Ryanair supera 80%, permitindo personalização baseada em inteligência artificial que promove upgrades de assentos e aluguel de carros no aplicativo. A Wizz Air utiliza ferramentas de aprendizado de máquina para ajustar tarifas até 200 vezes por dia com base em padrões de pesquisa, preços dos concorrentes e curvas históricas. O embarque biométrico e o rastreamento de bagagem por RFID reduzem os tempos de rotatividade, preservando a utilização das aeronaves acima de 11 horas mesmo em aeroportos com restrição de slots.
O planejamento estratégico de frota também diverge. A compra de 30 jatos A350-900 pela IndiGo em setembro de 2024 sinaliza um desafio de longa distância às transportadoras estatais nas rotas Índia-Europa e Índia-América do Norte. O pedido de B737 MAX da flydubai visa aprimorar a conectividade na Ásia Central e na África Oriental, complementando a rede de fuselagem larga da Emirates. Norse Atlantic, Zipair e AirAsia X estão perseguindo modelos de transportadoras de baixo custo de fuselagem larga em corredores com forte demanda de lazer que as alianças tradicionais despriorizaram, exemplificando a exploração de espaços em branco no setor de transportadoras de baixo custo.
Líderes do Setor de Transportadoras de Baixo Custo
Southwest Airlines Co.
Ryanair
easyJet PLC
Indigo (InterGlobe Aviation Limited)
Wizz Air Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado de Transportadoras Aéreas de Baixo Custo Cobertas neste Relatório
- Southwest Airlines Co.
- Ryanair
- AirAsia Group Berhad
- Indigo (InterGlobe Aviation Limited)
- easyJet PLC
- JetBlue Airways Corporation
- Spirit Airlines
- Norse Atlantic ASA
- Wizz Air Group
- Jetstar Airways Pty Ltd
- GOL Linhas Aéreas
- Concesionaria Vuela Compañía de Aviación, S.A.P.I. de C.V. (Volaris)
- Frontier Group Holdings Inc.
- Pegasus Hava Taşımacılığı A.Ş. (Pegasus)
- VietJet Aviation
- Cebu Pacific
- Dubai Aviation Corporation
- flynas Company LCC
- Jazeera Airways K.S.C
- WestJet Airlines Ltd. (Sunwing Vacations Inc.)

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando onde o acesso liberalizado, a capacidade de corredor único de longo alcance e os ecossistemas digitais de serviços acessórios se cruzam. O Acordo Abrangente de Transporte Aéreo UE-ASEAN e reformas bilaterais semelhantes oferecem espaço estrutural para serviços internacionais ponto a ponto que contornam hubs congestionados, enquanto aeronaves como o A321XLR ampliam o conjunto de rotas longas de baixa densidade que podem ser operadas com estruturas de custo de LCC. Um sinal observável é a assinatura, pela IndiGo, de um acordo em maio de 2025 com a Norse Atlantic Airways para arrendamento damp de duas aeronaves B787 Dreamliner, expandindo a experiência operacional com widebody ao lado de seu núcleo de corredor único.
A conformidade com a descarbonização e a infraestrutura do mercado de combustível também estão criando lacunas investíveis em torno do sourcing, contabilização e distribuição de SAF. A IATA citou a produção de SAF alcançando cerca de 2,4 milhões de toneladas em 2026 (aproximadamente 0,8% da necessidade total de combustível), o que está abaixo da demanda criada por mandatos como o ReFuelEU Aviation, iniciado com 2% em 2025. Essa lacuna aumenta a importância dos mecanismos de book-and-claim, plataformas de aquisição e modelos de contratação entre companhias aéreas e fornecedores de combustível. Ao mesmo tempo, regras de proteção ao consumidor mais rígidas na Europa sobre divulgação de taxas e itens de cabine incluídos estão impulsionando o redesenho de tarifas e merchandising, abrindo espaço para companhias aéreas e parceiros de tecnologia de viagens otimizarem a comercialização em conformidade, ao mesmo tempo em que protegem o rendimento de serviços acessórios por meio de pacotes alternativos e canais diretos com maior conversão.
Desenvolvimento Recente da Indústria no Mercado de Transportadoras Aéreas de Baixo Custo
- Julho de 2026: IndiGo (InterGlobe Aviation Limited) assina memorando de entendimento com a CFM International para adquirir mais de 1.000 motores LEAP-1A para 510 aeronaves da família Airbus A320neo. O fornecimento de motores e a padronização da frota reforçam a uniformidade em toda a frota de corredor único, permitindo custos de manutenção mais baixos e maior disponibilidade. O maior pedido de LEAP fortalece a arquitetura de custo e manutenção de longo prazo da IndiGo, potencialmente sustentando reduções de custo unitário à medida que a uniformidade da frota aumenta.
- Junho de 2026: easyJet plc lança a rota Londres Gatwick - Reus (três vezes por semana). A nova rota de lazer europeia expande a rede da easyJet no Sul da Europa e apoia o crescimento da utilização e das receitas acessórias. A rota amplia o alcance de mercado para viajantes de lazer e fortalece a eficiência de capital em toda a rede.
- Abril de 2026: easyJet plc lança a rota Londres Southend - Ibiza (duas vezes por semana). A adição fortalece o portfólio de rotas voltado ao lazer e aumenta a captura de demanda sazonal. Amplia a rede de Londres Southend, permitindo maiores vendas acessórias de viajantes em férias.


Mercado de Transportadoras Aéreas de Baixo Custo Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado de companhias aéreas de baixo custo é medido como o valor gerado por companhias aéreas que operam com um modelo de tarifas baixas e obtêm receita por meio de tarifas base e complementos precificados separadamente, abrangendo viagens de passageiros domésticas e internacionais.
Exclusões de escopo: excluímos operadoras exclusivamente de carga e companhias aéreas exclusivamente charter que não vendem assentos regulares de passageiros como parte de seu negócio principal.
Visão geral da segmentação
- Por Tipo de Aeronave
- Fuselagem Estreita
- Fuselagem Larga
- Por Destino
- Doméstico
- Internacional
- Por Distância de Voo
- Curta Distância
- Média Distância
- Longa Distância
- Por Canal de Distribuição
- Online Direto
- Agência de Viagens
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do panorama de demanda e capacidade da aviação comercial, depois se estreita para as operações de companhias aéreas de baixo custo por geografia. Utilizamos séries públicas consistentes ao longo do tempo, como estatísticas de transporte aéreo da ICAO, indicadores de tráfego e rendimento da IATA, conjuntos de dados do U.S. DOT BTS, tabelas de transporte aéreo do Eurostat e divulgações de tráfego do Airport Council International, que usamos para verificar o crescimento de passageiros, os fatores de ocupação e a recuperação de rotas.
Também analisamos relatórios anuais de companhias aéreas, apresentações a investidores e registros regulatórios para entender as estruturas de tarifas, as divulgações de receitas acessórias e os planos de frota, e comparamos esses dados com divulgações de programação e taxas aeroportuárias, quando disponíveis. Para verificação cruzada de dados financeiros no nível empresarial e desenvolvimentos de mais longo prazo (como paralisações de frotas, restrições aeroportuárias e mudanças de política), nossa equipe utiliza assinaturas pagas para dados financeiros e inteligência de empresas e para notícias e finanças, mantendo o modelo de mercado ancorado em insumos públicos explicáveis. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou em validar o que impulsiona a receita por passageiro das LCCs e como ela varia por extensão de rota e canal de vendas, já que a precificação não é uniforme entre regiões. Conversamos com equipes comerciais de companhias aéreas, partes interessadas em desenvolvimento de aeroportos e rotas, intermediários de distribuição e consultores de aviação em várias regiões, de modo a fechar lacunas dos insumos documentais e triangular premissas-chave antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | Ásia-Pacífico: 44% |
| Nível médio: 50% | Líderes funcionais/de unidade: 26% | EMEA: 32% |
| Players menores: 19% | Gerentes: 56% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma avaliação top-down do pool de demanda, na qual o tráfego de passageiros, a capacidade (ASKs ou assentos) e o mix de rotas são usados para reconstruir a oportunidade de receita do modelo de baixo custo por região e ano. Uma vez estabelecida essa estrutura, corroboramos os totais usando verificações seletivas bottom-up, como amostragem de LCCs representativas para volumes de passageiros e, em seguida, aplicando a receita média observada por passageiro (tarifa base mais receita acessória) para testar se os totais implícitos permanecem dentro de uma faixa realista.
Os principais insumos usados no modelo incluem crescimento do tráfego de passageiros, tendências de utilização de aeronaves, fatores de ocupação, exposição a rotas curtas versus médias versus longas, participação online-direto versus agências de viagens, e a progressão das taxas de adesão à receita acessória. Cada um desses fatores ajuda a converter sinais de tráfego e capacidade em valor sem exigir granularidade de dados irrealista, e também ajuda a lidar com lacunas quando uma série no nível de país está ausente, ancorando-se em indicadores regionais de tráfego e frota.
Para previsão, aplica-se análise de cenários em torno da recuperação macro da demanda, da repercussão dos custos de combustível e aeroportuários e do momento de entrega de capacidade, refinada em seguida usando o consenso de especialistas de entrevistas sobre disciplina tarifária e monetização de serviços acessórios. O resultado é verificado quanto à consistência em relação aos indicadores de tráfego da aviação e à direção divulgada da receita das companhias aéreas, para que a curva final permaneça plausível ano a ano.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas, começando com verificações internas que comparam a receita implícita por passageiro com faixas observadas para rotas e regiões semelhantes, seguidas de verificações de variância em relação ao crescimento de tráfego e adições de capacidade. Quando surgem anomalias, as premissas são retestadas, e recontatamos as fontes quando a lacuna está ligada a um fator específico, como uma mudança no mix de rotas, uma mudança relevante em um aeroporto ou uma alteração em taxas regulatórias.
Antes da aprovação final, outro analista revisa a lógica do modelo, a relação entre insumos e resultados, e a consistência da conversão cambial entre os anos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes interrupções de frota, choques repentinos de demanda ou mudanças significativas de política que afetam a aviação. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada com base em dados públicos recém-disponíveis e feedback confirmado de entrevistas.
Tamanho do Mercado de Companhias Aéreas de Baixo Custo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal ver diferentes tamanhos de mercado publicados para companhias aéreas de baixo custo, mesmo quando o tema parece o mesmo à primeira vista. As diferenças geralmente vêm das linhas de receita consideradas, de qual ano é tratado como base, de como o momento da conversão cambial é definido e de quão agressivamente a precificação e a recuperação de passageiros são projetadas.
Uma diferença motivada pela atualização é comum neste mercado, pois o tráfego trimestral se move rapidamente e a precificação de tarifas e serviços acessórios pode mudar dentro de uma estação, o que altera a média anual. Ao fixar o momento cambial ao ano declarado, reverificar a receita implícita por passageiro em relação aos sinais de tráfego e capacidade, e depois avançar as premissas durante as atualizações anuais, a Mordor Intelligence mantém a estimativa vinculada ao que as companhias aéreas podem realisticamente obter de passageiros e complementos naquele ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 276,20 milhões de USD (2025) | |
| Consultoria Global A | 221,30 bilhões de USD (2024) | Utiliza um limite de receita mais amplo que pode combinar ofertas de baixo custo extremo, subsidiárias de tarifas baixas e ofertas no estilo economy básica, o que pode inflar os totais em comparação com um recorte mais estrito do modelo de baixo custo. O ano-base é diferente e pode depender de rendimentos combinados sem uma verificação clara de receita por passageiro vinculada ao tráfego e à capacidade. |
| Editora do Setor B | 196,10 bilhões de USD (2022) | Ancora-se em um ano-base anterior e pode transportar premissas de recuperação entre ciclos sem alinhar o momento cambial e a normalização de preços ano a ano. A descrição do escopo é menos explícita sobre se todas as categorias acessórias e tipos de rota são tratados de forma consistente entre regiões. |
A dispersão na tabela é explicada principalmente por escolhas de limite e de momento temporal, e não por um único erro de cálculo. Nossa abordagem permanece repetível porque cada etapa está vinculada a sinais observáveis, como tráfego de passageiros, capacidade e receita implícita por passageiro, e as premissas são revisadas novamente quando a atualização anual é realizada.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transportadoras de baixo custo em 2026?
O tamanho do mercado de transportadoras de baixo custo foi de USD 330,24 milhões em 2026 e tem projeção de mais que dobrar para USD 704,58 milhões até 2031.
Qual tipo de aeronave domina a capacidade?
Os jatos de fuselagem estreita, liderados pelas famílias A320neo e B737 MAX, representaram 82,01% da capacidade implantada em 2025.
O que está impulsionando o crescimento das transportadoras de baixo custo de longa distância?
O alcance estendido do A321XLR e os modelos de densidade de fuselagem larga, como o B787, permitem rotas transoceânicas lucrativas com tarifas 30 a 40% abaixo das das transportadoras tradicionais.
Por que as receitas auxiliares são importantes?
As principais transportadoras de baixo custo obtêm 55 a 62% da receita de fontes auxiliares, permitindo que as tarifas base permaneçam ultrabaixas enquanto preservam as margens.
Quais são as maiores restrições que o setor enfrenta?
Os atrasos na cadeia de suprimentos de novas aeronaves e o aperto das taxas ambientais sobre os voos de curta distância atualmente subtraem um estimado de 4,3 pontos percentuais de um impulso de crescimento que seria ainda maior.
Qual região crescerá mais rapidamente até 2031?
O Oriente Médio e África tem previsão de registrar um CAGR de 17,43%, à medida que a liberalização e as modernizações de aeroportos secundários desbloqueiam nova demanda.
Página atualizada pela última vez em:


