
Tamanho e Participação do Mercado de Máquinas Agrícolas do Japão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.9 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.14 % |
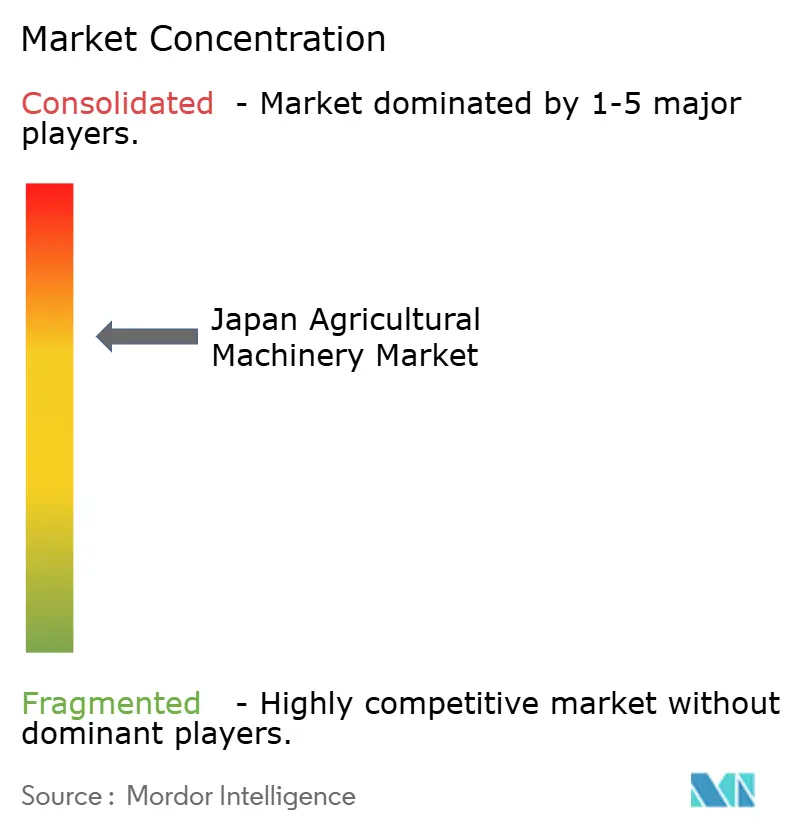
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas Agrícolas do Japão por Mordor Intelligence
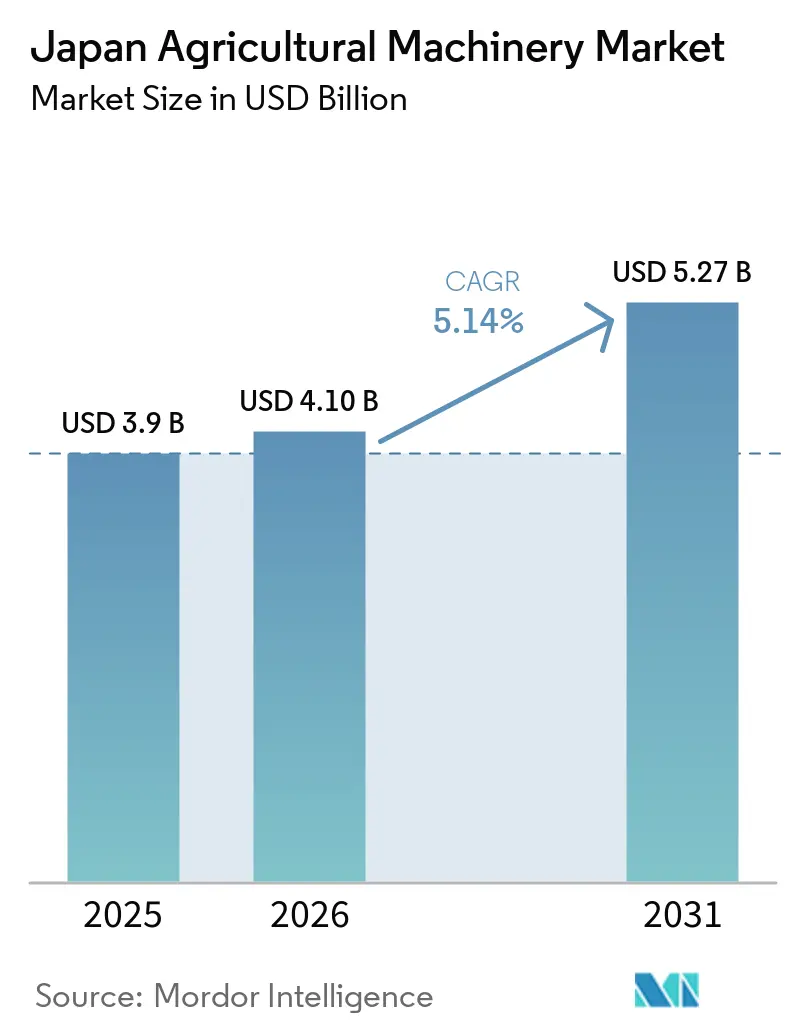
O tamanho do mercado de máquinas agrícolas do Japão foi avaliado em USD 3,9 bilhões em 2025 e estima-se que cresça de USD 4,1 bilhões em 2026 para atingir USD 5,27 bilhões até 2031, a uma CAGR de 5,14% durante o período de previsão (2026-2031). O apoio governamental, os avanços tecnológicos e o envelhecimento da força de trabalho agrícola impulsionam o crescimento do mercado.[1] A crescente adoção de soluções digitais e equipamentos de agricultura de precisão influencia as decisões de compra, enquanto as colaborações entre fabricantes internacionais e locais ampliam a adoção tecnológica. O mercado demonstra forte demanda por tratores, sistemas inteligentes de irrigação e robôs autônomos para agricultura, à medida que os agricultores enfrentam escassez de mão de obra e desafios ambientais. Embora o maquinário a diesel continue predominante, os subsídios governamentais apoiam a adoção inicial de equipamentos agrícolas elétricos, indicando uma mudança emergente no mercado.
Principais Conclusões do Relatório
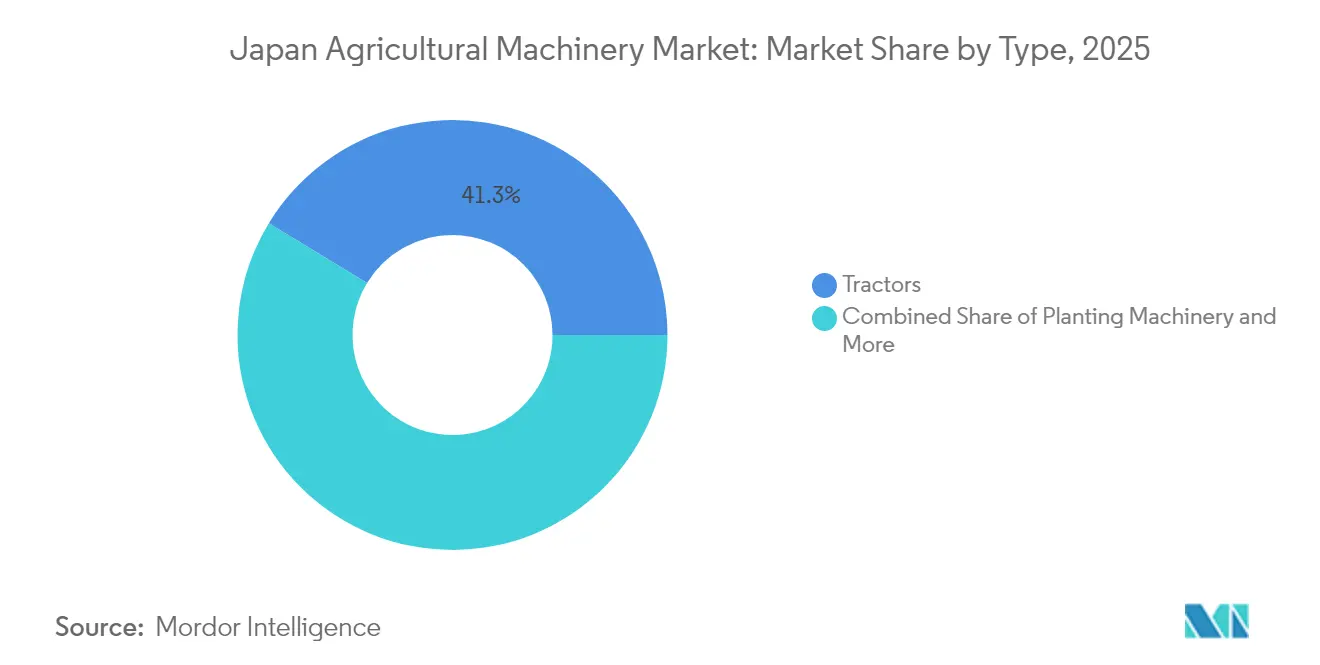
- Por tipo de produto, os tratores detinham 41,30% da participação do mercado de maquinário agrícola do Japão em 2025, enquanto o maquinário de irrigação avança a um CAGR de 8,17% até 2031.
- Por nível de automação, os equipamentos manuais e convencionais representaram 71,25% da participação na receita em 2025, enquanto os sistemas totalmente autônomos avançam a um CAGR de 11,68% até 2031.
- Por tipo de tração, as plataformas a diesel representaram 88,20% do tamanho do mercado de maquinário agrícola do Japão em 2025, e as soluções totalmente elétricas crescem a um CAGR de 9,05% até 2031.
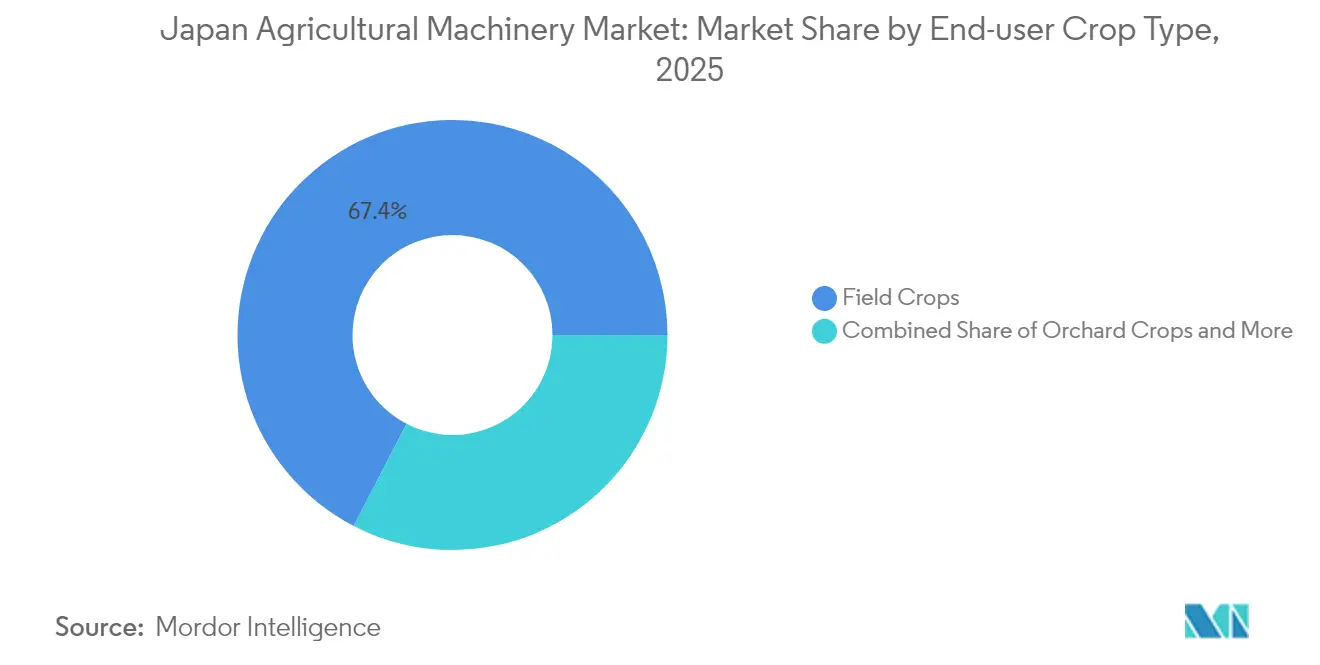
- Por tipo de cultura, as culturas de campo responderam por 67,40% do tamanho do mercado de maquinário agrícola do Japão em 2025, enquanto o cultivo protegido se expande a um CAGR de 7,92%.
- Por canal de vendas, as concessionárias autorizadas dominaram com 91,10% de participação na receita em 2025, enquanto as plataformas online e de aplicativos móveis crescem a um CAGR de 10,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Máquinas Agrícolas do Japão
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio da Força de Trabalho Agrícola | +1.8% | Nacional, com impacto agudo nas prefeituras rurais | Longo prazo (≥ 4 anos) |
| Subsídios Governamentais para Compra e Incentivos Fiscais | +1.2% | Nacional, concentrado em zonas agrícolas designadas | Médio prazo (2-4 anos) |
| Avanços Tecnológicos Rápidos em Precisão e Automação | +1.5% | Nacional, adoção antecipada nas regiões de Hokkaido e Tohoku | Médio prazo (2-4 anos) |
| Variedades de Arroz Resistentes ao Clima Que Exigem Novas Plantadeiras | +0.7% | Nacional, prioridade nas prefeituras do sul afetadas pelo calor | Longo prazo (≥ 4 anos) |
| Adoção de Trens de Força Elétricos | +0.5% | Nacional, programas-piloto em áreas adjacentes a centros urbanos | Longo prazo (≥ 4 anos) |
| Pacotes de Serviços de Manutenção Preditiva Baseada em IA | +0.3% | Nacional, concentrado em operações de grande escala | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio da Força de Trabalho Agrícola
A população agrícola do Japão está diminuindo rapidamente, sendo a maioria dos trabalhadores remanescentes idosos. Essa transformação demográfica exige mecanização e ferramentas digitais para manter a produtividade. As fazendas estão adotando automação para suprir a escassez de mão de obra, e os fabricantes de equipamentos passaram a focar no desenvolvimento de recursos autônomos e de fácil utilização. A demanda por maquinário eficiente aumenta em fazendas de todos os tamanhos à medida que o trabalho manual se torna escasso. Essa transição demográfica está transformando o mercado de maquinário e modificando as práticas agrícolas em todo o país.
Subsídios Governamentais para Compra e Incentivos Fiscais
O governo japonês apoia a agricultura inteligente por meio de incentivos financeiros abrangentes. Subsídios em nível nacional e deduções fiscais apoiam os investimentos dos agricultores em maquinário avançado, complementados por subsídios regionais. Esses programas permitem que fazendas de médio e pequeno porte adquiram equipamentos avançados. Os programas de financiamento incorporam requisitos de eficiência energética para atender aos objetivos ambientais. A redução dos custos iniciais de investimento e a promoção de práticas sustentáveis facilitam a transição para a agricultura de precisão, permitindo que fazendas de todos os tamanhos modernizem suas operações.
Avanços Tecnológicos Rápidos em Precisão e Automação
O setor de máquinas agrícolas do Japão está integrando tecnologias de robótica, IA e IoT. O Sistema de Agri Inteligente da Kubota integra dados de satélite, sensores e maquinário em uma plataforma unificada para reduzir custos e melhorar a qualidade dos grãos.[2] Colheitadeiras equipadas com GPS e tratores autônomos operam com alta precisão, aprimorando as capacidades de mapeamento de rendimento e reduzindo as necessidades de mão de obra. Essas tecnologias já são operacionais em condições práticas de cultivo para otimizar a gestão das fazendas. A integração de tecnologias inteligentes cria sistemas abrangentes nos quais a análise de dados melhora a produtividade.
Variedades de Arroz Resistentes ao Clima Que Exigem Novas Plantadeiras
Os agricultores estão adotando variedades de arroz tolerantes ao calor que exigem métodos de plantio modificados em razão das mudanças nas condições climáticas. A semeadura direta está substituindo os métodos tradicionais de transplante, exigindo equipamentos especializados para posicionamento preciso das sementes. Os fabricantes de equipamentos estão adaptando as plantadeiras para acomodar diferentes tamanhos de grãos e fornecer taxas de semeadura variáveis. Essas adaptações de equipamentos ajudam os agricultores a gerenciar os padrões climáticos em transformação, mantendo as colheitas. As plantadeiras modernas estão se tornando cruciais para a produção de arroz, pois acomodam variações nas condições do solo, temperatura e padrões de chuva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Capital | -1.3% | Nacional, particularmente agudo em operações de pequena escala | Curto prazo (≤ 2 anos) |
| Fragmentação Fundiária Reduz o Retorno sobre o Investimento | -1.1% | Nacional, concentrado em regiões de agricultura tradicional | Longo prazo (≥ 4 anos) |
| Lacuna de Competências em Operação/Manutenção Complexas | -0.8% | Nacional, grave em comunidades agrícolas envelhecidas | Médio prazo (2-4 anos) |
| Preocupações dos Agricultores com Privacidade de Dados e Cibersegurança | -0.4% | Nacional, acentuado em operações de vanguarda tecnológica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Capital
O maquinário agrícola inteligente exige investimento inicial de capital substancial, representando uma parcela significativa do dispêndio total das fazendas. Isso representa um desafio importante para os pequenos produtores que gerenciam lotes modestos. Os altos custos de aquisição frequentemente excedem a capacidade financeira dos agricultores individuais, tornando a propriedade impraticável. Estações de compartilhamento de equipamentos surgiram como solução, permitindo que os agricultores aluguem máquinas por hora e reduzam o investimento inicial. Os serviços de contratação customizada são eficazes, especialmente para colheitadeiras que operam em múltiplas fazendas, melhorando a eficiência de custos e a utilização. Embora esses modelos colaborativos ofereçam alternativas à propriedade direta, sua adoção generalizada depende de infraestrutura, conscientização e confiança nas comunidades agrícolas.
Fragmentação Fundiária Reduz o Retorno sobre o Investimento
O tamanho médio dos lotes agrícolas permanece insuficiente para justificar o investimento em maquinário de grande escala, limitando os retornos da mecanização. Aproximadamente 60% das terras agrícolas consistem em campos pequenos e irregulares que dificultam as operações das máquinas, reduzindo a eficiência e aumentando o desgaste dos equipamentos.[3] Essa fragmentação exige que os operadores consolidem terras por meio de arranjos cooperativos ou adotem plataformas compactas e modulares adequadas a espaços reduzidos. Sem mudanças nos padrões de posse de terra ou maior acesso a tecnologias adaptáveis, a mecanização enfrenta dificuldades para alcançar rentabilidade consistente. Abordar a fragmentação fundiária é crucial para maximizar o valor do maquinário agrícola e melhorar a produtividade em diversos cenários agrícolas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Tratores Permanecem como Núcleo Enquanto a Irrigação Inteligente Acelera
Os tratores mantiveram 41,30% da participação do mercado de maquinário agrícola do Japão em 2025, servindo como principal ferramenta de mecanização para operações de campo. Os agricultores investem em modelos compactos adequados para campos de arroz estreitos, mantendo os requisitos de potência. As políticas governamentais de depreciação apoiam atualizações regulares da frota, mantendo o papel central dos tratores na agricultura mecanizada. Os equipamentos de aração e cultivo se beneficiam de programas de conservação do solo que promovem o cultivo reduzido, enquanto a adoção de maquinário de plantio aumenta por meio do plantio direto de arroz resistente ao clima. Os equipamentos de feno e forragem atendem às operações pecuárias em Hokkaido, onde o maior tamanho dos rebanhos exige sistemas mecânicos de alimentação.
O maquinário de irrigação lidera o crescimento do mercado com um CAGR de 8,17% até 2031. Os fabricantes oferecem sistemas de gotejamento de taxa variável e microaspersores projetados para pequenos campos, com sensores remotos otimizando os cronogramas de irrigação. Essa mudança enfatiza a eficiência dos recursos em detrimento da potência bruta. As colheitadeiras incorporam direção automática e monitoramento de perdas de grãos, enquanto tecnologias emergentes como drones e robôs autônomos oferecem soluções baseadas em serviços que reduzem os custos iniciais de investimento. Esses desenvolvimentos indicam uma tendência em direção a sistemas de automação integrados capazes de realizar múltiplas operações de campo.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Nível de Automação: Sistemas Semiautônomos Superam as Lacunas de Competências
Os equipamentos manuais e convencionais responderam por 71,25% da receita em 2025, indicando dependência contínua da expertise do operador e da confiabilidade mecânica básica. Os kits de retrofit de GPS permitem que os agricultores atualizem os tratores existentes, facilitando a adoção digital. Os sistemas semiautônomos que combinam orientação por GPS com controles manuais ganham aceitação ao manter métodos de operação familiares. As operações combinadas que utilizam direção automática para tarefas de campo com monitoramento remoto para manutenção proporcionam uma transição prática entre a agricultura tradicional e a automatizada.
Os robôs totalmente autônomos representam o segmento de automação de crescimento mais rápido, com um CAGR de 11,68%. A adoção inicial ocorre em grandes propriedades de arroz e estufas, onde a escassez de mão de obra é mais aguda. Colheitadeiras e robôs especializados acomodam culturas delicadas e pomares fechados. As instalações de testes governamentais em Hokkaido demonstram sistemas de tratores autônomos, enquanto as cooperativas agrícolas desenvolvem programas de frota compartilhada para melhorar a utilização e distribuir os custos. Esses desenvolvimentos atraem empresas de tecnologia e investidores para o mercado de maquinário agrícola do Japão.
Por Tipo de Tração: A Predominância do Diesel Enfrenta Eletrificação Gradual
Os equipamentos a diesel retiveram 88,20% do tamanho do mercado de máquinas agrícolas do Japão em 2025, apoiados por cadeias de suprimentos e redes de manutenção consolidadas. Os técnicos de serviço são especializados em motores de combustão, com ampla disponibilidade de peças em áreas rurais. Os sistemas híbridos combinam geradores a diesel com baterias de íons de lítio para otimizar o consumo de combustível e o fornecimento de energia. Os modelos a célula de combustível mostram potencial para operações pesadas de preparo do solo, mas requerem o desenvolvimento de infraestrutura de hidrogênio.
Os equipamentos elétricos crescem a uma CAGR de 9,05%, particularmente em pulverizadores para pomares, carregadores compactos e veículos para estufas, onde a capacidade das baterias atende aos requisitos operacionais. A adoção de equipamentos elétricos se concentra próximo a áreas urbanas com infraestrutura de carregamento existente. Os fabricantes abordam os desafios de peso e custo por meio de baterias intercambiáveis e atualizações de software para aprimoramento de desempenho. As iniciativas governamentais exploram tarifas especiais de eletricidade para instalações de carregamento agrícola a fim de incentivar a adoção de equipamentos sustentáveis.
Por Tipo de Cultura do Usuário Final: Culturas de Campo Dominam Enquanto os Rendimentos em Estufa Crescem
As culturas de campo geraram 67,40% da receita em 2025, principalmente a partir da produção de arroz, trigo, soja e milho para ração. As grandes fazendas investem em equipamentos de plantio e colheita de alta capacidade, enquanto a demanda por maquinário para soja aumenta devido aos incentivos para culturas proteicas. As operações de culturas de campo implementam equipamentos de preparo em faixas e gestão de resíduos para reduzir custos, mantendo a produtividade. Os agricultores de arroz adotam tecnologia de semeadura direta para suprir as necessidades de mão de obra, aumentando a demanda por sistemas de plantio especializados.
O cultivo protegido cresce a uma CAGR de 7,92%, à medida que os agricultores próximos às áreas urbanas se concentram em hortaliças em estufa e frutas premium. As operações em estufa utilizam transplante automatizado, pulverização aérea e colheita mecanizada para reduzir o trabalho manual. A demanda por equipamentos para pomares aumenta para pulverização de precisão e manuseio automatizado de frutas. Os investimentos em estufas priorizam a gestão eficiente do clima, enquanto os pomares implementam sistemas robóticos para manutenção e colheita, a fim de melhorar a qualidade dos produtos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Canal de Vendas: Modelos Omnicanal Combinam Plataformas Digitais e Suporte de Revendedor
As concessionárias autorizadas responderam por 91,10% da participação na receita em 2025 por meio de redes de serviço estabelecidas e opções de financiamento. As principais aquisições de equipamentos requerem demonstrações, negociações e contratos de manutenção. Os fabricantes integram plataformas online às operações das concessionárias para distribuição direta de peças. As assinaturas de software baseado em nuvem indicam uma abordagem combinada que utiliza locais de atendimento virtuais e físicos.
As plataformas online apresentam um CAGR de 10,74%, impulsionadas por agricultores familiarizados com tecnologia que utilizam transações móveis. Os mercados digitais facilitam a pesquisa e a configuração de equipamentos, embora muitos concluam as compras nas concessionárias. As consultas por vídeo continuam apoiando a manutenção de rotina após a adoção durante a pandemia. Essa integração de canais digitais e tradicionais fortalece os relacionamentos com os clientes e amplia o alcance do mercado no setor de maquinário agrícola do Japão.
Análise Geográfica
A paisagem agrícola do norte de Hokkaido apresenta campos extensos e rotações de culturas de cereais, apoiando operações com equipamentos de grande porte. Os agricultores da região adotam tratores com direção automática e tecnologias de semeadura de precisão para aumentar a eficiência de combustível e a uniformidade das culturas. A região de Tohoku implementa sistemas inteligentes de irrigação para otimizar o uso da água e reduzir os custos operacionais. As restrições do terreno nas regiões montanhosas centrais exigem tratores compactos e implementos modulares. Em Nagano, as cooperativas agrícolas utilizam drones para pulverização de pesticidas, visando à gestão eficiente da mão de obra e à redução da exposição a produtos químicos.
As fazendas de arroz do sul de Kyushu adaptam-se ao aumento das temperaturas implementando variedades resistentes ao clima e plantadeiras avançadas com ajuste dinâmico da profundidade de semeadura. As fazendas costeiras utilizam pulverizadores elétricos para cumprir as regulamentações ambientais em áreas residenciais. Na região de Kanto, os agricultores urbanos implementam carregadores compactos elétricos para operações em estufa, aproveitando a infraestrutura de carregamento existente. Os governos locais japoneses fornecem subsídios para tecnologias de automação e redução de emissões, acelerando a adoção de equipamentos em áreas afetadas por desafios ambientais e climáticos.
As cooperativas agrícolas em Saitama e Chiba implementam modelos de compartilhamento de equipamentos para lidar com o pequeno tamanho das fazendas, possibilitando acesso econômico a maquinário avançado. As plataformas digitais facilitam o agendamento de equipamentos e a programação de manutenção. Os centros de desenvolvimento tecnológico em Osaka e Kagoshima servem como campos de testes para startups de robótica agrícola. Esses polos regionais de inovação permitem o rápido desenvolvimento e a implementação de tecnologias agrícolas. O mercado de máquinas agrícolas do Japão reflete a necessidade de soluções específicas por região, em razão das diversas condições geográficas e estruturas de fazendas.
Panorama regulatório
O mercado japonês de máquinas agrícolas é moldado pela política de agricultura inteligente e sustentabilidade liderada pelo MAFF, com a Lei de Promoção da Utilização de Tecnologia de Agricultura Inteligente em vigor desde outubro de 2024 (promulgada em junho de 2024). A lei estabelece estruturas de certificação para métodos de produção agrícola, bem como para planos de desenvolvimento e fornecimento de tecnologia, vinculando a conformidade a programas de apoio político administrados sob o conjunto de políticas de agricultura inteligente do MAFF.
A conformidade em segurança e meio ambiente também está apertando os requisitos de aquisição. O NARO vem implementando padrões atualizados de inspeção de segurança, incluindo referências para 2025 para equipamentos selecionados, como transplantadoras de arroz e colheitadeiras combinadas, além de estruturas mais amplas de inspeção que fazem referência a padrões futuros para categorias como tratores de assento. Isso eleva a especificação de base para proteção de máquinas e recursos de segurança do operador. Paralelamente, o marco político Midori (incluindo o Sistema de Incentivo Fiscal ao Investimento Midori) oferece incentivos quando os produtores introduzem máquinas vinculadas a Planos de Implementação de Atividades Empresariais de Redução de Carga Ambiental certificados, incentivando a adoção de equipamentos de menor impacto e mais eficientes.
Cenário Competitivo
Kubota Corporation, Deere & Company, Yanmar Holdings Co., Ltd., CNH Industrial N.V. e Iseki & Co., Ltd. detêm a maior participação do mercado de máquinas agrícolas do Japão em 2024. O setor permanece moderadamente concentrado, fundamentado em conhecimento especializado consolidado e especialização regional. A Kubota mantém a liderança de mercado por meio de extensas redes de revendedores e diversificado portfólio de produtos. A Deere & Company é especializada em tratores de alta potência e colheitadeiras combinadas para fazendas de cereais do norte. A CNH Industrial opera por meio das marcas Case IH e New Holland, enquanto Yanmar e Iseki mantêm fortes posições no mercado doméstico por meio de sua especialização em mecanização do cultivo de arroz.
O cenário competitivo do setor está evoluindo por meio de colaborações e programas-piloto. A Kubota Corporation faz parcerias com empresas de tecnologia para desenvolver sistemas de IA destinados a melhorar a confiabilidade das máquinas e a eficiência das rotas. A Yanmar Holdings Co., Ltd. implementa recursos de automação em colheitadeiras para suprir a escassez de mão de obra. A CNH Industrial N.V. desenvolve protótipos movidos a hidrogênio para soluções de combustíveis alternativos. Empresas especializadas como FieldWorks e AGRIST concentram-se em tarefas específicas, como capina e colheita, apresentando potenciais oportunidades de aquisição ou licenciamento. O envolvimento de empresas de logística em investimentos em agrotecnologia indica uma ênfase crescente na resiliência do sistema alimentar e na modernização da cadeia de suprimentos.
Os fabricantes ampliam sua posição competitiva por meio de sistemas digitais integrados. Os pacotes de equipamentos agora incluem ferramentas de conectividade, plataformas de software e serviços de seguro para fortalecer os relacionamentos com os clientes. A análise preditiva apoia a otimização da manutenção e cria fluxos de receita contínuos. Os revendedores agora oferecem serviços abrangentes, incluindo operações de frota, conformidade de dados e suporte técnico. As métricas de desempenho ambiental influenciam as decisões de aquisição, com metas de redução de emissões afetando a elegibilidade para subsídios e a adjudicação de contratos. A convergência de tecnologia, ofertas de serviços e regulamentações ambientais está transformando o mercado de máquinas agrícolas do Japão por meio de modelos de negócios abrangentes.
Líderes do Setor de Máquinas Agrícolas do Japão
-
Kubota Corporation
-
Deere & Company
-
Yanmar Holdings Co., Ltd.
-
CNH Industrial N.V.
-
Iseki & Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O financiamento público e o apoio baseado em certificação estão criando aberturas de curto prazo para pacotes de máquinas inteligentes, conectadas e com capacidade autônoma no Japão. O orçamento nacional do exercício fiscal de 2026 aloca 54 bilhões de JPY para agricultura inteligente (um aumento de 27 bilhões de JPY em relação ao exercício fiscal anterior), reforçando os sinais de demanda por máquinas avançadas, retrofits e serviços habilitados por software que elevam a produtividade em fazendas com restrição de mão de obra. A Lei de Promoção da Utilização de Tecnologia de Agricultura Inteligente fornece apoio financeiro e regulatório para planos de inovação de sistemas de produção certificados e para planos de desenvolvimento e fornecimento, o que favorece OEMs e integradores que possam documentar hardware certificado, conectividade e fluxos de trabalho do operador.
A autonomia em escala comercial depende de conectividade prática e regras operacionais, criando oportunidades para soluções que combinam controle de máquinas, comunicações e conformidade. Em maio de 2026, NTT, Kubota e NTT DOCOMO demonstraram transmissão de vídeo estável usando redes de satélite e móveis para operação remota de máquinas agrícolas robóticas em áreas montanhosas, o que aponta para uma demanda por camadas de conectividade que funcionem fora de regiões planas e bem cobertas. O trabalho do MAFF para revisar as diretrizes de segurança para máquinas agrícolas autônomas até o final do exercício fiscal de 2026, incluindo a permissão de deslocamento por estrada entre campos, também aumenta o valor de arquiteturas de segurança prontas para rodovia, telemática e modelos de serviço de revendedores que possam apoiar frotas mistas (manuais, semiautônomas e robóticas) em propriedades fragmentadas.
Desenvolvimentos recentes do setor
- Junho de 2026: a Kubota apresentou novos modelos de máquinas agrícolas, incluindo tratores das séries JB e NB, e lançou a classificadora de cores da série Seibetsu-O. Os lançamentos reforçam o ritmo de renovação de produtos da Kubota na mecanização principal, ao mesmo tempo em que estendem a automação para fluxos de trabalho de classificação pós-colheita que apoiam metas de qualidade e redução de mão de obra nas fazendas japonesas.
- Janeiro de 2025: a Yanmar concluiu a aquisição da CLAAS India e renomeou o negócio para Yanmar Agricultural Machinery India Private Limited (YAMIN), com vigência a partir de 20 de novembro de 2024. A transação amplia a presença de manufatura e fornecimento da Yanmar para equipamentos agrícolas, fortalecendo sua capacidade de desenvolver e fornecer plataformas e componentes em pontos de preço-chave.
- Junho de 2024: a Mitsubishi Mahindra Agricultural Machinery assinou um acordo de distribuição com a CNH Industrial para máquinas agrícolas da marca CASE IH no Japão, visando tratores de 100 a 200 cavalos de potência. A parceria ampliou a cobertura de canais para equipamentos de maior potência e aumentou a intensidade competitiva em segmentos alinhados a operações de maior escala.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de maquinário agrícola do Japão corresponde ao valor do maquinário agrícola e do maquinário de irrigação vendidos para trabalho de campo na propriedade rural, plantio, colheita e operações agrícolas correlatas, contabilizados no ponto de venda no Japão.
Exclusões do escopo: Excluímos equipamentos gerais de construção, máquinas exclusivamente florestais e a revenda de equipamentos usados, salvo quando capturada nas receitas de mercado reportadas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Tratores
- Potência
- Abaixo de 20 HP
- 21 - 30 HP
- 31 - 50 HP
- Acima de 50 HP
- Tipo
- Utilitário
- Culturas em Fileiras
- Utilitário Compacto
- Especialidade / Vinhedo
- Potência
- Maquinário de Aração e Cultivo
- Arados
- Grades
- Cultivadores e Escarificadores
- Outros Maquinários de Aração e Cultivo
- Maquinário de Plantio
- Semeadoras de Linhas
- Plantadeiras
- Distribuidores
- Outros Maquinários de Plantio
- Maquinário de Colheita
- Colheitadeiras Combinadas
- Outros Maquinários de Colheita
- Maquinário de Feno e Forragem
- Segadoras
- Enfardadeiras
- Outros Maquinários de Feno e Forragem
- Maquinário de Irrigação
- Irrigação por Aspersão
- Irrigação por Gotejamento
- Outros Maquinários de Irrigação
- Tratores
- Por Nível de Automação
- Manual / Convencional
- Semiautônomo (Orientação, Telemática)
- Totalmente Autônomo / Robótica
- Por Tipo de Tração
- Diesel
- Híbrido
- Totalmente Elétrico
- Por Tipo de Cultura do Usuário Final
- Culturas de Campo
- Culturas de Pomar
- Culturas de Cultivo Protegido
- Por Canal de Vendas
- Revendedores Autorizados
- Plataformas Online e Baseadas em Aplicativo Móvel
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os sinais de demanda específicos do Japão, a estrutura agrícola e o fluxo de equipamentos, antes de qualquer cálculo de mercado ser finalizado. Consultamos conjuntos de dados públicos e publicações como as estatísticas agrícolas do governo japonês, dados de comércio alfandegário do Japão para categorias de maquinário, FAOSTAT para contexto de culturas, indicadores agrícolas da OCDE e periódicos revisados por pares que abordam mecanização e restrições de mão de obra.
Além disso, analisamos relatórios anuais de empresas e apresentações para investidores, sites de concessionárias e associações, e imprensa de renome para compreender as mudanças no mix de produtos e a direção dos preços no Japão. Quando útil, uma assinatura paga cobrindo dados financeiros de empresas e outra cobrindo registros de importação ou exportação em nível de remessa foram utilizadas para verificar volumes e faixas de receita para os principais grupos de maquinário. A lista de fontes acima é ilustrativa, e muitas outras fontes públicas e pagas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente adquirido e substituído no Japão, e como os preços variam por classe de potência, uso de implementos e mix de canais. Conversamos com uma combinação de fabricantes, distribuidores e concessionários, parceiros de serviço e grandes operadores agrícolas, e as percepções obtidas foram utilizadas para testar premissas secundárias sobre utilização, ciclos de substituição e volumes anuais unitários realistas. Por se tratar de um mercado de um único país, as verificações foram projetadas para cobrir diferentes configurações de culturas e escalas operacionais em todo o Japão, em vez de dividir por regiões globais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 13% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 18% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
O modelo central utiliza lógica de cima para baixo e de baixo para cima. A demanda foi primeiramente reconstruída a partir dos padrões de cultivo do Japão, da área mecanizada e do cronograma de substituição, e então traduzida em demanda anual de equipamentos por principais grupos de máquinas. Esses totais foram corroborados com aproximações seletivas de baixo para cima, principalmente utilizando o preço médio de venda amostrado por categoria multiplicado pela demanda unitária implícita a partir de verificações de canal, seguido de uma revisão das faixas de receita divulgadas em registros públicos.
Alguns dos insumos práticos que moldaram os números incluem os ciclos de substituição de tratores e colheitadeiras, as mudanças no mix médio de potência, a participação do cultivo irrigado que utiliza maquinário de irrigação dedicado, a sazonalidade da demanda e o mix de fornecimento importado versus doméstico visível nos códigos de comrcio. Para as previsões, a análise de cenários foi utilizada em conjunto com a suavização exponencial simples, pois as perspectivas dependem da disponibilidade de mão de obra agrícola, da continuidade dos subsídios e do ritmo de adoção da automação descrito pelos entrevistados. Quando uma verificação de baixo para cima apresentava lacunas, as peças faltantes foram preenchidas com índices conservadores de grupos de equipamentos similares, e então reavaliadas em conversas de acompanhamento antes da finalização.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, como valores de comércio de maquinário, discussões públicas sobre remessas e a direção dos preços indicada pelas conversas com os canais. Se um segmento se desviasse além de um intervalo razoável em relação a essas verificações, as premissas eram revisadas, o modelo era reprocessado e os respondentes eram recontactados para esclarecer a variação específica.
Antes da aprovação final, o modelo passa por uma revisão interna em múltiplas etapas, na qual definições, conversões e alinhamento de anos são verificados e, em seguida, submetidos a testes de estresse para casos extremos de preços ou volumes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas em subsídios ou movimentos abruptos de taxa de câmbio que afetam os preços de importação. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Maquinário Agrícola do Japão da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados para o maquinário agrícola do Japão podem parecer muito díspares porque cada publicador delimita o escopo de forma diferente quanto ao que conta como equipamento, e também fazem escolhas distintas sobre a base de preços, o alinhamento de anos e a extensão da validação primária. Além disso, algumas estimativas reportam uma cesta mais ampla de equipamentos agrícolas, o que pode incluir itens adjacentes que nem sempre são utilizados para operações de campo essenciais.
Outro motivo para a dispersão é a forma como as premissas são atualizadas, uma vez que a inflação, o momento da conversão cambial e os descontos dos concessionários podem alterar a receita anual mesmo quando a demanda unitária é estável. Alguns dados públicos se baseiam em um único instantâneo de receita e depois extrapolam para o futuro, o que pode não capturar os ciclos de substituição realistas de tratores, colheitadeiras e equipamentos de plantio. Alguns totais externos parecem maiores porque incorporam cestas de equipamentos mais amplas e categorias de processamento correlatas, enquanto a Mordor Intelligence contabiliza apenas tratores, maquinário de aração e cultivo, maquinário de plantio, maquinário de colheita, maquinário de feno e maquinário de irrigação vendidos no Japão, conforme a definição do relatório.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,90 bilhões de USD (2025) | |
| Consultoria Global A | 9,86 bilhões de USD (2024) | Utiliza um escopo de receita de equipamentos agrícolas do Japão mais amplo e um ano-base diferente, o que pode incluir categorias de equipamentos adicionais além do conjunto de maquinário agrícola contabilizado aqui. |
| Publicador Setorial B | 9,20 bilhões de USD (2025) | Provavelmente inclui uma cesta de equipamentos mais ampla e aplica um mapeamento de categorias diferente, o que pode incorporar tipos de equipamentos adjacentes que não são contabilizados de forma consistente nas definições exclusivas de maquinário. |
Em conjunto, a tabela indica que o escopo e o alinhamento de anos são os principais fatores da diferença, seguidos pela forma como os preços e o cronograma de substituição são tratados. Ao vincular o modelo a grupos de maquinário definidos e verificações repetíveis em relação a sinais de comércio e canal, o número final permanece rastreável e mais fácil de reconciliar com a atividade de mercado observável.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de máquinas agrícolas do Japão?
O mercado vale USD 4,1 bilhões em 2026 e atingirá USD 5,27 bilhões até 2031.
Qual categoria de produto lidera as vendas em máquinas agrícolas no Japão?
Os tratores respondem por 41,30% da receita em 2025, seguidos pelo maquinário de cultivo e colheita.
Com que velocidade o equipamento para cultivo protegido está crescendo?
Os sistemas de cultivo protegido expandem-se a uma CAGR de 7,92% até 2031 no mercado de máquinas agrícolas do Japão.
Por que as máquinas autônomas estão ganhando atenção entre os agricultores japoneses?
A escassez de mão de obra e os incentivos governamentais tornam as unidades autônomas atraentes ao reduzir a necessidade de trabalho manual enquanto mantêm os rendimentos.