
Tamanho e Participação do Mercado Aeroespacial e de Defesa do Japão
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
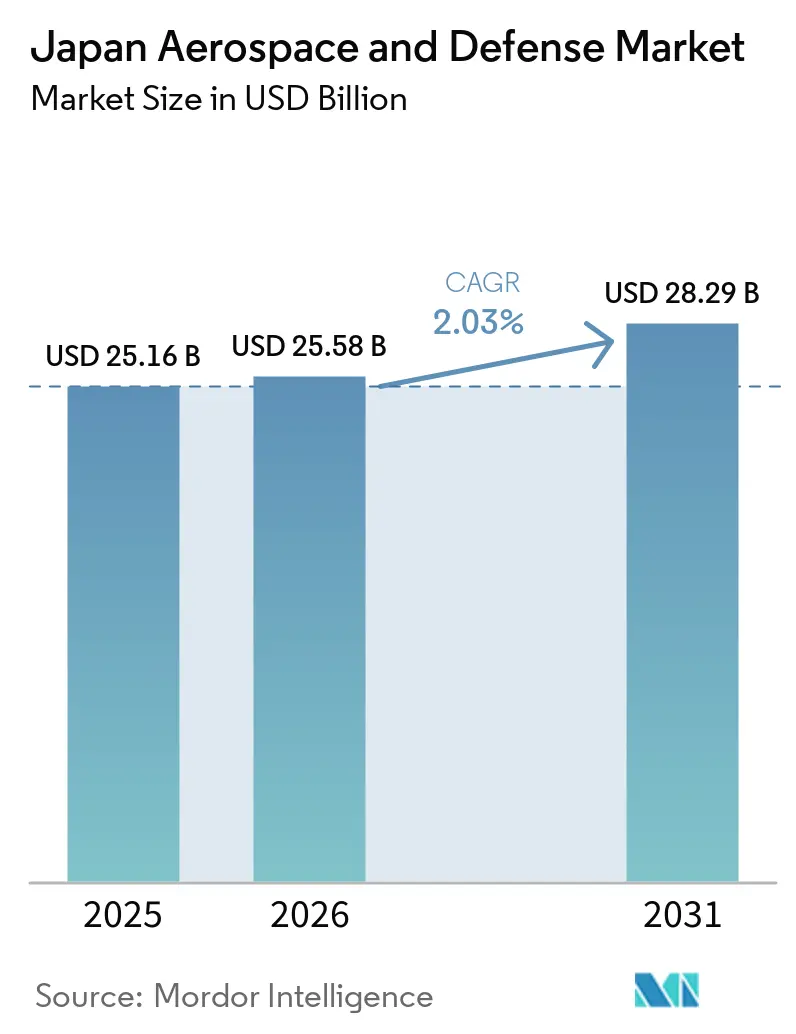
| Tamanho do mercado no ano base (2025) | 25.16 Bilhões de dólares |
| Tamanho do Mercado (2026) | 25.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 28.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.03 % |
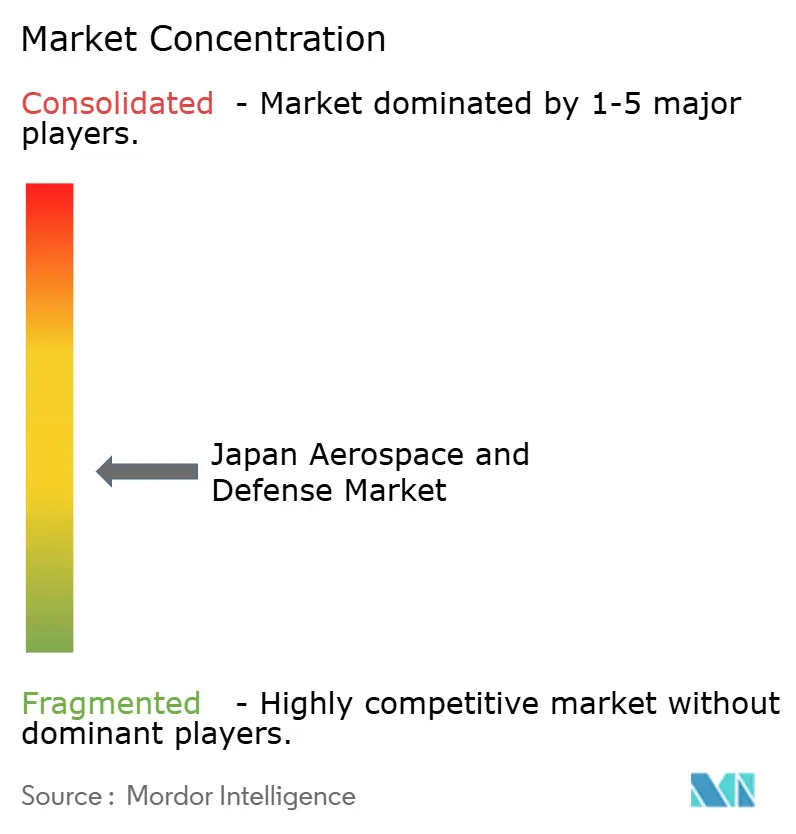
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Aeroespacial e de Defesa do Japão pela Mordor Intelligence
O tamanho do mercado aeroespacial e de defesa do Japão foi avaliado em 25,16 bilhões de USD em 2025, e prevê-se que cresça de 25,58 bilhões de USD em 2026 para atingir 28,29 bilhões de USD até 2031, a um CAGR de 2,03% durante o período de previsão (2026-2031). A estimativa está ao lado de uma mudança mais ampla nas prioridades de aquisição do Japão no âmbito do Programa de Fortalecimento da Defesa. Defesa aérea e antimíssil, sistemas de ataque de longo alcance, construção naval e satélites de vigilância estão recebendo maior atenção nos planos de aquisição. Isso está aumentando o valor dos trabalhos de engenharia, integração de sistemas e suporte de longo prazo. Os principais contratantes domésticos estão posicionados para se beneficiar, pois muitos programas exigem produção, certificação e sustentação locais. As mudanças na política de exportação também criam um possível caminho para que empresas selecionadas construam experiência com clientes no exterior.
Principais Conclusões do Relatório
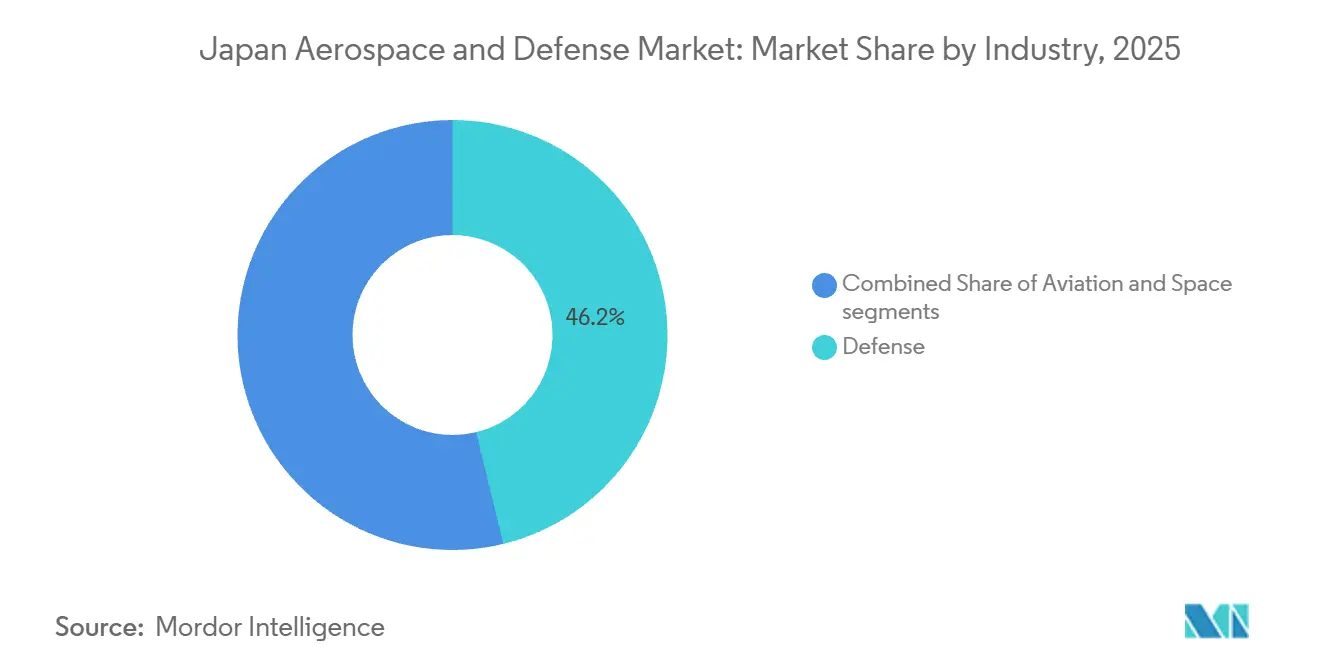
- Por setor, a defesa representou 46,20% da receita em 2025, enquanto o espaço tem previsão de crescer a um CAGR de 3,41% até 2031.
- Por tipo, as plataformas representaram 54,15% da receita em 2025, enquanto os sistemas têm projeção de crescer a um CAGR de 3,62% até 2031.
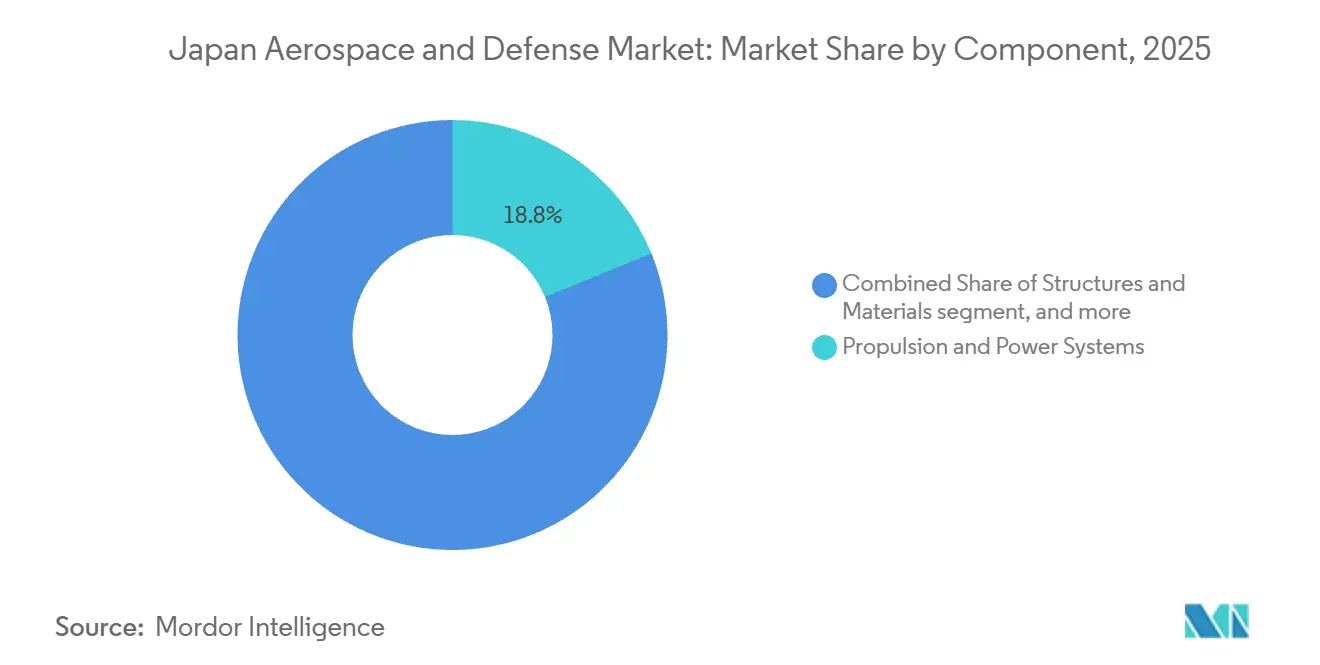
- Por componente, os sistemas de propulsão e energia representaram 18,80% da receita em 2025, enquanto a guerra cibernética tem previsão de crescer a um CAGR de 3,95% até 2031.
- Por ponto de venda, o OEM representou 69,45% de participação na receita em 2025, enquanto retrofit e atualização têm projeção de crescer a um CAGR de 3,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Aeroespacial e de Defesa do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos gastos com defesa alinhado à meta de 2% do PIB | +0.50% | Nacional, com aquisições concentradas em Tóquio e no corredor industrial de Nagoia | Curto prazo (≤ 2 anos) |
| Expansão de aeronaves de combate de próxima geração e programas de aviação de combate | +0.30% | Nacional, com atividade inicial nos clusters aeroespaciais de Nagoia, Akashi e Itami | Médio prazo (2-4 anos) |
| Incentivos governamentais para o desenvolvimento doméstico de mísseis e sistemas hipersônicos | +0.25% | Nacional, concentrado em Nagoia e no corredor de defesa Tóquio-Yokohama | Médio prazo (2-4 anos) |
| Recuperação pós-pandemia na demanda por MRO na aviação comercial | +0.20% | Hubs de aviação de Tóquio, Osaka e Naha | Curto prazo (≤ 2 anos) |
| Construção de constelações de satélites de defesa para apoio à vigilância e ao direcionamento de alvos | +0.20% | Nacional, com centros operacionais em Tsukuba e Tóquio | Curto prazo (≤ 2 anos) |
| Transição para hubs domésticos de MRO no âmbito da estratégia de sustentação avançada EUA-Japão | +0.10% | Hubs de base avançada de Naha, Misawa e Iwakuni | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Defesa Alinhado à Meta de 2% do PIB
O orçamento inicial de defesa do Japão para o exercício fiscal de 2025 atingiu JPY 8,70 trilhões (55,11 bilhões de USD), incluindo despesas relacionadas ao SACO e ao realinhamento das Forças dos EUA. No exercício fiscal de 2026, o orçamento de defesa mais amplo do Ministério da Defesa (MoD) superou JPY 9 trilhões (58 bilhões de USD), enquanto os gastos com capacidade de defesa e iniciativas de segurança complementares em todo o governo atingiram JPY 10,6 trilhões (67 bilhões de USD). Esse financiamento apoia a aquisição contínua de mísseis de ataque à distância, embarcações navais, aeronaves, capacidades espaciais e outros equipamentos com ciclos de desenvolvimento e produção plurianuais. Como resultado, a demanda no mercado aeroespacial e de defesa do Japão é cada vez mais impulsionada por compromissos contratuais que se estendem além dos ciclos de despesas anuais individuais.[1]
O perfil de financiamento também apoia a visibilidade de pedidos para empresas capazes de entregar sistemas complexos. A IHI reportou um recorde de carteira de pedidos do grupo de JPY 1,95 trilhão (12,94 bilhões de USD) ao final do exercício fiscal de 2025, representando um aumento de 11,6% em relação ao ano anterior. As atividades de Motor Aeronáutico, Espaço e Defesa da empresa se beneficiam do suporte contínuo de motores e de novos trabalhos de desenvolvimento de defesa. Grandes contratos podem fornecer uma carga de trabalho duradoura, mas também exigem que os fabricantes gerenciem materiais, mão de obra qualificada, capacidade de testes e certificação. O mercado aeroespacial e de defesa do Japão está, consequentemente, tornando-se mais dependente da capacidade dos principais contratantes de converter pedidos em entregas.
Expansão de Aeronaves de Combate de Próxima Geração e Programas de Aviação de Combate
O Programa Global de Aeronaves de Combate (GCAP) é um importante programa de aviação de combate de longo prazo envolvendo o Japão, o Reino Unido e a Itália. O Japão teria reservado cerca de JPY 700 bilhões (4,44 bilhões de USD) para P&D inicial entre 2023 e 2027. O programa tem como alvo a entrada em serviço da primeira aeronave em 2035, quando o Japão começa a substituir sua frota de Mitsubishi F-2. O GCAP está impulsionando o desenvolvimento em estruturas de aeronaves, propulsão, sensoriamento integrado, comunicações, sistemas eletrônicos e integração de armamentos, criando oportunidades de longo prazo para fornecedores aeroespaciais e de defesa japoneses.[2]
Em setembro de 2026, a GCAP Electronics Evolution recebeu um contrato de 18 meses da Edgewing para avançar no Sensoriamento Integrado e Efeitos Não Cinéticos e nos Sistemas de Comunicações Integrados do caça. O consórcio inclui ELT Group, Leonardo, Mitsubishi Electric e Leonardo UK, com a Mitsubishi Electric representando o Japão neste fluxo de trabalho de eletrônica. O programa fortalece a posição do Japão em sensoriamento avançado, comunicações e integração de efeitos eletrônicos no desenvolvimento multinacional de aeronaves de combate, ao mesmo tempo em que aumenta os requisitos de interoperabilidade, integração segura de sistemas e capacidades de engenharia em nível de programa.
Incentivos Governamentais para o Desenvolvimento Doméstico de Mísseis e Sistemas Hipersônicos
Os programas de mísseis de ataque à distância do Japão avançaram do desenvolvimento para a implantação operacional após as reformas da política de defesa do país em 2022. Em março de 2026, o MoD implantou o Projétil Planador de Alta Velocidade Tipo-25 no Campo Fuji e o Míssil Superfície-Navio Tipo-25, anteriormente o Tipo 12 SSM lançado do solo aprimorado, no Campo Kengun. Essas foram as primeiras implantações operacionais do Japão de mísseis de ataque à distância desenvolvidos domesticamente. O SSM Tipo-25 tem um alcance estendido de aproximadamente 1.000 km, em comparação com cerca de 200 km do Tipo 12 original. No entanto, o MoD não divulga publicamente especificações operacionais detalhadas para nenhum dos sistemas.
O Japão também está expandindo a capacidade doméstica de produção de mísseis. A ATLA contratou a Mitsubishi Heavy Industries em dezembro de 2025 por JPY 43,44 bilhões (~0,28 bilhões de USD) para aquisição de PAC-3 MSE. O Japão concluiu separadamente sua primeira exportação de interceptores PAC-3 produzidos domesticamente para os Estados Unidos em novembro de 2025, demonstrando um relacionamento mais profundo de produção de mísseis entre o Japão e os EUA. Os dois países também estão desenvolvendo conjuntamente o Interceptor de Fase de Planeio, com o Japão responsável por áreas que incluem motores de foguete de segundo estágio, equipamentos de direcionamento e sistemas de propulsão e direcionamento para o veículo de destruição. A conclusão do desenvolvimento está prevista para a década de 2030.
Construção de Constelações de Satélites de Defesa para Apoio à Vigilância e ao Direcionamento de Alvos
A atividade espacial de defesa do Japão está se expandindo de satélites individuais para um modelo de constelação. Em fevereiro de 2026, o MoD e o consórcio Tri-Sat Constellation assinaram um contrato de JPY 283 bilhões (~1,82 bilhões de USD) para um projeto de imagens de satélite e constelação. O consórcio inclui Mitsubishi Electric, SKY Perfect JSAT, Mitsui, Axelspace, Synspective, QPS Research Institute e Mitsui Bussan Aerospace. O projeto apoia requisitos de vigilância, direcionamento de alvos e detecção associados às operações de mísseis de ataque à distância. As operações estão programadas para começar no exercício fiscal de 2026. O mercado aeroespacial e de defesa do Japão pode se beneficiar da demanda relacionada por imagens, estações terrestres, comunicações e processamento de dados.
A constelação utiliza participantes do setor privado em uma atividade de aquisição de defesa que os principais contratantes tradicionais historicamente lideraram. A Axelspace é a fornecedora de imagens ópticas sob um subcontrato de JPY 48 bilhões (309,02 milhões de USD). O arranjo aproxima os operadores comerciais de satélites dos requisitos de defesa para imagens resilientes e entrega oportuna de dados. A análise habilitada por IA planejada em órbita poderia aumentar ainda mais a demanda por hardware de processamento qualificado para o espaço e comunicações seguras. Esse relacionamento vincula o investimento em satélites com sistemas terrestres de comando, controle, comunicações, computadores, inteligência, vigilância e reconhecimento. O mercado pode, portanto, ver os gastos com espaço fluírem para várias áreas tecnológicas conectadas, em vez de permanecerem confinados à fabricação de satélites.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos em manufatura avançada e gargalos na cadeia de suprimentos | -0.25% | Nacional, mais agudo nos corredores industriais de Nagoia e Kobe-Nagasaki | Médio prazo (2-4 anos) |
| Políticas rígidas de controle de exportações limitando a escala de produção e a expansão do mercado | -0.20% | Nacional, historicamente agudo para fornecedores de mísseis e aeronaves | Curto prazo (≤ 2 anos) |
| Dependência de propriedade intelectual estrangeira e licenciamento para plataformas de defesa principais | -0.20% | Nacional, especialmente motores de caças licenciados e subsistemas de guiamento de mísseis | Longo prazo (≥ 4 anos) |
| Aumento dos custos de conformidade com segurança cibernética e regulatória para PMEs de defesa | -0.15% | Nacional, com encargos de custo iniciais em Tóquio e Osaka | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas Rígidas de Controle de Exportações Limitando a Escala de Produção
A indústria de defesa do Japão tem dependido historicamente muito da aquisição doméstica, com restrições às transferências para o exterior limitando a capacidade dos fabricantes de construir volume de produção por meio da demanda de exportação. A revisão de abril de 2026 dos Três Princípios sobre Transferência de Equipamentos e Tecnologia de Defesa removeu a restrição anterior de cinco categorias que abrangia equipamentos de resgate, transporte, alerta, vigilância e varredura de minas. O quadro revisado permite que uma gama mais ampla de equipamentos de defesa, incluindo armas, seja considerada para transferência para países com os quais os Estados Unidos têm acordos de transferência de equipamentos e tecnologia de defesa, sujeito à revisão do Conselho de Segurança Nacional, controles de uso final e outras salvaguardas. No momento da revisão, 17 países se qualificavam sob esse quadro; o acordo do Canadá entrou em vigor em junho de 2026, expandindo o grupo para 18 países.
A mudança de política cria maior espaço para que os fabricantes japoneses aumentem os volumes de produção e ganhem experiência em programas internacionais de defesa. O contrato de abril de 2026 da Mitsubishi Heavy Industries para construir as três primeiras fragatas da classe Mogami aprimoradas para a Austrália reflete essa mudança, com a construção inicial no Estaleiro de Nagasaki da Mitsubishi Heavy Industries e a primeira embarcação programada para entrega em dezembro de 2029. As oportunidades de exportação permanecem seletivas, no entanto, pois as transferências de armas exigem revisão governamental, proteção de tecnologia, ajustes de especificações, controles de uso final e restrições à transferência subsequente. A indústria de defesa do Japão, portanto, permanece principalmente apoiada pela aquisição doméstica, enquanto os programas no exterior fornecem uma rota adicional para escala de produção e crescimento internacional.
Escassez de Talentos em Manufatura Avançada e Gargalos na Cadeia de Suprimentos
A expansão da produção de defesa do Japão está ocorrendo paralelamente a uma pressão mais ampla sobre a mão de obra técnica qualificada e as cadeias de suprimentos críticas. A divisão de Aeroespacial e Segurança Nacional da NEC contratou aproximadamente 750 funcionários no ano encerrado em março de 2024 e planejou expandir o quadro de pessoal em mais 450 até março de 2026, refletindo a força de trabalho adicional necessária à medida que suas atividades de defesa e espaço se expandiram. De forma mais ampla, o Japão continua a enfrentar forte concorrência por pessoal técnico à medida que sua população em idade ativa diminui e a demanda por habilidades de engenharia aumenta em todos os setores de tecnologia avançada.
A resiliência da cadeia de suprimentos também está sendo tratada como um requisito estrutural da base industrial de defesa, em vez de uma restrição temporária. A Lei de Fortalecimento da Base de Produção de Defesa do Japão fornece suporte para o fortalecimento da cadeia de suprimentos, eficiência do processo de fabricação, segurança cibernética e sucessão empresarial. Ao mesmo tempo, o orçamento de defesa do exercício fiscal de 2026 aloca aproximadamente JPY 95,7 bilhões (0,64 bilhões de USD) para reforçar a base de produção de defesa, incluindo JPY 30,4 bilhões (0,20 bilhões de USD) para iniciativas de resiliência da cadeia de suprimentos e eficiência de produção. O investimento em capacidade já é evidente entre os principais contratantes: o MoD destacou a soldagem automatizada e que economiza mão de obra nas instalações de Nagasaki da Mitsubishi Heavy Industries, que simultaneamente apoiam programas navais domésticos e preparativos para as fragatas da classe Mogami aprimoradas da Austrália. A capacidade de expandir o grupo de fornecedores qualificados, automatizar a produão e reter talentos especializados em engenharia e manufatura permanecerá, portanto, importante para cumprir os crescentes cronogramas de entrega aeroespacial e de defesa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: A Defesa Lidera Enquanto o Espaço se Expande
A defesa representou 46,20% do mercado aeroespacial e de defesa do Japão em 2025. Sua posição é apoiada por grandes programas de aquisição que abrangem fragatas, aeronaves de combate, mísseis de ataque à distância, defesa aérea e antimíssil integrada (IAMD), sensores e sistemas de comando e controle (C2). Esses programas geralmente envolvem equipamentos de alto valor e ciclos plurianuais de desenvolvimento, produção e sustentação. As reformas de exportação de defesa do Japão de abril de 2026 também fornecem a fabricantes domésticos selecionados uma rota mais ampla para a demanda no exterior, embora a aquisição doméstica do MoD permaneça a base de receita primária para o segmento.
O espaço tem previsão de se expandir a um CAGR de 3,41% até 2031, onde o crescimento é apoiado pelo aumento da demanda de defesa por vigilância persistente, suporte ao direcionamento de alvos, consciência situacional do domínio espacial, comunicações seguras e infraestrutura de satélites resiliente. Em fevereiro de 2026, o MoD concedeu ao consórcio Tri-Sat um contrato de JPY 283,12 bilhões (1,83 bilhões de USD) para serviços de imagens de satélite e constelação. O programa expande a demanda além da fabricação de espaçonaves para incluir infraestrutura terrestre, processamento de imagens, comunicações, cargas úteis, análises e integração com redes C4ISR mais amplas.

Por Tipo: A Plataforma Mantém a Escala Enquanto os Sistemas Crescem Mais Rapidamente
As plataformas representaram 54,15% do mercado aeroespacial e de defesa do Japão em 2025, impulsionadas por aeronaves militares, embarcações navais, sistemas não tripulados, satélites e atividade de aviação comercial. O Japão continua a participação doméstica na produção e montagem final do F-35, enquanto as aquisições navais incluem a classe Mogami e o planejado programa New FFM de 12 embarcações. A JMSDF comissionou o JS Natori em maio de 2026 e o JS Nagara em junho de 2026, enquanto as duas últimas embarcações do programa original Mogami de 12 navios estão programadas para entrega durante o exercício fiscal de 2026.
Os sistemas têm projeção de crescer a um CAGR de 3,62% até 2031. A demanda é apoiada por armas de ataque à distância, IAMD, C4ISR, comunicações táticas, guerra eletrônica (EW), sensores e redes digitais seguras. Os mísseis superfície-navio Tipo-25, armas de planeio de alta velocidade, produção de PAC-3 MSE e desenvolvimento de defesa hipersônica requerem arquiteturas de suporte de comando, sensoriamento, direcionamento de alvos e comunicações. Os requisitos de treinamento e simulação também estão aumentando à medida que o Japão introduz capacidades adicionais do F-35 e avança em direção ao caça de próxima geração GCAP.
Por Componente: A Propulsão Lidera Enquanto a Guerra Cibernética Acelera
Os sistemas de propulsão e energia representaram 18,80% do mercado aeroespacial e de defesa do Japão em 2025. O segmento inclui motores de aeronaves, propulsão marinha, sistemas de energia auxiliar e suporte ao ciclo de vida relacionado. A IHI fabrica e apoia os principais programas de motores aeronáuticos de defesa, incluindo o F100 usado no F-15J/DJ, o F110 usado no F-2 e o F7-10 que alimenta a aeronave de patrulha marítima P-1. O segmento de Motor Aeronáutico, Espaço e Defesa da IHI gerou JPY 651,7 bilhões (4,36 bilhões de USD) em receita no exercício fiscal de 2025. A sustentação contínua de motores e a participação da IHI no desenvolvimento de energia e propulsão do GCAP reforçam a importância da propulsão na base industrial aeroespacial e de defesa do Japão.[3]
A guerra cibernética tem previsão de crescer a um CAGR de 3,95% até 2031. O quadro de política cibernética do Japão mudou em direção à defesa cibernética ativa, com a legislação de Fortalecimento da Capacidade de Resposta Cibernética sendo implementada em etapas e as principais disposições programadas para entrar em vigor a partir de outubro de 2026. O Programa de Fortalecimento da Defesa do MoD tem como alvo separadamente uma postura de segurança cibernética capaz de proteger as funções de C2 e sistemas de equipamentos de alta prioridade durante ataques cibernéticos até o exercício fiscal de 2027. Isso apoia a demanda por software seguro, monitoramento cibernético, proteção de rede, comunicações resilientes e segurança cibernética em nível de sistema em plataformas de defesa. Em junho de 2026, a NEC e a BAE Systems assinaram um Memorando de Entendimento (MoU) para desenvolver e fornecer conjuntamente soluções de defesa cibernética ativa para o governo japonês.
Por Ponto de Venda: O OEM Domina Enquanto o Retrofit e a Atualização Avançam
A aquisição OEM representou 69,45% do valor total do mercado em 2025, tornando-o o maior segmento de ponto de venda. Aeronaves de nova construção, embarcações navais, mísseis, satélites, sistemas de propulsão e equipamentos de missão associados apoiam essa posição. O programa Mogami de 12 embarcações do Japão e a planejada aquisição New FFM de 12 embarcações ilustram os longos ciclos de aquisição associados às principais plataformas. Ao mesmo tempo, a participação doméstica na fabricação do F-35 continua a apoiar a produção de aeronaves, motores e componentes. Os programas OEM também geram demanda downstream por estruturas, propulsão, eletrônica, radar, software, testes, peças sobressalentes e sustentação em toda a cadeia de suprimentos doméstica.
O retrofit e a atualização têm previsão de se expandir a um CAGR de 3,75% até 2031, com a demanda apoiada por atualizações de capacidade para plataformas que permanecem em serviço por períodos prolongados. O MoD financiou equipamentos Mk 41 VLS para 10 embarcações FFM, enquanto a JASDF continua a modernização do radar, equipamentos eletrônicos e sistemas de bordo da frota F-15J/DJ. O Japão também está avançando no desenvolvimento e implantação de capacidades de radar de alerta e controle de próxima geração para fortalecer a detecção e o rastreamento de ameaças aéreas e de mísseis avançadas. Esses programas criam demanda recorrente por instalação de equipamentos, integração de sistemas, testes, atualizações de software, eletrônica e suporte ao ciclo de vida.
Análise Geográfica
A base industrial aeroespacial e de defesa do Japão está distribuída por vários clusters especializados de manufatura e tecnologia. A região de Chubu e Grande Nagoia é um dos centros aeroespaciais mais importantes do país, abrigando as Obras de Sistemas Aeroespaciais de Nagoia e as Obras de Sistemas de Guiamento e Propulsão de Nagoia da Mitsubishi Heavy Industries, as instalações aeroespaciais de Gifu e Nagoia da Kawasaki Heavy Industries e as plantas aeroespaciais de Handa da SUBARU CORPORATION. O segmento de Aeronaves, Defesa e Espaço da Mitsubishi Heavy Industries gerou JPY 1,39 trilhão (9,31 bilhões de USD) em receita no exercício fiscal de 2025 e tem previsão de atingir JPY 1,50 trilhão (10,02 bilhões de USD) no exercício fiscal de 2026, apoiado por maior atividade em aeronaves de defesa, mísseis e outros programas.
Outros centros de produção servem a funções mais especializadas. As instalações de Gifu da KHI apoiam a fabricação de aeronaves, enquanto Akashi, em Hyogo, é uma importante base de produção de motores de aeronaves. Kobe tem um papel mais forte em atividades navais e de submarinos, enquanto Nagasaki é um grande centro para a construção de embarcações de superfície. No âmbito do programa New FFM, a ATLA selecionou a Mitsubishi Heavy Industries como contratante principal e a Japan Marine United como subcontratante, estabelecendo uma divisão estruturada de responsabilidades para o projeto e a construção de navios. O Estaleiro de Nagasaki da Mitsubishi Heavy Industries também construirá as três primeiras fragatas da classe Mogami aprimoradas encomendadas pela Austrália, estendendo a carga de trabalho do local para um programa naval internacional. Tóquio e a região mais ampla de Kanto formam o núcleo da coordenação de aquisições, eletrônica de defesa, comunicações, sistemas cibernéticos e espaciais e integração de sistemas. O MoD e a ATLA têm sede em Ichigaya, Tóquio, enquanto a NEC, a Mitsubishi Electric e outras grandes empresas de eletrônica mantêm atividades substanciais de defesa na região. A instalação de motores aeronáuticos de Mizuho da IHI também está localizada em Tóquio, enquanto o principal complexo de manufatura aeroespacial da SUBARU CORPORATION está em Utsunomiya, Tochigi. As atividades de Aeroespacial/Defesa da NEC geraram JPY 473,6 bilhões (3,17 bilhões de USD) no exercício fiscal de 2026/3 e têm previsão de atingir JPY 520 bilhões (3,48 bilhões de USD) no exercício fiscal de 2027/3.
O papel de integração de sistemas da região também está se fortalecendo. Em setembro de 2026, a NEC e a Mitsubishi Heavy Industries assinaram um MoU abrangendo planejamento operacional, comando e controle, ativos não tripulados, operações de defesa integradas em nuvem e soberania de dados e IA. A parceria reflete uma integração mais estreita entre engenharia de plataformas tradicional, software, dados, IA e arquiteturas de comando seguras na base industrial de defesa do Japão. A demanda operacional se estende além dos principais centros industriais.
O MoD continua a fortalecer a postura de força em Kyushu e nas Ilhas do Sudoeste, incluindo capacidades de mísseis, defesa aérea, ISR, EW e logística. Em março de 2026, o primeiro míssil superfície-navio Tipo-25 foi implantado no Campo Kengun em Kumamoto, enquanto o primeiro HVGP Tipo-25 foi implantado no Campo Fuji em Shizuoka. Hokkaido também permanece uma importante região de forças terrestres, abrigando o quartel-general do Exército do Norte e grandes formações de blindados, artilharia, mísseis e apoio. Essas implantações geram requisitos contínuos de infraestrutura, sustentação, manutenção, comunicações e suporte a equipamentos fora dos principais clusters de manufatura do Japão.
Panorama regulatório
O quadro de política industrial e de aquisição de defesa do Japão está centrado no MoD e na Agência de Aquisição, Tecnologia e Logística (ATLA), que supervisiona a aquisição de equipamentos de defesa, P&D, gestão de projetos e o fortalecimento da base industrial. A Lei de Fortalecimento das Bases de Produção e Tecnologia de Defesa (Lei nº 54 de 2023) fornece suporte financeiro para resiliência da cadeia de suprimentos, eficiência de produção, segurança cibernética e sucessão empresarial. Ela permite a propriedade governamental de instalações de fabricação quando necessário para garantir a produção estável. O Programa de Aquisição Rápida do Japão apoia a introdução mais rápida de tecnologias avançadas, incluindo defesa de ataque à distância, sistemas não tripulados, IA, comunicações de próxima geração, espaço e capacidades integradas de guerra da informação.
Os controles de exportação restringiram a escala, mas a direção da política mudou por meio de atualizações sucessivas. As regras de transferência revisadas emitidas em março de 2024 ampliaram os caminhos para vendas a terceiros países de sistemas codesenvolvidos. Em abril de 2026, mudanças em nível de gabinete aboliram categorias de equipamentos anteriormente restritivas e expandiram o escopo para exportações de equipamentos letais para nações parceiras que têm Acordos de Transferência de Equipamentos e Tecnologia de Defesa com o Japão. No lado da governança tecnológica, a ATLA emitiu diretrizes nacionais em junho de 2025 para o uso responsável de IA em P&D de equipamentos de defesa, introduzindo um processo de gestão de riscos (classificação mais revisões jurídicas/políticas e técnicas) que aumenta os requisitos de conformidade para contratantes e fornecedores de subsistemas envolvidos em aplicações de autonomia, suporte à decisão e sensoriamento.
Análise da cadeia de valor
A cadeia de valor aeroespacial e de defesa do Japão está ancorada pelos requisitos de aquisição, P&D e capacidade do MoD, com a ATLA desempenhando um papel central na aquisição de equipamentos de defesa, desenvolvimento tecnológico, fortalecimento da base industrial e segurança industrial. Os principais contratantes de plataformas, como a Mitsubishi Heavy Industries e a Kawasaki Heavy Industries, são apoiados por fornecedores de eletrônica de defesa e sistemas de missão, incluindo a Mitsubishi Electric e a NEC, bem como por uma rede mais ampla de fornecedores especializados em componentes, materiais, manufatura e tecnologia.
A base de produção foi ainda mais fortalecida pela Lei de Fortalecimento da Base de Produção de Defesa de 2023. Sob essa lei, os fornecedores de equipamentos de defesa designados podem apresentar Planos de Garantia de Fabricação Estável de Equipamentos que abrangem áreas como resiliência da cadeia de suprimentos, eficiência do processo de fabricação, segurança cibernética e sucessão empresarial. Uma vez aprovados, esses planos podem receber suporte financeiro governamental, fornecendo um mecanismo estruturado para abordar riscos de produção e fortalecer fornecedores críticos.
Os insumos upstream incluem materiais avançados (notavelmente compósitos e metais especiais), semicondutores e componentes de grau aviônico, subconjuntos de propulsão e elementos de comunicações seguras. As atividades intermediárias abrangem autoridade de projeto (frequentemente compartilhada com parceiros aliados para subsistemas-chave), desenvolvimento de protótipos, testes e fabricação em série em programas aéreos, terrestres, navais e espaciais, com MRO tornando-se cada vez mais importante à medida que os tamanhos das frotas se expandem. A entrega e sustentação downstream ocorrem por meio de depósitos das Forças de Autodefesa e redes de suporte lideradas por contratantes principais, apoiadas pela cooperação de sustentação aliada. O alinhamento em nível de trabalho do DICAS EUA-Japão sobre cooperação relacionada a mísseis, reparo de navios e manutenção de aeronaves também expande os caminhos para estaleiros japoneses e fornecedores de MRO de aviação participarem dos requisitos de logística e prontidão aliados.
Cenário Competitivo
A indústria aeroespacial e de defesa japonesa tem uma estrutura concentrada de contratantes principais apoiada por uma ampla base de fornecedores de múltiplos níveis. Os dados de aquisição central da ATLA do exercício fiscal de 2025 mostram a Mitsubishi Heavy Industries como o maior contratante japonês por valor de contrato, seguida pela Mitsubishi Electric, Kawasaki Heavy Industries, NEC e Fujitsu Limited. A IHI também permanece estrategicamente importante por meio de seu envolvimento em motores aeronáuticos, propulsão, espaço e atividades relacionadas a mísseis. A Mitsubishi Heavy Industries detém a posição doméstica mais ampla em aeronaves, mísseis, embarcações navais, sistemas terrestres e espaço. Seu segmento de Aeronaves, Defesa e Espaço gerou JPY 1,39 trilhão (9,31 bilhões de USD) em receita no exercício fiscal de 2025, incluindo JPY 1,14 trilhão (7,65 bilhões de USD) de atividades de Defesa e Espaço.
A Kawasaki Heavy Industries detém posições importantes em aeronaves militares, helicópteros, componentes aeroespaciais, motores de aeronaves e sistemas navais, enquanto a IHI é forte em motores aeronáuticos, propulsão, mísseis e espaço. A NEC e a Mitsubishi Electric são fornecedores-chave de radar, sensores, C2, comunicações, sistemas espaciais e tecnologias de EW. A aliança NEC Corporation–Mitsubishi Heavy Industries, Ltd. de setembro de 2026 reflete a crescente integração de plataformas de defesa tradicionais com IA, sistemas não tripulados, operações habilitadas por nuvem e arquiteturas de comando seguras. Empresas estrangeiras também mantêm uma presença significativa, com a Lockheed Martin Corporation vinculada ao programa F-35, a BAE Systems plc envolvida no GCAP e na cooperação cibernética, a The Boeing Company ativa na aviação comercial e na defesa, e a Northrop Grumman Corporation fornecendo sistemas aerotransportados avançados.
A colaboração transfronteiriça está se tornando cada vez mais importante para o cenário competitivo. A Mitsubishi Electric participa do consórcio GCAP Electronics Evolution com ELT Group, Leonardo e Leonardo UK para desenvolver capacidades integradas de sensoriamento, efeitos não cinéticos e comunicações para o futuro caça. A Mitsubishi Heavy Industries também está se expandindo internacionalmente por meio de seu contrato de abril de 2026 para fornecer três fragatas da classe Mogami aprimoradas para a Austrália. Esses desenvolvimentos indicam que a indústria aeroespacial e de defesa do Japão permanece centrada em um pequeno grupo de grandes contratantes principais domésticos, enquanto parcerias internacionais, programas de desenvolvimento conjunto e oportunidades de exportação selecionadas estão se tornando mais importantes para o crescimento futuro.
Líderes do Setor Aeroespacial e de Defesa do Japão
-
Mitsubishi Heavy Industries, Ltd.
-
Kawasaki Heavy Industries, Ltd.
-
IHI AEROSPACE Co., Ltd.
-
NEC Corporation
-
The Boeing Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Existe uma oportunidade de curto prazo na expansão da capacidade de produção e de sistemas de defesa prontos para exportação, à medida que o Japão amplia o acesso a mercados no exterior. A revisão de abril de 2026 dos Três Princípios sobre Transferência de Equipamentos e Tecnologia de Defesa removeu restrições anteriores que limitavam as exportações a cinco categorias, permitindo que uma gama mais ampla de equipamentos de defesa seja considerada para transferência sob controles caso a caso. Isso cria oportunidades para contratantes principais japoneses e fornecedores de subsistemas aumentarem os volumes de produção, reduzirem os custos unitários e fortalecerem a capacidade de fabricação para requisitos domésticos e aliados. Essa oportunidade é ainda mais apoiada pela crescente atividade industrial do GCAP e pelo investimento do MoD em EW, redes de sensores, comunicações resilientes e capacidades integradas de C2.
As capacidades não tripuladas e de múltiplos domínios apresentam outro corredor de oportunidades, apoiado pela ênfase de aquisição do exercício fiscal de 2026 e pela estrutura do programa. O orçamento do exercício fiscal de 2026 do MoD para ativos não tripulados no âmbito do programa SHIELD sinaliza um caminho financiado para fornecedores domésticos de carga útil, software de missão, enlaces de dados e integração marítimo-aérea, complementando movimentos de colaboração como a Kawasaki Heavy Industries e a Airbus SE explorando cooperação em sistemas aéreos não tripulados de longa endurance para guerra antissubmarina (junho de 2026). A expansão de capacidade na manufatura de defesa adjacente também cria espaço para fornecedores: a Japan Steel Works iniciou operações em uma nova oficina de montagem em sua Planta de Hiroshima em maio de 2026 e continuou expandindo a capacidade em Muroran para atender à demanda de defesa, incluindo artilharia e contêineres de mísseis. Isso aponta para uma demanda contínua por usinagem, materiais especiais e serviços de inspeção/testes em toda a cadeia de suprimentos de munições e mísseis.
Desenvolvimentos recentes do setor
- Setembro de 2026: A Tenchijin, com sede no Japão, assinou um Memorando de Entendimento (MoU) com a U-Space da França para apoiar o desenvolvimento e a implantação de um sistema de observação da Terra por infravermelho de próxima geração. A parceria expande a colaboração internacional da Tenchijin em observação da Terra baseada em satélites e fortalece o envolvimento do Japão em tecnologias avançadas de sensoriamento por infravermelho.
- Junho de 2026: A Kawasaki Heavy Industries assinou um memorando de entendimento com a Airbus SE para explorar a colaboração em sistemas aéreos não tripulados de longa endurance para missões de guerra antissubmarina (ASW). O trabalho vincula a endurance de sistemas aéreos não tripulados e a integração de carga útil com conceitos de patrulha marítima centrados no Japão, criando rotas de parceria para sensores, sistemas de missão e serviços de sustentação vinculados às operações de ASW.
- Dezembro de 2025: A Kongsberg Defence and Aerospace assinou um quinto contrato de acompanhamento com o Japão para fornecer o Míssil de Ataque Conjunto (JSM) para a frota F-35A. A aquisição contínua do JSM apoia a capacidade de ataque de longo alcance à distância e sustenta a demanda por integração, treinamento e suporte em todo o ecossistema de armas do F-35.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado acompanha o valor de bens aeroespaciais e de defesa e serviços relacionados entregues no Japão, abrangendo programas de plataformas e trabalhos de pós-venda que apoiam operações civis e militares.
Exclusões de escopo: Excluímos salários puramente internos do governo, benefícios a veteranos e gastos com infraestrutura civil que não estejam vinculados a equipamentos aeroespaciais e de defesa ou serviços relacionados.
Visão Geral da Segmentação
- Por Setor
- Aeroespacial
- Aeroespacial Civil
- Aeroespacial Militar
- Defesa
- Sistemas Terrestres
- Sistemas Navais
- Sistemas de Combate Aéreo
- Aeroespacial
- Por Plataforma
- Aérea
- Aeronaves de Asa Fixa
- Aeronaves de Asa Rotativa
- Sistemas Aéreos Não Tripulados
- Terrestre
- Veículos Blindados
- Sistemas de Artilharia e Mísseis
- Sistemas de Soldado e Eletrônicos
- Naval
- Combatentes de Superfície
- Submarinos
- Aviação Naval
- Espacial
- Satélites de Navegação
- Satélites de Observação da Terra e Sensoriamento Remoto
- Satélites de Pesquisa Científica e Astronômica
- Satélites de Comunicação
- Aérea
- Por Tipo de Serviço
- Fabricação
- Manutenção, Reparo e Revisão (MRO)
- Por Componente
- Fuselagens e Estruturas
- Sistemas de Propulsão e Motores
- Eletrônicos e Sistemas de Missão
- Materiais Compósitos e Fibra de Carbono
- Guerra Eletrônica e Sensores
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para este mercado específico do Japão, começamos mapeando primeiro o lado da demanda e, em seguida, verificamos o que pode ser fornecido domesticamente versus o que é tipicamente importado. Fontes públicas ajudam a ancorar o modelo em sinais observáveis, como lançamentos de orçamento de defesa do Japão e mudanças na política de aquisição, que importam em um mercado moldado por programas plurianuais.
As principais fontes sem acesso pago utilizadas para insumos e verificações cruzadas incluem lançamentos oficiais de orçamento e política de defesa do Japão (como do Ministério da Defesa), documentos de estratégia em nível de gabinete e estatísticas de comércio e tarifas (como do UN Comtrade). Também utilizamos séries macroeconômicas do FMI e do Banco Mundial para contexto de inflação e câmbio, e publicações do setor aeroespacial de entidades comerciais como a Sociedade de Empresas Aeroespaciais Japonesas. Revisamos registros de empresas, apresentações para investidores e cobertura de imprensa de reputação para validar o cronograma de programas e a atividade de serviços. Quando necessário, referenciamos assinaturas pagas para dados financeiros de empresas, notícias e dados financeiros, bancos de dados de patentes e informações de mercado relacionadas à defesa para resolver valores incertos. Esses exemplos não são exaustivos, e muitas outras fontes foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar sob pressão itens que a pesquisa documental não consegue confirmar bem, especialmente o faseamento de programas, estruturas típicas de contratos e quanto trabalho é registrado como manufatura versus MRO no Japão. Conversamos com uma combinação de participantes da cadeia de suprimentos, líderes de programas e engenharia e partes interessadas do lado comprador, para que nossas premissas sobre volumes, movimentos de preços e cronogramas de entrega pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 13% | |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 28% | |
| Participantes menores: 16% | Gerentes: 59% |
Dimensionamento do Mercado e Previsão
O dimensionamento do mercado foi construído usando verificações de cima para baixo e de baixo para cima. No lado de cima para baixo, os sinais de orçamento de defesa e aquisição do Japão foram convertidos em um conjunto endereçável de equipamentos e serviços, depois divididos por atividade de plataforma visível por meio de anúncios de programas e prioridades de modernização de frotas. Corroboramos esses totais por meio de aproximações seletivas de baixo para cima, usando lógica de preço médio de venda por volume para trabalhos de plataformas principais e verificações de intensidade de pós-venda, e ajustamos os totais quando as duas visões não se alinhavam.
Para manter o modelo fundamentado, acompanhamos uma lista curta de indicadores que os profissionais poderiam validar, incluindo direção de alocação do orçamento de defesa, principais cronogramas de entrega e atualização de plataformas, participação de MRO versus mix de nova construção, dependência de motores e sistemas de missão em autoridade de projeto estrangeira e cronograma de câmbio para conteúdo importado. Quando surgiram lacunas nos totais de fornecedores ou quando um valor de programa não pôde ser claramente alocado entre os anos, preenchemos com intervalos conservadores acordados em entrevistas e os reduzimos por meio de verificações de acompanhamento.
Para a previsão, baseamo-nos em análise de cenários apoiada pelo consenso de tendências dos respondentes primários. Essa abordagem tende a se adequar melhor do que um ajuste de curva única quando o cronograma de programas e as mudanças de política alteram os gastos anuais. As premissas foram então convertidas em trajetórias de crescimento anuais para que a previsão permaneça rastreável a um pequeno conjunto de fatores, em vez de taxas de crescimento opacas.
Validação de Dados e Ciclo de Atualização
Realizamos múltiplas verificações para que os totais permaneçam consistentes com as restrições do mundo real. Os resultados do modelo foram comparados com sinais independentes, como crescimento do orçamento do Japão, lotes de aquisição anunciados e atividade de produção aeroespacial visível, e depois revisados para picos que não puderam ser explicados pelo cronograma do programa.
Antes da aprovação final, verificações de variância foram concluídas nas divisões por setor e plataforma para que a soma das partes permaneça lógica quando consolidada. Se uma discrepância importante permaneceu, entramos novamente em contato com entrevistados selecionados para confirmar se ela veio de interpretação de escopo, movimento de preços ou cronograma. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado Aeroespacial e de Defesa do Japão da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o setor aeroespacial e de defesa do Japão podem diferir mesmo quando o rótulo do tópico parece semelhante, porque cada editor define seus próprios limites sobre o que conta como aeroespacial, o que conta como defesa e como serviços como MRO são tratados. As diferenças também vêm do ano escolhido para o número principal e de como a moeda e a inflação são tratadas.
Ao acompanhar as divisões de manufatura versus MRO em nível de programa e atualizar as premissas de cronograma de câmbio, a Mordor Intelligence mantém o total do Japão vinculado a equipamentos entregáveis e atividade de serviços no país, o que ajuda a reduzir a dupla contagem de gastos de segurança adjacentes ou amplos agregados do orçamento nacional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 67,83 bilhões de USD (2025) | |
| Blog do Setor A | 55,00 bilhões de USD (2024) | Utiliza um ano base anterior e parece aplicar um total consolidado mais amplo sem separar claramente o cronograma de manufatura do MRO, o que pode subestimar as acelerações atuais de programas e o valor do conteúdo importado quando o câmbio muda. |
| Publicador de Mercado B | 55,00 bilhões de USD (2024) | Baseia-se em um número principal arredondado e em uma narrativa de escopo amplo, e o tratamento das cifras do orçamento de defesa versus a execução real de aquisição e serviços não é transparente, o que pode comprimir o total do mercado. |
A dispersão nas estimativas vem principalmente da escolha do ano base e de como os gastos são traduzidos em equipamentos e serviços efetivamente entregues. Quando o limite é mantido consistente entre plataformas e tipos de serviços, o valor de mercado resultante torna-se mais fácil de auditar, explicar e atualizar à medida que os programas e orçamentos mudam.
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o setor aeroespacial e de defesa do Japão até 2031?
O mercado aeroespacial e de defesa do Japão tem previsão de crescer a um CAGR de 2,03% de 2026 a 2031, atingindo 28,29 bilhões de USD.
Qual segmento deteve a maior participação em 2025?
A defesa liderou a segmentação por setor com 46,20% de participação, enquanto as plataformas lideraram a segmentação por tipo com 54,15% de participação.
Qual categoria está crescendo mais rapidamente?
A guerra cibernética é o componente de crescimento mais rápido, com um CAGR previsto de 3,95% até 2031.
Por que a atividade espacial é importante para os programas de defesa do Japão?
O projeto de constelação de satélites de JPY 283 bilhões (~1,82 bilhões de USD) apoia vigilância, direcionamento de alvos e detecção vinculados às operações de mísseis de ataque à distância.
O que apoia a demanda por retrofit e atualização?
As atualizações de aviônica e radar do F-15J, bem como as adições de sistema de lançamento vertical da classe Mogami, apoiam um CAGR previsto de 3,75%.
Quais empresas são proeminentes no setor?
Mitsubishi Heavy Industries, Ltd., Kawasaki Heavy Industries, Ltd., IHI AEROSPACE Co., Ltd. e NEC Corporation são os principais participantes domésticos no mercado aeroespacial e de defesa japonês. Grandes empresas internacionais, incluindo The Boeing Company, também operam no mercado.