
Tamanho e Participação do Mercado de Eletrodomésticos na Índia
Análise do Mercado de Eletrodomésticos na Índia por Mordor Intelligence
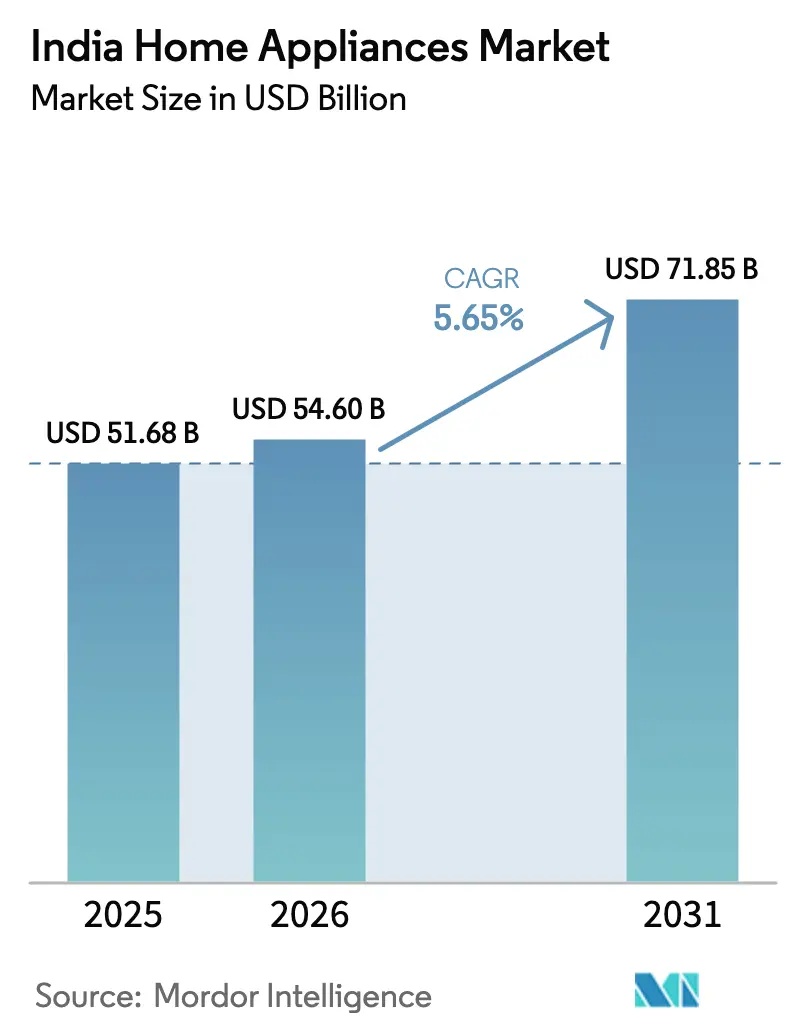
Espera-se que o tamanho do Mercado de Eletrodomésticos da Índia aumente de 54,6 bilhões de USD em 2026 para 57,68 bilhões de USD em 2027 e atinja 76,83 bilhões de USD até 2032, crescendo a um CAGR de 5,9% ao longo de 2027-2032.
Os domicílios urbanos e nucleares ampliam a demanda por refrigeradores compactos, equipamentos de cocção, máquinas de lavar e equipamentos de refrigeração. A transição da classificação de estrelas de ar-condicionado do BEE (Bureau de Eficiência Energética) a partir de janeiro de 2026 reforça o posicionamento de eficiência energética, à medida que os fabricantes localizam componentes e expandem a distribuição digital. Os modelos de aluguel reduzem o compromisso inicial, enquanto as lacunas de acessibilidade, a exposição a produtos falsificados e o serviço fragmentado podem atrasar as substituições. Desde junho de 2026, a perturbação no transporte marítimo pelo Golfo, em meio ao conflito no Oriente Médio, restringiu o fluxo de componentes para a Índia. As respostas competitivas que combinam produtos em camadas com instalação confiável e disponibilidade de canais favorecem os fornecedores que coordenam o abastecimento local, o varejo de confiança e a cobertura de pós-venda responsiva.
Principais Conclusões do Relatório
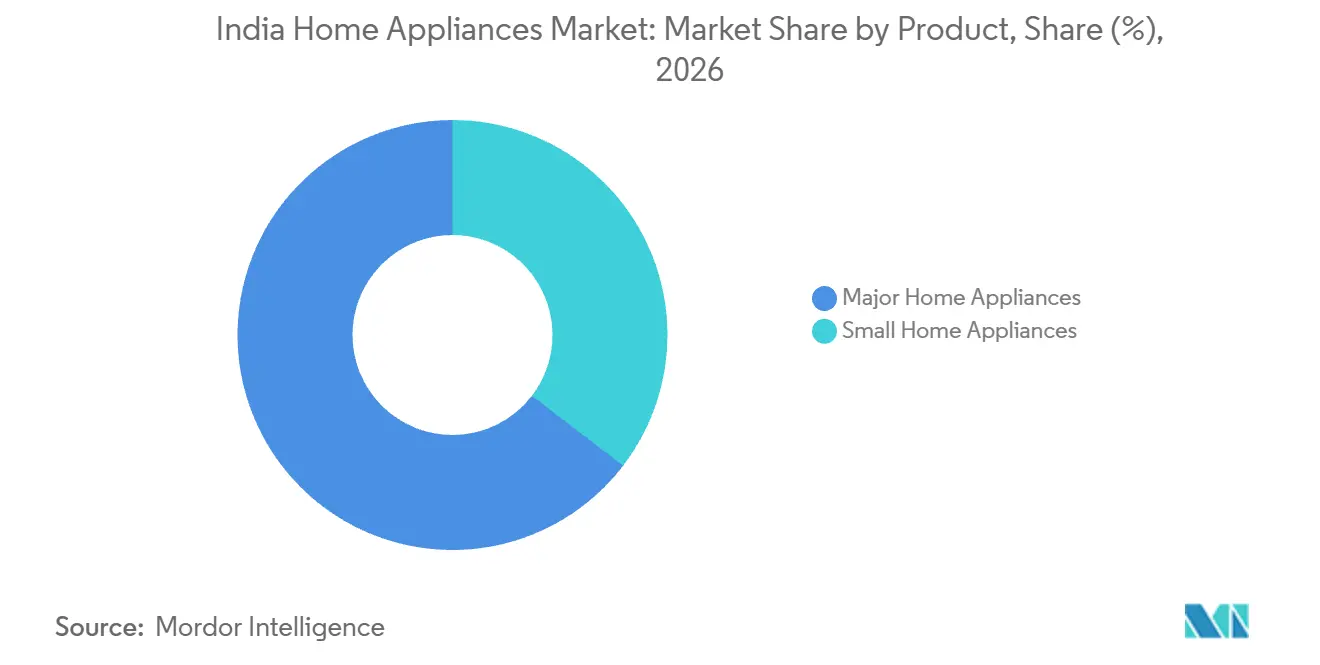
- O mix de produtos mostra que os Eletrodomésticos de Grande Porte detinham uma participação de 64,6% no Mercado de Eletrodomésticos da Índia em 2026, enquanto os Eletrodomésticos de Pequeno Porte são os de crescimento mais rápido, com um CAGR de 6,9% durante 2027-2032.
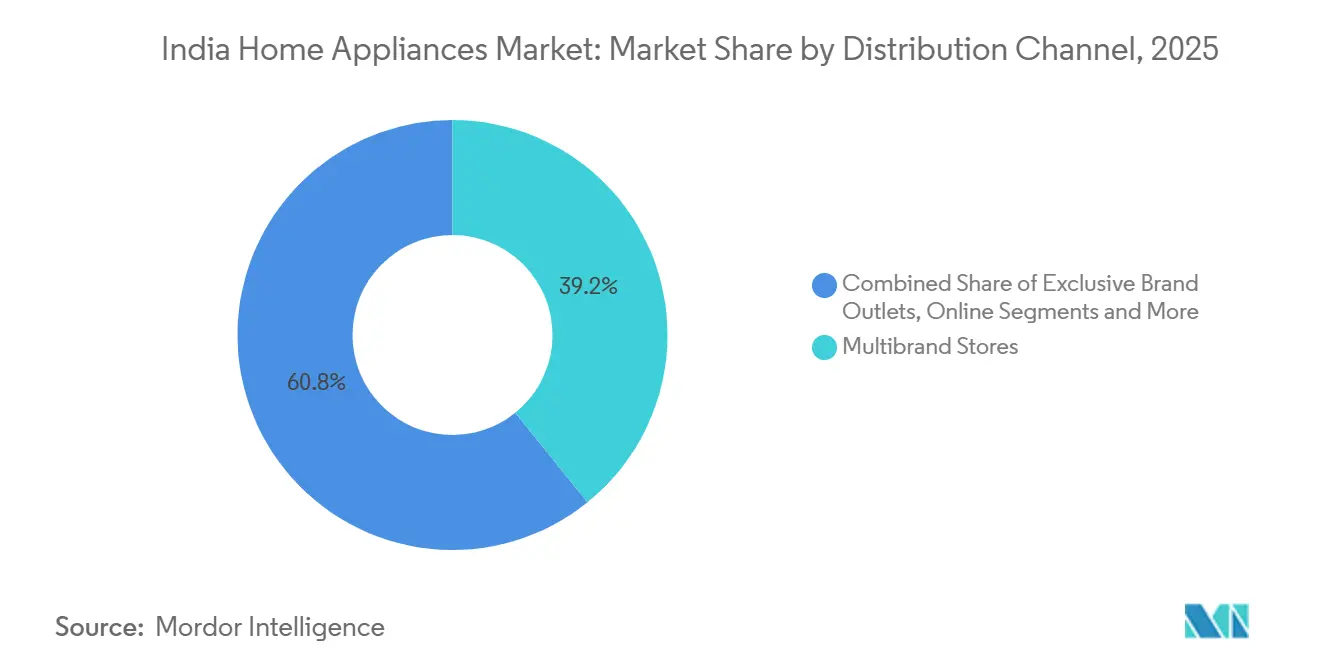
- A estrutura de canais mostra que as Lojas Multimarcas responderam por uma participação de 37,6% no tamanho do Mercado de Eletrodomésticos da Índia em 2026, enquanto o canal Online lidera o crescimento com um CAGR de 17,2% durante 2027-2032.
- A demanda regional é liderada pelo Norte da Índia, que detinha uma participação de 32,3% no Mercado de Eletrodomésticos da Índia em 2026, enquanto o Sul da Índia é o de crescimento mais rápido, com um CAGR de 15% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Eletrodomésticos na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Renda Disponível e Gastos Aspiracionais | +1.7% | Índia rural e urbana | Médio prazo (2 a 4 anos) |
| Rápida Urbanização e Crescimento das Famílias Nucleares | +1.3% | Cidades e municípios indianos | Longo prazo (≥ 4 anos) |
| Incentivos PLI e Fabricação no Brasil Impulsionando a Fabricação Local | +1.2% | Clusters de fabricação de componentes em todo o país | Médio prazo (2 a 4 anos) |
| Crescimento dos Canais de Comércio Eletrônico e Comércio Rápido | +1.5% | Cidades indianas com varejo organizado | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Eletrodomésticos com Tecnologia Inverter e Alta Eficiência Energética | +1.1% | Fabricação e varejo de eletrodomésticos em todo o país | Médio prazo (2 a 4 anos) |
| Surgimento de Plataformas de Eletrodomésticos por Uso e Aluguel | +0.8% | 29 cidades indianas e mercados de aluguel online | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Renda Disponível e Gastos Aspiracionais
Os gastos das famílias e a posse de bens duráveis estão ampliando o conjunto de compradores de eletrodomésticos. O MoSPI (Ministério de Estatística e Implementação de Programas) constatou que a despesa média mensal nominal per capita aumentou 9% na Índia rural e 8% na Índia urbana em 2023-24 em relação a 2022-23. Os bens duráveis figuraram entre os principais contribuintes para as despesas não alimentares nos domicílios rurais e urbanos durante 2023-24. A comparação do HCES (Pesquisa de Consumo das Famílias) do EAC-PM mostrou que a posse de refrigeradores aumentou de 9,4% para 33,2% dos domicílios rurais e de 43,8% para 68,1% dos domicílios urbanos entre 2011-12 e 2023-24. O consumo privado final real cresceu 7,1% em termos anuais no primeiro trimestre do exercício fiscal 2026-27, acima dos 5,8% no primeiro trimestre do exercício fiscal 2025-26. O resultado é uma demanda mais forte por substituição e pela primeira compra, mas as marcas precisam de ofertas em camadas porque os ganhos de gastos são desiguais entre os domicílios.
Rápida Urbanização e Crescimento das Famílias Nucleares
O crescimento urbano e os domicílios menores estão expandindo a necessidade de eletrodomésticos compactos, adquiridos de forma independente. O PRS estima que a Índia tinha 522,4 milhões de residentes urbanos, 37,9% de sua população, em 2025 sob a definição administrativa urbana, acima dos 31,1% em 2011. As Perspectivas de Urbanização Mundial 2025 da ONU DESA utilizam categorias separadas de cidades e municípios, contabilizando 589 milhões de pessoas em cidades indianas e 44% da população em municípios em 2025. A demanda, portanto, se estende além das maiores metrópoles. O DRHP de março de 2026 da Rentomojo, citando a Redseer, prevê cerca de 50 milhões de domicílios nucleares adicionais até 2030, com a correspondente demanda por móveis e eletrodomésticos. Os fornecedores, portanto, ganham uma base endereçável mais ampla para formatos compactos e propostas de aluguel, mas devem localizar a distribuição e o serviço à medida que os domicílios se espalham pelas diferentes categorias de cidades.
Incentivos PLI e Fabricação na Índia Impulsionando a Fabricação Local
Os incentivos à produção estão transformando a localização de uma intenção política em capacidade de componentes para eletrodomésticos. O esquema PLI (Incentivo Vinculado à Produção) de Bens Brancos da Índia expandiu a capacidade de fabricação de compressores de 1 milhão de unidades em 2021 para 10 milhões no exercício fiscal 2025-26 e melhorou a localização de PCBAs e ventiladores de fluxo cruzado. Em 23 de janeiro de 2026, a Índia selecionou provisoriamente 5 candidatos de componentes de ar-condicionado no âmbito do esquema, elevando o total de empresas selecionadas para 85 e os empregos diretos esperados da rodada para 1.799 até o exercício fiscal 2027-28. A quarta rodada recebeu 13 candidaturas de fabricantes de componentes de ar-condicionado e LED, com mais da metade dos novos candidatos sendo MPMEs. Compressores, PCBAs e ventiladores locais podem reduzir a dependência dos fabricantes de ar-condicionado de subcomponentes importados e encurtar os prazos de abastecimento. A disponibilidade mais estável de componentes apoia o fornecimento de ar-condicionado e preços mais competitivos para os domicílios antes do verão, permitindo que os incentivos à fabricação abordem as barreiras de disponibilidade e acessibilidade à compra.
Crescimento nos Canais de Comércio Eletrônico e Comércio Rápido
As lojas digitais estão deslocando a descoberta de eletrodomésticos para canais que combinam ampla seleção com entrega rápida. O segmento online de grandes eletrodomésticos e eletrônicos de consumo da Índia atingiu cerca de 3,8 bilhões de USD no primeiro semestre de 2025 em base anualizada, acima dos 3,4 bilhões de USD em 2024. A LG Electronics India reportou o comércio eletrônico em cerca de 19% das vendas de refrigeradores no primeiro semestre de 2025, com projeção de 24% a 26% até 2029. A Blinkit, que lista eletrodomésticos entre suas categorias, cresceu 108% em pedidos no exercício fiscal 2025 em todas as categorias em termos anuais, atingindo 424 milhões de pedidos, e chegou a 1.301 lojas em mais de 100 cidades indianas até março de 2025. Esse alcance permite que eletrodomésticos menores e substituições urgentes sejam adquiridos por meio de cestas de comércio eletrônico e comércio rápido junto com mantimentos de rotina. Marcas e distribuidores, portanto, precisam de estoque específico por canal e promessas de serviço, pois a visibilidade online determina cada vez mais a conversão, enquanto a entrega rápida eleva as expectativas de cumprimento.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Sensibilidade a Preços e Grande Mercado Informal Paralelo | -0.7% | Nove cidades indianas e canais online | Médio prazo (2 a 4 anos) |
| Custos de Insumos Voláteis e Frequentes Perturbações na Cadeia de Suprimentos | -0.5% | Fabricantes indianos e rotas vinculadas ao Golfo | Curto prazo (≤ 2 anos) |
| Rede Fragmentada de Serviços de Pós-Venda | -0.3% | Delhi, Hyderabad, Kolkata, Nagpur e Ranchi | Médio prazo (2 a 4 anos) |
| Crescentes Custos de Conformidade com Regulamentações de Resíduos Eletrônicos | -0.2% | Produtores nacionais e recicladores registrados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Sensibilidade a Preços e Grande Mercado Informal Paralelo
Compradores sensíveis a preços podem trocar garantia e certificação por acessibilidade inicial, criando um canal paralelo que enfraquece os fornecedores em conformidade. A ASPA–CRISIL relatou em março de 2026 que 18% dos consumidores pesquisados em 9 cidades indianas encontraram bens de consumo duráveis falsificados, com mais da metade da exposição ocorrendo online. O BIS (Bureau de Padrões da Índia) apreendeu 109 batedeiras elétricas domésticas falsificadas em Bhiwandi em 5 de março de 2025, após constatar que eram fabricadas e vendidas sem certificação válida. Também apreendeu 2.635 liquidificadores portáteis não certificados em uma loja de fábrica em Hyderabad em 22 de abril de 2025. A LG Electronics India lançou sua Série Essential voltada para a Índia, abrangendo refrigeradores, máquinas de lavar, ar-condicionados e fornos a preços acessíveis, em 14 de outubro de 2025. A resposta de acessibilidade pode apoiar os canais formais, mas a concorrência com produtos não certificados limita o quanto os fornecedores em conformidade podem recuperar por meio de preços mais altos.
Custos de Insumos Voláteis e Frequentes Perturbações na Cadeia de Suprimentos
Os choques nos custos de insumos chegam aos compradores quando os fabricantes aumentam os preços ou absorvem a pressão sobre as margens. A LG afirmou que seus custos de insumos acumulados no ano de 2026 até 24 de setembro aumentaram 34% para o cobre, 17% para a resina, 24% para o aço e 16% para o alumínio, além de maiores custos de logística e energia. Durante a perturbação no transporte marítimo pelo Golfo em meio ao conflito no Oriente Médio a partir de junho de 2026, a produção da Haier India ficou 20% abaixo da meta por 2 semanas, à medida que os estoques de subcomponentes caíram abaixo de metade da cobertura habitual. A LG inicialmente planejou gestão de custos e eficiências de abastecimento em agosto de 2026, mas a revisão de preços posterior em outubro mostra que a resposta apenas parcialmente amorteceu o impacto. A combinação comprime a acessibilidade e a disponibilidade, atrasando as compras de substituição e aumentando o risco de execução para os varejistas durante os picos de demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Mix de Grandes e Pequenos Eletrodomésticos
Os Eletrodomésticos de Grande Porte responderam por uma participação de 64,6% no tamanho do Mercado de Eletrodomésticos da Índia em 2026. A Voltas vendeu 2,23 milhões de ar-condicionados de ambiente na Índia e detinha uma participação de 15,9% no mercado de ar-condicionados de ambiente durante o exercício fiscal 2025-26. Sua rede de distribuição e serviço de ar-condicionados de ambiente tinha mais de 30.000 pontos de contato com clientes durante o exercício fiscal 2025-26. As compras de alto valor em refrigeração e lavanderia, portanto, ancoram os ciclos de substituição, com a disponibilidade física e o desempenho energético moldando a conversão.
Os Eletrodomésticos de Pequeno Porte são o segmento de crescimento mais rápido, com um CAGR de 6,9% durante 2027-2032. A Crompton afirmou que seu negócio de Bens de Consumo Duráveis Elétricos atingiu seu maior crescimento trimestral em 9 trimestres no segundo trimestre do exercício fiscal 2027, com os Pequenos Eletrodomésticos Domésticos entre as categorias de crescimento robusto. No quarto trimestre do exercício fiscal 2026, a Crompton reportou forte crescimento de dois dígitos em Pequenos Eletrodomésticos Domésticos, com os cooktops de indução crescendo de forma múltipla. A Crompton também expandiu seu portfólio de fritadeiras a ar com novos lançamentos no primeiro trimestre do exercício fiscal 2027. Esses lançamentos e o impulso da categoria apoiam compras frequentes de menor valor por meio de canais online e multimarcas, onde a inovação visível pode renovar a demanda entre os principais ciclos de substituição.

Por Canal de Distribuição: Mix de Lojas e Canais Digitais
As Lojas Multimarcas representaram uma participação de 37,6% no mercado de eletrodomésticos da Índia em 2026. A Infiniti Retail operava cerca de 560 lojas em sua rede de varejo de eletrônicos Croma em toda a Índia em agosto de 2026. A LG Electronics India fez parceria com 475 parceiros de lojas multimarcas no trimestre encerrado em 30 de junho de 2025, dentro de seu negócio de eletrodomésticos e eletrônicos de consumo na Índia. Essa presença combina sortimento, inspeção física e coordenação de instalação para produtos de alto valor, reduzindo o risco percebido para refrigeradores e máquinas de lavar. Para as marcas de eletrodomésticos, as parcerias com essas redes podem oferecer alcance em nível de cidade e coordenação de instalação sem exigir uma rede separada de lojas exclusivas.
O canal Online é o segmento de crescimento mais rápido, com um CAGR de 17,2% durante 2027-2032. O Grande Festival Indiano 2025 da Amazon India atraiu mais de 2,76 bilhões de visitas em todo o seu sortimento, com 70% do tráfego proveniente de cidades de segundo e terceiro nível e compras na categoria de eletrodomésticos. As Lojas Exclusivas de Marca ampliam a apresentação controlada, e a Stove Kraft encerrou o exercício fiscal 2025-26 com 329 lojas Pigeon em 22 estados e 151 cidades e municípios, com o varejo próprio contribuindo com 7,5% da receita. Outros Canais de Distribuição incluem os distribuidores tradicionais da LG que abastecem subdistribuidores, atendendo compradores de eletrodomésticos e eletrônicos para o mercado de massa, especialmente em cidades menores e áreas rurais, em junho de 2025. No festival 2025 da Amazon, um em cada seis aparelhos celulares, grandes eletrodomésticos, televisores e eletrônicos foram adquiridos com parcelamento, com 4 em cada 5 compras parceladas utilizando parcelamento sem juros, o que pode facilitar os pagamentos iniciais.
Análise Geográfica
Mercado de Eletrodomésticos do Norte da Índia
O Norte da Índia respondeu por uma participação de 32,3% no tamanho do mercado de eletrodomésticos da Índia em 2026. A Croma afirmou que a região de Delhi-NCR respondeu por quase três quartos de suas vendas de purificadores de ar em dezembro de 2025, à medida que a demanda por purificadores cresceu 30% em termos anuais.[3] O Norte da Índia também respondeu por 38% das vendas de ar-condicionados da Índia na divisão regional de 2025, estabelecendo uma base mais ampla de demanda por refrigeração ao lado do negócio localizado de tratamento de ar da Croma. Os varejistas podem combinar um amplo sortimento regional de refrigeração com tratamento de ar focado em Delhi-NCR, adequando as decisões de estoque ao perfil de demanda de cada produto.
Mercado de Eletrodomésticos do Sul da Índia
O Sul da Índia é o de crescimento mais rápido, com um CAGR de 15% durante 2027-2032. A LG Electronics India iniciou a construção da fábrica em Sri City, Andhra Pradesh, em 8 de maio de 2025, planejando aproximadamente 600 milhões de USD ao longo de 4 anos para ar-condicionados, compressores, refrigeradores, máquinas de lavar e cerca de 1.495 empregos diretos. Em setembro de 2026, a LG tinha como meta a produção de ar-condicionados até dezembro de 2026 e uma capacidade total da empresa de cerca de 29 milhões de unidades até o exercício fiscal 2030. A subsidiária integral PG Technoplast da PG Electroplast planejou um investimento de campus em Sri City de aproximadamente 10 bilhões de INR (112,8 milhões de USD) ao longo de 5 anos, incluindo capacidade de refrigeradores na primeira fase de 1,2 milhão de unidades anuais e mais de 500 empregos esperados. A LG esperava que Sri City encurtasse os prazos de logística para o Sul da Índia, conectando sua capacidade planejada a uma região que contribui com cerca de 38% de seus negócios.
A demanda premium do Oeste da Índia é apoiada por um formato offline consultivo, pois a Siemens abriu sua primeira loja de marca em Ahmedabad em 17 de dezembro de 2025, utilizando demonstrações ao vivo e consultorias para compradores de eletrodomésticos premium. O modelo orientado pela experiência ajuda os clientes a avaliar sistemas de cozinha e domésticos de maior valor antes da compra e oferece aos fornecedores um ambiente para explicar as vantagens e desvantagens de instalação e recursos. O Leste da Índia ganhou alcance offline por meio de uma parceria com múltiplas lojas. Em 2 de setembro de 2025, a Hisense India fez parceria com a Great Eastern Retail para colocar televisores e eletrodomésticos em mais de 90 lojas em Bengala Ocidental, Odisha e outros estados. A parceria dá à Hisense acesso a prateleiras em Bengala Ocidental e Odisha por meio de um varejista estabelecido.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam a implementação em Delhi, Tamil Nadu, Maharashtra e Odisha dentro do regime nacional de eletrodomésticos da Índia, sob a perspectiva de um produtor em conformidade. O programa de Padrões e Rotulagem do BEE abrange 34 categorias, sendo 11 obrigatórias e o restante voluntário, enquanto as Regras de Resíduos Eletrônicos impõem obrigações de registro e reciclagem em toda a Índia. Os conselhos estaduais e territoriais de controle da poluição administram autorizações, orientações e notificações locais ao lado do portal nacional de registro de RPE (Responsabilidade Estendida do Produtor) do CPCB.
Tabela Regulatória
| Fator de decisão | Norte da Índia | Sul da Índia | Oeste da Índia | Leste da Índia |
|---|---|---|---|---|
| Autoridade principal | O DPCC administra a implementação em Delhi; o CPCB opera o portal de RPE | O TNPCB fornece orientação estadual; o CPCB opera o portal de RPE | O MPCB implementa os procedimentos; o CPCB opera o portal de RPE | O OSPCB emite notificações estaduais; o CPCB e os conselhos estaduais implementam o marco regulatório |
| Principais instrumentos ou diretrizes | Regras de Resíduos Eletrônicos 2022, registro no CPCB e autorizações do DPCC | Regras de Resíduos Eletrônicos 2022, manual do TNPCB e registro no CPCB | Regras de Resíduos Eletrônicos 2022, emendas de 2023-24 e procedimentos operacionais padrão do MPCB | Regras de Resíduos Eletrônicos 2022, notificação do OSPCB e metas de reciclagem de 70%/80% |
| Efeito comercial | O registro e as vias de desmontadores e recondicionadores autorizados adicionam trabalho de rastreabilidade | O registro para fabricantes, produtores, recondicionadores e recicladores adiciona trabalho no portal | O registro eletrônico de RPE e os procedimentos operacionais padrão separados adicionam requisitos de documentação | O registro de produtores e as metas baseadas em peso criam obrigações de recuperação |
| Atratividade política atual | Média | Média | Média | Média |
| Direção futura da atratividade política | Em endurecimento | Em endurecimento | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||||
As classificações Médias refletem rotas de conformidade definidas combinadas com obrigações de registro e recuperação para produtores em conformidade. O DPCC de Delhi autoriza desmontadores e recondicionadores, o TNPCB de Tamil Nadu fornece orientação de registro, o MPCB de Maharashtra fornece procedimentos operacionais padrão de registro separados, e o OSPCB de Odisha listou uma notificação de 21 de outubro de 2024 para produtores, fabricantes, recicladores e recondicionadores. As metas nacionais de reciclagem aumentam de 70% dos equipamentos cobertos por peso na base do ano de vida anterior aplicável nos exercícios fiscais 2025-26 e 2026-27 para 80% a partir do exercício fiscal 2027-28, apoiando uma direção de Endurecimento em cada jurisdição. O BEE convidou comentários sobre o projeto das Regras de Conformidade e Fiscalização de Conservação de Energia de 2025, deixando os requisitos de conformidade de eletrodomésticos sujeitos a possíveis mudanças regulatórias.
Etapas da Cadeia de Valor
Os fornecedores de componentes e fabricantes contratados capturam valor upstream por meio de vendas de componentes, serviços de design e montagem. Os produtores de marcas e os varejistas obtêm receita com as vendas de eletrodomésticos, enquanto a distribuição conecta a produção das fábricas com os compradores domésticos. As redes de serviço capturam receita de instalação e reparo após a compra inicial. Os programas de recolhimento de produtores estendem a cadeia à reciclagem autorizada, com a LG coletando produtos LG usados e a IFB Industries coletando suas máquinas de lavar, ar-condicionados e refrigeradores gratuitamente para os clientes.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de componentes e ODM | Fornecedores de componentes e fabricantes OEM/ODM como Amber Enterprises, PG Electroplast e Dixon Technologies | Vendas de componentes, taxas de design, montagem contratada e serviços de engenharia | A dependência de componentes especializados e fornecedores upstream concentrados pode expor a produção a escassez | A integração retroativa, a montagem de PCBs e o investimento em componentes locais ampliam o abastecimento e retêm mais valor técnico |
| Fabricação e montagem de marcas | Fabricantes de eletrodomésticos de marca e montadores de HVAC como LG Electronics India, Blue Star e Voltas | Vendas de eletrodomésticos, integração de modelos e utilização de fábricas | Grandes plantas requerem demanda constante, insumos importados e capacidade de teste confiável | Múltiplas plantas, fabricação integrada e localização de componentes reduzem a exposição a um único local e às importações |
| Distribuição e varejo | Varejistas multimarcas, marketplaces e distribuidores como Reliance Retail, Croma e Amazon India | Margens de atacado, vendas no varejo, taxas de marketplace e serviços de logística | Alcançar compradores de segundo e terceiro nível enquanto se mantém estoque em lojas físicas e canais digitais aumenta a complexidade de cumprimento | Lojas omnicanal, redes de comerciantes e cobertura de última milha localizada distribuem a demanda e melhoram a disponibilidade |
| Instalação e pós-venda | Prestadores de instalação e redes de serviço como Reliance Retail resQ, LG Electronics India e Samsung India | Taxas de instalação, manutenção, reparo e serviços de substituição | A cobertura de serviço desigual e os tempos de resposta podem atrasar a adoção de eletrodomésticos complexos | Redes pan-indianas, instalação programada e programas de serviço com prazo definido melhoram a capacidade de resposta |
| Reciclagem e recuperação de RPE | Produtores, recicladores autorizados e reguladores como LG Electronics India, Samsung India, IFB Industries e CPCB | Coordenação de recolhimento, serviços de reciclagem, conformidade com RPE e transações de certificados | A coleta informal e a capacidade desigual dos recicladores complicam a recuperação rastreável e o fornecimento de certificados | O recolhimento pelo produtor, o encaminhamento para recicladores autorizados e as redes formais de coleta fortalecem a resiliência de conformidade |
| Fonte: Mordor Intelligence | ||||
A transição estrutural da cadeia é em direção a capacidades mais integradas de componentes e fabricação, à medida que os investimentos em componentes da Amber reduzem a dependência da montagem de unidades completas. Os varejistas e operadores de serviço então competem em alcance e resposta, tornando a qualidade da logística e da instalação parte da captura de valor dos eletrodomésticos. As regras de RPE adicionam uma obrigação de recuperação que recompensa os fornecedores capazes de conectar vendas, serviço e reciclagem autorizada em um único ciclo operacional.
Cenário Competitivo
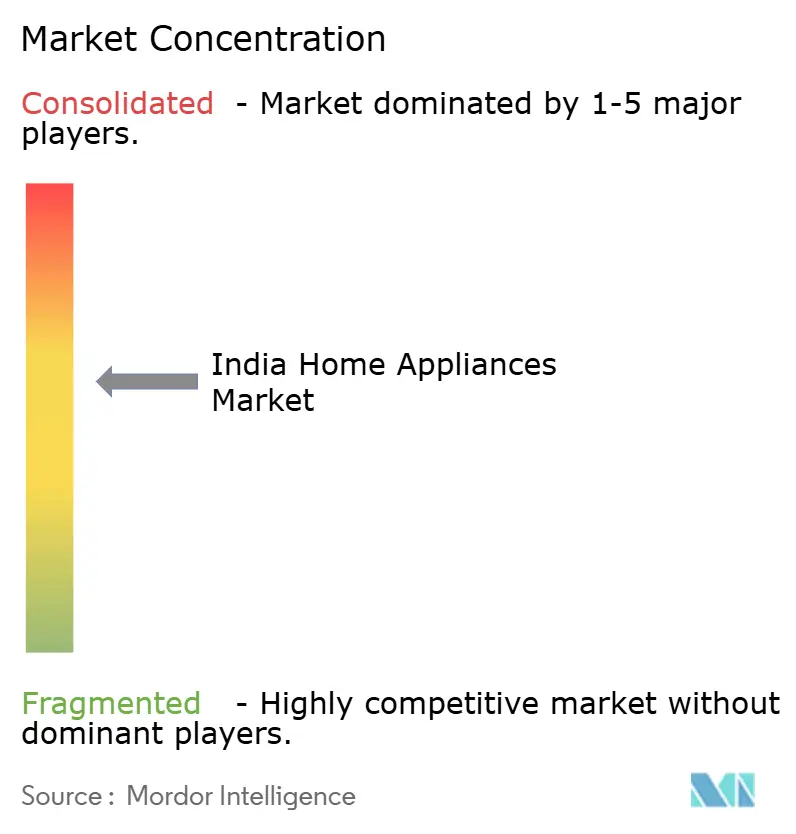
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) e IFB Industries competem em um campo moderadamente concentrado que combina amplos portfólios de eletrodomésticos com ofertas especializadas em lavanderia. A LG Electronics India reportou crescimento de 13,6% em termos anuais na receita do segmento de Eletrodomésticos e Soluções de Ar no primeiro trimestre do exercício fiscal 2027, impulsionado pela demanda de pico no verão e por atualizações premium.[1] A Whirlpool of India operava fábricas de grandes eletrodomésticos em Faridabad, Pondicherry e Pune em maio de 2025, enquanto o negócio de Eletrodomésticos da Godrej abrange produtos de refrigeração, lavanderia e cozinha. A IFB Industries fabrica eletrodomésticos domésticos e comerciais para consumidores finais, revendedores, distribuidores, lojas de marca, comércio eletrônico e compradores institucionais, combinando produção com múltiplas rotas para clientes domésticos.
A Whirlpool of India lançou sua linha de refrigeradores com porta de vidro Lapis Grandé na Índia em 14 de maio de 2025, combinando acabamentos inspirados na natureza com tecnologia de refrigeração conversível. A Godrej Appliances apresentou seu portfólio de ar-condicionados 2026 para a Índia com classificações de energia de 3 e 5 estrelas e foco em modelos inteligentes em março de 2026. A IFB Industries introduziu uma combinação de lavadora-secadora-arejadora de 9/6/3 kg na Índia em abril de 2025, adicionando um formato integrado de lavanderia. Essas estratégias diferenciam a conveniência conectada, o design e a utilidade integrada, oferecendo aos compradores razões distintas para escolher formatos premium.
A direção competitiva está se deslocando para ecossistemas que unem a diferenciação de produtos com o alcance de fabricação e serviço. O ecossistema SmartThings da Samsung conecta eletrodomésticos, dispositivos e serviços selecionados, incluindo dispositivos parceiros, tornando a integração parte de sua proposta de eletrodomésticos. As barreiras de entrada, portanto, residem na produção localizada, no acesso a canais, na capacidade de instalação e na engenharia pronta para conformidade. Em 21 de janeiro de 2026, a LG Electronics India anunciou a disponibilidade imediata de uma linha de ar-condicionados entre os primeiros totalmente em conformidade com as normas de Classificação de Estrelas BEE 2026. Seu anúncio também informou que os modelos do padrão anterior estariam disponíveis até a liquidação dos estoques existentes, tornando a geração de classificação uma distinção adicional para os compradores que comparam ar-condicionados LG.
Líderes do Setor de Eletrodomésticos na Índia
-
LG Electronics India
-
Whirlpool of India
-
Samsung India Electronics
-
Godrej & Boyce (Appliances)
-
IFB Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
Quatro aberturas se alinham com um prazo regulatório definido, uma fase de rotulagem voluntária existente, um lançamento de produto conectado e uma venda de comércio rápido. O prazo de conformidade cria urgência para os fabricantes regulamentados, enquanto os rótulos voluntários e as ofertas conectadas dependem de uma proposta diferenciada para os domicílios. A prontidão de certificação, suporte ao produto e cumprimento determina quais fabricantes, parceiros de varejo e prestadores de serviço podem aproveitar essas aberturas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Eletrodomésticos elétricos domésticos prontos para conformidade | O BIS lista uma ordem de qualidade do DPIIT sob a IS 302 (Parte 1):2024 com aplicação prevista para 1 de outubro de 2026 | Fabricantes e importadores de eletrodomésticos | Construir capacidade de teste, certificação e documentação antes da aplicação | Custo de certificação, prazo de teste e exclusões de produtos sob outras ordens obrigatórias | Marcas em conformidade, laboratórios de teste e distribuidores autorizados |
| Cooktops de indução e refrigeradores side-by-side com rótulo de energia voluntário | O BEE mantém ambas as categorias em sua fase de rotulagem de estrelas voluntária para consumidores e fabricantes | Domicílios conscientes de energia e compradores de cozinhas modernas | Lançar modelos rotulados diferenciados e educação no varejo sobre energia e custo operacional | O status voluntário deixa a adoção e a disposição a pagar incertas | Fabricantes de eletrodomésticos, varejistas e parceiros de eficiência energética |
| Ecossistemas de eletrodomésticos com inteligência artificial conectada | Em 16 de setembro de 2026, a Samsung India lançou sua linha de eletrodomésticos Bespoke AI, conectando refrigeradores, ar-condicionados e produtos de lavanderia por meio do SmartThings para domicílios indianos. | Domicílios urbanos digitalmente engajados e compradores premium | Agrupar eletrodomésticos conectados, instalação e integração ao ecossistema por meio de parceiros autorizados | Posicionamento premium e necessidade de execução coordenada de software, serviço e canal | Samsung India, parceiros autorizados, instaladores e desenvolvedores de ecossistemas |
| Distribuição de comércio rápido para pequenos eletrodomésticos | A venda Quick India Movement do Swiggy Instamart foi ao ar em 8 de outubro de 2026 abrangendo eletrodomésticos, mais de 130 cidades e um sortimento de mais de 50.000 produtos | Compradores urbanos de pequenos eletrodomésticos e compradores de substituição por impulso | Listar eletrodomésticos compactos com estoque localizado, conteúdo e cumprimento rápido | Sortimentos selecionados, limites de localização e promoções dependentes de estoque | Marcas de eletrodomésticos, vendedores participantes e operadores de comércio rápido |
| Fonte: Mordor Intelligence | |||||
O fornecimento pronto para conformidade é a abertura central. A Ordem de Controle de Qualidade de eletrodomésticos elétricos domésticos iniciou a implementação geral em 1 de outubro de 2026, com conformidade para pequenas empresas a partir de 1 de janeiro de 2027 e conformidade para microempresas a partir de 1 de abril de 2027. Os produtos cobertos devem atender à Norma Indiana aplicável e ostentar a Marca de Padrão BIS sob licença, sujeito a alívio especificado para bens de exportação, importações de P&D qualificadas e estoque pré-implementação declarado. Os fornecedores que atendem a fabricantes de pequenos e micro eletrodomésticos podem concentrar o suporte de teste e licenciamento nesses prazos posteriores, convertendo o cronograma regulatório em uma oportunidade de serviço concreta.
Desenvolvimentos recentes do setor
- Set 2026: A Samsung India lançou sua linha de eletrodomésticos Bespoke AI 2026, incluindo um refrigerador Google Gemini e 2 linhas de ar-condicionado WindFree.
- Set 2026: A Whirlpool of India lançou sua linha de refrigeradores premium de quatro portas Luxuriem na Índia, liderada por um modelo de 654 litros com Tecnologia de Resfriamento Triplo 360°.
- Fev 2026: A Voltas apresentou seu portfólio Summer 2026 para a Índia, liderado por ar-condicionados split Vertis habilitados com inteligência artificial e refrigeradores e máquinas de lavar Voltas Beko renovados.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de eletrodomésticos da Índia mede o valor anual em USD de grandes e pequenos eletrodomésticos vendidos a compradores domésticos na Índia. Contabiliza as transações no ponto de venda no varejo por meio de lojas multimarcas, lojas exclusivas de marca, canais online e outros canais de distribuição.
Exclusões de escopo: Equipamentos industriais não domésticos, peças de reposição vendidas separadamente e receita de serviço exclusivo de instalação faturada fora da venda do eletrodoméstico estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Grandes Eletrodomésticos
- Geladeiras
- Freezers
- Máquinas de Lavar
- Lava-Louças
- Fornos (Combinados e Micro-ondas)
- Ar-Condicionados
- Outros Grandes Eletrodomésticos
- Pequenos Eletrodomésticos
- Cafeteiras
- Processadores de Alimentos
- Grelhadores e Assadeiras
- Chaleiras Elétricas
- Liquidificadores e Espremidores
- Fritadeiras a Ar
- Aspiradores de Pó
- Panelas de Arroz Elétricas
- Torradeiras
- Fornos de Bancada
- Outros Pequenos Eletrodomésticos
- Grandes Eletrodomésticos
- Por Canal de Distribuição
- Lojas Multimarcas
- Pontos de Venda Exclusivos de Marca
- Online
- Outros Canais de Distribuição
- Por Geografia
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária pública utiliza indicadores domésticos e de eletrodomésticos específicos da Índia provenientes da Pesquisa de Consumo das Famílias do Ministério de Estatística e Implementação de Programas, do programa de Padrões e Rotulagem do Bureau de Eficiência Energética, dos comunicados do Ministério do Comércio e Indústria do Bureau de Informação à Imprensa sobre o esquema de Incentivo Vinculado à Produção para bens brancos, e das divulgações do Grande Festival Indiano da Amazon India. Os indicadores extraídos dessas fontes incluem gastos das famílias com bens duráveis, cobertura de eficiência de eletrodomésticos, investimento em componentes e alcance de cumprimento online. Essas fontes ajudam a estabelecer variáveis de demanda, regulatórias e de canal sem tratar compromissos políticos ou atividade de plataforma como receita de mercado.
Registros complementares de empresas, apresentações a investidores, notificações governamentais e relatórios de imprensa de reputação são revisados para verificar vendas de eletrodomésticos, capacidade de produção, preços, mix de canais e condições de fornecimento na Índia, com cada item datado e vinculado à sua unidade e cobertura declaradas. As fontes nomeadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é estruturado em torno de entrevistas ou pesquisas com fabricantes de eletrodomésticos, fornecedores de componentes, distribuidores, varejistas, vendedores online e especialistas em pós-venda com base na Índia, abrangendo categorias de grandes e pequenos eletrodomésticos. Os analistas utilizam essas conversas para testar evidências secundárias sobre demanda, mudanças de canal, preço e condições de serviço, investigar lacunas como vendas informais ou cobertura regional, e triangular sinais conflitantes antes que os insumos entrem no modelo de dimensionamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 20% | |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo utiliza uma base de vendas de eletrodomésticos domésticos na Índia de cima para baixo em USD e a aloca entre grandes e pequenos eletrodomésticos, canais de distribuição e quatro regiões da Índia, com verificações seletivas de baixo para cima a partir de consolidações de fornecedores, verificações de canais de varejistas e marketplaces, e preço médio de venda amostrado multiplicado por volumes de unidades. Os principais insumos incluem gastos das famílias com bens duráveis e posse, formação de domicílios urbanos e nucleares, taxas de substituição e penetração de eletrodomésticos, adoção de eficiência energética e tecnologia inverter, capacidade local de componentes sob o esquema PLI de bens brancos e alcance de cumprimento online. Os gastos e a posse das famílias estabelecem o potencial de demanda, a urbanização e a formação de domicílios deslocam o mix de categorias e regiões, as taxas de substituição e penetração definem os volumes, as regras de energia e a adoção de inverter influenciam o mix e o preço, a capacidade PLI informa as restrições de oferta e as evidências de canal alocam as vendas. O valor é previsto com regressão multivariada onde os impulsionadores são suficientemente observados, apoiada por suavização exponencial para séries estáveis de categorias ou canais e análise de cenários quando as condições de política, oferta ou preço criam intervalos mais amplos. As participações de segmento são construídas a partir de divisões publicadas e indicadores calibrados de categoria, canal e região, enquanto as divisões ausentes são delimitadas com evidências de categorias adjacentes e verificadas por meio de estimativas seletivas de fornecedores ou canais, em vez de serem tratadas como fatos observados. Especialistas com base na Índia revisam as premissas em nível de variável e a direção das previsões, e as lacunas não resolvidas são mantidas como intervalos ou sinalizadas para acompanhamento, em vez de serem preenchidas silenciosamente.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo em relação a sinais independentes, como gastos das famílias, posse de eletrodomésticos, remessas de empresas, atividade de varejistas e marketplaces, tendências de importação ou componentes e registros regulatórios. Eles reconciliam unidade, moeda, escopo e período, realizam verificações de variância e outliers em totais, participações e taxas de crescimento, investigam anomalias antes da aprovação e recontactam os respondentes relevantes quando uma lacuna material, mudança inexplicada ou sinal de canal conflitante permanece. O banco de dados é atualizado anualmente, com atualizações intermediárias para eventos materiais como mudanças regulatórias, grandes perturbações no fornecimento ou aquisições, seguidas de uma nova revisão pré-entrega de cálculos, citações, definições e premissas de previsão.
Tamanho do Mercado de Eletrodomésticos da Índia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de eletrodomésticos da Índia mede o valor anual em USD de grandes e pequenos eletrodomésticos vendidos a compradores domésticos na Índia.
Os Principais Fatores de Divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem gastos das famílias com bens duráveis e posse, formação de domicílios urbanos e nucleares, taxas de substituição e penetração de eletrodomésticos, adoção de eficiência energética e tecnologia inverter, capacidade local de componentes sob o esquema PLI de bens brancos e alcance de cumprimento online.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,68 bilhões de USD (2027) | |
| Consultoria Global A | 69,02 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,7% acima do valor de 2027 deste relatório de 57,68 bilhões de USD, 2 anos depois. A estimativa é 19,7% superior ao valor de 2027 deste relatório. Seu total da Índia de 2025 inclui purificadores de água e dispositivos de cuidados pessoais dentro dos pequenos eletrodomésticos, categorias fora da lista de produtos aceita, e seu ano-base anterior também pode manter o nível publicado acima de uma série posterior. |
| Consultoria Regional B | 23,71 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 58,9% abaixo do valor de 2027 deste relatório de 57,68 bilhões de USD, 2 anos depois. A estimativa é 58,9% inferior ao valor de 2027 deste relatório. Sua página reporta uma série de eletrodomésticos domésticos de 2025-2030 com dados reais até 2024, portanto, a medião dois anos antes pode produzir um nível inferior ao ponto de venda de 2027. |
Os analistas da Mordor Intelligence triangulam o modelo em relação a sinais independentes, como gastos das famílias, posse de eletrodomésticos, remessas de empresas, atividade de varejistas e marketplaces, tendências de importação ou componentes e registros regulatórios.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de eletrodomésticos da Índia?
Espera-se que o tamanho aumente de 54,6 bilhões de USD em 2026 para 57,68 bilhões de USD em 2027 e 76,83 bilhões de USD até 2032, um CAGR de 5,9% ao longo de 2027-2032.
Quais forças estão moldando a demanda por eletrodomésticos?
A urbanização, os gastos das famílias, os canais online e a capacidade local de componentes estão ampliando a demanda, enquanto a LG reportou custos de cobre 34% mais altos em 2026.
Qual segmento de produto lidera o setor?
Os Eletrodomésticos de Grande Porte detinham uma participação de 64,6% no tamanho do mercado em 2026, enquanto os Eletrodomésticos de Pequeno Porte são os de crescimento mais rápido, com um CAGR de 6,9% durante 2027-2032.
Quais empresas competem mais diretamente?
LG Electronics India, Whirlpool of India, Samsung India Electronics, Godrej & Boyce (Appliances) e IFB Industries são os principais players, e a Samsung lançou seus eletrodomésticos Bespoke AI 2026 na Índia em setembro de 2026.
Que desafio poderia restringir as perspectivas?
A ASPA–CRISIL relatou em março de 2026 que 18% dos consumidores pesquisados em 9 cidades indianas encontraram bens de consumo duráveis falsificados, destacando os riscos de autenticação ao lado da sensibilidade a preços.
Qual geografia está crescendo mais rapidamente?
O Norte da Índia detinha uma participação de 32,3% em 2026, enquanto o Sul da Índia tem previsão de um CAGR de 15% durante 2027-2032, e a LG iniciou a construção e a PG Electroplast planejou capacidade em Sri City.