
Tamanho e Participação do Mercado de Computação em Nuvem da Índia
Análise do Mercado de Computação em Nuvem da Índia por Mordor Intelligence
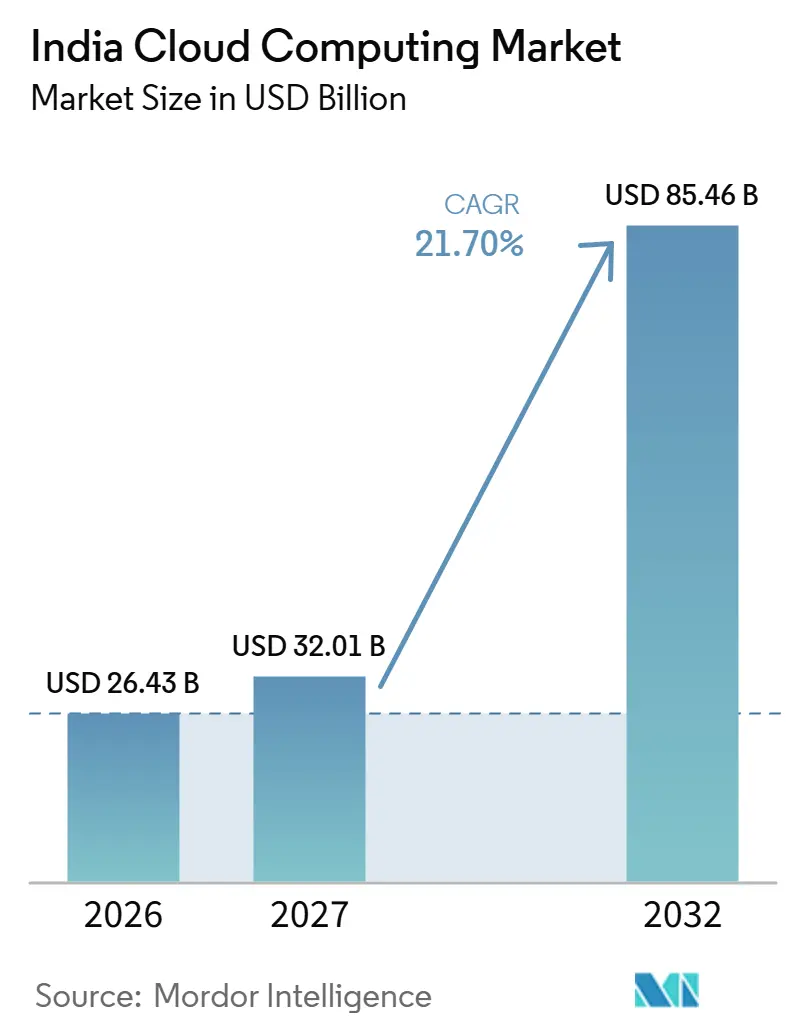
Espera-se que o tamanho do mercado de computação em nuvem da Índia aumente de 26,43 bilhões de USD em 2026 para 32,01 bilhões de USD em 2027 e atinja 85,46 bilhões de USD até 2032, crescendo a um CAGR de 21,7% no período 2027-2032.
A expansão da Índia está vinculada à modernização de ERP empresarial e aos serviços de governo digital que tornam o acesso à nuvem um requisito operacional. As adições à infraestrutura local ampliam as opções de implantação, enquanto as preocupações com soberania restringem os serviços que alguns compradores empresariais utilizarão. As respostas dos provedores incluem anúncios de capacidade de inteligência artificial no país e propostas de arranjos híbridos para cargas de trabalho sensíveis em centros de dados governamentais. Essas respostas abordam as restrições de posicionamento, mas as dependências de sistemas legados e a escassez de competências podem atrasar a migração empresarial. Para os provedores empresariais, as transições de aplicações concluídas tornam o acesso contínuo à nuvem comercialmente relevante além do trabalho de migração pontual.
Principais Conclusões do Relatório
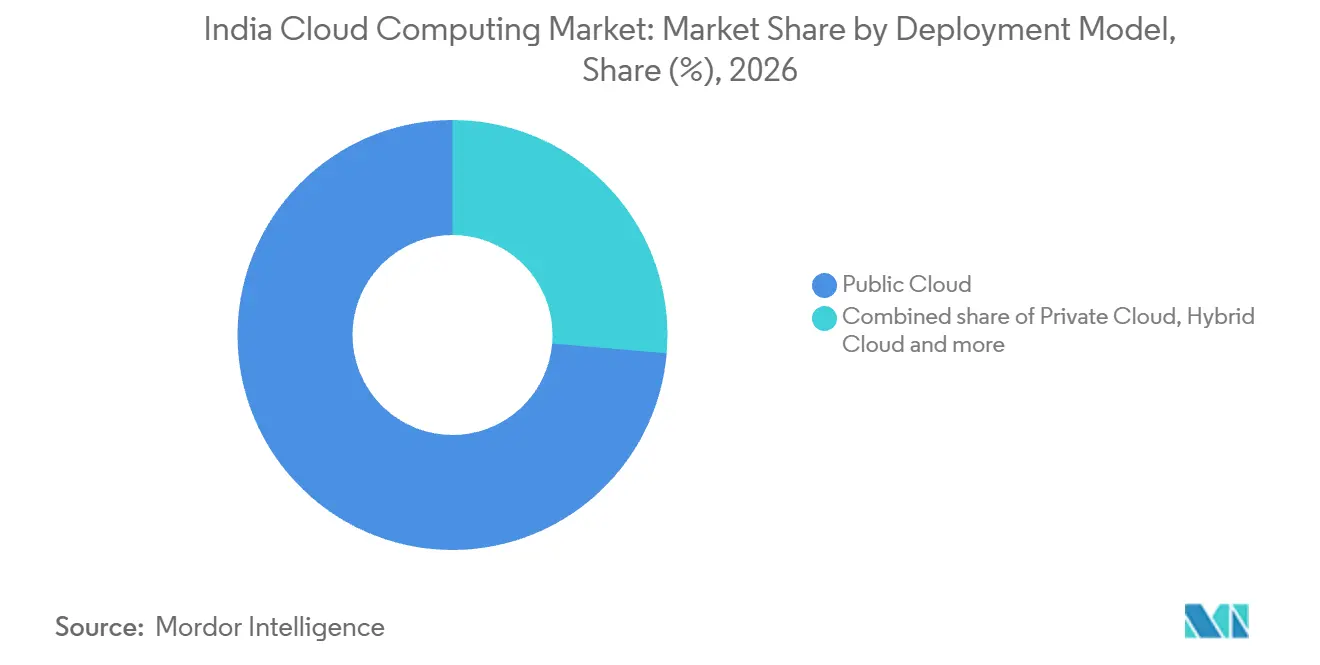
- Por modelo de implantação, a nuvem pública detinha uma participação de 73,64% no mercado de computação em nuvem da Índia em 2026, enquanto a nuvem híbrida é o segmento de crescimento mais rápido, com um CAGR de 27,8% no período 2027-2032.
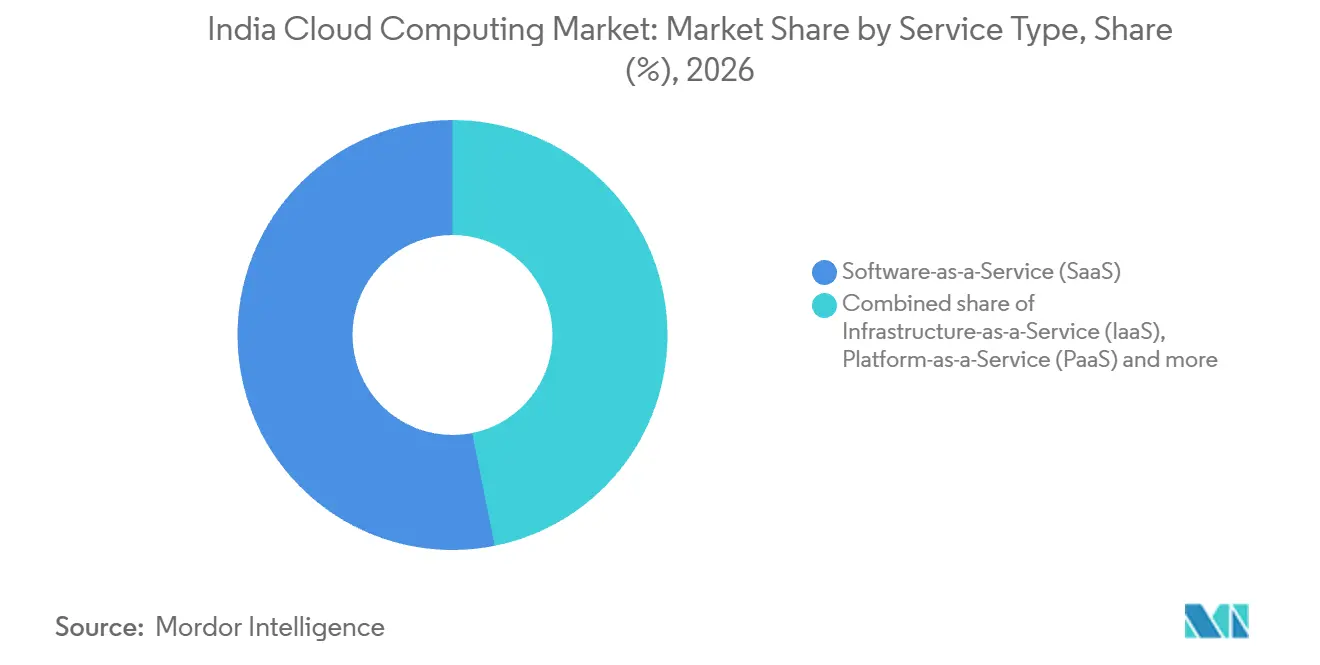
- Entre os tipos de serviço, o SaaS representou uma participação de 53,15% no tamanho do mercado de computação em nuvem da Índia em 2026, com o PaaS previsto para crescer mais rapidamente, a um CAGR de 30,9% no período 2027-2032.
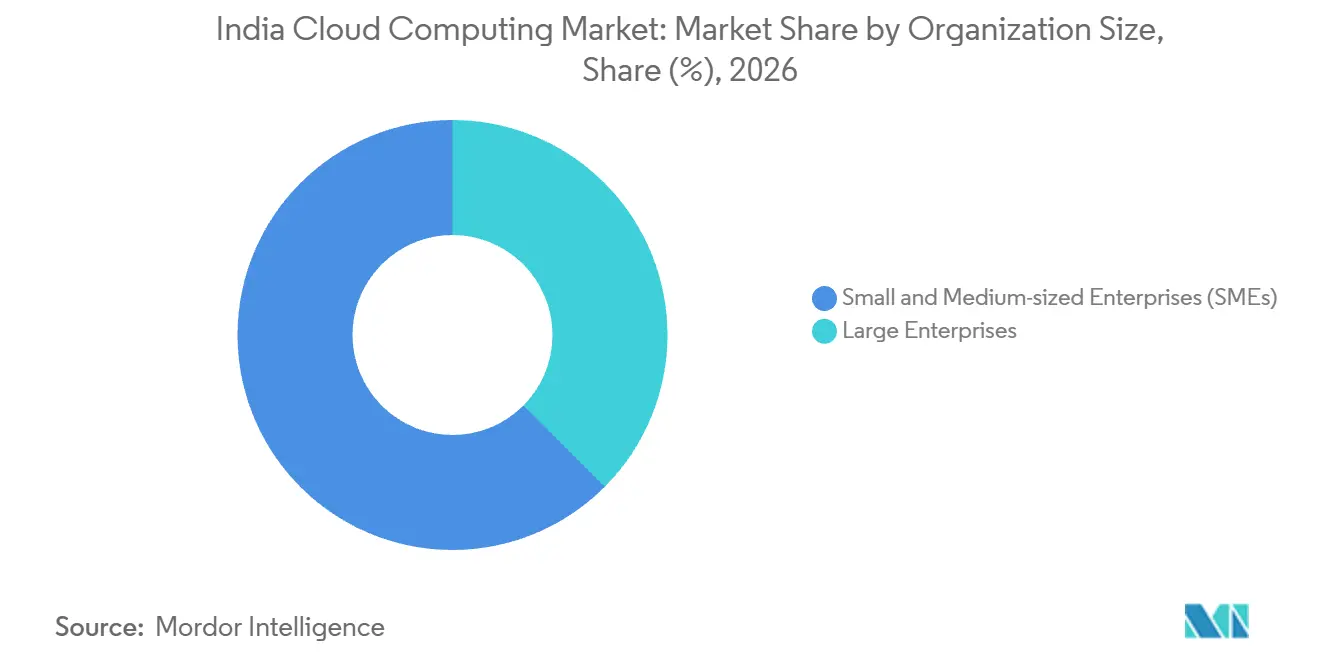
- Entre os portes de organização, as PMEs lideraram com uma participação de 62,53% em 2026 e também são o segmento de crescimento mais rápido, com um CAGR de 23,9% no período 2027-2032.
- Dentro das verticais da indústria, o BFSI detinha a maior participação, de 18,32% em 2026, enquanto o segmento de saúde e ciências da vida tem previsão de crescimento mais rápido, com um CAGR de 28,7% no período 2027-2032.
- Os gastos com cargas de trabalho foram liderados pela computação principal e armazenamento, com uma participação de 40,08% em 2026, enquanto inteligência artificial, aprendizado de máquina e IA generativa formam o segmento de crescimento mais rápido, com um CAGR de 34,8% no período 2027-2032.
- Regionalmente, o Oeste liderou com uma participação de 37,9% em 2026, e o Sul deve crescer mais rapidamente.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Políticas de nuvem em primeiro lugar do governo e de India Digital | +6% | Nacional | Longo prazo (≥ 4 anos) |
| Boom da transformação digital nas empresas | +7% | Nacional | Médio prazo (2-4 anos) |
| Expansão acelerada de centros de dados de hiperescala e de borda | +5% | Guwahati, em Assam | Longo prazo (≥ 4 anos) |
| Iniciativa de nuvem soberana do Banco de Reserva da Índia para setores regulados | +4% | Nacional | Médio prazo (2-4 anos) |
| Cargas de trabalho de IA generativa que demandam instâncias ricas em GPU | +3% | Nacional | Curto prazo (≤ 2 anos) |
| Ascensão de plataformas de nuvem setorial para verticais com alta conformidade regulatória | +2% | Hyderabad, no sul da Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de nuvem em primeiro lugar do governo e de India Digital
As políticas de nuvem do governo podem aumentar a demanda ao estender uma plataforma compartilhada entre os serviços departamentais. Até junho de 2026, a adoção da plataforma de nuvem MeghRaj da Índia pelos departamentos governamentais havia aumentado para 2.323, ante 342 em 2015-16.[1] O MeghRaj impulsionou plataformas como DigiLocker, MyGov e o Portal Nacional de Bolsas de Estudo. A adoção em nível departamental confere à plataforma um alcance organizacional além de qualquer aplicação emblemática isolada. O aumento de quase sete vezes nos departamentos adotantes amplia a base de serviços públicos que necessita de operação contínua após o lançamento, tornando a disponibilidade sustentada a consequência de demanda da adoção.
Boom da transformação digital nas empresas
A transformação digital empresarial cria um cliente de nuvem operacional quando uma aplicação central é transferida para um ambiente de nuvem em produção. A GAIL concluiu a transição de seu sistema legado ECC para o SAP S/4HANA Cloud em uma plataforma de nuvem e entrou em operação em 25 de junho de 2025. A implementação e a migração foram concluídas dentro do prazo de um ano previsto. A SAP forneceu o software ERP, enquanto a GAIL operou o sistema empresarial. As taxas de migração avulsas estão fora dos gastos com serviços de nuvem medidos aqui, portanto o acesso contínuo à nuvem que executa o sistema ERP em operação é a demanda relevante após a entrada em produção.
Expansão acelerada de centros de dados de hiperescala e de borda
A expansão da capacidade física oferece aos operadores de nuvem espaço para implantar serviços tanto em instalações de hiperescala quanto em infraestrutura regional. No primeiro semestre de 2026, a capacidade pré-comprometida de hiperescala representou 82% dos 101 MW de absorção de centros de dados da Índia, valor mais de 20% acima da média dos três anos anteriores. Em sua inauguração em fevereiro de 2026, a Yotta Data Services informou que o Centro de Dados Nacional da Região Nordeste em Guwahati suportava 200 racks com uma carga de TI de 2 MW. A Yotta construiu e operou a instalação de Assam para o Centro Nacional de Informática. A capacidade de hiperescala pré-comprometida demonstra que grandes operadores estão garantindo espaço antes do uso, enquanto Guwahati adiciona capacidade comissionada pelo governo no Nordeste, fornecendo infraestrutura de implantação para serviços de nuvem comerciais e do setor público.
Iniciativa de nuvem soberana do Banco de Reserva da Índia para setores regulados
A iniciativa de nuvem apoiada pelo Banco de Reserva da Índia conecta a adoção de tecnologia no setor financeiro com requisitos de governança e localização de dados. Durante o exercício fiscal 2025-26, a IFTAS, subsidiária integral do Banco de Reserva da Índia, lançou uma versão beta da nuvem do Setor Financeiro Indiano com serviços de produto mínimo viável e integrou 9 entidades.[2] O Banco de Reserva da Índia confiou à IFTAS a construção da instalação para abordar a adoção de tecnologia moderna, governança e localização de dados. Uma versão beta em operação confere a essa direção política um mecanismo de prestação de serviços, criando um caminho para usuários do setor financeiro cujas decisões de nuvem dependem desses requisitos. A oportunidade de curto prazo reside no aprofundamento do uso por organizações do setor financeiro à medida que a versão beta se desenvolve, tornando a maturidade dos serviços utilizáveis mais decisiva comercialmente do que a contagem inicial de integração.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da superfície de ataques cibernéticos e riscos de soberania de dados | -2% | Nacional | Curto prazo (≤ 2 anos) |
| Complexidade da migração de TI legada e déficit de competências | -1.8% | Nacional | Médio prazo (2-4 anos) |
| Instabilidade da rede elétrica elevando os custos operacionais dos centros de dados | -1% | Nacional | Longo prazo (≥ 4 anos) |
| Cadeia de suprimentos doméstica de semicondutores restrita | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da superfície de ataques cibernéticos e riscos de soberania de dados
A soberania de dados pode restringir a demanda endereçável de um provedor de nuvem antes mesmo que seu desempenho técnico seja considerado. Na pesquisa da Everpure de junho de 2026 com 300 líderes de grandes empresas indianas, 39% afirmaram que já estavam limitando o uso de provedores de SaaS dependentes de infraestrutura não doméstica. A pesquisa da Aviatrix de abril de 2025 com 407 profissionais de TI empresarial indianos em organizações com mais de 2.000 funcionários constatou que 85% relataram um incidente de segurança em nuvem nos 12 meses anteriores. A localização da infraestrutura, portanto, afeta os serviços que esses compradores empresariais utilizarão, enquanto a exposição à segurança adiciona um ônus operacional separado. Para provedores dependentes de infraestrutura não doméstica, melhorias funcionais isoladas podem deixar um obstáculo relevante para conquistar essas cargas de trabalho empresariais.
Complexidade da migração de TI legada e déficit de competências
Mover uma aplicação para a infraestrutura de nuvem não elimina por si só as dependências que tornam a modernização difícil. Na pesquisa da CIO&Leader de 2025, 89,3% dos líderes de tecnologia empresarial indianos consideraram a rehospedagem ou migração de aplicações um obstáculo crítico devido à complexidade e às dependências legadas.[3] A mesma pesquisa constatou que 66% dos entrevistados empresariais citaram a disponibilidade limitada de talentos como um desafio para a modernização de aplicações. Ela também identificou a escassez de competências e a dívida técnica como fatores que retardam a transformação de sistemas legados em plataformas ágeis e escaláveis. Essas restrições separam a disponibilidade de serviços de nuvem da capacidade de uma empresa de colocar aplicações dependentes em uso produtivo. O fornecimento adicional de infraestrutura, portanto, não pode, por si só, eliminar o trabalho de implementação que atrasa a conversão da demanda por modernização em consumo de nuvem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação:
Escala da Nuvem Pública Atende às Necessidades de Posicionamento HíbridoA nuvem pública representou uma participação de 73,64% no tamanho do mercado de computação em nuvem da Índia em 2026. O Hub de Pagamentos Empresariais do HDFC Bank está implantado no Google Cloud Platform e na Amazon Web Services para processamento de pagamentos de missão crítica. O HDFC Bank codesenvolveu o hub com a FynDNA, combinando seu papel como operador bancário com um parceiro de desenvolvimento de aplicações. Essa implantação posiciona uma função bancária central específica em infraestrutura de nuvem pública, vinculando a demanda à continuidade do processamento de pagamentos. Os fornecedores que atendem a essa aplicação devem suportar a operação entre provedores, de modo que a confiabilidade na fronteira da aplicação importa tanto quanto as capacidades de cada plataforma de nuvem.
A nuvem híbrida é o segmento de crescimento mais rápido, com um CAGR de 27,8% no período 2027-2032. No primeiro trimestre de 2026, 44% dos desenvolvedores pesquisados na Índia relataram usar nuvem híbrida, a abordagem de implantação de nuvem mais amplamente utilizada entre os desenvolvedores do país. A pesquisa vinculou o ambiente legislativo da Índia tanto à motivação para a adoção híbrida quanto à sua praticidade. Uma oferta que funciona apenas quando uma aplicação está inteiramente na nuvem, portanto, não atende à abordagem de implantação que esses desenvolvedores relatam usar com mais frequência.

Por Tipo de Serviço:
O Acesso a Aplicações Lidera Enquanto as Plataformas Aprofundam o Uso de ServiçosO Software como Serviço (SaaS) representou uma participação de 53,15% no mercado de computação em nuvem da Índia em 2026. Até 1º de abril de 2026, aproximadamente 1,67 milhão de contas de usuários de ministérios e departamentos do Governo da Índia haviam migrado para a solução de e-mail baseada em nuvem selecionada por meio do Centro Nacional de Informática e operada pela Zoho. Os pagamentos foram baseados no número real de contas de e-mail migradas para a plataforma Zoho. Sob esse arranjo, a migração de contas adicionais de ministérios ou departamentos expandiria a base faturável da Zoho, vinculando as oportunidades de receita às transferências de contas concluídas.
A Plataforma como Serviço (PaaS) é o segmento de crescimento mais rápido, com um CAGR de 30,9% no período 2027-2032. Em agosto de 2025, a subsidiária da Bharti Airtel, Xtelify, ofereceu o Airtel Cloud a operadoras de telecomunicações por meio de um modelo PaaS e relatou contratos assinados com Singtel, Airtel Africa e Globe Telecom. Essas contrapartes são operadoras de telecomunicações em Singapura, África e Filipinas, respectivamente. O Ministério do Aço hospedou suas aplicações e serviços web no NIC Cloud usando PaaS até março de 2025 e posteriormente transferiu alguns deles para o TCL Cloud. Para os fornecedores de PaaS, a mudança do ministério separa a adoção inicial da plataforma da retenção das cargas de trabalho subjacentes, pois as aplicações podem posteriormente ser transferidas para outro provedor de nuvem.
Por Porte da Organização:
Compradores de Menor Porte Lideram à Medida que as Empresas Especializam o UsoAs pequenas e médias empresas (PMEs) foram o maior segmento, com uma participação de 62,53% em 2026, e também têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 23,9% no período 2027-2032. O estudo da Vi Business de 2026 constatou que 84,6% das micro, pequenas e médias empresas indianas pesquisadas estavam usando, implementando ou planejando o Microsoft 365 dentro de sua medida de local de trabalho digital. Essa combinação de estágios de implantação identifica diferentes tarefas comerciais dentro da mesma categoria de aplicação. Os fornecedores que atendem a empresas que estão implementando o software devem estabelecer acesso útil ao local de trabalho, enquanto o uso planejado apresenta uma tarefa de conversão anterior. A distinção torna a ativação do uso pretendido consequente para os fornecedores, pois uma aplicação de local de trabalho planejada se torna consumo de serviço apenas quando implementada.
Para as PMEs que ingressam por meio de software de local de trabalho, expandir o acesso a aplicações é uma tarefa diferente de suportar engenharia empresarial especializada. No exercício fiscal 2025, a Mahindra & Mahindra transferiu simulações de engenharia central para computação de alto desempenho baseada em nuvem. Essas incluíam trabalhos de ruído, vibração e aspereza e simulações de dinâmica de fluidos computacional. Para os fornecedores que atendem a esse tipo de usuário, a proposta deve adequar o serviço de computação à tarefa de engenharia sendo executada. Os requisitos de simulação podem gerar demanda independentemente do número de funcionários, portanto as ofertas de computação empresarial devem ser dimensionadas em torno da carga de trabalho técnica.
Por Vertical da Indústria:
Aquisição Bancária Encontra a Modernização da SaúdeO BFSI foi o maior segmento, representando 18,32% dos gastos com serviços de nuvem em 2026. O Banco do Estado da Índia adjudicou 3 contratos de serviços de nuvem pública em 30 de dezembro de 2025. As ordens de compra nomearam a Orient Technologies Private Limited, a SISL Infotech Private Limited e a Unicloud Labs Private Limited como fornecedores L1, com conclusão prevista para 29 de dezembro de 2030. Essas adjudicações ilustram uma rota de aquisição bancária na qual intermediários conectam a instituição financeira a serviços de nuvem pública. Para os fornecedores de plataforma, essas adjudicações tornam a coordenação com os fornecedores de aquisição nomeados parte do atendimento ao banco durante o período contratual previsto.
O segmento de saúde e ciências da vida é o segmento de crescimento mais rápido, com um CAGR de 28,7% no período 2027-2032. Em seu relatório anual do exercício fiscal 2024-25, a Apollo Hospitals Enterprise Limited informou que havia concluído uma migração completa para a nuvem de suas plataformas operacionais hospitalares para o Microsoft Azure. A Apollo também atualizou seus sistemas de prontuário eletrônico, adicionando pontuação de risco de doenças orientada por IA e resumos clínicos automatizados por meio de IA generativa. Essas ações paralelas ilustram um comprador de saúde modernizando tanto suas funções de hospedagem quanto de aplicação, criando um contexto específico para a demanda por serviços de nuvem. As plataformas operacionais hospitalares podem ancorar o consumo de serviços de nuvem à medida que as funções de aplicação clínica mudam, vinculando a oportunidade de saúde às operações de software dentro do ambiente de prestação de cuidados do provedor.
Por Carga de Trabalho:
Recursos Principais Ancoram a Expansão da Computação de IAA computação principal e o armazenamento foram o maior segmento, com uma participação de 40,08% em 2026. No exercício fiscal 2024-25, o Centro Nacional de Informática provisionou e alocou mais de 28.855 servidores virtuais para mais de 1.917 usuários e aplicações para projetos de e-governança. A alocação a usuários e aplicações torna o relacionamento granular, com um serviço de infraestrutura que pode ser especificado ao nível de um requisito de computação específico. Para os operadores de nuvem governamental, o provisionamento, portanto, deve acomodar muitos usuários e aplicações atribuídos separadamente, tornando o gerenciamento de alocação central para suportar essa base de infraestrutura.
A inteligência artificial, o aprendizado de máquina e a IA generativa formam o segmento de crescimento mais rápido, com um CAGR de 34,8% no período 2027-2032. Até agosto de 2026, 237 projetos haviam acessado computação IndiaAI subsidiada para desenvolvimento, treinamento, teste e pesquisa de modelos de IA, cobrindo 9,32 milhões de horas de GPU. O programa reduz as barreiras de entrada para pesquisadores, startups e inovadores indianos, tornando a computação de alto desempenho mais acessível. A atividade de IA torna a preparação de modelos uma fonte distinta de demanda de computação, oferecendo aos provedores uma base de clientes potencial antes que as aplicações de produção sejam implantadas.
Análise Geográfica
Mercado de Computação em Nuvem do Oeste
O Oeste representou uma participação de 37,9% no tamanho do mercado de computação em nuvem da Índia em 2026. Em um documento de contexto de fevereiro de 2026, o Escritório de Informação à Imprensa relatou que Mumbai e Navi Mumbai detinham mais de 25% da capacidade de centros de dados em operação da Índia, com Pune respondendo separadamente por 6% da capacidade nacional de centros de dados. A capacidade do hub de Mumbai e Navi Mumbai é suportada por uma densa rede de cabos submarinos.
Mercado de Computação em Nuvem do Sul
Espera-se que o Sul seja o mercado regional de computação em nuvem de crescimento mais rápido. A Microsoft disponibilizou geralmente sua região de nuvem India South Central em Hyderabad em 6 de agosto de 2026, para serviços e cargas de trabalho elegíveis do Microsoft Cloud. Antes dessa disponibilidade geral, a Microsoft relatou demanda de acesso antecipado do Grupo Adani, Bajaj Finserv, HDFC Bank e PB Pay. A transição do acesso antecipado para a disponibilidade geral desloca a tarefa comercial para o suporte ao uso de serviços elegíveis. Três das quatro organizações nomeadas operam em serviços financeiros, bancários ou de pagamentos, conferindo a esse grupo de acesso antecipado uma ênfase no setor financeiro.
O papel de nuvem governamental do norte da Índia inclui o Centro Nacional de Dados do Centro Nacional de Informática em sua sede em Delhi, que suporta a infraestrutura de e-governança. Próximo a Chennai, a Amazon Web Services expandiu sua localização de Conexão Direta em um centro de dados da STT para conexões dedicadas de 100 Gbps em julho de 2025. A conexão próxima a Chennai permitiu acesso privado de ambientes de clientes a Regiões AWS públicas além das da China, bem como às Regiões AWS GovCloud e às Zonas Locais AWS. Esses exemplos distinguem um nó de hospedagem de serviços governamentais de um canal que conecta ambientes de clientes à infraestrutura de nuvem do provedor. A expansão de Chennai, portanto, melhora o acesso às Regiões AWS em outros locais, tornando sua contribuição local conectividade de rede em vez de nova capacidade de hospedagem em nuvem.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas por meio dos requisitos nacionais da Índia e da estrutura de adoção de nuvem do governo estadual de Telangana. A atratividade é avaliada da perspectiva dos fornecedores de serviços de nuvem que atendem a compradores institucionais e do setor público regulados. O Banco de Reserva da Índia exige que os provedores de sistemas de pagamento cobertos armazenem dados de sistemas de pagamento na Índia, permitindo que os dados da perna estrangeira também sejam armazenados no exterior, se necessário. Isso torna o posicionamento de dados específico por carga de trabalho uma consideração comercial quando os fornecedores configuram serviços para esses compradores.
Tabela Regulatória
| Fator de decisão | Índia | Telangana |
|---|---|---|
| Autoridade principal | Banco de Reserva da Índia para dados de sistemas de pagamento | Departamento de TI, Eletrônica e Comunicações e comitê de isenção presidido por seu Secretário Principal |
| Instrumentos ou diretrizes principais | Diretriz de armazenamento de dados de sistemas de pagamento; Regras de Proteção de Dados Pessoais Digitais de 2025 em fases | Política de Adoção de Nuvem de 2020, abrangendo novas aplicações e aplicações existentes em seus cenários especificados |
| Efeito comercial | Armazenamento doméstico para dados de sistemas de pagamento cobertos, com armazenamento da perna estrangeira no exterior permitido se necessário; obrigações de privacidade dependem do papel da entidade | Implantação em nuvem para aplicações estaduais elegíveis; aplicações Ultrassecretas e Secretas mantêm as opções de hospedagem existentes; outras isenções requerem justificativa e aprovação do comitê |
| Atratividade atual da política | Média | Alta |
| Direção futura da atratividade da política | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete o trabalho de configuração e governança associado aos arranjos de dados de pagamento cobertos e às obrigações de privacidade dependentes do papel. O endurecimento reflete o início em 13 de maio de 2027 das restrições às transferências internacionais de dados pessoais e dados de tráfego relacionados por Fiduciários de Dados Significativos, apenas para dados especificados pelo Governo Central mediante recomendação de um comitê. A classificação Alta de Telangana reflete a implantação em nuvem obrigatória para aplicações estaduais elegíveis, com aplicações Ultrassecretas e Secretas permitidas em ambientes existentes ou dedicados e outras isenções sujeitas a solicitações justificadas e aprovação do comitê. Sua avaliação de Sem alteração baseia-se no mandato departamental contínuo e na estrutura de isenções, que preserva uma rota definida para a prestação de serviços de nuvem a aplicações elegíveis do setor público.
Etapas da Cadeia de Valor
A cadeia de valor compara instalações, prestação de serviços de nuvem e aplicações hospedadas como fontes distintas de receita para os fornecedores. Cada etapa transforma uma capacidade operacional diferente em um serviço que o próximo participante pode usar. Em 5 de fevereiro de 2025, a CtrlS Datacenters apresentou sua fazenda solar cativa GreenVolt 1 em Nagpur, Maharashtra. Esse exemplo de fornecimento de energia ilustra como um operador upstream pode desenvolver infraestrutura de suporte junto ao seu negócio de hospedagem, enquanto os fornecedores downstream capturam valor por meio do acesso à nuvem e de serviços de software.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Instalações de centros de dados | Operadores de centros de dados como Nxtra e CtrlS Datacenters | Taxas de colocalização e serviços de instalações | Garantir energia para as operações das instalações | Diversificar as fontes de energia, incluindo geração cativa |
| Prestação de serviços de nuvem | Fornecedores de serviços de nuvem como AWS India | Taxas de acesso à nuvem e serviços baseados em uso | Coordenar os serviços de nuvem com a infraestrutura de hospedagem | Definir as responsabilidades do provedor e do host de infraestrutura antes da implantação |
| Aplicações hospedadas em nuvem | Provedores de CRM como Salesforce e provedores de ERP em nuvem como SAP SE | Assinaturas de aplicações, incluindo taxas anuais ou mensais de ERP em nuvem | Dependência da hospedagem de aplicações gerenciada pelo provedor | Definir compromissos de hospedagem e manutenção em torno da criticidade da aplicação |
| Fonte: Mordor Intelligence | ||||
Os clientes da SAP arrendam o software ERP em nuvem por meio de assinaturas anuais ou mensais, em vez de adquiri-lo. O acesso contínuo, portanto, gera receita recorrente de aplicações dentro dos gastos com serviços de nuvem medidos. A CtrlS também vende serviços gerenciados junto às suas operações de centros de dados, e qualquer trabalho de migração, integração ou consultoria com preço separado nesses contratos está fora dos totais de mercado. As taxas de colocalização da CtrlS acumulam-se fora dos gastos com serviços de nuvem medidos aqui, enquanto as taxas de acesso à nuvem e as assinaturas de aplicações da SAP se enquadram dentro, de modo que o investimento em instalações e a receita de serviços de nuvem entram em contas comerciais diferentes.
Cenário Competitivo
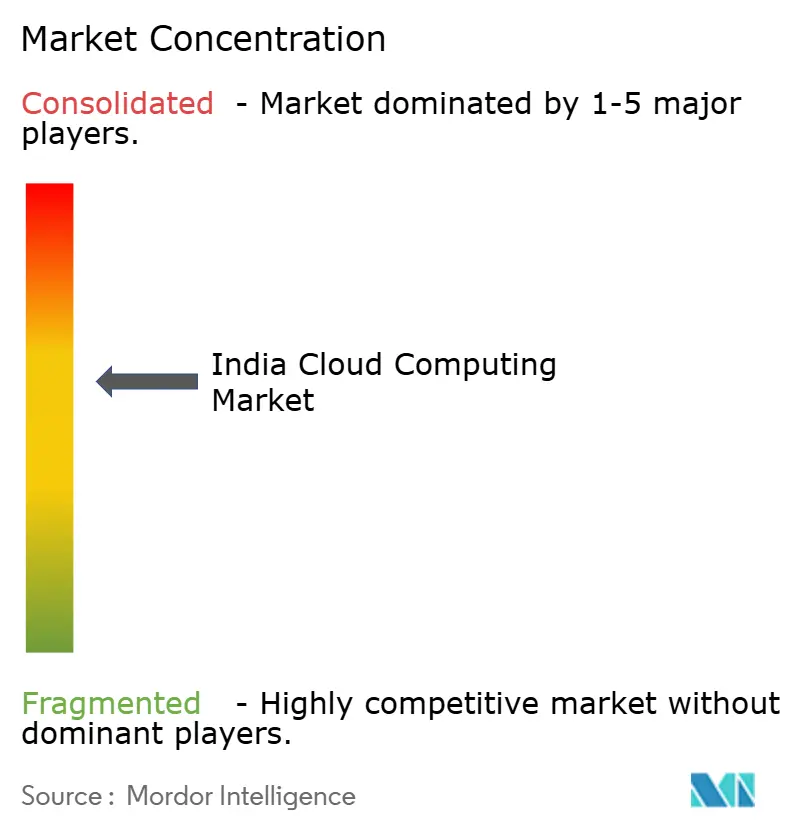
As principais plataformas Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure e IBM Cloud competem ao lado de parceiros de implantação locais. A Alibaba Cloud fornece o Elastic Compute Service em Mumbai, enquanto o Google Cloud anunciou capacidade expandida de hardware de IA indiano usando AI Hypercomputer e TPUs Trillium para treinamento e serviço do Gemini em 11 de novembro de 2025. Em 21 de setembro de 2026, a Microsoft informou que sua região India South Central expandiu sua base de Nuvem Pública Soberana para cargas de trabalho elegíveis, com capacidades de governança projetadas para ajudar os clientes a atender aos requisitos aplicáveis às suas organizações. Os compradores podem, portanto, avaliar o acesso a computação local, hardware de IA especializado e capacidades de governança como requisitos de serviço separados dentro do mesmo campo de fornecedores.
As parcerias entre provedores podem conectar capacidades de nuvem internacionais com os locais de operação de cargas de trabalho do setor público. Em 17 de fevereiro de 2026, a AWS India anunciou que trabalharia com a Yotta Data Services para implantar o AWS Outposts para a iniciativa MeghRaj 2.0 do Centro Nacional de Informática. A arquitetura híbrida proposta permitiria que os departamentos governamentais executassem cargas de trabalho sensíveis nos centros de dados do Centro Nacional de Informática enquanto acessam os serviços da AWS. Essa divisão de funções confere ao parceiro de implantação um lugar definido no modelo de entrega e oferece à AWS uma rota para atender cargas de trabalho vinculadas à infraestrutura governamental. A vantagem competitiva dependeria de tornar os serviços do provedor utilizáveis dentro desse arranjo operacional, colocando a coordenação de implantação local no centro do relacionamento com o fornecedor.
Em 29 de setembro de 2026, a IBM e a Yotta Data Services disponibilizaram geralmente a Plataforma de IA Agêntica Soberana para organizações indianas na Shakti Cloud da Yotta. A IBM forneceu tecnologia de IA empresarial e o watsonx Orchestrate, enquanto a Yotta forneceu as capacidades de nuvem soberana e plataforma. A plataforma foi projetada para manter dados, operações e controles de governança dentro da Índia. A diretriz do Banco de Reserva da Índia de 10 de abril de 2023 exige que as entidades reguladas cobertas avaliem de forma abrangente o risco do provedor e contratem apenas com provedores sujeitos a jurisdições que defendam acordos executáveis e direitos de armazenamento, proteção e confidencialidade de dados. A governança no país oferece aos compradores regulados um arranjo operacional concreto para avaliar, enquanto a jurisdição do provedor e os direitos contratuais executáveis permanecem requisitos de seleção separados.
Líderes do Setor de Computação em Nuvem da Índia
-
Alibaba Cloud
-
Amazon Web Services
-
Google Cloud
-
Microsoft Azure
-
IBM Cloud
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Computação em Nuvem da Índia Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP SE
- VMware
- Tata Consultancy Services
- Wipro
- Infosys
- HCLTech
- Bharti Airtel (Nxtra / Airtel Cloud)
- Reliance Jio Cloud
- Zoho Corporation
- CtrlS Datacenters
- NTT (Netmagic)
- Lumen Technologies India
- Rackspace Technology India
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam aplicações distintas de serviços de nuvem de IA para startups, micro, pequenas e médias empresas e usuários acadêmicos elegíveis. O IndiaAI oferece serviços de computação, rede, armazenamento e plataforma em nuvem, com grupos de usuários sujeitos a critérios de elegibilidade específicos e requisitos de documentação de suporte. Os subsídios se aplicam a projetos aprovados, enquanto os usuários pagam os custos além do subsídio aos provedores de serviços em seus ciclos de faturamento. Isso cria uma abertura comercial para aplicações claramente delimitadas cujos requisitos de serviço podem ser correspondidos ao suporte disponível e ao consumo restante financiado pelo usuário.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes de computação delimitados para desenvolvimento de modelos de IA | Acesso ativo ao IndiaAI para computação em nuvem para projetos subsidiados aprovados | Startups de IA elegíveis que atendem aos critérios do programa | Empacotar computação em torno de uma tarefa definida de desenvolvimento e teste de modelos | Custos financiados pelo usuário além do subsídio aprovado | Provedores de IA em nuvem credenciados, como E2E Networks e Yotta |
| Aplicações de processamento de documentos e linguagem em nuvem | Serviços de tradução, OCR e processamento de áudio disponíveis por meio do IndiaAI | Micro, pequenas e médias empresas elegíveis que atendem aos critérios do programa | Construir uma oferta de serviço de nuvem em torno de um fluxo de trabalho definido de documentos ou linguagem | Encargos de serviço que excedem a cobertura do subsídio do projeto | Provedores de serviços de IA credenciados correspondentes, incluindo Sify e NTT |
| Computação e armazenamento de IA acadêmica baseados em projetos | Serviços de computação, armazenamento e plataforma em nuvem acessíveis a usuários de pesquisa elegíveis | Pesquisadores e docentes acadêmicos elegíveis que submetem os documentos necessários | Combinar computação e armazenamento em torno de um projeto de pesquisa definido | Custos residuais de computação e armazenamento pagáveis pelo usuário | Provedores credenciados como CtrlS Datacenters e E2E Networks |
| Fonte: Mordor Intelligence | |||||
A abertura central é um pacote de serviços de nuvem delimitado com uma aplicação definida e consumo explicitamente pago pelo usuário. O requisito do IndiaAI de que os usuários paguem os custos excedentes aos provedores de serviços torna os encargos de consumo residual parte do design da oferta. Isso favorece pacotes nos quais o escopo da tarefa e os serviços de computação consumidos podem ser avaliados em conjunto antes que o uso adicional crie obrigações de pagamento adicionais.
Desenvolvimentos industriais recentes em Mercado de Computação em Nuvem da Índia
- Set 2026: A IBM e a Yotta Data Services disponibilizaram geralmente a Plataforma de IA Agêntica Soberana para organizações indianas na Shakti Cloud da Yotta, combinando a tecnologia de IA empresarial da IBM com as capacidades de nuvem e plataforma da Yotta.
- Ago 2026: A Microsoft disponibilizou geralmente sua região de nuvem India South Central em Hyderabad, Telangana, permitindo que os clientes executem serviços e cargas de trabalho elegíveis do Microsoft Cloud a partir da região.
- Jul 2026: A Amazon Web Services realizou uma cerimônia de lançamento de pedra fundamental para um centro de dados na Bharat Future City, no Distrito de Ranga Reddy, Telangana.
Mercado de Computação em Nuvem da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de computação em nuvem da Índia mede os gastos anuais na Índia em serviços de computação sob demanda entregues por redes usando recursos de nuvem compartilhados ou dedicados. Contabiliza os gastos das organizações com serviços de nuvem em modelos de implantação e classes de carga de trabalho.
Exclusões de escopo: Edifícios e equipamentos de centros de dados vendidos separadamente, infraestrutura local e licenças de software, taxas avulsas de migração, integração, consultoria e terceirização de TI, e serviços de conectividade ou colocalização vendidos sem um serviço de nuvem estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Tipo de Serviço
- Infraestrutura como Serviço (IaaS)
- Plataforma como Serviço (PaaS)
- Software como Serviço (SaaS)
- Função como Serviço (FaaS)
- Por Porte da Organização
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical da Indústria
- BFSI
- Manufatura
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- Telecom e TI
- Governo e Setor Público
- Transporte e Logística
- Outros
- Por Carga de Trabalho
- Computação e Armazenamento Essenciais
- Análise e Big Data
- IA / ML e IA Generativa
- Aplicações de Negócios (ERP/CRM/RH)
- Recuperação de Desastres e Backup
- Colaboração e Produtividade
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o Relatório Anual 2024-25 do Ministério de Eletrônica e Tecnologia da Informação e a Pesquisa Econômica 2024-25 descrevem os serviços de nuvem do Centro Nacional de Informática, as aplicações MeghRaj e a participação dos provedores, o que ajuda a enquadrar a demanda governamental e a prestação de serviços na Índia. A Pesquisa Econômica 2025-26 atualiza o cenário de provedores de nuvem governamental, enquanto a consulta da Autoridade Reguladora de Telecomunicações da Índia sobre centros de dados distingue os serviços de nuvem das instalações físicas e da conectividade.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e a imprensa empresarial indiana de reputação podem cruzar verificações de lançamentos de regiões de nuvem, portfólios de serviços e demanda de clientes com indicadores do setor público e de infraestrutura. Quando as divulgações das empresas agrupam a nuvem com serviços de TI mais amplos, apenas a receita de serviços de nuvem identificável pode suportar verificações do lado do fornecedor. As fontes aqui nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas focadas na Índia e pesquisas estruturadas abrangem provedores de serviços de nuvem, operadores de centros de dados, parceiros de serviços gerenciados e compradores empresariais, com respondentes em funções de liderança em tecnologia, finanças, aquisição e cargas de trabalho. Suas evidências testam a classificação de fontes secundárias dos gastos com nuvem pública, privada e híbrida, desafiam as participações de segmentos e os fatores de previsão, e esclarecem lacunas onde as divulgações combinam encargos de nuvem com serviços adjacentes. As respostas conflitantes são verificadas em relação a registros, descrições de serviços e indicadores de mercado independentes antes que uma estimativa ou premissa seja revisada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais dos usuários finais com serviços de nuvem na Índia de cima para baixo, verificando então as divisões selecionadas de serviço e implantação em relação às divulgações dos fornecedores e às evidências de canais amostrados. Os indicadores relevantes incluem previsões de gastos com nuvem pública, divulgações de receita da Índia por provedores de nuvem, implantação de aplicações e serviços do Centro Nacional de Informática e MeghRaj, capacidade operacional de centros de dados como restrição de oferta, e adoção empresarial de IA, análise de dados e cargas de trabalho de negócios modernizadas. Os analistas usam esses sinais para construir participações para implantação pública, privada e híbrida, e para IaaS, PaaS, SaaS e FaaS, porte da organização, vertical da indústria e carga de trabalho, com evidências de transações atribuídas ao serviço adquirido e o valor agrupado contado uma vez. A análise de cenários leva a previsão adiante variando a adoção de nuvem, o mix de serviços, a capacidade do provedor, a demanda por cargas de trabalho e as premissas de preços ou uso, enquanto especialistas baseados na Índia avaliam se a direção e o momento de cada variável se adequam às condições dos compradores e provedores. Verificações ascendentes seletivas multiplicam o preço amostrado do serviço pelo uso observado ou relatado e consolidam a receita identificável do fornecedor, reconciliando então essas verificações com a estimativa de gastos mais ampla. Divulgações agrupadas ou preços e volumes ausentes são tratados com intervalos documentados e não são tratados como vendas de nuvem separadas. Quando os relatórios anuais combinam nuvem com outros serviços de TI, os analistas usam apenas a receita que pode ser vinculada à prestação de serviços de nuvem.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam indicadores oficiais, divulgações de provedores, estimativas de gastos publicadas e evidências primárias, verificando então os totais de segmentos, trajetórias de crescimento e consolidações de fornecedores em busca de variâncias inexplicadas ou incompatibilidades de limites. Um segundo analista revisa a rastreabilidade das fontes e a aritmética, e um revisor sênior examina as anomalias resolvidas antes da aprovação. Os respondentes são recontactados quando uma discrepância relevante ou classificação ambígua pode alterar um dado de entrada. O modelo é atualizado anualmente, revisitado entre ciclos após eventos relevantes de política, capacidade ou provedores, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Computação em Nuvem da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados de entrada usados para modelar a demanda. O mercado de computação em nuvem da Índia mede os gastos anuais na Índia em serviços de computação sob demanda entregues por redes usando recursos de nuvem compartilhados ou dedicados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores relevantes incluem previsões de gastos com nuvem pública, divulgações de receita da Índia por provedores de nuvem, implantação de aplicações e serviços do Centro Nacional de Informática e MeghRaj, capacidade operacional de centros de dados como restrição de oferta, e adoção empresarial de IA, análise de dados e cargas de trabalho de negócios modernizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 32,01 bilhões de USD (2027) | |
| Consultoria Global A | 17,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 45,3% abaixo do valor de 2027 deste relatório de 32,01 bilhões de USD, 1 ano depois. Abrange os gastos com nuvem pública dos usuários finais, excluindo as transações de serviços privados e híbridos incluídas neste relatório. |
| Empresa de Pesquisa Global B | 10,9 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 65,9% abaixo do valor de 2027 deste relatório de 32,01 bilhões de USD, 3 anos depois. Contabiliza serviços de nuvem pública de IaaS, PaaS e SaaS, e sua base anterior é anterior ao crescimento subsequente de gastos projetado na página de origem. |
Os analistas da Mordor Intelligence triangulam indicadores oficiais, divulgações de provedores, estimativas de gastos publicadas e evidências primárias, verificando então os totais de segmentos, trajetórias de crescimento e consolidações de fornecedores em busca de variâncias inexplicadas ou incompatibilidades de limites.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de computação em nuvem da Índia?
Espera-se que o tamanho atinja 32,01 bilhões de USD em 2027 e 85,46 bilhões de USD até 2032, com um CAGR de 21,7% no período 2027-2032.
O que está impulsionando a demanda por computação em nuvem na Índia?
A adoção do MeghRaj atingiu 2.323 departamentos governamentais até junho de 2026. A modernização de ERP empresarial também sustenta a demanda.
Qual modelo de implantação lidera os gastos com serviços de nuvem na Índia?
A nuvem pública liderou os modelos de implantação com 73,64% dos gastos com serviços de nuvem em 2026.
Quais provedores são proeminentes no setor de nuvem da Índia?
Os provedores proeminentes incluem Alibaba Cloud, Amazon Web Services, Google Cloud, Microsoft Azure e IBM Cloud.
O que poderia desacelerar a adoção de nuvem na Índia?
A complexidade e as dependências legadas foram obstáculos críticos de migração para 89,3% dos líderes de tecnologia empresarial indianos pesquisados pela CIO&Leader em 2025. Isso pode atrasar a transição de planos de transformação para o consumo de serviços de nuvem.
Quais regiões indianas lideram a demanda e o crescimento de serviços de nuvem?
O Oeste detinha 37,9% dos gastos com serviços de nuvem em 2026. Espera-se que o Sul cresça mais rapidamente.