
Tamanho e Participação do Mercado de Filmes BOPP da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
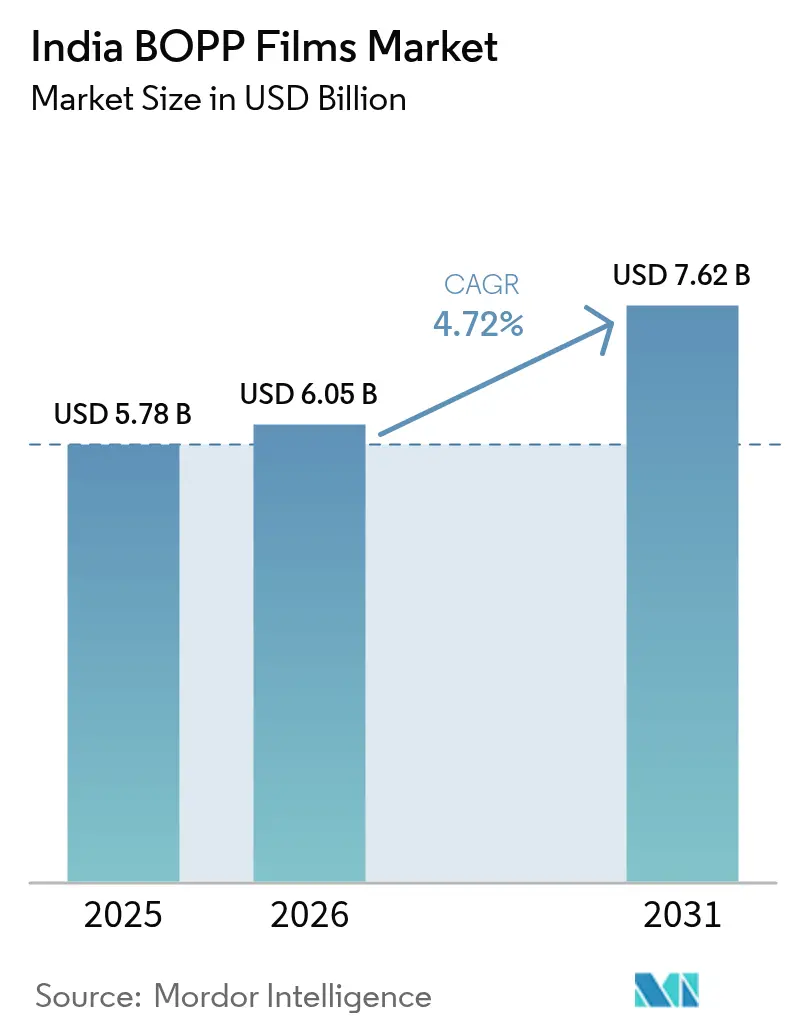
| Tamanho do mercado no ano base (2025) | 5.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.72 % |
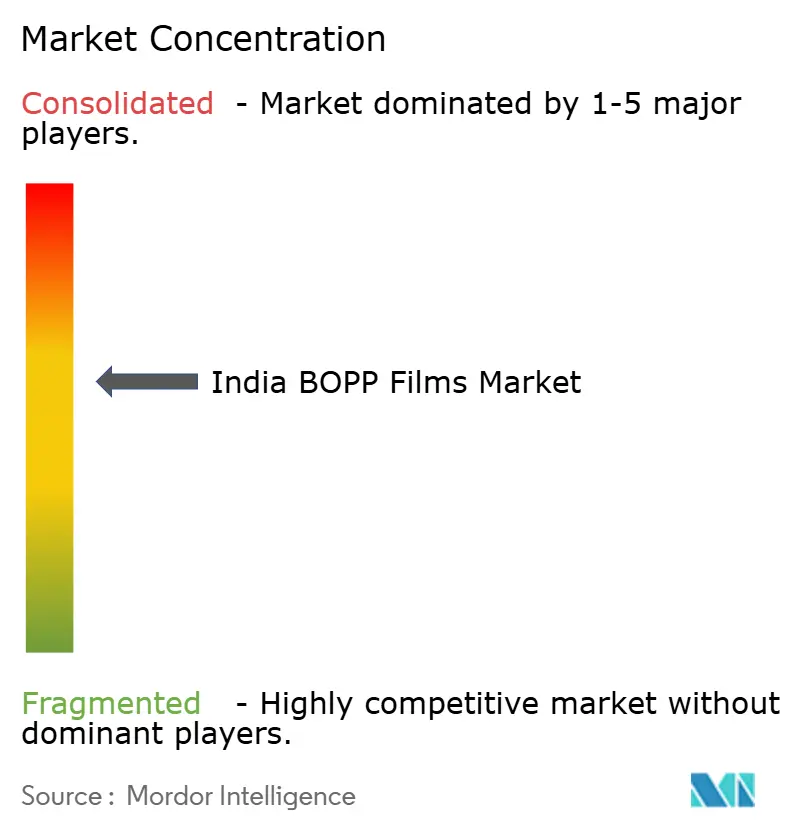
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filmes BOPP da Índia pela Mordor Intelligence
Espera-se que o tamanho do mercado de filmes BOPP da Índia cresça de USD 5,78 bilhões em 2025 para USD 6,05 bilhões em 2026 e está previsto para atingir USD 7,62 bilhões até 2031 a um CAGR de 4,72% no período de 2026-2031. A demanda sustentada de alimentos processados, e-commerce e marcas de FMCG continua a compensar a pressão sobre as margens decorrente do excesso de capacidade e de regulamentações mais rigorosas. Os consumidores urbanos estão migrando para embalagens de maior apelo visual, enquanto os proprietários de marcas exigem formatos monomateriais recicláveis, impulsionando os fabricantes em direção a grades de especialidade. As adições de capacidade no âmbito do esquema de Incentivo Vinculado à Produção (PLI) estão melhorando a segurança no fornecimento de matérias-primas e reduzindo os custos de fabricação. Ao mesmo tempo, os crescentes custos de conformidade com a Responsabilidade Estendida do Produtor (EPR) estão forçando os produtores de filmes a investir em parcerias de recolhimento e reciclagem, influenciando as estratégias de precificação em todo o mercado de filmes BOPP da Índia.
Principais Conclusões do Relatório
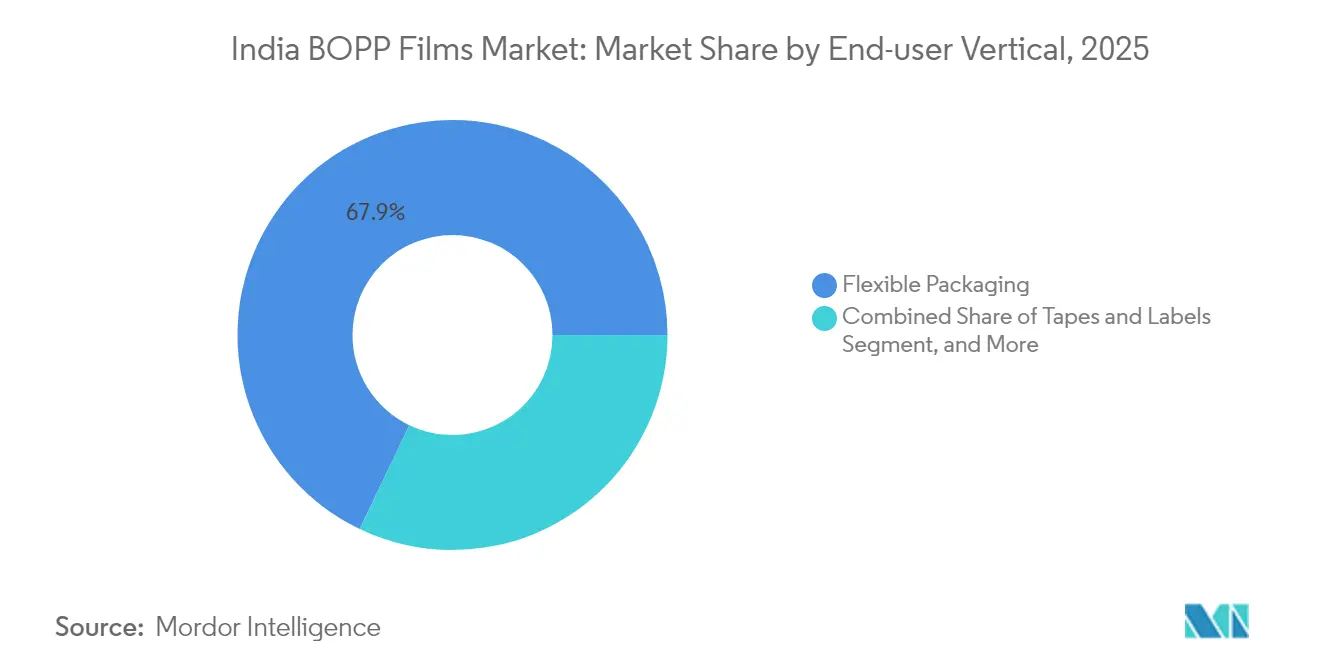
- Por vertical de usuário final, a embalagem flexível capturou 67,90% da participação do mercado de filmes BOPP da Índia em 2025.
- Por tipo de filme, o tamanho do mercado de filmes BOPP da Índia para filmes metalizados está projetado para crescer a um CAGR de 6,12% entre 2026-2031.
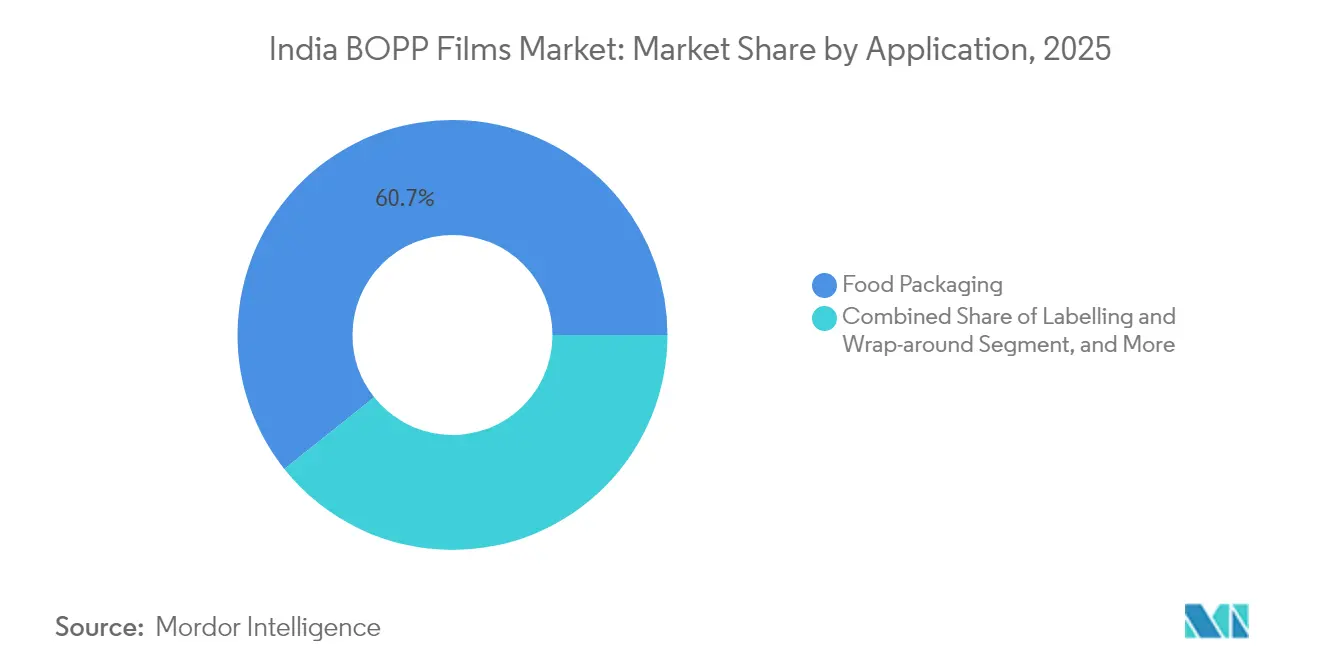
- Por aplicação, a embalagem de alimentos capturou 60,70% da participação do mercado de filmes BOPP da Índia em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Filmes BOPP da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Rápida penetração de alimentos embalados e prontos para consumo | +1.2% | Nacional, com concentração urbana | Médio prazo (2-4 anos) |
| Expansão do e-commerce aumentando a demanda por filmes de proteção para correspondências | +0.8% | Nacional, liderado pelas metrópoles | Curto prazo (≤ 2 anos) |
| Migração das marcas de FMCG para embalagens flexíveis monomateriais | +0.6% | Nacional, regiões concentradoras de FMCG | Médio prazo (2-4 anos) |
| Incentivos governamentais PLI e PCPIR para petroquímicos | +0.5% | Nacional, polos de fabricação | Longo prazo (≥ 4 anos) |
| Exigências dos proprietários de marcas por rótulos recicláveis de alta barreira | +0.4% | Nacional, segmentos de marcas premium | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Embalagens Flexíveis Impulsionando o Consumo de Filmes BOPP | +0.7% | Nacional, corredores industriais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida penetração de alimentos embalados e prontos para consumo
O ecossistema de alimentos processados em expansão acelerada da Índia é um motor primário para o mercado de filmes BOPP da Índia. O setor de FMCG está expandindo a distribuição no varejo para cidades de segundo e terceiro nível, elevando a demanda por filmes de barreira custo-efetivos que prolongam a vida útil em prateleira e aumentam o apelo visual. Os estados sulinos Tamil Nadu, Karnataka e Andhra Pradesh ancoram plantas orientadas à exportação que requerem laminados de alta barreira para remessas ao exterior. Os consumidores da Geração Z valorizam praticidade e estética, de modo que os proprietários de marcas especificam filmes imprimíveis e resistentes a perfurações com acabamentos foscos. O resultado é a elevação dos preços médios de venda dentro do mercado de filmes BOPP da Índia à medida que os conversores migram para SKUs premium. Atualizações de equipamentos para maiores velocidades de linha e estações de revestimento em linha estão se tornando comuns para atender a este segmento de crescimento.
Expansão do e-commerce aumentando a demanda por filmes de proteção para correspondências
O crescimento do varejo on-line está impulsionando uma nova demanda por embalagens protetoras, particularmente envelopes que protegem contra umidade, abrasão e violação durante a entrega em múltiplos nós. Envelopes de BOPP leves, porém resistentes, minimizam o peso de envio e resistem a rasgos melhor do que as alternativas à base de papel, tornando-os preferidos para remessas de vestuário e eletrônicos de consumo.[1]UFlex Limited, "Apresentação Corporativa," uflexltd.com Os conversores lançaram grades com conteúdo reciclado pós-consumo (PCR) para se alinhar aos compromissos de sustentabilidade dos vendedores, desbloqueando margens premium. Megaportos planejados como Vadhvan reduzirão os custos logísticos e encurtarão os prazos de exportação, posicionando os produtores domésticos para abastecer as redes globais de embalagens de e-commerce.
Migração das marcas de FMCG para embalagens flexíveis monomateriais
As regras de Responsabilidade Estendida do Produtor estão acelerando a migração de laminados multicamadas para formatos monomateriais. A reciclabilidade intrínseca e a clareza do BOPP o tornam o substrato de escolha para marcas que substituem construções de PET/PE em embalagens de salgadinhos, macarrão e produtos de cuidados pessoais. Grandes grupos alimentícios globais estão pilotando sachês stand-up totalmente em BOPP que integram janelas transparentes, barreiras metalizadas e camadas selantes para atender tanto aos requisitos de vida útil em prateleira quanto às metas de eficiência de coleta. Revestimentos de melhoria de barreira e o conhecimento de tratamento de superfície estão se tornando diferenciais competitivos-chave dentro do mercado de filmes BOPP da Índia.
Incentivos governamentais PLI e PCPIR para petroquímicos
O esquema PLI de USD 1,97 trilhões de rúpias está remodelando as cadeias de suprimentos domésticas ao subsidiar novas capacidades de polipropileno e BOPP em corredores petroquímicos. Os produtores se beneficiam de despesas de capital subsidiadas, licenciamento mais ágil e incentivos fiscais, resultando em menores custos para conversores e proprietários de marcas. A segurança no fornecimento de matérias-primas melhorou à medida que as crackers a montante em Gujarat e Odisha ampliam a produção, reduzindo a dependência de importações e a volatilidade de preços do propileno. A longo prazo, espera-se que esse impulso político expanda o mercado de filmes BOPP da Índia ao atrair novos investimentos em linhas de filmes de especialidade e plantas de reciclagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Endurecimento das regras de EPR e resíduos plásticos inflacionando os custos de conformidade | -0.9% | Nacional, polos de fabricação | Curto prazo (≤ 2 anos) |
| Excesso de capacidade persistente pressionando as margens dos filmes | -0.7% | Nacional, concentrado em Gujarat/Maharashtra | Médio prazo (2-4 anos) |
| Volatilidade do propileno como matéria-prima vinculada às oscilações do petróleo bruto | -0.5% | Nacional, regiões dependentes de importação | Curto prazo (≤ 2 anos) |
| Congestionamento portuário prejudicando o cumprimento das exportações | -0.3% | Regiões costeiras, unidades orientadas à exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das regras de EPR e resíduos plásticos inflacionando os custos de conformidade
O marco regulatório de EPR da Índia obriga os produtores de embalagens a reciclar até 70% de sua pegada plástica até o exercício fiscal de 2028, elevando os custos operacionais para os conversores de filmes.[2]Centro para Ciência e Meio Ambiente, "Desembalando a EPR para Embalagens Plásticas na Índia," cseIndia.org Como menos de 5% das unidades de reciclagem atuais podem fornecer resultados em ciclo fechado nos níveis de pureza exigidos, as empresas estão financiando novas linhas de lavagem, sistemas de rastreabilidade digital e processos de auditoria. Essas despesas reduzem o EBITDA do setor em uma estimativa de 2 a 4 pontos percentuais e podem desacelerar a expansão de curto prazo em todo o mercado de filmes BOPP da Índia.
Excesso de capacidade persistente pressionando as margens dos filmes
A capacidade instalada doméstica de BOPP supera 1,1 milhão de toneladas, mas a utilização permaneceu na faixa dos 70% durante 2024 à medida que novas linhas de grandes incumbentes e entrantes de médio porte entraram em operação. O desconto de preços se intensificou, especialmente nos grades de filmes simples de commodities. Embora líderes como SRF e UFlex invistam em variantes metalizadas e revestidas que asseguram spreads mais elevados, os players menores permanecem presos em um ciclo orientado a preços. Essa dinâmica comprime o fluxo de caixa disponível para P&D e restringe novos entrantes, moderando a rentabilidade de curto prazo dentro do mercado de filmes BOPP da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Vertical de Usuário Final: Dominância da Embalagem Flexível em Meio ao Crescimento da Especialidade
A embalagem flexível reteve 67,90% da participação do mercado de filmes BOPP da Índia em 2025, pois as marcas de salgadinhos, confeitaria e cuidados pessoais preferiram bobinas leves por razões de custo e praticidade logística. Dentro desta base expressiva, o tamanho do mercado de filmes BOPP da Índia para embalagens flexíveis está projetado para se expandir moderadamente, à medida que o crescimento de volume é equilibrado pela redução do peso unitário. Apesar da comoditização, os proprietários de marcas especificam cada vez mais revestimentos foscos, camadas antiembaçante e de selagem a frio, gerando aumento de receita para os fornecedores capazes de rápida personalização de grades. Fitas e rótulos constituem a vertical de crescimento mais rápido, avançando a um CAGR de 5,68% até 2031 em meio ao boom de remessas de e-commerce, demanda por rótulos de PDV e aplicações de segurança de marca. Os fornecedores que dominaram a formulação de revestimentos superiores e a consistência de energia de superfície obtêm realizações mais elevadas nesse segmento. Os usos industriais, como filme base de laminação ou dielétricos de capacitores, fornecem volumes estáveis, mas com margem de ganho limitada. Portfólios equilibrados que combinam embalagens flexíveis de alto volume com rótulos de margem mais elevada ajudam os produtores a navegar pelas oscilações cíclicas inerentes ao setor de filmes BOPP da Índia.
Após 2025, os conversores antecipam uma mudança de portfólio: os filmes simples de commodities cederão participação para grades barreira brancas imprimíveis e revestidas que combinam redução de espessura com manutenção de desempenho. Em paralelo, as marcas D2C de rápido crescimento estão impulsionando aplicações de nicho, como sacos courier invioláveis, elevando a demanda por especialidades dentro do mercado de filmes BOPP da Índia. Para capturar esse potencial, os principais produtores estão investindo em linhas de estiramento de grande largura acopladas a metalizadores em linha e revestidores de alto vácuo, uma estratégia que deve elevar a utilização de ativos e sustentar os resultados financeiros.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tipo de Filme: Filmes Transparentes Lideram Enquanto os Metalizados Ganham Tração Premium
Os grades transparentes/simples continuaram a gerar liderança em volume com uma fatia de 43,70% do tamanho do mercado de filmes BOPP da Índia em 2025, pois itens de salgadinhos e panificados ainda preferem janelas transparentes para visibilidade do produto. No entanto, seu crescimento é mais lento do que o do mercado, à medida que os proprietários de marcas experimentam variantes fosco-brancas e metalizadas. Os filmes metalizados estão superando o mercado a um CAGR de 6,12%, graças à crescente demanda por estruturas monomateriais de alta barreira que resistem ao oxigênio, à umidade e à luz. Produtores como SRF relatam que suas linhas metalizadas de alta barreira operam próximas à capacidade plena, obtendo spreads 35-50 pontos-base acima dos grades de commodities. Os filmes de especialidade revestidos — antiembaçante, perolizado e antiestático — representam uma fatia menor, mas entregam margens até 2 pontos percentuais mais altas devido a químicas proprietárias e protocolos de teste.
No futuro, filmes perolizados termosseláveis para embalagens de sorvete e grades revestidos foscos para sachês de salgadinhos premium estão prontos para atrair a atenção dos proprietários de marcas. Os avanços tecnológicos na deposição de barreira por gás reativo e na cura por feixe de elétrons provavelmente sustentarão a precificação premium, reforçando a melhoria do mix de receitas em todo o mercado de filmes BOPP da Índia.
Por Aplicação: Estabilidade da Embalagem de Alimentos Contrasta com o Dinamismo da Rotulagem
A embalagem de alimentos respondeu consistentemente por 60,70% da participação do mercado de filmes BOPP da Índia em 2025, ancorada pelo crescimento imparável dos alimentos básicos processados e das refeições de conveniência. As embalagens críticas para a segurança requerem tintas em conformidade com migração e integridade de selagem, vantagens que os fornecedores consolidados exercem por meio de sistemas de qualidade estabelecidos. No entanto, rótulos e embalagens tipo manga estão projetando um CAGR mais rápido de 6,55% até 2031, impulsionados pelas categorias de bebidas e detergentes que apostam em rótulos moldados e resistentes para diferenciação de marca. A demanda de filmes para este segmento é pequena em tonelagem, mas rica em margem, o que explica por que os incumbentes buscam facestocks de alto brilho e resistentes a arranhões.
Os bens de consumo não alimentares, que abrangem de xampus a produtos de limpeza doméstica, exibem impulso estável ligado à urbanização e ao aumento da renda, favorecendo sachês de reposição totalmente em BOPP recicláveis. Embalagens industriais e filmes de proteção de componentes acompanham os ciclos de investimento em têxteis e eletrônicos; permanecem vulneráveis à volatilidade macroeconômica, mas servem como proteção durante os ciclos de queda do consumo. Esse mix multidimensional de aplicações sustenta a resiliência dentro do mercado de filmes BOPP da Índia.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
O oeste da Índia, principalmente Gujarat e Maharashtra, abriga aproximadamente 60% da capacidade doméstica de BOPP, aproveitando os polos petroquímicos integrados e a proximidade dos principais portos tanto para a matéria-prima de propileno quanto para as exportações de filmes. Esses polos se beneficiam de incentivos estaduais em energia e logística, reforçando a liderança de custos de empresas como Jindal Poly e UFlex. Os estados do sul, liderados por Tamil Nadu e Karnataka, destacam-se como os nós de demanda de crescimento mais rápido à medida que unidades de alimentos processados e polos de fabricação contratada se multiplicam. Sua orientação à exportação impulsiona a absorção de grades metalizados e de alta barreira que atendem aos rigorosos requisitos de vida útil em prateleira no exterior.
O norte da Índia, especialmente o cinturão Delhi-RCN e Punjab, forma um interior de consumo expressivo impulsionado por alimentos embalados, bebidas e o boom do atendimento de pedidos de e-commerce. Os conversores de filmes nessa região se concentram em pedidos de rápida execução e comprimentos de bobina mais curtos adequados a proprietários de marcas de pequenas e médias empresas. Corredores do leste, como Odisha e Bengala Ocidental, estão surgindo como locais de capacidade impulsionados por complexos petroquímicos greenfield que prometem pipelines estáveis de matérias-primas sob a cobertura do PLI.
As melhorias logísticas, incluindo o porto de Vadhvan com capacidade para 23 milhões de TEUs, vão inclinar a competitividade de exportação para as plantas do oeste e norte quando entrarem em operação. Enquanto isso, as diferenças nas regras estaduais de resíduos plásticos criam variabilidade de conformidade; Gujarat e Maharashtra impõem certificados avançados de reciclagem, enquanto Uttar Pradesh oferece isenções de impostos sobre aterros sanitários, afetando o custo efetivo de atendimento. Essas nuances regionais explicam por que o mercado de filmes BOPP da Índia continua a exibir uma dupla concentração: produção em polos petroquímicos costeiros e consumo em centros metropolitanos dispersos.
Panorama regulatório
O setor de filmes BOPP da Índia opera sob as Plastic Waste Management (PWM) Rules, administradas pelo Ministry of Environment, Forest and Climate Change (MoEFCC), no âmbito do Environment (Protection) Act, 1986. A conformidade está cada vez mais ligada aos resultados de Extended Producer Responsibility (EPR) para embalagens plásticas flexíveis. As Plastic Waste Management (Amendment) Rules, 2025 (G.S.R. 73(E)) introduziram requisitos de rastreabilidade por código de barras/QR-code para embalagens plásticas, implementados a partir de 1º de julho de 2025, o que aumentou a necessidade de integração digital de rastreamento em proprietários de marcas, importadores e cadeias de suprimentos de embalagens.
Em março de 2026, as Plastic Waste Management (Amendment) Rules, 2026 (G.S.R. 237(E)) adicionaram metas obrigatórias de conteúdo reciclado para categorias de embalagens, com aumento gradual anual a partir de 2025-26, e introduziram um mecanismo de transferência que permite que déficits de EPR sejam transportados por até três anos, com pelo menos um terço do déficit sendo quitado a cada ano. Para aplicações ligadas a alimentos e produtos farmacêuticos, a conformidade técnica também se vincula às especificações do Bureau of Indian Standards (BIS), como a IS 16738:2018, que define uma lista positiva de constituintes para polipropileno e copolímeros usados em aplicações de contato regulamentadas. No lado comercial, o Directorate General of Trade Remedies (DGTR) mantém uma postura ativa em relação às importações de filmes BOPP, moldando o contexto competitivo para os produtores domésticos, juntamente com os custos de conformidade ligados à sustentabilidade.
Análise da cadeia de valor
A cadeia de valor de filmes BOPP na Índia começa com a resina de polipropileno (PP), proveniente de fornecedores petroquímicos domésticos (notadamente a Reliance Industries) e complementada por importações do Oriente Médio e da Ásia, sendo então processada por extrusão e orientação biaxial (tenter frame ou tubular) pelos produtores de filmes. As etapas intermediárias incluem tratamento de superfície, metalização e revestimento para desempenho de barreira, seguidas de corte e logística de bobinas. A conversão a jusante adiciona impressão e laminação antes do fornecimento a bens de consumo (FMCG), alimentos processados, produtos farmacêuticos, rótulos e envelopes de e-commerce, por meio de um ecossistema de conversores.
A volatilidade dos preços de polímeros e a logística de entrada atuam como variáveis operacionais fundamentais. Interrupções ligadas a tensões no Oriente Médio, congestionamento portuário e disponibilidade de navios podem afetar os prazos de chegada da resina e o capital de giro, especialmente para processadores menores. Para gerenciar essas pressões, os principais fabricantes integrados (SRF, UFlex, Jindal Poly Films, Polyplex, Cosmo First) estão priorizando filmes de maior valor agregado (metalizados, revestidos, alta barreira, estruturas monomateriais) e integração seletiva a montante ou upgrades de capacidade. A conformidade com EPR também está trazendo o abastecimento de reciclado, sistemas de rastreabilidade e parcerias de reciclagem para o fluxo de trabalho comercial, em vez de tratá-los como externalidades.
Cenário Competitivo
O mercado de filmes BOPP da Índia exibe concentração moderada: quatro players integrados — SRF, UFlex, Jindal Poly Films e Polyplex — detêm coletivamente uma estimativa de participação na faixa média dos 50% da capacidade instalada. Suas economias de escala, metalizadores próprios e integração a montante em chips de PET ou resina de polipropileno sustentam vantagens de custo. Os movimentos estratégicos recentes mostram uma inclinação em direção a segmentos de valor de especialidade: SRF está comissionando um complexo BOPP/BOPE de 60.000 MTPA em Indore, destinado em grande parte a filmes de alta barreira voltados para clientes premium de salgadinhos e farmacêuticos. UFlex iniciou uma instalação interna de chips de PET em Panipat para garantir o fornecimento de resina e aumentar a captura de margem ao longo da cadeia.
Competidores de médio porte como Garware Hi-Tech estão diversificando-se para filmes de controle solar e de proteção de pintura, aproveitando nichos de maior preço médio de venda, isolados das oscilações de commodities. Os players emergentes com configurações de linha única lutam contra a volatilidade do propileno como matéria-prima e as guerras de preços, mas alguns estão encontrando sustento em parcerias de revestimento por encomenda com proprietários de marcas que buscam lotes menores de filmes funcionais. A adoção de tecnologia — monitoramento de processos baseado em IA, orientação sequencial de alta velocidade e híbridos de extrusão-revestimento — está se tornando um campo de batalha decisivo, pois os compradores exigem tolerâncias de calibre mais estreitas e trocas de bobina mais rápidas. As credenciais de sustentabilidade, particularmente a capacidade de fornecer filmes com alto conteúdo de PCR sem comprometer a barreira, agora influenciam a adjudicação de RFPs em todo o setor de filmes BOPP da Índia.
Líderes do Setor de Filmes BOPP da Índia
Jindal Poly Films Limited
Cosmo First Limited
UFlex Limited
SRF Limited
Polyplex Corporation Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é o BOPP especial e alinhado com a sustentabilidade, que ajuda os proprietários de marcas a avançar para estruturas monomateriais sob os requisitos cada vez mais rígidos de EPR e conteúdo reciclado da Índia. A atividade de investimento aponta nessa direção. A Cosmo First inaugurou uma nova linha de filmes BOPP em Aurangabad em junho de 2025, com capacidade anual de 81.200 MT, e a Toppan Speciality Films lançou uma linha híbrida em novembro de 2025 capaz de produzir tanto BOPP quanto BOPE na mesma máquina, visando formatos de embalagem de poliolefina recicláveis.
O aprimoramento de barreira é outro espaço em branco de curto prazo, particularmente soluções transparentes de alta barreira que podem substituir laminados multicamadas não recicláveis em alimentos e cuidados pessoais. O investimento da Surya Global Flexifilms de maio de 2026 em um quarto metalizador BOBST com capacidade AlOx, com instalação planejada para o final de 2026, destaca a demanda por BOPP de alta barreira com revestimento transparente. Adições e expansões de capacidade anunciadas em toda a Índia, incluindo o plano de expansão da Jindal Poly Films de maio de 2025 em Nashik e o projeto greenfield de BOPP do Dhunseri Group em Kathua (Jammu), elevam a intensidade competitiva e aumentam a importância do mix de produtos, da qualificação junto a grandes contas de FMCG e da garantia de fornecimento ligada à reciclagem como diferenciais.
Desenvolvimentos recentes do setor
- Maio de 2026: A Surya Global Flexifilms investiu em um quarto metalizador BOBST com capacidade AlOx, com instalação planejada para o final de 2026, para produzir filmes BOPP de alta barreira com revestimento transparente. A medida amplia a disponibilidade doméstica de soluções monomateriais de alta barreira usadas para substituir laminados complexos em embalagens de alimentos e cuidados pessoais. Também eleva o padrão competitivo para fornecedores de filmes metalizados e revestidos no segmento de embalagens flexíveis premium.
- Dezembro de 2025: A UFlex divulgou despesas de capital para a instalação de uma nova linha de filmes BOPP de 54.000 MTPA em Dharwad, Karnataka, e também depositou um pedido de patente (PCT/IN2025/052022, datado de 8 de dezembro de 2025) para uma composição de revestimento aquoso destinada a BOPP transparente de alta barreira. Juntas, essas ações mostram expansão simultânea da capacidade base e construção de capacidade em revestimentos de barreira. Essa combinação apoia a transição de graus commodity para filmes de embalagem de maior realização, alinhados com especificações voltadas à sustentabilidade.
- Junho de 2025: A Cosmo First inaugurou uma nova linha de fabricação de filmes de embalagem BOPP em sua fábrica de Aurangabad (Maharashtra), com capacidade anual nominal de 81.200 MT, elevando a capacidade total de BOPP para 277.000 MT. A escala adicional fortalece o fornecimento para embalagens flexíveis e rótulos, ao mesmo tempo em que aumenta a pressão competitiva nos graus padrão. Também permite uma base de produção maior para lotes especiais, à medida que os proprietários de marcas exigem estruturas de filme recicláveis e de desempenho aprimorado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor dos filmes de polipropileno biaxialmente orientado (BOPP) vendidos para usos de embalagem, rotulagem e laminação dentro da Índia, contabilizados no nível de produtor e conversor para refletir a demanda realizada.
Exclusões de escopo: excluímos substratos não BOPP, como BOPET, CPP e filmes de PE, e não contabilizamos vendas fora da Índia.
Visão geral da segmentação
- Por Vertical de Usuário Final
- Embalagem Flexível
- Industrial (Laminação, Adesivo, Capacitor)
- Fitas e Rótulos
- Outras Verticais de Usuário Final
- Por Tipo de Filme
- Transparente/Simples
- Metalizado
- Branco/Opaco/Fosco
- Especialidade (Barreira, Antiembaçante, Termosselável, Perolizado)
- Por Aplicação
- Embalagem de Alimentos
- Bens de Consumo Não Alimentares
- Embalagem Industrial
- Rotulagem e Envoltório
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento dos fatores de demanda da Índia que tipicamente impulsionam o consumo de filmes BOPP, ligando-os depois a indicadores públicos observáveis. Contamos com fontes abertas como as estatísticas comerciais do Ministry of Commerce and Industry, os comunicados de manufatura e investimento do DPIIT, as atualizações do Central Pollution Control Board sobre regras de resíduos plásticos, e estatísticas ligadas a processamento de alimentos e embalagens do MoFPI, que juntas ajudam a delimitar volumes e custos de conformidade.
Em seguida, o lado da oferta de filmes é construído usando relatórios anuais de empresas, apresentações a investidores, anúncios de plantas e capacidade, e cobertura de imprensa confiável, que depois são cruzados com o contexto mais amplo de polímeros de fontes como a IndianOil e outras divulgações petroquímicas públicas. Quando necessário para esclarecimento, também utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes para acompanhar a inovação em filmes funcionais, e registros de importação-exportação em nível de embarque para validar a direção do comércio de resina e filme. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram usadas para coletar dados, validar suposições e resolver lacunas.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar o modelo por meio de conversas e pesquisas com produtores de filmes, conversores, compradores de embalagens, distribuidores e especialistas do setor que acompanham embalagens flexíveis. Também usamos essas informações para confirmar as divisões típicas de aplicação, os movimentos de preços, o comportamento de utilização de capacidade e a rapidez com que as mudanças para embalagens monomateriais estão sendo adotadas em toda a Índia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 15% | Gerentes: 52% |
Dimensionamento e previsão de mercado
A construção central utiliza uma abordagem top-down, na qual a demanda por embalagens e rotulagem na Índia é reconstruída em uma necessidade de filme BOPP, e depois traduzida em valor usando faixas de preços realistas para os principais tipos de filme. Para manter os totais fundamentados, os resultados são corroborados com verificações seletivas bottom-up, como a amostragem da capacidade e utilização dos produtores, a validação de rendimentos e mix típicos, e a comparação dos volumes e receitas implícitos com o conjunto de empresas que divulgam exposição a filmes de embalagem.
Alguns insumos são mais relevantes do que outros neste mercado, por isso os acompanhamos cuidadosamente e os atualizamos por meio de feedback de especialistas. Isso inclui as adições de capacidade de linhas de BOPP domésticas e as faixas de utilização, a participação de embalagens flexíveis e rotulagem que comumente utiliza estruturas de BOPP, a mudança de mix entre graus transparentes/simples e metalizados, e a movimentação de preços ligada à resina que influencia os preços médios de venda (ASPs) dos filmes. Quando dados específicos estão ausentes para participantes menores, as lacunas são tratadas por meio de suposições substitutas baseadas na classe de capacidade, no mix de produtos e na concentração regional de demanda, sendo depois reverificadas durante as chamadas primárias.
Para a previsão, é usada a análise de cenários, pois o mercado é sensível a adições de capacidade, ciclos de preços e mudanças ligadas à regulamentação na escolha de materiais. A visão prospectiva é construída ajustando os mesmos fatores ano a ano, e depois validada com o consenso de especialistas sobre utilização realista, mix e progressão de preços.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como aumentos de capacidade anunciados, movimentos comerciais observáveis e a direção da demanda por embalagens flexíveis, e as variações são investigadas antes de os números serem finalizados. Se um valor apresentar um salto devido a um evento pontual, os fatores são reabertos e a suposição é corrigida ou claramente documentada, seguida de uma segunda revisão por analista.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como a entrada em operação de novas linhas importantes, mudanças acentuadas nos preços da resina ou atualizações de políticas que afetam os formatos de embalagem. Antes da entrega, realizamos uma verificação final das notícias e divulgações recentes para que os clientes recebam uma visão atualizada.
Tamanho do mercado de filmes BOPP da Índia da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para filmes BOPP na Índia podem parecer muito distantes entre si, pois cada editora escolhe sua própria abrangência e ponto de mensuração, aplicando depois diferentes suposições para preços, utilização e mix de demanda. A diferença geralmente não é causada por erros de cálculo, mas pelo que é contabilizado, como é precificado e com que frequência os insumos do modelo são atualizados.
Algumas fontes apresentam uma consolidação muito ampla que pode misturar materiais de filme adjacentes ou incluir um conjunto mais amplo de filmes de embalagem além do BOPP. Na Mordor Intelligence, o valor é limitado à demanda de filmes BOPP dentro da Índia e é construído acompanhando o mix de tipos de filme e a atração de aplicações, revalidando depois preços e utilização por meio de verificações contínuas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,78 bilhões de USD (2025) | |
| Revista Especializada A | 722,36 milhões de USD (2024) | O escopo não é claramente declarado, e o valor parece mais próximo de uma fração mais estreita da demanda de BOPP ligada a embalagens ou de um ponto de valoração diferente, o que pode subestimar os totais quando usos industriais e de rotulagem são incluídos. |
| Consultoria Global B | 6,35 bilhões de USD (2026) | A estimativa é apresentada para um ano diferente e pode aplicar uma suposição de aumento de capacidade e preço mais acelerada, o que pode elevar o valor de mercado se a progressão de utilização e ASP for modelada de forma mais agressiva. |
Em conjunto, a tabela mostra que a escolha do ano e a clareza do escopo explicam a maior parte da diferença, seguidas pela forma como preços e utilização são tratados durante os ciclos de expansão. Ao manter o modelo vinculado à capacidade observável, à atração de aplicações e a faixas de preços realistas, o valor final permanece explicável e replicável para conversas de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de filmes BOPP da Índia em 2026?
O tamanho do mercado de filmes BOPP da Índia é de USD 6,05 bilhões em 2026.
Qual é a taxa de crescimento esperada para os filmes BOPP na Índia até 2031?
O mercado está projetado para registrar um CAGR de 4,72%, atingindo USD 7,62 bilhões até 2031.
Qual segmento de usuário final impulsiona o maior volume?
A embalagem flexível domina com 67,90% de participação de mercado em 2025, liderada por aplicações de alimentos e FMCG.
Por que os filmes BOPP metalizados estão ganhando tração?
Os grades metalizados fornecem barreiras superiores ao oxigênio e à umidade, apoiando embalagens premium de salgadinhos e bebidas, e estão se expandindo a um CAGR de 6,12%.
Como os incentivos de política estão moldando a oferta?
O esquema PLI e os corredores de investimento petroquímico estão estimulando adições de capacidade, melhorando o acesso a matérias-primas e reduzindo custos para os produtores domésticos.
Qual fator regulatório mais afeta os produtores hoje?
As exigências crescentes de EPR requerem até 70% de reciclagem até o exercício fiscal de 2028, inflacionando os custos de conformidade e estimulando investimentos em infraestrutura de coleta e reciclagem.
Página atualizada pela última vez em:


