
Tamanho e Participação do Mercado de Hidroxiapatita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
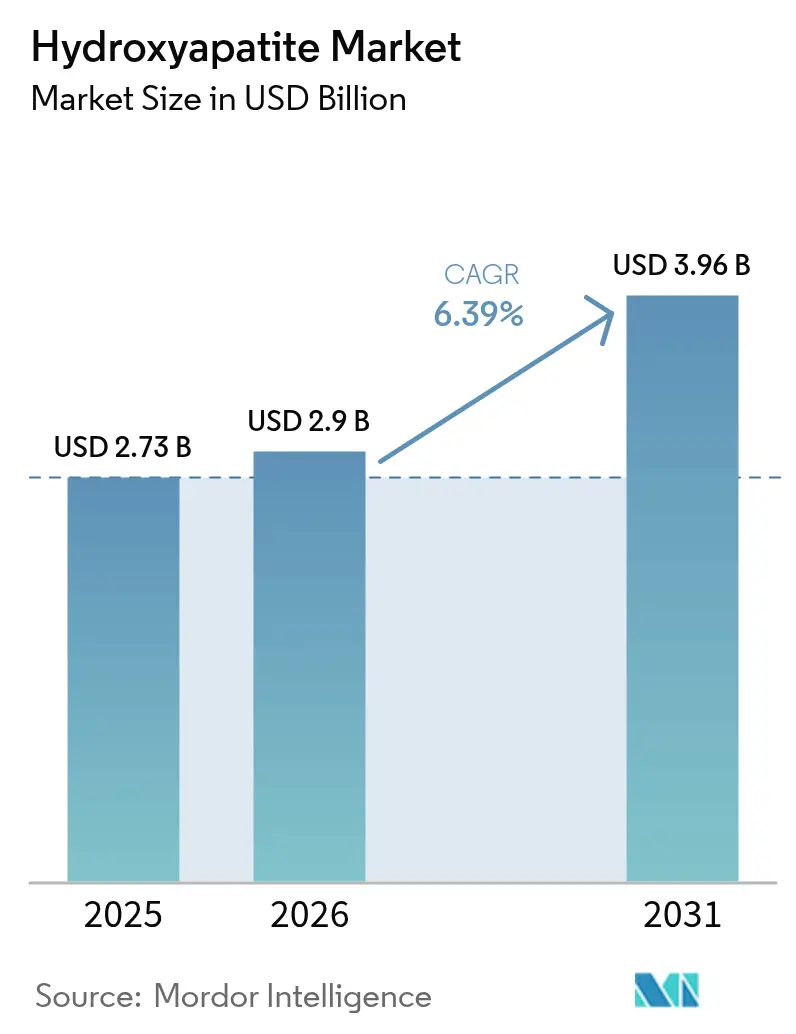
| Tamanho do Mercado (2026) | 2.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.39 % |
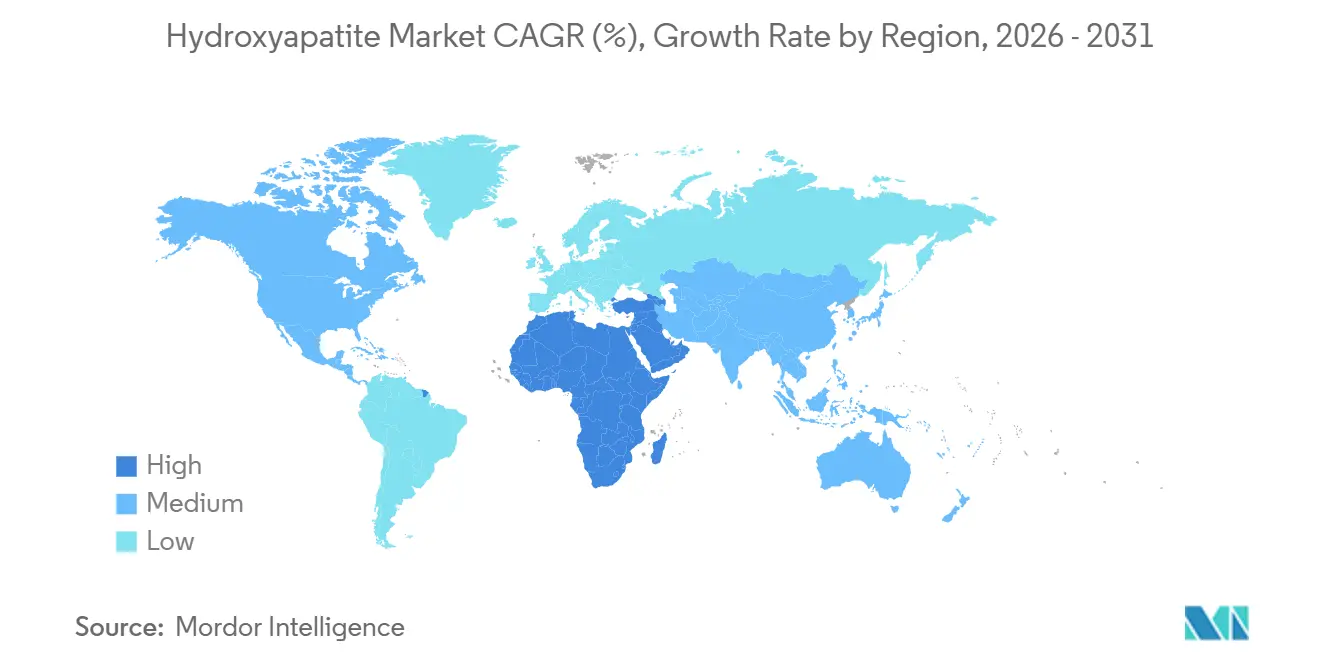
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
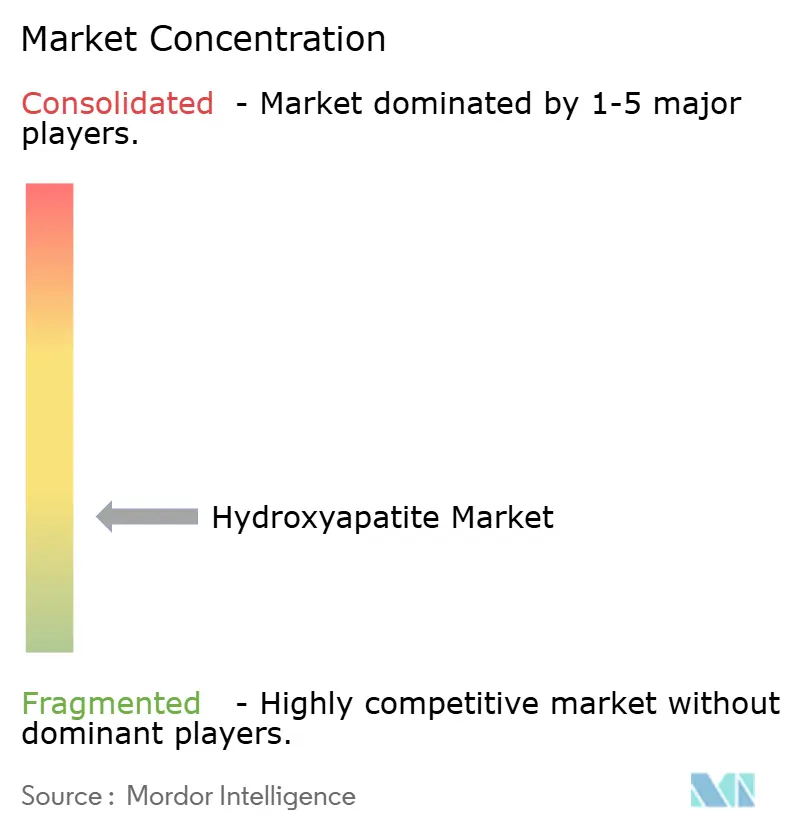
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidroxiapatita por Mordor Intelligence
O tamanho do Mercado de Hidroxiapatita está projetado em USD 2,73 bilhões em 2025, USD 2,9 bilhões em 2026, e deverá atingir USD 3,96 bilhões até 2031, crescendo a um CAGR de 6,39% de 2026 a 2031. O envelhecimento das populações na América do Norte, Europa e Japão está remodelando a demanda por implantes dentários e ortopédicos osseointegrados que dependem da biocompatibilidade da hidroxiapatita, enquanto os reguladores em ambos os lados do Atlântico estão eliminando progressivamente as ligas contendo níquel e cobalto em favor das cerâmicas de fosfato de cálcio. Na reconstrução craniofacial, plataformas de manufatura aditiva estão produzindo scaffolds de HA personalizados para cada paciente, com alta porosidade e resistência à compressão. Esse avanço levou a uma redução significativa no tempo de cirurgia. Enquanto isso, expansões de capacidade na China e no Japão estão ampliando o pool global de matérias-primas. No entanto, as margens premium continuam concentradas na Europa e nos Estados Unidos. Aqui, fatores como conformidade com a ISO 13485, linhas proprietárias de aspersão a plasma e programas de educação de cirurgiões fortalecem o poder de precificação.
Principais Conclusões do Relatório
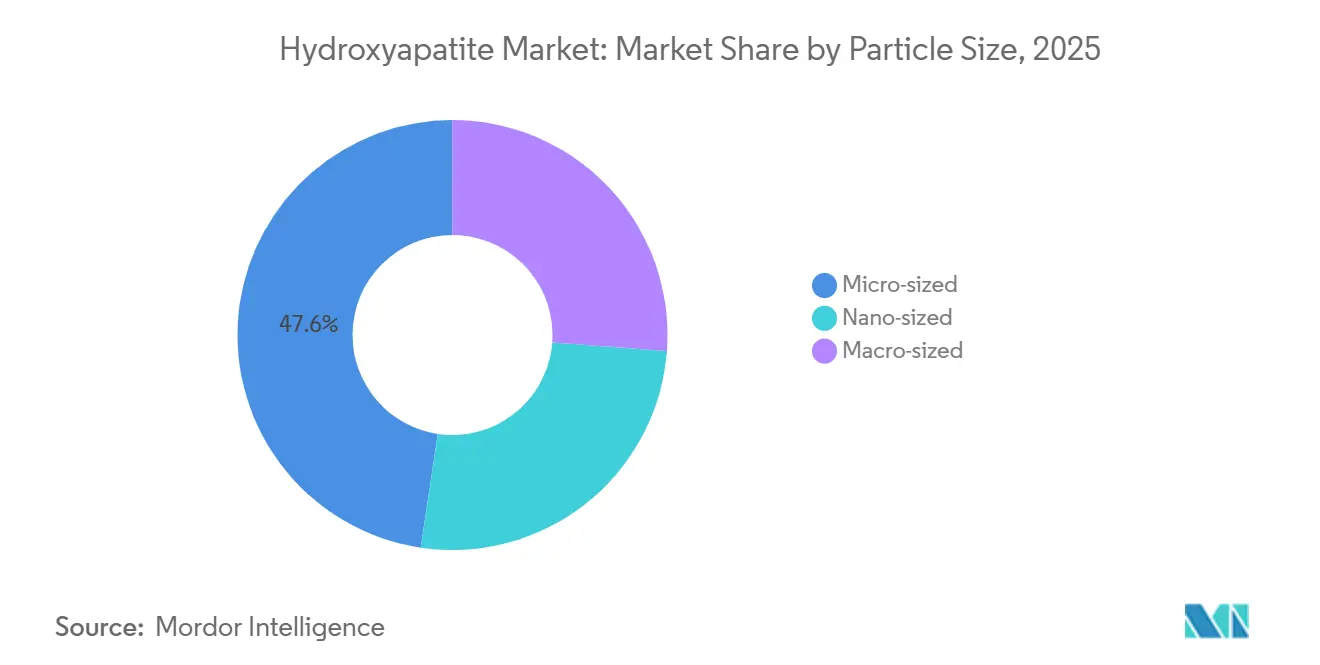
- Por tamanho de partícula, os graus micrométricos detinham 47,65% da receita de 2025, enquanto os pós nanométricos estão projetados para expandir a um CAGR de 7,09% entre 2026 e 2031.
- Por fonte, os graus sintéticos representaram 71,85% do tamanho do mercado de hidroxiapatita em 2025, e as alternativas bioderived estão prontas para avançar a um CAGR de 6,83% no mesmo horizonte.
- Por forma, os pós representaram 54,78% da demanda de 2025, e os revestimentos e pastas estão no caminho para um CAGR de 6,62% até 2031.
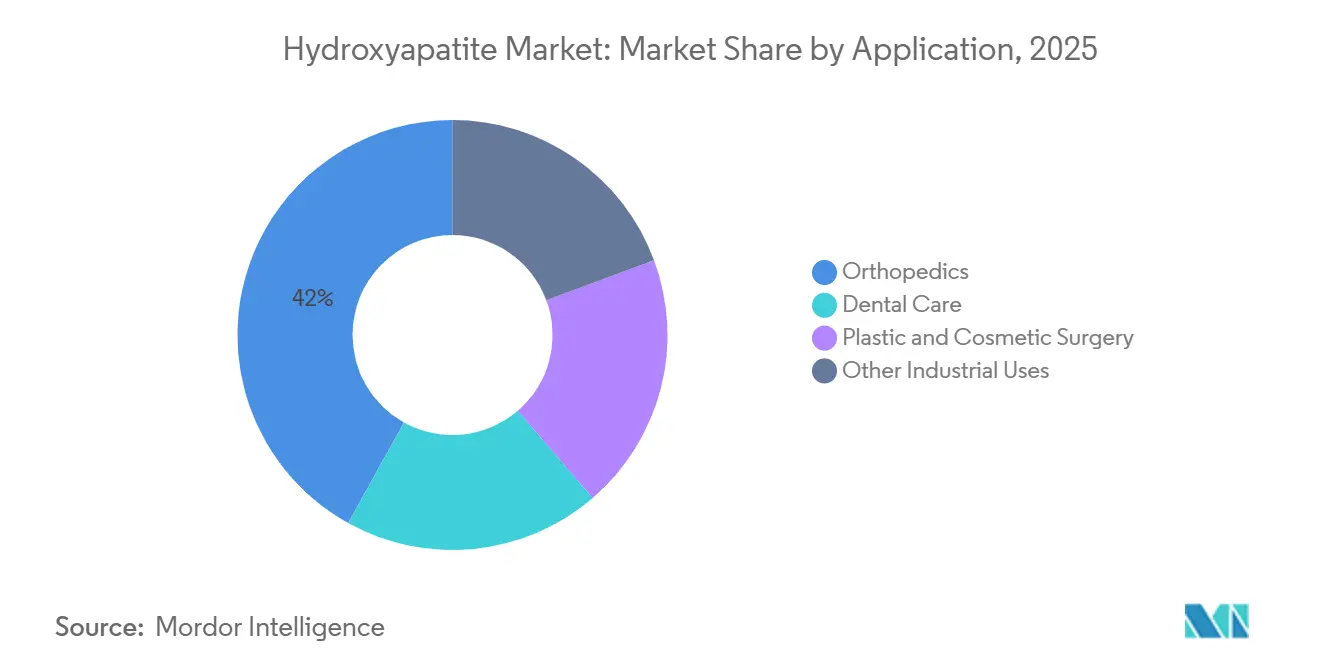
- Por aplicação, a ortopedia reteve 41,95% da participação do mercado de hidroxiapatita em 2025, enquanto a cirurgia plástica e estética está prevista para entregar um CAGR de 6,98% até 2031.
- Por geografia, a Ásia-Pacífico capturou 39,25% do valor de 2025; a região do Oriente Médio e África apresenta o maior CAGR previsto de 6,47% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Boom de implantes dentários em economias envelhecidas | +1.8% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Crescimento do volume de implantes ortopédicos | +2.1% | Global, com concentração na Ásia-Pacífico e América do Norte | Longo prazo (≥4 anos) |
| Vantagem de biocompatibilidade sobre substitutos metálicos | +1.3% | Global, regulatório na União Europeia e América do Norte | Médio prazo (2-4 anos) |
| Impulso governamental por biomateriais mais seguros | +0.9% | União Europeia, América do Norte, Japão | Longo prazo (≥4 anos) |
| Impressão 3D viabilizando implantes de HA personalizados para cada paciente | +1.2% | América do Norte, Europa, Coreia do Sul | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Implantes Dentários em Economias Envelhecidas
Até 2027, mais de um quinto dos residentes no Japão, Alemanha e Itália terão 65 anos ou mais, impulsionando a demanda por substituições dentárias que tendem a preferir fixações revestidas com HA em vez de dentaduras removíveis. Estudos clínicos indicam que os pinos revestidos com HA reduzem o tempo de cicatrização em comparação com seus equivalentes de titânio sem revestimento[1]Organização Mundial da Saúde, "Observatório Global de Saúde," who.int. Essa vantagem ajuda a manter seu preço premium em mercados apoiados por reembolsos. As empresas de dispositivos dentários estão agora mirando sucesso comparável com implantes mandibulares. Em abril de 2025, o Japão ampliou sua cobertura de seguro para fixações dentárias revestidas com HA, projetando um acréscimo de procedimentos anualmente a partir de 2028. Clínicas proativas estão agora integrando revestimentos de HA com processos de odontologia digital, levando à redução do tempo de cadeira e ao aumento do fluxo de pacientes. Essas tendências fortalecem o mercado de Hidroxiapatita, garantindo demanda estável em economias afluentes.
Crescimento do Volume de Implantes Ortopédicos
Em 2025, o número global de artroplastias de quadril e joelho registrou crescimento significativo, com as revisões constituindo uma parcela notável do total. Os cirurgiões estão optando cada vez mais por gaiolas integradas com HA em fusões espinhais, evitando enxertos autólogos da crista ilíaca. Essa escolha não apenas reduz o tempo de cirurgia em quase 40 minutos, mas também diminui o risco de infecções. Pastas injetáveis de HA-colágeno, como scaffolds moldáveis para fusão posterolateral, ganharam confiança clínica. A região da Ásia-Pacífico testemunhou crescimento substancial na receita de dispositivos ortopédicos, amplamente impulsionado pelo aumento de procedimentos eletivos na China e na Índia. Esse crescimento consistente nos volumes cirúrgicos, aliado à crescente aceitação por parte dos pagadores de revestimentos premium, impulsiona o mercado de Hidroxiapatita.
Vantagem de Biocompatibilidade Sobre Substitutos Metálicos
As cerâmicas de fosfato de cálcio se dissolvem em um ritmo sincronizado com a remodelação óssea, contornando o blindamento de tensão que afeta os implantes de titânio e cromo-cobalto. Os painéis da ISO 10993 mostram repetidamente menor citotoxicidade e sensibilização para a HA do que para os metais propensos a alergias. A MDR 2017/745 da Europa exige vigilância aprimorada de dispositivos à base de níquel e cobalto, direcionando indiretamente os hospitais para hastes revestidas com HA que não apresentam risco de hipersensibilidade. A ortopedia pediátrica é outro beneficiário, pois a HA reabsorvível evita a retenção de corpo estranho a longo prazo ao redor das placas de crescimento. Com os reguladores intensificando o escrutínio sobre alérgenos metálicos, o mercado de Hidroxiapatita ganha uma vantagem duradoura enraizada na química, e não na marca.
Impressão 3D Viabilizando Implantes de HA Personalizados para Cada Paciente
Com os avanços na fotopolimerização em cuba, escrita por injeção direta e robocasting, os scaffolds de HA agora apresentam tamanhos de poros controlados e uma porosidade ideal para a migração de osteoblastos. Placas craniofaciais personalizadas, elaboradas a partir de dados de tomografia computadorizada, demonstraram reduzir o tempo cirúrgico e diminuir as taxas de revisão associadas ao ajuste inadequado. O Ministério da Segurança Alimentar e de Medicamentos da Coreia do Sul aprovou implantes de HA personalizados para cada paciente, destacando a crescente confiança regulatória na fabricação por camadas. À medida que os custos das impressoras diminuem, até mesmo hospitais de médio porte estão adotando o planejamento chairside para reconstruções traumáticas. Essa mudança no fluxo de trabalho está prestes a impulsionar os volumes no mercado de Hidroxiapatita, particularmente para casos anatomicamente complexos onde os dispositivos padrão são insuficientes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo dos procedimentos de implante | -0.8% | Global, agudo em mercados emergentes sem reembolso | Médio prazo (2-4 anos) |
| Aprovações rigorosas da FDA e CE | -0.6% | América do Norte, Europa | Longo prazo (≥4 anos) |
| Debate toxicológico sobre nano-HA em cosméticos para cuidados bucais | -0.4% | União Europeia, América do Norte, Japão | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Procedimentos de Implante e Barreiras Regulatórias
Nos EUA, os implantes de dente único são caros. A adição de revestimentos de HA aumenta ainda mais o custo do componente. Essa estrutura de preços frequentemente exclui muitos beneficiários do Medicare, pois os cuidados dentários de rotina não são cobertos pelo governo federal. Na ortopedia, as revisões com enxertos de HA podem inflar significativamente as contas hospitalares. As seguradoras privadas, no entanto, monitoram de perto esses custos, especialmente sob modelos de pagamento agrupado que visam readmissões em 90 dias. Os fabricantes enfrentam um custo elevado para cada submissão 510(k). Esse custo cobre testes mecânicos, painéis de biocompatibilidade e validações de esterilidade. A MDR da Europa estendeu os prazos de marcação CE, adiando os fluxos de caixa dos lançamentos de produtos. Esses fatores, combinados com os altos custos cirúrgicos e os extensos requisitos regulatórios, estão freando o crescimento de curto prazo do mercado de Hidroxiapatita.
Debate Toxicológico sobre a Nano-Hidroxiapatita
Em 2024, o Regulamento da UE 2024/858 estabeleceu limites para a nano-HA em pastas de dente e enxaguantes bucais[2]EUR-Lex, "Regulamento (UE) 2024/858," europa.eu . Enquanto isso, outras jurisdições permaneceram em silêncio, levando a requisitos fragmentados de segregação de lotes. O SCCS levantou preocupações sobre a nano-HA em aerossol, citando-a como um potencial risco de inalação. Na América do Norte, defensores dos consumidores estão pressionando pela rotulagem de nano, o que poderia prejudicar injustamente certos produtos de cuidados bucais. Em 2025, duas startups europeias abandonaram suas iniciativas de nano-HA após as seguradoras recusarem cobertura de responsabilidade, destacando o efeito sufocante sobre a inovação. Caso os próximos estudos toxicológicos validem as preocupações sobre riscos pulmonares, poderemos ver um endurecimento dos padrões de grau médico, o que poderia modestamente prejudicar as perspectivas do mercado de Hidroxiapatita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Partícula:
Pós Nanométricos Avançam na Cirurgia RegenerativaOs pós nanométricos estão no caminho para um CAGR de 7,09% até 2031, superando o crescimento médio do mercado de Hidroxiapatita. Esse crescimento acelerado é atribuído à sua área de superfície, que melhora a adsorção de proteínas em apenas 48 horas. Os cirurgiões periodontais utilizam esses pós em membranas de regeneração tecidual guiada, garantindo um preenchimento ósseo em vez de uma reparação fibrótica. Os graus micrométricos, ainda dominantes com 47,65% de participação no mercado de hidroxiapatita em 2025, têm densidades de empacotamento que lhes permitem atingir uma resistência à compressão, tornando-os ideais para hastes de quadril e gaiolas espinhais.
As plantas de precipitação úmida, otimizadas para micropós, enfrentam desafios na manutenção da nucleação. Essa limitação leva os fornecedores a investir em reatores sol-gel ou hidrotérmicos mais caros. Embora a ISO 13779-3 forneça diretrizes sobre ensaios de tamanho de partícula, ela fica aquém dos limiares de desempenho, deixando os compradores estabelecerem suas próprias especificações. Notavelmente, a nano-HA derivada de conchas de vieira japonesa demonstra impressionante eficácia antimicrobiana contra o Streptococcus mutans, sugerindo seu potencial papel duplo na promoção do crescimento ósseo e no combate a bactérias. Embora a União Europeia tenha imposto limites cosméticos, esses regulamentos ainda não se estenderam aos implantes. No entanto, estudos em andamento sobre inalação crônica poderão influenciar regulamentações futuras. Como resultado, há uma tendência pronunciada de adoção em canais cirúrgicos especializados, com expectativas de uma implantação mais ampla nas aplicações dentárias convencionais.


Por Fonte:
Rotas Sintéticas Predominam, Graus Bioderived Ganham ImpulsoA produção sintética representou 71,85% do volume de 2025, refletindo o controle rigoroso sobre a razão Ca/P, tudo sob a supervisão dos sistemas de qualidade ISO 13485. O método de precipitação úmida, operando entre 60-90 °C, transforma habilmente o nitrato de cálcio e o fosfato de diamônio. Os graus de commodities resultantes têm preços FOB China. Enquanto isso, os lotes sol-gel, com maior pureza, atendem aos mercados craniofaciais onde a clareza radiográfica é primordial.
A hidroxiapatita bioderived está crescendo a um CAGR de 6,83%. Esse crescimento é amplamente atribuído a mandatos que promovem uma economia circular e às vantagens osteogênicas do estrôncio e magnésio em traços, ambos provenientes de fontes marinhas. Quando calcinada entre 900-1.000 °C, a casca de ovo produz uma forma porosa de HA. Por outro lado, as variantes à base de coral, embora apresentem canais interconectados que aceleram o crescimento vascular, enfrentam restrições de fornecimento devido às regulamentações CITES. A Shell Apatite, um pó derivado de vieiras japonesas, estreou em clínicas dentárias locais em 2025 e está agora buscando a certificação CE. No entanto, a variabilidade nos elementos traço minerais apresenta desafios no lançamento de lotes, levando os inovadores a recorrer a registros de proveniência no estilo blockchain para soluções. Em resumo, à medida que as credenciais de sustentabilidade ganham proeminência, as rotas biológicas estão transitando de meras novidades para se tornarem pilares fundamentais no mercado de Hidroxiapatita.
Por Forma:
Revestimentos e Pastas Superam os Pós de CommoditiesOs revestimentos por aspersão a plasma e as pastas injetáveis estão projetados para um CAGR de 6,62% até 2031, impulsionados pela migração ortopédica em direção à fixação sem cimento. As técnicas de deposição a plasma produzem camadas de HA com alta resistência de ligação. Essa resistência é evidenciada pela impressionante taxa de sobrevivência da Prótese Parcial de Joelho Oxford sem Cimento ao longo de uma década. Notavelmente, pastas como o NOVOSIS PUTTY alcançaram uma taxa de fusão mais alta na marca de 12 meses, superando o benchmark estabelecido pelos enxertos autólogos.
Os pós, embora ainda representem 54,78% das vendas de 2025, enfrentam pressões de preço dos exportadores chineses. Os grânulos, posicionados como preenchedores táteis para vazios metafisários, estabelecem um equilíbrio entre pós de fluxo livre e pastas mais espessas. No entanto, o setor enfrenta obstáculos de capital: com pistolas de plasma e fornos de tratamento térmico com preços significativos, fica claro por que os players estabelecidos mantêm uma vantagem competitiva. A deposição eletroforética, embora reduza a exposição à temperatura, fica aquém nas métricas de adesão. Além disso, estruturas regulatórias como a ISO 13779-2 estão acelerando as aprovações para revestimentos, abrindo caminho para uma adoção mais ampla na artroplastia de revisão e em dispositivos para trauma, expandindo assim o tamanho do mercado de Hidroxiapatita.
Por Aplicação:
Segmento de Cirurgia Estética AceleraA cirurgia plástica e estética está projetada a um CAGR de 6,98% até 2031. Esse crescimento é impulsionado pela eficácia dos preenchedores de hidroxiapatita de cálcio, que não apenas mantêm um levantamento volumétrico por até 24 meses, mas também estimulam a neocolagênese. Essa característica efetivamente dobra a durabilidade estética em comparação com o ácido hialurônico. No âmbito do aumento do terço médio da face, o Radiesse se destaca como uma escolha dominante. Além disso, as clínicas em toda a região da Ásia-Pacífico estão favorecendo cada vez mais a terapia combinada, especialmente quando associada ao ultrassom microfocado.
A ortopedia, com 41,95% da receita de 2025, permanece a espinha dorsal do tamanho do mercado de Hidroxiapatita, apoiada pela fusão espinhal e pela artroplastia de revisão, onde a HA reduz as taxas de afrouxamento asséptico. Logo atrás está o setor de cuidados dentários, que está prestes a se beneficiar de um número estimado significativo de colocações de implantes em 2025. Essas colocações estão divididas entre parafusos premium revestidos com HA e opções de titânio sem revestimento. Embora os nichos industriais como adsorção de metais pesados e cromatografia representem apenas participações de mercado de um dígito, eles desempenham um papel fundamental na diversificação dos fluxos de receita, especialmente diante dos desafios de precificação médica.
Análise Geográfica
Mercado de Hidroxiapatita da APAC
A Ásia-Pacífico contribuiu com 39,25% da participação global nas vendas em 2025. A capacidade de precipitação úmida da China oferece pós commodities a preços significativamente inferiores aos dos seus concorrentes ocidentais, conquistando espaço em clínicas com orçamento limitado no Sudeste Asiático. Uma expansão do seguro em abril de 2025 para implantes dentários revestidos de HA no Japão está prevista para impulsionar os casos anuais, beneficiando fornecedores domésticos de sol-gel como a Matsumoto Koshou. Em 2025, os reguladores da Coreia do Sul dobraram as aprovações para implantes de HA impressos em 3D, demonstrando confiança na manufatura aditiva. Enquanto isso, a Índia, apesar de registrar crescimento em dispositivos ortopédicos em 2025, continua a preferir autoenxertos em hospitais públicos, representando um desafio para os fornecedores de HA.
Mercado de Hidroxiapatita da América do Norte
A América do Norte registra crescimento estável de dígito médio único, impulsionado por inovações como impressões 3D específicas para pacientes, massas de HA-colágeno e preenchedores dérmicos de CaHA. O joelho Oxford da Zimmer Biomet, aprovado pela FDA, estabeleceu um novo padrão de durabilidade de revestimento, pressionando os concorrentes a aprimorar suas ofertas. Embora a exclusão de implantes dentários de rotina pelo CMS limite sua adoção entre idosos, pagamentos agrupados em projetos-piloto podem abrir caminho para o reembolso de fixadores revestidos de HA, desde que mantenham uma taxa de complicações dentro de 90 dias. No Canadá, clínicas privadas urbanas tendem a preferir produtos de HA premium, mas hospitais rurais frequentemente optam por metais sem revestimento, evidenciando uma divisão no sistema de saúde provincial. O impulso do México para a relocalização de produção levou duas multinacionais a estabelecerem instalações de revestimento de HA em Monterrey em 2025.
Mercado de Hidroxiapatita da EMEA e América do Sul
A Europa enfrenta aprovações prolongadas sob o MDR 2017/745, mas sua ênfase na biocompatibilidade ressoa com as vantagens inerentes da HA. As elevadas taxas de artroplastia na Alemanha, no Reino Unido e na França respondem por uma parcela significativa da demanda europeia por HA. O Oriente Médio e a África, impulsionados pelos investimentos em saúde da Visão Saudita 2030, registram um crescimento com CAGR de 6,47%. Esse impulso financeiro está motivando os fabricantes de equipamentos originais ortopédicos a estabelecerem centros em Riade, com parcerias público-privadas facilitando a criação de novos hospitais interessados em implantes de HA premium. A América do Sul, apesar de enfrentar flutuações cambiais, vê na grande população do Brasil um mercado potencial, especialmente quando os modelos de reembolso encontrarem estabilidade.

Análise da cadeia de valor
A cadeia de valor da hidroxiapatita começa com os insumos de cálcio e fosfato, provenientes de sais químicos de alta pureza para rotas sintéticas ou de fluxos de biorresíduos, como cascas de ovo e conchas marinhas, para grades biológicas. A rocha fosfática extraída também é utilizada, mas geralmente requer purificação adicional para remover metais traços destinados ao uso biomédico.
A produção concentra-se na precipitação úmida para pós em escala, enquanto rotas hidrotérmicas e sol-gel são usadas quando é necessário um controle mais rigoroso da cristalinidade e da pureza de fase. As rotas de origem biológica adicionam etapas de calcinação e descontaminação, o que pode aumentar a variabilidade e a complexidade de liberação de lotes. Nas etapas seguintes, a agregação de valor se desloca para o acabamento e a conversão em grau de dispositivo médico, incluindo o condicionamento do tamanho de partícula para pós, revestimentos por aspersão de plasma para implantes ortopédicos e odontológicos, e pastas e massas formuladas para preenchimento de vazios ósseos e aplicações na coluna vertebral. A infraestrutura de conformidade funciona como uma etapa de controle tanto para fornecedores de materiais quanto para OEMs, ancorada em normas e regimes de testes como a ISO 13779-6 e a ASTM F1185-23, além de requisitos específicos de cada país, como a YY/T 1558.3 na China. A distribuição normalmente ocorre por meio de acordos de fornecimento direto a OEMs ortopédicos e odontológicos e a fabricantes contratados especializados em biomateriais, como a CaP Biomaterials, LLC, onde a capacidade analítica e os sistemas de qualidade alinhados à ISO 13485 moldam a qualificação de fornecedores, o controle de mudanças e os contratos de longo prazo.
Cenário Competitivo
O mercado de hidroxiapatita é fragmentado. As barreiras regulatórias permanecem como fossos eficazes: os novos entrantes devem replicar anos de testes ISO 13779 e ISO 10993 para obter marcações 510(k) ou CE. O limite cosmético de nano-HA da União Europeia levou os fabricantes de implantes a encomendar estudos de inalação, salvaguardando preventivamente a margem nas especificações de tamanho de partícula. No geral, a bifurcação tecnológica — linhas de plasma versus impressoras aditivas — produz uma rivalidade estratificada, com grandes empresas defendendo franquias de revestimento e inovadores menores colonizando subsegmentos personalizados para cada paciente e biocirculares.
Líderes do Setor de Hidroxiapatita
Zimmer Biomet
KYOCERA Corporation
Medtronic
CAM Bioceramics
Fluidinova
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidroxiapatita
- Berkeley Advanced Biomaterials
- Bio-Rad Laboratories
- CAM Bioceramics
- Cerabone (Botiss)
- CGbio
- Clarion Pharmaceutical Co.
- Fluidinova
- Hoya Technosurgical Corporation (HOYA Corporation)
- KYOCERA Corporation
- Medtronic
- Merz North America Inc. (Merz Biomaterials)
- Regenity
- Reneuco Berhad (Granulab Malaysia SDN.BHD)
- SANGI Co. Ltd
- SigmaGraft Biomaterials
- Taihei Chemical Industrial Co. Ltd
- Tomita Pharmaceutical Co. Ltd
- Zimmer Biomet

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram nos pontos em que a hidroxiapatita deixa de ser um pó comoditizado e passa a ser um insumo qualificado de maior valor para implantes, revestimentos e sistemas de enxerto ósseo. Nos Estados Unidos, os preenchedores de vazios ósseos e produtos relacionados estão inseridos em estruturas estabelecidas de dispositivos da FDA, incluindo os caminhos de Classe II sob o 21 CFR 888.3045, apoiados por normas de consenso reconhecidas em toda a série ISO 13779. Para os fornecedores, essa estrutura se traduz em listas de verificação de desenvolvimento para documentar a pureza de fase, a cristalinidade e a consistência lote a lote, o que abre espaço para fornecedores de materiais capazes de oferecer pacotes de testes prontos para auditoria e especificações voltadas a aplicações específicas, em vez de oferecer graus genéricos de hidroxiapatita.
No lado da oferta, investimentos em capacidade e análise que reduzem os ciclos de qualificação e melhoram o controle de lotes podem apoiar novos programas de OEM e o segundo fornecimento, especialmente para pós de grau médico e portfólios formulados de fosfato de cálcio. Um exemplo concreto é a conclusão pela CaP Biomaterials, LLC de uma expansão de sua instalação em East Troy, Wisconsin, em junho de 2026, adicionando equipamentos analíticos e capacidade de produção em lote (até 600 kg), além de diversificar o portfólio para sulfato de cálcio. A diferenciação tecnológica também está avançando para sistemas funcionalizados e compósitos, como a hidroxiapatita dopada com íons e os compósitos de hidroxiapatita-celulose relatados na literatura técnica de 2025-2026, o que cria caminhos de desenvolvimento em medicina regenerativa e construções específicas para pacientes, onde os limites mecânicos da hidroxiapatita convencional anteriormente restringiam a adoção.
Recent Industry Developments in Mercado de Hidroxiapatita
- Junho de 2026: A CaP Biomaterials, LLC concluiu uma expansão de sua unidade de fabricação em East Troy, Wisconsin, adicionando equipamentos analíticos e aumentando a capacidade de fabricação em lote (até 600 kg). A atualização fortalece as opções de fornecimento nacional para OEMs de dispositivos médicos que exigem rastreabilidade de lote mais rigorosa e testes de liberação mais rápidos, além de ampliar o portfólio da empresa para ofertas adjacentes de fosfato de cálcio.
- Fevereiro de 2026: A Medtronic anunciou a aprovação da FDA dos EUA (PMA) para o uso do INFUSE Bone Graft em procedimentos de Fusão Intersomática Lombar Transforaminal (TLIF) de um e dois níveis. A aprovação apoia uma maior utilização de soluções avançadas de enxerto ósseo em cirurgias da coluna vertebral e reforça a demanda por extensores de enxerto cerâmico complementares e materiais de arcabouço usados em fluxos de trabalho de fusão.
- Novembro de 2024: A Zimmer Biomet recebeu a aprovação da FDA dos EUA para o Oxford Cementless Partial Knee, com revestimento de hidroxiapatita. O marco avançou as opções de fixação sem cimento e validou a durabilidade de longo prazo do revestimento como um diferencial nos sistemas de joelho parcial, influenciando os roteiros de OEMs concorrentes para implantes revestidos e de superfície porosa.


Mercado de Hidroxiapatita Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Nesta metodologia, o mercado de hidroxiapatita abrange o valor de vendas de materiais de hidroxiapatita usados em aplicações médicas, odontológicas, cosméticas e industriais selecionadas, contabilizado no nível do produto nos principais países produtores e consumidores. Consideramos a hidroxiapatita vendida na forma de pós, granulados, revestimentos e pastas, incluindo tamanhos de partícula nano, micro e macro.
Exclusões de escopo: excluímos implantes acabados, instrumentos e receitas de procedimentos quando a hidroxiapatita é apenas um insumo menor ou uma camada de revestimento em uma lista de materiais de dispositivo mais ampla.
Visão geral da segmentação
- Por Tamanho de Partícula
- Nanométrico
- Micrométrico
- Macrométrico (maior que 1 µm)
- Por Fonte
- Sintético (úmido, sol-gel, hidrotérmico)
- Bioderived (casca de ovo, coral, bovino, escama de peixe)
- Por Forma
- Pó
- Grânulos
- Revestimentos e Pastas
- Por Aplicação
- Cuidados Dentários
- Ortopedia
- Cirurgia Plástica e Estética
- Outros Usos Industriais (catalisadores, cromatografia, tratamento de água)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir a cobertura por país e coletar os indicadores base que posteriormente ancoram as premissas de demanda e preços. Analisamos fontes públicas como o USGS para contexto sobre minerais, materiais e orientações sobre dispositivos da FDA dos EUA e da Comissão Europeia, e portais de dados comerciais como o UN Comtrade para entender os padrões de movimentação transfronteiriça onde a hidroxiapatita é reportada.
Para manter o modelo prático, também utilizamos sinais de periódicos revisados por pares (por exemplo, publicações sobre biomateriais e materiais ortopédicos), estatísticas de saúde governamentais como as da OCDE e da OMS para direcionamento da demanda relacionada a procedimentos, e referências de normas públicas, como documentos ISO citados em resumos abertos. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram então usados para validar o mix de produtos e o foco de aplicação, e assinaturas pagas para dados financeiros de empresas, bancos de dados de patentes e verificações de embarques de importação e exportação em nível de detalhe foram usadas seletivamente onde a divulgação pública é escassa. Essas fontes são ilustrativas, e muitas outras referências foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar as premissas que a pesquisa documental não consegue definir claramente, especialmente a divisão entre hidroxiapatita de grau médico e industrial, e as faixas de preço típicas por forma (pó versus revestimentos e pastas). Conversamos com uma combinação de fornecedores de materiais, formuladores, distribuidores, clínicos e usuários vinculados a laboratórios, e usuários finais industriais em todas as principais regiões consumidoras, de modo que os totais finais reflitam o comportamento de compra e não apenas narrativas publicadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | APAC: 49% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% | EMEA: 33% |
| Participantes menores: 18% | Gerentes: 45% | Américas: 18% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento utiliza métodos top-down e bottom-up, em que primeiro reconstruímos a demanda a partir de conjuntos vinculados a aplicações e, em seguida, a alocamos entre formas e tamanhos de partícula usando padrões de adoção observados em odontologia, ortopedia, reconstrução cosmética e usos industriais. Na prática, a construção top-down parte de sinais de atividade de procedimentos e fabricação em nível de país, que são então traduzidos em consumo de hidroxiapatita usando premissas de penetração e taxa de uso verificadas em entrevistas.
Um pequeno conjunto de indicadores de mercado é usado para manter os cálculos fundamentados, incluindo volumes de procedimentos que normalmente utilizam materiais de fosfato de cálcio, a mudança no mix entre pó e revestimentos para implantes e substitutos de enxerto, a participação de material nano versus micro utilizado em aplicações médicas de maior valor, e preços médios de venda por forma e grau, com conversão de moeda local à taxa média do ano. Onde os pontos de dados estão ausentes para países menores, razões proxy são aplicadas de mercados comparáveis e depois ajustadas para gastos com saúde, presença de fabricação local e dependência de importação.
Para a previsão, é usada a análise de cenários, de modo que os caminhos de crescimento possam se ajustar à normalização de procedimentos médicos, ao endurecimento de padrões regulatórios ou de qualidade e às adições de capacidade nos principais países produtores. As variáveis de previsão são projetadas com mudanças escalonadas simples e verificações de intervalo a partir do feedback de especialistas, e os totais são então corroborados com aproximações bottom-up seletivas, como padrões de receita de fornecedores amostrados, verificações de canais de distribuição e testes de sanidade de preço médio de venda multiplicado pelo volume por aplicação.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os números finais não dependam de uma única fonte de dados. Comparamos os resultados do modelo com sinais independentes, como direção do comércio, pegadas de fabricação conhecidas e o consumo implícito por procedimento, para que superestimativas possam ser identificadas precocemente.
Os valores atípicos são revisados país por país, e as premissas são revisitadas quando o preço implícito, a taxa de crescimento ou a mudança de mix parecem inconsistentes com o feedback das entrevistas ou com registros públicos. Antes da aprovação final, outro analista revisa a linha de raciocínio, e recontatamos as fontes quando um insumo-chave se move de forma significativa ou quando surge uma grande variação entre regiões. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de hidroxiapatita da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado de hidroxiapatita publicados frequentemente não coincidem porque cada editor considera uma cesta diferente de produtos e usos finais, e essas escolhas alteram o mix de preços e os volumes implícitos. As diferenças também surgem da rapidez com que as premissas são atualizadas, especialmente quando os preços de grau médico e a demanda de grau industrial se movem em direções opostas.
A principal lacuna vem de saber se os usos industriais, como catalisadores, meios de cromatografia e meios de tratamento de água, são incluídos no nível do material, sendo que a Mordor Intelligence os considera apenas quando a hidroxiapatita é vendida como uma forma de produto distinta (pó, granulado, revestimento ou pasta), em vez de estar embutida em receitas mais amplas de dispositivos acabados ou consumíveis. O momento cambial e a forma como os preços médios de venda de materiais nano e micro são projetados também explicam parte da divergência, já que algumas estimativas aplicam um único preço combinado em todos os graus e formas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,90 bilhões de USD (2026) | |
| Publicador do Setor A | 2,72 bilhões de USD (2024) | Utiliza um ano-base anterior e frequentemente aplica um preço combinado amplo e uma taxa de crescimento única entre os graus médico e industrial, o que pode subestimar os volumes de maior valor de nano e revestimento quando o mix está mudando. |
| Portal de Comércio B | 0,12 bilhão de USD (2024) | Parece refletir apenas uma visão mais restrita do produto químico comercializado ou códigos de produto limitados, o que pode deixar de captar o consumo cativo, o fornecimento de grau médico vendido por canais especializados e o material de revestimento que não é rastreado como embarques a granel. |
Entre os três valores, a divergência é explicada principalmente pelo que é contabilizado como receita de hidroxiapatita em comparação com produtos acabados adjacentes, e se a demanda industrial é tratada como um mercado final real ou filtrada por meio da codificação do comércio químico. Ao manter as premissas vinculadas à forma, ao grau e a sinais de demanda ligados à aplicação, o valor final permanece rastreável a insumos que podem ser reverificados e atualizados conforme surgem novas informações.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de Hidroxiapatita até 2031?
Está projetado para atingir USD 3,96 bilhões até 2031, refletindo um CAGR de 6,39% a partir de USD 2,90 bilhões.
Qual forma de Hidroxiapatita está crescendo mais rapidamente?
Revestimentos e pastas lideram o crescimento com um CAGR de 6,62%, impulsionados pela adoção de aspersão a plasma em implantes ortopédicos sem cimento.
Por que os pós nanométricos de Hidroxiapatita são importantes?
Sua área de superfície superior a 100 m²/g acelera a adesão de osteoblastos, viabilizando um CAGR de 7,09% e ampliando o uso em reparações periodontais e craniofaciais.
Qual região domina atualmente as vendas?
A Ásia-Pacífico deteve 39,25% da receita de 2025 graças à capacidade de baixo custo da China e à expertise em sol-gel do Japão.
O que restringe uma adoção mais ampla da Hidroxiapatita nos mercados emergentes?
Os altos custos de implante e os complexos processos de aprovação 510(k)/CE elevam os preços, limitando a acessibilidade onde o reembolso está ausente.
Página atualizada pela última vez em:



