
Tamanho e Participação do Mercado Global de Testes de OGM
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
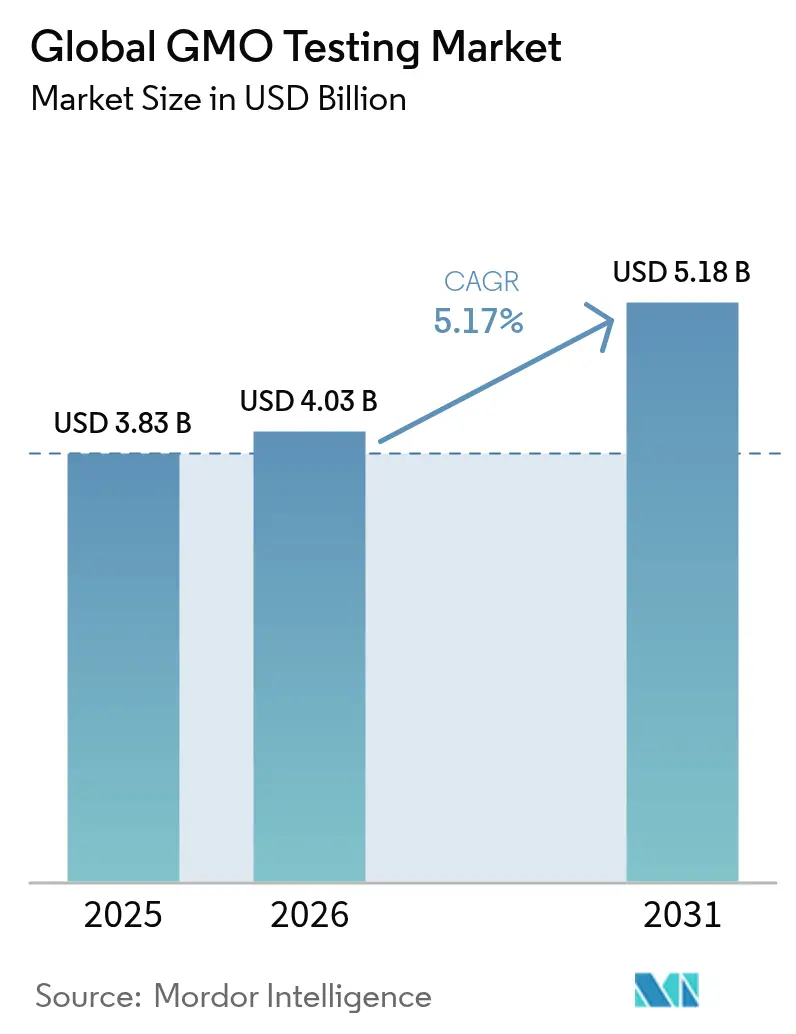
| Tamanho do Mercado (2026) | 4.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.17 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Europa |
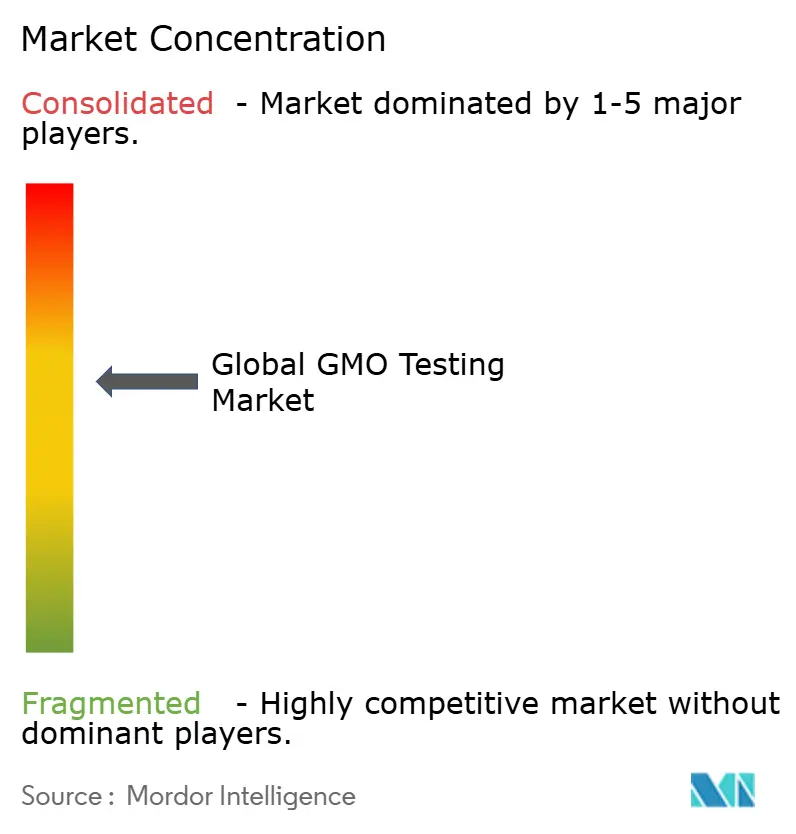
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Testes de OGM por Mordor Intelligence
O tamanho do mercado de Testes de OGM deverá crescer de USD 3,83 bilhões em 2025 para USD 4,03 bilhões em 2026, com previsão de atingir USD 5,18 bilhões até 2031, a uma CAGR de 5,17% no período de 2026 a 2031. Esse crescimento é impulsionado pelo aumento das exigências regulatórias para organismos geneticamente modificados e pela adoção mais ampla de culturas bioengenheiradas em todo o mundo. De acordo com o Departamento de Agricultura dos Estados Unidos, as variedades geneticamente modificadas representaram 96% da área plantada de soja em 2024, gerando requisitos significativos de testes em toda a cadeia de suprimentos agrícola. O crescimento dos mercados de alimentos orgânicos e naturais, que exigem verificação de ausência de OGM, também aumentou a demanda por serviços de testes de OGM. Os fabricantes de alimentos e os produtores agrícolas estão adotando tecnologias avançadas de testes para verificar as alegações dos produtos, mitigar riscos e garantir a confiança dos consumidores. O mercado de testes de OGM continua a se expandir à medida que os marcos regulatórios evoluem e o cultivo de culturas bioengenheiradas aumenta globalmente, apoiado tanto pelas exigências de conformidade quanto pela demanda dos consumidores.
Principais Conclusões do Relatório
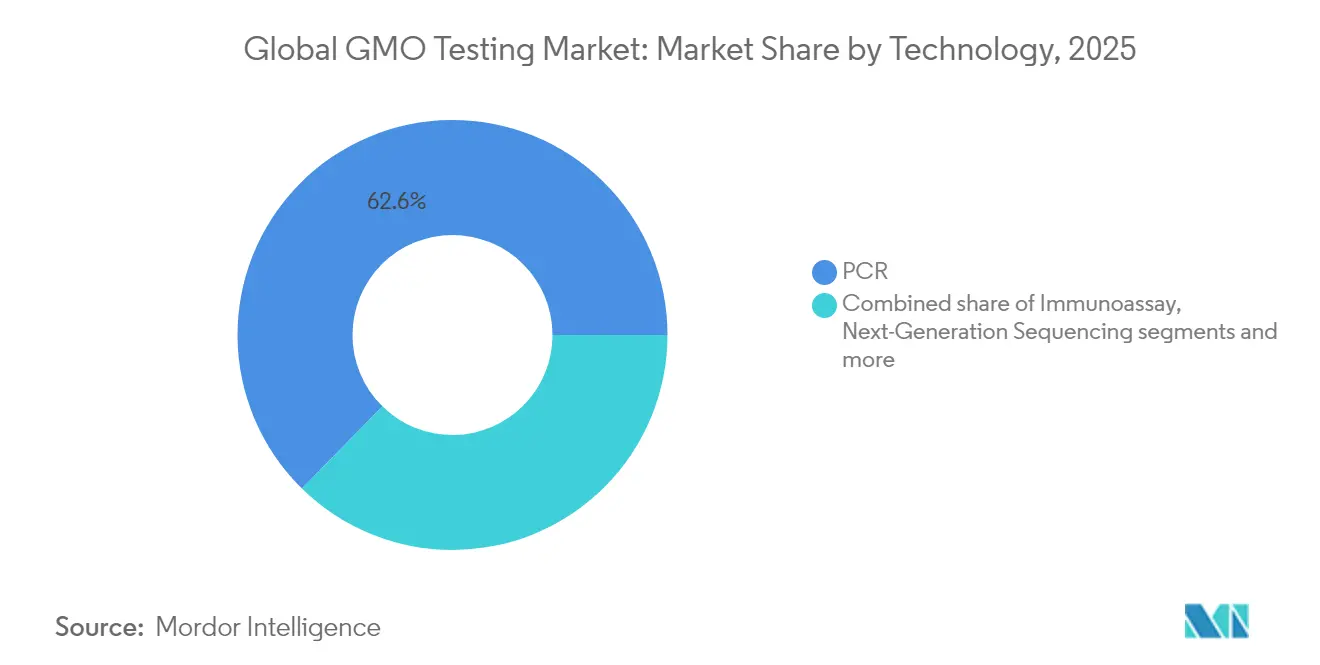
- Por tecnologia, o PCR deteve 62,65% da participação do mercado de testes de OGM em 2025, enquanto o sequenciamento de nova geração está projetado para crescer a uma CAGR de 6,32% até 2031.
- Por tipo de cultura, o milho representou 33,78% do tamanho do mercado de testes de OGM em 2025; a canola está posicionada para a CAGR mais rápida de 6,89% até 2031.
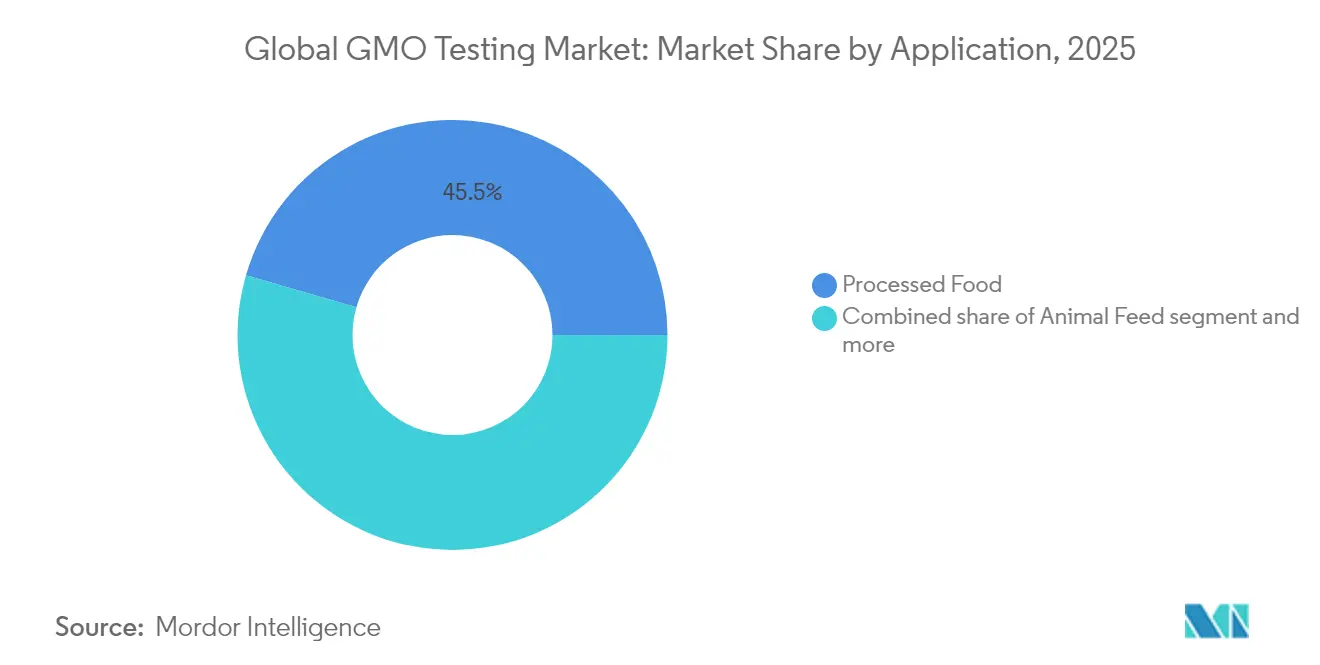
- Por aplicação, os testes de alimentos processados representaram 45,52% do tamanho do mercado de testes de OGM em 2025, enquanto os testes de sementes avançam a uma CAGR de 6,18% até 2031.
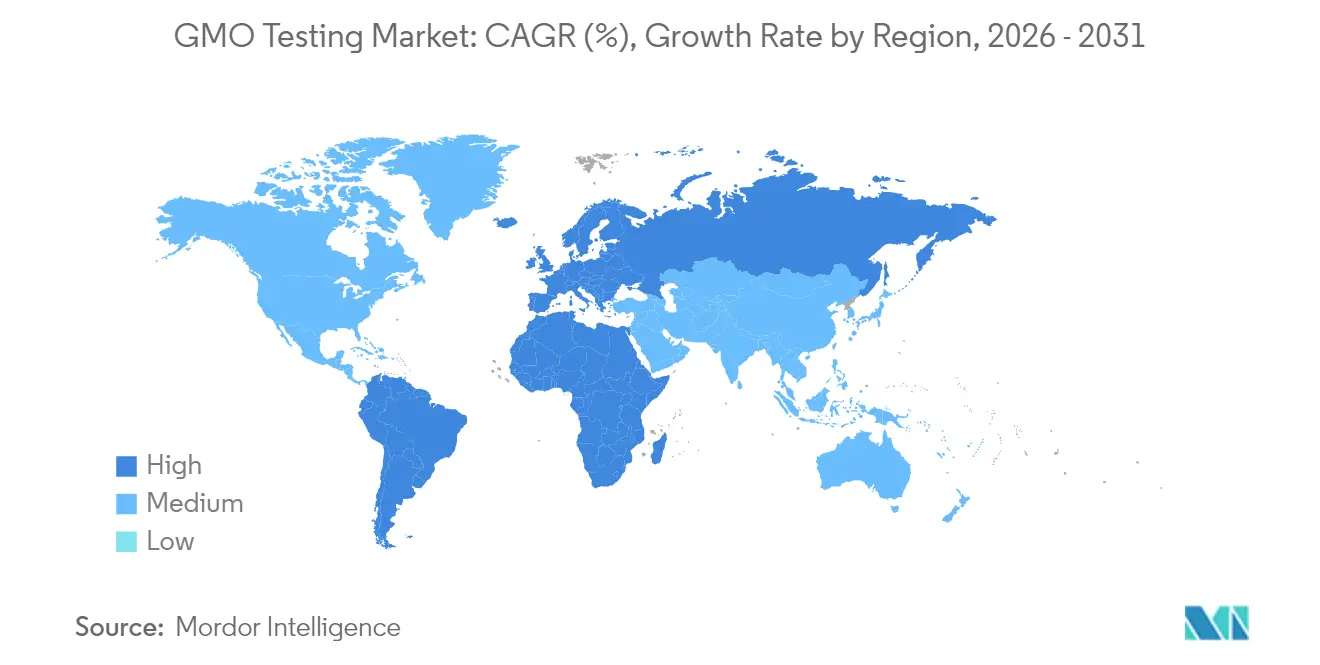
- Por geografia, a Europa liderou com uma participação de receita de 30,95% em 2025, e a região do Oriente Médio e África deverá se expandir a uma CAGR de 6,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais rigorosas para rotulagem de OGM | +1.2% | Global, com maior impacto na União Europeia e na América do Norte | Longo prazo (≥ 4 anos) |
| Crescente conscientização dos consumidores e demanda por produtos sem OGM | +0.9% | América do Norte e União Europeia, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente cultivo de milho, soja, algodão e canola GM globalmente | +1.1% | Global, concentrado nas Américas e em mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em testes | +0.8% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Crescente adoção de rótulos sem OGM por marcas de alimentos | +0.6% | América do Norte e União Europeia principalmente | Curto prazo (≤ 2 anos) |
| Preocupações com segurança alimentar e alérgenos ligadas a OGMs | +0.5% | Global, variando conforme o ambiente regulatório | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais Rigorosas para Rotulagem de OGM
A orientação da Administração de Alimentos e Medicamentos (FDA) de fevereiro de 2024 sobre plantas editadas genomicamente estabeleceu uma abordagem de avaliação baseada em risco para alimentos geneticamente modificados e convencionais. O Padrão Nacional de Divulgação de Alimentos Bioengenheirados exige rotulagem para produtos com ingredientes bioengenheirados, enquanto o Departamento de Agricultura dos Estados Unidos (USDA) realiza revisões anuais de alimentos bioengenheirados para manter o alinhamento regulatório. Em setembro de 2024, a China ampliou as regulamentações para microrganismos geneticamente modificados no processamento de alimentos, exigindo avaliações de segurança para produtos derivados de microrganismos geneticamente modificados (MGM) utilizados como matérias-primas alimentares. O Regulamento 2023/915 da União Europeia define os níveis máximos de contaminantes nos alimentos, exigindo métodos de teste precisos para garantir a conformidade e a segurança do consumidor. Esses marcos regulatórios em múltiplas jurisdições geram demanda contínua por serviços de testes de alimentos, à medida que os fabricantes trabalham para atender aos requisitos de conformidade.
Crescente Conscientização dos Consumidores e Demanda por Produtos sem OGM
O mercado global de testes de OGM é impulsionado principalmente pelo aumento da demanda dos consumidores por produtos alimentícios sem OGM e claramente rotulados. Os consumidores estão se tornando mais conscientes em relação à saúde, ao meio ambiente e à ética, levando a um maior escrutínio das práticas de produção de alimentos, especialmente no que diz respeito a organismos geneticamente modificados (OGMs). A percepção pública dos OGMs permanece cautelosa, com preocupações sobre possíveis efeitos de longo prazo à saúde e ao meio ambiente. Essa conscientização aumentou a demanda por alimentos orgânicos e com rótulo sem OGM, exigindo que fabricantes e fornecedores de alimentos verifiquem o status de ausência de OGM de seus produtos por meio de testes abrangentes. De acordo com a Agência de Padrões Alimentares (Reino Unido) em 2024, 28% dos entrevistados na Inglaterra, País de Gales e Irlanda do Norte expressaram preocupações significativas com alimentos geneticamente modificados [1]Fonte: Agência de Padrões Alimentares (Reino Unido), "Nível de preocupação com alimentos geneticamente modificados", www.food.gov.uk. Esses dados indicam que uma parcela substancial da população busca garantia de segurança alimentar, contribuindo diretamente para o aumento da demanda por serviços de testes de OGM e sistemas de verificação.
O crescente cultivo global de milho, soja, algodão e canola GM está impulsionando a demanda por testes de sementes e no campo
A expansão global de culturas geneticamente modificadas (GM), incluindo milho, soja, algodão e canola, impulsiona o crescimento do mercado. A Argentina mantém sua posição como o terceiro maior produtor mundial de culturas GM, com 100% das culturas de algodão e soja e 99% do milho sendo geneticamente modificados [2]Fonte: Departamento de Agricultura dos Estados Unidos (USDA), "Biotecnologia Agrícola Anual", www.usda.gov. O país aprovou cinco novos eventos de engenharia genética em 2023-2024, de acordo com o Departamento de Agricultura dos Estados Unidos (USDA). Os dados de produção de culturas do USDA de 2024 indicam uma produção de milho de 14,9 bilhões de alqueires com produtividades recordes de 179,3 alqueires por acre, enquanto a produção de soja atingiu 4,37 bilhões de alqueires. A América do Sul se desenvolveu como um polo de biotecnologia, com Brasil e Argentina liderando a comercialização de culturas GM e o Chile funcionando como um importante centro de exportação de sementes para os mercados globais. Esse crescimento no cultivo gera maiores requisitos de testes, pois as autoridades regulatórias exigem verificação do conteúdo de GM em toda a cadeia de suprimentos.
Avanços Tecnológicos em Testes
As tecnologias de sequenciamento de nova geração (NGS) melhoraram as capacidades de detecção de OGM, fornecendo análise eficiente de dados de sequenciamento do genoma completo e identificação de sítios de inserção de T-DNA em comparação com os tradicionais métodos de Southern blotting. Os avanços do PCR digital (dPCR) estão aumentando a precisão da quantificação, conforme demonstrado pelo desenvolvimento de ensaios de dPCR pelo Centro Nacional de Metrologia do México, que permitem a quantificação absoluta do conteúdo de OGM e melhoram a confiabilidade dos materiais de referência certificados utilizados em testes. A expansão pela QIAGEN de sua plataforma de PCR digital QIAcuity com mais de 100 novos ensaios validados em 2024 demonstra o compromisso do setor com a melhoria das capacidades de detecção para pesquisa oncológica, doenças infecciosas e aplicações de segurança alimentar, incluindo a detecção de OGM. A tecnologia CRISPR-Cas13a surgiu como uma ferramenta diagnóstica para detecção rápida de vírus de RNA de plantas, oferecendo alta sensibilidade e aplicações implementáveis em campo que podem se estender aos testes de OGM. Esses avanços tecnológicos reduziram os custos de teste enquanto melhoram a precisão e a velocidade, tornando os testes de OGM mais acessíveis em todos os segmentos de mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo das tecnologias avançadas de testes de OGM | -0.7% | Global, com maior impacto em mercados em desenvolvimento | Médio prazo (2 a 4 anos) |
| Falta de harmonização global de métodos | -0.5% | Global, afetando especialmente o comércio internacional | Longo prazo (≥ 4 anos) |
| Complexidade técnica da detecção de características empilhadas | -0.8% | Global, com maior impacto nas principais regiões produtoras de culturas GM | Médio prazo (2 a 4 anos) |
| Práticas inconsistentes de amostragem e controle de qualidade | -0.7% | Mercados em desenvolvimento e regiões com marcos regulatórios emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo das Tecnologias Avançadas de Testes de OGM
O mercado de testes de OGM enfrenta restrições significativas devido aos substanciais investimentos de capital necessários para metodologias avançadas de teste. As plataformas de sequenciamento de nova geração e os sistemas de PCR digital representam importantes barreiras de entrada para laboratórios menores e participantes de mercados emergentes. A detecção de características empilhadas e novas técnicas genômicas requer instrumentação sofisticada e especialização específica, criando pressões de custo que restringem o acesso ao mercado. A Bio-Rad Laboratories reportou vendas totais de USD 2,67 bilhões em 2023, demonstrando a escala de investimento exigida pelas empresas de testes para manter capacidades competitivas em diagnósticos moleculares. A conformidade regulatória adiciona um ônus financeiro adicional, pois os laboratórios de testes devem manter certificações e protocolos de validação que exigem investimento contínuo em sistemas de qualidade e treinamento de pessoal.
Falta de Harmonização Global de Métodos
O comércio internacional enfrenta desafios devido às diferentes normas de teste e exigências regulatórias entre os países, que afetam a eficiência das cadeias de suprimentos globais de alimentos. As empresas alimentícias precisam realizar múltiplos testes para produtos idênticos em diferentes mercados devido à falta de protocolos de teste padronizados, resultando em maiores custos operacionais e atrasos na entrada no mercado. Embora iniciativas regionais como a Rede Internacional de Biossegurança da Argentina com Brasil, Paraguai e Uruguai visem agilizar as avaliações de biossegurança, a padronização global permanece um desafio. A abordagem regulatória de precaução da União Europeia difere significativamente do marco baseado em risco dos Estados Unidos, criando tanto oportunidades quanto desafios de conformidade para os fabricantes internacionais de alimentos. Na África, os países lutam para estabelecer marcos regulatórios unificados, pois recursos limitados e especialização técnica restringem sua capacidade de implementar protocolos padronizados de testes de OGM.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância do PCR Enfrenta a Inovação do NGSA tecnologia PCR detém 62,65% de participação de mercado em 2025, mantendo sua posição dominante devido à sua confiabilidade, custo-efetividade e ampla adoção em laboratórios de testes globais. A eficácia da tecnologia na detecção qualitativa e quantitativa de OGM torna-a a principal escolha para testes de conformidade, especialmente em mercados em desenvolvimento onde a eficiência de custos é essencial. O sequenciamento de nova geração apresenta a maior taxa de crescimento a uma CAGR de 6,32% até 2031, impulsionado pelo aumento da aceitação regulatória para submissões de caracterização molecular e sua capacidade de analisar modificações genéticas complexas. As tecnologias de imunoensaio, incluindo ELISA e ensaios de fluxo lateral, atendem a requisitos específicos de mercado onde a triagem rápida tem precedência sobre a análise detalhada, especialmente em testes de campo e procedimentos de triagem inicial.
Os testes rápidos baseados em biossensores atendem à crescente necessidade de capacidades de teste no local, fornecendo monitoramento em tempo real em instalações agrícolas e de processamento de alimentos. A Conferência Internacional sobre Análise de OGM e Novas Técnicas Genômicas (NGTs) de março de 2024 destacou a necessidade de métodos de detecção aprimorados para enfrentar os desafios das novas técnicas genômicas. Esse desenvolvimento reflete a progressão do segmento de tecnologia em direção a métodos analíticos avançados. O instrumento de PCR automatizado IntelliQube da LGC Biosearch Technologies exemplifica a ênfase do setor nas capacidades de multiplexação de alto rendimento, oferecendo testes genéticos eficientes e detecção de OGM com maior sensibilidade e consistência.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tipo de Cultura:
A Liderança do Milho é Desafiada pelo Crescimento da CanolaO tipo milho detém uma participação de mercado de 33,78% em 2025, como a cultura GM mais extensamente cultivada no mundo, com modificações de tolerância a herbicidas e resistência a insetos. As modificações genéticas da cultura, particularmente as características empilhadas que combinam múltiplos mecanismos de resistência, exigem protocolos de teste abrangentes. O tipo canola apresenta a maior taxa de crescimento a uma CAGR de 6,89% até 2031, impulsionada pelo aumento do cultivo nos Estados Unidos e em mercados emergentes. Os Estados Unidos registraram mais de 2,7 milhões de acres colhidos de canola em 2024, um aumento de 15% em relação a 2023, de acordo com a Associação Americana de Canola.
Os testes de soja constituem um segmento de mercado significativo, gerando requisitos de testes contínuos em toda a cadeia de suprimentos agrícola. Os testes de algodão atendem a necessidades específicas de mercado onde modificações na qualidade da fibra e resistência a pragas requerem validação, especialmente nos principais países produtores, como os Estados Unidos e a Argentina. Os testes de batata, trigo e arroz apoiam o desenvolvimento de variedades GM à medida que as empresas de biotecnologia expandem além das culturas tradicionais de commodities para atender às necessidades nutricionais e agronômicas. Outras culturas, incluindo vegetais e frutas especiais, apresentam oportunidades de crescimento à medida que os avanços em edição gênica permitem modificações direcionadas para melhores perfis nutricionais e vida útil.
Por Aplicação:
Testes de Alimentos Processados Impulsionam o Valor de MercadoOs testes de alimentos processados detêm a posição dominante com uma participação de mercado de 45,52% em 2025. Essa liderança decorre do aumento das demandas dos consumidores por transparência e das rigorosas exigências regulatórias de rotulagem, que requerem verificação completa de ingredientes em toda a cadeia de suprimentos. A proeminência do segmento reflete a obrigação do setor de validar alegações de ausência de OGM e cumprir os requisitos de divulgação obrigatória em diferentes jurisdições regulatórias.
Os testes de sementes apresentam a maior taxa de crescimento a uma CAGR de 6,18% até 2031. Esse crescimento é impulsionado pela expansão dos programas de modificação genética das empresas de biotecnologia e pelas exigências regulatórias para caracterização molecular detalhada de novas variedades. A expansão do segmento é apoiada pelo aumento dos investimentos em biotecnologia agrícola, com foco em características resilientes ao clima, melhorias nutricionais e métodos de agricultura sustentável.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Testes de OGM na Europa
A Europa detém uma participação de mercado dominante de 30,95% em 2025, impulsionada pelo abrangente quadro regulatório da União Europeia. Este quadro exige a rotulagem de produtos que contenham mais de 0,9% de conteúdo de OGM e requer avaliações de segurança completas por meio dos protocolos de avaliação da Autoridade Europeia para a Segurança dos Alimentos (EFSA). O ambiente regulatório consolidado da região gera uma demanda consistente por testes, à medida que os fabricantes de alimentos cumprem os requisitos nos estados-membros, cada um com preferências distintas dos consumidores e dinâmicas de mercado.
Mercado de Testes de OGM no Oriente Médio e África
A região do Oriente Médio e África apresenta a maior taxa de crescimento, com um CAGR de 6,78% até 2031. Esse crescimento decorre da maior adoção de biotecnologia agrícola e do desenvolvimento de quadros regulatórios, à medida que os países buscam fortalecer a segurança alimentar por meio de variedades de culturas aprimoradas. As nações africanas estão implementando regulamentações de biossegurança para a engenharia genética, com diferentes níveis de progresso entre os países.
Mercado de Testes de OGM nas Américas e na Ásia-Pacífico
A América do Norte mantém uma presença significativa no mercado, com os Estados Unidos como principal produtor mundial de culturas geneticamente modificadas e o Canadá como importante produtor de canola e trigo. A abordagem regulatória baseada em risco da região, por meio do Quadro Coordenado para Biotecnologia, difere do princípio da precaução da União Europeia, afetando a dinâmica do mercado e os protocolos de testes. Na Ásia-Pacífico, o Ministério da Agricultura da China aprovou 37 variedades de milho GM e 14 variedades de soja GM em outubro de 2023, criando novos requisitos de testes. O Japão continua a implementar protocolos rigorosos de monitoramento, apesar das avaliações de segurança positivas. A América do Sul gera uma demanda substancial por testes, com Argentina e Brasil liderando a produção de culturas GM. Esses países exigem serviços extensivos de testes devido às exportações para mercados com diferentes níveis de aceitação de OGM e requisitos regulatórios.

Panorama regulatório
A demanda por testes de OGM continua a ser moldada por abordagens regulatórias divergentes entre os principais blocos comerciais. Na União Europeia, os marcos de autorização e controles oficiais dependem da detecção específica por evento, e as ações de junho de 2026 reforçaram isso: a Decisão de Execução (UE) 2026/1185 da Comissão autorizou a comercialização da soja MON 94637 e exigiu métodos validados de PCR em tempo real específicos por evento, avaliados por meio do sistema de laboratórios de referência da UE. Paralelamente, o Regulamento (UE) 2026/1388 (junho de 2026) introduziu disposições específicas para plantas obtidas por determinadas novas técnicas genômicas (NGTs) e alterou o Regulamento (UE) 2017/625 sobre controles oficiais, aumentando a necessidade de classificação clara, documentação e caminhos de verificação analítica adequados à finalidade em todas as cadeias de suprimento.
Na América do Norte, a supervisão permanece ancorada na Coordinated Framework for the Regulation of Biotechnology dos EUA, abrangendo FDA, EPA e USDA, com a conformidade de rotulagem impulsionada pelo National Bioengineered Food Disclosure Standard, administrado pelo USDA AMS. Em maio de 2026, o USDA APHIS emitiu um pedido de informações (Request for Information) sobre considerações regulatórias para determinados organismos modificados sob o Plant Protection Act, sinalizando evolução contínua na forma como os produtos entram e circulam no comércio e, por extensão, como os testes e a documentação são organizados. Em outros lugares, os reguladores usam as diretrizes do Codex Alimentarius como referência. Por exemplo, a Food and Drug Authority do Butão publicou diretrizes revisadas de avaliação de segurança de alimentos e rações derivados de plantas GM em março de 2026, alinhadas ao Codex (CAC/GL 44-2003 e CAC/GL 45-2003), apoiando a adoção de práticas de avaliação e testes internacionalmente reconhecidas em mercados emergentes.
Cenário Competitivo
O mercado de testes de OGM demonstra concentração moderada com uma pontuação de 6 em 10, caracterizado por grandes players globais dominando por meio de extensas redes de laboratórios e expertise em conformidade regulatória. Os líderes de mercado implementam estratégias abrangentes de integração vertical, combinando serviços de testes com capacidades de consultoria e certificação para fortalecer os relacionamentos com clientes e aumentar a participação de mercado. Os principais players incluem Eurofins Scientific SE, Intertek Group plc, ALS Limited, Mérieux NutriSciences Corp. e Cotecna Group, que coletivamente moldam as dinâmicas de mercado por meio de sua presença global e portfólios de serviços.
O crescimento de receita da Eurofins Scientific para EUR 5,142 bilhões nos primeiros nove meses de 2024 exemplifica as vantagens de escala alcançadas por meio de expansão geográfica estratégica e diversificação de serviços. A aquisição planejada das operações de ciências de culturas da SGS pela empresa sinaliza a consolidação contínua do mercado e destaca a tendência do setor em direção a fusões e aquisições estratégicas para aprimorar a posição de mercado e as capacidades de serviço. Os players de mercado investem continuamente na expansão de sua infraestrutura de testes e no desenvolvimento de expertise especializada para manter vantagens competitivas nas principais regiões.
As empresas se diferenciam por meio da adoção estratégica de tecnologia, investindo significativamente em automação, digitalização e capacidades analíticas avançadas para aprimorar a qualidade do serviço e a eficiência operacional. Os mercados emergentes apresentam oportunidades de crescimento substanciais à medida que os marcos regulatórios evoluem e a capacidade local de testes permanece limitada, criando pontos de entrada para fornecedores especializados. A integração de inteligência artificial e aprendizado de máquina nos fluxos de trabalho de testes permite que as empresas melhorem a precisão dos testes e reduzam os prazos de entrega, enquanto a implementação de tecnologia blockchain fortalece a rastreabilidade da cadeia de suprimentos e a verificação dos resultados de testes, proporcionando vantagens competitivas adicionais no mercado.
Líderes do Setor Global de Testes de OGM
Eurofins Scientific SE
Intertek Group plc
ALS Limited
Mérieux NutriSciences Corp.
Cotecna Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Testes de OGM
- Eurofins Scientific SE
- Intertek Group plc
- ALS Limited
- Merieux NutriSciences Corp.
- Cotecna Group
- Bio-Rad Laboratories Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN N V
- N.H.P. Laboratories Inc.
- Neogen Corporation
- Bia Diagnostics
- Envirologix Inc.
- Neotron Pharma
- TUV SUD
- FoodChain ID
- SGS Societe Generale de Surveillance SA.
- LGC Group
- Microbac Laboratories Inc.
- Vimta Labs Limited
- Randox Food Diagnostics

Oportunidades de mercado e perspectivas futuras
A diferenciação regulatória entre OGMs convencionais e produtos derivados de NGT está criando um espaço em branco mais direcionado para fornecedores de testes capazes de operacionalizar a verificação adequada à finalidade. O marco da UE continua a exigir submissões robustas de métodos de detecção, identificação e quantificação para autorizações. O Regulamento (UE) 2026/1388 (adotado em 17 de junho de 2026) também formalizou disposições específicas para determinadas plantas NGT e alterou os controles oficiais, o que se traduz em demanda prática por planos de amostragem em conformidade, validação de métodos e documentação auditável no comércio transfronteiriço. Nos Estados Unidos, o USDA National Bioengineered Food Disclosure Standard permite múltiplas abordagens de teste adequadas à finalidade e faz referência a marcos de métodos reconhecidos (como ISO, Codex e AOAC), apoiando ofertas de serviços que combinam testes analíticos com manutenção de registros e garantia da cadeia de suprimentos para programas de marcas e varejistas.
As oportunidades impulsionadas pela tecnologia estão se concentrando em desempenho de métodos, multiplexação e quantificação, onde os painéis de PCR convencionais enfrentam limitações para traços combinados e tipos de produtos emergentes. As diretrizes de Minimum Performance Requirements (MPR) da UE, ao se expandirem para incluir PCR digital e considerações para produtos desenvolvidos por meio de novas técnicas genômicas, apontam para uma demanda por laboratórios capazes de validar quantificação de maior precisão e demonstrar comparabilidade entre matrizes. A diferenciação de serviços também é visível em atualizações rápidas de portfólio ligadas ao status regulatório e aos padrões dos clientes, incluindo a introdução pela Eurofins GeneScan de abordagens de triagem sensíveis para soja para detectar eventos não autorizados específicos e a atualização de pacotes de análise em conformidade com o VLOG para soja e canola. Essas atualizações refletem a demanda comercial por menus de testes alinhados à certificação e tempos de resposta mais rápidos nas cadeias de suprimento de alimentos processados e ingredientes.
Recent Industry Developments in Mercado Global de Testes de OGM
- Junho de 2026: A Eurofins destacou a autorização da Comissão Europeia para a soja geneticamente modificada MON 94637 para uso alimentar e como ração. A atualização alinha os menus de serviços laboratoriais aos eventos recentemente autorizados, apoiando o acesso conforme ao mercado para importadores e fabricantes que manuseiam ingredientes derivados de soja. Também reforça a importância da capacidade de PCR em tempo real específica por evento e de métodos validados nas cadeias de suprimento voltadas para a UE.
- Abril de 2026: A Eurofins GeneScan introduziu uma estratégia aprimorada de análise de OGM para soja para identificar a soja HB4, um evento não autorizado na UE. Essa triagem expandida ajuda operadores de alimentos e rações a gerenciar o risco de tolerância zero para eventos não autorizados e reduz a chance de interrupções posteriores decorrentes de lotes não conformes. A medida também ilustra como os fornecedores ajustam a cobertura de ensaios conforme o ambiente regulatório e comercial se altera.
- Janeiro de 2026: A Eurofins implementou pacotes de análise atualizados em conformidade com o VLOG para soja e canola, alinhados aos requisitos mínimos revisados da Associação Alemã Food without Genetic Engineering (VLOG). Pacotes padronizados simplificam a aquisição para fabricantes que buscam declarações de não OGM na Alemanha e mercados adjacentes da UE, onde padrões privados complementam a regulamentação. A atualização aumenta a demanda por fluxos de trabalho de teste consistentes e auditáveis em ingredientes de commodities de alto volume.


Mercado Global de Testes de OGM Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por testes laboratoriais e no local para detectar material geneticamente modificado em culturas e alimentos e rações derivados de culturas, incluindo fluxos de trabalho de triagem e confirmação realizados para fins regulatórios, de rotulagem e de verificação da cadeia de suprimentos.
Exclusões de escopo: exclui as vendas de insumos agrícolas e o valor da produção agrícola, e também exclui as vendas das próprias sementes e traços geneticamente modificados.
Visão geral da segmentação
- Por Tecnologia
- Reação em Cadeia da Polimerase (PCR)
- Imunoensaio
- ELISA
- Fluxo Lateral
- Sequenciamento de Nova Geração
- Testes Rápidos Baseados em Biossensores
- Por Tipo de Cultura
- Milho
- Soja
- Algodão
- Canola
- Batata
- Trigo
- Arroz
- Outros
- Por Aplicação
- Alimentos Processados
- Ração Animal
- Testes de Sementes
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o enquadramento do mercado e ancorar o modelo a sinais observáveis. Utilizamos fontes públicas e oficiais, como o USDA para o contexto de divulgação de alimentos bioengenheirados, a Comissão Europeia e a EFSA para regras de OGM e expectativas de testes, as diretrizes do Codex Alimentarius para práticas de amostragem e métodos, e referências de métodos ISO (incluindo normas relacionadas a PCR) para entender o que é considerado trabalho de teste.
Para traduzir a atividade em valor, revisamos registros de empresas, apresentações a investidores, notas de acreditação laboratorial e de métodos, e cobertura de imprensa confiável sobre a demanda por testes de alimentos. Paralelamente, assinaturas pagas foram utilizadas para dados financeiros e inteligência de empresas, bancos de dados de patentes e verificações de importação-exportação em nível de embarque, quando ajudaram a confirmar os fluxos de kits de teste e a exposição dos serviços laboratoriais. Essas fontes documentais não são exaustivas, e documentos públicos adicionais e pontos de dados apoiaram a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas breves com laboratórios de teste, desenvolvedores de métodos e equipes de qualidade de alimentos e rações que encomendam testes, onde os preços e o comportamento de repetição de testes podem ser discutidos em termos práticos. Como este é um mercado global, as entrevistas foram distribuídas entre APAC, EMEA e Américas, para que as regras regionais de rotulagem, o mix de culturas e a demanda de testes ligada ao comércio pudessem ser verificados de forma cruzada antes de finalizar as premissas.
Essa contribuição dos entrevistados foi usada para refinar como os testes de confirmação são acionados, com que frequência os resultados positivos levam a repetições de teste e como os volumes de triagem de rotina se traduzem em amostras faturadas.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 34% | Executivos C-level: 13% | APAC: 48% |
| Nível médio: 50% | Líderes funcionais/de unidade: 38% | EMEA: 31% |
| Empresas menores: 16% | Gerentes: 49% | Américas: 21% |
Dimensionamento e previsão de mercado
Para o dimensionamento, foi utilizada uma construção top-down, na qual a demanda por testes foi reconstruída a partir das necessidades de verificação regulatória e voluntária em fluxos de culturas e alimentos essenciais, sendo então traduzida em valor por meio de mixes de teste típicos e faixas de preço. Os totais foram corroborados com verificações seletivas bottom-up, usando divisões de receita laboratorial amostradas, pontos de preço de menus de serviços e proxies de volume provenientes de conversas com canais, o que ajudou a ajustar valores atípicos.
As entradas que moldaram o modelo incluíram a participação de cadeias de suprimento rotuladas e com preservação de identidade, o mix de PCR versus imunoensaio e testes de tira usados na triagem de rotina, taxas de reteste quando surgem resultados positivos, amostras médias por lote para alimentos e rações processados, e diferenças regionais nos requisitos de acreditação e relatórios. Onde os sinais diretos de volume eram fracos, as lacunas foram tratadas usando indicadores proxy, como movimentos de commodities voltados para exportação e a base instalada de laboratórios acreditados, e então estreitando a faixa por meio do feedback das entrevistas.
As previsões foram desenvolvidas usando análise de cenários, pois mudanças regulatórias e interrupções comerciais podem alterar rapidamente a demanda por testes. A visão prospectiva projetou os principais fatores (área de cultivo com traços bioengenheirados, intensidade de aplicação da rotulagem e crescimento das declarações de não OGM), e então aplicou variações validadas por especialistas no mix de métodos e preços para chegar aos valores finais ano a ano.
Validação de dados e ciclo de atualização
A validação foi realizada em múltiplas etapas, começando com verificações de consistência interna sobre volumes, preços e participações de métodos, e passando depois para verificações de variância por região e aplicação. Os resultados foram comparados com sinais independentes, incluindo contagens de acreditação de laboratórios, requisitos regulatórios de testes e padrões de importação-exportação que normalmente impulsionam os testes de verificação.
Quando uma anomalia surgia, a premissa subjacente era revisitada, e os entrevistados eram recontatados se a discrepância não pudesse ser explicada por sazonalidade ou mudanças de método. Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando ocorrem eventos materiais, como mudanças importantes nas regras de rotulagem ou mudanças acentuadas no comércio de commodities. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atual que pode ser sustentada por dados de entrada claros.
Tamanho do mercado de testes de OGM da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para testes de OGM frequentemente diferem porque o escopo é delimitado de maneira diferente, e porque as premissas de preços de teste e mix de métodos nem sempre são declaradas de forma consistente. As diferenças também surgem do ano-base utilizado e da rapidez com que cada modelo é atualizado após mudanças regulatórias ou comerciais.
Os testes para categorias adjacentes de segurança alimentar, como painéis de patógenos e contaminantes, ficam fora do escopo da Mordor Intelligence aqui, o que mantém o total vinculado ao trabalho de detecção de OGM (fluxos de trabalho de PCR, imunoensaio e baseados em tiras) em vez da receita laboratorial mais ampla. Outras estimativas também podem tratar as receitas de teste apenas como serviços ou apenas como kits, e então usar um único preço médio global que não capta os custos regionais de acreditação e o comportamento de repetição de testes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,03 bilhões de USD (2026) | |
| Editora de Setor A | 2,52 bilhões de USD (2024) | Utiliza um ano-base anterior e parece tratar os testes de OGM como uma atividade mais restrita, apenas de serviços, com margem limitada para retestes de confirmação e diferenças regionais no mix de métodos. |
| Rastreador de Mercado B | 2,23 bilhões de USD (2024) | Enquadra o mercado como serviços de testes de OGM e pode excluir kits de teste e fluxos de trabalho de triagem de rotina, o que pode reduzir os totais quando os volumes de triagem por PCR e imunoensaio são relevantes. |
A dispersão entre os valores publicados é explicada principalmente pelo que é incluído em relação a serviços versus kits, quanto da triagem de rotina é contabilizado e se categorias próximas de testes de alimentos estão agrupadas. Ao manter as entradas vinculadas a gatilhos de demanda observáveis e ao verificar as premissas de preços e métodos com profissionais, a estimativa resultante permanece rastreável e replicável para discussões de planejamento.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de testes de OGM?
O mercado de testes de OGM está avaliado em USD 4,03 bilhões em 2026 e está projetado para atingir USD 5,18 bilhões até 2031.
Qual tecnologia detém a maior participação no mercado de testes de OGM?
O PCR permanece dominante com uma participação de 62,65% em 2025, sendo preferido por sua custo-efetividade e aceitação regulatória.
Qual região geográfica está crescendo mais rapidamente na demanda por testes de OGM?
A região do Oriente Médio e África está se expandindo a uma CAGR de 6,78% até 2031, à medida que os países adotam culturas de biotecnologia para reforçar a segurança alimentar.
Por que os testes de alimentos processados são o maior segmento de aplicação?
As regras de rotulagem obrigatória e as demandas dos consumidores por transparência exigem verificação do produto final, conferindo aos alimentos processados uma participação de receita de 45,52% em 2025.
Página atualizada pela última vez em:



