
Tamanho e Participação do Mercado de Fios e Cabos da Índia
Análise do Mercado de Fios e Cabos da Índia pela Mordor Intelligence
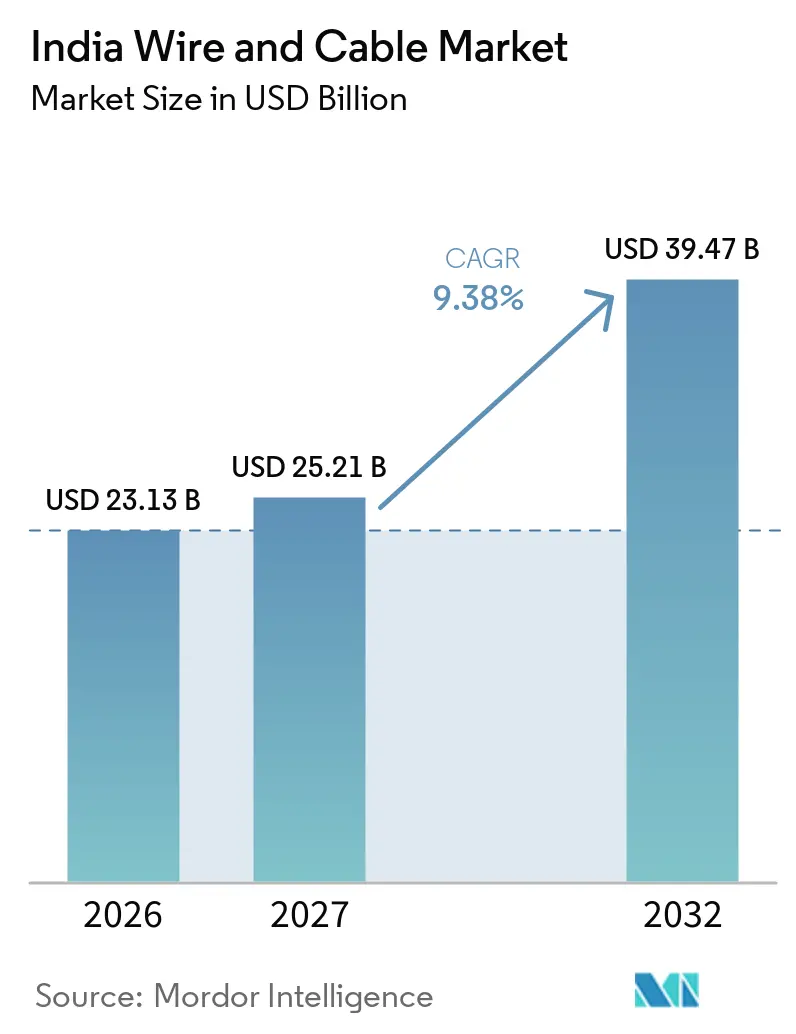
O tamanho do mercado de fios e cabos da Índia deve aumentar de 23,13 bilhões de USD em 2026 para 25,21 bilhões de USD em 2027 e atingir 39,47 bilhões de USD até 2032, crescendo a um CAGR de 9,38% no período 2027-2032.
Conclusões de obras de construção, instalações de energia renovável e modernizações de redes públicas conectam a demanda na Índia tanto à fiação residencial quanto aos cabos para projetos. Essas forças incentivam os fabricantes a combinar ampla distribuição com cobertura dedicada de contas institucionais. A implantação de fibra óptica cria oportunidades na expansão e modernização de redes, enquanto a construção de data centers abre outro caminho para a demanda. A volatilidade dos custos de metais pode complicar a conversão da atividade de infraestrutura em vendas lucrativas quando os fabricantes repassam os aumentos aos clientes em etapas. As vendas de fios residenciais no varejo e os pacotes institucionais de energia ou fibra óptica exigem canais distintos para os compradores, com a recuperação do preço dos metais determinando quanto do crescimento da demanda se converte em resultados financeiros.
Principais Conclusões do Relatório
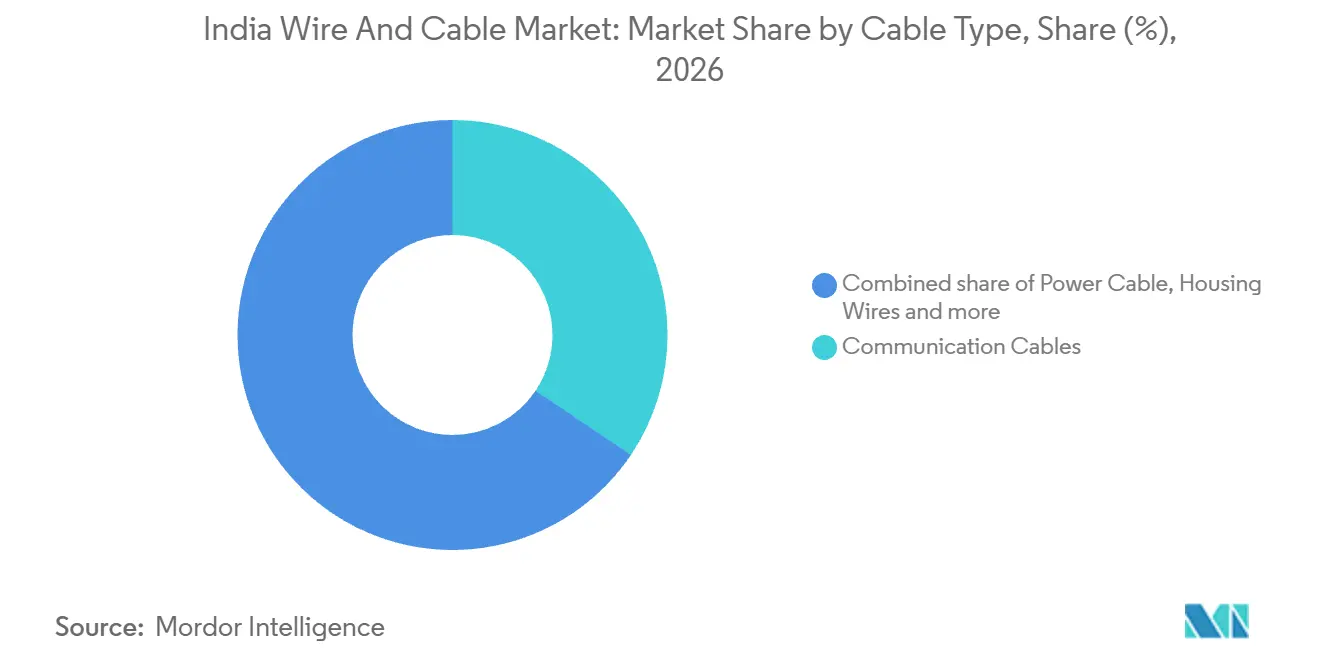
- Por tipo de cabo, os cabos de comunicação detinham 34,43% da participação do mercado de fios e cabos da Índia em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 12,45% no período 2027-2032.
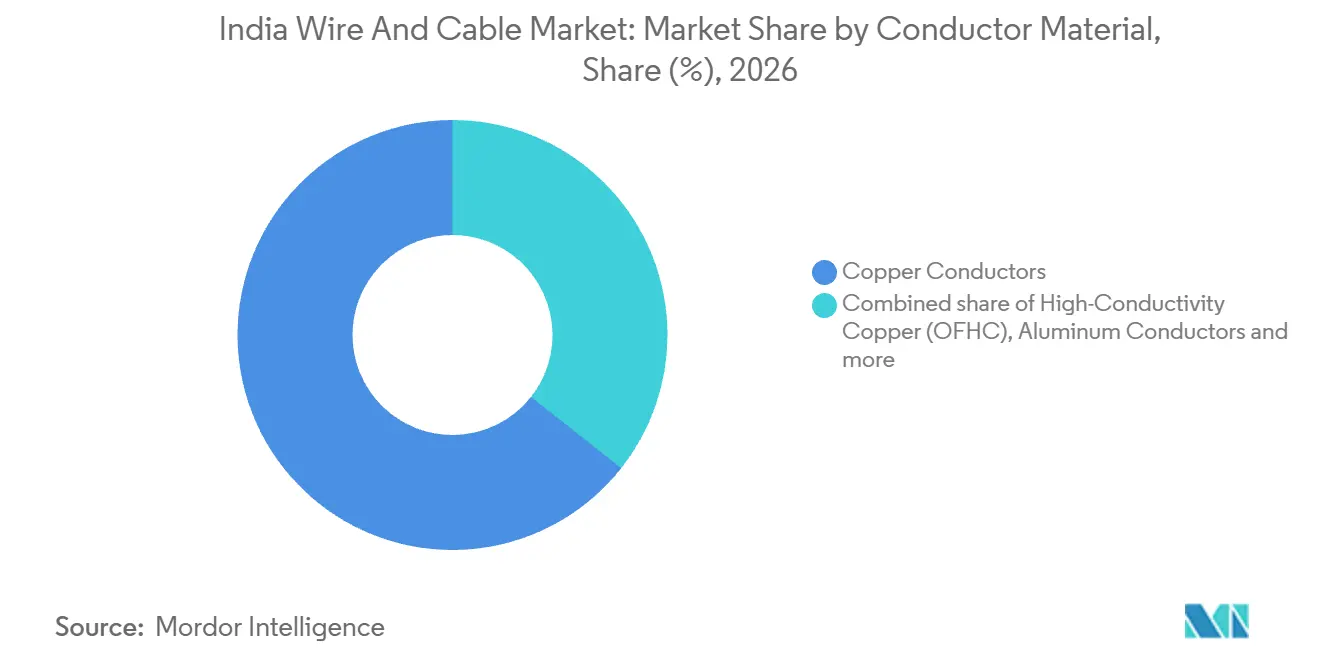
- Dentro dos materiais de condutores, os condutores de cobre responderam por 64,37% do tamanho do mercado de fios e cabos da Índia em 2026, enquanto o cobre de alta condutividade (OFHC) tem previsão de crescimento mais rápido, com um CAGR de 10,2% no período 2027-2032.
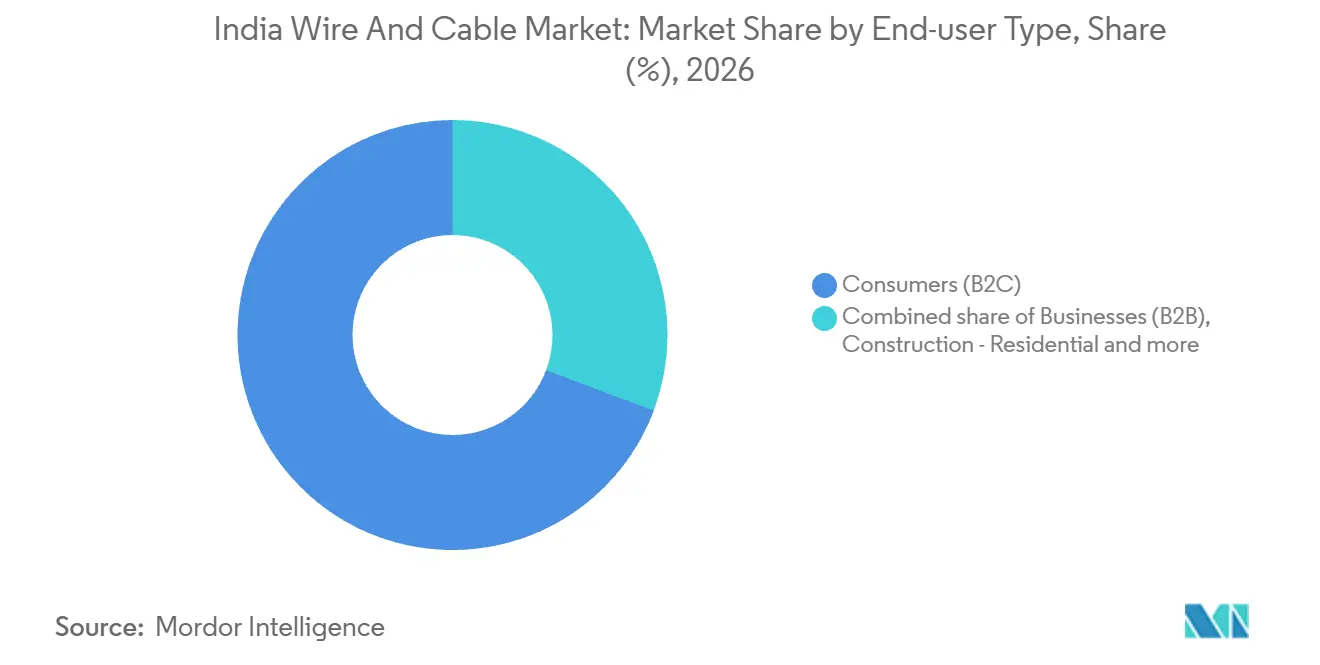
- Os Consumidores (B2C) lideraram a demanda de usuários finais com 69,28% do valor de mercado em 2026, e o segmento de TI e telecomunicações tem previsão de crescimento mais rápido, com um CAGR de 10,4% no período 2027-2032.
- Em termos geográficos, Maharashtra é o maior estado em consumo, enquanto os estados do leste oferecem o crescimento mais rápido a partir de uma base menor.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento expressivo nas conclusões de empreendimentos residenciais e comerciais | +3.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Aceleração da implantação de energia renovável em escala utilitária | +3.1% | Em todo o país | Médio prazo (2-4 anos) |
| Modernização nacional da fibra 5G e upgrades de backhaul de torres | +2.8% | Em todo o país | Médio prazo (2-4 anos) |
| Impulso governamental para eletrificação de residências rurais | +1.7% | Em todo o país | Médio prazo (2–4 anos) |
| Corrida por data centers hiperscala prontos para IA impulsionando a demanda por OFC de baixa perda | +1.2% | Visakhapatnam, Andhra Pradesh | Longo prazo (≥ 4 anos) |
| Redução do imposto de importação de sucata de cobre viabilizando refundição econômica | +0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento expressivo nas conclusões de empreendimentos residenciais e comerciais
As instalações elétricas em edifícios concluídos conectam a demanda por fiação necessária para tornar esses espaços utilizáveis. A CBRE reportou aproximadamente 19 milhões de pés quadrados de conclusões de desenvolvimento de escritórios na Índia no terceiro trimestre de 2026, alta de 26% em relação ao mesmo período do ano anterior. Separadamente, o Ministério do Desenvolvimento Rural reportou 2,66 milhões de residências rurais PMAY-G concluídas no exercício fiscal 2025-26, incluindo residências sancionadas em exercícios fiscais anteriores. No âmbito do PMAY-G, os beneficiários constroem suas próprias residências ou supervisionam a construção. As instalações de escritórios e a habitação conduzida pelos beneficiários, portanto, oferecem aos fornecedores de cabos acesso a escalas de projetos distintas e canais de demanda. Atender a ambos pode distribuir a exposição à construção entre empreendimentos comerciais concentrados e requisitos de fiação residencial dispersos.
Aceleração da implantação de energia renovável em escala utilitária
A Índia adicionou um recorde de 44,61 GW de capacidade solar no ano fiscal de 2025-26, incluindo 16,31 GW de energia solar distribuída, e tinha 110,4 GW de capacidade em escala utilitária em 31 de março de 2026, sustentando a demanda por infraestrutura subjacente ao Tamanho do Mercado de Fios e Cabos da Índia. Em 13 de outubro de 2026, a Gujarat Industries Power Company (GIPCL) abriu licitação para cabo de energia CC solar para seus 40 MW do Lote 1 no Gujarat Charanka Solar Park. O edital especificou 27 de outubro para as submissões, e a GIPCL reservou o direito de alterar as quantidades antes do pedido ou dividir o fornecimento entre fornecedores. Essa aquisição conecta a infraestrutura de geração de energia utilitária a um requisito específico de cabo isolado. Para o setor de fios e cabos da Índia, a atividade de licitação cria um caminho para a demanda, mas deixa a alocação de pedidos de forma condicional. Para este lote, o direito do comprador de dividir o fornecimento torna a alocação final ao fornecedor, e não a capacidade do projeto, a base relevante para a produção de cabos.
Modernização nacional da fibra 5G e upgrades de backhaul de torres
A rede 5G instalada da Índia atingiu 563.000 estações de transceptores de base em junho de 2026, criando uma base de infraestrutura substancial relacionada ao backhaul. Em dezembro de 2025, a Autoridade Reguladora de Telecomunicações da Índia (TRAI) informou que o número de estações de base de telefonia celular móvel com fibra havia aumentado ao longo do tempo. Entre as estações de base de telefonia celular móvel em geral, 46,09% estavam com fibra em março de 2025, de acordo com dados do Departamento de Telecomunicações citados pela TRAI. O backhaul por micro-ondas continuou sendo necessário porque as conexões de fibra podiam ser difíceis, demoradas ou antieconômicas em alguns locais. A implantação de fibra pode, portanto, expandir-se paralelamente ao backhaul sem fio à medida que as operadoras adicionam capacidade de rádio, refletindo os padrões de investimento em infraestrutura que moldam as tendências do mercado de fios e cabos da Índia. A oportunidade de cabos resultante depende de rotas ópticas viáveis dentro de uma rede de backhaul mista, com pedidos moldados por onde as operadoras podem justificar a construção de fibra.
Impulso governamental para eletrificação de residências rurais
A eletrificação domiciliar direcionada pode estender a demanda por cabos a comunidades que um programa puramente comercial poderia alcançar mais lentamente. Até fevereiro de 2026, a Índia havia sancionado obras de eletrificação por rede do Esquema Revitalizado do Setor de Distribuição para 1,37 milhão de domicílios, incluindo domicílios tribais identificados, de Castas Registradas e em áreas remotas. A cobertura incluiu beneficiários do PM-JANMAN, DA-JGUA, PM-AJAY e do Programa Vibrant Village, com eletrificação por rede sempre que viável. Para os fornecedores, essa carga de trabalho sancionada cria um caminho potencial para conexões domiciliares por meio de investimento público em distribuição. Sua conversão em pedidos de cabos depende da implementação, de modo que a oportunidade comercial se desenvolve com a entrega das conexões. A demanda dessas conexões direcionadas pode ampliar o alcance de um fornecedor além da economia de atender clientes em áreas densamente habitadas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de cobre e alumínio comprimindo margens | -1.4% | Em todo o país | Curto prazo (≤ 2 anos) |
| Alto CAPEX para redes subterrâneas de EAT | -1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Proliferação de fios falsificados de baixa qualidade em mercados de nível 3 | -0.6% | Meerut, Uttar Pradesh | Médio prazo (2-4 anos) |
| Gargalos de importação para compostos especiais de XLPE | -0.4% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços de cobre e alumínio comprimindo margens
Aumentos rápidos nos preços dos metais podem forçar os produtores de cabos a escolher entre a recuperação imediata de preços e a proteção da demanda dos clientes. A Polycab atribuiu a pressão sobre a lucratividade do segmento no terceiro trimestre do ano fiscal de 2026 principalmente à inflação de commodities e à depreciação da rúpia. Entre setembro e dezembro de 2025, os preços do cobre e do alumínio subiram sequencialmente em aproximadamente 21% e 11%, respectivamente, em termos de rúpia.[1] Essa escalada de custos comprimida deixa menos tempo para alinhar os preços de venda com os custos de reposição dos insumos. Durante o terceiro trimestre do ano fiscal de 2026, a Polycab repassou os aumentos em etapas para evitar a interrupção da demanda, aceitando pressão de margem de curto prazo no nível da empresa com o objetivo de proteger os volumes. O custo não resolvido é o intervalo de inflação não recuperada; portanto, proteger a demanda não elimina a exposição de margem de curto prazo do produtor.
Alto CAPEX para redes subterrâneas de EAT
Os custos de rotas subterrâneas de EAT podem limitar o requisito de cabos que um orçamento fixo de transmissão suporta. Em sua resposta parlamentar de agosto de 2025, a comparação indicativa do Ministério de Energia, baseada em experiências passadas, situou os custos de instalação subterrânea de circuito duplo de 400 kV em distâncias curtas acima das opções aéreas de vão normal listadas. A comparação excluiu os custos de faixa de servidão. Excluir esses custos mantém a comparação focada na instalação da linha, tornando a instalação uma restrição de capital distinta. Para as concessionárias que optam pela construção subterrânea, um gasto de instalação mais elevado por quilômetro pode deixar financiamento para menos quilômetros de rota e, portanto, pedidos menores de cabos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cabo:
Redes de Comunicação Combinam Escala com ExpansãoOs cabos de comunicação representaram uma participação de 34,43% no tamanho do mercado de fios e cabos da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR previsto de 12,45% no período de 2027 a 2032. O Departamento de Telecomunicações informou que 55.780 quilômetros de cabo de fibra óptica haviam sido instalados no âmbito do Programa BharatNet Revisado até agosto de 2026, com 28.700 Gram Panchayats atualizados e conectados.[2] O programa combina atualizações da rede BharatNet existente com infraestrutura incremental para Gram Panchayats adicionais. Essa combinação oferece aos fornecedores de cabos exposição tanto à modernização da rede quanto à expansão da cobertura, conectando a escala comercial do segmento a mais de um tipo de carga de trabalho de construção.
O Mercado de Fios e Cabos da Índia conecta os fabricantes ao investimento em redes elétricas, incluindo atualizações de distribuição apoiadas pelo Esquema Revitalizado do Setor de Distribuição. A Finolex Cables registrou crescimento de volume de quase 21% em seu negócio de cabos de energia no ano fiscal de 2025-26 e associou a forte demanda por cabos de baixa e alta tensão a esse esquema. Isso cria um mecanismo de demanda separado da infraestrutura de comunicações, com o fornecimento de cabos vinculado a obras de distribuição de eletricidade. Um fabricante que atende a ambos os grupos de produtos pode atender a diferentes requisitos de infraestrutura por meio de seu portfólio. O resultado baseado em volume aponta para uma carga de trabalho de fornecimento físico maior para a Finolex, além de qualquer efeito dos preços sobre a receita.

Por Material do Condutor:
A Escala do Cobre Sustenta a Diferenciação Baseada em EspecificaçõesOs condutores de cobre representaram 64,37% da participação do mercado de fios e cabos da Índia em 2026, tornando-os o maior segmento. No exercício fiscal 2025-26, a Finolex Cables Ltd reportou o desenvolvimento de capacidade de condutores de cobre estanhados por meio da instalação de uma nova linha de estanhagem eletrolítica. O desenvolvimento visava atender requisitos em cabos solares, especiais e automotivos, conectando o processamento de condutores a diversas aplicações de cabos acabados. Para os produtores de cabos, esse leque de aplicações oferece ao investimento em um processo de condutor mais de um caminho potencial para uso comercial. Os pedidos de cabos solares, especiais e automotivos determinariam a utilização da linha de estanhagem, vinculando seu retorno à demanda por aplicações, e não ao volume agregado de cobre.
O cobre de alta condutividade (OFHC) é o segmento de crescimento mais rápido, com um CAGR previsto de 10,2% no período 2027-2032. A Aurubis descreve a resistência à fragilização por hidrogênio em vergalhões de fio de cobre isento de oxigênio produzidos em sua unidade de Olen, na Bélgica. Sua declaração técnica identifica engenharia elétrica, fios e tranças automotivos flexíveis e cabos resistentes ao fogo como aplicações. A resistência à fragilização por hidrogênio confere a esse insumo um papel específico no processamento e na operação em ambientes contendo hidrogênio a temperaturas elevadas.
Por Tipo de Usuário Final:
O Alcance ao Consumidor e a Expansão das Telecomunicações Exigem Canais DistintosOs consumidores (B2C) representaram 69,28% da Participação do Mercado de Fios e Cabos da Índia em 2026, tornando-os o maior segmento. Em seu relatório do ano fiscal de 2025-26, a Finolex descreveu mais de 215.000 varejistas, cerca de 5.000 parceiros de canal e 26 depósitos, com cobertura em 28 estados e 8 territórios da união. Seu alcance ao consumidor concentrou-se em fios residenciais e na seleção de produtos retardantes de chama que atendem aos padrões de segurança. Essa combinação de escala de distribuição e seleção de produtos conecta os fabricantes às decisões de fiação residencial por meio de múltiplos intermediários.
O segmento de tecnologia da informação e telecomunicações é o de crescimento mais rápido, com um CAGR previsto de 10,4% no período de 2027 a 2032. A rede cumulativa de cabos de fibra óptica da Índia atingiu 4,25 milhões de quilômetros de rota em 31 de dezembro de 2025, de acordo com o Ministério das Comunicações, estabelecendo uma base de infraestrutura instalada substancial. Em todo o país, 850.284 quilômetros de rota foram instalados de abril de 2022 a março de 2025, refletindo a construção de redes terrestres. Em 27 de março de 2025, a Bharti Airtel desembarcou o 2Africa Pearls na Índia como parceira de desembarque com os investidores center3 e Meta, trazendo mais de 100 Tbps de capacidade internacional. As adições de rotas terrestres e os desembarques internacionais oferecem aos fornecedores de telecomunicações 2 aplicações de infraestrutura distintas, vinculando a expansão a construções físicas de redes além da base doméstica instalada.
Análise Geográfica
Mercado de Fios e Cabos de Maharashtra
Maharashtra é o maior estado de consumo, apoiado pelo corredor de data centers de Mumbai e pela densa atividade de reurbanização urbana. A Cushman & Wakefield informou que Mumbai tinha 890 MW de capacidade operacional de data centers no primeiro semestre de 2026 e um pipeline de fornecimento de 1.726 MW, o maior da Índia.[3] A base operacional identifica uma concentração estabelecida de compradores de infraestrutura digital, enquanto o pipeline aponta para demanda adicional potencial de construção. Para os fabricantes de cabos, essa combinação cria exposição a um grupo concentrado de instalações com conexões elétricas e de comunicação substanciais.
Mercado de Fios e Cabos dos Estados do Leste
Os estados do leste oferecem o crescimento mais rápido a partir de uma base de consumo menor, com uso per capita inferior ao dos mercados estaduais mais desenvolvidos. O Ministério das Comunicações reportou 26.406 quilômetros de rota de cabo de fibra óptica instalados em Odisha de abril de 2022 a março de 2025. O total implantado em Bihar foi de 17.210 quilômetros de rota no mesmo período, representando uma carga de trabalho de instalação de comunicações separada. As adições de Odisha foram cerca de 1,5 vez as de Bihar nesse período. Suas redes acumuladas eram mais próximas em escala em 31 de dezembro de 2025, com 156.298 quilômetros de rota em Odisha e 129.992 em Bihar.
Gujarat tinha 290.429 quilômetros de rota de cabo de fibra óptica em 31 de dezembro de 2025, incluindo 24.235 instalados de abril de 2022 a março de 2025. Tamil Nadu tinha 308.907 quilômetros de rota na mesma data, incluindo 102.865 instalados durante esse período. O total de Rajasthan foi de 239.458 quilômetros de rota, com adições de 45.058 no mesmo período. Uttar Pradesh tinha 406.697 quilômetros de rota no total, incluindo 55.672 adicionados durante o período. As maiores adições de Tamil Nadu concentraram mais atividade de construção de nova fibra naquele estado durante esses 3 anos, apesar da rede instalada maior de Uttar Pradesh.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Índia e Maharashtra, sob a perspectiva de fornecedores de cabos que atendem clientes de instalações elétricas. As normas nacionais de segurança exigem que cabos flexíveis utilizados com equipamentos portáteis ou transportáveis tenham isolamento adequado à tensão e proteção mecânica suficiente. A partir de 1º de abril de 2027, uma emenda adotada pela Autoridade Central de Eletricidade (CEA) acrescenta obrigações de auditoria de segurança contra incêndio para proprietários de instalações de armazenamento de energia conectadas acima de 650 V. Dentro de 3 meses do início da vigência, auditorias independentes de segurança contra incêndio por terceiros seguirão um procedimento a ser emitido pela autoridade, e os proprietários submeterão relatórios aos Inspetores Elétricos na inspeção.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Autoridade Central de Eletricidade | Conselho de Licenciamento Elétrico e Inspetoria Elétrica |
| Instrumentos ou diretrizes principais | Regulamentos de segurança da CEA, 2023, Regulamentos 23 e 31 | Regras de licenciamento elétrico com emendas de 2019 e tabela de serviços de 2025 |
| Efeito comercial | Cabos flexíveis protegidos e adequados à tensão e pessoal qualificado para obras de instalação cobertas | Licenciamento de empreiteiros por meio de agentes designados e limites de serviço por categoria |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete requisitos claros de uso de cabos ao lado de uma exigência de instalação qualificada, com obras que violem a regra do empreiteiro coberto impedidas de energização. A classificação Média de Maharashtra também reflete seu processo de licenciamento definido, cujos prazos legais são de 45 dias úteis quando o proprietário e o supervisor são a mesma pessoa e 60 quando diferem. A partir de 1º de abril de 2027, a obrigação de auditoria recai sobre os proprietários de instalações de armazenamento de energia conectadas acima de 650 V, acrescentando um requisito de inspeção para esse grupo de clientes de instalação de cabos. Essa etapa adicional de conformidade sustenta o endurecimento para fornecedores que atendem a essas instalações na Índia e, por meio da mesma norma nacional, em Maharashtra.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de material condutor, a fabricação de cabos e a distribuição por atacado por meio de seus resultados financeiros e restrições operacionais. A Hindalco reportou capacidade de produção de 0,54 milhão de toneladas métricas de vergalhões de cobre fundidos continuamente em seu relatório do exercício fiscal 2025-26. A capacidade da Hindalco ilustra a escala do fornecimento de vergalhões como etapa upstream, separada da fabricação de cabos. A distribuição downstream agrega alcance local, com valor capturado por meio de uma transação de revenda separada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de material condutor | Produtores de vergalhões de cobre, como a Hindalco | Vendas de vergalhões | Consistência dos insumos de condutores | Qualificar fornecimentos alternativos com base nos mesmos requisitos de material |
| Fabricação de cabos | Fabricantes de fios e cabos, como Polycab India Ltd e Finolex Cables Ltd | Vendas de fios e cabos acabados | Volatilidade de commodities durante a conversão | Coordenar revisões de preços e operações de hedge |
| Distribuição por atacado | Atacadistas de fios e cabos, como New India Cables Trading | Margens de revenda por atacado | Adequar a disponibilidade local de produtos às diferentes necessidades dos clientes | Coordenar o reabastecimento com fabricantes e a demanda local |
| Fonte: Mordor Intelligence | ||||
A Polycab India Ltd reportou que sua divisão de cabos e fios manteve uma margem de EBITDA de 13,6% no exercício fiscal 2025-26 apesar da volatilidade de commodities, sustentada por operações de hedge e ações de precificação. A KEI Industries Ltd reportou uma rede de 2.125 distribuidores no exercício fiscal 2025-26. As operações de hedge e as ações de precificação da Polycab India Ltd sustentaram sua margem, enquanto a rede da KEI Industries Ltd demonstra a escala do canal downstream que a produção fabril deve alcançar.
Cenário Competitivo
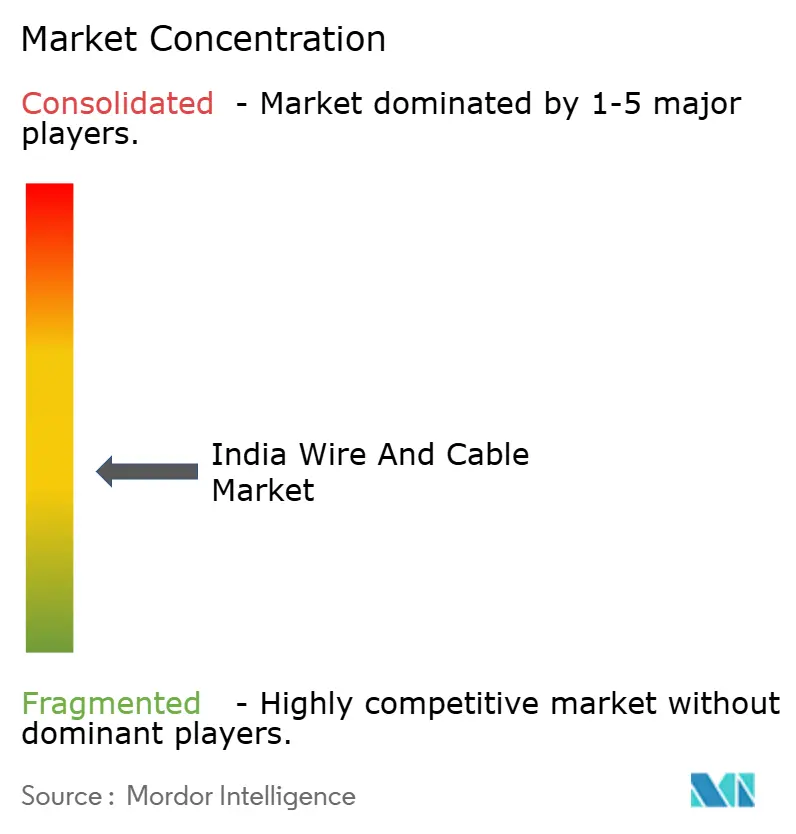
O setor tem uma estrutura de fornecedores moderadamente fragmentada, abrangendo fiação residencial e projetos institucionais, e seus principais fornecedores são Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd e KEI Industries Ltd. O relatório anual do exercício fiscal 2025-26 da V-Guard Industries Ltd descreveu seu foco em fiação residencial doméstica, com aproximadamente 90% a 95% das vendas por meio do comércio varejista e fabricação própria totalmente integrada em Coimbatore e Kashipur. A receita do negócio elétrico e o lucro antes de juros e impostos da Finolex Cables Ltd cresceram 22% e 18%, respectivamente, no exercício fiscal 2025-26. A Havells India Ltd reportou receita consolidada do segmento de cabos maior no exercício fiscal 2025-26 do que no exercício fiscal 2024-25. O lucro do negócio elétrico da Finolex Cables Ltd ficou aquém do crescimento de sua receita, de modo que o aumento de escala gerou um retorno financeiro mais fraco do que o resultado de vendas isoladamente sugere.
No exercício fiscal 2025-26, o segmento doméstico de fios e cabos da Polycab India Ltd cresceu 33%, enquanto seu negócio institucional cresceu mais de 50%, acompanhado de gestão dedicada de grandes contas. A mudança na gestão de contas aborda como a Polycab India Ltd alcança grandes compradores, tornando a cobertura de clientes uma variável competitiva ao lado dos cabos que fabrica. A KEI Industries Ltd adicionou 80.232 quilômetros de capacidade de cabos no exercício fiscal 2025-26, enquanto suas vendas domésticas institucionais de cabos de extra-alta tensão cresceram 82%. O crescimento da Polycab India Ltd no exercício fiscal 2025-26 veio acompanhado de uma mudança na forma como gerencia grandes contas, enquanto o da KEI Industries Ltd veio com capacidade adicional e crescimento das vendas domésticas institucionais de cabos de EAT.
A qualificação de produtos acrescenta um requisito competitivo diferente da escala de fabricação. Os cabos isolados em PVC cobertos por ordens de controle de qualidade sob a norma IS 694, com tensão nominal de até 1.100 V inclusive, exigem o Selo Padrão do Bureau de Normas da Índia (BIS). Os fabricantes devem definir e submeter planos de qualidade e manter registros de testes, enquanto o BIS espera testes regulares e controles em processo. Micro, pequenas e médias empresas podem utilizar instalações de testes de rotina compartilhadas, reconhecidas ou devidamente acreditadas, enquanto os grandes fabricantes devem manter capacidade de testes de rotina própria ou utilizar instalações compartilhadas sob orientação do BIS. Para as MPMEs, as instalações compartilhadas de testes de rotina separam o acesso a equipamentos laboratoriais da propriedade, enquanto as obrigações de plano de qualidade e registro de testes preservam um requisito comum de conformidade.
Líderes do Setor de Fios e Cabos da Índia
-
Finolex Cables Ltd
-
V-Guard Industries Ltd
-
Havells India Ltd
-
Polycab India Ltd
-
KEI Industries Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fios e Cabos da Índia Empresas cobertas neste relatório
- Polycab India Ltd
- Havells India Ltd
- RR Kabel Ltd
- KEI Industries Ltd
- Finolex Cables Ltd
- V-Guard Industries Ltd
- Syska Group
- Panasonic Life Solutions India
- Plaza Wires Ltd
- Sterlite Technologies Ltd (STL)
- HFCL Ltd
- Universal Cables Ltd
- Paramount Communications Ltd
- Dynamic Cables Ltd
- Ram Ratna Wires Ltd
- CMI Ltd
- Ultracab (India) Ltd
- V-Marc India Ltd
- Adani Copper Tubes and Cables (new entrant)
- Birla Cable Ltd
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam aplicações de cabos associadas à construção de infraestrutura digital e ao planejamento de redes de comunicação. A Google iniciou as obras de seu hub de IA em Visakhapatnam em abril de 2026, dando início à construção de um projeto projetado para computação em escala de gigawatt com a AdaniConneX e a Nxtra by Airtel. Um campus desse porte cria aplicações potenciais distintas para distribuição elétrica e conectividade de comunicações. Os fornecedores podem atender a essas necessidades por meio de diferentes pacotes de produtos, alinhando as entregas com as etapas de construção do empreendimento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Distribuição elétrica do campus | A construção do hub de IA teve início em abril de 2026 | Infraestrutura elétrica de data centers | Estruturar o fornecimento de cabos de energia isolados em torno das etapas de construção | Alinhamento com os marcos de instalação elétrica | Fabricantes qualificados de cabos de energia |
| Links de comunicação do campus | Início das obras do campus de IA em abril de 2026 | Infraestrutura de comunicações de data centers | Coordenar o fornecimento de cabos de comunicação com a instalação da rede | Coordenação das interfaces de rede e de edificação | Fabricantes de cabos de comunicação |
| Sistemas de comunicação submarinos | O Ministério reportou 3 sistemas em planejamento em março de 2026 | Prestadores de serviços de telecomunicações | Engajar os desenvolvedores de sistemas à medida que os requisitos de cabos se definem | Definição do projeto e prazo de entrega | Fornecedores especializados em cabos submarinos |
| Fonte: Mordor Intelligence | |||||
Em agosto de 2026, o principal de infraestrutura e energia da Google afirmou que a primeira fase do hub de Visakhapatnam estava prevista para entrar em operação no final de 2028. A Google esperava concluir a construção e iniciar as operações em todas as fases dentro de 5 anos a partir daquela declaração de agosto. Para os fornecedores de cabos, esse horizonte faseado torna o cronograma de instalação mais relevante do que tratar o campus inteiro como um único requisito de curto prazo.
Desenvolvimentos industriais recentes em Mercado de Fios e Cabos da Índia
- Set 2026: A UltraTech Cement iniciou a produção comercial em sua fábrica de fios e cabos em Bharuch, Gujarat.
- Dez 2025: A KEI Industries Ltd comissionou a Fase I de sua unidade greenfield em Sanand, Gujarat, para cabos de baixa e alta tensão.
Mercado de Fios e Cabos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de fios e cabos da Índia mede o valor anual na saída de fábrica em USD de fios elétricos isolados fabricados e cabos e cabos de comunicação de fibra óptica vendidos na Índia. Consumidores e empresas os adquirem para construção residencial e comercial, telecomunicações, transmissão e distribuição de energia, petróleo e gás e outros setores.
Exclusões do escopo: Serviços de reparo, condutores aéreos nus, conjuntos de chicotes acabados e acessórios vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Cabo
- Cabo de Energia
- Baixa Tensão (BT)
- Média Tensão (MT)
- Alta e Ultra-Alta Tensão (AT/UAT)
- Fios Residenciais
- Fio Residencial de 90 m
- Fios Residenciais de 180 m e 200 m
- Cabos de Comunicação
- Coaxial
- Fibra Óptica
- Dados e Ethernet
- Par Trançado
- Cabo de Instrumentação e Controle
- Cabos Industriais Flexíveis e de Especialidade
- Cabo de Energia
- Por Material do Condutor
- Condutores de Cobre
- Cobre de Alta Condutividade (OFHC)
- Condutores de Alumínio
- Condutores de Liga de Alumínio
- Por Tipo de Usuário Final
- Consumidores (B2C)
- Empresas (B2B)
- Construção – Residencial
- Construção – Comercial
- TI e Telecomunicações
- Transmissão e Distribuição de Energia e Eletricidade
- Petróleo e Gás
- Outros Segmentos (Defesa e Aeroespacial, Manufatura, etc.)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como o Índice de Produção Industrial do Ministério de Estatística e Implementação de Programas, os indicadores anuais de desempenho da Autoridade Reguladora de Telecomunicações da Índia e as publicações do Ministério de Energia divulgadas pelo Escritório de Informações à Imprensa sobre obras de distribuição e digitalização das DISCOMs fornecem contexto de produção, rede e demanda por infraestrutura. Essas séries públicas ajudam os analistas a comparar os sinais de demanda por cabos com a atividade industrial, a implantação de telecomunicações e o investimento em redes elétricas na Índia. Elas descrevem atividades relacionadas, e não o total do mercado; portanto, a estimativa está ancorada em evidências de vendas dos fabricantes e verificada em relação a esses indicadores independentes.
Relatórios anuais de empresas, registros em bolsas de valores, material para investidores e imprensa financeira de reputação podem complementar as fontes públicas com receitas de produtos, mudanças de capacidade, exportações, movimentos de preços de insumos e informações de canais. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas com fabricantes de cabos indianos, distribuidores, compradores OEM, contratados e especialistas em aquisições de concessionárias ou telecomunicações testam as evidências secundárias sobre mix de produtos, preços de venda realizados, margens de canal e timing da demanda. Após os entrevistados revisarem as premissas por trás dos fatores de previsão e das participações de segmento, os analistas registram as lacunas para acompanhamento e as verificam em relação a divulgações de empresas, dados públicos de projetos, fluxos comerciais e outros sinais independentes do mercado. Quando os relatos conflitam, os analistas reconciliam as evidências separando o escopo do produto, o estágio da transação, o valor da demanda física e o período coberto por cada observação.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% | |
| Empresas menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O modelo estima o valor anual das vendas na saída de fábrica na Índia em USD de cima para baixo e, em seguida, aloca esse total entre tipo de cabo, material do condutor e grupos de usuários finais usando divulgações de produtos de empresas, mixes de receita reportados, atividade de licitações e projetos e evidências de canais. As conclusões de obras de construção e habitação indicam a demanda por fios residenciais, enquanto o investimento em redes elétricas e energias renováveis acompanha a demanda por cabos de energia. A implantação de fibra em telecomunicações e a construção de data centers informam a demanda por cabos de comunicação, enquanto os preços do cobre e do alumínio ajudam a explicar as mudanças no valor por unidade. As divulgações de fabricantes e alfândegas ajudam a distinguir as vendas domésticas das exportações e importações. As previsões utilizam regressão multivariada para relacionar esses indicadores de demanda e preço ao valor de mercado, com análise de cenários para mudanças nos custos de metais e no timing dos projetos. Verificações seletivas de baixo para cima comparam os totais acumulados de vendas de fornecedores divulgados e as estimativas de preço de venda multiplicado por volume amostradas com o total de cima para baixo. Especialistas em nível de produto verificam a direção e o timing de cada previsão de fator. As observações ausentes são delimitadas a partir de anos adjacentes e de evidências independentes de projetos ou empresas, e então sinalizadas para acompanhamento direcionado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as vendas dos fabricantes, os indicadores de projetos e uso final, os dados de comércio e as evidências de canais de compradores e, em seguida, testam as variações anuais e os totais de segmentos em busca de valores discrepantes ou divergências inexplicadas. Um segundo analista revisa as definições das fontes, o alinhamento de períodos, os cálculos e as resoluções de anomalias antes da revisão sênior e da aprovação. Inconsistências materiais acionam o recontato do entrevistado ou proprietário da fonte relevante. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais de política, commodities, capacidade ou projetos alteram as perspectivas, e submetido a uma nova revisão antes da entrega.
Estimativa do Mercado de Fios e Cabos da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de fios e cabos da Índia mede o valor anual na saída de fábrica em USD de fios elétricos isolados fabricados e cabos e cabos de comunicação de fibra óptica vendidos na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As previsões utilizam regressão multivariada para relacionar esses indicadores de demanda e preço ao valor de mercado, com análise de cenários para mudanças nos custos de metais e no timing dos projetos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,13 bilhões de USD (2027) | |
| Consultoria Regional A | 10,25 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 59,3% abaixo do valor de 2027 deste relatório de 25,21 bilhões de USD, 2 anos depois. Sua taxa de previsão publicada de 7,9% é mais lenta do que a perspectiva aprovada. |
| Consultoria Global B | 7,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 70,2% abaixo do valor de 2027 deste relatório de 25,21 bilhões de USD, 1 ano depois. Sua taxa de previsão publicada de 5,31% é mais lenta do que a perspectiva aprovada. |
Os analistas da Mordor Intelligence triangulam as vendas dos fabricantes, os indicadores de projetos e uso final, os dados de comércio e as evidências de canais de compradores e, em seguida, testam as variações anuais e os totais de segmentos em busca de valores discrepantes ou divergências inexplicadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de fios e cabos da Índia?
Espera-se que o mercado atinja 25,21 bilhões de USD em 2027 e 39,47 bilhões de USD até 2032, crescendo a um CAGR de 9,38% no período 2027-2032.
O que está impulsionando a demanda por fios e cabos na Índia?
Construção, instalações solares e modernizações de redes sustentam a demanda. A Índia adicionou um recorde de 44,61 GW de capacidade solar no exercício fiscal 2025-26, incluindo 16,31 GW de energia solar distribuída.
Qual tipo de cabo lidera a demanda do setor?
Os cabos de comunicação detinham 34,43% do valor de mercado em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 12,45% no período 2027-2032.
Quais empresas são os principais fornecedores de fios e cabos?
Os principais fornecedores incluem Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd e KEI Industries Ltd. A Havells India Ltd reportou receita consolidada do segmento de cabos maior no exercício fiscal 2025-26 do que no exercício fiscal 2024-25.
Qual é o principal desafio de margem para os fabricantes de cabos?
A volatilidade dos preços dos metais pode comprimir as margens. A Polycab India Ltd associou a pressão sobre a lucratividade do segmento no terceiro trimestre do exercício fiscal 2026 à inflação de commodities e à depreciação da rúpia.
Onde o consumo de fios e cabos é mais forte na Índia?
Na Índia, Maharashtra é o maior estado em consumo, enquanto os estados do leste oferecem o crescimento mais rápido a partir de uma base menor.