
Dimensão e Participação do Mercado de Papelaria e Materiais de Escritório
Análise do Mercado de Papelaria e Materiais de Escritório por Mordor Intelligence
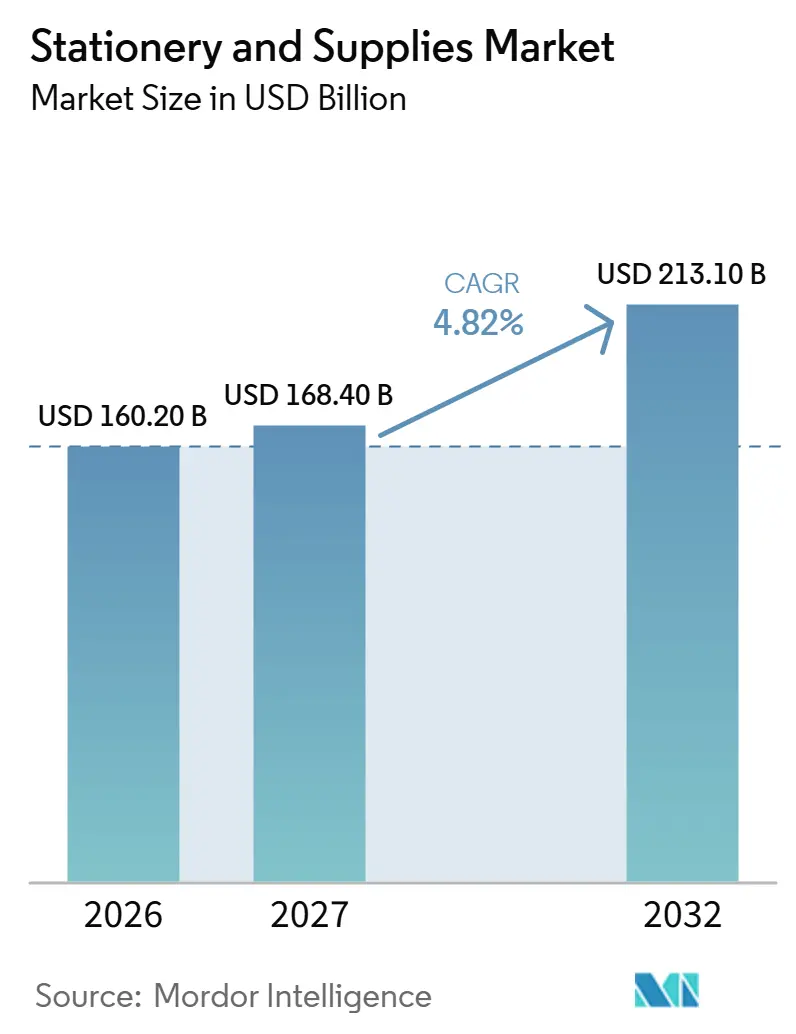
O tamanho do mercado de papelaria e materiais de escritório foi avaliado em 160,2 bilhões de USD em 2026 e estima-se que cresça de 168,4 bilhões de USD em 2027 para atingir 213,1 bilhões de USD até 2032, a um CAGR de 4,82% durante o período de previsão (2027-2032).
A participação educacional e os produtos de escrita premium sustentam a demanda por produtos físicos, enquanto os fluxos de trabalho digitais substituem as tarefas rotineiras em papel. No Japão, a oportunidade de lápis mecânicos premium conecta a diferenciação ao uso educacional cotidiano, enquanto os serviços de varejo digital oferecem aos fornecedores rotas adicionais para os compradores. As interrupções no transporte marítimo no Oriente Médio que afetam as rotas de matérias-primas químicas pelo Estreito de Ormuz adicionaram pressão aos insumos de tinta de impressão europeus em março de 2026. Para os produtores, os formatos de escrita premium e os cadernos vinculados a aplicativos oferecem maneiras de preservar uma venda física quando as tarefas rotineiras em papel migram para o ambiente online e os custos de materiais pressionam os suprimentos básicos.
Principais Conclusões do Relatório
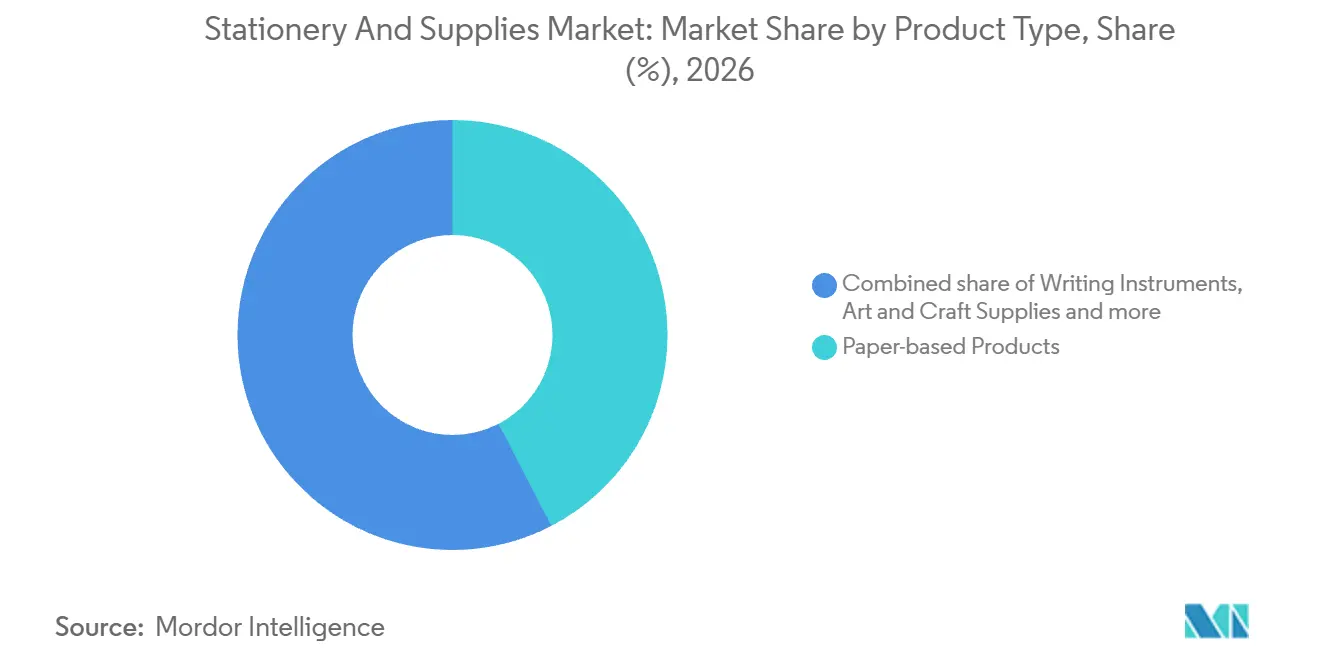
- Por tipo de produto, os produtos à base de papel lideraram com uma participação de 42,39% no mercado de papelaria e materiais de escritório em 2026, enquanto os itens essenciais de escritório não baseados em papel têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6% durante 2027-2032.
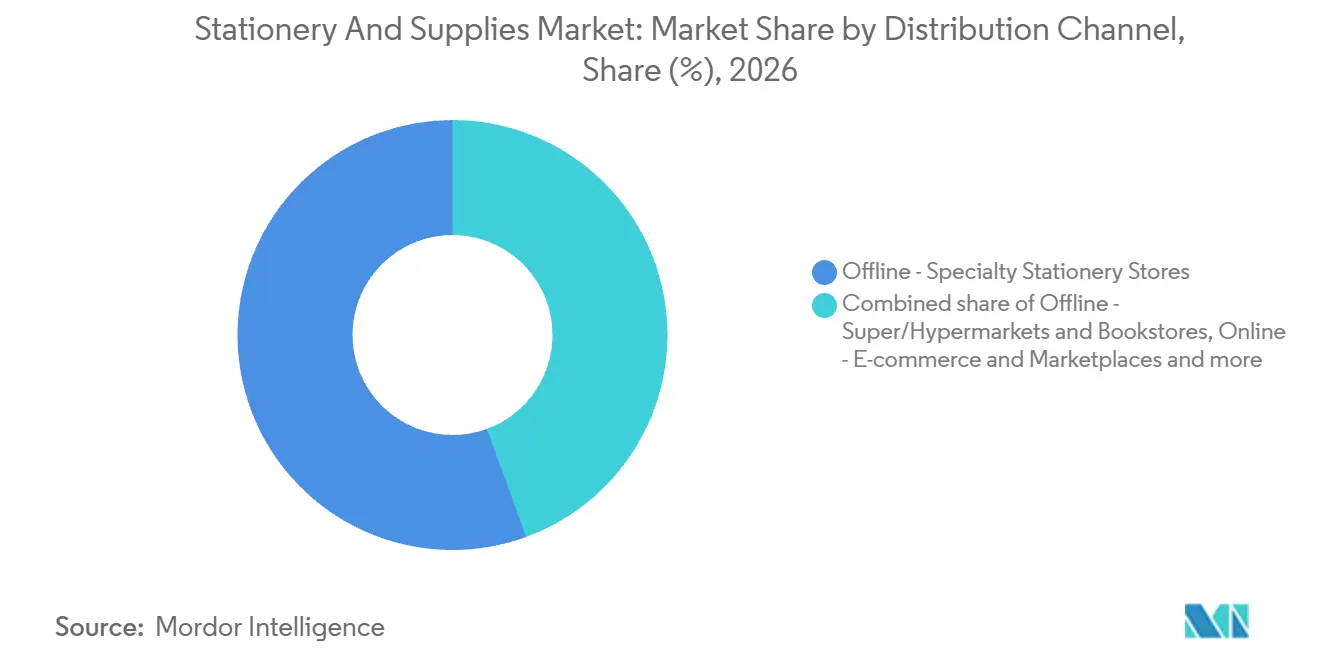
- Entre os canais de distribuição, as lojas especializadas em papelaria offline responderam por 55,57% do tamanho do mercado de papelaria e materiais de escritório em 2026, enquanto o comércio eletrônico online e os marketplaces têm previsão de crescer mais rapidamente, com um CAGR de 6,4% durante 2027-2032.
- As instituições de ensino lideraram a demanda de usuários finais com 45,58% do mercado em 2026, e os consumidores individuais devem crescer mais rapidamente, com um CAGR de 5,5% durante 2027-2032.
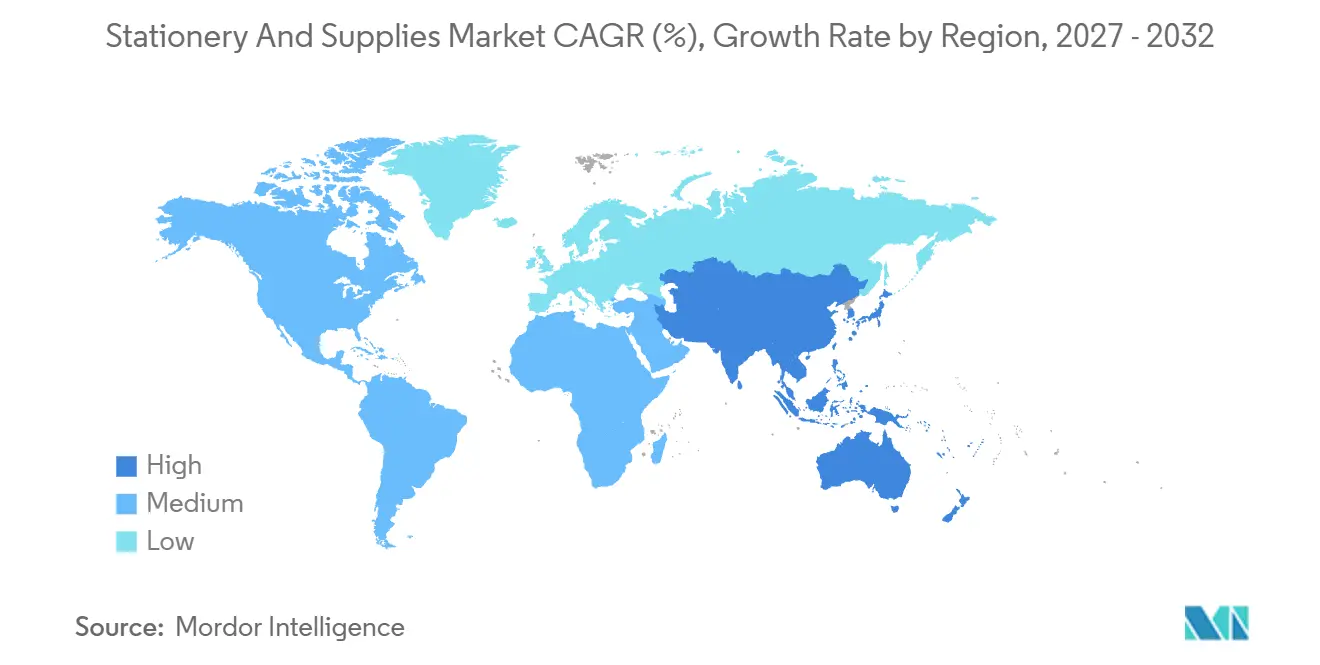
- Geograficamente, a Ásia-Pacífico deteve 35,63% do mercado em 2026 e tem projeção de ser a região de crescimento mais rápido, com um CAGR de 5,78% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente penetração do comércio eletrónico em papelaria e materiais de escritório | +2.1% | Austrália, América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Expansão das matrículas no ensino fundamental, médio e superior em todo o mundo | +2.2% | Estados Unidos e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Instrumentos de escrita premium e personalizados ganhando força | +1.3% | Japão, Europa, América do Norte | Médio prazo (2-4 anos) |
| Cadernos reutilizáveis inteligentes integrados com serviços de nuvem | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Mandatos ESG corporativos impulsionando a demanda por papelaria reciclada | +0.6% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Revitalização das tendências de journaling e arteterapia entre a Geração Z | +0.4% | Austrália e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente penetração do comércio eletrônico para papelaria e materiais de escritório
A assistência online cria um alavancador de demanda ao melhorar a forma como os clientes interagem com um varejista antes de concluir um pedido. No exercício fiscal de 2025, a expansão da entrega no dia seguinte, no mesmo dia e em 2 horas, além do Click & Collect em 2 horas da Officeworks, apoiou o crescimento das vendas online em sua oferta de varejo mais ampla. No exercício fiscal de 2026, a Wesfarmers lançou assistentes de compras no varejo, incluindo o Ollie da Officeworks, adicionando funcionalidades para o cliente e apoiando coletivamente vendas online mais elevadas nas divisões de varejo do grupo. A Officeworks vende tecnologia, papelaria, móveis, materiais de arte e recursos de aprendizagem, inserindo os suprimentos físicos nesse ambiente de varejo mais amplo. Para os produtores de papelaria, isso coloca parte da oportunidade de crescimento com o parceiro de canal que controla a interação com o cliente.
Expansão das matrículas no ensino fundamental, médio e superior em todo o mundo
Uma base maior de estudantes matriculados amplia a base de usuários potenciais para materiais de aprendizagem físicos, mesmo quando os gastos por aluno permanecem inalterados. Como exemplo do ensino superior nos Estados Unidos, as matrículas foram estimadas em mais de 19,4 milhões no outono de 2025, um aumento de 1% em relação ao outono de 2024. As matrículas de graduação foram estimadas em 16,2 milhões, um aumento de 1,2% nesse período, enquanto as matrículas de pós-graduação permaneceram amplamente estáveis em 3,2 milhões, uma queda de 0,3%. As matrículas escolares australianas cresceram 0,7% em 2025 em relação a 2024, embora as matrículas no ensino fundamental tenham caído 0,3%. A diferença no nível escolar torna um sortimento educacional indiferenciado uma resposta mais fraca do que adequar os suprimentos aos grupos que estão adicionando alunos.
Instrumentos de escrita premium e personalizados ganhando força
Os instrumentos de escrita premium podem aumentar os gastos em uma tarefa familiar sem exigir que os compradores escrevam com mais frequência. A Pilot Corporation relatou que sua categoria global de canetas-tinteiro cresceu 14,6% ano a ano em 2025.[1] A empresa atribuiu esse crescimento a eventos focados em fãs no exterior, envolvendo vendas e ajustes de canetas-tinteiro conduzidos por técnicos. Em janeiro de 2025, a Tenjin Loft relatou crescente popularidade de lápis mecânicos de preço mais elevado entre estudantes em Fukuoka, no Japão. A oferta premium precisa de 2 proposições distintas: atendimento especializado para entusiastas de canetas-tinteiro e utilidade cotidiana para estudantes que escolhem lápis mecânicos.
Cadernos inteligentes reutilizáveis integrados a serviços em nuvem
Os cadernos inteligentes reutilizáveis podem preservar um papel para a escrita à mão quando um comprador também precisa de notas digitais organizadas. Em fevereiro de 2025, a Rocketbook atualizou seus cadernos reutilizáveis Core e Flip com recursos de página que permitem ao seu aplicativo nomear e classificar automaticamente os arquivos digitalizados. A Global Printing & Packaging afirma ter adquirido a Rocketbook e que seus produtos e aplicativo permanecem totalmente suportados. Para os compradores que escolhem essa combinação, o suporte contínuo ao aplicativo é importante porque a utilidade digital do caderno depende do serviço que o acompanha. As barras de título e as etiquetas tornam a página física a interface de organização para as notas digitalizadas, oferecendo aos compradores que precisam de ambos os formatos um motivo para escolher um caderno vinculado a um aplicativo.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da digitalização reduzindo o consumo de papel | -1.3% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Volatilidade nos preços de insumos de celulose e petroquímicos | -0.8% | Japão, Europa, América do Norte | Curto prazo (≤ 2 anos) |
| Falsificação e canais de importação paralela corroendo a participação de marcas | -0.3% | Europa Oriental, Oriente Médio, África, América do Norte, América do Sul | Médio prazo (2-4 anos) |
| Choques no fornecimento de pigmentos e tintas decorrentes de conflitos geopolíticos | -0.2% | Europa e Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da digitalização reduzindo o consumo de papel
A substituição digital reduz a demanda ao eliminar tarefas que consomem papel, o que limita o quanto os fornecedores podem recuperar apenas por meio de uma melhor distribuição. A ACCO Brands Corporation relatou em seu Formulário 10-K de 2025 que o crescente uso mundial de tecnologia e a mudança no trabalho híbrido e na educação reduziram a demanda por muitos de seus produtos tradicionais à base de papel e produtos relacionados. A ACCO também declarou que o declínio da demanda afetou materialmente e de forma adversa seus negócios e resultados operacionais, e que esperava que a demanda por esses produtos continuasse a declinar. Para os fornecedores expostos, uma ocasião de uso em desaparecimento cria um problema diferente de perder um pedido para outra marca, porque preços mais baixos não podem recriar a tarefa.
Volatilidade nos preços de insumos de celulose e petroquímicos
A inflação de insumos restringe a demanda por papelaria quando os fornecedores precisam escolher entre absorver custos mais elevados e repassá-los aos preços de venda. Em abril de 2026, a PLUS Stationery relatou que o aumento dos custos de matérias-primas à base de papel tornava difícil manter os preços de determinados arquivos, papel de impressão e materiais de escritório. A empresa implementou uma revisão de preços em junho de 2026, citando custos de matérias-primas, logística e mão de obra. Seu aviso de agosto de 2026, emitido após essa revisão, afirmou que o aumento dos custos de materiais derivados de petróleo bruto e de logística, juntamente com as pressões sobre resinas e embalagens, tornava difícil manter os preços de 2.017 produtos de papelaria listados.[2] A pressão abrangendo papel, resinas e embalagens deixa pouco espaço para proteger um sortimento ajustando um único material.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Papel e Ferramentas de Escritório DuráveisOs produtos à base de papel representaram uma participação de 42,39% no mercado de papelaria e materiais de escritório em 2026. A ITC Ltd. afirmou que a Classmate consolidou sua liderança no segmento de cadernos da Índia durante o exercício fiscal de 2025-26. Seu negócio de Produtos Educacionais e de Papelaria relatou uma melhoria significativa no segundo semestre após intervenções focadas e ações de precificação calibradas. O negócio enfrentou realizações contidas em meio a importações de papel a preços baixos e à concorrência de players locais e regionais.
Os itens essenciais de escritório não baseados em papel têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6% durante 2027-2032. No negócio de equipamentos de escritório no exterior da MAX Co., Ltd., as vendas de produtos de rotulagem e sinalização, incluindo máquinas de impressão de sinais e etiquetas BEPOP, aumentaram no exercício fiscal de 2025, encerrado em março de 2026. A MAX atribuiu parcialmente esse aumento à maior participação em exposições europeias, atraindo clientes em potencial. Seu segmento mais amplo de Equipamentos de Escritório, que inclui grampeadores e impressoras de etiquetas, entre outros produtos, no entanto, registrou vendas 2% menores no mesmo exercício fiscal. A abertura comercial reside em alcançar novos compradores para uma tarefa de rotulagem definida, mesmo quando o sortimento de equipamentos mais amplo de um fornecedor está sob pressão.

Por Canal de Distribuição:
Acesso Especializado e Alcance DigitalAs lojas especializadas em papelaria offline foram o maior segmento, respondendo por 55,57% das vendas do mercado em 2026. A Shanghai M&G Stationery relatou quase 900 lojas Jiumu em toda a China no final de junho de 2026, vendendo papelaria ao lado de produtos criativos, brinquedos educativos e entretenimento, e artigos domésticos práticos. Em 2025, a Jiumu testou múltiplos formatos offline e ajustou sortimentos e ambientes internos para atender a grupos de clientes em diferentes distritos comerciais. A receita no formato Jiumu de múltiplas categorias cresceu 15,9% ano a ano no primeiro semestre de 2026. Essa flexibilidade de sortimento local oferece ao varejo focado em papelaria uma forma de atender a grupos de clientes distintos, além de simplesmente fornecer um balcão de vendas físico.
O comércio eletrônico online e os marketplaces têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,4% durante 2027-2032. Na Austrália, a categoria combinada de livros, papelaria e multimídia foi a categoria de maior crescimento para gastos online em 2025. As vendas online responderam por 45% dos gastos australianos nessa categoria combinada no mesmo ano. Os grandes varejistas foram o principal destino de compras na pesquisa de pais de alunos do ensino fundamental e médio nos Estados Unidos realizada pela Deloitte em maio de 2026, com 80% planejando fazer compras de volta às aulas lá. Para os vendedores na categoria combinada de livros, papelaria e multimídia, a base de gastos online apoia uma presença digital ao lado do varejo físico.
Por Usuário Final:
Escala Institucional e Escolha do ConsumidorAs instituições de ensino responderam por uma participação de 45,58% no tamanho do mercado de papelaria e materiais de escritório em 2026. Em 2024-25, os Estados Unidos tinham 51.463 escolas públicas de ensino fundamental em operação regular, excluindo escolas exclusivamente virtuais e aquelas com zero ou sem registro de membros ou com nível não informado. A média de alunos matriculados era de 438 nessas escolas. Essa contagem de escolas e a matrícula média implicam uma demanda distribuída por muitos locais de pequeno porte, tornando o amplo alcance de distribuição comercialmente relevante para atender a essa base institucional.
Os consumidores individuais têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,5% durante 2027-2032. Em 2025, os gastos online da Geração Z na categoria combinada de livros, papelaria e multimídia cresceram 50,9% na Austrália. Compradores elegíveis do governo e do setor público podem usar o framework do Escritório de Compras Governamentais da Irlanda para papel de escritório feito de 100% de fibras recicladas de 7 de maio de 2025 a 7 de maio de 2029. Para os fornecedores que atendem à categoria de consumidores mensurada, o varejo digital fornece uma rota ao lado das compras institucionais organizadas.
Análise Geográfica
Mercado de Papelaria e Materiais de Escritório da Ásia-Pacífico
A Ásia-Pacífico foi a maior geografia, com uma participação de 35,63% no tamanho do mercado de papelaria e materiais de escritório em 2026, e tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 5,78% durante 2027-2032. Em 2025, a Shanghai M&G Stationery Inc. relatou receita do negócio principal na China de CNY 23,9 bilhões (USD 3,35 bilhões), um aumento de 3,34% ano a ano. Esse negócio incluía fabricação e vendas de papelaria e materiais de escritório, vendas no varejo não pertencentes à M&G por meio do Colipu Group e M&G Life, e taxas de gestão de franquias. O Departamento de Educação Escolar e Alfabetização da Índia recebeu uma alocação 6,35% maior no exercício fiscal de 2026-27 em comparação com a estimativa orçamentária do exercício fiscal de 2025-26. A receita da M&G na China mostra um fornecedor operando canais de fabricação, varejo e franquia em escala, enquanto a maior alocação para a educação escolar da Índia cria capacidade potencial de compras institucionais.
Na América do Norte, 41% dos estudantes e famílias norte-americanos na pesquisa de volta às faculdades de 2026 da National Retail Federation planejavam fazer compras online para a cesta mais ampla de roupas, suprimentos e outros bens. Na Europa, o Governo da Flandres, na Bélgica, incluiu critérios de papel alinhados ao Rótulo Ecológico da UE em um framework de suprimentos de papelaria, enquanto a Poczta Polska, da Polônia, relatou um canal de materiais de escritório online com entrega em agências postais, armários de encomendas e pontos parceiros em junho de 2026. Nos outros mercados da Ásia-Pacífico, sob o Acordo Coletivo de Educação Comunitária 2025-2028 da Nova Zelândia, o pessoal coberto de educação de adultos e comunitária e de música e artes fora do horário escolar deve ser reembolsado por papelaria de curso aprovada mediante recibos, com impressão ou fotocópia escolar permitida como alternativa quando necessário para o trabalho. Para os fornecedores, o framework da Flandres coloca as especificações de papel na rota de vendas institucionais, enquanto o acordo da Nova Zelândia conecta o reembolso a despesas de curso aprovadas e recibos.
Na América do Sul, o programa de crédito de São Paulo para alunos de escolas municipais registrou mais de 1,3 milhão de vendas de materiais escolares e uniformes em lojas credenciadas de janeiro a 19 de março de 2026, com as famílias escolhendo os produtos. Na Colômbia, o programa de doação de kits escolares da EPM entregou 14.200 kits a crianças nos municípios de Antioquia para o início do ano letivo de 2026. No Oriente Médio e África, o orçamento 2026/27 do Cabo Oriental da África do Sul descreveu o financiamento de papelaria por meio de transferências de Normas e Padrões para a maioria das escolas do Quintil 4 e 5, com aquisição centralizada para os Quintis 1 a 3. O Colégio de Treinamento de Enfermagem e Obstetrícia de Koforidua, em Gana, aprovou uma adjudicação de contrato de papelaria incluindo um lote de materiais de escritório em 22 de março de 2026. Os créditos municipais podem distribuir o fornecimento por lojas credenciadas, enquanto as transferências escolares e as adjudicações de contratos universitários criam pontos de entrada institucionais.
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de um fornecedor que coloca no mercado papelaria física coberta, materiais escolares, materiais de arte e papel de escrita. A avaliação e a certificação específicas do produto moldam o acesso, enquanto as obrigações de embalagem criam trabalho de conformidade adicional. Sob as regras de materiais de arte dos Estados Unidos, a política de aplicação da Comissão de Segurança de Produtos de Consumo (CPSC) trata as falhas de rotulagem de lápis de uso comum e canetas ou marcadores de cor única como fundamentos insuficientes para a aplicação, a menos que a embalagem, a promoção ou o marketing indique uso de material de arte. O padrão de suprimentos escolares da China abrange produtos para usuários com 14 anos ou menos, e os cadernos cobertos também enfrentam os requisitos da GB 40070-2021.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo (CPSC) | Autoridades estaduais de vigilância de mercado para segurança de produtos; Comissão Europeia para implementação de embalagens | Ministério da Indústria e Tecnologia da Informação para a GB 21027-2020 | INMETRO para avaliação regulatória de artigos escolares | Organização Saudita de Normas, Metrologia e Qualidade (SASO) |
| Principais instrumentos ou direção | 16 CFR 1500.14(b)(8) para materiais de arte cobertos | Lei de Segurança de Produtos; Regulamento (UE) 2025/40 sobre embalagens | GB 21027-2020 para artigos escolares cobertos | Portaria 423/2021, avaliação de conformidade de artigos escolares | Regulamento Técnico para Papel e Papelão, incluindo papel de escrita |
| Efeito comercial | Produtores ou reembaladores apresentam critérios de avaliação e listas exigidas; declaração de conformidade; avisos de perigo quando necessário | Exposição a sanções de segurança de produtos; requisitos de embalagem em fases a partir de 12 de agosto de 2026 | Conformidade química, física e de rotulagem para suprimentos escolares cobertos | Planejamento de avaliação de conformidade para artigos escolares | Certificado Tipo 1a de um organismo aceito pela SASO para papel de escrita coberto; excluir substâncias tóxicas, ambientalmente perigosas ou cancerígenas; considerar reutilização ou reciclagem no design |
| Atratividade da política atual | Médio | Baixo | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A continuidade dos Estados Unidos reflete os deveres operativos de materiais de arte e nenhuma ação de materiais de arte na agenda da CPSC de 2026, enquanto o padrão atual de suprimentos escolares da China fornece a linha de base durante o trabalho de revisão do rascunho. A menor atratividade da Alemanha reflete a exposição à vigilância de mercado e os requisitos de embalagem em fases a partir de 12 de agosto de 2026, com medidas de rotulagem e conteúdo reciclado em preparação. O framework de avaliação de artigos escolares do Brasil e sua revisão programada para 2026 para considerar ajustes de segurança para crianças menores de 14 anos apoiam uma linha de base de planejamento de fornecedores inalterada. O certificado de conformidade da Arábia Saudita e os requisitos para considerar reutilização ou reciclagem no design apoiam um caminho de conformidade contínuo para produtos de papel de escrita cobertos.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento de papel, a fabricação e distribuição de papelaria acabada, separando a conversão de materiais do canal de vendas final. A Mondi fornece papel para cadernos, notas adesivas, agendas, fichas de índice e pastas. A Kokuyo Co., Ltd. converte papel semiacabado adquirido, principalmente por meio de impressão, em produtos acabados como cadernos. Essas funções colocam os ganhos dos fornecedores em vendas de papel, vendas de produtos acabados e vendas de distribuição, com diferentes custos governando cada etapa.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de papel | Produtores de papel como Suzano e Mondi | Vendas de papel para conversores | Qualificação de grades para diferentes aplicações de papelaria | Testar grades alternativas em relação aos requisitos de aplicação |
| Fabricação de papelaria acabada | Fabricantes de papelaria como Kokuyo Co., Ltd. e Société BIC S.A. | Vendas de produtos acabados | Coordenação do papel adquirido com a conversão de cadernos | Alinhar pedidos de papel com os cronogramas de conversão |
| Distribuição online e empresarial | Operadores de canais de fornecimento como MonotaRO Co., Ltd. | Vendas de distribuição | Os custos de manuseio absorvem o valor das vendas | Melhorar o valor de vendas por caixa e a produtividade do centro de distribuição |
| Fonte: Mordor Intelligence | ||||
Os custos relacionados à distribuição da MonotaRO foram de 6,2% das vendas em 2025, uma queda de 0,5 ponto percentual em relação a 2024 em seu negócio não consolidado mais amplo. Seu relatório vinculou uma proporção de despesas de mão de obra e terceirização 0,1 ponto percentual menor a vendas mais altas por caixa, menos caixas manuseadas e maior produtividade do centro de distribuição. Os números conectam a captura de valor de um distribuidor à relação entre o valor do pedido e a carga de trabalho de manuseio, de modo que as vendas de produtos por si só fornecem uma imagem incompleta da economia desta etapa.
Panorama Competitivo
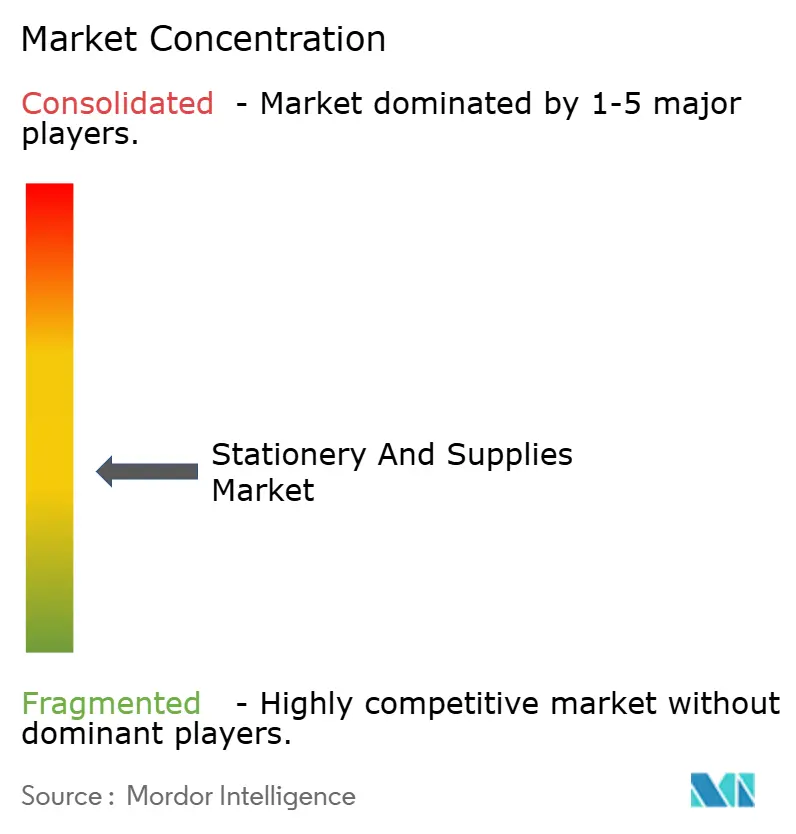
A concorrência combina fornecedores diversificados e empresas especializadas em papelaria, lideradas por 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. e Faber-Castell AG. O segmento de Consumo da 3M fornece produtos de papelaria e escritório, enquanto os segmentos das Américas e Internacional da ACCO projetam, comercializam, adquirem, fabricam e vendem produtos incluindo cadernos, grampeadores, perfuradores e agendas. Cerca de 75% das vendas líquidas de 2025 da ACCO Brands vieram de marcas classificadas em primeiro ou segundo lugar em suas respectivas categorias de produtos. Os desafiantes da ACCO enfrentam marcas classificadas em primeiro ou segundo lugar em grande parte de seus negócios, portanto a entrada é contestada categoria por categoria.
Em 10 de outubro de 2025, a Faber-Castell anunciou planos de fechar sua fábrica de marcadores Textliner em Engelhartszell, na Áustria, no verão de 2026, e realocar as instalações de produção para Lima, no Peru. A empresa citou a queda acentuada na demanda por Textliner e seu projeto Global de Pegada de Produção, afirmando que a capacidade de entrega permaneceria garantida durante toda a transferência. Em dezembro de 2025, a Kokuyo aprovou planos para comprar ações da Thien Long An Thinh Investment Corporation e fazer uma oferta pública pela fabricante e distribuidora vietnamita de papelaria Thien Long Group, sujeita à aprovação vietnamita. Em 30 de setembro de 2026, a Kokuyo aprovou JPY 28 bilhões (aproximadamente USD 177 milhões) em capital para seu veículo de aquisição de propriedade integral em Singapura para financiar essas compras, condicionado à aprovação vietnamita, deixando o valor em dólares de Singapura e a data de injeção indefinidos. O plano da Faber-Castell consolidaria a produção de Textliner em sua unidade de Lima, enquanto a propriedade proposta da Kokuyo ampliaria sua base de fabricação e distribuição vietnamita.
A divisão de Expressão Humana da Société BIC registrou crescimento orgânico de vendas líquidas de 0,5% no primeiro semestre de 2026 a câmbio e perímetro constantes. A BIC atribuiu o ganho à América do Norte e ao Oriente Médio e África, que mais do que compensaram os declínios na Europa e na América Latina. As vendas líquidas reportadas da divisão caíram 7,2% no mesmo período, enquanto as vendas líquidas orgânicas do segundo trimestre recuaram 1,0%. Em seu portfólio mais amplo, a BIC afirmou que produtos genuínos contrabandeados de mercados pretendidos para outros países poderiam violar regulamentos e criar riscos de recall, especialmente nos Estados Unidos. A contribuição da América do Norte para o crescimento da divisão torna as rotas de vendas compatíveis nos Estados Unidos uma consideração competitiva para os varejistas, uma vez que mesmo produtos genuínos podem carregar a exposição de recall divulgada.
Líderes da Indústria de Papelaria e Materiais de Escritório
-
3M Company
-
ACCO Brands Corporation
-
Société BIC S.A.
-
Kokuyo Co., Ltd.
-
Faber-Castell AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Papelaria e Materiais de Escritório Empresas cobertas neste relatório
- 3M Company
- ACCO Brands Corporation
- Société BIC S.A.
- Kokuyo Co., Ltd.
- Faber-Castell AG
- Newell Brands Inc. (Paper Mate, Sharpie, Parker)
- Pilot Corporation
- Pentel Co., Ltd.
- STAEDTLER SE
- Deli Group Co., Ltd.
- DOMS Industries Ltd.
- Linc Limited
- ITC Ltd. (Classmate)
- Schneider Schreibgeräte GmbH
- Crayola LLC
- Fellowes Brands
- Staples Inc.
- Office Depot, LLC
- Montblanc International GmbH
- Mitsubishi Pencil Co. (Uni-Ball)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam os potenciais papéis de fornecimento de produtos e entrega no planejamento de aquisição de kits escolares do Brasil. Em 21 de setembro de 2026, o Fundo Nacional de Desenvolvimento da Educação (FNDE) do Brasil anunciou uma audiência pública para coletar contribuições para o planejamento da aquisição de kits de materiais escolares por estados, o Distrito Federal e municípios.[3] A audiência, programada para 29 de setembro de 2026, pretendia reunir fabricantes, fornecedores e gestores de redes de escolas públicas para o planejamento de uma aquisição nacional de registro de preços. Os componentes propostos do kit incluíam cadernos, canetas, lápis, giz de cera, tinta e instrumentos de geometria.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Kits completos de materiais escolares | Aquisição nacional de kits em planejamento | Redes de escolas públicas estaduais e do Distrito Federal | Coordenar ofertas de kits completos de acordo com as especificações finais | Conformidade em cada componente fornecido | Fabricantes e fornecedores de kits |
| Componentes de papelaria e materiais de arte | Componentes propostos de papelaria e arte identificados | Fornecedores que montam kits para redes de escolas públicas | Desenvolver ofertas de componentes com parceiros de kits | Manter a qualidade em todo o pacote de componentes | Produtores de papelaria e materiais de arte |
| Atendimento de kits municipais | Redes municipais incluídas no arranjo planejado | Redes de escolas públicas municipais | Preparar parcerias de agregação e entrega | Entregar kits completos nas redes escolares participantes | Fornecedores de kits e parceiros de distribuição |
| Fonte: Mordor Intelligence | |||||
Essa combinação cria uma abertura de fornecimento de componentes para produtores de categoria única que trabalham com montadores de kits. A audiência programada pretendia permitir a revisão das especificações técnicas dos kits, tornando a qualificação do produto uma etapa prática de preparação. Os compromissos comerciais dependem dos termos finais de aquisição.
Desenvolvimentos industriais recentes em Mercado de Papelaria e Materiais de Escritório
- Set 2026: Em 30 de setembro, a Kokuyo aprovou um aumento de capital de JPY 28 bilhões (aproximadamente USD 177 milhões) para seu veículo de aquisição de propriedade integral em Singapura para financiar as compras de ações da Thien Long, com a execução condicionada à aprovação vietnamita e o valor em dólares de Singapura e a data de injeção indefinidos.
- Set 2026: O FNDE do Brasil anunciou uma audiência pública, programada para 29 de setembro, para coletar contribuições de fabricantes, fornecedores e gestores de redes de escolas públicas sobre o planejamento de uma futura aquisição nacional de registro de preços de kits de materiais escolares para estados, o Distrito Federal e municípios.
- Ago 2026: A PLUS Stationery afirmou que o aumento dos custos de materiais derivados de petróleo bruto e de logística, juntamente com as pressões sobre resinas e embalagens, tornava difícil manter os preços de 2.017 produtos de papelaria listados no Japão.
Mercado de Papelaria e Materiais de Escritório Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de papelaria e materiais de escritório mede o valor anual de papelaria física e materiais de escritório vendidos globalmente. A medida é o gasto anual no ponto de venda por compradores varejistas e institucionais.
Exclusões de escopo: Equipamentos de impressão, móveis de escritório de grande porte, hardware de TI e produtos puramente digitais, como aplicativos de anotações e assinaturas, estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos à Base de Papel
- Instrumentos de Escrita
- Materiais de Arte e Trabalhos Manuais
- Materiais de Escritório Essenciais (Não de Papel)
- Por Canal de Distribuição
- Offline — Lojas Especializadas de Papelaria
- Offline — Super/Hipermercados e Livrarias
- Online — Comércio Eletrónico e Marketplaces
- Por Utilizador Final
- Instituições de Ensino
- Utilizadores Corporativos e de Home-Office
- Consumidores Individuais
- Governo e Setor Público
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Resto da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname, Filipinas)
- Resto da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As fontes ilustrativas incluem as Estatísticas de Produtos Florestais da Organização das Nações Unidas para Alimentação e Agricultura para contexto de produção e comércio de papel, os Indicadores de Desenvolvimento Mundial do Banco Mundial para indicadores de matrícula e população, e o Repositório de Relatórios de Despesas com Educação do Instituto de Estatística da UNESCO para gastos públicos com educação. As estatísticas de comércio WITS do Banco Mundial, que se baseiam nos códigos de produtos do UN Comtrade, ajudam a identificar padrões transfronteiriços em papel e suprimentos relacionados. Em conjunto, esses indicadores enquadram a demanda vinculada à educação, a disponibilidade de materiais e a exposição ao comércio.
Os relatórios anuais de empresas e os registros regulatórios podem complementar esses indicadores com portfólios de produtos, desempenho financeiro e divulgações de canais, enquanto materiais para investidores e imprensa de reputação podem ajudar a verificar desenvolvimentos datados de empresas ou de mercado. Por exemplo, o Formulário 10-K de um emissor pode esclarecer quais categorias de papelaria estão dentro dos segmentos reportados de uma empresa diversificada e apoiar verificações cruzadas de produtos e finanças em nível de empresa. As fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas podem incluir fabricantes de papelaria, distribuidores e líderes de categoria de varejo, equipes de compras educacionais, compradores corporativos e do setor público, e gerentes de merchandising de comércio eletrônico na APAC, EMEA e nas Américas. Os analistas podem usar os respondentes para verificar as interpretações de fontes secundárias sobre cobertura de produtos, participações de canais e compradores, preços, custos de insumos e fatores de previsão, e então reconciliar discordâncias com divulgações de empresas e indicadores oficiais. Quando as evidências estão ausentes ou inconsistentes, o modelo pode reter um intervalo documentado, buscar esclarecimentos de tipos de respondentes relevantes e triangular com sinais independentes de oferta, comércio e demanda.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo das vendas finais globais de papelaria física, depois verifica os valores selecionados de produtos, canais, compradores e regiões em relação às divulgações dos fornecedores e ao preço médio de venda amostrado multiplicado pelo volume ou aos totais de canais onde as evidências permitem. As matrículas e os gastos com educação indicam a demanda institucional. A produção e o comércio de papel e papelão, os preços de insumos de celulose e embalagens, e as vendas dos fornecedores ajudam a testar as tendências de oferta e valor. O alcance do comércio eletrônico e a substituição digital informam o movimento de canais e a demanda por papel. Onde as observações diretas de segmentos estão ausentes, os analistas inferem participações a partir das evidências de categoria mais próximas disponíveis para produtos à base de papel, instrumentos de escrita, materiais de arte e artesanato, itens essenciais de escritório não baseados em papel, os canais de vendas e grupos de compradores nomeados, e as cinco regiões do relatório, e então as reconciliam com o total do mercado. A regressão multivariada pode relacionar o valor histórico do mercado a esses indicadores de demanda e oferta, enquanto os ajustes de cenário abordam mudanças de custos de materiais e canais quando as relações históricas são instáveis. Os analistas podem usar as previsões resultantes como hipóteses em nível de variável para entrevistas com fabricantes, varejistas e compradores institucionais. As verificações seletivas de baixo para cima usam receita de fornecedores ou cobertura de canais e preço amostrado multiplicado pelo volume, com lacunas registradas como intervalos e verificadas em relação ao total de cima para baixo, em vez de tratadas como uma construção completa de mercado de baixo para cima.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam indicadores independentes de empresas, comércio, educação e materiais em relação à estimativa de mercado e suas participações de segmento, investigam valores discrepantes e variâncias inexplicadas, e documentam as evidências que apoiam cada resolução. Um segundo analista revisa o limite, as unidades, os cálculos, as datas das fontes e os fatores de previsão antes da aprovação, e o analista principal volta a contatar os respondentes relevantes quando uma contradição material, uma definição alterada ou uma nova divulgação pode alterar uma estimativa. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais como grandes perturbações de preços ou comércio, e submetido a uma nova passagem de verificação de fontes e cálculos antes da entrega.
Tamanho do Mercado Global de Papelaria e Materiais de Escritório da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de papelaria e materiais de escritório mede o valor anual de papelaria física e materiais de escritório vendidos globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A regressão multivariada pode relacionar o valor histórico do mercado a esses indicadores de demanda e oferta, enquanto os ajustes de cenário abordam mudanças de custos de materiais e canais quando as relações históricas são instáveis.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 168,4 bilhões de USD (2027) | |
| Empresa Global de Pesquisa A | 154,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 8,2% abaixo do valor de 2027 deste relatório de 168,4 bilhões de USD, 2 anos depois. Sua base mais antiga precede a estimativa do ano corrente deste relatório, enquanto suas perspectivas futuras publicadas projetam crescimento contínuo do mercado. |
| Empresa Global de Pesquisa B | 152,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 9,4% abaixo do valor de 2027 deste relatório de 168,4 bilhões de USD, 2 anos depois. Sua base mais antiga precede a estimativa do ano corrente deste relatório, enquanto sua previsão publicada descreve expansão contínua do mercado. |
Os analistas da Mordor Intelligence triangulam indicadores independentes de empresas, comércio, educação e materiais em relação à estimativa de mercado e suas participações de segmento, investigam valores discrepantes e variâncias inexplicadas, e documentam as evidências que apoiam cada resolução.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de papelaria e materiais de escritório?
O setor foi avaliado em 160,2 bilhões de USD em 2026 e está estimado em 168,4 bilhões de USD em 2027. Tem projeção de atingir 213,1 bilhões de USD até 2032, a um CAGR de 4,82% durante 2027-2032.
O que está impulsionando a demanda por papelaria física?
O uso educacional, os produtos de escrita premium e as capacidades de varejo digital sustentam a demanda. A Wesfarmers relatou que os assistentes de compras, incluindo o Ollie da Officeworks, apoiaram coletivamente vendas online mais elevadas em suas divisões de varejo no exercício fiscal de 2026.
Qual categoria de produto lidera as vendas de papelaria?
Os produtos à base de papel foram o maior segmento, com 42,39% do mercado em 2026. Os itens essenciais de escritório não baseados em papel têm previsão de crescer mais rapidamente, com um CAGR de 6% durante 2027-2032.
Quem são os principais fornecedores de papelaria?
Os principais fornecedores incluem 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. e Faber-Castell AG.
Qual é o principal desafio para a papelaria à base de papel?
A ACCO Brands Corporation relatou que o uso de tecnologia e a mudança no trabalho híbrido e na educação reduziram a demanda por muitos de seus produtos tradicionais à base de papel e produtos relacionados.
Qual região tem as perspectivas mais fortes para papelaria?
A Ásia-Pacífico foi a maior região, com 35,63% do mercado em 2026, e tem previsão de crescer mais rapidamente, com um CAGR de 5,78% durante 2027-2032.