
Tamanho e Participação do Mercado de Análise de Mídias Sociais na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 5.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.09 % |
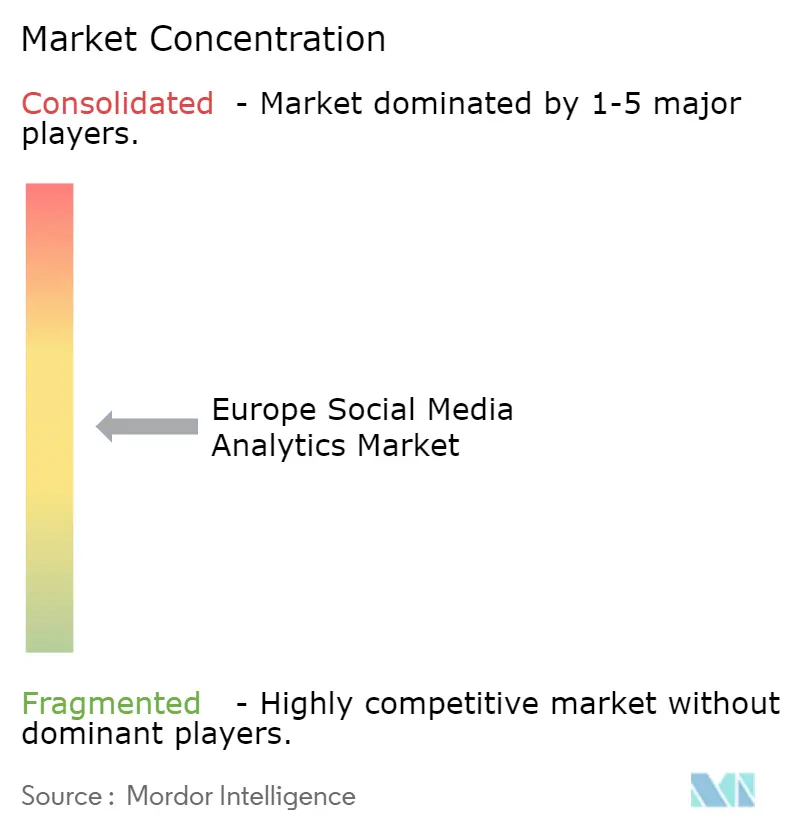
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Análise de Mídias Sociais na Europa por Mordor Intelligence
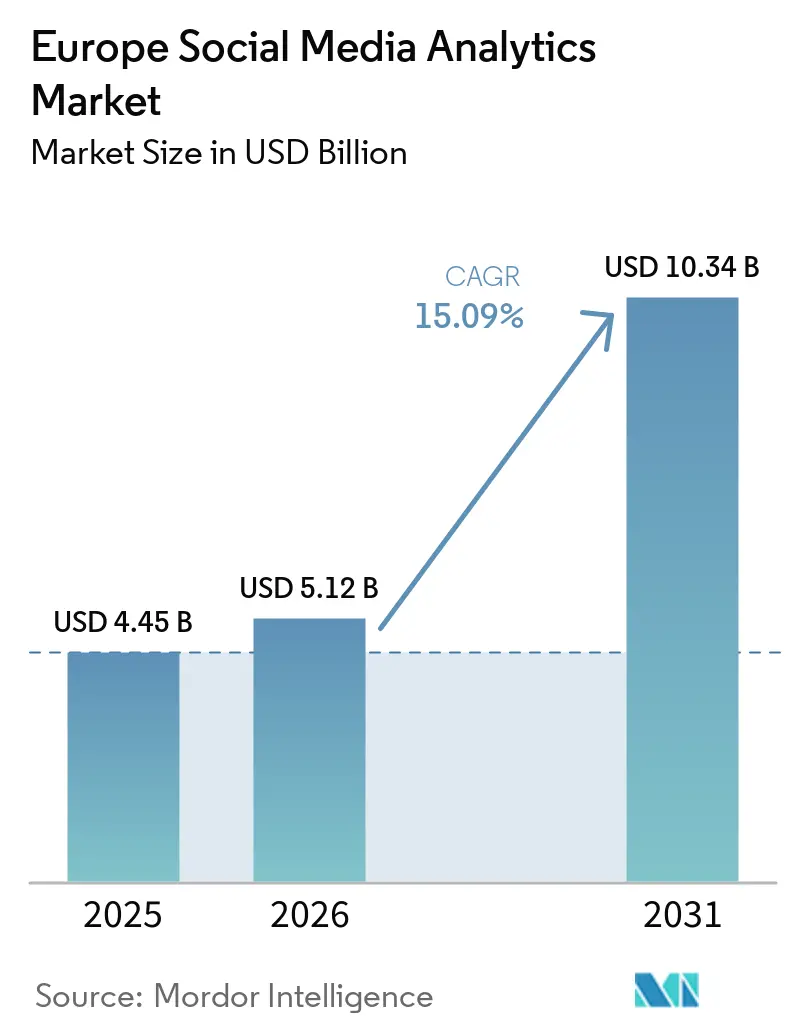
O tamanho do Mercado Europeu de Análise de Redes Sociais deve crescer de 4,45 bilhões de USD em 2025 para 5,12 bilhões de USD em 2026 e tem previsão de atingir 10,34 bilhões de USD até 2031, a um CAGR de 15,09% no período 2026-2031.
Este crescimento reflete uma mudança estrutural do rastreamento básico de métricas para a modelagem preditiva de sentimentos, à medida que as empresas europeias buscam inteligência em tempo real alinhada aos requisitos de divulgação regulatória previstos na Lei dos Serviços Digitais. O aumento dos orçamentos de publicidade digital — com os gastos em redes sociais atingindo 15,394 bilhões de EUR (16,89 bilhões de USD) em 2024, alta de 32,8% em relação ao ano anterior — intensificou a demanda por ferramentas que vinculam impressões a conversões. A entrega em nuvem domina porque os modelos multilíngues de processamento de linguagem natural exigem capacidade computacional elástica que pequenas e médias empresas não conseguem hospedar localmente. A intensidade competitiva está aumentando à medida que os participantes estabelecidos incorporam grandes modelos de linguagem, enquanto as restrições de acesso a dados no X e na Meta impulsionam os fornecedores em direção a fontes alternativas.
Principais Conclusões do Relatório
- Por componente, Análise e Insights capturou 46,00% da receita de 2025 e tem previsão de expansão a um CAGR de 15,87% até 2031, o ritmo mais elevado em sua segmentação.
- Por modalidade de implantação, a nuvem respondeu por 71,00% do valor de 2025 e crescerá a um CAGR de 16,12% até 2031.
- Por vertical de usuário final, o varejo deteve uma participação de 21,50% em 2025, enquanto a área de saúde tem projeção de crescimento a um CAGR de 15,98% até 2031.
- Por porte organizacional, as grandes empresas comandaram 62,00% da receita em 2025, enquanto as pequenas e médias empresas têm projeção de registrar o crescimento mais rápido, com um CAGR de 16,32% até 2031.
- Por país, o Reino Unido liderou com participação de 28,30% em 2025; a Espanha está posicionada para o CAGR mais rápido, de 16,23%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de usuários de mídias sociais na Europa | +2.8% | Pan-europeu, com maior destaque no Reino Unido, Alemanha e França | Médio prazo (2-4 anos) |
| Adoção crescente de plataformas de insights do cliente impulsionadas por IA | +3.2% | Reino Unido, Alemanha, Países Baixos | Curto prazo (≤2 anos) |
| Aumento dos gastos com publicidade digital por empresas europeias | +2.5% | Reino Unido, Alemanha, França, Espanha | Médio prazo (2-4 anos) |
| Demanda crescente por análise de sentimento do consumidor em tempo real | +2.1% | Varejo e BFSI no Reino Unido e Alemanha | Curto prazo (≤2 anos) |
| Surgimento de mandatos regulatórios para transparência algorítmica | +1.9% | Impulsionado pela Lei dos Serviços Digitais e pela Lei de IA | Longo prazo (≥4 anos) |
| Necessidades de localização para modelos de sentimento multilíngues | +1.6% | Espanha, Itália, Bélgica, Suíça | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Plataformas de Insights do Cliente Impulsionadas por IA
A integração da IBM watsonx à Adobe Experience Platform, realizada em março de 2025, permitiu que os profissionais de marketing consultassem sentimentos em linguagem simples, em vez de SQL, acelerando os ciclos de geração de insights de semanas para horas.[1] A Salesforce acompanhou o movimento no mesmo mês, lançando o Marketing Intelligence com 13 conectores pré-configurados que integram métricas de mídias sociais pagas e sentimento orgânico em uma única visualização. Esses lançamentos reposicionam a inteligência artificial de um recurso adicional para o núcleo do sistema. Os fornecedores agora competem pela amplitude do corpus e pela precisão multilíngue, pois os classificadores de sentimento treinados predominantemente em inglês interpretam de forma incorreta as nuances das línguas românicas e germânicas, uma lacuna evidenciada pelo projeto de Igualdade Linguística Europeia.
Aumento dos Gastos com Publicidade Digital por Empresas Europeias
O Estudo de Referência AdEx registrou EUR 15,394 bilhões (USD 16,89 bilhões) em gastos com publicidade em mídias sociais em 2024, um salto de 32,8% que superou o crescimento em display e pesquisa. O vídeo social representou 56% desse investimento, refletindo algoritmos de plataformas que priorizam clipes de formato curto. Como resultado, as marcas insistem em mecanismos de atribuição que alinhem a entrega de impressões às vendas realizadas, ao mesmo tempo que cumprem os requisitos de divulgação da Lei dos Serviços Digitais. Os conjuntos de análise que automatizam os relatórios de conformidade passam, assim, de opcionais a obrigatórios.
Demanda Crescente por Análise de Sentimento do Consumidor em Tempo Real
As equipes de varejo e bancária monitoram dashboards ao vivo para conter crises de marca em minutos, em vez de dias. O relatório do Pulsar de agosto de 2025 mostrou um aumento de 106% nas conversas no TikTok em torno do tema "deinfluência", levando marcas de bens de consumo de giro rápido a reestruturar acordos com influenciadores no decorrer das campanhas. Os bancos alimentam sinais de sentimento em modelos de liquidez e fraude, enquanto as empresas farmacêuticas analisam fóruns de pacientes em busca de sinais emergentes de eventos adversos, prática validada quando 43% dos respondentes em uma pesquisa da Agência Europeia de Medicamentos de junho de 2025 afirmaram que os canais de mídias sociais da agência contribuíram para a conscientização sobre segurança medicamentosa.
Surgimento de Mandatos Regulatórios para Transparência Algorítmica Impulsionando a Demanda por Análise
A Lei dos Serviços Digitais obriga as plataformas de grande porte a publicar relatórios de recomendação algorítmica, forçando os anunciantes a documentar as interações das campanhas. A Lei de Inteligência Artificial classifica certas aplicações de análise de sentimento utilizadas em decisões de crédito ou contratação como de alto risco, exigindo avaliações de conformidade. Os fornecedores de análise agora incorporam trilhas de auditoria que rastreiam cada transformação de dados, transformando a capacidade de conformidade em um diferenciador de produto e elevando as barreiras de entrada para startups com recursos limitados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições rigorosas de conformidade com o GDPR | -1.8% | Alemanha, França, Bélgica | Longo prazo (≥4 anos) |
| Elevados custos de implementação de ferramentas de análise avançada | -1.5% | PMEs no sul e leste da Europa | Médio prazo (2-4 anos) |
| Resistência dos consumidores contra a percepção de vigilância | -0.9% | Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2-4 anos) |
| Acesso fragmentado a dados devido a restrições de API das plataformas | -1.3% | Todos os mercados dependentes de dados do X e da Meta | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Rigorosas de Conformidade com o GDPR
Os reguladores nacionais da Alemanha, França e Bélgica aplicaram multas acumuladas superiores a EUR 1 bilhão (USD 1,1 bilhão) por perfilamento ilegal desde 2018. As plataformas devem obter consentimento explícito antes de processar dados pessoais; no entanto, a análise de sentimento frequentemente infere dados demográficos a partir de publicações públicas, prática sujeita ao escrutínio dos reguladores. Os provedores de nuvem também enfrentam mandatos de residência de dados que exigem centros de dados locais, inflacionando custos que os fornecedores repassam aos clientes.
Acesso Fragmentado a Dados Devido a Restrições de API das Plataformas
O X estabeleceu um preço de USD 100 por mês para o plano Básico com 10.000 publicações e um plano Empresarial a USD 42.000 em fevereiro de 2024, encerrando o acesso acadêmico gratuito. A Meta encerrou o CrowdTangle em agosto de 2024, substituindo-o por uma Biblioteca de Conteúdo com acesso restrito.[2] Essas mudanças dividiram o mercado: empresas bem financiadas adquirem licenças empresariais, enquanto pequenas e médias empresas com recursos limitados reduzem a profundidade dos dados, desacelerando a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
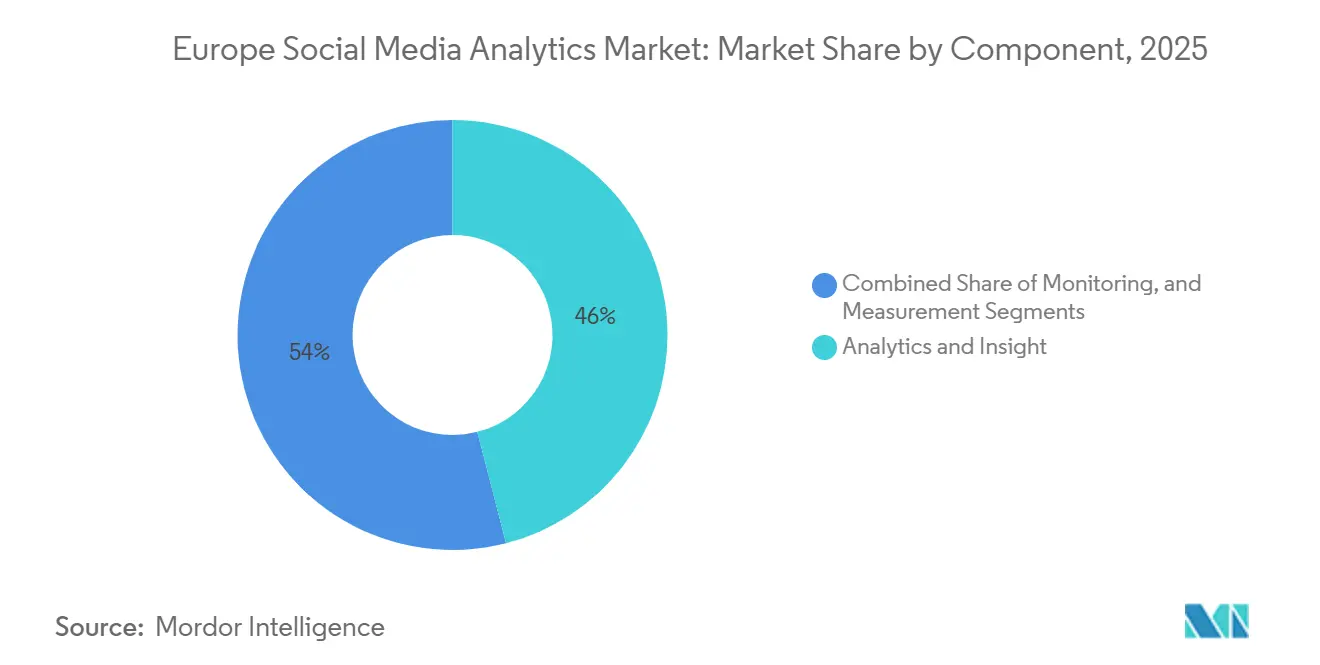
Módulos de Insights Superam a Coleta de DadosAnálise e Insights representou 46,00% da receita de 2025, a maior participação por componente no mercado europeu de análise de redes sociais, e tem previsão de registrar um CAGR de 15,87% até 2031. O impulso do segmento decorre de empresas que preferem resultados prescritivos a painéis de dados brutos, ilustrado pelo Agent Orchestrator da Adobe, que automatiza a segmentação de público e os testes. Monitoramento e Mensuração ainda capturam feeds essenciais, porém pilhas de código aberto como o Kafka reduzem seu valor, deslocando orçamentos para utilitários preditivos que sinalizam pontos de inflexão de sentimento com antecedência.
A pressão do Regulamento Geral sobre a Proteção de Dados reforça a inclinação em direção aos módulos de Insights, pois os resultados agregados apresentam menor exposição legal do que os registros em nível de usuário. Os fornecedores incorporam a anonimização diretamente nos pipelines para satisfazer os reguladores alemães e franceses, combinando assim conformidade e suporte à decisão em um único fluxo de trabalho.

Por Modo de Implantação:
Nuvem Domina por meio de Computação ElásticaA implantação em nuvem gerou 71,00% da receita de 2025 e se expandirá a um CAGR de 16,12% até 2031, eclipsando as alternativas locais no mercado europeu de análise de redes sociais. Os modelos multilíngues de processamento de linguagem natural escalam a capacidade computacional durante picos de campanha e ficam ociosos quando o tráfego recua, um padrão que favorece a precificação por utilização. As pequenas e médias empresas, o grupo de clientes de crescimento mais rápido, gravitam em torno de assinaturas de despesas operacionais que evitam a aquisição de hardware.
As instalações locais persistem no setor bancário e governamental devido a mandatos de residência de dados. As instituições financeiras seguem as diretrizes de terceirização do Banco Central Europeu, que responsabilizam os conselhos por falhas de segurança de dados mesmo em contratos de nuvem. Padrões híbridos emergem: os dados brutos permanecem atrás dos firewalls corporativos, enquanto os agregados higienizados migram para nuvens públicas para treinamento de modelos.
Por Vertical de Usuário Final:
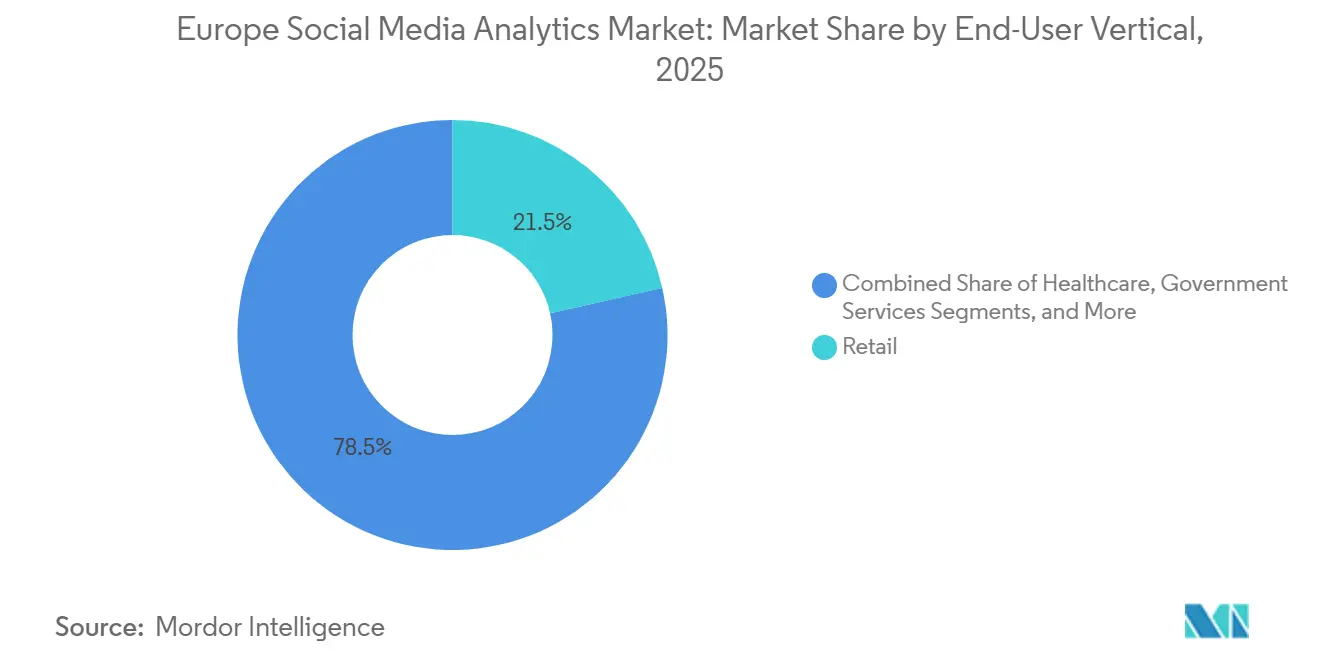
Saúde Avança com a Mineração de Sentimento de PacientesO varejo deteve 21,50% dos gastos de 2025, porém a área de saúde tem previsão de ser a que mais cresce, com um CAGR de 15,98% até 2031. As equipes farmacêuticas combinam monitoramento de redes sociais com software de rastreamento de eventos adversos para enriquecer a farmacovigilância, um fluxo de trabalho validado quando a Agência Europeia de Medicamentos constatou um aumento de 10 pontos percentuais no engajamento no YouTube durante as campanhas de segurança de medicamentos de 2025. Bancos, serviços financeiros e seguros integram alertas de sentimento em sistemas de risco de crédito e fraude, aprimorando os avisos antecipados.
As empresas de mídia e entretenimento analisam as estreias de séries em relação à reação do público para cronometrar os picos de marketing. Os órgãos governamentais examinam o sentimento público em torno do lançamento de políticas, enquanto as concessionárias monitoram as percepções de interrupções para triagem de chamados de serviço. Os usuários emergentes em educação, hotelaria e imóveis ficam atrás em maturidade digital, mas acelerarão à medida que os fornecedores de nuvem reduzirem os custos de entrada.
Por Porte Organizacional:
PMEs Aceleram por meio de Centros DigitaisAs grandes empresas controlaram 62,00% da receita de 2025, aproveitando equipes de análise dedicadas e contratos plurianuais. No entanto, as pequenas e médias empresas registrarão o CAGR mais rápido, de 16,32%, impulsionadas por 228 Hubs de Inovação Digital que oferecem projetos-piloto subsidiados e treinamento. Uma pesquisa da Eurofound de outubro de 2025 mostrou que 73% das PMEs europeias atingiram intensidade digital básica, marcando terreno fértil para suítes integradas de monitoramento de redes sociais e inteligência de negócios.
Os planos de Software como Serviço com faturamento mensal ressoam com empresas conscientes do fluxo de caixa, alinhando-se à participação de 71% da nuvem. Os fornecedores incorporam o gerenciamento de consentimento, reduzindo a carga jurídica para empresas que não possuem encarregados de proteção de dados e colocando capacidades avançadas ao alcance de equipes não técnicas.
Análise Geográfica
Mercados Europeus Mais Amplos
O Reino Unido entregou 28,30% do valor de 2025, impulsionado pelos clusters de serviços financeiros e mídia de Londres. A Espanha, no entanto, está posicionada para liderar o campo com um CAGR de 16,23% até 2031, estimulada pelo programa Espanha Digital 2026, que visa 75,00% de digitalização das PMEs até 2030. Alemanha e França contribuem com volumes expressivos, mas enfrentam regimes rigorosos de proteção de dados que moldam os roteiros dos fornecedores. A Itália acelera sob os fundos nacionais de recuperação e resiliência que financiam banda larga e treinamento em competências digitais, expandindo a base endereçável do mercado europeu de análise de redes sociais.
Mercado de Análise de Redes Sociais da Bélgica, Suíça e Países Nórdicos
Estados menores como a Bélgica e a Suíça requerem motores de análise de sentimento calibrados para múltiplos idiomas oficiais, enquanto os países nórdicos suportam implementações com prioridade para o inglês, mas ainda exigem inferência em idioma local para o atendimento ao cliente. A estratégia de Igualdade Linguística Europeia para eliminar as lacunas digitais até 2030 manterá a localização como um critério central de aquisição.
Panorama regulatório
O mercado europeu de análise de mídias sociais opera sob um conjunto cada vez mais rigoroso de regras em toda a UE, focadas na transparência, no processamento lícito e em controles auditáveis sobre segmentação e tomada de decisão automatizada. A Lei dos Serviços Digitais (Regulamento (UE) 2022/2065) estabelece obrigações para plataformas relacionadas à transparência publicitária e à divulgação de sistemas de recomendação para Plataformas Online de Grande Porte, o que aumenta os requisitos de documentação para anunciantes e fornecedores de análise que dão suporte a fluxos de trabalho de relatório e verificação de campanhas.
Em relação à privacidade, a aplicação do GDPR contra a criação de perfis ilícitos continua a moldar a forma como os fornecedores coletam, armazenam e processam dados pessoais, impulsionando o mercado para recursos de agregação, anonimização e gerenciamento de consentimento. O Comitê Europeu para a Proteção de Dados reforçou essas restrições com orientações sobre a segmentação de usuários de mídias sociais e, em julho de 2026, adotou as Diretrizes 03/2026 sobre coleta de dados na web (web scraping) no contexto da IA generativa, enfatizando a filtragem precisa para evitar o processamento de dados de categoria especial. Esse requisito restringe diretamente os pipelines de escuta social que dependem da coleta de dados públicos em grande escala.
Análise da cadeia de valor
A cadeia de valor começa com a origem dos dados em plataformas sociais e fontes públicas adjacentes (fóruns, avaliações e comunidades de mensagens, quando permitido), seguida pela aquisição de dados por meio de APIs oficiais, feeds licenciados e coleta na web em conformidade. Na Europa, a aquisição e a governança de dados funcionam como etapas de controle, já que os fornecedores devem alinhar a coleta aos requisitos do GDPR (base legal, transparência, minimização de dados e mecanismos de transferência transfronteiriça) e às políticas de acesso de plataformas em constante evolução, que afetam a cobertura, o custo e a continuidade.
Mais adiante na cadeia, os provedores de análise transformam conteúdo multilíngue por meio de ingestão, normalização, resolução de identidade (quando permitido) e processamento de linguagem natural para produzir monitoramento, medição e resultados de análise e insight de maior valor. Esses resultados se integram a fluxos de trabalho de experiência do cliente, automação de marketing e gestão de riscos. A distribuição é feita principalmente por SaaS e marketplaces em nuvem, com implantações empresariais adicionando camadas jurídicas, de segurança e de aquisição (acordos de processamento de dados, controles de residência e auditabilidade). Uma ligação notável e específica da Europa é o Banco de Dados de Transparência da DSA (operacional desde setembro de 2023), que fornece sinais estruturados sobre ações de moderação por meio de Declarações de Motivos, enquanto o Artigo 40 da DSA cria um caminho regulado para acesso a dados por pesquisadores credenciados, o que influencia a forma como as plataformas e as partes interessadas em análise operacionalizam os processos de compartilhamento de dados e conformidade.
Cenário Competitivo
O mercado de análise de mídias sociais na Europa apresenta fragmentação moderada. Os conjuntos globais da Adobe, Oracle, Salesforce, SAP e IBM competem com especialistas europeus como Talkwalker, Brandwatch, Meltwater e Hootsuite. A aquisição da Talkwalker pela Sprinklr em fevereiro de 2024 ilustra a consolidação horizontal impulsionada pelo elevado custo de treinamento de modelos multilíngues para as 24 línguas oficiais da União Europeia.[3]
Três linhas estratégicas predominam. Primeiro, os fornecedores de plataforma integram o sentimento em nuvens completas de experiência do cliente, realizando venda cruzada de análise para usuários de automação de marketing. Segundo, os provedores de nicho se especializam em verticais reguladas, oferecendo trilhas de auditoria detalhadas para setores como o farmacêutico ou o bancário. Terceiro, as startups regionais se diferenciam pela cobertura em língua nativa e pela expertise em conformidade na região de origem, visando as pequenas e médias empresas frequentemente negligenciadas pelos grandes players globais.
O atrito no acesso a dados altera o campo de jogo. As elevadas taxas de interface de programação de aplicações do X e a descontinuação do CrowdTangle pela Meta elevam os custos de entrada, favorecendo as empresas com contratos preexistentes com as plataformas. Os novos entrantes contrapõem-se colhendo dados alternativos, como fóruns, sites de avaliações e aplicativos de mensagens, e aproveitando a inteligência artificial generativa para a geração automatizada de insights, o que reduz as necessidades de pessoal dos clientes.
Líderes do Setor de Análise de Mídias Sociais na Europa
-
IBM Corporation
-
SAS Institute Inc.
-
Clarabridge Inc.
-
Adobe Systems Incorporated
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Análise de Redes Sociais Empresas cobertas neste relatório
- Adobe Inc.
- Oracle Corporation
- Salesforce Inc.
- International Business Machines Corporation
- SAP SE
- SAS Institute Inc.
- Talkwalker Sarl
- Brandwatch (part of Cision US Inc.)
- Sprout Social Inc.
- Hootsuite Inc.
- Meltwater B.V.
- NetBase Solutions Inc.
- Khoros LLC
- Emplifi Czech Republic a.s.
- Qualtrics International Inc.
- Zoho Corporation Private Limited
- Google LLC
- Meta Platforms Inc.
- Ipsos Group S.A.
- Digimind
- Clarabridge (part of Qualtrics)
Oportunidades de mercado e perspectivas futuras
A análise e os relatórios voltados para conformidade representam uma área-chave de oportunidade, à medida que a Lei dos Serviços Digitais transforma a divulgação voluntária em obrigações estruturadas. Essa mudança aumenta a demanda por ferramentas que relacionem a atividade paga e orgânica a registros de transparência publicitária, sinais de moderação de conteúdo e documentação pronta para auditoria. Um exemplo concreto é o Regulamento Delegado (UE) 2025/2050 da Comissão (julho de 2025), que estabelece condições técnicas e procedimentos para que VLOPs e VLOSEs compartilhem dados com pesquisadores credenciados nos termos do Artigo 40 da DSA, ampliando o acesso padronizado e governado a dados. Isso também cria espaço para que fornecedores de análise ofereçam empacotamento de dados, controles de governança e ambientes de análise reproduzíveis que apoiem a supervisão formal.
Uma segunda oportunidade é a geração de insights multilíngues com preservação da privacidade, que reduz a dependência da criação de perfis no nível do usuário, ao mesmo tempo em que atende às necessidades corporativas de sentimento e atribuição em tempo real. O mercado já está migrando para módulos de insight de maior valor (Análise e Insight detiveram 46% da receita de 2025) e para a entrega em nuvem (71% do valor de 2025), abrindo espaço para ofertas que combinam consultas assistidas por LLM e narrativas automatizadas com minimização de dados, trilhas de auditoria e opções de residência exigidas por compradores regulados. As restrições de API das plataformas e a descontinuação de ferramentas de transparência legadas, incluindo o encerramento do CrowdTangle pela Meta em 2024, também criam espaço para estratégias de dados diversificadas que combinam entradas próprias, conjuntos de dados de interesse público e fontes de terceiros em conformidade, reduzindo a dependência de uma única plataforma e mantendo os padrões de governança europeus.
Desenvolvimentos industriais recentes em Mercado Europeu de Análise de Redes Sociais
- Julho de 2026: O Comitê Europeu para a Proteção de Dados adotou as Diretrizes 03/2026 sobre coleta de dados na web no contexto da IA generativa, enfatizando filtragem precisa e salvaguardas para evitar o processamento de dados pessoais de categoria especial. Isso eleva os requisitos de conformidade para pipelines de escuta social que coletam grandes volumes de publicações públicas e leva os fornecedores a reforçar recursos de minimização de dados, redação e trilhas de auditoria em implantações europeias.
- Setembro de 2025: A Adobe lançou o Experience Platform Agent Orchestrator, adicionando agentes autônomos para segmentação de audiência e experimentação. O lançamento reforça a transição de uma escuta centrada em painéis para automação de insights orientada à ação, aumentando a pressão competitiva sobre os conjuntos de análise para oferecer resultados mais rápidos e explicáveis, alinhados às expectativas de governança corporativa.
- Fevereiro de 2024: O X introduziu níveis pagos de acesso à API, incluindo um plano Básico com preço de 100 USD por mês para 10.000 publicações e um nível Enterprise com preço de 42.000 USD por mês, restringindo as condições de acesso para coleta de dados em grande escala. O aumento dos custos de dados e as condições de acesso mais rígidas ampliaram a vantagem dos fornecedores com contratos de plataforma já existentes e aceleraram a diversificação para fontes alternativas e estratégias híbridas de aquisição de dados.
Mercado Europeu de Análise de Redes Sociais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange softwares e serviços relacionados utilizados por organizações na Europa para coletar, monitorar, mensurar e analisar dados de redes sociais, de modo a gerar insights como sentimento, tendências, desempenho de campanhas e saúde da marca.
Exclusões do escopo: Este dimensionamento exclui os gastos com publicidade em redes sociais, ferramentas independentes de gestão de redes sociais que não fornecem análises e a revenda pura de dados sem uma camada de análise.
Visão Geral da Segmentação
- Por Componente
- Monitoramento
- Mensuração
- Análise e Insights
- Por Modo de Implantação
- Local
- Nuvem
- Por Vertical de Usuário Final
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Tecnologia da Informação e Telecomunicações
- Varejo
- Saúde
- Serviços Governamentais
- Mídia e Entretenimento
- Serviços Públicos
- Transporte e Logística
- Outras Verticais de Usuário Final
- Por Porte Organizacional
- Pequenas e Médias Empresas
- Grandes Empresas
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do que é contabilizado e para ancorar o modelo com sinais públicos que podem ser verificados país a país. Consultamos fontes como o Eurostat para indicadores de economia digital, a Comissão Europeia para contexto regulatório (incluindo itens relacionados à Lei dos Serviços Digitais) e conjuntos de dados da OCDE para compreender os padrões de adoção digital empresarial em toda a Europa.
Para manter a lógica de demanda realista, também revisamos referências sem acesso pago, como publicações do IAB Europa sobre atividade de marketing digital, comunicados da UIT e de reguladores nacionais de telecomunicações para contexto de conectividade e uso, e periódicos revisados por pares sobre adoção de monitoramento social e processamento de linguagem natural. Arquivos de empresas, apresentações a investidores, documentação de produtos e imprensa de reputação foram utilizados para compreender embalagem, lógica de precificação e padrões comuns de implantação. Assinaturas selecionadas de bases de dados pagas foram utilizadas apenas para dados financeiros de empresas, verificações de notícias e varreduras de tendências de patentes vinculadas a análises e processamento de linguagem. Essas fontes documentais são ilustrativas, e outras referências foram utilizadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
As entrevistas primárias concentraram-se em validar o que é efetivamente adquirido na Europa e como os orçamentos são divididos entre assinaturas de software, serviços e ferramentas adjacentes. Conversamos com uma combinação de fornecedores de soluções, parceiros de implementação e usuários empresariais nas principais economias europeias e, em seguida, utilizamos contatos de acompanhamento para confirmar premissas-chave, como adoção de nuvem, tamanhos típicos de contratos e intensidade de uso por vertical.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 21% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 26% |
| Participantes menores: 22% | Gerentes: 53% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado foi construído utilizando uma abordagem de cima para baixo, na qual os pools de demanda empresarial europeia são reconstruídos por meio de indicadores de adoção digital, intenção de gastos em marketing e experiência do cliente por setor, e a penetração prática de casos de uso de monitoramento social e análise. Esses totais foram então corroborados com aproximações seletivas de baixo para cima, utilizando divisões de receita de fornecedores amostrados quando disponíveis, verificações de canal com parceiros e padrões de preço por assento ou por contrato aplicados aos volumes de usuários esperados.
Os principais insumos utilizados no modelo incluíram a combinação de implantação em nuvem versus local, a parcela da demanda proveniente de setores regulados (como serviços bancários, financeiros e de seguros e setor público), requisitos de cobertura multilíngue em idiomas europeus, ciclos de renovação e comportamento de expansão de assentos, e a proporção de análises agrupadas em suítes mais amplas de experiência do cliente ou marketing. Quando os sinais de baixo para cima eram incompletos para países menores, utilizamos escalonamento por proxy com base em métricas comparáveis de maturidade digital e densidade empresarial, seguido de uma verificação manual com base no feedback das entrevistas.
Para a previsão, baseamo-nos em análise de cenários apoiada por verificações simples de regressão multivariada, nas quais o crescimento está vinculado ao ritmo de migração para a nuvem, à intensidade do comércio social e do engajamento digital, e às necessidades de monitoramento orientadas pela conformidade. As premissas foram revisadas com os respondentes primários para que a previsão reflita como os orçamentos são tipicamente planejados, em vez de apenas estender as tendências históricas.
Ciclo de Validação de Dados e Atualização
A validação é feita em camadas para que nenhum ponto de dado único domine o número final. Os resultados do modelo são verificados em relação a sinais independentes, como a direção da receita dos fornecedores, as condições relatadas de gastos em software empresarial e as mudanças observáveis na preferência de implantação em nuvem, e qualquer grande variação é investigada antes da aprovação.
Se saltos incomuns aparecerem no nível do país, verificamos novamente o momento cambial, a combinação de implantação e o gasto implícito por cliente e, em seguida, recontatamos respondentes selecionados para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final do analista é concluída próximo à entrega para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado Europeu de Análise de Redes Sociais da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para análise de redes sociais na Europa podem parecer diferentes porque a linha de escopo não é traçada da mesma forma e porque as empresas nem sempre tratam serviços, suítes agrupadas e modelos de implantação de maneira consistente. O momento também importa, pois os ciclos de atualização e as escolhas de conversão cambial podem alterar o valor aparente do ano corrente.
Os padrões de precificação de assinaturas em nuvem, o comportamento de renovação em grandes empresas e as verificações cruzadas com sinais de adoção digital em nível de país são as evidências que utilizamos para manter a estimativa da Mordor Intelligence vinculada ao que as organizações na Europa tipicamente adquirem para capacidades de monitoramento, mensuração e análise. As diferenças geralmente decorrem de se categorias adjacentes são adicionadas (como gestão de redes sociais sem análise), se cenários de adoção agressivos são assumidos e se a ponderação multipaís é validada com verificações locais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,12 bilhões de USD (2026) | |
| Consultoria Global A | 3,66 bilhões de USD (2025) | Esta estimativa parece utilizar um ano-base anterior e uma janela de previsão mais curta, e pode aplicar uma inclusão mais restrita para serviços e análises agrupadas em suítes, o que pode reduzir os gastos contabilizados no ano corrente. |
| Consultoria Regional B | 4,89 bilhões de USD (2025) | Este valor baseia-se em uma definição de plataforma mais ampla que pode mesclar análises com ferramentas sociais relacionadas, e também utiliza um conjunto diferente de premissas de precificação e crescimento até 2034, o que altera a taxa de execução implícita do ano corrente. |
A dispersão entre as fontes é explicada principalmente pela escolha do ano-base, pelo que é contabilizado como análise versus ferramentas adjacentes e por como a precificação agrupada e os serviços são tratados. Ao manter as inclusões explícitas e validar as premissas com sinais de demanda reproduzíveis, o dimensionamento permanece mais fácil de rastrear e atualizar quando as condições de mercado mudam.
Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de análise de mídias sociais na Europa está projetado para crescer?
Espera-se que registre uma CAGR de 15,09%, crescendo de USD 5,12 bilhões em 2026 para USD 10,34 bilhões até 2031.
Qual componente lidera os gastos na Europa?
Análise e Insights deteve 46,00% da receita de 2025 e está se expandindo mais rapidamente do que os módulos de monitoramento ou mensuração.
Qual é a importância da implantação em nuvem para os compradores europeus?
A nuvem comandou 71,00% da receita de 2025 e se beneficia da capacidade computacional elástica que suporta modelos multilíngues, impulsionando um CAGR de 16,12% até 2031.
Qual vertical de usuário final apresenta o crescimento mais acelerado?
A saúde está prevista para crescer a 15,98% até 2031, à medida que as empresas farmacêuticas analisam o sentimento de pacientes para fins de farmacovigilância.
Quais desafios restringem a adoção entre as pequenas empresas?
Os elevados custos das ferramentas e as regras fragmentadas de acesso a dados limitam a adoção, embora os Centros de Inovação Digital e a precificação de Software como Serviço estejam facilitando as barreiras.