
Tamanho e Participação do Mercado de Ensaios Clínicos em Neurologia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
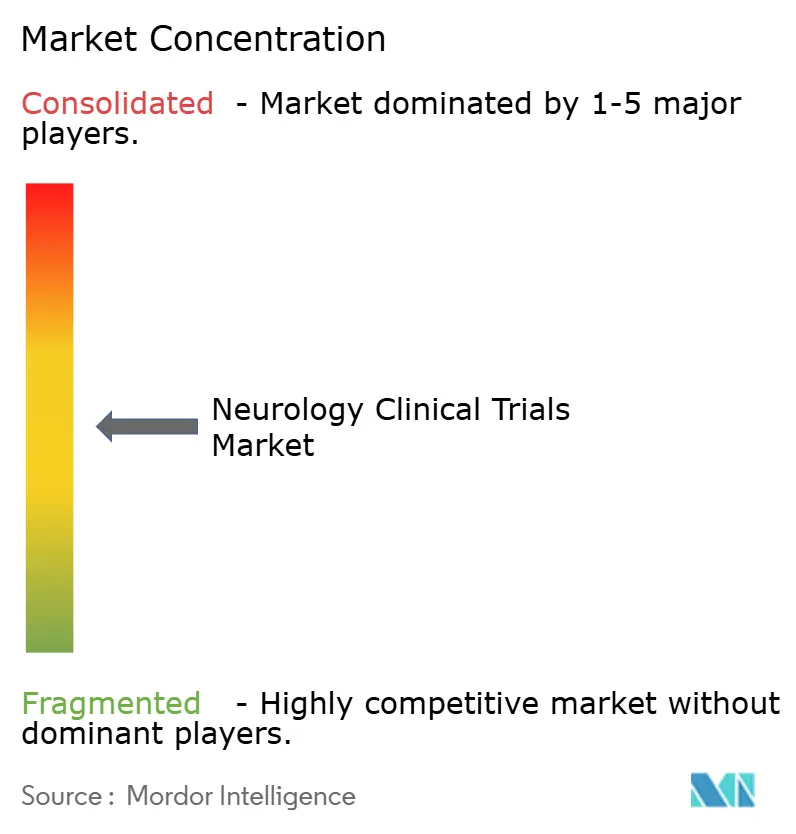
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ensaios Clínicos em Neurologia por Mordor Intelligence
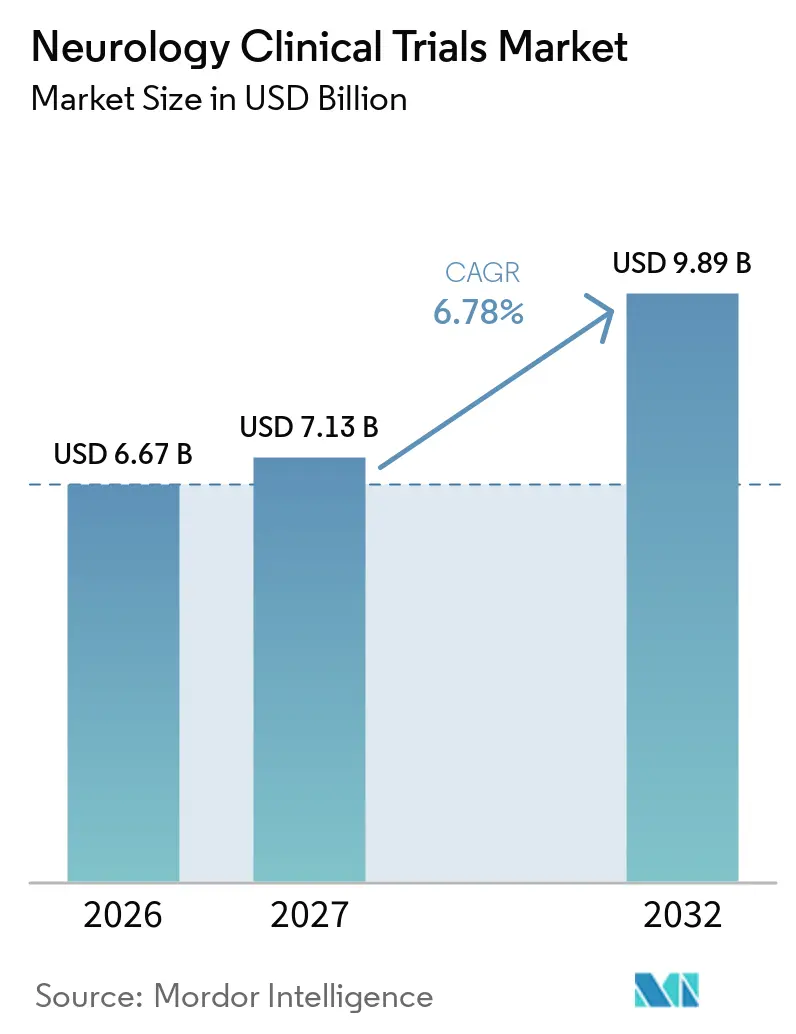
O tamanho do Mercado de Ensaios Clínicos em Neurologia está projetado para expandir de 6,67 bilhões de USD em 2026 e 7,13 bilhões de USD em 2027 para 9,89 bilhões de USD até 2032, registrando um CAGR de 6,78% entre 2027 e 2032.
O crescimento decorre da convergência entre a modernização regulatória, a expansão dos recursos de saúde digital e o aumento dos investimentos em pesquisa sobre o sistema nervoso central (SNC), que juntos aceleram o tempo de chegada ao mercado de neuroterapias inovadoras. A rápida adoção de modelos de estudos descentralizados e híbridos reduz a carga de visitas aos centros, amplia o alcance geográfico e melhora a densidade de dados, enquanto biomarcadores validados de fluidos e imagem agilizam as decisões de avanço ou interrupção nas fases iniciais. O investimento de capital de risco em startups de neurologia atingiu níveis recordes em 2025, impulsionado pela confiança em plataformas de terapia gênica, celular e de interface cérebro-computador (BCI) que prometem efeitos modificadores da doença em indicações anteriormente intratáveis. As organizações de pesquisa contratada (CROs) continuam a ampliar suas capacidades em neurociência, oferecendo suporte de ponta a ponta — incluindo estatísticas de desenho adaptativo, operações descentralizadas e logística neurocirúrgica complexa — que patrocinadores menores de biotecnologia terceirizam cada vez mais. Enquanto isso, as vias aceleradas da Agência de Alimentos e Medicamentos dos EUA (FDA) para doenças neurodegenerativas encurtam os prazos de desenvolvimento e incentivam abordagens de primeira classe.
Principais Conclusões do Relatório
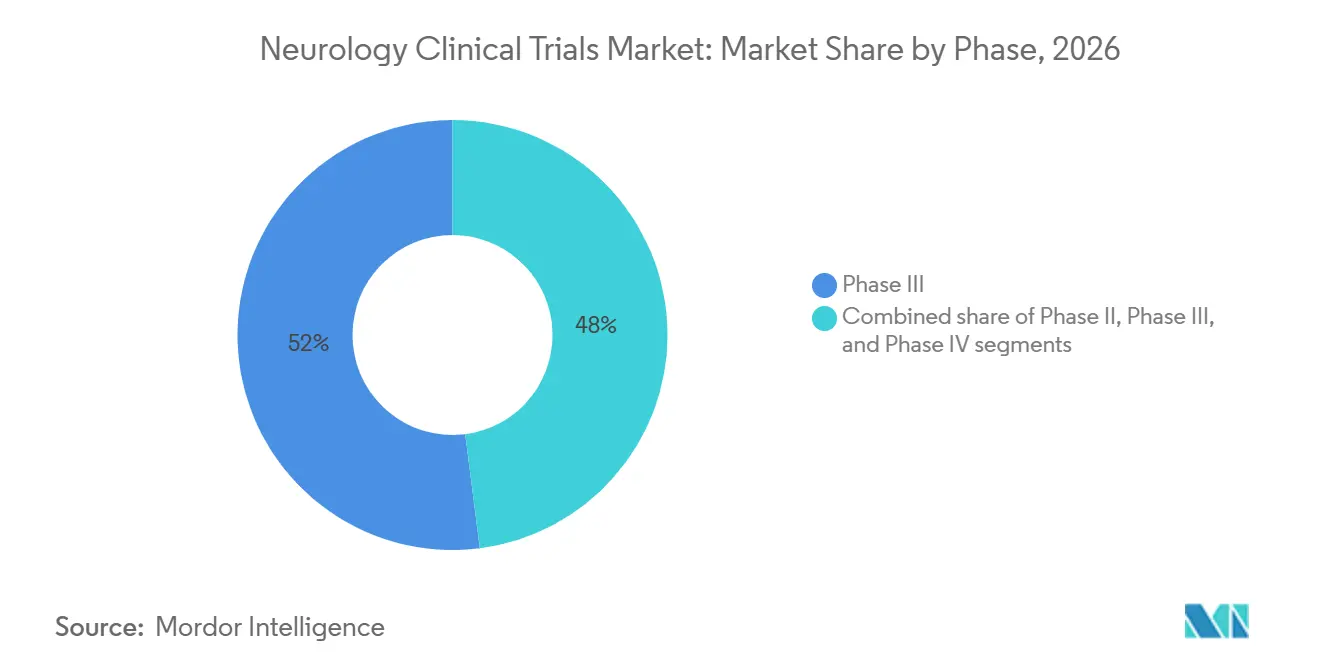
- Por fase, os estudos de Fase III lideraram com 52,02% da participação do mercado de ensaios clínicos em neurologia em 2026, enquanto os ensaios de Fase I devem registrar o maior CAGR de 8,65% até 2032.
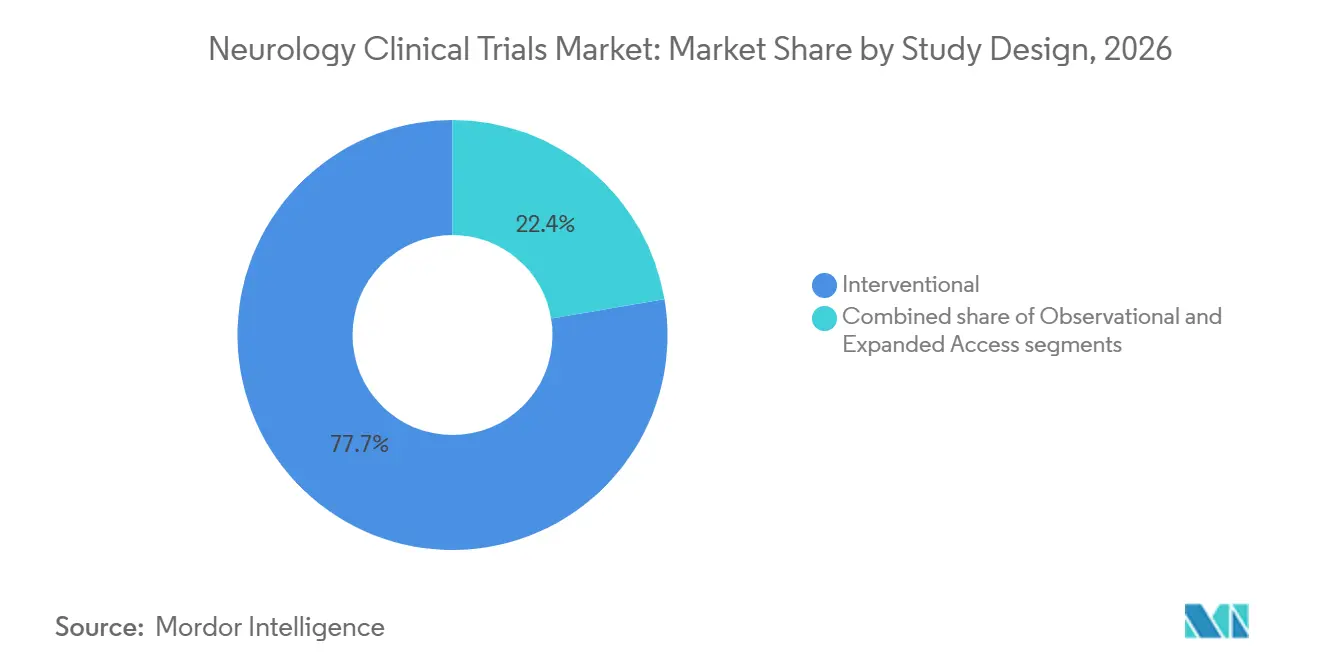
- Por desenho de estudo, os ensaios intervencionais representaram 77,65% da receita em 2026; os formatos descentralizados e híbridos estão posicionados para crescer a um CAGR de 8,72% até 2032.
- Por indicação, a doença de Alzheimer deteve 23,21% da participação do tamanho do mercado de ensaios clínicos em neurologia em 2026; os programas de terapia gênica e celular para esclerose lateral amiotrófica (ELA) devem expandir-se a um CAGR de 9,43% até 2032.
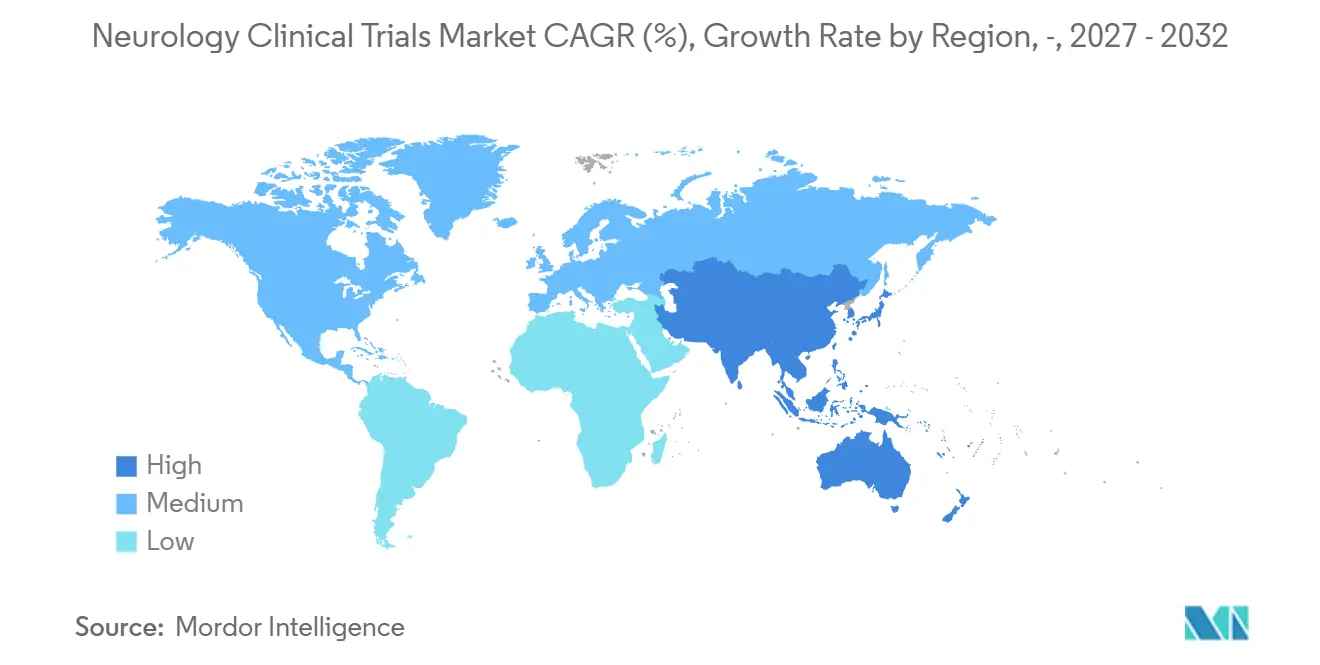
- Por geografia, a América do Norte capturou 41,88% da receita em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga global de doenças neurológicas | +1.8% | Global; mais forte no envelhecimento da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do investimento no desenvolvimento de medicamentos para o SNC | +1.5% | América do Norte e UE como núcleo; expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Iniciativas regulatórias favoráveis para neuroterapêuticos | +1.2% | EUA e UE primeiro; adoção global | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos no desenho de ensaios e saúde digital | +1.0% | Mercados desenvolvidos primeiro; difusão global | Médio prazo (2-4 anos) |
| Expansão das capacidades das organizações de pesquisa contratada | +0.8% | Principais centros de CRO em todo o mundo | Curto prazo (≤ 2 anos) |
| Adoção crescente de medicina de precisão e biomarcadores | +0.7% | América do Norte e UE expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Doenças Neurológicas
As condições neurológicas afetam atualmente mais de 1 bilhão de pessoas em todo o mundo, criando uma demanda urgente por terapias modificadoras da doença que impulsiona o volume de ensaios clínicos. A doença de Alzheimer sozinha afeta 55 milhões de indivíduos e está projetada para dobrar até 2050, provocando uma mudança no pipeline em direção a agentes direcionados ao amiloide e à tau após as aprovações do FDA de aducanumabe e lecanemabe[1]. A prevalência da doença de Parkinson ultrapassou 10 milhões, e ensaios regenerativos como os progenitores dopaminérgicos de células iPS da Universidade de Kyoto mostraram melhorias na pontuação motora em 4 de 6 pacientes[2]. A incidência de AVC continua aumentando, com o estudo chinês de tirofibana reduzindo a deterioração neurológica precoce em 68% em comparação com a aspirina em 10 centros de AVC. O envelhecimento populacional, portanto, amplia os grupos endereçáveis dos ensaios e garante um impulso de crescimento plurianual para o mercado de ensaios clínicos em neurologia.
Crescimento do Investimento no Desenvolvimento de Medicamentos para o Sistema Nervoso Central
Investidores farmacêuticos e de capital de risco comprometeram somas recordes com programas do SNC em 2025, atraídos por rotas regulatórias mais claras e plataformas tecnológicas transformadoras. AbbVie lançou uma aliança de USD 2 bilhões com a Gilgamesh Pharmaceuticals para criar neuroplastogênios não alucinogênicos para transtornos psiquiátricos. A Bayer avançou a terapia gênica AB-1005 para a doença de Parkinson para a Fase II em quatro países após leituras favoráveis de segurança da Fase Ib. A Eisai elevou sua alocação anual de capital de risco para JPY 4 bilhões, destinando recursos a startups de neurologia. Novos fundos especializados, como o Nexus NeuroTech Ventures, surgiram para incubar projetos de BCI, edição gênica e neuroimunologia. O influxo de capital acelera os cronogramas de prova de conceito e diversifica as escolhas de modalidade.
Iniciativas Regulatórias Favoráveis para Neuroterapêuticos
As autoridades globais introduziram vias simplificadas que comprimem os ciclos de lançamento sem diluir a supervisão de segurança. O FDA reclassificou os dispositivos terapêuticos digitais para TDAH na Classe II com controles especiais com vigência a partir de setembro de 2024, facilitando a aprovação rápida de intervenções neurológicas baseadas em software. Os selos de Dispositivo Inovador para ensaios de cadeia leve de neurofilamento (NfL) baseados em sangue e para múltiplas interfaces cérebro-computador ressaltam a abertura do regulador a novos endpoints e plataformas. Os workshops NIH-FDA em 2024 criaram estruturas preliminares para avaliações de resultados clínicos de BCI, permitindo que os patrocinadores se alinhem antecipadamente com as expectativas da agência[3]. Projetos de harmonização europeia, como protocolos multinacionais para estimulação elétrica transorbital, reduzem ainda mais os entraves burocráticos. Essas medidas impulsionam o mercado de ensaios clínicos em neurociência ao eliminar gargalos que antes desencorajavam programas de alto risco.
Avanços Tecnológicos no Desenho de Ensaios e Saúde Digital
Os ensaios clínicos descentralizados (ECDs) utilizam consentimento eletrônico, teleconsultas e dispositivos vestíveis para alcançar participantes imóveis ou com comprometimento cognitivo. O Estudo Remoto MIRAI, uma investigação totalmente mascarada com controle simulado do terapêutico para smartphone CT-152 para transtorno depressivo maior, validou a viabilidade dos ECDs mantendo o rigor dos dados. A Precision Neuroscience obteve aprovação do FDA para um conjunto de eletrodos corticais sem fio com 1.024 contatos que pode permanecer intracranialmente por 30 dias, fornecendo telemetria neural sem precedentes. Plataformas de treinamento cognitivo em realidade virtual e dispositivos vestíveis de neuroestimulação do sono para consumidores enriquecem ainda mais as medidas de desfecho. Em conjunto, essas ferramentas aumentam a granularidade dos dados, reduzem as taxas de abandono e ampliam os grupos de recrutamento.
Análise de Impacto das Restrições*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo e complexidade dos ensaios de neurociência em fase tardia | -1.5% | Global; maior em mercados sensíveis a custos | Médio prazo (2-4 anos) |
| Requisitos éticos e regulatórios rigorosos | -1.2% | Mundial, intensidade variável | Longo prazo (≥ 4 anos) |
| Desafios de recrutamento devido à elegibilidade restrita | -1.0% | Global; agudo em doenças raras | Curto prazo (≤ 2 anos) |
| Modelos pré-clínicos preditivos limitados | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Complexidade dos Ensaios de Neurociência em Fase Tardia
Grandes tamanhos de amostra, acompanhamento prolongado e avaliações de desfecho intrincadas inflacionam os custos por paciente. O estudo HERCULES inscreveu 1.131 pacientes com esclerose múltipla secundária progressiva não recidivante em 31 países, ilustrando a escala logística necessária para indicações progressivas. Os ensaios paralelos de Fase III da Sanofi para frexalimabe destacam ainda mais a carga financeira de testar novos mecanismos em coortes recidivantes e progressivas. Os estudos de terapia celular para epilepsia exigem centros neurocirúrgicos e monitoramento por vários anos, agravando os gastos. Esses obstáculos de capital podem desencorajar empresas menores e limitar a diversidade geográfica dos ensaios pivotais.
Requisitos Éticos e Regulatórios Rigorosos para Estudos do SNC
O comprometimento cognitivo aumenta a complexidade do consentimento, e os dispositivos implantados desencadeiam escrutínio de segurança de longo prazo. O ensaio BCI PRIME da Neuralink deve observar os participantes por 72 meses sob uma Isenção de Dispositivo Investigacional. Ensaios pediátricos de enxaqueca, como o BHV-3000 da Pfizer, exigem processos duplos de assentimento e monitoramento especializado. Essas camadas prolongam os cronogramas e adicionam custos administrativos, moderando o crescimento de curto prazo no mercado de ensaios clínicos em neurologia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fase:
A Inovação em Estágio Inicial AceleraA Fase III deteve a participação dominante de 52,02% do mercado de ensaios clínicos em neurologia em 2026, refletindo o elevado peso de receita dos grandes estudos confirmatórios. No entanto, a Fase I exibe um CAGR de 8,65% até 2032, à medida que os programas de terapia gênica, celular e de BCI se multiplicam. O AMT-162 SOD1-ALS da UniQure, uma terapia gênica, avançou para seu segundo coorte de dosagem em menos de um ano, evidenciando o rápido ritmo de progressão nas fases iniciais. Da mesma forma, o ensaio de segurança Layer 7 da Precision exemplifica a avaliação antecipada necessária para neurotecnologias invasivas. Essa explosão de atividade na Fase I sinaliza um pipeline robusto que reabastecerá os volumes de fases tardias após 2027.
Os estudos em estágios mais avançados permanecem, no entanto, fundamentais para a aceitaço pelos pagadores e a inclusão em diretrizes. O sucesso do HERCULES com o tolebrutinibe demonstrou um atraso de 31% na progressão da incapacidade, preparando o terreno para o registro regulatório e o lançamento comercial. Os estudos de Fase IV pós-comercialização — embora com menor gasto — fornecem evidências do mundo real essenciais para expansões de rótulo, como ilustrado pelo estudo do mecanismo de linfonodos com ocrelizumabe da UCSF.

Por Desenho do Estudo:
Modelos Descentralizados Transformam o EngajamentoOs ensaios intervencionais compreenderam 77,65% da receita de 2026, ancorados por avaliações de eficácia de medicamentos e dispositivos. No entanto, os formatos descentralizados e híbridos estão previstos para crescer a um CAGR de 8,72%, impulsionados por plataformas digitais que permitem testes cognitivos remotos, captura de resultados relatados eletronicamente pelo paciente (ePRO) e verificações de segurança por telemedicina. O Estudo Remoto MIRAI, um terapêutico para smartphone com controle simulado para depressão, exemplificou a descentralização em nível regulatório. Fluxos de dados de dispositivos vestíveis — de relógios com ECG a faixas de EEG domésticas — alimentam algoritmos adaptativos, facilitando a detecção precoce de sinais de eficácia e reduzindo as visitas aos centros. Registros observacionais e programas de acesso expandido continuam a gerar insights para geração de hipóteses, mas capturam uma fatia menor do tamanho do mercado de ensaios clínicos em neurologia.
Por Indicação:
A Terapia Gênica Impulsiona a Inovação na ELAA doença de Alzheimer reteve 23,21% da receita de 2026, sustentada pelo grande número de pacientes e pelas novas aprovações de agentes anti-amiloide. No entanto, os ensaios de terapia gênica e celular para ELA registrarão um CAGR de 9,43%, à medida que abordagens de precisão abordam formas monogênicas. O vetor antissenso AMT-162 da UniQure e o Tofersen da Biogen/Ionis ilustram a aceitação regulatória de estratégias baseadas em ácidos nucleicos. A doença de Parkinson se beneficia de esforços de substituição celular, como os enxertos de células iPS da Universidade de Kyoto, enquanto a esclerose múltipla explora inibidores de BTK como o tolebrutinibe. Os programas de acidente vascular cerebral e enxaqueca adotam progressivamente adjuntos de imagem por inteligência artificial e saúde digital para refinar a mensuração de desfechos, mantendo elevada a diversificação de indicações.
Análise Geográfica
Mercado de Ensaios Clínicos em Neurologia na América do Norte
A América do Norte permanece o centro gravitacional da pesquisa em neurociência de alta complexidade. As designações de avanço terapêutico da FDA para interfaces cérebro-computador, terapêuticas digitais e biomarcadores fluidos reduzem a opacidade regulatória e atraem patrocinadores multinacionais. A aliança de 2 bilhões de USD da AbbVie em neuroplastogênios e o programa anual de 10 milhões de USD do NIH para dispositivos invasivos da Iniciativa BRAIN reforçam a profundidade de capital. Organizações de pesquisa contratada amplamente conectadas, como IQVIA e Syneos, fornecem logística especializada em neurocirurgia e monitoramento remoto, sustentando a dominância regional.
Mercado de Ensaios Clínicos em Neurologia na Ásia-Pacífico
O impulso da Ásia-Pacífico deriva de amplo apoio político e infraestrutura de custo eficiente. O ensaio de interface cérebro-computador invasiva da StairMed de Xangai coloca a China entre as poucas nações que executam neuroimplantes de ponta. O estudo chinês de tirofibana em acidente vascular cerebral com 10 centros comprovou a capacidade de gerenciar ensaios agudos com mais de 1.000 pacientes. Os sucessos da terapia de Parkinson com células iPS no Japão impulsionam os pipelines de medicina regenerativa. Aliados ao crescente ônus das doenças neurológicas na classe média em ascensão, esses fatores deslocam a presença dos patrocinadores para o leste.
Mercado de Ensaios Clínicos em Neurologia na Europa
A Europa aproveita redes pan-regionais para conduzir ensaios multinacionais com eficiência. A investigação com psilocibina EPIsoDE na Alemanha, o projeto britânico de estimulação por interferência temporal para o Alzheimer e os ensaios pan-europeus de autoanticorpos neurológicos associados à COVID longa ilustram a amplitude da exploração terapêutica. A revisão ética harmonizada sob as diretrizes da EMA reduz os prazos de configuração, enquanto as bolsas do Horizonte Europa compensam os custos para consórcios academia–indústria.
Panorama regulatório
A supervisão regulatória para ensaios em neurologia continua a evoluir, com atualizações importantes em agências globais. Em junho de 2026, o Anexo 2 do ICH E6(R3) atingiu a Etapa 4 e foi adotado pelo CHMP da EMA, reforçando a gestão de qualidade baseada em risco e a supervisão modernizada para ensaios de SNC, incluindo execução descentralizada e híbrida. A FDA publicou uma diretriz revisada sobre Doença de Alzheimer em Estágio Inicial: Desenvolvimento de Medicamentos para Tratamento, em março de 2024, e a EMA atualizou seu marco de desenvolvimento para epilepsia com a Revisão 3, adotada pelo CHMP em fevereiro de 2025 (com vigência a partir de 30 de setembro de 2025). Em 2026, o CHMP adotou um documento conceitual sobre a investigação clínica de medicamentos para miastenia gravis para consulta pública, sinalizando o foco contínuo da UE em diretrizes de ensaios específicas por indicação, juntamente com expectativas transversais, como métodos bayesianos.
Cenário Competitivo
A concorrência no mercado é equilibrada entre grandes incumbentes farmacêuticos e inovadores ágeis de biotecnologia, com concentração geral moderada. As empresas de grande capitalização dominam os programas em fase tardia em doenças prevalentes: Sanofi em esclerose múltipla, Novartis em enxaqueca e AbbVie em neuroplastogênios psiquiátricos. As biotecnologias impulsionam modalidades de fronteira — UniQure em terapia gênica, Precision Neuroscience em BCI e Neurona em terapia celular — frequentemente fazendo parcerias para acessar manufatura em escala ou redes globais de ensaios.
As colaborações estratégicas impulsionam a diferenciação, com o acordo da AbbVie com a Gilgamesh Pharmaceuticals fornecendo acesso antecipado a psicodélicos não alucinogênicos e ajudando a distingui-la dos concorrentes tradicionais de ISRS. Charles River–Insightec e Bayer–AskBio ilustram alianças horizontais que combinam expertise de CRO, dispositivos e terapia gênica. Os participantes de saúde digital competem validando terapêuticos de software por meio de estudos randomizados, com o MIRAI Remote se posicionando para capturar nichos de adesão a antidepressivos.
As CROs moldam cada vez mais os resultados ao incorporar capacidades descentralizadas e análises de neuroimagem. Os algoritmos proprietários de localização de pacientes da IQVIA reduzem as janelas de recrutamento, enquanto a Syneos integra plataformas de avaliação remota com supervisão neurocirúrgica presencial. Essa diferenciação de serviços pressiona as CROs menores, estimulando a especialização em nichos (por exemplo, dispositivos vestíveis de detecção de convulsões).
Líderes do Setor de Ensaios Clínicos em Neurologia
-
Novartis AG
-
Biogen
-
F. Hoffmann-La Roche Ltd
-
Eli Lilly & Co.
-
Abbvie, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ensaios Clínicos em Neurologia Empresas cobertas neste relatório
- Abbvie
- AstraZeneca
- Biogen
- Eli Lilly and Company
- Eisai
- Novartis
- Sanofi
- Merck
- Roche
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Supernus (Adamas)
- Athira Pharma
- Annovis Bio
- Zydus Group
- Neurocrine Biosciences
- Voyager Therapeutics
- IQVIA
- Parexel International (MA) Corporation
- Charles River
- Syneos Health
- MedPace
Oportunidades de mercado e perspectivas futuras
Oportunidades operacionais surgem onde os patrocinadores combinam desenhos alinhados aos reguladores com captura de dados de alta densidade e desfechos centrados no paciente. A transição do Regulamento de Ensaios Clínicos da UE terminou em 30 de janeiro de 2025, exigindo que todas as novas solicitações iniciais de ensaios na UE/EEE passem pelo CTIS, criando demanda por patrocinadores e CROs capazes de executar submissões harmonizadas e configurações multinacionais com eficiência. Em 2026, a adoção da Etapa 4 do Anexo 2 do ICH E6(R3) aumenta o valor de fornecedores capazes de operacionalizar a gestão de qualidade baseada em risco em programas complexos de neurologia, incluindo elementos descentralizados. Desfechos digitais e avaliações domiciliares, como o Roche PD Mobile Application e a captura de dados baseada em plataforma, apoiam triagem e acompanhamento escaláveis, enquanto a atividade dos patrocinadores em 2026-2025 reforça uma mudança em direção a estudos orientados por plataforma, com caminhos de inscrição simplificados.
Desenvolvimentos industriais recentes em Mercado de Ensaios Clínicos em Neurologia
- Junho de 2026: O CHMP da EMA adotou um documento conceitual sobre a investigação clínica de medicamentos para miastenia gravis para consulta pública, sinalizando o foco contínuo da UE em diretrizes de ensaios específicas por indicação, juntamente com abordagens bayesianas.
- Novembro de 2025: A Roche relatou que o estudo de Fase III FENhance 2 do fenebrutinibe na esclerose múltipla remitente-recorrente atingiu seu desfecho primário. Um resultado positivo em fase avançada aumenta as atividades clínicas subsequentes e eleva a demanda por capacidades especializadas de execução de ensaios em EMRR.
- Março de 2024: A FDA emitiu uma diretriz revisada, Doença de Alzheimer em Estágio Inicial: Desenvolvimento de Medicamentos para Tratamento, para auxiliar patrocinadores que desenvolvem terapias para a doença em estágio inicial. Expectativas atualizadas sobre o desenho de ensaios e evidências influenciam as escolhas de protocolo, a seleção de desfechos e o uso de biomarcadores em programas clínicos de Alzheimer.
Mercado de Ensaios Clínicos em Neurologia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Nesta metodologia, o mercado abrange o valor da condução de estudos clínicos com foco em neurologia em todo o mundo, medido como os gastos dos patrocinadores vinculados ao planejamento, execução e gestão de ensaios em grandes tipos de estudos e fases para distúrbios do sistema nervoso.
Exclusões de escopo: ensaios neurodiagnósticos exclusivamente com dispositivos e registros pós-comercialização estão excluídos do tamanho do mercado.
Visão Geral da Segmentação
- Por Fase
- Fase I
- Fase II
- Fase III
- Fase IV
- Por Desenho do Estudo
- Intervencionista
- Observacional
- Acesso Expandido
- Por Indicação
- Epilepsia
- AVC
- Doença de Alzheimer
- Doença de Parkinson
- Esclerose Múltipla
- Enxaqueca
- Esclerose Lateral Amiotrófica
- Outras Indicações
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o mapeamento do que está sendo estudado, onde está sendo estudado e como a atividade de ensaios está mudando ao longo do tempo. Recorremos a fontes públicas como a Organização Mundial da Saúde para o contexto de carga de doenças, o NIH e o ClinicalTrials.gov para registros de ensaios e sinais de atividade, a FDA dos EUA e a Agência Europeia de Medicamentos para o ritmo de aprovações e regulamentações, e as estatísticas de saúde da OCDE para comparadores em nível de sistema entre países.
Em seguida, conectamos esses sinais à lógica de gastos usando divulgações de patrocinadores e prestadores de serviços, relatórios anuais, apresentações para investidores e imprensa especializada confiável, para entender como os orçamentos se movem com a complexidade dos protocolos. Quando necessário, também consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, além de bases de dados de patentes para verificar a intensidade de inovação em torno dos principais mecanismos neurológicos. As fontes documentais listadas aqui são apenas ilustrativas, e muitas referências públicas e pagas adicionais foram utilizadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que os sinais documentais não conseguem explicar completamente, especialmente como os custos dos ensaios em neurologia variam por indicação, complexidade do protocolo e geografia. Conversamos com uma combinação de patrocinadores, equipes de serviços de pesquisa contratada, funções voltadas para os centros e especialistas de apoio na Ásia-Pacífico, EMEA e nas Américas, o que ajudou a validar premissas como a duração típica dos ensaios, as dificuldades de recrutamento de pacientes e a parcela do trabalho terceirizado versus mantido internamente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 17% | Ásia-Pacífico: 42% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 34% | EMEA: 34% |
| Participantes menores: 17% | Gerentes: 49% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído usando uma sequência de cima para baixo e de baixo para cima, em que a atividade global de ensaios em neurologia é reconstruída a partir de contagens e composição de estudos, e então traduzida em gastos usando benchmarks de custo por estudo e custo por paciente que foram validados em reuniões. Para manter a praticidade, o modelo utiliza um pequeno conjunto de fatores repetíveis, e os resultados são verificados em relação a aproximações seletivas de baixo para cima, como orçamentos de estudos amostrados, precificação de linhas de serviço e intensidade de terceirização por região.
Os principais insumos (ilustrativos) incluem o número de estudos em neurologia ativos e recém-registrados por fase, a divisão entre desenhos intervencionais e observacionais, faixas médias de recrutamento para indicações comuns como Alzheimer e esclerose múltipla, mudanças na composição geográfica dos centros e marcadores de complexidade de protocolo que influenciam as cargas de monitoramento e dados. Onde a evidência de baixo para cima é escassa para um país ou uma indicação de nicho, a lacuna é tratada usando proporções de mercados comparáveis e curvas de custo ponderadas por fase, seguidas de revisão por especialistas antes de serem incorporadas ao total.
A previsão utiliza análise de cenários, de modo que a perspectiva pode refletir como os ciclos de financiamento, os prazos regulatórios e as restrições de recrutamento podem mudar de ano para ano. As premissas sobre inícios de ensaios, duração e inflação de custos são testadas sob pressão com insumos primários e, em seguida, ajustadas para que a curva permaneça consistente com os sinais observáveis de atividade de ensaios.
Ciclo de Validação e Atualização de Dados
A validação é realizada em camadas para que o resultado final não seja determinado por um único conjunto de dados ou uma única premissa. Comparamos os totais modelados com sinais independentes, como o ritmo de registro de ensaios, as principais atividades de aprovação e registro, e as mudanças publicamente discutidas nos gastos com P&D, e então investigamos variações acentuadas antes da aprovação final.
Os valores discrepantes são revisados por meio de verificações internas de analistas, e retornos de chamada são acionados quando um insumo-chave muda, como uma oscilação repentina nos inícios de ensaios para uma indicação importante ou uma mudança clara em direção à execução descentralizada. O relatório é atualizado anualmente, e eventos relevantes podem acionar atualizações intermediárias, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Ensaios Clínicos em Neurologia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para este mercado podem parecer muito distantes entre si, mesmo quando o nome do tema parece semelhante, porque as equipes frequentemente contabilizam partes diferentes dos gastos com ensaios e podem usar anos-base ou trajetórias de inflação diferentes. As diferenças também surgem quando uma estimativa se baseia fortemente em contagens de ensaios, enquanto outra depende mais de proporções amplas de gastos em pesquisa clínica.
A tabela de referência mostra uma dispersão clara, e no modelo da Mordor Intelligence o valor é limitado a estudos em neurologia que avaliam medicamentos e produtos biológicos em desenhos intervencionais, observacionais e de acesso expandido. Os gastos são contabilizados em torno de centros, serviços de CRO, gestão de dados e tecnologias habilitadoras, em vez de trabalhos neurodiagnósticos exclusivamente com dispositivos. Outras cifras publicadas podem incluir ensaios adjacentes de dispositivos médicos, usar uma escalada de custos mais agressiva para protocolos complexos ou aplicar um momento de conversão cambial que transforma o mesmo gasto local em um total em USD maior ou menor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,25 bilhões de USD (2025) | |
| Periódico Especializado A | 6,22 bilhões de USD (2025) | Frequentemente apresentado como um número amplo no estilo de imprensa, com visibilidade limitada sobre quais categorias de custo estão incluídas, podendo combinar atividades de estudos não relacionados a medicamentos, dependendo de como os serviços de pesquisa clínica são definidos. |
| Consultoria Regional B | 6,80 bilhões de USD (2025) | Tende a assumir um custo médio por estudo mais elevado por meio de uma inflação mais rápida da complexidade dos protocolos e pode ampliar o escopo para ensaios adjacentes relacionados a dispositivos do SNC, o que eleva o total. |
Entre os três números, a principal conclusão é que as regras de escopo e de tradução de custos explicam a maior parte da diferença, e não a demanda subjacente por estudos em neurologia. Nossa abordagem permanece rastreável porque os sinais de atividade de ensaios estão vinculados a um conjunto definido de categorias de gastos, e as premissas são verificadas novamente com profissionais antes que os totais sejam finalizados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ensaios clínicos em neurologia?
O tamanho do mercado de ensaios clínicos em neurologia foi de 6,25 bilhões de USD em 2025 e está projetado para atingir 9,89 bilhões de USD até 2032.
Qual fase do ensaio está crescendo mais rapidamente?
Os estudos de Fase I apresentam o maior crescimento, com um CAGR de 8,65%, à medida que os programas de terapia gênica, celular e de interface cérebro-computador se multiplicam.
Qual indicação lidera em receita?
Os ensaios para a doença de Alzheimer representam 23,21% da receita de 2026, sustentados por aprovações recentes de agentes modificadores da doença.
Por que a Ásia-Pacífico é considerada o motor de crescimento?
A região registra um CAGR de 7,54% até 2032, devido à expansão da infraestrutura clínica, políticas de apoio e menores custos operacionais.
Quais tecnologias estão transformando a execução dos ensaios?
Plataformas de monitoramento descentralizado, sensores vestíveis e conjuntos de eletrodos corticais sem fio aprovados pelo FDA estão remodelando o engajamento dos pacientes e a captura de dados.
Quão concentrado é o cenário competitivo?
Os cinco principais patrocinadores controlam aproximadamente 45,0% dos ensaios de neurociência em fase tardia, indicando concentração moderada com amplo espaço para disruptores de biotecnologia.