
Tamanho e Participação do Mercado de MicroRNA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
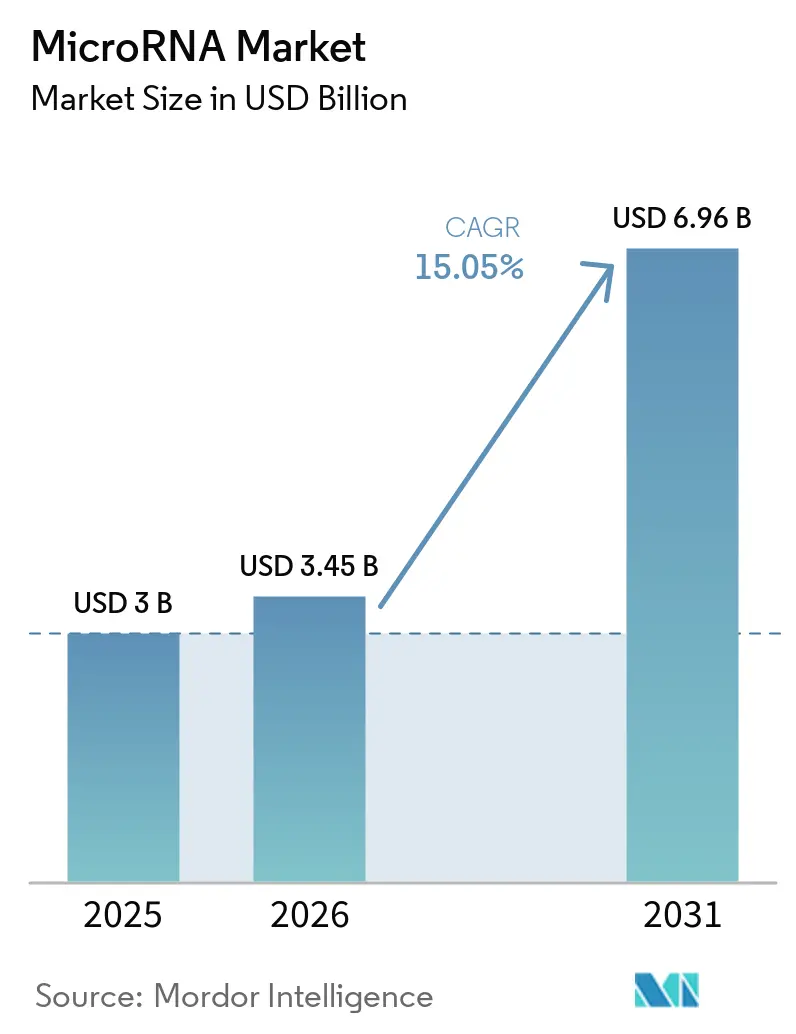
| Tamanho do Mercado (2026) | 3.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.05 % |
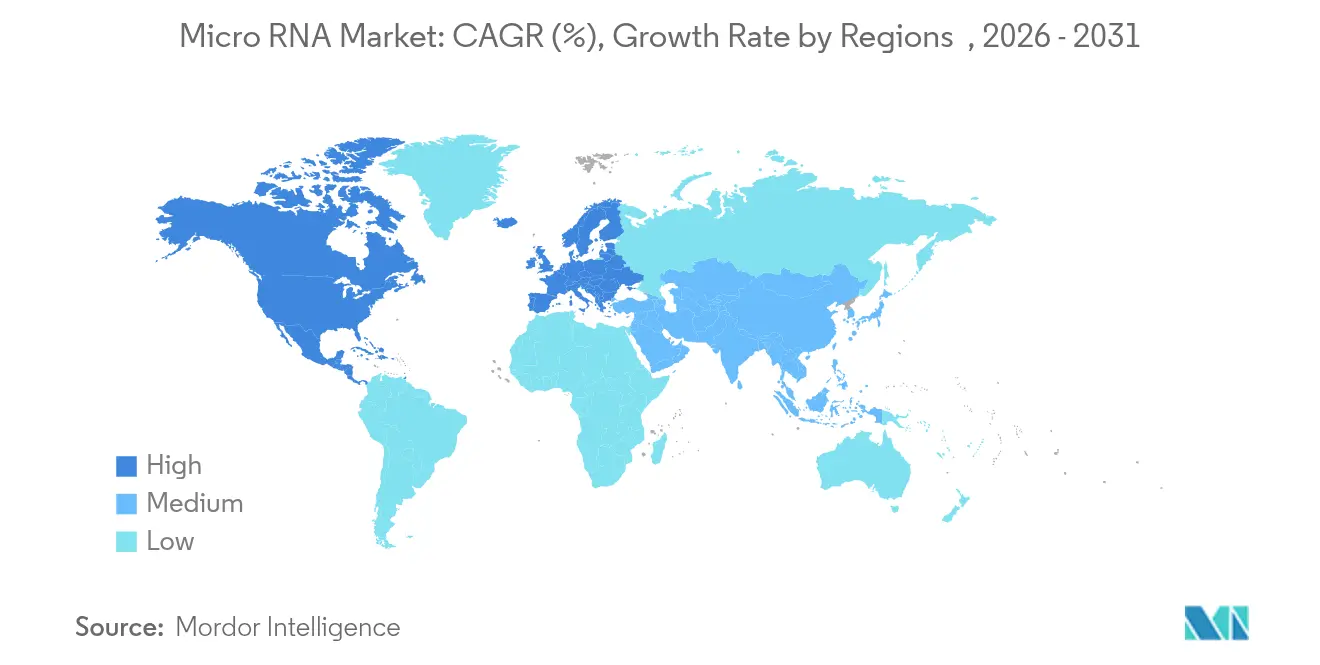
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
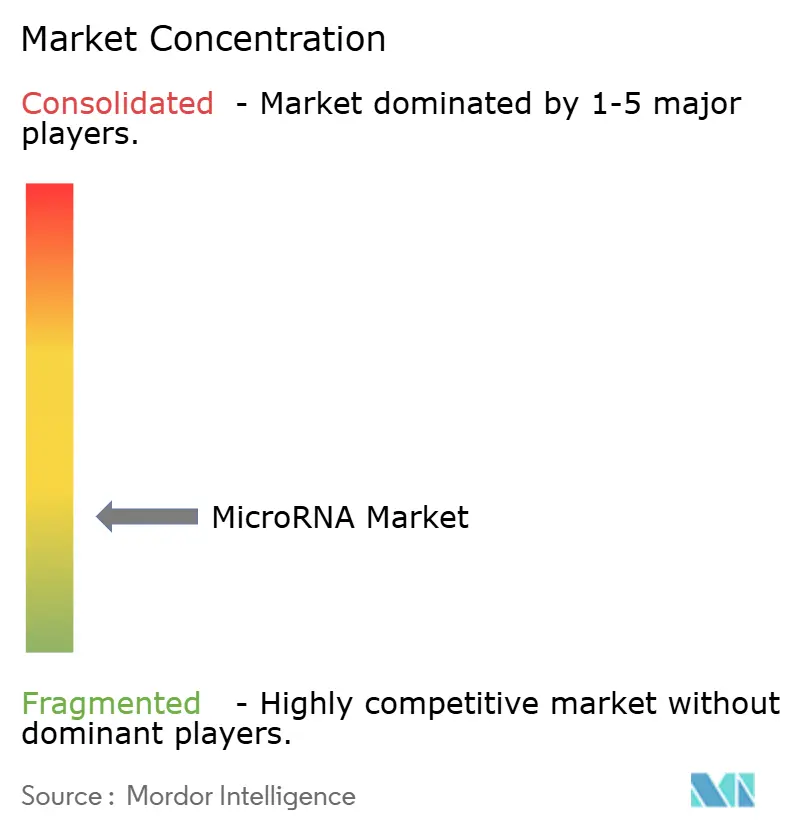
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MicroRNA por Mordor Intelligence
O tamanho do mercado de micro RNA foi avaliado em USD 3,00 bilhões em 2025 e estima-se que cresça de USD 3,45 bilhões em 2026 para atingir USD 6,96 bilhões até 2031, a uma CAGR de 15,05% durante o período de previsão (2026-2031). O impulso provém da crescente adoção em diagnósticos de precisão, da expansão dos pipelines terapêuticos e da implantação contínua de menus de testes baseados em biomarcadores em laboratórios clínicos centrais. Incentivos regulatórios de via rápida para medicamentos oligonucleotídeos, maior financiamento por capital de risco e atualizações contínuas nas plataformas de sequenciamento de nova geração (NGS) e PCR em tempo real (RT-qPCR) estão catalisando a demanda tanto em economias de alta renda quanto em economias emergentes. A convergência de plataformas — em que um único instrumento pode interrogar DNA, RNA e proteínas — está impulsionando os clientes em direção a fluxos de trabalho multi-ômicos integrados. Ao mesmo tempo, a democratização das biópsias líquidas e dos ensaios de microRNA derivados de exossomos está possibilitando a detecção precoce de doenças e ampliando a base de usuários finais para além dos ambientes de pesquisa. Os desafios de entrega para os produtos terapêuticos e as preocupações persistentes com toxicidade fora do alvo continuam sendo os principais obstáculos técnicos; no entanto, essas restrições estão abrindo espaço para oportunidades para empresas especializadas em novos veículos de nanopartículas e design de sequências orientado por inteligência artificial.
Principais Conclusões do Relatório
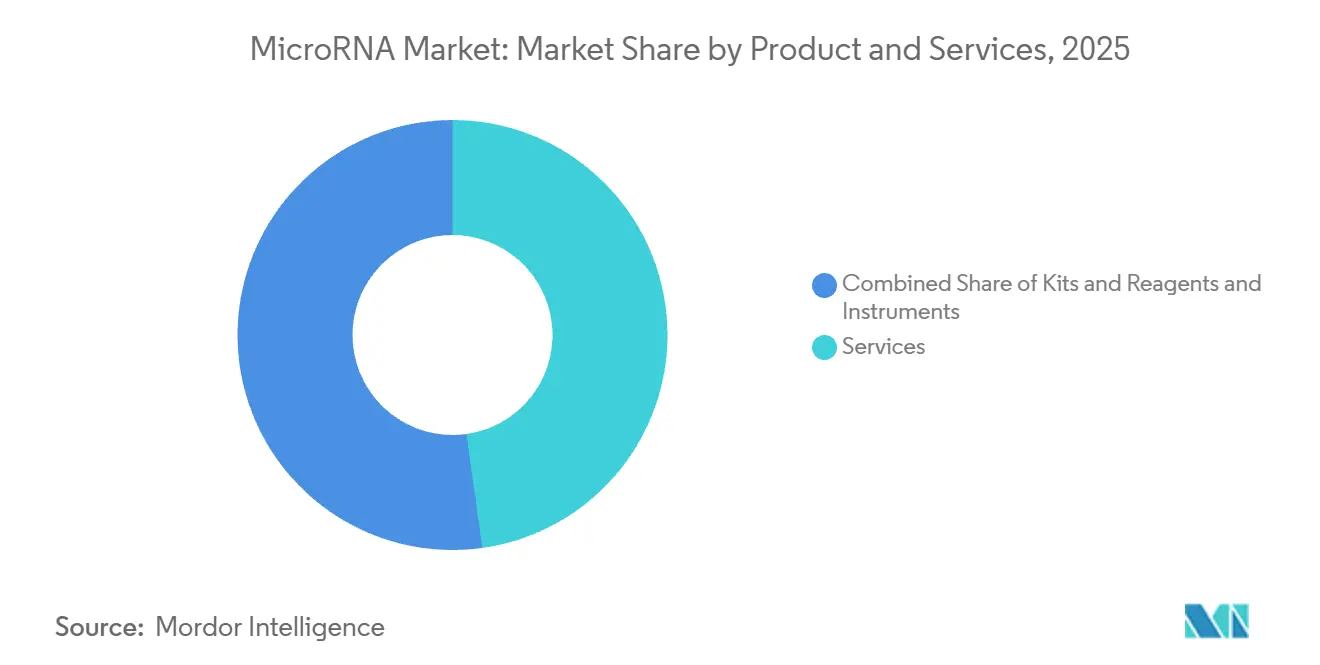
- Por produto e serviço, o segmento de Serviços liderou com 47,78% da participação de mercado de micro RNA em 2025, enquanto se projeta que Kits e Reagentes se expandam a uma CAGR de 15,92% até 2031.
- Por tecnologia, a PCR em Tempo Real dominou com 38,25% de participação de receita em 2025; as plataformas de Microarray apresentam a maior CAGR prevista de 15,54% até 2031.
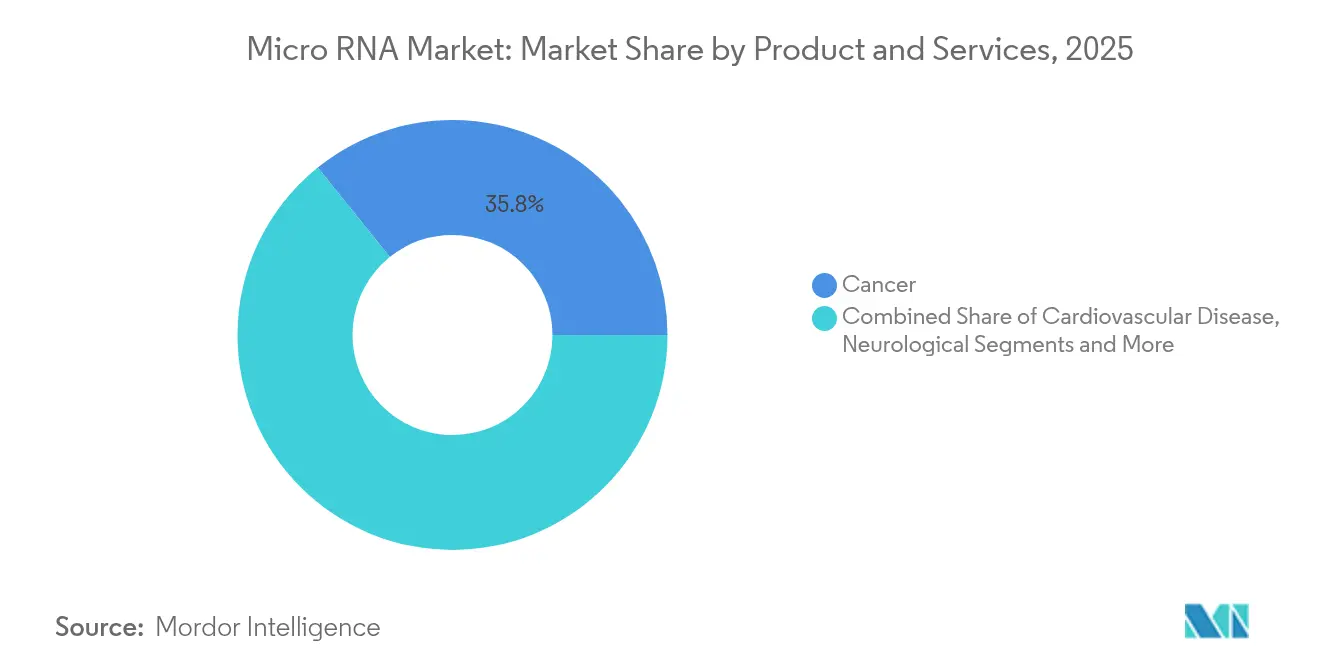
- Por aplicação, o câncer capturou 35,78% da participação do tamanho do mercado de micro RNA em 2025, enquanto as aplicações de doenças infecciosas estão posicionadas para a CAGR mais rápida de 16,02%.
- Por usuário final, as empresas biofarmacêuticas detinham 39,86% do tamanho do mercado de micro RNA em 2025; os centros de diagnóstico são o grupo de usuários de crescimento mais rápido, com uma CAGR de 16,28%.
- Por geografia, a América do Norte comandou 41,72% da participação do mercado de microRNA em 2025; projeta-se que a Ásia-Pacífico avance a uma CAGR de 16,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças crônicas e oncológicas | +3.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção rápida de diagnósticos moleculares de precisão e biópsia líquida | +2.8% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Médio prazo (2-4 anos) |
| Intensificação do financiamento de P&D e parcerias estratégicas em terapêuticos de miRNA | +2.1% | América do Norte e Europa no núcleo, expandindo para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços nas plataformas NGS e RT-qPCR para análise de RNA pequeno | +1.9% | Global, com hubs de tecnologia na América do Norte, Europa e Ásia | Curto prazo (≤ 2 anos) |
| Incentivos regulatórios de via rápida/medicamento órfão para medicamentos oligonucleotídeos | +1.7% | América do Norte e UE principalmente | Médio prazo (2-4 anos) |
| Pipelines multi-ômicos habilitados por IA e ensaios de miRNA baseados em exossomos | +1.4% | Regiões tecnologicamente avançadas globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência crescente de doenças crônicas e oncológicas
As doenças crônicas continuam a aumentar, sendo que só o câncer causou 10 milhões de mortes em 2024, ampliando a demanda por diagnósticos e terapêuticos baseados em microRNA [1]. Evidências emergentes mostram que microRNAs como o miR-4454 produzem uma AUC de 0,889 para detecção de diabetes tipo 2, destacando o potencial para doenças metabólicas. A pesquisa cardiovascular indica que microRNAs regulam a lesão miocárdica pós-microembolização coronária, apontando para tratamentos além dos cuidados existentes. Esse espectro crescente de doenças reduz a dependência da oncologia e apoia iniciativas de medicina preventiva em populações envelhecidas em países de alta renda e em morbidades relacionadas ao estilo de vida em mercados emergentes.
Adoção rápida de diagnósticos moleculares de precisão e biópsia líquida
Os ensaios de biópsia líquida que utilizam assinaturas de microRNA atingem agora 90% de sensibilidade em nove cânceres, mantendo 99% de especificidade. Testes não invasivos preenchem lacunas de rastreamento para tumores de baixa incidência, porém letais, como o câncer de pâncreas; o miR-210-3p urinário alcança 82,8% de sensibilidade e 74,3% de especificidade para detecção precoce [2]. Os centros de diagnóstico integram esses ensaios juntamente com marcadores proteicos e imagens, acelerando a adoção de rotina. A descoberta de assinaturas aprimorada por IA reduz o tempo de análise e aumenta a precisão, concedendo vantagem de primeiro a mover a laboratórios que incorporam aprendizado de máquina à interpretação de dados.
Intensificação do financiamento de P&D e parcerias estratégicas em terapêuticos de miRNA
Os investimentos de capital de risco e estratégicos atingiram novos patamares em 2024-2025. A ARTHEx Biotech obteve EUR 42 milhões para avançar o ATX-01, um antimiR direcionado ao microRNA-23b para distrofia miotônica; o ativo possui designações de medicamento órfão em ambos os lados do Atlântico [3]. A Korro Bio e a Novo Nordisk estruturaram uma aliança de edição de RNA avaliada em até USD 530 milhões, combinando especialização de plataforma com infraestrutura clínica global. Tais acordos reduzem o risco de desenvolvimento, comprimem os cronogramas e sinalizam a confiança das grandes farmacêuticas nos oligonucleotídeos de nova geração.
Avanços nas plataformas NGS e RT-qPCR para análise de RNA pequeno
O impulso da Illumina em direção à multi-ômica clínica promete 18% de crescimento anual para sua base instalada de sequenciamento ao longo da década. Kits de RT-qPCR aprimorados com LNA quantificam microRNAs a partir de entradas de 1 pg, ampliando a compatibilidade de amostras. Microarrays com boa relação custo-benefício ganham nova tração, com painéis de RNA circular entregando maior sensibilidade do que o RNA-seq para alvos específicos. O CRISPR-Cas12a acoplado à reação em cadeia de hibridização alcança detecção de 1 pM em 15 minutos, adequado para ambientes de cuidado no ponto de atendimento.
Incentivos regulatórios de via rápida/medicamento órfão para medicamentos oligonucleotídeos
A FDA dos EUA e a EMA continuam a conceder vias prioritárias que encurtam os ciclos de revisão para terapêuticos oligonucleotídeos para doenças raras, reduzindo tanto o tempo quanto o custo para o mercado. Em conjunto com as orientações de fabricação avançada, esses incentivos sustentam robustos pipelines clínicos em oncologia, neurologia e distúrbios metabólicos, reforçando a visibilidade de receita para empresas de plataformas que atendem às expectativas de qualidade por design.
Pipelines multi-ômicos habilitados por IA e ensaios de miRNA baseados em exossomos
A IA acelera a descoberta de biomarcadores de microRNA ao integrar conjuntos de dados genômicos, transcriptômicos e proteômicos, produzindo painéis interpretáveis de microRNA adaptados à biologia da doença. O interesse paralelo na carga derivada de exossomos melhora a estabilidade do sinal, permitindo o transporte em temperatura ambiente e ampliando o acesso em ambientes com poucos recursos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de entrega e estabilidade para terapêuticos de miRNA | -2.1% | Global, afetando particularmente as aplicações terapêuticas | Longo prazo (≥ 4 anos) |
| Preocupações com segurança e toxicidade fora do alvo | -1.8% | Global, com maior escrutínio regulatório em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Expiração de patentes de tecnologias de ensaio de miRNA de primeira geração | -1.3% | América do Norte e Europa principalmente, afetando players estabelecidos | Curto prazo (≤ 2 anos) |
| Variabilidade lote a lote em reagentes de miRNA sintético | -0.9% | Global, com maior impacto em mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de entrega e estabilidade para terapêuticos de miRNA
Alcançar a entrega específica para tecidos além do fígado permanece um desafio. As nanopartículas lipídicas se degradam rapidamente na circulação, aumentando a dosagem e a toxicidade. MicroRs individuais modulam múltiplas vias, exigindo engenharia de precisão para evitar fisiologia não intencional. A pesquisa agora pivota para transportadores de polímeros ionizáveis e ligantes biorredutíveis em busca de farmacocinética aprimorada. A lacuna técnica atrasa as indicações sistêmicas amplas, mas estimula a inovação entre startups que oferecem veículos de nova geração.
Preocupações com segurança e toxicidade fora do alvo
Retrocessos históricos, como a descontinuação do MRX34 por eventos adversos relacionados ao sistema imunológico, ressaltam a vigilância de segurança. A predição de alvos moderna orientada por IA e modificações químicas — ácidos nucleicos bloqueados, substituições de 2'-O-metila — estão mitigando o risco, embora as agências regulatórias ainda exijam extensos pacotes de toxicologia. Vinte e dois terapêuticos de ácidos nucleicos obtiveram aprovação da FDA desde 1998, demonstrando que a química bem projetada pode superar os obstáculos clínicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto e Serviço:
Serviços Lideram pela ComplexidadeOs Serviços detinham 47,78% da participação de mercado de micro RNA em 2025, equivalente a USD 1,43 bilhão em gastos, à medida que os laboratórios terceirizavam fluxos de trabalho de extração, quantificação e bioinformática para organizações de pesquisa contratada (CROs). Altas barreiras de capital, escassez de talentos e a crescente complexidade da interpretação de dados multi-ômicos incentivam institutos de pesquisa e empresas de biotecnologia a recorrer à expertise externa em vez de construir capacidade interna. As CROs expandem ofertas agrupadas que combinam testes em laboratório úmido com análises assistidas por IA, reforçando a fidelização.
Kits e Reagentes formam a categoria de crescimento mais rápido, com uma CAGR de 15,92% até 2031. Consumíveis padronizados e prontos para uso reduzem a variabilidade do protocolo e diminuem o tempo de retorno, possibilitando uma adoção mais ampla por laboratórios clínicos de médio porte. Inovadoras colunas de centrifugação de carboneto de silício e químicas de esferas magnéticas melhoram o rendimento e a pureza, apoiando NGS ou RT-qPCR a jusante. Os instrumentos continuam sendo essenciais para instalações de núcleo centralizadas, mas os altos custos unitários e os longos ciclos de substituição moderam o crescimento. Os principais fornecedores renovam os portfólios com atualizações modulares — manuseio automatizado de líquidos, software nativo em nuvem — que prolongam a vida útil dos ativos ao mesmo tempo em que aumentam o rendimento.

Por Tecnologia:
Dominância da PCR em Tempo Real Enfrenta Convergência de PlataformasA PCR em Tempo Real representou 38,25% da receita total em 2025, devido à familiaridade regulatória, ao rendimento escalável e à facilidade de uso em laboratórios clínicos. A sensibilidade continua a crescer por meio de primers aprimorados com LNA e chips microfluídicos capazes de multiplexar dezenas de alvos por execução.
As plataformas de Microarray, embora maduras, registram a maior CAGR de 15,54%, oferecendo perfis econômicos de painel completo para estudos exploratórios e análises de RNA circular, onde a profundidade de sequenciamento se mostra custosa. As inovações no design de sondas e na química de corantes renovam o interesse entre pesquisadores acadêmicos e CROs que exigem triagens de grandes coortes. O NGS ganha terreno por meio da queda nos custos por base em instrumentos como o NovaSeq X, que combinam alto rendimento com configurações flexíveis de canal adequadas para casos de uso tanto de descoberta quanto de validação clínica.
Por Aplicação:
Liderança do Câncer Seguida pelo Crescimento de Doenças InfecciosasO câncer manteve 35,78% de participação do tamanho do mercado de micro RNA em 2025, impulsionado por ampla literatura que vincula microRNAs desregulados à iniciação tumoral, progressão e resistência à terapia. Os diagnósticos complementares para terapias direcionadas utilizam painéis de microRNA específicos do tumor para estratificar pacientes e monitorar a doença residual mínima.
Prevê-se que os testes de doenças infecciosas superem todos os outros segmentos com uma CAGR de 16,02%. Os investimentos induzidos pela pandemia demonstraram que as assinaturas de microRNA a partir de soro, saliva ou urina podem distinguir infecções virais de bacterianas em horas, orientando a gestão de antimicrobianos. Programas de pesquisa agora traçam os perfis das respostas de microRNA do hospedeiro à influenza, ao HIV e à tuberculose, com o objetivo de incorporar painéis rápidos em departamentos de emergência. As indicações cardiovasculares e neurológicas também se expandem à medida que os dados de coortes longitudinais confirmam o valor prognóstico, diversificando a receita para além da oncologia.
Por Usuário Final:
Mudança Biofarmacêutica em Direção à Democratização do DiagnósticoAs empresas biofarmacêuticas representaram 39,86% do tamanho do mercado de micro RNA em 2025, refletindo os elevados gastos em validação de alvos, otimização de candidatos e co-desenvolvimento de diagnósticos complementares. Sua dominância persiste, embora se projete que os centros de diagnóstico registrem a CAGR mais rápida de 16,28%, impulsionados pela acreditação de painéis de microRNA sob regulamentações de diagnóstico in vitro e pela vantagem de custo dos tipos de espécimes não invasivos.
Hospitais e clínicas integram cartuchos de cuidado no ponto de atendimento que fornecem respostas baseadas em microRNA em menos de 30 minutos, incentivando a adoção de testes em ambientes agudos, como triagem de AVC. As instituições acadêmicas mantêm influência crítica como centros de descoberta, mas cada vez mais fazem parcerias com laboratórios comerciais para monetizar a propriedade intelectual, encurtando os cronogramas de tradução tecnológica.
Análise Geográfica
Mercado de MicroRNA da América do Norte
A América do Norte contribuiu com 41,72% da receita global em 2025, sustentada por um ecossistema de biotecnologia maduro, expressivo financiamento do NIH e de capital de risco, e programas da FDA que priorizam terapêuticos oligonucleotídeos inovadores. Os marcos de reembolso que cobrem biópsia líquida e diagnósticos complementares facilitam a rápida adoção hospitalar.
Mercado de MicroRNA da Ásia-Pacífico
A Ásia-Pacífico é prevista como a região de crescimento mais rápido, com CAGR de 16,95% até 2031. Os governos da China, Japão e Coreia do Sul oferecem subsídios equivalentes e incentivos fiscais para infraestrutura de pesquisa em RNA, enquanto organizações de desenvolvimento e fabricação por contrato aproveitam cadeias de suprimentos eficientes em custo para atrair patrocinadores globais. A crescente prevalência de doenças crônicas, aliada ao envelhecimento demográfico, impulsiona a demanda por testes de detecção precoce. Empresas domésticas adaptam ensaios para perfis de doenças com alta incidência de hepatite e câncer gástrico, construindo caminhos regulatórios por meio das reformas da Administração Nacional de Produtos Médicos e da Agência de Produtos Farmacêuticos e Dispositivos Médicos.
Mercado de MicroRNA da EMEA e América do Sul
A Europa mantém forte posicionamento de mercado por meio de consórcios financiados pelo Horizonte, sofisticadas redes de ensaios clínicos e regras coesas de proteção de dados que facilitam a validação de biomarcadores em múltiplos centros. A mais recente rodada de 42 milhões de euros da ARTHEx Biotech ilustra o apetite do capital de risco por terapêuticos direcionados ao microRNA com sede na região. O Oriente Médio e África e a América do Sul permanecem incipientes, mas promissores; o aumento dos gastos em hospitais de atenção terciária e automação laboratorial estabelece a base para a expansão gradual dos diagnósticos de microRNA.
Panorama regulatório
Os diagnósticos de microRNA e os ensaios complementares operam sob estruturas de IVD e CDx já estabelecidas nos principais mercados. Na União Europeia, o Regulamento (UE) 2017/746 (IVDR) exige avaliação de conformidade por organismo notificado, e os testes classificados como diagnósticos complementares acionam consulta às autoridades de medicamentos, como a Agência Europeia de Medicamentos (EMA), conforme a orientação processual da EMA e as FAQs de CDx. Isso afeta os planos de evidência para biópsia líquida de microRNA e fluxos de trabalho baseados em painéis.
Para as terapêuticas, os candidatos de microRNA geralmente seguem estruturas regulatórias mais amplas utilizadas para fármacos oligonucleotídeos e, quando aplicável, requisitos de produtos biológicos ou adjacentes a ATMP. Nesses programas, os reguladores dão forte ênfase a CMC, ensaios de potência, biodistribuição, PK/PD, imunogenicidade e pacotes de toxicidade fora do alvo, particularmente quando estão envolvidos sistemas de administração por nanopartículas. No desenvolvimento clínico, o Regulamento de Ensaios Clínicos da UE e o Sistema de Informação de Ensaios Clínicos (CTIS) fundamentam os processos de autorização de ensaios, enquanto o Reino Unido atualizou sua supervisão de ensaios clínicos por meio das The Medicines for Human Use (Clinical Trials) (Amendment) Regulations 2025, que entram em vigor em 28 de abril de 2026, o que afeta os requisitos de submissão e condução para patrocinadores que conduzem estudos focados em miRNA no Reino Unido.
Análise da cadeia de valor
A cadeia de valor do mercado de microRNA abrange descoberta e design de ensaios (seleção de biomarcadores, design de primers/sondas e otimização de painéis), processamento de amostras (extração e controle de qualidade de RNA pequeno a partir de sangue, urina, saliva, tecido e exossomos) e plataformas de medição (RT-qPCR, dPCR, microarranjo e NGS). Ela se estende então à interpretação bioinformática, geração de relatórios e suporte à decisão clínica ou de pesquisa. Serviços e CROs formam uma camada intermediária crítica, combinando fluxos de trabalho de laboratório úmido com análises, enquanto fornecedores de instrumentos e consumíveis captam demanda recorrente por meio de kits, reagentes e atualizações de software que suportam fluxos de trabalho multi-ômicos e de expressão génica de alta multiplexação.
Os insumos upstream para ensaios e terapêuticas de miRNA dependem de químicas e materiais especializados, incluindo fosforamiditas e lipídios de alta pureza para formulações de nanopartículas lipídicas. Qualidade, rastreabilidade e consistência de lote influenciam custo e prazos de entrega. As restrições de fabricação e logística se intensificam para programas terapêuticos devido à ampliação de escala cGMP, etapas de formulação complexas para sistemas de administração e requisitos de cadeia de frio, o que pode impulsionar a consolidação de fornecedores, qualificação de fornecedores mais rigorosa e modelos verticalmente integrados quando viável. Tanto em diagnósticos quanto em terapêuticas, a caracterização de nível regulatório (potência, impurezas, biodistribuição e segurança) retroalimenta a cadeia de valor ao aumentar a necessidade de ensaios padronizados e documentação robusta no início do desenvolvimento.
Cenário Competitivo
A estrutura do setor é moderadamente fragmentada, mas com tendência à consolidação. A Novartis criou um precedente ao gastar USD 1,7 bilhão pela Regulus Therapeutics em 2025, ressaltando a intenção das grandes farmacêuticas de garantir pipelines proprietários de microRNA antes dos marcos de prova de conceito clínica. Os grandes fornecedores de instrumentação defendem sua participação por meio de soluções de pilha completa que combinam química, hardware e análises em nuvem, enquanto biotecnologias de médio porte criam nichos em tecnologias de entrega ou programas para doenças raras.
As alianças estratégicas dominam o fluxo de negócios. Os provedores de plataforma licenciam químicas de detecção proprietárias para empresas de diagnóstico que entram nos testes descentralizados, enquanto os desenvolvedores terapêuticos co-desenvolvem ensaios complementares com CROs para agilizar as submissões regulatórias. Os investidores de capital de risco recompensam a capacidade diferenciada — entrega de nanopartículas específicas para tecidos,
predição de alvos fora do alvo baseada em IA — acima da escala isolada. A intensidade competitiva aumenta nos testes de cuidado no ponto de atendimento, onde startups prometem resultados por cartucho em 15 minutos, desafiando os titulares de laboratórios centrais. As barreiras à entrada incluem propriedade intelectual em torno da química de LNA, sistemas robustos de gestão de qualidade e conjuntos de dados de validação clínica que vinculam painéis de microRNA a desfechos concretos.
Líderes do Setor de MicroRNA
-
Qiagen N.V.
-
Thermo Fisher Scientific, Inc.
-
PerkinElmer, Inc.
-
Illumina, Inc.
-
Takara Bio, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MicroRNA Empresas cobertas neste relatório
- Thermo Fisher Scientific
- QIAGEN
- Illumina
- Agilent Technologies
- Merck
- NanoString Technologies Inc.
- Horizon Discovery
- GeneCopoeia
- OriGene Technologies
- Norgen Biotek
- Regulus Therapeutics Inc.
- Miragen Therapeutics Inc.
- Biorchestra Co. Ltd.
- Mirxes Pte Ltd.
- TransCode Therapeutics Inc.
- Quantabio
- Miltenyi Biotec
- LGC Biosearch Technologies
Oportunidades de mercado e perspectivas futuras
A oportunidade está se expandindo onde as atualizações de plataforma convertem a medição de microRNA em fluxos de trabalho rotineiros de maior rendimento e maior multiplexação, particularmente em oncologia e em desenhos de estudos multi-ômicos que exigem quantificação consistente em grandes coortes. Em junho de 2026, a QIAGEN expandiu seu portfólio de expressão génica por PCR digital QIAcuity com um fluxo de trabalho de RNA de alta multiplexação (até 12 alvos de RNA), reforçando a adoção do dPCR para a quantificação sensível de expressão génica. Isso também apoia desenvolvedores de ensaios que criam menus adjacentes ao microRNA que exigem multiplexação robusta e reprodutibilidade.
Uma segunda área em branco situa-se na intersecção entre a tradução da biópsia líquida de microRNA e a geração de utilidade clínica, onde os desenvolvedores estão firmando parcerias para passar de métodos de uso em pesquisa para ensaios padronizados e escaláveis. Em junho de 2026, a Biocartis e a City of Hope concordaram em explorar o desenvolvimento de um teste rápido para câncer pancreático usando a tecnologia de biópsia líquida baseada em microRNA da City of Hope, o que indica atividade contínua de comercialização em torno de assinaturas de microRNA em cânceres de difícil rastreio. No lado terapêutico, a necessidade de melhor administração in vivo e análises de nível regulatório mais claras está direcionando investimentos para nanocarreadores, estruturas padronizadas de potência e estratégias de desfecho compatíveis com vias aceleradas, como ilustrado pela Regulus Therapeutics ao relatar alinhamento com a FDA dos EUA em fevereiro de 2025 sobre um desenho de ensaio pivotal único de Fase 3 usando o volume renal total ajustado à altura (htTKV) como desfecho substituto aceito para Aprovação Acelerada na DRPAD.
Desenvolvimentos industriais recentes em Mercado de MicroRNA
- Junho de 2026: a QIAGEN expandiu o portfólio de expressão génica por PCR digital QIAcuity, incluindo o QIAcuity OneStep High Multiplex Probe PCR Kit, que suporta até 12 alvos de RNA. O lançamento fortalece a quantificação de RNA de alta multiplexação em dPCR, apoiando laboratórios biofarmacêuticos e translacionais que estão padronizando fluxos de trabalho de RNA pequeno e expressão génica para validação de biomarcadores.
- Fevereiro de 2026: a Covaris (uma empresa da PerkinElmer) lançou o truCOVER Total RNA Library Prep Kit como parte de sua família truCOVER de preparação de bibliotecas, direcionado à preparação de bibliotecas de RNA-seq a partir de 10 a 500 ng de entradas de RNA total. O refinamento em nível de kit resolve a variabilidade de amostra para biblioteca, melhorando a confiabilidade de pipelines de transcriptómica que frequentemente incluem etapas de perfilamento de RNA pequeno e adjacentes ao miRNA.
- Maio de 2024: a Enzene Biosciences lançou uma nova divisão de descoberta de fármacos para complementar sua instalação de fabricação de produtos biológicos usando a tecnologia EnzeneX, ampliando suas capacidades integradas. O movimento reflete o investimento contínuo do lado de serviços e apoia a demanda por terceirização de programas complexos de ácidos nucleicos e biomarcadores que exigem desenvolvimento de processos e análises especializadas.
Mercado de MicroRNA Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de micro RNA abrange a receita obtida com ferramentas e serviços utilizados para perfilar, detectar, quantificar, sintetizar e estudar moléculas de micro RNA em fluxos de trabalho de pesquisa e clínicos nas principais regiões.
Exclusões do escopo: Os itens excluídos incluem taxas de licenciamento de pipeline terapêutico e a fabricação ampla de oligonucleotídeos que não seja específica para micro RNA.
Visão Geral da Segmentação
- Por Produto e Serviço
- Kits e Reagentes
- Instrumentos
- Serviços
- Por Tecnologia
- PCR em Tempo Real
- Microarray
- Sequenciamento de Nova Geração (NGS)
- Imunoensaio
- Northern Blotting
- Hibridização In Situ (ISH)
- Por Aplicação
- Câncer
- Doença Cardiovascular
- Doença Neurológica
- Doenças Infecciosas
- Distúrbios Imunológicos
- Outras Aplicações
- Por Usuário Final
- Empresas Biofarmacêuticas
- Centros de Diagnóstico
- Hospitais e Clínicas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou pela definição precisa do que é contabilizado como receita de micro RNA e do que tende a ser agrupado em categorias adjacentes de RNA. Revisamos referências públicas de ciência e saúde, como periódicos indexados no PubMed para sinais de adoção de fluxos de trabalho, os Institutos Nacionais de Saúde dos Estados Unidos para padrões de atividade de financiamento de bolsas, e o banco de dados da Agência de Alimentos e Medicamentos dos Estados Unidos para autorizações diagnósticas relevantes e contexto de testes clínicos.
Também utilizamos verificações cruzadas de fontes como a Organização Mundial da Saúde para contexto de carga de doenças, a OCDE para indicadores de intensidade de P&D, e estatísticas alfandegárias e de comércio, quando disponíveis, para verificar a movimentação de insumos laboratoriais relevantes. Relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis foram utilizados para mapear famílias de produtos e acompanhar lançamentos comerciais; em seguida, uma assinatura paga cobrindo dados financeiros de empresas e um banco de dados de patentes foram utilizados seletivamente para preencher lacunas relacionadas ao mix de receitas e aos cronogramas de inovação. As fontes aqui listadas são ilustrativas e não exaustivas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
As discussões primárias foram utilizadas para confirmar o que laboratórios e patrocinadores realmente adquirem nos fluxos de trabalho de micro RNA, e para testar as faixas de preços e o ritmo de adoção por tecnologia e uso final. Conversamos com um conjunto de fornecedores, distribuidores, laboratórios de serviços e usuários finais na APAC, EMEA e nas Américas, de modo que as premissas não foram influenciadas por uma única geografia ou um único tipo de comprador.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 13% | APAC: 45% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 43% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 44% | Américas: 22% |
Dimensionamento de Mercado e Previsão
Construímos o mercado utilizando uma abordagem de cima para baixo e de baixo para cima, na qual os conjuntos de demanda regional e global foram reconstruídos a partir da intensidade de pesquisa laboratorial e da atividade de testes clínicos, e então filtrados para fluxos de trabalho específicos de micro RNA por meio de participações de adoção e gastos. Para manter os totais realistas, os resultados foram corroborados com aproximações seletivas de baixo para cima, como faixas de preço médio de venda amostradas para kits e ensaios principais, preços típicos de serviços para projetos de perfilamento, e um consolidado de fornecedores e canais para uma lista reduzida de ofertas representativas.
Os insumos que influenciaram materialmente o modelo incluíram (ilustrativos, não exaustivos) o ritmo de publicações e projetos financiados de micro RNA, a disseminação do perfilamento baseado em sequenciamento e qPCR no trabalho laboratorial de rotina, a participação dos serviços de perfilamento terceirizados em relação aos testes internos, e a progressão de preços observada em formatos comuns de ensaio e etapas de preparação de bibliotecas. As previsões foram desenvolvidas por meio de análise de cenários apoiada por opiniões de especialistas sobre a direção do financiamento de pesquisa, a velocidade de tradução clínica e as mudanças esperadas no custo por amostra, e então ajustadas onde restrições de adoção foram sinalizadas (por exemplo, incerteza de reembolso ou cronogramas de validação mais lentos). Quando as divulgações das empresas não separavam claramente as receitas de micro RNA dos produtos de RNA mais amplos, utilizamos chaves de alocação baseadas em entrevistas e as verificamos novamente em relação a catálogos de produtos e sinais de atividade de patentes.
Ciclo de Validação e Atualização de Dados
Os totais foram verificados por meio de triangulação a partir de múltiplos ângulos, incluindo indicadores de demanda, sinais do lado dos fornecedores e lógica de preço e volume, antes que qualquer número fosse finalizado. Quando o modelo produzia valores discrepantes, o fator subjacente era revisado — como uma mudança repentina nos preços assumidos de serviços ou uma participação regional irrealista — e então a premissa era corrigida ou reconfirmada por meio de ligações de acompanhamento.
Uma segunda revisão por analista foi concluída para testar se a direção do mercado correspondia aos sinais externos e se os movimentos ano a ano eram explicáveis. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há um evento relevante que pode alterar a adoção ou os preços, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do Mercado Global de Micro RNA da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para micro RNA nem sempre coincidem porque o escopo pode variar entre ferramentas, serviços e categorias adjacentes de RNA, e porque diferentes anos-base e momentos de câmbio podem ser utilizados. As diferenças também surgem quando uma estimativa se apoia mais em sinais de atividade de pesquisa, enquanto outra se apoia mais em divulgações limitadas de receita de fornecedores.
As taxas de licenciamento de pipeline terapêutico estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de 2025 pode parecer maior ou menor em comparação com estimativas que incorporam a economia mais ampla de terapêuticos de RNA ou excluem instrumentos e serviços dedicados. Outro fator é a forma como a receita de serviços é tratada, uma vez que alguns modelos contabilizam apenas kits de produtos e reagentes, enquanto outros incluem serviços de perfilamento e síntese, mas aplicam um único preço global. O ritmo de atualização também é relevante, pois a queda nos custos de sequenciamento e as mudanças na participação de terceirização podem alterar o mix de valor mesmo quando os volumes de amostras crescem de forma constante.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,00 bilhões de USD (2025) | |
| Publicação Especializada A | 1,54 bilhão de USD (2024) | Utiliza um ano-base anterior e pode subestimar a receita de instrumentos dedicados, podendo também não normalizar completamente as diferenças de preços regionais em serviços terceirizados de perfilamento e síntese. |
| Editora do Setor B | 0,28 bilhão de USD (2022) | Ancorado em benchmarks de anos mais antigos e geralmente descreve um conjunto comercial mais restrito, o que pode deixar de fora partes dos gastos com fluxos de trabalho de grau de pesquisa e o crescimento posterior na adoção clínica. |
A variação na tabela decorre principalmente dos fluxos de receita incluídos, do ano tratado como atual e da velocidade com que se assume que os preços se movem à medida que os volumes aumentam. Ao manter os cálculos vinculados a sinais claros de demanda e testá-los com verificações de fornecedores e preços, o número final permanece rastreável e reproduzível para fins de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de MicroRNA?
Espera-se que o tamanho do Mercado de MicroRNA atinja USD 3,45 bilhões em 2026 e cresça a uma CAGR de 15,05% para atingir USD 6,96 bilhões até 2031.
Quais fatores estão impulsionando o crescimento rápido no mercado de micro RNA?
O crescimento decorre da crescente prevalência de doenças crônicas, dos incentivos regulatórios para medicamentos oligonucleotídeos e das melhorias contínuas nas plataformas NGS e RT-qPCR que tornam os diagnósticos e terapêuticos de microRNA mais acessíveis.
Quem são os principais players do Mercado de MicroRNA?
Qiagen N.V., Thermo Fisher Scientific, Inc., PerkinElmer, Inc., Illumina, Inc. e Takara Bio, Inc. são as principais empresas que operam no Mercado de MicroRNA.
Qual é a região de crescimento mais rápido no Mercado de MicroRNA?
Prevê-se que a Ásia-Pacífico se expanda a uma CAGR de 16,95% até 2031, impulsionada por incentivos governamentais de P&D, expansão da atividade de ensaios clínicos e crescente carga de doenças crônicas.