
Taille et part de marché du fromage de chèvre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.64 Milliards de dollars |
| Taille du Marché (2031) | 11.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
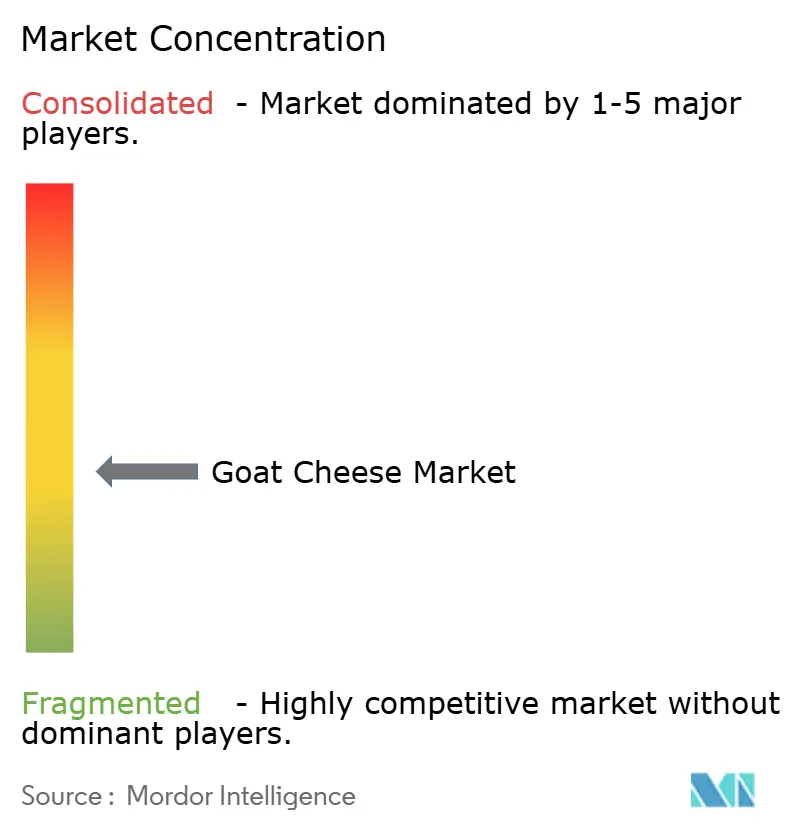
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fromage de chèvre par Mordor Intelligence
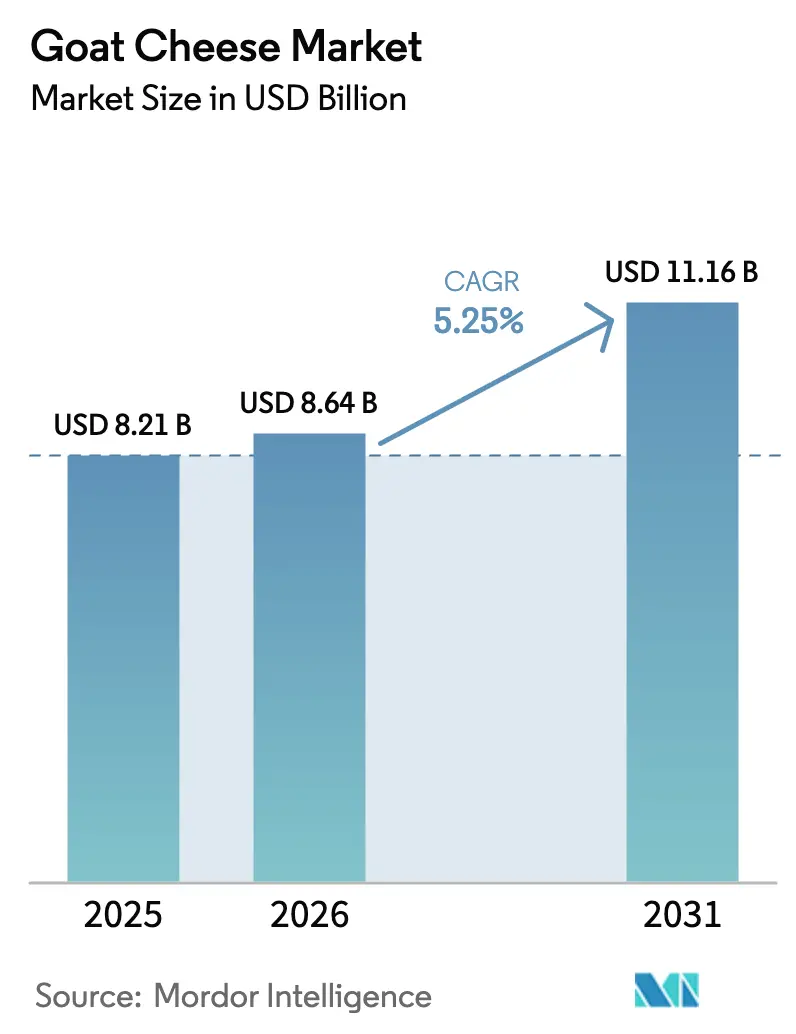
La taille du marché du fromage de chèvre en 2026 est estimée à 8,64 milliards USD, en progression par rapport à la valeur 2025 de 8,21 milliards USD, avec des projections pour 2031 indiquant 11,16 milliards USD, soit une croissance à un CAGR de 5,25 % sur la période 2026-2031. L'expansion du marché est attribuée à une prise de conscience accrue des consommateurs en matière de santé. La faible teneur en lactose du fromage de chèvre et sa meilleure digestibilité par rapport au fromage de lait de vache traditionnel créent des opportunités de marché auprès des consommateurs intolérants au lactose et de ceux qui recherchent des alternatives laitières. Le marché bénéficie d'une demande accrue pour les produits laitiers premium et artisanaux, reflétant l'évolution des préférences des consommateurs pour des saveurs distinctives. L'accessibilité améliorée via les plateformes de commerce électronique et les épiceries fines, combinée à l'urbanisation et aux modes de vie trépidants, a favorisé la consommation de fromage de chèvre en tant qu'ingrédient alimentaire pratique. Les améliorations technologiques de la production, les pratiques d'élevage durables et les solutions d'emballage améliorées soutiennent le développement du marché. Le marché bénéficie également d'un élan croissant grâce aux préférences grandissantes pour les produits biologiques, à l'expansion du secteur de la restauration et à l'augmentation des canaux de vente en ligne.
Principaux enseignements du rapport
- Par type de produit, le chèvre a dominé avec 51,92 % de la part de marché du fromage de chèvre en 2025 ; la mozzarella devrait progresser à un CAGR de 8,34 % d'ici 2031.
- Par forme, les bûches et rouleaux ont capté 38,10 % de la catégorie en 2025 ; les émiettés sont en passe d'enregistrer un CAGR de 5,78 % jusqu'en 2031.
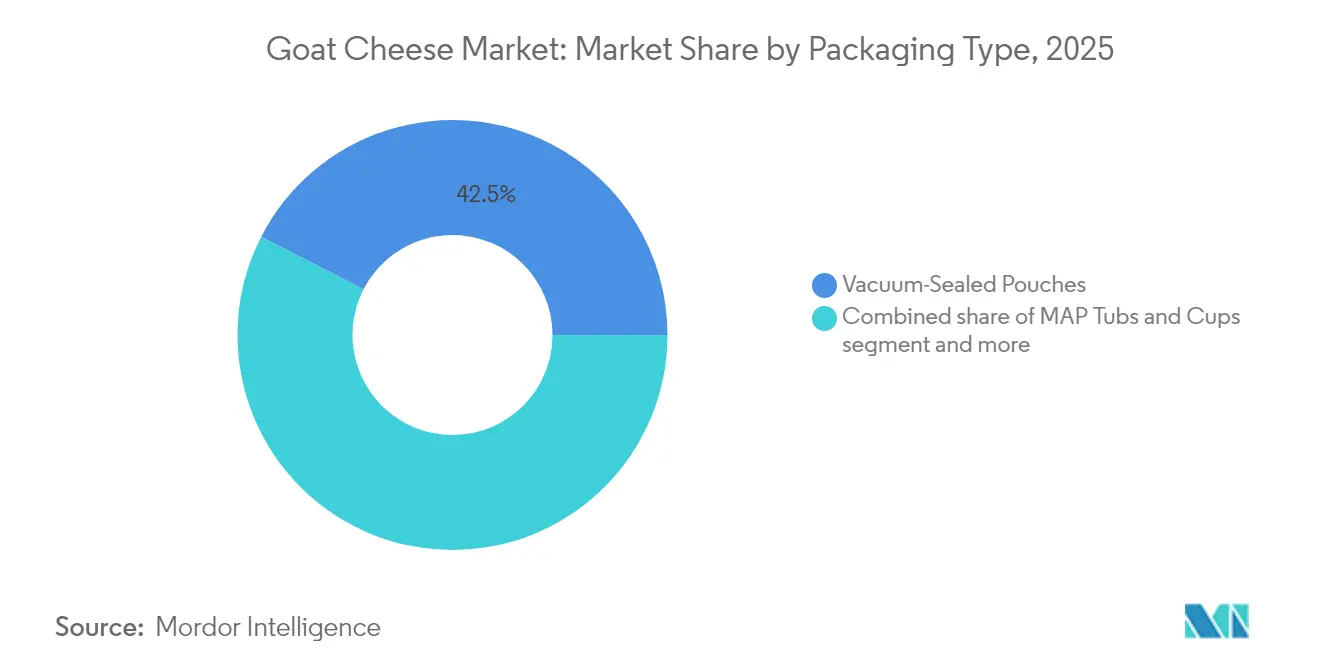
- Par emballage, les sachets sous vide ont commandé une part de 42,45 % en 2025 ; les barquettes et coupes MAP progressent à un CAGR de 7,03 %.
- Par canal de distribution, les supermarchés/hypermarchés détenaient une part de 56,70 % en 2025 ; la vente en ligne est la plus dynamique avec un CAGR de 8,28 % d'ici 2031.
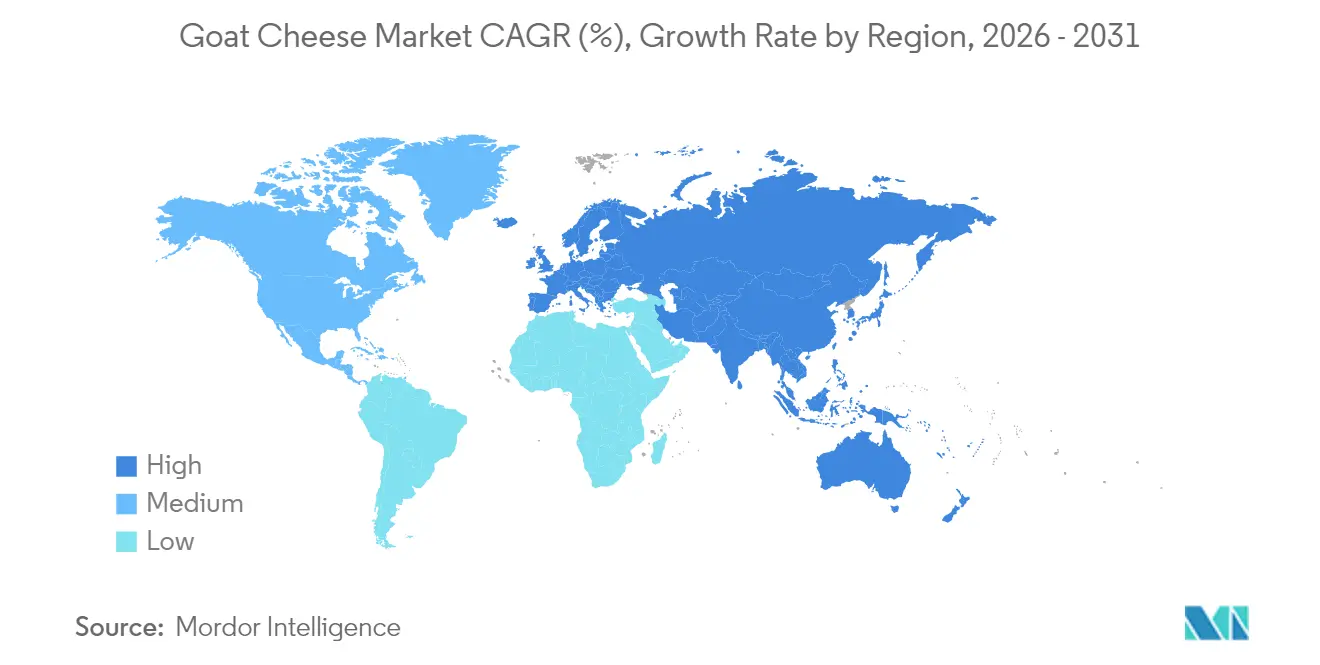
- Par géographie, l'Europe a dominé avec une part de revenus de 38,10 % en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 6,08 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché du fromage de chèvre
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact approximatif (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Popularité croissante du fromage adapté aux personnes intolérantes au lactose parmi les millennials | +1.2% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de produits artisanaux et gastronomiques | +0.9% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Expansion du secteur de la restauration | +0.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Essor de la demande de fromage de chèvre biologique et nourri à l'herbe | +0.7% | Amérique du Nord et Europe, émergent en Australie | Long terme (≥ 4 ans) |
| Demande accrue de produits alimentaires prêts à consommer | +0.6% | Mondial, particulièrement dans les centres urbains | Court terme (≤ 2 ans) |
| Urbanisation et évolution des préférences alimentaires | +0.5% | Cœur Asie-Pacifique, débordement vers l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante du fromage adapté aux personnes intolérantes au lactose parmi les millennials
La préférence croissante des consommateurs pour le fromage adapté aux personnes intolérantes au lactose parmi les millennials influence significativement la croissance du marché mondial du fromage de chèvre, portée par une prise de conscience accrue de l'intolérance au lactose et l'évolution des préférences alimentaires vers des options plus saines. Les millennials manifestent une forte inclination vers des choix alimentaires axés sur le bien-être et respectueux des régimes spécifiques, se tournant particulièrement vers des variétés de fromage facilement digestibles. La teneur en lactose naturellement plus faible du fromage de chèvre par rapport au fromage de lait de vache traditionnel le positionne comme un choix optimal pour les consommateurs souffrant de sensibilités au lactose. Le potentiel d'expansion du marché est particulièrement prononcé dans les régions où la prévalence de l'intolérance au lactose est considérable. Selon les données du World Population Review de 2025, 61 % de la population indienne est touchée par l'intolérance au lactose, tandis que le Canada affiche 59 % et les États-Unis 36 % de leurs populations respectives [1]Source : World Population Review, "Intolérance au lactose par pays 2025", worldpopulationreview.com. Ces tendances démographiques présentent des opportunités substantielles pour les fabricants de fromage de chèvre afin de renforcer leur présence sur le marché et de répondre au segment de consommateurs en expansion recherchant des alternatives laitières adaptées aux personnes intolérantes au lactose, contribuant ainsi à la croissance soutenue du marché mondial du fromage de chèvre.
Demande croissante de produits artisanaux et gastronomiques
Le marché mondial du fromage de chèvre affiche une trajectoire de croissance substantielle, principalement attribuée à la sophistication croissante des préférences des consommateurs pour les produits laitiers artisanaux et gastronomiques. L'analyse du marché démontre que les consommateurs, en particulier les populations urbaines et les connaisseurs culinaires, affichent des préférences prononcées pour les variétés de fromage distinguées par leurs profils aromatiques complexes, leurs méthodologies de fabrication traditionnelles et leurs origines géographiques authentifiées. Cette transformation fondamentale du comportement des consommateurs a conduit les fabricants à développer stratégiquement des produits qui mettent en valeur le savoir-faire traditionnel et le patrimoine régional. Par exemple, en septembre 2024, Vermont Creamery a procédé à une expansion stratégique de son portefeuille de produits avec l'introduction des fromages de chèvre à pâte molle affinée Coupole et Bijou via des enseignes de distribution premium, notamment Whole Foods. Ces développements significatifs du marché, conjugués à l'évolution des préférences des consommateurs et à la demande croissante de produits laitiers premium, corroborent la robuste trajectoire de croissance et le potentiel de marché à long terme des produits de fromage de chèvre artisanaux sur le marché mondial.
Expansion du secteur de la restauration
La croissance du secteur de la restauration stimule le marché mondial du fromage de chèvre, les restaurants, cafés, hôtels et services de restauration collective intégrant le fromage de chèvre à leurs menus pour répondre à l'évolution des préférences des consommateurs. L'expansion du marché est attribuée à la demande croissante des consommateurs pour des plats préparés et des expériences gastronomiques, le fromage de chèvre étant reconnu pour sa polyvalence, son profil aromatique distinctif et ses bienfaits nutritionnels. Avec la tendance croissante à manger hors domicile et à consommer des repas prêts à consommer en raison des modes de vie trépidants, les opérateurs de restauration intègrent le fromage de chèvre dans divers articles de menu, notamment les salades, pizzas, sandwichs, entrées et desserts. Les entreprises laitières développent stratégiquement des produits pour le segment de la restauration. Par exemple, en mai 2024, Belle Chevre Inc. a lancé deux nouveaux produits de fromage de chèvre : des portions individuelles de 1,5 oz de fromage de chèvre à tartiner en saveurs Original, Miel et Figue, et un pot de 2,3 lb de cubes de fromage aromatisés marinés dans de l'huile d'olive extra vierge sous la marque CHEVOO. Ces développements de produits témoignent de la réactivité du marché aux exigences de la restauration et de son potentiel de croissance continue.
Essor de la demande de fromage de chèvre biologique et nourri à l'herbe
Le marché mondial du fromage de chèvre démontre une demande croissante des consommateurs pour les produits biologiques et nourris à l'herbe, portée par la sensibilisation à la durabilité et les préférences pour les étiquettes claires. Les producteurs modifient leurs méthodes de production et obtiennent des certifications pour soutenir une tarification premium. Par exemple, Redwood Hill Farm s'approvisionne en lait auprès de fermes familiales certifiées Certified Humane qui respectent des normes strictes en matière de bien-être animal et d'agriculture durable. Selon le rapport 2023 de Mondelēz International intitulé « État du grignotage : tendances futures », 63 % des consommateurs achètent des en-cas qui minimisent l'impact environnemental grâce à des compensations carbone, un approvisionnement local et des chaînes d'approvisionnement durables [2]Source : Mondelēz International, Inc., "État du grignotage : tendances futures 2023", mondelezinternational.com. Cette considération environnementale correspond à l'efficacité opérationnelle de la production de fromage de chèvre. Les chèvres consomment 50 % moins d'eau que les bovins et génèrent moins d'émissions de méthane, positionnant le fromage de chèvre comme une option viable pour les consommateurs soucieux de l'environnement. À mesure que les comportements d'achat démontrent une prise en compte accrue des considérations environnementales, les fabricants de fromage de chèvre peuvent capitaliser sur cette opportunité de marché grâce à des méthodes de production durables. Ces avantages en matière de durabilité résonnent auprès des consommateurs soucieux de l'environnement. Le segment nourri à l'herbe démontre une croissance substantielle, les consommateurs associant un goût amélioré et une valeur nutritionnelle supérieure aux méthodes de production en pâturage, indiquant un changement durable vers des produits de fromage de chèvre premium et respectueux de l'environnement sur le marché mondial.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact approximatif (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix du lait de chèvre à la ferme à l'échelle mondiale | -0.8% | Mondial, particulièrement prononcé en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Droits de douane élevés à l'importation sur les produits laitiers dans les marchés émergents | -0.6% | Marchés émergents, notamment l'Inde, la Chine, le Brésil | Moyen terme (2 à 4 ans) |
| Contraintes de durée de conservation du fromage de chèvre frais dans les climats chauds | -0.4% | Moyen-Orient, Afrique, Asie du Sud-Est, Amérique latine | Moyen terme (2 à 4 ans) |
| Concurrence des analogues de fromage à base de plantes | -0.3% | Amérique du Nord et Europe, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du lait de chèvre à la ferme à l'échelle mondiale
Un frein significatif sur le marché mondial du fromage de chèvre découle de la volatilité des prix dans l'approvisionnement en lait de chèvre, qui crée une pression substantielle sur les marges et une incertitude dans la chaîne d'approvisionnement, affectant particulièrement les petits producteurs aux capacités de couverture limitées. Selon Statistics Norway (Institut national de statistique de Norvège), le nombre de chèvres laitières en Norvège a diminué en 2024, avec 32 374 chèvres laitières contre 32 571 en 2023, illustrant les contraintes d'approvisionnement dans les principales régions de production. Ce déséquilibre entre l'offre et la demande contraint les fabricants de fromage à soit augmenter les importations, soit réduire les volumes de production, perturbant les relations commerciales établies et les stratégies de tarification. Le frein du marché est encore intensifié par la saisonnalité inhérente à l'élevage caprin et sa sensibilité aux conditions météorologiques, combinées à la faible échelle des producteurs qui empêche une gestion efficace des risques par le biais de contrats à terme ou d'intégration verticale. Par conséquent, les producteurs artisanaux, qui représentent un segment important du marché, font face à des contraintes opérationnelles substantielles en raison de leurs ressources financières limitées pour gérer le risque de prix par le biais de produits dérivés ou d'accords d'approvisionnement à long terme, impactant finalement le potentiel de croissance global du marché.
Droits de douane élevés à l'importation sur les produits laitiers dans les marchés émergents
Le marché mondial du fromage de chèvre rencontre un défi substantiel face à l'expansion rapide des alternatives de fromage à base de plantes. Cette pression concurrentielle est la plus prononcée dans les marchés développés, où les préférences des consommateurs ont évolué de manière significative vers des choix alimentaires véganes et flexitariens. Les fabricants à base de plantes ont réussi à améliorer leurs offres de produits grâce à des profils de texture et de saveur améliorés tout en maintenant des prix compétitifs par rapport aux produits de fromage de chèvre premium. La mise en œuvre de formulations avancées de protéines végétales et de technologies de fermentation sophistiquées a permis à ces fabricants de réaliser une reproduction plus fidèle des caractéristiques des fromages traditionnels. Cette progression technologique a systématiquement diminué les avantages distinctifs de goût et de texture qui différenciaient historiquement les marchés des fromages laitiers, présentant ainsi un obstacle durable à la croissance et au positionnement sur le marché de l'industrie du fromage de chèvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la dominance du chèvre fait face au défi de la mozzarella
Le chèvre maintient une part de marché substantielle de 51,92 % en 2025, consolidant sa position de principal produit de fromage de chèvre à l'échelle internationale. Sa position de leader sur le marché est attribuée à ses applications étendues dans la cuisine internationale et les secteurs de la restauration, soutenues par des méthodologies de production évolutives dans les installations de fabrication du monde entier. Le segment de la mozzarella démontre un potentiel d'expansion significatif avec un CAGR de 8,34 % jusqu'en 2031, porté par la prolifération des chaînes de pizzerias internationales et l'adoption croissante de la cuisine méditerranéenne sur les marchés mondiaux. Cette évolution du marché indique une transformation substantielle des modes de consommation du fromage de chèvre au-delà des formats traditionnels.
Les segments du cheddar et de la ricotta affichent des trajectoires de croissance régulières, capitalisant sur leur présence établie dans les applications culinaires mondiales où les variantes à base de lait de chèvre offrent des alternatives premium. La catégorie des fromages de spécialité internationaux, comprenant les variétés affinées et aromatisées, présente des opportunités substantielles d'expansion du marché au sein du marché des fromages par l'innovation produit et les réseaux de distribution internationaux. Cette diversification du marché mondial s'aligne sur les tendances mondiales de l'industrie laitière, où les consommateurs de toutes les régions exigent de plus en plus des produits distinctifs dans les segments premium.

Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport


Par forme : les bûches et rouleaux dominent les formats traditionnels
Les bûches et rouleaux maintiennent leur dominance sur le marché avec une part de 38,10 % en 2025, ces formats s'alignant sur les méthodes de présentation traditionnelles du fromage de chèvre et répondant aux exigences strictes de contrôle des portions dans les secteurs de la distribution et de la restauration à l'échelle mondiale. La dominance internationale de ce format est attribuée à sa présentation visuelle supérieure et à ses capacités de portionnement standardisé, permettant une tarification et un affichage cohérents dans divers canaux de distribution. Les producteurs artisanaux de toutes les régions préfèrent ce format car il démontre efficacement les méthodes de fabrication traditionnelles et le positionnement en qualité premium sur le marché mondial.
Les émiettés connaissent le taux de croissance le plus élevé avec un CAGR de 5,78 % jusqu'en 2031 sur le marché international, portés par la demande croissante des consommateurs pour des options pratiques et prêtes à l'emploi dans les salades, pizzas et applications culinaires. Les formats blocs et meules servent principalement les segments industriels et de restauration où l'efficacité volumique et la durée de conservation prolongée sont privilégiées par rapport à la présentation. Ces formats démontrent un potentiel de croissance substantiel dans les marchés émergents où l'emballage en vrac réduit les coûts et permet des réseaux de distribution plus larges. Bien que les tranches et râpés constituent le plus petit segment à l'échelle mondiale, ils présentent des opportunités d'avancement significatives grâce à des technologies d'emballage innovantes qui préservent la qualité du produit et prolongent la durée de conservation.
Par format d'emballage : l'innovation stimule l'extension de la durée de conservation
Les sachets sous vide détiennent une part de marché de 42,45 % en 2025, portés par leur capacité à prolonger la durée de conservation et à protéger contre la contamination, permettant une distribution géographique plus étendue. Ces sachets préservent l'intégrité du produit pendant le transport et le stockage tout en offrant une visibilité claire du produit pour un positionnement premium. Le format favorise le contrôle des portions et la préservation de la fraîcheur, répondant aux besoins des consommateurs soucieux de leur santé et des petits ménages. De plus, l'emballage sous vide réduit les besoins en conservateurs, s'alignant sur la demande des consommateurs pour des produits à étiquette claire.
Les barquettes et coupes MAP devraient progresser à un CAGR de 7,03 % jusqu'en 2031. Cette trajectoire de croissance est soutenue par les progrès continus dans les matériaux barrière, l'optimisation de la composition des gaz et les processus de fabrication qui, collectivement, améliorent la conservation des produits tout en maintenant les propriétés organoleptiques et la conformité réglementaire. Les bûches traditionnelles enveloppées dans du papier aluminium subissent une pression du marché face aux alternatives d'emballage avancées offrant de meilleures propriétés barrière et des fonctionnalités plus pratiques pour le consommateur. L'autre catégorie englobe les innovations d'emballage émergentes, notamment les matériaux biosourcés, les solutions recyclables et les systèmes de surveillance intelligents intégrés qui améliorent la sécurité des produits et la confiance des consommateurs grâce à des indicateurs de fraîcheur en temps réel et au suivi des conditions environnementales.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par canal de distribution : la disruption numérique défie la distribution traditionnelle
La distribution du marché du fromage de chèvre est principalement contrôlée par les supermarchés/hypermarchés, qui commandent une part de marché substantielle de 56,70 % en 2025. Ces enseignes de distribution maintiennent leur leadership sur le marché grâce à une infrastructure sophistiquée de chaîne du froid, des emplacements stratégiques en magasin et des flux de clientèle réguliers. Leur dominance sur le marché est encore renforcée par des portefeuilles de produits étendus, des économies d'échelle dans les achats et des investissements substantiels dans une infrastructure d'exposition à température contrôlée. La préférence croissante des consommateurs pour les produits laitiers premium, la sensibilisation accrue à la santé et la demande croissante pour les variétés de fromage artisanal contribuent à leur croissance soutenue.
La vente en ligne démontre un potentiel de croissance remarquable avec un CAGR de 8,28 % jusqu'en 2031, portée par les avancées technologiques dans la logistique de la chaîne du froid, l'amélioration des capacités de livraison du dernier kilomètre et l'évolution des comportements d'achat des consommateurs. L'expansion de ce canal est encore soutenue par l'intégration de l'intelligence artificielle pour les recommandations personnalisées, la technologie blockchain pour la transparence de la chaîne d'approvisionnement et des systèmes sophistiqués de gestion des stocks. Les fromageries spécialisées maintiennent leur position distincte sur le marché grâce à une connaissance approfondie des produits, des sélections soigneusement choisies et des installations de stockage spécialisées. Les épiceries de proximité opèrent dans le cadre de contraintes liées à une infrastructure de réfrigération limitée et à des exigences de rotation rapide des stocks, ce qui restreint intrinsèquement leur capacité à maintenir des sélections étendues de fromage de chèvre, malgré leur capacité à répondre aux besoins de consommation immédiate.
Analyse géographique
L'Europe maintient une part de marché de 38,10 % en 2025, soutenue par des méthodologies de production de fromage de chèvre bien établies et des préférences consommateurs sophistiquées pour les produits laitiers artisanaux. La position concurrentielle de la région est renforcée par des systèmes stricts d'appellation d'origine protégée, des protocoles de production normalisés et des réseaux de distribution complets. Les principales régions de production, notamment l'Italie, l'Espagne et les Pays-Bas, maintiennent des volumes de production substantiels tout en préservant des variantes régionales distinctes qui génèrent des valorisations premium grâce à l'authenticité vérifiée et aux indications géographiques.
L'Asie-Pacifique progresse à un CAGR de 6,08 % jusqu'en 2031, portée par l'expansion de la classe moyenne et la consommation accrue de produits laitiers occidentaux due à l'urbanisation. La Chine a importé 895 millions USD de fromage en 2024, selon The Observatory of Economic Complexity, les supermarchés/hypermarchés de premier rang allouant davantage d'espace en rayon aux fromages de spécialité, dont le fromage de chèvre. En Inde, l'expansion de la classe moyenne et les taux élevés d'intolérance au lactose présentent des opportunités pour le fromage de chèvre en tant qu'alternative laitière.
L'Amérique du Nord affiche une croissance régulière portée par les préférences des consommateurs soucieux de leur santé et l'expansion du marché des produits alimentaires artisanaux, notamment dans le segment des fromages de spécialité des États-Unis. L'infrastructure développée de la chaîne du froid et les réseaux de distribution de la région soutiennent la distribution de produits premium, tandis que la reprise du secteur de la restauration accroît la demande d'ingrédients de spécialité.
L'Amérique du Sud affiche un potentiel de croissance, notamment au Brésil et en Argentine, où l'immigration européenne a établi des habitudes de consommation de fromage, bien que l'instabilité économique et monétaire affecte la prévisibilité du marché. Le Moyen-Orient et l'Afrique représentent des marchés en développement où les défis climatiques nécessitent des emballages avancés, tandis que les communautés expatriées et le tourisme créent une demande pour les importations premium.

Analyse de la chaîne de valeur
La chaîne de valeur du fromage de chèvre est structurée par des transformateurs et distributeurs de marque tels que Lactalis, Saputo, Land O'Lakes, Savencia et Laura Chenel's Chèvre, Inc., Vermont Creamery étant cité comme exemple de réseau artisanal. En avril 2026, Lactalis a finalisé l'acquisition de l'activité de fromage grand public de Fonterra, étendant son empreinte de transformation mondiale et sa capacité d'approvisionnement en Océanie et en Asie.
Vermont Creamery opère à travers un réseau de plus de 20 fermes familiales, ce qui aide les acteurs de marque à stabiliser l'approvisionnement en lait et à renforcer le storytelling produit. Saputo a converti une usine de mozzarella américaine à Reedsburg, dans le Wisconsin, en une usine dédiée au fromage de chèvre, reflétant un déplacement de la capacité vers le fromage de spécialité. En aval, les supermarchés et la vente en ligne dépendent de la logistique réfrigérée et d'un emballage protecteur pour maintenir la fraîcheur et soutenir une distribution multicanale.
Paysage concurrentiel
Le marché mondial du fromage de chèvre démontre une fragmentation modérée, caractérisée par une concurrence intense entre les conglomérats laitiers établis et les producteurs artisanaux spécialisés. La compétitivité du marché est portée par la demande croissante des consommateurs pour les produits laitiers de spécialité et la sensibilisation accrue à la santé. Les principaux acteurs du marché comprennent Lactalis Group, Saputo Inc., Land O'Lakes Inc., Laura Chenel's Chèvre, Inc. et Savencia Fromage & Dairy, qui maintiennent leurs positions grâce à des réseaux de distribution étendus et une diversification des produits.
Les entreprises investissent dans des solutions technologiques avancées pour renforcer leur avantage concurrentiel. Le marché connaît une intégration verticale significative et une optimisation de la chaîne d'approvisionnement, les entreprises sécurisant leurs approvisionnements en lait de chèvre par le biais de partenariats stratégiques, de contrats à long terme ou de la propriété directe de fermes. Ces mesures aident à gérer la volatilité des coûts des intrants, à maintenir les normes de qualité et à assurer un approvisionnement régulier en réponse à la demande croissante du marché.
Les marchés émergents présentent des opportunités de croissance substantielles en raison d'une capacité de production locale limitée et d'une forte dépendance aux importations. Le potentiel d'expansion est encore soutenu par la hausse des revenus disponibles, l'évolution des préférences alimentaires et la sensibilisation accrue aux produits de fromage de chèvre. Les avancées technologiques dans les solutions d'emballage ont remédié aux contraintes traditionnelles de durée de conservation, permettant aux entreprises d'étendre leur présence géographique et leur portée sur le marché.
Leaders du secteur du fromage de chèvre
Lactalis Group
Saputo Inc.
Land O'Lakes Inc.
Savencia Fromage & Dairy
Laura Chenel's Chèvre, Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme reposent sur la demande de fromages de chèvre riches en protéines et premium. Le rapport Cheese Outlook 2026 de Lactalis UK & Ireland identifie le fromage riche en protéines et les produits laitiers enrichis comme des thèmes de croissance, ce qui encourage les fabricants de fromage de chèvre à mettre en avant un positionnement protéines et bien-être tout en conservant leur différenciation artisanale.
La demande en Asie-Pacifique est soutenue par l'expansion du commerce de détail moderne et de l'espace en rayon pour les fromages de spécialité, et les 895 millions USD de fromage importés par la Chine en 2024 laissent entrevoir un potentiel pour des offres différenciées de fromage de chèvre là où la production locale reste limitée. Côté offre, Savencia Fromage & Dairy a signé un accord d'achat pour acquérir Quata Alimentos au Brésil en décembre 2025, renforçant sa fabrication et sa distribution régionales. Land O Lakes a également annoncé en juillet 2026 un investissement dans son usine de Tulare, en Californie, afin d'accroître la production de protéines laitières à haute valeur et de lait ultrafiltré, renforçant les intrants utilisés pour constituer des portefeuilles de fromages premium.
Développements récents du secteur
- Juillet 2026 : Lactalis Group a conclu un accord pour acquérir la division fromages fins d'Agropur au Canada. Cet accord modifie la dynamique d'approvisionnement laitier premium en Amérique du Nord et élargit le portefeuille de fromages premium de Lactalis par intégration verticale, améliorant son contrôle sur les catégories de fromages à haute valeur.
- Mars 2026 : Savencia Fromage & Dairy a publié ses comptes annuels 2025 décrivant l'intégration structurelle d'Ugalait et une fusion avec Savencia Gourmet afin d'accélérer le développement de Premium Foodservice. Cela soutient l'expansion vers les circuits de restauration hors foyer premium et accélère la mise sur le marché dans les segments de fromage à haute valeur.
- Décembre 2025 : Savencia Fromage & Dairy a signé un accord d'achat pour acquérir le fabricant brésilien de fromages et produits laitiers Quata Alimentos. L'acquisition vise à étendre l'empreinte géographique au Brésil et à diversifier son portefeuille de produits laitiers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur du fromage de chèvre vendu pour la consommation humaine à travers les circuits de détail et de restauration hors foyer, comptabilisée en USD au niveau où le produit est vendu pour la première fois sur le marché.
Exclusions du périmètre : nous excluons les produits laitiers de chèvre autres que le fromage (lait, yaourt, ingrédients pour préparations infantiles), les alternatives au fromage à base végétale, ainsi que les ventes domestiques ou informelles non prises en compte dans les rapports commerciaux et de détail.
Aperçu de la segmentation
- Par type
- Mozzarella
- Chèvre
- Cheddar
- Ricotta
- Autres
- Par forme
- Émiettés
- Bûches et rouleaux
- Blocs/Meules
- Tranches et râpés
- Par format d'emballage
- Sachets sous vide
- Barquettes et coupes MAP
- Bûches enveloppées dans du papier aluminium
- Autres
- Par canal de distribution
- Circuit hors domicile
- Circuit de proximité
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Fromageries spécialisées
- Vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande réelle et des flux commerciaux, puis leur transformation en un modèle de valeur cohérent. Nous nous sommes appuyés sur des statistiques publiques agricoles et alimentaires ainsi que sur des bases de données commerciales, telles que FAOSTAT, UN Comtrade, Eurostat et les jeux de données de l'USDA, pour comprendre les signaux de production laitière, l'orientation des échanges de fromage et le contexte de consommation par pays.
Pour ancrer nos hypothèses, nous avons également examiné les directives d'étiquetage et de sécurité alimentaire, telles que les textes du Codex Alimentarius et les publications des autorités nationales de régulation alimentaire, puis nous les avons associées aux rapports annuels d'entreprises, aux présentations aux investisseurs et à une couverture de presse crédible pour les indices de mix de canaux et de tarification. Certains abonnements payants pour les données financières d'entreprises et l'actualité, ainsi qu'une base de données d'expéditions import-export au niveau des envois et une base de données de brevets, ont été utilisés pour valider l'activité des entreprises et la dynamique produit sans surajuster le modèle. Cette liste n'est qu'illustrative, et de nombreuses autres sources ont été vérifiées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens et enquêtes primaires
Le travail primaire a servi à éprouver les hypothèses documentaires sur la tarification, la répartition des canaux et ce qui est réellement vendu comme fromage de chèvre dans chaque région. Nous avons échangé avec un ensemble de producteurs, distributeurs, détaillants, acheteurs en restauration hors foyer et spécialistes de catégorie sur les principaux marchés de consommation, puis utilisé ces apports pour combler les écarts là où les données publiques sont limitées.
Nous avons également revisité certains experts lorsque les chiffres ne coïncidaient pas, car de petites variations dans le mix de formats (frais versus affiné) et dans le choix d'emballage peuvent modifier sensiblement le résultat en valeur.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 29 % | Direction générale : 12 % | APAC : 48 % |
| Acteurs intermédiaires : 57 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 31 % |
| Acteurs plus petits : 14 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les indicateurs de production et d'échanges sont utilisés pour reconstituer la consommation apparente, laquelle est ensuite filtrée par la pénétration du fromage de chèvre et le mix de canaux pour aboutir à la valeur. Le modèle utilise un petit ensemble d'intrants reproductibles, tels que les signaux de disponibilité du lait de chèvre, les valeurs et prix unitaires des importations-exportations de fromage, la part des formats frais versus affinés, la répartition consommation sur place versus à emporter, et les fourchettes de prix de détail typiques par grande zone géographique.
Ces totaux sont ensuite recoupés avec des approximations ascendantes sélectives, telles que des volumes échantillonnés par pays multipliés par les prix de vente moyens observés, et des vérifications de canaux distributeurs et détaillants partagées lors des entretiens. Lorsque des lacunes de données existent pour les petits pays, des ratios de substitution sont appliqués à partir de marchés similaires en fonction du niveau de revenu, des habitudes de consommation laitière et de la dépendance commerciale, puis ajustés pour correspondre aux totaux de contrôle régionaux.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage de séries chronologiques courtes sur les principaux moteurs, suivie d'une validation par des experts sur la vitesse à laquelle la premiumisation et la reprise de la restauration hors foyer devraient se traduire en volume et en prix. Les perspectives finales restent pragmatiques, car le marché est également façonné par la saisonnalité de l'offre de lait de chèvre et par la vitesse d'expansion de la chaîne du froid et du commerce de détail spécialisé dans les villes émergentes.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les tendances de la valeur commerciale, les prix observables en rayon et les évolutions de l'activité de restauration hors foyer, avant que les chiffres ne soient finalisés. Si un pays présente une variation brutale non corroborée par ces signaux, les hypothèses sont retravaillées et un petit groupe d'experts est recontacté pour confirmer si le changement est réel ou induit par le modèle.
Un second examen par un analyste est réalisé pour rechercher des écarts entre régions et confirmer la cohérence de la logique tout au long de la série chronologique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de faire évoluer les prix, la disponibilité ou la demande se produisent. Avant livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente.
Taille du marché mondial du fromage de chèvre selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le fromage de chèvre peuvent sembler très éloignées, même lorsqu'elles semblent couvrir le même produit, car le périmètre et la base de tarification ne sont pas toujours alignés. Les différences proviennent généralement de ce qui est comptabilisé comme fromage de chèvre, de l'année utilisée pour la tarification, et de la façon dont les ventes en restauration hors foyer sont valorisées.
Certains chiffres publics intègrent une valeur plus large des produits laitiers de chèvre ou ajoutent des catégories de fromage adjacentes lorsque la source de lait est mixte ou non précisée. Chez Mordor Intelligence, le fromage de chèvre n'est comptabilisé que lorsqu'il s'agit d'un produit fromager défini, fabriqué à partir de lait de chèvre et vendu via les circuits de vente sur place et à emporter, puis valorisé selon une conversion USD cohérente et les années d'étude indiquées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,64 milliards USD (2026) | |
| Revue professionnelle A | 4,10 milliards USD (2024) | Utilise une année de référence antérieure et un ensemble de produits suivis plus restreint, ce qui peut sous-estimer les formats de spécialité, et peut appliquer des hypothèses de valeur au détail de manière inégale selon les régions. |
| Cabinet de conseil régional B | 6,50 milliards USD (2025) | S'appuie probablement davantage sur les revenus déclarés par les fabricants et une couverture de canaux limitée, ce qui peut omettre certaines parties de la restauration hors foyer et des effets du commerce transfrontalier dans les marchés à forte importation. |
L'écart entre les trois valeurs s'explique principalement par le choix de l'année, la valorisation des canaux et la rigueur avec laquelle le produit est défini comme fromage de chèvre. En maintenant les intrants liés aux signaux commerciaux, à la répartition des canaux et au comportement des prix observé, l'estimation reste traçable à un ensemble d'étapes reproductibles pouvant être revérifiées à mesure que de nouvelles données apparaissent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du fromage de chèvre ?
Le marché du fromage de chèvre est évalué à 8,64 milliards USD en 2026 et devrait atteindre 11,16 milliards USD d'ici 2031.
Quelle région est en tête des ventes de fromage de chèvre ?
L'Europe détient la première place avec une part de 38,10 %, soutenue par son long héritage fromager et ses systèmes d'appellation d'origine protégée.
Quel type de fromage de chèvre connaît la croissance la plus rapide ?
La mozzarella de chèvre devrait progresser à un CAGR de 8,34 % jusqu'en 2031, portée par la hausse mondiale de la consommation de pizza.
Pourquoi la vente en ligne est-elle importante pour le fromage de chèvre ?
Les plateformes en ligne offrent des informations détaillées sur les produits et une livraison pratique, permettant au canal de croître à un CAGR de 8,28 %, plus vite que toute alternative physique.
Dernière mise à jour de la page le:



