
Ziegenkäsemarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.64 Milliarden US-Dollar |
| Marktgröße (2031) | 11.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
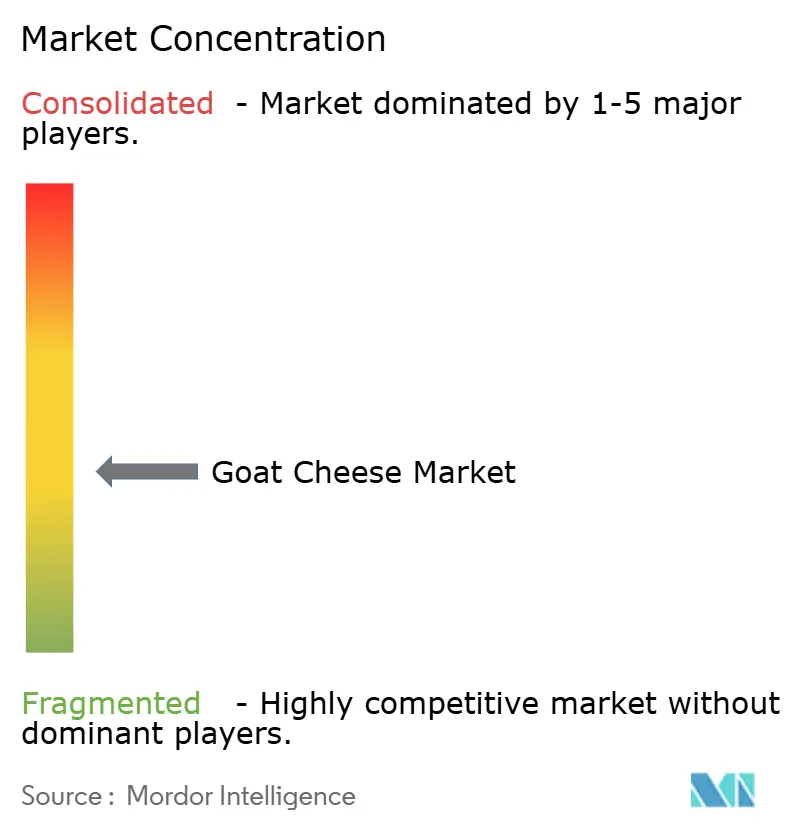
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ziegenkäsemarkt Analyse von Mordor Intelligence
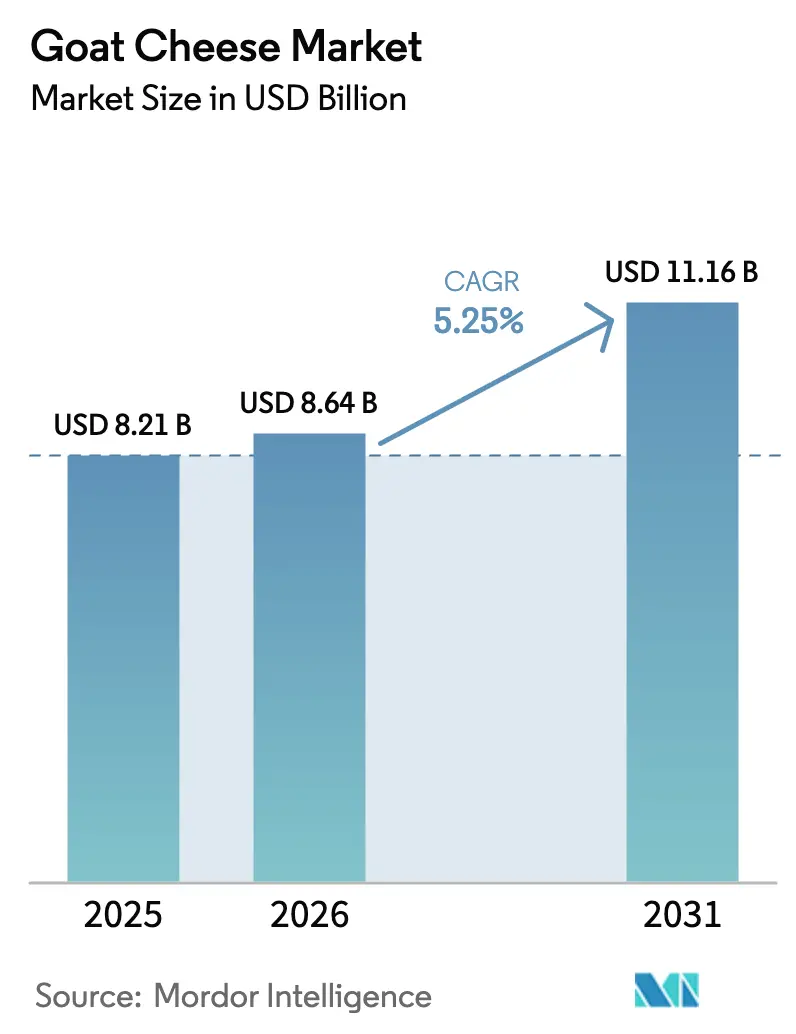
Die Größe des Ziegenkäsemarkts im Jahr 2026 wird auf 8,64 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 8,21 Milliarden USD, mit Prognosen für 2031, die 11,16 Milliarden USD zeigen, mit einer CAGR von 5,25 % über den Zeitraum 2026–2031. Die Marktexpansion wird auf ein gesteigertes Gesundheitsbewusstsein der Verbraucher zurückgeführt. Der reduzierte Laktosegehalt von Ziegenkäse und seine verbesserte Verdaulichkeit im Vergleich zu herkömmlichem Kuhmilchkäse schaffen Marktchancen bei laktoseintoleranten Verbrauchern und solchen, die nach Milchalternativen suchen. Der Markt profitiert von einer erhöhten Nachfrage nach Premium- und handwerklichen Milchprodukten, was die sich verändernden Präferenzen der Verbraucher für ausgeprägte Aromen widerspiegelt. Verbesserte Zugänglichkeit durch E-Commerce-Plattformen und Speziallebensmittelgeschäfte, kombiniert mit Urbanisierung und einem arbeitsreichen Lebensstil, hat den Konsum von Ziegenkäse als praktische Lebensmittelzutat gesteigert. Verbesserungen in der Produktionstechnologie, nachhaltige Landwirtschaftspraktiken und verbesserte Verpackungslösungen unterstützen die Marktentwicklung. Der Markt gewinnt auch durch wachsende Präferenzen für Bio-Produkte, eine expandierende Gastronomiebranche und zunehmende Online-Vertriebskanäle an Dynamik.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führte Chèvre im Jahr 2025 mit einem Marktanteil von 51,92 % am Ziegenkäsemarkt; Mozzarella wird voraussichtlich mit einer CAGR von 8,34 % bis 2031 expandieren.
- Nach Form erfassten Rollen und Stangen im Jahr 2025 einen Anteil von 38,10 % der Kategorie; Krümel sind bis 2031 für eine CAGR von 5,78 % positioniert.
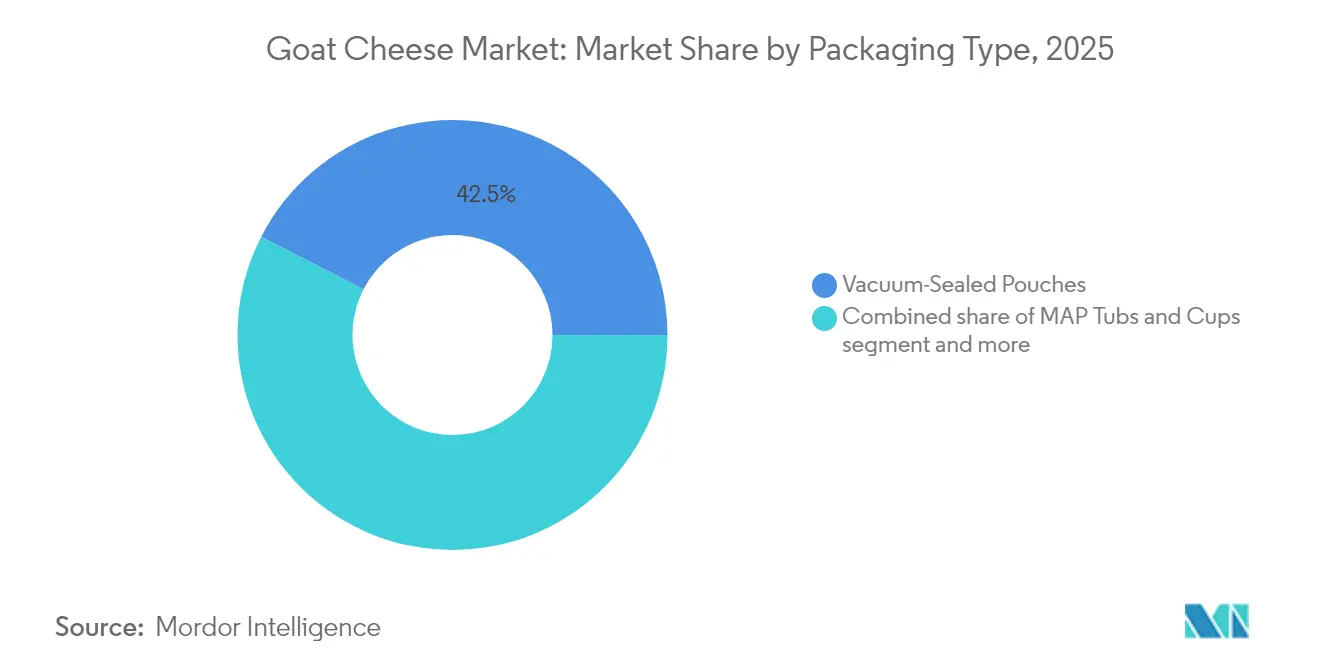
- Nach Verpackung kommandierten vakuumversiegelte Beutel im Jahr 2025 einen Anteil von 42,45 %; MAP-Behälter und -Becher wachsen mit einer CAGR von 7,03 %.
- Nach Vertriebskanal hielten Supermärkte/Verbrauchermärkte im Jahr 2025 einen Anteil von 56,70 %; der Online-Handel ist mit einer CAGR von 8,28 % bis 2031 der am schnellsten wachsende Kanal.
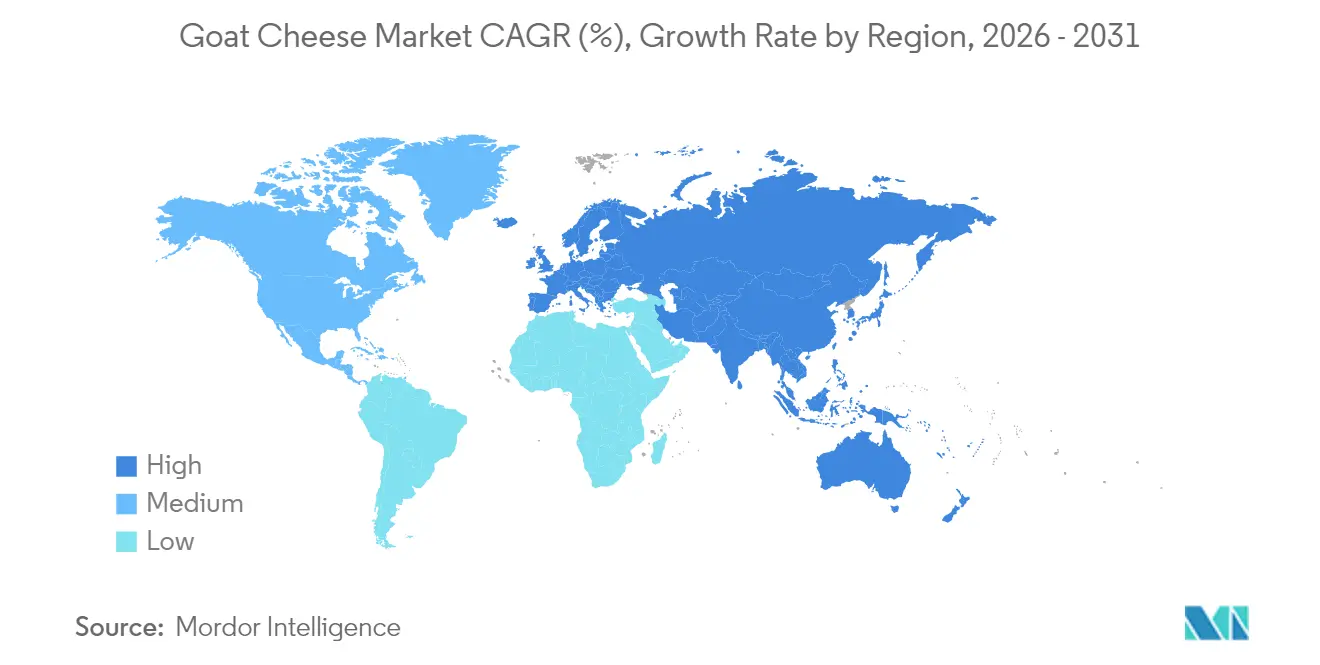
- Nach Geografie dominierte Europa im Jahr 2025 mit einem Umsatzanteil von 38,10 %; Asien-Pazifik ist mit einer CAGR von 6,08 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Ziegenkäsemarkttrends und -einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit von laktosefreundlichem Käse bei Millennials | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach handwerklichen und Gourmet-Produkten | +0.9% | Nordamerika und Europa, Ausweitung auf urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion der Gastronomiebranche | +0.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach biologischem und weidegefüttertem Ziegenkäse | +0.7% | Nordamerika und Europa, aufkommend in Australien | Langfristig (≥ 4 Jahre) |
| Gestiegene Nachfrage nach verzehrfertigen Lebensmittelprodukten | +0.6% | Global, insbesondere städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung und veränderte Ernährungspräferenzen | +0.5% | Asien-Pazifik als Kern, Übertragung auf Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit von laktosefreundlichem Käse bei Millennials
Die zunehmende Verbraucherpräferenz für laktosefreundlichen Käse bei Millennials beeinflusst das globale Wachstum des Ziegenkäsemarkts erheblich, angetrieben durch ein gesteigertes Bewusstsein für Laktoseintoleranz und sich verändernde Ernährungspräferenzen hin zu gesünderen Optionen. Millennials zeigen eine starke Neigung zu gesundheitsbewussten und ernährungsinklusiven Lebensmittelentscheidungen, insbesondere zu leicht verdaulichen Käsesorten. Der inhärent niedrigere Laktosegehalt von Ziegenkäse im Vergleich zu herkömmlichem Kuhmilchkäse positioniert ihn als optimale Wahl für Verbraucher mit Laktoseempfindlichkeit. Das Marktexpansionspotenzial ist besonders ausgeprägt in Regionen mit erheblicher Prävalenz von Laktoseintoleranz. Laut Daten von World Population Review aus dem Jahr 2025 leiden 61 % der Bevölkerung Indiens an Laktoseintoleranz, während Kanada 59 % und die Vereinigten Staaten 36 % ihrer jeweiligen Bevölkerungen verzeichnen [1]Quelle: World Population Review, "Laktoseintoleranz nach Ländern 2025", worldpopulationreview.com. Diese demografischen Muster bieten erhebliche Chancen für Ziegenkäsehersteller, ihre Marktpräsenz zu stärken und das wachsende Verbrauchersegment anzusprechen, das laktosefreundliche Milchalternativen sucht, und tragen damit zum anhaltenden Wachstum des globalen Ziegenkäsemarkts bei.
Steigende Nachfrage nach handwerklichen und Gourmet-Produkten
Der globale Ziegenkäsemarkt weist eine beachtliche Wachstumsdynamik auf, die in erster Linie auf die zunehmende Anspruchshaftigkeit der Verbraucherpräferenzen für handwerkliche und Gourmet-Milchprodukte zurückzuführen ist. Marktanalysen zeigen, dass Verbraucher, insbesondere städtische Bevölkerungsgruppen und kulinarische Kenner, ausgeprägte Präferenzen für Käsesorten mit komplexen Aromaprofilen, traditionellen Herstellungsmethoden und authentifizierten geografischen Ursprüngen aufweisen. Diese grundlegende Transformation im Verbraucherverhalten hat die Hersteller veranlasst, strategisch Produkte zu entwickeln, die traditionelles Handwerk und regionales Erbe betonen. Im September 2024 beispielsweise führte Vermont Creamery eine strategische Erweiterung des Produktportfolios durch die Einführung von Coupole und Bijou weichgereiften Ziegenkäsen über Premium-Einzelhandelsgeschäfte, darunter Whole Foods, durch. Diese bedeutenden Marktentwicklungen bestätigen in Verbindung mit den sich verändernden Verbraucherpräferenzen und der steigenden Nachfrage nach Premium-Milchprodukten die robuste Wachstumsdynamik und das langfristige Marktpotenzial von handwerklichen Ziegenkäseprodukten auf dem globalen Marktplatz.
Expansion der Gastronomiebranche
Das Wachstum der Gastronomiebranche treibt den globalen Ziegenkäsemarkt voran, da Restaurants, Cafés, Hotels und Cateringdienste Ziegenkäse in ihre Speisekarten aufnehmen, um den sich verändernden Verbraucherpräferenzen gerecht zu werden. Die Marktexpansion wird auf die steigende Verbrauchernachfrage nach zubereiteten Speisen und Restauranterlebnissen zurückgeführt, wobei Ziegenkäse für seine Vielseitigkeit, sein ausgeprägtes Aromaprofil und seine ernährungsphysiologischen Vorteile anerkannt wird. Mit dem steigenden Trend zum Auswärtsessen und dem Konsum von verzehrfertigen Mahlzeiten aufgrund eines beschäftigten Lebensstils integrieren Gastronomiebetreiber Ziegenkäse in verschiedene Menüpunkte, darunter Salate, Pizzen, Sandwiches, Vorspeisen und Desserts. Molkereiunternehmen entwickeln strategisch Produkte für das Gastronomiesegment. Im Mai 2024 beispielsweise führte Belle Chevre Inc. zwei neue Ziegenkäseprodukte ein: 1,5-oz-Portionsbecher mit streichfähigem Ziegenkäse in den Geschmacksrichtungen Original, Honig und Feige sowie einen 2,3-lb-Behälter mit gewürzten Käsewürfeln, mariniert in nativem Olivenöl extra, unter der Marke CHEVOO. Diese Produktentwicklungen zeigen die Reaktionsfähigkeit des Marktes auf Gastronomieanforderungen und sein Potenzial für weiteres Wachstum.
Anstieg der Nachfrage nach biologischem und weidegefüttertem Ziegenkäse
Der globale Ziegenkäsemarkt zeigt eine steigende Verbrauchernachfrage nach biologischen und weidegefütterten Produkten, angetrieben durch Nachhaltigkeitsbewusstsein und Präferenzen für Clean-Label-Produkte. Hersteller modifizieren ihre Produktionsmethoden und erwerben Zertifizierungen zur Unterstützung von Premiumpreisgestaltung. So bezieht Redwood Hill Farm beispielsweise Milch von zertifizierten, humanen Familienbetrieben, die strenge Tierschutz- und nachhaltige Landwirtschaftsstandards einhalten. Laut dem Bericht „State of Snacking: Future Trends 2023” von Mondelēz International kaufen 63 % der Verbraucher Snacks, die durch CO₂-Ausgleiche, lokale Beschaffung und nachhaltige Lieferketten die Umweltbelastung minimieren [2]Quelle: Mondelēz International, Inc., "State of Snacking: Future Trends 2023", mondelezinternational.com. Diese Umweltüberlegung korrespondiert mit der Betriebseffizienz der Ziegenkäseproduktion. Ziegen verbrauchen 50 % weniger Wasser als Rinder und erzeugen geringere Methanemissionen, was Ziegenkäse zu einer praktikablen Option für umweltbewusste Verbraucher macht. Da Kaufmuster zunehmend Umwelterwägungen berücksichtigen, können Ziegenkäsehersteller diese Marktchance durch nachhaltige Produktionsmethoden nutzen. Diese Nachhaltigkeitsvorteile finden bei umweltbewussten Verbrauchern Anklang. Das Weidefütterungssegment zeigt beachtliches Wachstum, wobei Verbraucher verbessertem Geschmack und Nährwert mit weidegefütterten Produktionsmethoden verbinden, was auf eine anhaltende Verschiebung hin zu Premium-Ziegenkäseprodukten mit Umweltbewusstsein auf dem globalen Markt hindeutet.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Erzeugerpreise für Ziegenmilch weltweit | -0.8% | Global, besonders ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Einfuhrzölle auf Milchprodukte in Schwellenmärkten | -0.6% | Schwellenmärkte, insbesondere Indien, China, Brasilien | Mittelfristig (2–4 Jahre) |
| Haltbarkeitseinschränkungen für frischen Ziegenkäse in heißen Klimazonen | -0.4% | Naher Osten, Afrika, Südostasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch pflanzliche Käsealternativen | -0.3% | Nordamerika und Europa, globale Expansion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Erzeugerpreise für Ziegenmilch weltweit
Ein wesentliches Hemmnis auf dem globalen Ziegenkäsemarkt ergibt sich aus der Preisvolatilität bei der Ziegenmilchbeschaffung, die erheblichen Margendruck und Unsicherheit in der Lieferkette schafft, was insbesondere kleinere Erzeuger mit begrenzten Absicherungsmöglichkeiten betrifft. Laut Statistik Norwegen sank die Anzahl der Milchziegen in Norwegen im Jahr 2024 auf 32.374 Milchziegen gegenüber 32.571 im Jahr 2023, was die Angebotsengpässe in wichtigen Produktionsregionen veranschaulicht. Dieses Angebots-Nachfrage-Ungleichgewicht zwingt Käsehersteller dazu, entweder die Importe zu erhöhen oder die Produktionsmengen zu reduzieren, was etablierte Marktbeziehungen und Preisstrategien stört. Das Markthemmnis wird durch die inhärente Saisonalität und Wetterempfindlichkeit der Ziegenhaltung sowie die begrenzte Erzeugerkapazität weiter verschärft, die ein effektives Risikomanagement durch Terminkontrakte oder vertikale Integration verhindert. Infolgedessen erfahren handwerkliche Erzeuger, die einen bedeutenden Marktanteil repräsentieren, erhebliche betriebliche Einschränkungen aufgrund ihrer begrenzten finanziellen Ressourcen zur Steuerung des Preisrisikos durch Derivate oder langfristige Lieferverträge, was letztendlich das gesamte Marktwachstumspotenzial beeinträchtigt.
Hohe Einfuhrzölle auf Milchprodukte in Schwellenmärkten
Der globale Ziegenkäsemarkt sieht sich einer erheblichen Herausforderung durch die rasche Expansion pflanzlicher Käsealternativen gegenüber. Dieser Wettbewerbsdruck ist am stärksten in entwickelten Märkten ausgeprägt, wo sich die Verbraucherpräferenzen erheblich hin zu veganen und flexitarischen Ernährungsweisen verschoben haben. Pflanzliche Hersteller haben ihre Produktangebote durch verbesserte Textur- und Aromaeigenschaften erfolgreich weiterentwickelt, während sie wettbewerbsfähige Preispunkte im Vergleich zu Premium-Ziegenkäseprodukten aufrechterhalten. Der Einsatz fortschrittlicher pflanzlicher Proteinformulierungen und ausgefeilter Fermentationstechnologien hat es diesen Herstellern ermöglicht, eine engere Annäherung an traditionelle Käseeigenschaften zu erzielen. Dieser technologische Fortschritt hat die charakteristischen Geschmacks- und Texturvorteile, die historisch die Milchkäsemärkte differenziert haben, systematisch verringert und stellt damit ein dauerhaftes Hindernis für das Wachstum und die Marktpositionierung der Ziegenkäsebranche dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz von Chèvre steht vor der Herausforderung durch Mozzarella
Chèvre-Käse hält im Jahr 2025 einen beachtlichen Marktanteil von 51,92 % und festigt damit seine Position als primäres Ziegenkäseprodukt international. Seine Marktführerschaft wird auf umfangreiche Anwendungen in der internationalen Küche und im Gastronomiesektor zurückgeführt, unterstützt durch skalierbare Produktionsmethoden in Produktionsanlagen weltweit. Das Mozzarellasegment zeigt signifikantes Expansionspotenzial mit einer CAGR von 8,34 % bis 2031, angetrieben durch die Expansion internationaler Pizzaketten und die zunehmende Übernahme mediterraner Küche auf den globalen Märkten. Diese Marktentwicklung deutet auf eine erhebliche Transformation in den Ziegenkäse-Konsummustern jenseits traditioneller Formate hin.
Cheddar- und Ricotta-Segmente zeigen konsistente Wachstumspfade und nutzen ihre etablierte Präsenz in globalen kulinarischen Anwendungen, wo Ziegenmilchvarianten Premium-Alternativen bieten. Die internationale Spezialitätenkäse-Kategorie, bestehend aus gereiften und aromatisierten Sorten, bietet erhebliche Möglichkeiten zur Marktexpansion innerhalb des Käsemarkts durch Produktinnovation und internationale Vertriebsnetze. Diese globale Marktdiversifizierung steht im Einklang mit internationalen Milchwirtschaftstrends, bei denen Verbraucher in verschiedenen Regionen zunehmend ausgezeichnete Produkte in Premium-Segmenten nachfragen.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtserwerb verfügbar


Nach Form: Rollen und Stangen führen traditionelle Formate an
Rollen und Stangen behaupten die Marktdominanz mit einem Anteil von 38,10 % im Jahr 2025, da diese Formate mit traditionellen Präsentationsmethoden für Ziegenkäse übereinstimmen und strenge Portionskontrollanforderungen im Einzel- und Gastronomiebetrieb weltweit erfüllen. Die internationale Dominanz des Formats wird auf seine überlegene visuelle Präsentation und standardisierten Portionierungsmöglichkeiten zurückgeführt, die eine konsistente Preisgestaltung und Präsentation über verschiedene Einzelhandelskanäle hinweg ermöglichen. Handwerkliche Erzeuger in verschiedenen Regionen bevorzugen dieses Format, da es traditionelle Handwerksmethoden und Premium-Qualitätspositionierung auf dem globalen Markt effektiv demonstriert.
Krümel verzeichnen mit einer CAGR von 5,78 % bis 2031 auf dem internationalen Markt die höchste Wachstumsrate, angetrieben durch steigende Verbrauchernachfrage nach praktischen, gebrauchsfertigen Optionen in Salaten, Pizzen und kulinarischen Anwendungen. Blöcke und Laibformate dienen hauptsächlich industriellen und gastronomischen Segmenten, wo Volumeneffizienz und längere Haltbarkeit Vorrang vor der Präsentation haben. Diese Formate zeigen erhebliches Wachstumspotenzial in Schwellenmärkten, wo Großverpackungen die Kosten senken und breitere Vertriebsnetze ermöglichen. Während Scheiben und Raspeln weltweit das kleinste Segment bilden, zeigen sie durch innovative Verpackungstechnologien, die die Produktqualität erhalten und die Haltbarkeit verlängern, erhebliche Fortschrittsmöglichkeiten.
Nach Verpackungsformat: Innovation treibt Haltbarkeitsverlängerung voran
Vakuumversiegelte Beutel halten im Jahr 2025 einen Marktanteil von 42,45 %, angetrieben durch ihre Fähigkeit, die Haltbarkeit zu verlängern und Kontaminationen zu verhindern, was eine breitere geografische Verteilung ermöglicht. Diese Beutel wahren die Produktintegrität während des Transports und der Lagerung und bieten gleichzeitig eine klare Produktsichtbarkeit für die Premium-Positionierung. Das Format unterstützt Portionskontrolle und Frischeerhaltung und erfüllt damit die Bedürfnisse gesundheitsbewusster Verbraucher und kleiner Haushalte. Darüber hinaus reduziert Vakuumverpackung den Konservierungsstoffbedarf und entspricht damit der Verbrauchernachfrage nach Clean-Label-Produkten.
MAP-Behälter und -Becher werden voraussichtlich bis 2031 mit einer CAGR von 7,03 % wachsen. Dieser Wachstumspfad wird durch kontinuierliche Fortschritte bei Barrierematerialien, Optimierung der Gaszusammensetzung und Herstellungsprozessen unterstützt, die gemeinsam die Produktkonservierung verbessern und gleichzeitig organoleptische Eigenschaften und die Einhaltung von Vorschriften gewährleisten. Traditionelle folienverpackte Rollen erfahren Marktdruck durch fortschrittliche Verpackungsalternativen, die überlegene Barriereeigenschaften und Verbraucherfreundlichkeitsmerkmale bieten. Die andere Kategorie umfasst aufkommende Verpackungsinnovationen, darunter biobasierte Materialien, recycelbare Lösungen und integrierte intelligente Überwachungssysteme, die die Produktsicherheit und das Verbrauchervertrauen durch Echtzeit-Frischeindikatoren und Umgebungsbedingungsverfolgung verbessern.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtserwerb verfügbar
Nach Vertriebskanal: Digitale Disruption stellt den traditionellen Einzelhandel vor Herausforderungen
Die Verteilung des Ziegenkäsemarkts wird hauptsächlich von Supermärkten/Verbrauchermärkten kontrolliert, die im Jahr 2025 einen beachtlichen Marktanteil von 56,70 % innehaben. Diese Einzelhandelsgeschäfte behaupten ihre Marktführerschaft durch ausgefeilte Kühlketteninfrastruktur, strategische Standorte und konsistente Verbraucherbesuchsmuster. Ihre Marktdominanz wird durch umfangreiche Produktportfolios, Skaleneffekte bei der Beschaffung und erhebliche Investitionen in temperaturkontrollierte Displayinfrastruktur weiter gestärkt. Die zunehmende Verbraucherpräferenz für Premium-Milchprodukte, zunehmendes Gesundheitsbewusstsein und steigende Nachfrage nach handwerklichen Käsesorten tragen zu ihrem anhaltenden Wachstum bei.
Der Online-Handel zeigt mit einer CAGR von 8,28 % bis 2031 bemerkenswerte Wachstumspotenziale, angetrieben durch technologische Fortschritte in der Kühlkettenlogistik, verbesserte Fähigkeiten zur letzten Meile der Lieferung und sich verändernde Kaufverhaltensweisen der Verbraucher. Die Expansion dieses Kanals wird weiter durch die Integration von künstlicher Intelligenz für personalisierte Empfehlungen, Blockchain-Technologie für Lieferkettentransparenz und ausgefeilte Bestandsmanagementsysteme unterstützt. Spezialitätenkäsegeschäfte behaupten ihre ausgeprägte Marktposition durch umfassendes Produktwissen, kuratierte Sortimente und spezialisierte Lagereinrichtungen. Convenience-Stores agieren innerhalb der Einschränkungen begrenzter Kühlinfrastruktur und schneller Bestandsumschlagsanforderungen, die ihre Fähigkeit zur Aufrechterhaltung umfangreicher Ziegenkäsesortimente inherent einschränken, obwohl sie unmittelbaren Konsumanforderungen dienen.
Geografische Analyse
Europa hält im Jahr 2025 einen Marktanteil von 38,10 %, gestützt durch etablierte Ziegenkäse-Produktionsmethoden und anspruchsvolle Verbraucherpräferenzen für handwerkliche Milchprodukte. Die Wettbewerbsposition der Region wird durch strenge Systeme für geschützte Ursprungsbezeichnungen, standardisierte Produktionsprotokolle und umfassende Vertriebsnetze gestärkt. Wichtige Produktionsregionen, darunter Italien, Spanien und die Niederlande, halten beachtliche Produktionsmengen aufrecht und bewahren gleichzeitig ausgeprägte regionale Varianten, die durch verifizierte Authentizität und geografische Angaben zu Premium-Marktbewertungen führen.
Asien-Pazifik wächst bis 2031 mit einer CAGR von 6,08 %, angetrieben durch die Expansion der Mittelklasse und den erhöhten Konsum westlicher Milchprodukte aufgrund der Urbanisierung. China importierte im Jahr 2024 laut The Observatory of Economic Complexity Käse im Wert von 895 Millionen USD, wobei Supermärkte/Verbrauchermärkte der Stufe 1 Spezialitätenkäsen, einschließlich Ziegenkäse, mehr Regalfläche zuweisen. In Indien bieten die expandierende Mittelklasse und höhere Laktoseintoleranzraten Chancen für Ziegenkäse als Milchalternative.
Nordamerika zeigt durch gesundheitsbewusste Verbraucherpräferenzen und die Expansion des handwerklichen Lebensmittelmarkts konsistentes Wachstum, insbesondere im Spezialitätenkäsesegment der Vereinigten Staaten. Die entwickelte Kühlketteninfrastruktur und die Einzelhandelsnetze der Region unterstützen die Premium-Produktverteilung, während die Erholung der Gastronomiebranche die Nachfrage nach Spezialzutaten steigert.
Südamerika zeigt Wachstumspotenzial, insbesondere in Brasilien und Argentinien, wo europäische Einwanderung Käsekonsummuster etabliert hat, obwohl wirtschaftliche und währungsbedingte Instabilität die Marktvorhersehbarkeit beeinträchtigt. Der Nahe Osten und Afrika repräsentieren sich entwickelnde Märkte, in denen Klimaherausforderungen fortschrittliche Verpackungen erforderlich machen, während Expatriate-Gemeinschaften und der Tourismus eine Nachfrage nach Premium-Importen schaffen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Ziegenkäse wird von Markenverarbeitern und -distributoren wie Lactalis, Saputo, Land O'Lakes, Savencia und Laura Chenel's Chèvre, Inc. geprägt, wobei Vermont Creamery als Beispiel für ein handwerkliches Netzwerk dient. Im April 2026 schloss Lactalis die Übernahme des Verbraucherkäsegeschäfts von Fonterra ab und erweiterte damit seine globale Verarbeitungspräsenz und Lieferkapazität in Ozeanien und Asien.
Vermont Creamery arbeitet über ein Netzwerk von mehr als 20 Familienbetrieben, das Markenunternehmen dabei hilft, die Milchbeschaffung zu stabilisieren und das Produkt-Storytelling zu stärken. Saputo wandelte eine US-Mozzarella-Anlage in Reedsburg, Wisconsin, in eine spezielle Ziegenkäseanlage um, was eine Verschiebung der Kapazität hin zu Spezialkäse widerspiegelt. Nachgelagert sind Supermärkte und der Online-Handel auf Kühllogistik und Schutzverpackungen angewiesen, um die Frische zu erhalten und den Multichannel-Vertrieb zu unterstützen.
Wettbewerbslandschaft
Der globale Ziegenkäsemarkt zeigt eine moderate Fragmentierung, die durch intensiven Wettbewerb zwischen etablierten Molkereikonzernen und spezialisierten handwerklichen Erzeugern gekennzeichnet ist. Die Marktwettbewerbsfähigkeit wird durch steigende Verbrauchernachfrage nach Spezialitätenmilchprodukten und zunehmendes Gesundheitsbewusstsein angetrieben. Zu den wichtigsten Marktteilnehmern zählen Lactalis Group, Saputo Inc., Land O'Lakes Inc., Laura Chenel's Chèvre, Inc. und Savencia Fromage & Dairy, die ihre Positionen durch umfangreiche Vertriebsnetze und Produktdiversifizierung behaupten.
Unternehmen investieren in fortschrittliche Technologielösungen, um ihren Wettbewerbsvorteil zu stärken. Der Markt erlebt eine bedeutende vertikale Integration und Optimierung der Lieferkette, wobei Unternehmen Ziegenmilchversorgungen durch strategische Partnerschaften, langfristige Verträge oder direktes Farmeigentum sichern. Diese Maßnahmen helfen, die Volatilität der Inputkosten zu bewältigen, Qualitätsstandards aufrechtzuerhalten und eine konsistente Versorgung als Reaktion auf die wachsende Marktnachfrage sicherzustellen.
Schwellenmärkte bieten erhebliche Wachstumschancen aufgrund begrenzter lokaler Produktionskapazität und hoher Importabhängigkeit. Das Expansionspotenzial wird weiter durch steigende verfügbare Einkommen, veränderte Ernährungspräferenzen und zunehmendes Bewusstsein für Ziegenkäseprodukte unterstützt. Technologische Fortschritte bei Verpackungslösungen haben traditionelle Haltbarkeitseinschränkungen behoben und ermöglichen es Unternehmen, ihre geografische Präsenz und Marktreichweite auszudehnen.
Führende Unternehmen der Ziegenkäsebranche
Lactalis Group
Saputo Inc.
Land O'Lakes Inc.
Savencia Fromage & Dairy
Laura Chenel's Chèvre, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen sind in der Nachfrage nach proteinbetonten und Premium-Ziegenkäsen verankert. Der Cheese Outlook 2026 von Lactalis UK & Ireland weist auf proteinreichen Käse und angereicherte Milchprodukte als Wachstumsthemen hin, was Ziegenkäsehersteller ermutigt, Protein- und Wellness-Positionierung hervorzuheben, während die handwerkliche Differenzierung erhalten bleibt.
Die Nachfrage im asiatisch-pazifischen Raum wird durch die Ausweitung des modernen Einzelhandels und der Regalflächen für Spezialkäse unterstützt, und der Import von Käse im Wert von 895 Millionen USD durch China im Jahr 2024 zeigt Spielraum für differenzierte Ziegenkäseangebote, wo die lokale Produktion begrenzt ist. Auf der Angebotsseite unterzeichnete Savencia Fromage & Dairy im Dezember 2025 eine Kaufvereinbarung zur Übernahme von Quata Alimentos in Brasilien, um die regionale Fertigung und Distribution zu stärken. Land O Lakes kündigte außerdem im Juli 2026 eine Investition in seine Anlage in Tulare, Kalifornien, an, um die Produktion hochwertiger Milchproteine und ultrafiltrierter Milch auszubauen und damit die Inputs zu stärken, die für den Aufbau von Premium-Käseportfolios verwendet werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Lactalis Group erzielte eine Vereinbarung zur Übernahme der Feinkäsesparte von Agropur in Kanada. Der Deal verändert die Dynamik der Premium-Milchversorgung in Nordamerika und erweitert Lactalis' Premium-Käseportfolio durch vertikale Integration, wodurch sich die Kontrolle über hochwertige Käsekategorien verbessert.
- März 2026: Savencia Fromage & Dairy veröffentlichte den Jahresabschluss 2025, in dem die strukturelle Integration von Ugalait und eine Fusion mit Savencia Gourmet beschrieben werden, um die Entwicklung des Premium-Foodservice-Bereichs zu beschleunigen. Dies unterstützt die Expansion in Premium-Foodservice-Kanäle und beschleunigt die Markteinführung in hochwertigen Käsesegmenten.
- Dezember 2025: Savencia Fromage & Dairy unterzeichnete eine Kaufvereinbarung zur Übernahme des brasilianischen Käse- und Molkereiherstellers Quata Alimentos. Die Übernahme soll die geografische Präsenz in Brasilien erweitern und das Milchproduktportfolio diversifizieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Ziegenkäse, der für den menschlichen Verzehr über Einzelhandels- und Foodservice-Kanäle verkauft wird, erfasst in USD auf der Ebene, auf der das Produkt erstmals in den Markt verkauft wird.
Ausschlüsse des Anwendungsbereichs: Wir schließen nicht käseartige Ziegenmilchprodukte (Milch, Joghurt, Säuglingsnahrungszutaten), pflanzliche Käsealternativen sowie hausgemachte oder informelle Verkäufe aus, die nicht in Handels- und Einzelhandelsberichten erfasst sind.
Übersicht der Segmentierung
- Nach Typ
- Mozzarella-Käse
- Chèvre-Käse
- Cheddar-Käse
- Ricotta-Käse
- Sonstige
- Nach Form
- Krümel
- Rollen und Stangen
- Blöcke/Laibe
- Scheiben und Raspeln
- Nach Verpackungsformat
- Vakuumversiegelte Beutel
- MAP-Behälter und -Becher
- Folienverpackte Rollen
- Sonstige
- Nach Vertriebskanal
- Außer-Haus-Verzehr
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Spezialitätenkäsegeschäfte
- Online-Einzelhandel
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des tatsächlichen Nachfragepools und der Handelsströme und wandelt diese dann in ein konsistentes Wertmodell um. Wir stützten uns auf öffentliche Agrar- und Lebensmittelstatistiken sowie Handelsdatenbanken wie FAOSTAT, UN Comtrade, Eurostat und USDA-Datensätze, um Signale zur Milchproduktion, Handelsrichtungen bei Käse und den länderspezifischen Verbrauchskontext zu verstehen.
Um die Annahmen fundiert zu halten, überprüften wir außerdem Kennzeichnungs- und Lebensmittelsicherheitsrichtlinien, wie Texte des Codex Alimentarius und Veröffentlichungen nationaler Lebensmittelaufsichtsbehörden, und kombinierten diese dann mit Geschäftsberichten von Unternehmen, Investorenpräsentationen und glaubwürdiger Presseberichterstattung für Hinweise zu Kanalmix und Preisgestaltung. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Datenbank auf Sendungsebene für Import-Export und eine Patentdatenbank wurden verwendet, um die Unternehmensaktivität und die Produktdynamik zu validieren, ohne das Modell zu überanpassen. Diese Liste ist nur illustrativ, und viele weitere Quellen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen der Sekundärforschung zu Preisgestaltung, Kanalaufteilungen und dem, was in jeder Region tatsächlich als Ziegenkäse verkauft wird, zu überprüfen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern, Foodservice-Einkäufern und Kategoriespezialisten in den wichtigsten Verbrauchermärkten und nutzten die Eingaben anschließend, um Lücken auszugleichen, wo öffentliche Daten dünn sind.
Wir haben auch einige Experten erneut konsultiert, wenn die Zahlen nicht übereinstimmten, da kleine Veränderungen im Formatmix (frisch versus gereift) und bei der Verpackungswahl das Wertergebnis erheblich verschieben können.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 12% | APAC: 48% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 31% | EMEA: 31% |
| Kleinere Anbieter: 14% | Manager: 57% | Amerika: 21% |
Marktbewertung & Prognose
Die Bewertung beginnt mit einem Top-Down-Aufbau, bei dem Produktions- und Handelsindikatoren verwendet werden, um den scheinbaren Verbrauch zu rekonstruieren, der dann durch die Ziegenkäse-Durchdringung und den Kanalmix gefiltert wird, um den Wert zu ermitteln. Das Modell verwendet einen kleinen Satz wiederholbarer Inputs, wie Signale zur Verfügbarkeit von Ziegenmilch, Import-Export-Werte und Stückpreise für Käse, den Anteil frischer versus gereifter Formate, die Aufteilung zwischen On-Trade und Off-Trade sowie typische Einzelhandelspreisspannen nach wichtigen geografischen Regionen.
Diese Gesamtwerte werden dann mit selektiven Bottom-Up-Annäherungen abgeglichen, wie beispielsweise Stichprobenmengen einzelner Länder multipliziert mit beobachteten durchschnittlichen Verkaufspreisen, sowie Kanalprüfungen bei Distributoren und Einzelhändlern, die in Interviews mitgeteilt wurden. Wo Datenlücken für kleinere Länder bestehen, werden Proxy-Verhältnisse aus ähnlichen Märkten basierend auf Einkommensniveau, Milchverbrauchsmustern und Handelsabhängigkeit angewandt und anschließend angepasst, um mit regionalen Kontrollsummen übereinzustimmen.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch kurze Zeitreihenglättung bei wichtigen Treibern, gefolgt von einer Expertenvalidierung dazu, wie schnell sich Premiumisierung und die Erholung des Foodservice-Sektors voraussichtlich in Volumen und Preis niederschlagen werden. Der endgültige Ausblick bleibt praxisorientiert, da der Markt auch durch die Saisonalität des Angebots an Ziegenmilch und durch das Tempo geprägt wird, mit dem sich Kühlketten und Spezialeinzelhandel in aufstrebenden Städten ausbreiten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelswerttrends, beobachtbarer Einzelhandelspreisgestaltung und Verschiebungen in der On-Trade-Aktivität überprüft, bevor die Zahlen finalisiert werden. Wenn ein Land eine starke Stufenveränderung zeigt, die nicht durch diese Signale gestützt wird, werden die Annahmen überarbeitet und ein kleiner Kreis von Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder modellbedingt ist.
Eine zweite Analystenprüfung wird durchgeführt, um Abweichungsprobleme über Regionen hinweg zu untersuchen und zu bestätigen, dass die Logik über die Zeitreihe hinweg konsistent ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Preise, Verfügbarkeit oder Nachfrage beeinflussen können. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der globalen Marktgröße für Ziegenkäse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Ziegenkäse können weit voneinander abweichen, selbst wenn sie scheinbar dasselbe Produkt abdecken, da der Anwendungsbereich und die Preisbasis nicht immer übereinstimmen. Unterschiede entstehen in der Regel aus dem, was als Ziegenkäse gezählt wird, dem für die Preisgestaltung verwendeten Jahr und der Art, wie On-Trade-Verkäufe bewertet werden.
Einige öffentliche Zahlen schließen einen breiteren Ziegenmilchwert ein oder fügen benachbarte Käsekategorien hinzu, wenn die Milchquelle gemischt oder nicht spezifiziert ist. Bei Mordor Intelligence wird Ziegenkäse nur dann gezählt, wenn es sich um ein definiertes Käseprodukt aus Ziegenmilch handelt, das über On-Trade- und Off-Trade-Kanäle verkauft wird, und wird anschließend anhand einer konsistenten USD-Umrechnung und der angegebenen Studienjahre bewertet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,64 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,10 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere erfasste Produktpalette, die Spezialformate untererfassen kann, und wendet möglicherweise Einzelhandelswertannahmen regional uneinheitlich an. |
| Regionale Beratungsgesellschaft B | 6,50 Mrd. USD (2025) | Stützt sich wahrscheinlich stärker auf von Herstellern gemeldete Umsätze und eine begrenzte Kanalabdeckung, wodurch Teile der Foodservice- und grenzüberschreitenden Handelseffekte in Märkten mit hohen Importen übersehen werden können. |
Die Streuung zwischen den drei Werten erklärt sich hauptsächlich durch die Wahl des Jahres, die Kanalbewertung und die Strenge, mit der das Produkt als Ziegenkäse definiert wird. Indem die Inputs eng an Handelssignale, Kanalaufteilungen und beobachtetes Preisverhalten gekoppelt bleiben, bleibt die Schätzung auf einen nachvollziehbaren Satz von Schritten rückführbar, der bei neu erscheinenden Daten erneut überprüft werden kann.


Im Bericht beantwortete wichtige Fragen
Wie groß ist der Ziegenkäsemarkt derzeit?
Der Ziegenkäsemarkt hat im Jahr 2026 einen Wert von 8,64 Milliarden USD und wird bis 2031 voraussichtlich 11,16 Milliarden USD erreichen.
Welche Region führt beim Ziegenkäseabsatz?
Europa hält den führenden Anteil von 38,10 %, gestützt durch sein langjähriges Käseerbe und die Systeme für geschützte Ursprungsbezeichnungen.
Welche Ziegenkäsesorte wächst am schnellsten?
Ziegenmozzarella-Käse wird voraussichtlich bis 2031 mit einer CAGR von 8,34 % expandieren, da der weltweite Pizzakonsum steigt.
Warum ist der Online-Handel für Ziegenkäse wichtig?
Online-Plattformen bieten detaillierte Produktgeschichten und komfortable Lieferung und helfen dem Kanal, mit einer CAGR von 8,28 % schneller zu wachsen als jede stationäre Alternative.
Seite zuletzt aktualisiert am:



