
Tamanho e Participação do Mercado de Equipamentos para Fabricação de Baterias
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
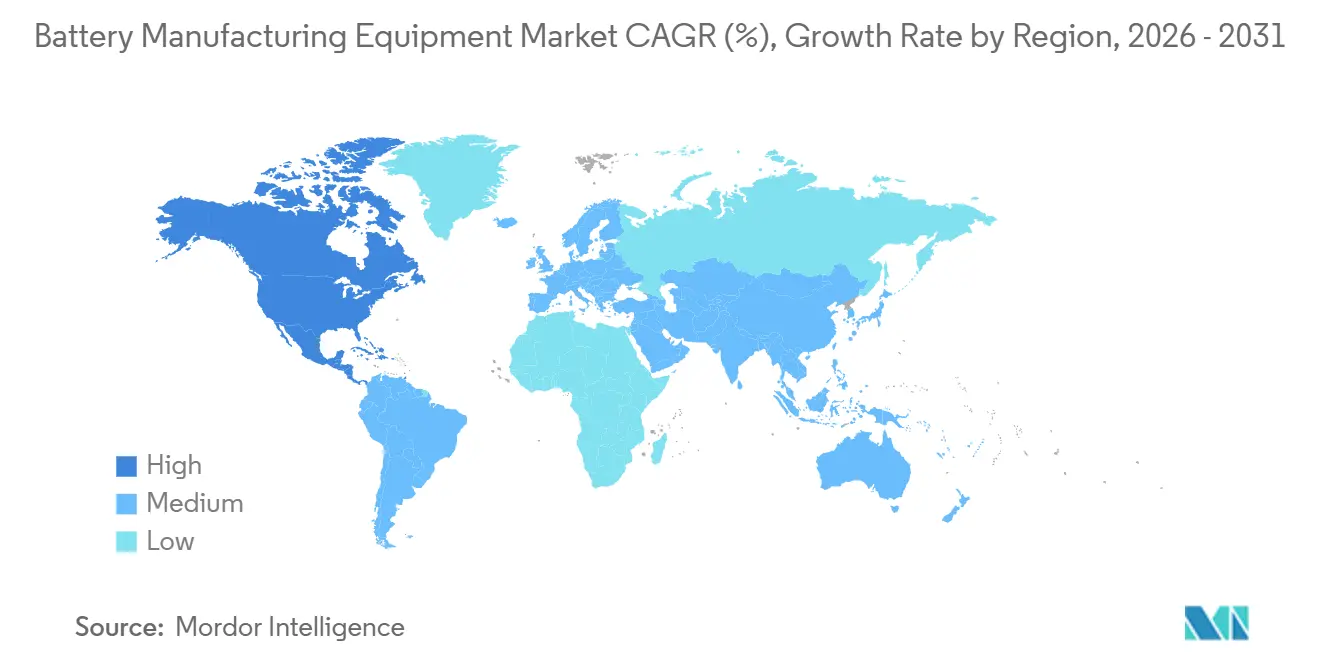
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
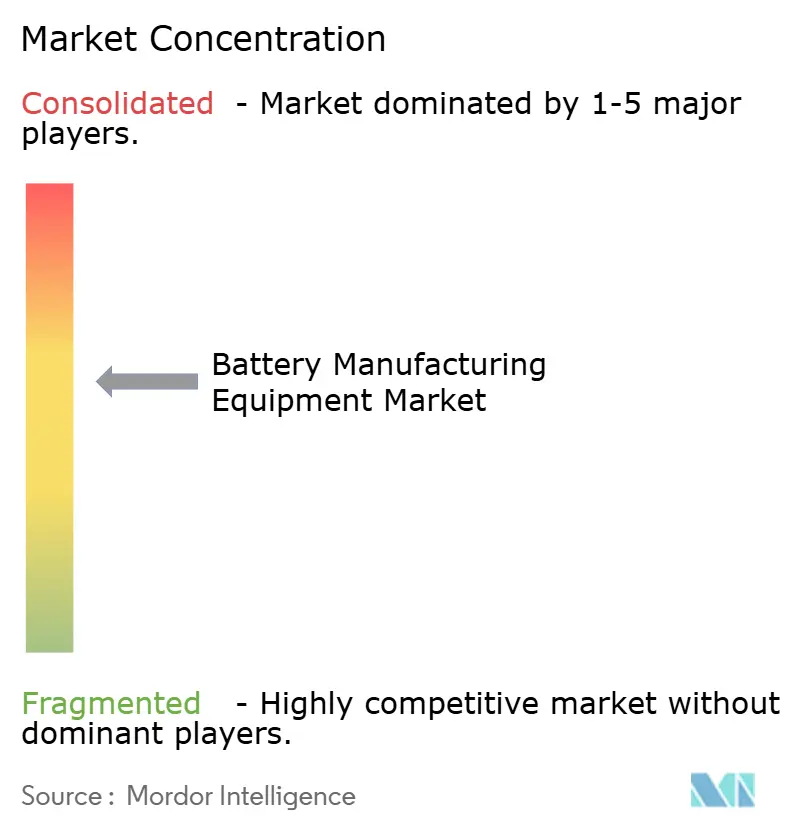
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos para Fabricação de Baterias por Mordor Intelligence
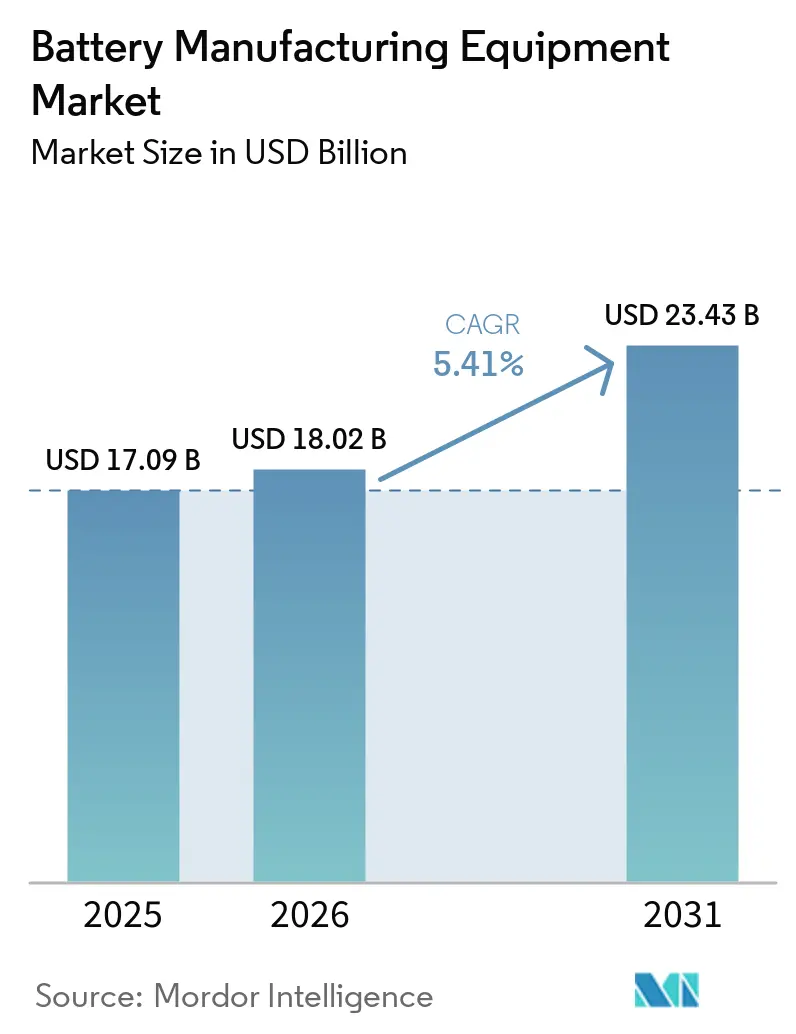
O tamanho do mercado de equipamentos para fabricação de baterias deve crescer de 17,09 bilhões de USD em 2025 para 18,02 bilhões de USD em 2026 e tem previsão de atingir 23,43 bilhões de USD até 2031 a um CAGR de 5,41% no período 2026-2031.
Este número agregado estável oculta uma mudança estratégica mais acentuada, à medida que montadoras e desenvolvedores de armazenamento em rede aceleram compras de linhas turnkey antes de um iminente ciclo de atualização para estado sólido, encurtando os intervalos de renovação de equipamentos e favorecendo fornecedores com plataformas modulares. Os incentivos incorporados na Lei de Redução da Inflação (IRA) dos EUA e na Lei da Indústria de Zero Emissões Líquidas da Europa estão remodelando a demanda geográfica, enquanto a crescente volatilidade das matérias-primas força os compradores a incorporar cláusulas indexadas que transferem o risco para a cadeia abaixo.[1] Os equipamentos de formação e teste, durante muito tempo um item secundário no orçamento, emergem como um gargalo, à medida que os fabricantes de células percebem que os tempos de ciclo a jusante anulam os ganhos de velocidade a montante. Os processos de eletrodo seco e a inspeção inline habilitada por IA estão reduzindo o desperdício e o consumo de energia, elevando a eficácia global dos equipamentos (OEE) e ampliando a lacuna de adoção entre os pioneiros e as linhas legadas baseadas em solventes. Os fornecedores que agrupam módulos de reciclagem com linhas primárias de células também ganham vantagem à medida que novas regulamentações exigem conformidade com conteúdo reciclado em escala de gigafábrica.
Principais Conclusões do Relatório
- Por química de bateria, as linhas de íon-lítio representaram 83,42% da receita de 2025, e as configurações de estado sólido têm projeção de crescimento a um CAGR de 30,2% até 2031.
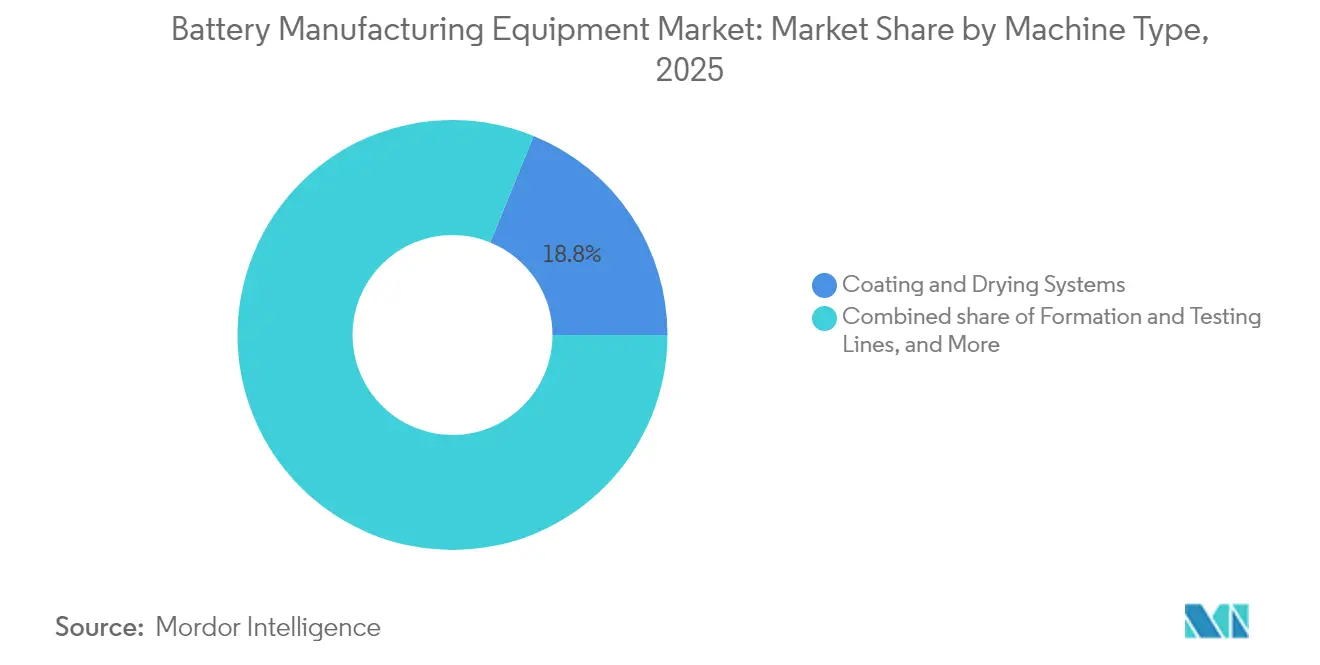
- Por tipo de máquina, os sistemas de revestimento e secagem detinham 18,84% da participação do mercado de equipamentos para fabricação de baterias em 2025, e as linhas de formação e teste têm previsão de expansão a um CAGR de 12,5% até 2031.
- Por nível de automação, os sistemas totalmente automáticos responderam por 59,96% das remessas de 2025, e as linhas "lights-out" supervisionadas por IA estão progredindo a um CAGR de 14,92%.
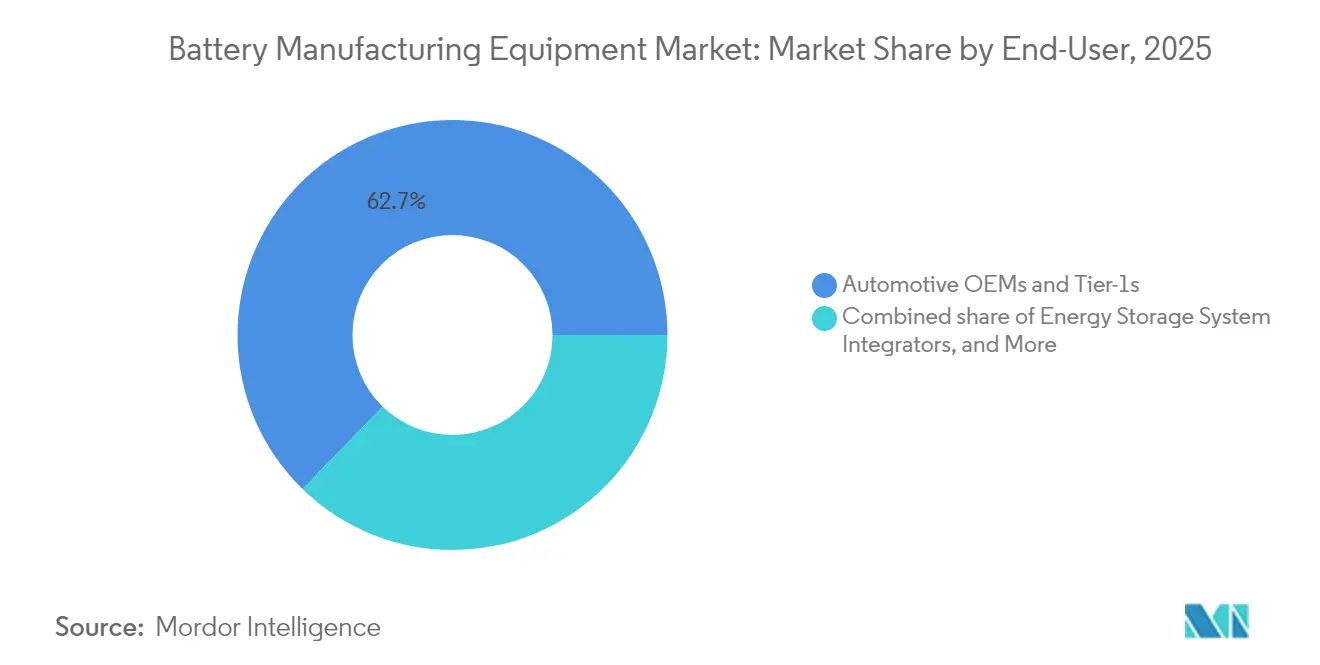
- Por usuário final, os OEMs automotivos e tier-1s capturaram 62,71% da receita de 2025, enquanto os integradores de sistemas de armazenamento de energia crescem a um CAGR de 14,4% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 54,73% de participação na receita do mercado de equipamentos para fabricação de baterias em 2025, enquanto a América do Norte avança a um CAGR de 12,2% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão acelerada dos planos de capacidade de produção de veículos elétricos | 1.80% | Global, China, EUA, Europa | Médio prazo (2-4 anos) |
| Subsídios governamentais e relocalização impulsionada pela IRA | 1.50% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Queda do CAPEX de gigafábrica em USD/GWh | 0.90% | Global | Longo prazo (≥4 anos) |
| Expansão de armazenamento de energia em escala de rede exigindo linhas de alto rendimento | 1.20% | América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de revestimento de eletrodo seco e sem solvente | 0.70% | América do Norte, Europa, Japão | Longo prazo (≥4 anos) |
| Inspeção inline habilitada por IA impulsionando o OEE | 0.60% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Acelerada dos Planos de Capacidade de Produção de Veículos Elétricos
As montadoras anunciaram 1,2 TWh de nova capacidade de íon-lítio durante 2024, o triplo do nível de 2023, à medida que as empresas internalizam a produção de células para garantir o fornecimento em meio ao risco geopolítico.[2] A planta de fosfato de ferro-lítio da Ford, no valor de 3,5 bilhões de USD em Michigan, requer 35 GWh de equipamentos de revestimento, empilhamento e formação até 2026, pressionando os fornecedores por entrega rápida. A joint venture Ultium Cells da General Motors encomendou 12 GWh de linhas modulares capazes de operar com formatos pouch e prismático, sinalizando preferência por flexibilidade diante da incerteza sobre a química futura. As grandes empresas chinesas CATL, BYD e EVE Energy licitaram 180 GWh de equipamentos em 2024, mas 15-20% dos contratos incluem cláusulas que permitem adiamento caso os preços do lítio caiam abaixo de 12.000 USD/t, incorporando o risco de commodities nos acordos de equipamentos. A PowerCo da Volkswagen estabeleceu uma meta de OEE de 95% dentro de seis meses após o comissionamento em sua planta de Valência, filtrando fornecedores sem algoritmos de controle de processo em tempo real. Os gastos de 1,8 bilhões de USD da Tesla com eletrodo seco 4680 até meados de 2024 mostram que os formatos de próxima geração podem dobrar as necessidades de capital por linha, mesmo que prometam custos de célula por kWh mais baixos.
Subsídios Governamentais e Relocalização Impulsionada pela IRA
O Crédito de Produção de Manufatura Avançada da IRA de 45 USD/kWh para células sustenta a economia das gigafábricas norte-americanas, apesar dos prêmios de mão de obra 40-60% superiores aos da Ásia. O projeto de 4 bilhões de USD da Panasonic no Kansas depende desses créditos, enquanto a LG Energy Solution e a SK On solicitaram 1,2 bilhão de USD cada e agora exigem garantias de conteúdo americano da Wuxi Lead e da Manz. A Lei da Indústria de Zero Emissões Líquidas da Europa oferece créditos fiscais de investimento de até 40% dos gastos com equipamentos, mas os estados-membros desembolsaram apenas 2,1 bilhões de EUR de um total reservado de 8 bilhões de EUR até o final de 2024, atrasando pedidos.[3] O prêmio de 1,3 bilhão de CAD (962 milhões de USD) do Canadá à Stellantis-LGES e à Volkswagen-PowerCo exige 60% de conteúdo regional, levando a Dürr e a Andritz a converter ativos ociosos de oficinas de pintura em linhas de equipamentos para baterias. A parcela de subsídio de 350 bilhões de JPY (2,3 bilhões de USD) do Japão em 2024 reserva gastos com linhas piloto de estado sólido para ferramentas de deposição a vácuo domésticas, protegendo a Hitachi High-Tech e a Ulvac.
Expansão de Armazenamento de Energia em Escala de Rede Exigindo Linhas de Alto Rendimento
Projetos de armazenamento estacionário de quatro e oito horas requerem formatos prismáticos incompatíveis com ferramentas cilíndricas legadas, elevando a demanda por equipamentos dos integradores de sistemas de armazenamento de energia a um CAGR de 14,7%. As concessionárias preferem linhas de alto rendimento que reduzem o tempo de ciclo e melhoram a consistência do estado de carga em células grandes. A joint venture de 280 milhões de USD da Fluence no Texas instalará 15 GWh de capacidade prismática de fosfato de ferro-lítio usando módulos de empilhamento e soldagem sob medida. Os leilões de rede nos EUA especificam conteúdo fabricado nos EUA para capturar créditos da IRA, direcionando os contratos para fornecedores que abrem centros de montagem locais. As concessionárias da Ásia-Pacífico seguem o mesmo caminho, à medida que a Coreia do Sul e o Japão buscam garantir o fornecimento doméstico para mandatos de estabilização de energias renováveis. A necessidade de módulos que lidem com eletrodos mais espessos e formatos mais amplos desloca as alocações de capex para prensas de alta tonelagem e câmaras de formação de grande porte, elevando o gasto médio por equipamento por GWh.
Adoção de Revestimento de Eletrodo Seco e Sem Solvente
O processo de eletrodo seco da Tesla reduz o comprimento da linha em 35% e o consumo de energia em 50 kWh/m², entregando 98,2% da densidade de energia do revestimento úmido e reduzindo o capex para 58 milhões de USD/GWh, uma queda de 32%. A CATL está adaptando duas linhas chinesas com módulos de revestimento seco da Wuxi Lead que visam uma redução de 40% nas emissões de COV, antecipando as regras mais rígidas de qualidade do ar da China em 2025. Pesquisas do Fraunhofer mostram que cátodos com ligante aquoso atingem 94% de adesão, mas necessitam de maior tempo de permanência na calandragem, impulsionando a demanda por prensas com zonas de contato estendidas. A arquitetura sem separador da QuantumScape elimina o revestimento úmido, comprimindo três etapas legadas em um único passo de deposição a vácuo e reduzindo a área ocupada pelos equipamentos em 60%. Regras pendentes da EPA que reduzem a exposição ao NMP para 10 ppm imporiam 15 milhões de USD em lavadores por linha de GWh, acelerando a adoção sem solvente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex e longo prazo de retorno das linhas turnkey | -1.1% | Global, agudo em mercados emergentes e fornecedores de segundo nível | Curto prazo (≤2 anos) |
| Volatilidade dos preços das matérias-primas reduzindo pedidos | -0.9% | Global, com efeitos secundários na China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Escassez de engenheiros de automação de montagem de células | -0.7% | América do Norte, Europa, ASEAN; menos agudo na China e na Coreia do Sul | Médio prazo (2-4 anos) |
| Endurecimento das regras de uso de solventes (NMP, COV) | -0.6% | Europa, América do Norte, China (pós-2025); impacto limitado no Sudeste Asiático | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex e Longo Prazo de Retorno das Linhas Turnkey
Uma linha de íon-lítio totalmente automatizada de 10 GWh requer entre 650 e 850 milhões de USD, estendendo o prazo de retorno para 7-9 anos aos preços correntes de células de 90-110 USD/kWh, o que desencoraja compradores de segundo nível sem balanços patrimoniais robustos. A falência da Northvolt em novembro de 2024, vinculada a 5,8 bilhões de USD em dívidas de equipamentos, assustou os credores e endureceu os convênios de financiamento de projetos. A Reliance New Energy da Índia adiou pedidos de ferramentas após não conseguir garantir um empréstimo de 2,5 bilhões de USD, evidenciando como o risco financeiro desacopla a demanda por maquinário das trajetórias de vendas de veículos elétricos. A Manz registrou uma queda de 23% na captação de pedidos no terceiro trimestre de 2024, à medida que os clientes escalonaram as compras, adquirindo kits de revestimento agora e adiando os gastos com formação. O Departamento de Energia dos EUA aprovou apenas 1,1 bilhão de USD dos 17 bilhões de USD solicitados para projetos de baterias em 2024, deixando os fornecedores com pedidos condicionais que podem nunca se concretizar.[4] Os modelos de arrendamento pioneiros da Dürr e da Bühler reduzem o desembolso inicial em 60%, mas limitam o ROIC dos fornecedores abaixo de 10%, reduzindo o apetite por investimentos de longo prazo.
Volatilidade dos Preços das Matérias-Primas Reduzindo Pedidos
A queda do carbonato de lítio de 80.000 USD/t em 2022 para 13.000 USD em agosto de 2024 eliminou as margens dos fabricantes de células e colocou 6,2 bilhões de USD em carteira de pedidos de equipamentos em risco de cancelamento. A CATL adiou 15 GWh de expansão em Sichuan, enquanto a LGES invocou cláusulas de força maior em 340 milhões de USD de ferramentas de formação após um corte de 18% na produção de veículos elétricos por parte de um cliente. A Benchmark Mineral Intelligence contabiliza 22 GWh de capacidade ocidental em espera em 2024, equivalente a 1,8 bilhão de USD em receita de equipamentos perdida. As oscilações de 12.800-22.400 USD/t do sulfato de níquel desencorajam os compradores de encomendar linhas de cátodo de alto teor de níquel que não podem ser reaproveitadas para as químicas de LFP. Os fornecedores agora incorporam preços indexados a commodities nos contratos, melhorando a visibilidade das margens, mas encurtando os pipelines de pedidos, como demonstra a baixa contábil de 47 milhões de EUR em ferramentas da Sovema.[5]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria:
Íon-Lítio Mantém DominânciaO íon-lítio respondeu por 83,42% da receita de 2025, sublinhando seu papel consolidado em veículos elétricos e dispositivos de consumo. As linhas de estado sólido, no entanto, têm projeção de crescimento acelerado a um CAGR de 30,2%, impulsionando um ecossistema paralelo de revestidores de deposição a vácuo e empilhadeiras em atmosfera inerte que custam quase o triplo por GWh. A Toyota indicou que o kit de eletrólito de sulfeto requer 2,8 vezes o capital dos equivalentes de íon-lítio. O pedido piloto de 62 milhões de USD da Solid Power junto à Bühler destaca a demanda inicial por ambientes com umidade abaixo de 5 ppm. O íon-sódio permanece um nicho, mas oferece flexibilidade de formato que pode elevar a adoção no armazenamento estacionário assim que o desempenho se estabilizar. Espera-se que os sistemas legados de chumbo-ácido e níquel se deteriorem a um CAGR de -2,28%, embora mercados sensíveis ao preço ainda valorizem sua reciclabilidade.
O prêmio crescente das ferramentas de estado sólido amplia o tamanho do mercado de equipamentos para fabricação de baterias para sistemas de alta energia de nicho e desloca o foco dos fornecedores para especialistas japoneses em vácuo. Esses módulos de alta margem, agrupados com opções de manuseio de sulfeto, compensam o crescimento mais lento nas linhas maduras de íon-lítio. O conjunto competitivo se expande à medida que startups co-desenvolvem equipamentos diretamente com inovadores de células, encurtando os ciclos de design. Enquanto isso, os mandatos regulatórios de conteúdo reciclado estimulam o investimento antecipado em módulos de reciclagem que podem ser integrados junto às linhas primárias de íon-lítio e íon-sódio, ampliando o mix de química dentro dos pacotes turnkey.
Por Tipo de Máquina:
Gargalo na Formação Eleva as Linhas de TesteOs sistemas de revestimento e secagem capturaram a maior participação de receita de 18,84% em 2025, refletindo seu papel na qualidade dos eletrodos e na intensidade de capital. Equipamentos de mistura para fabricação de baterias também apoiam a preparação de eletrodos, enquanto os equipamentos de formação e teste devem se expandir a um CAGR de 12,5%, pois as células de próxima geração requerem ciclos de condicionamento mais longos e complexos. O programa prismático Gen5 da Samsung SDI dobrou sua área de formação em meio a metas mais rígidas de vida útil do calendário, atrasando os cronogramas de aumento de produção até a chegada de câmaras adicionais. As prensas de calandragem crescem a um CAGR de 6,05%, pois os cátodos de alto teor de níquel exigem pressão extrema de contato, enquanto os segmentos de corte e entalhamento a laser enfrentam erosão de preços por parte de concorrentes chineses.
À medida que os tempos de permanência se alongam, as gigafábricas realocam orçamentos para ativos a jusante, aumentando a participação de mercado de equipamentos para fabricação de baterias de câmaras de formação e racks de teste supervisionados por IA. Os fornecedores capazes de combinar manutenção preditiva com design de câmaras ganham poder de precificação. Simultaneamente, a adoção de eletrodo seco ameaça os incumbentes de revestimento úmido, mas eleva a demanda por sistemas de calandragem de alta precisão e desgaseificação a vácuo. A mudança direciona o capital para equipamentos de reciclagem e processamento de massa negra, à medida que as plantas pré-integram fluxos de fim de vida para satisfazer as regras da UE, ampliando a distribuição por tipo de máquina dentro dos pedidos turnkey.

Por Nível de Automação:
Linhas Lights-Out Abordam a Escassez de Mão de ObraOs sistemas totalmente automáticos representaram 59,96% do total de unidades expedidas em 2025, mas as configurações lights-out supervisionadas por IA estão crescendo a um CAGR de 14,92%, à medida que os fabricantes enfrentam a escassez de engenheiros de processo qualificados. A unidade da SK On na Geórgia opera turnos noturnos sem operadores, reduzindo as despesas com mão de obra em 23% e elevando o OEE para próximo de 98% com sistemas de visão em tempo real. As linhas semiautomáticas permanecem essenciais em instalações piloto onde a iteração de química é rápida, mas os fornecedores agora projetam kits modulares que se atualizam por meio de desbloqueios de software, estendendo a vida útil dos ativos.
A análise preditiva incorporada em plataformas em nuvem eleva a receita de serviços e aprofunda o bloqueio de fornecedores, expandindo o tamanho do mercado de equipamentos para fabricação de baterias para complementos digitais. As soluções lights-out também mitigam o risco de segurança em processos sem solvente e de estado sólido em alta temperatura. Atuadores pneumáticos e agendamento de robôs orientado por IA reduzem ainda mais os tempos de ciclo, permitindo ganhos de rendimento sem metragem quadrada adicional — uma vantagem fundamental em locais brownfield com restrições de retrofit na Europa e no Japão.
Por Usuário Final:
Integradores de ESS Diversificam a Base de DemandaOs OEMs automotivos e tier-1s absorveram 62,71% dos gastos de 2025, espelhando sua corrida para garantir o fornecimento de células verticalmente integrado. No entanto, os integradores de sistemas de armazenamento de energia têm previsão de crescimento a um CAGR de 14,4%, à medida que as concessionárias implantam projetos de múltiplas horas que favorecem células LFP prismáticas. A joint venture da Fluence no Texas demonstra como os formatos específicos para ESS redirecionam os requisitos de ferramentas para infraestrutura robusta de empilhamento, soldagem e formação. A eletrônica de consumo retém uma participação de 14,33%, mas cresce apenas a um CAGR de 3,02%, pois dispositivos mais finos necessitam de retrofit de precisão em vez de nova capacidade de revestimento.
A diversificação para ESS reduz a ciclicidade vinculada aos lançamentos de modelos automotivos e amplia a base de receita do setor de equipamentos para fabricação de baterias. Os segmentos de ferramentas elétricas industriais e aeroespacial, embora menores, exigem recursos premium de inspeção e rastreabilidade que sustentam margens mais elevadas. Os fornecedores que visam nichos médicos, marítimos e de defesa agrupam equipamentos semiautomáticos e de laboratório em escala manual, sustentando uma cauda longa lucrativa além das gigafábricas convencionais.
Análise Geográfica
Mercado de Equipamentos para Fabricação de Baterias na Ásia-Pacífico
A Ásia-Pacífico gerou 54,73% da receita de 2025, liderada pela capacidade instalada de 480 GWh da China e pela orientação exportadora da Coreia do Sul, embora o crescimento regional modere para um CAGR de 3,98% à medida que o boom doméstico de veículos elétricos amadurece. A China sozinha entregou 38,1% dos pedidos globais, mas as oscilações nos preços do lítio desencadearam adiamentos, expondo fornecedores excessivamente dependentes da demanda local. O Japão e a Coreia do Sul aceleram programas piloto de estado sólido apoiados por subsídios governamentais, elevando gradualmente sua participação coletiva.
Mercado de Equipamentos para Fabricação de Baterias nas Américas e EMEA
A América do Norte respondeu por 19,12% dos gastos de 2025 e avança a um CAGR de 12,2%, o mais rápido do mundo, à medida que os créditos da IRA reduzem o risco de nova capacidade, apesar dos custos de mão de obra mais elevados. Os projetos nos EUA totalizam 320 GWh anunciados até 2030, enquanto o Canadá cresce a um CAGR de 14,35% com base nas joint ventures Stellantis-LGES e Volkswagen-PowerCo. O México segue com um CAGR de 9,42%, ancorado pelo site da Tesla em Nuevo León, embora atrasos na infraestrutura estendam o comissionamento em até nove meses. A Europa garantiu 21,83% da receita de 2025, expandindo-se a um CAGR de 8,55% sob a meta de 90 GWh da Lei da Indústria de Zero Emissões Líquidas. A Alemanha permanece o núcleo da Europa com 8,4% de participação global, mas os pedidos se concentram em 2025-2026 aguardando clareza sobre os subsídios. A França e a Espanha superam a região à medida que a Automotive Cells Company e a Volkswagen desbloqueiam subsídios. O impulso nórdico desacelera após a falência da Northvolt lançar sombras sobre 1,2 bilhão de EUR em contratos em aberto. A América do Sul (2,22%) e o Oriente Médio e África (2,10%) registram crescimento em meados de um dígito, à medida que os players de recursos vislumbram a integração a jusante, mas carecem de profundidade de subsídios.
Cenário Competitivo
O mercado de equipamentos para fabricação de baterias apresenta concentração moderada: os cinco principais fornecedores — Wuxi Lead, Yinghe Technology, Dürr, Manz e Hitachi High-Tech — controlavam cerca de 38% da receita de 2024, sem que nenhuma empresa individual superasse 12% de participação. Os fornecedores chineses dominam as ferramentas de revestimento e empilhamento sensíveis ao custo, superando os concorrentes ocidentais em até 40%. Os incumbentes europeus e japoneses mantêm liderança em formação, teste e sistemas a laser, onde a propriedade intelectual de processo e o serviço pós-venda justificam os prêmios.
A atividade estratégica em 2024 sublinha a diversificação geográfica. A Dürr adquiriu uma participação de 35% em um especialista coreano em formação, e a Manz comprou a maioria de uma startup indiana para localizar a produção de equipamentos de revestimento. A Yinghe abriu um centro técnico em Michigan, enquanto a TMAX estabeleceu um hub de serviços na Polônia, antecipando as regras de conteúdo local. A ABB fez parceria com a Northvolt em agendamento de robôs com IA, ilustrando uma mudança das margens de hardware para a receita de software ao longo do ciclo de vida.
Oportunidades de espaço em branco surgem em ferramentas de vácuo para estado sólido, misturadores de íon-sódio e linhas de reciclagem integradas — áreas onde os players legados carecem de ofertas maduras. Os fornecedores incorporam gêmeos digitais e manutenção preditiva para garantir receita recorrente. A intensidade competitiva tende a aumentar à medida que a regionalização impulsionada por subsídios fragmenta a demanda, recompensando os fornecedores capazes de oferecer linhas modulares de instalação rápida que reduzem o risco das transições de química sem reformas completas das plantas.
Líderes do Setor de Equipamentos para Fabricação de Baterias
-
Wuxi Lead Intelligent Equipment Co., Ltd.
-
Yinghe Technology Co., Ltd.
-
Dürr AG
-
Manz AG
-
Hitachi High-Tech Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos para Fabricação de Baterias Empresas cobertas neste relatório
- Dürr AG
- Wuxi Lead Intelligent Equipment Co., Ltd.
- Yinghe Technology Co., Ltd.
- Manz AG
- Hitachi High-Tech Corp.
- Schuler AG
- Andritz AG
- Sovema Group S.p.A.
- Komori Corp.
- Bühler Group
- Hanwha Machinery
- PNT Group
- ABB Ltd.
- Siemens AG
- IPG Photonics Corp.
- TMAX (Xiamen Tmax Battery Equipments)
- TOB New Energy Technology Co.
- ACEY New Energy Technology
- Festo AG
- Honeywell International Inc.
Desenvolvimentos industriais recentes em Mercado de Equipamentos para Fabricação de Baterias
- Julho de 2025: A fabricante chinesa de máquinas LEAD Intelligent Equipment anunciou o lançamento de um sistema de revestimento seco de alta velocidade para eletrodos de bateria. O sistema acomoda larguras de produto de até 1.000 mm, com velocidade de produção de ânodo de 80 metros por minuto e velocidade de produção de cátodo de 60 metros por minuto.
- Outubro de 2024: A Dürr AG ganhou um contrato de 420 milhões de EUR para ferramentas de revestimento, secagem e calandragem em uma gigafábrica de 25 GWh no Tennessee, seu maior pedido de baterias até o momento.
- Setembro de 2024: A Wuxi Lead e a LG Energy Solution comprometeram 85 milhões de USD para co-desenvolver linhas de formação 4680, visando reduções de 30% no tempo de ciclo.
- Agosto de 2024: A Manz AG adquiriu 60% de uma startup indiana de equipamentos para baterias por 32 milhões de EUR para localizar a produção de revestimento e corte.
- Julho de 2024: A Hitachi High-Tech introduziu um sistema de inspeção por visão com IA que elevou o desempenho de refugo da Samsung SDI em 2,8 pontos percentuais.
Escopo do Relatório Global do Mercado de Equipamentos para Fabricação de Baterias
Os equipamentos para fabricação de baterias abrangem máquinas e equipamentos utilizados na produção de matérias-primas, bem como no processamento e montagem de baterias. Máquinas de dosagem, mistura e revestimento, entre outras, são necessárias para o processamento de matérias-primas, enquanto os equipamentos de processo de montagem compreendem máquinas de empilhamento e corte de eletrodos, selagem a quente e máquinas de injeção de líquido. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base na receita (bilhões de USD). O relatório do Mercado Global de Equipamentos para Fabricação de Baterias inclui:
Visão geral da segmentação
| Íon-lítio |
| Estado sólido |
| Íon-sódio |
| Chumbo-ácido |
| Base de níquel |
| Baterias de fluxo (Zn-Br, Vanádio etc.) |
| Sistemas de Revestimento e Secagem |
| Prensas de Calandragem |
| Misturadores e Homogeneizadores |
| Máquinas de Corte |
| Entalhamento e Corte a Laser |
| Empilhamento de Eletrodos |
| Secagem e Desgaseificação a Vácuo |
| Preenchimento de Eletrólito |
| Robôs de Montagem e Manuseio |
| Linhas de Formação e Teste |
| Embalagem e Selagem |
| Equipamentos de Reciclagem e Processamento de Massa Negra |
| Manual/Escala de Laboratório |
| Semiautomático |
| Totalmente automático |
| Linhas lights-out supervisionadas por IA |
| OEMs Automotivos e Tier-1s |
| Integradores de Sistemas de Armazenamento de Energia |
| Eletrônica de Consumo |
| Ferramentas Industriais e Elétricas |
| Aeroespacial e Defesa |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Química de Bateria | Íon-lítio | |
| Estado sólido | ||
| Íon-sódio | ||
| Chumbo-ácido | ||
| Base de níquel | ||
| Baterias de fluxo (Zn-Br, Vanádio etc.) | ||
| Por Tipo de Máquina | Sistemas de Revestimento e Secagem | |
| Prensas de Calandragem | ||
| Misturadores e Homogeneizadores | ||
| Máquinas de Corte | ||
| Entalhamento e Corte a Laser | ||
| Empilhamento de Eletrodos | ||
| Secagem e Desgaseificação a Vácuo | ||
| Preenchimento de Eletrólito | ||
| Robôs de Montagem e Manuseio | ||
| Linhas de Formação e Teste | ||
| Embalagem e Selagem | ||
| Equipamentos de Reciclagem e Processamento de Massa Negra | ||
| Por Nível de Automação | Manual/Escala de Laboratório | |
| Semiautomático | ||
| Totalmente automático | ||
| Linhas lights-out supervisionadas por IA | ||
| Por Usuário Final | OEMs Automotivos e Tier-1s | |
| Integradores de Sistemas de Armazenamento de Energia | ||
| Eletrônica de Consumo | ||
| Ferramentas Industriais e Elétricas | ||
| Aeroespacial e Defesa | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos para fabricação de baterias?
O tamanho do mercado de equipamentos para fabricação de baterias atingiu 18,02 bilhões de USD em 2026 e deve subir para 23,43 bilhões de USD até 2031 a um CAGR de 5,41%.
Qual tipo de máquina está se expandindo mais rapidamente?
As linhas de formação e teste são o tipo de máquina de crescimento mais rápido, avançando a um CAGR de 12,5% até 2031, à medida que os ciclos de condicionamento mais longos se tornam o principal gargalo.
Por que a demanda da América do Norte está crescendo tão rapidamente?
Os créditos de produção da IRA de até 45 USD/kWh tornam as plantas domésticas financeiramente atrativas, impulsionando a demanda por equipamentos na América do Norte a um CAGR de 12,2%.
Qual será o impacto das baterias de estado sólido nos fornecedores de equipamentos?
As linhas de estado sólido requerem módulos de deposição a vácuo e manuseio de sulfeto que custam quase três vezes as ferramentas padrão de íon-lítio, criando um segmento de equipamentos paralelo de alta margem com previsão de crescimento a um CAGR de 30,2%.
Como os fornecedores estão lidando com a volatilidade dos preços das matérias-primas?
Os fornecedores incluem cada vez mais cláusulas de preços indexados a commodities e oferecem modelos de arrendamento para compartilhar o risco, embora esses mecanismos encurtem a visibilidade da carteira de pedidos e compliquem o planejamento de capacidade.
Quais empresas lideram o campo competitivo?
Wuxi Lead, Yinghe Technology, Dürr, Manz e Hitachi High-Tech lideram o ranking de receita, detendo juntas cerca de 38% do total global.