
Tamanho e Participação do Mercado de Impressão 3D na Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
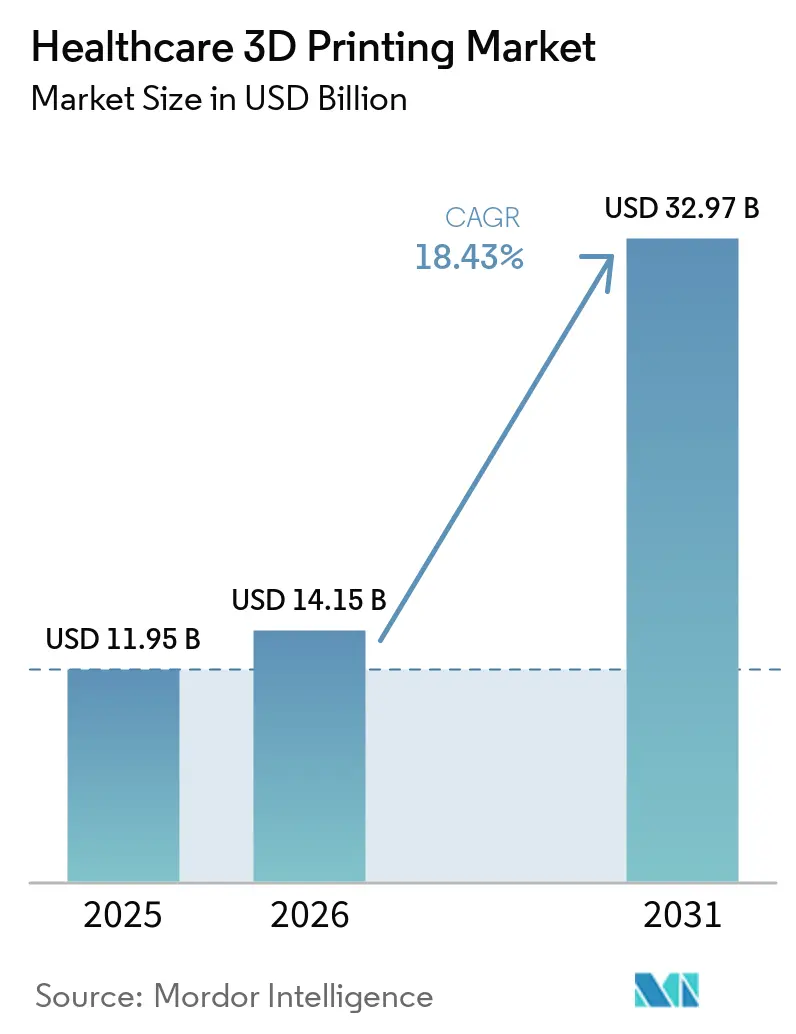
| Tamanho do Mercado (2026) | 14.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.97 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.43 % |
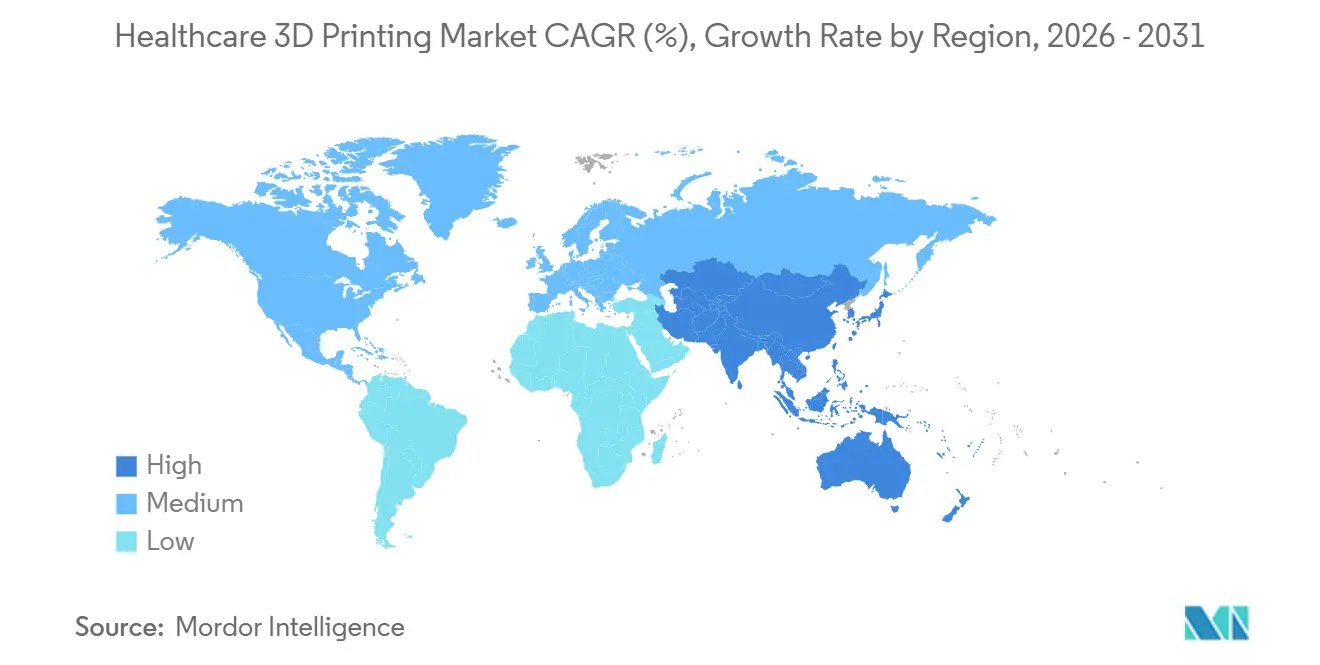
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
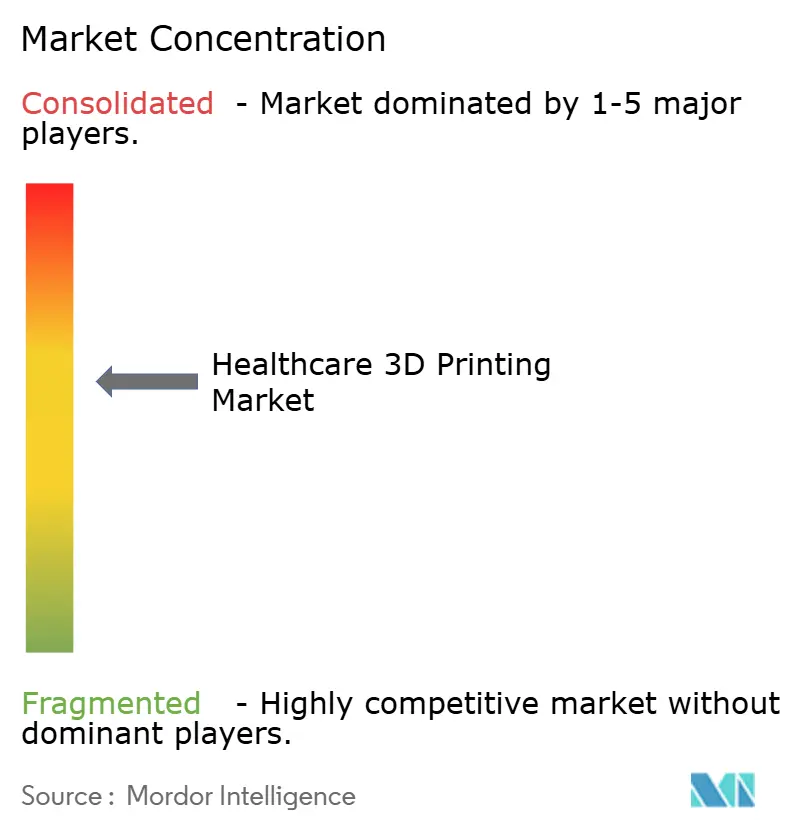
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão 3D na Saúde por Mordor Intelligence
O tamanho do mercado de impressão 3D na saúde está projetado para expandir de USD 11,95 bilhões em 2025 e USD 14,15 bilhões em 2026 para USD 32,97 bilhões até 2031, registrando um CAGR de 18,43% entre 2026 e 2031. Os hospitais estão migrando da prototipagem terceirizada para a fabricação interna de guias específicos para cada paciente e modelos anatômicos, comprimindo os ciclos de planejamento pré-operatório de semanas para dias. A clareza regulatória, em particular a orientação de manufatura aditiva da Administração de Alimentos e Medicamentos dos Estados Unidos, reduz o risco de aprovação, o que, por sua vez, incentiva o investimento de capital. A estereolitografia lidera a adoção porque sua resolução abaixo de 50 mícrons suporta trabalhos dentários e craniofaciais, enquanto a fusão por feixe de elétrons (EBM) cresce mais rapidamente à medida que os fornecedores ortopédicos ampliam a produção de implantes de liga de titânio. A inovação em materiais, particularmente os hidrogéis carregados com células, impulsiona a bioimpressão além da prova de conceito e para os fluxos de trabalho de triagem de medicamentos. A consolidação favorece os players verticalmente integrados que possuem cadeias de suprimento de pó e software de automação de design, fortalecendo as vantagens competitivas e isolando as margens contra a volatilidade das commodities.
Principais Conclusões do Relatório
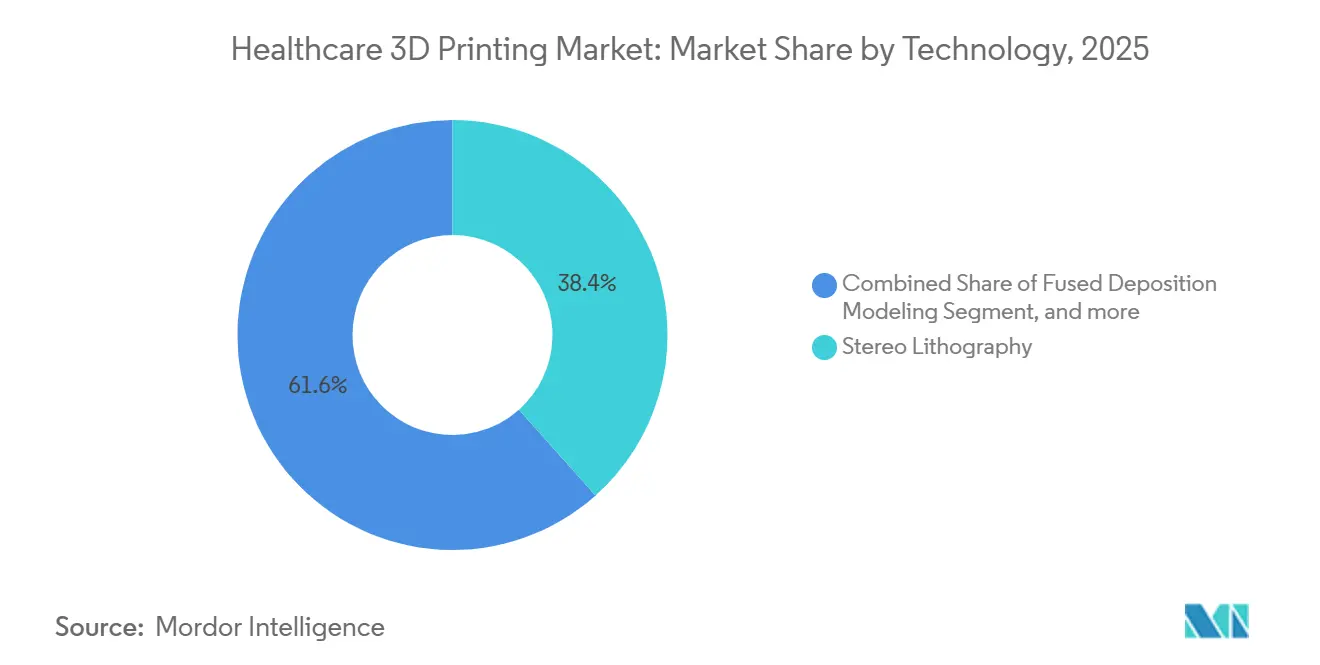
- Por tecnologia, a estereolitografia liderou o mercado de impressão 3D na saúde com 38,42% da participação de mercado em 2025; a fusão por feixe de elétrons está projetada para expandir a um CAGR de 20,43% até 2031.
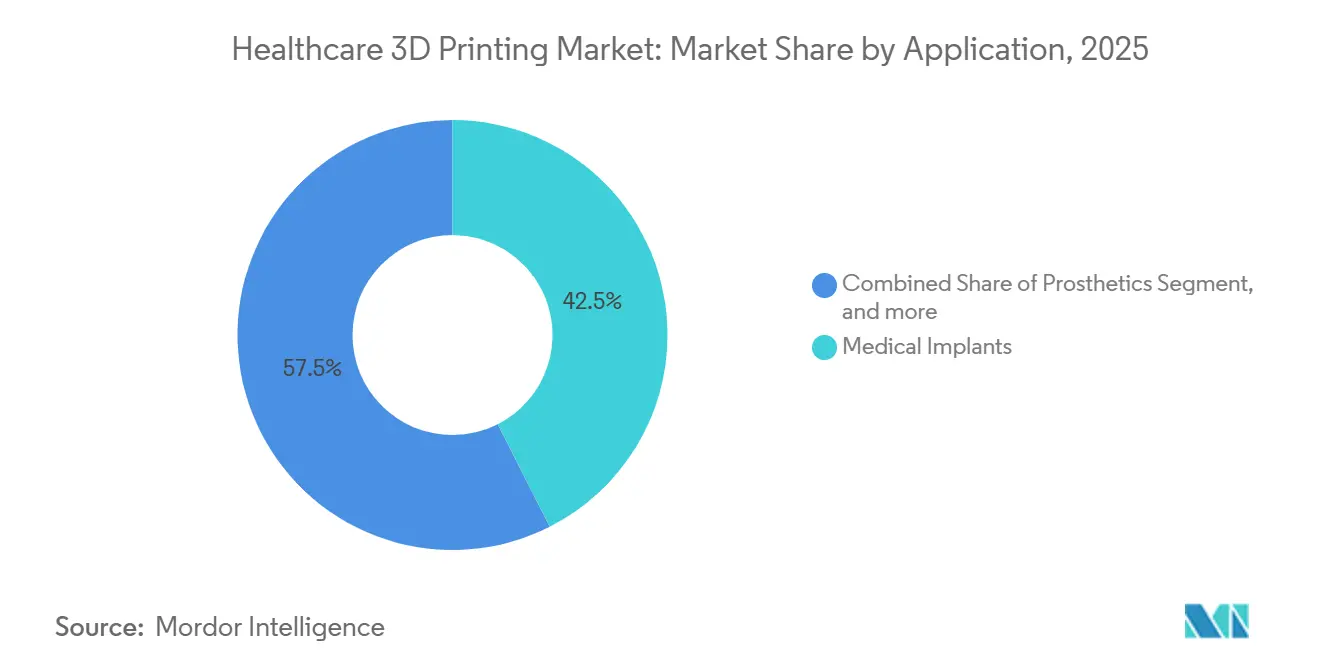
- Por aplicação, os implantes médicos capturaram 42,53% do tamanho do mercado de impressão 3D na saúde em 2025, enquanto a engenharia de tecidos e a bioimpressão avançam a um CAGR de 20,67% até 2031.
- Por material, metais e ligas responderam por 45,34% do tamanho do mercado de impressão 3D na saúde em 2025; biomateriais/biotintas estão projetados para registrar o maior CAGR de 20,11% até 2031.
- Por geografia, a América do Norte reteve 40,43% da receita de 2025, enquanto a região Ásia-Pacífico deve crescer a um CAGR de 19,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Avanços na precisão e velocidade da manufatura aditiva | +4.2% | Global, com início na América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão das indicações clínicas em ortopedia, odontologia e engenharia de tecidos | +3.8% | Global, mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Crescente aceitação de implantes e próteses específicos para cada paciente | +3.5% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Laboratórios de impressão 3D no ponto de atendimento hospitalar reduzindo os prazos cirúrgicos | +2.9% | América do Norte, locais europeus selecionados, emergindo na Ásia-Pacífico | Curto prazo (≤2 anos) |
| Otimização automatizada de design orientada por IA | +2.1% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Códigos de reembolso para modelos anatômicos impressos em 3D | +1.8% | Estados Unidos, Alemanha, Japão | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços na Manufatura Aditiva: Precisão e Velocidade
Os sistemas de feixe de elétrons agora densificam treliças de titânio em ciclos de construção de poucas horas, permitindo a entrega na mesma semana de gaiolas espinhais específicas para cada paciente. As configurações com múltiplos lasers dobram o rendimento sem sacrificar as tolerâncias dimensionais, tornando a produção em lote de 50 a 100 placas cranianas economicamente competitiva. Os ganhos no acabamento superficial reduzem o polimento, que anteriormente consumia de 20% a 30% do tempo total de produção. O menor custo por peça permite que os hospitais equiparem os preços das alternativas usinadas, mantendo as vantagens de personalização. Essas eficiências coletivamente adicionam aproximadamente 4,2 pontos percentuais ao CAGR previsto para o setor.
Expansão das Indicações Clínicas em Ortopedia, Odontologia e Engenharia de Tecidos
Os laboratórios odontológicos produzem moldes para alinhadores transparentes em menos de 48 horas, substituindo os fluxos de trabalho de termoformagem que levavam 10 dias. As construções vascularizadas bioimpressas agora permanecem viáveis por testes de toxicologia de várias semanas, atendendo aos limites de triagem farmacêutica. A orientação preliminar da Administração de Alimentos e Medicamentos dos Estados Unidos sobre tecidos bioimpressos esclarece os requisitos de esterilidade e potência, reduzindo a incerteza nos processos de registro. À medida que as evidências se acumulam e os códigos de reembolso se ampliam, a adoção se espalhará dos centros terciários para os hospitais comunitários. Esses fatores coletivamente elevam a contribuição ao CAGR em 3,8 pontos percentuais.
Crescente Aceitação de Implantes e Próteses Específicos para Cada Paciente
Dados clínicos mostram que implantes personalizados reduzem as taxas de revisão e o tempo em sala de cirurgia, diminuindo o custo geral do atendimento. Soquetes protéticos com estruturas de treliça distribuem a pressão de forma uniforme, resultando em melhores pontuações de conforto em ensaios revisados por pares. A paridade de seguros incentiva os hospitais a encomendar dispositivos personalizados porque o reembolso equivale ao das alternativas pré-fabricadas[1]. Os pagadores alemães e japoneses emitiram cobertura semelhante, impulsionando a difusão global. A aceitação adiciona 3,5 pontos percentuais ao crescimento previsto.
Laboratórios de Impressão 3D no Ponto de Atendimento Hospitalar Reduzindo os Prazos Cirúrgicos
Os centros acadêmicos com impressoras no local reduzem o tempo de entrega de modelos de semanas para dias; os cirurgiões podem iterar e orientar no mesmo dia, o que é impossível com prestadores de serviços distantes. O software automatizado de conversão de DICOM para impressão reduz a segmentação para menos de 30 minutos, diminuindo as barreiras de habilidade. A Administração de Alimentos e Medicamentos dos Estados Unidos considera as impressões hospitalares para um único paciente como direcionadas pelo médico, isentando-as de revisão pré-comercialização. As economias de tempo e a flexibilidade de agendamento resultantes aumentam o volume de procedimentos, contribuindo com 2,9 pontos percentuais ao CAGR.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Vias rigorosas de aprovação regulatória | −2.3% | Global, agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada | −1.8% | Global, pronunciado na Ásia-Pacífico emergente | Longo prazo (≥4 anos) |
| Esterilização não padronizada para implantes porosos | −1.5% | Global, lacunas regulatórias na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Volatilidade no fornecimento de matérias-primas | −1.2% | Global, fornecimento concentrado na Europa e América do Norte | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Vias Rigorosas de Aprovação Regulatória para Dispositivos Médicos Impressos em 3D
A variabilidade do processo complica a validação, estendendo os prazos do processo 510(k) da Administração de Alimentos e Medicamentos dos Estados Unidos por vários meses e exigindo dispendiosos testes de caracterização de pó. Sob o Regulamento de Dispositivos Médicos da Europa, os fabricantes devem provar equivalência com predicados usinados que carecem de arquiteturas porosas, inflando os requisitos de evidências. As taxas de consultoria podem ultrapassar USD 500.000 por submissão de dispositivo, desencorajando as startups. As normas ISO/ASTM harmonizam a terminologia, mas permanecem voluntárias, de modo que as empresas lidam com regras regionais fragmentadas. Esses fatores reduzem o CAGR em 2,3 pontos percentuais.
Escassez de Mão de Obra Qualificada em Manufatura Aditiva na Saúde
Menos de 30 universidades oferecem currículos que combinam a ISO 13485 e a operação prática de impressoras, limitando assim a oferta de talentos. Os hospitais dependem de contratos de serviço de fabricantes de equipamentos originais, o que eleva os custos operacionais e dificulta a inovação interna. O crescimento da Ásia-Pacífico intensifica as escassezes; empresas indianas relatam taxas de vagas em manufatura aditiva acima de 25%. Os organismos de certificação lançaram cursos acelerados, mas a escassez de equipamentos e instrutores dificulta sua expansão. As lacunas de mão de obra subtraem 1,8 ponto percentual do crescimento previsto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Resolução e Compatibilidade de Materiais Impulsionam a AdoçãoA estereolitografia contribuiu com 38,42% da receita de 2025, evidenciando sua dominância no mercado de impressão 3D na área da saúde. Camadas ultrafinas abaixo de 25 mícrons proporcionam as superfícies lisas necessárias para alinhadores transparentes e modelos craniofaciais, enquanto os fotopolímeros biocompatíveis simplificam as submissões de materiais à FDA[2]. A adoção do EBM acelera a um CAGR de 20,43% porque funde titânio de alto ponto de fusão sem porosidade residual, essencial para hastes de quadril com suporte de carga.
A modelagem por deposição fundida mantém apelo para modelos anatômicos com restrições orçamentárias, enquanto a sinterização seletiva a laser atende nichos odontológicos e de aparelhos auditivos ao combinar pós de nylon com estabilidade em autoclave. A capacidade multimaterial do PolyJet simula cartilagem versus osso em ensaios cirúrgicos, e as cerâmicas por jato de aglutinante fornecem scaffolds bioativos. A manufatura por laminação de objetos perde espaço à medida que os sistemas de resina e pó igualam sua economia com maior precisão. Tecnologias como a impressão 4d na área da saúde que incorporam monitoramento de poça de fusão em malha fechada atendem às expectativas da FDA para validação de processos, direcionando os hospitais para fornecedores que oferecem conformidade completa.


Por Aplicação:
Implantes Dominam, Bioimpressão Ganha ImpulsoOs implantes médicos responderam por 42,53% da receita de aplicação de 2025, sublinhando seu domínio no mercado de impressão 3D na saúde. Os cirurgiões valorizam as cúpulas acetabulares de titânio pré-contornadas que reduzem o tempo de ajuste, enquanto as coroas de zircônia odontológica fabricadas por fusão em leito de pó alcançam preços premium. A engenharia de tecidos e a bioimpressão, embora ainda em estágios iniciais, devem registrar um CAGR de 20,67% à medida que as construções vascularizadas atendem à necessidade da indústria farmacêutica de modelos de toxicologia relevantes para humanos.
O reembolso processual para guias cirúrgicos levou a uma rápida adoção, com hospitais imprimindo modelos para 15% a 20% dos casos complexos. As próteses se beneficiam de soquetes de treliça que reduzem os pontos de pressão na pele, melhorando a satisfação do paciente. Os dispositivos vestíveis permanecem incipientes, mas poderiam se expandir assim que os filamentos flexíveis superarem os obstáculos de biocompatibilidade. Os avanços no design de implantes concentram-se na porosidade graduada que incentiva o crescimento ósseo e mitiga o blindamento de tensão, características inatingíveis em componentes usinados.
Por Material:
Metais Lideram, Biotintas Mostram o Maior Potencial de CrescimentoMetais e ligas responderam por 45,34% da receita de materiais de 2025, a maior participação do tamanho do mercado de impressão 3D na saúde para materiais. A osteocondutividade da liga de titânio sustenta o domínio ortopédico, enquanto o cobalto-cromo resiste ao desgaste nas articulações articuladas. Espera-se que biomateriais e biotintas registrem um CAGR de 20,11%, com hidrogéis de alginato-gelatina demonstrando viabilidade celular pós-impressão superior a 85% em estudos pré-clínicos.
Polímeros e fotopolímeros atendem às demandas das aplicações odontológicas e protéticas com resinas de metacrilato esterilizáveis e poliamida-12. Os andaimes cerâmicos respondem por menos de 10% das vendas, mas atraem demanda de nicho para substitutos ósseos bioativos. O risco na cadeia de suprimentos permanece: interrupções no fornecimento de poliamida-12 de fonte única perturbam as taxas de utilização das impressoras, motivando as empresas de dispositivos a diversificar as fontes de materiais. A inovação em pós metálicos prioriza a morfologia esférica para melhorar o fluxo e a vida à fadiga, enquanto os fornecedores de polímeros buscam aditivos antimicrobianos para combater infecções pós-operatórias.
Análise Geográfica
Mercado de Impressão 3D na Área da Saúde na América do Norte
A América do Norte contribuiu com 40,43% da receita de 2025, a maior participação regional no mercado de impressão 3D na área da saúde. A orientação de fabricação aditiva da FDA, aliada ao reembolso do CMS para modelos anatômicos, impulsiona a adoção em hospitais acadêmicos e comunitários. O Canadá segue contornos regulatórios semelhantes, embora a heterogeneidade de reembolso provincial modere a adoção uniforme. O México utiliza zonas de livre comércio para atrair a fabricação contratada de dispositivos odontológicos para exportação aos Estados Unidos.
Mercado de Impressão 3D na Área da Saúde na Ásia-Pacífico
Espera-se que a região da Ásia-Pacífico cresça a um CAGR de 19,54% até 2031, à medida que China, Japão e Coreia do Sul implementam estratégias nacionais de fabricação aditiva. A China ampliou a produção doméstica de pó e agilizou as aprovações de dispositivos, reduzindo a dependência de importações[3]. A PMDA do Japão introduziu vias de aprovação acelerada, e as seguradoras públicas agora cobrem implantes de titânio personalizados para pacientes. Os centros de pesquisa sul-coreanos estão focados na bioimpressão vascularizada para conduzir ensaios clínicos em até cinco anos. A Índia se posiciona como um polo de exportação ortopédica, mas enfrenta restrições de mão de obra qualificada.
Mercado de Impressão 3D na Área da Saúde na EMEA e América do Sul
A Europa detinha uma participação em torno de 20% em 2025. As seguradoras alemãs reembolsam guias cirúrgicos, estimulando pedidos de equipamentos; o NHS do Reino Unido pilota centros centralizados de impressão 3D para consolidar a demanda. A França reduziu os prazos de análise aduaneira de implantes por meio de sua agência ANSM. O Oriente Médio e a África permanecem com participação inferior a 10%: as zonas francas dos Emirados Árabes Unidos abrigam startups ortopédicas, enquanto a adoção regional mais ampla é limitada por lacunas de reembolso. A América do Sul detém uma participação de dígito único baixo, com o Brasil aprovando principalmente dispositivos odontológicos; as tarifas encarecem os custos de equipamentos.

Panorama regulatório
A impressão 3D na área da saúde continua regulamentada sob as vias convencionais de dispositivos médicos, com controles específicos de manufatura aditiva sobrepostos às estruturas existentes de qualidade e risco. Nos Estados Unidos, a FDA, por meio do CDRH, supervisiona os dispositivos médicos impressos em 3D por meio das vias 510(k), De Novo ou PMA, conforme aplicável, apoiada por sua orientação sobre considerações técnicas de manufatura aditiva. Uma ancora de qualidade fundamental é a regra final da FDA Quality Management System Regulation (QMSR) (2024), que incorpora a ISO 13485:2016 por referência e leva fabricantes e programas de ponto de atendimento regulamentados a reforçar a validação de processos, a documentação e os controles de fornecedores.
Na Europa, a conformidade é regida pelo EU MDR 2017/745, enquanto o Artigo 5(5) continua a ser uma via prática para instituições de saúde que produzem dispositivos para uso interno sob condições definidas (controles de segurança, desempenho e qualidade), em vez da colocação comercial completa no mercado. O Medical Device Coordination Group (MDCG) adicionou um ponto de referência específico para impressão 3D com orientações divulgadas em abril de 2026 sobre considerações de avaliação de conformidade para produtos impressos em 3D usados em contextos médicos, juntamente com a pressão contínua de implementação do MDR, que eleva as expectativas de evidência para implantes porosos e personalizados ao paciente. Em todas as regiões, normas ISO atualizadas, como a ISO 20417:2026 (informações fornecidas pelo fabricante) e a ISO 10993-6:2026 (avaliação biológica, efeitos locais), aumentam o rigor sobre rotulagem, rastreabilidade e caracterização de segurança biológica para novos materiais e geometrias impressos.
Análise da cadeia de valor
A cadeia de valor da impressão 3D na área da saúde abrange (1) aquisição e planejamento de dados do paciente (imagem, segmentação e CAD), (2) design e simulação (incluindo automação de design específico do paciente), (3) fornecimento de materiais certificados (pós de grau médico, fotopolímeros e bio-tintas), (4) impressão e pós-processamento (tratamento térmico, remoção de pó, acabamento), (5) inspeção e documentação (metrologia, rastreabilidade de lotes e registros de qualidade alinhados às expectativas da ISO 13485/QMSR) e (6) esterilização, distribuição e uso clínico em hospitais, laboratórios odontológicos e canais de fabricantes de dispositivos (OEM). A propriedade do fluxo de trabalho combina cada vez mais hardware, software e materiais validados, refletindo a necessidade de controlar a variabilidade e encurtar o ciclo de iteração para guias cirúrgicos, modelos anatômicos e implantes.
Os modelos operacionais recentes mostram uma divisão entre a produção centralizada certificada e redes descentralizadas de ponto de atendimento com supervisão remota de qualidade. A Ricoh USA, Inc. criou a Ricoh 3D for Healthcare, LLC (junho de 2025) para centralizar a produção de dispositivos específicos ao paciente aprovados pela FDA, ao mesmo tempo em que apoia estúdios hospitalares de ponto de atendimento, ilustrando como a manufatura regulamentada e a implantação hospitalar podem ser gerenciadas como um único sistema. Na ponte entre materiais e produção, a Himed e a Adva Cera firmaram parceria em maio de 2026 para conectar a P&D à produção em série de dispositivos médicos biocerâmicos impressos em 3D, reduzindo o atrito de requalificação entre o prototipagem e a manufatura em escala. Persistem obstáculos relacionados a (i) disponibilidade de mão de obra qualificada em engenharia aditiva e de qualidade clínica, (ii) validação de materiais e parâmetros para uso regulamentado e (iii) integração de controles de sistema de gestão de qualidade (SGQ) em ambientes hospitalares descentralizados, onde a repetibilidade e a rastreabilidade devem ser mantidas em todos os locais.
Cenário Competitivo
O mercado de impressão 3D na saúde é moderadamente concentrado, com os cinco principais fornecedores respondendo por aproximadamente 35% da receita de 2025. Gigantes ortopédicos como Zimmer Biomet e Stryker se integram verticalmente ao adquirir fabricantes de pó, garantindo a qualidade da matéria-prima e a estabilidade das margens. EOS e 3D Systems se diferenciam com monitoramento de poça de fusão em malha fechada que satisfaz os critérios de validação da Administração de Alimentos e Medicamentos dos Estados Unidos, enquanto Stratasys monetiza o software de automação de design por meio de modelos de assinatura.
As startups exploram espaços em branco em bioimpressão e andaimes cerâmicos. Organovo e CELLINK buscam construções hepáticas vascularizadas para toxicologia farmacêutica antes de pivotar para enxertos terapêuticos. Os acordos de parceria proliferam: os fornecedores de software incorporam mecanismos de design generativo diretamente nos controladores das impressoras, compartilhando royalties sobre máquinas médicas vendidas. Os orçamentos de capital abaixo de USD 100.000 favorecem impressoras compactas adaptadas para laboratórios odontológicos e unidades de ponto de atendimento hospitalar, um nicho ocupado por Formlabs e Carbon. A certificação ISO 13485 e o registro na Administração de Alimentos e Medicamentos dos Estados Unidos servem como filtros de aquisição; as grandes corporações compram infraestrutura de conformidade em vez de construí-la.
As tendências recentes de litígio mostram a aplicação de patentes em torno de algoritmos de otimização de treliças, sinalizando a importância estratégica da propriedade intelectual de design. Os fornecedores de pó celebram acordos de longo prazo com fabricantes de implantes para garantir demanda previsível e se proteger contra flutuações nos preços das commodities. O foco competitivo está mudando do preço da impressora para a propriedade do fluxo de trabalho completo, que agrupa hardware, software, materiais e modelos de documentação de qualidade.
Líderes do Setor de Impressão 3D na Saúde
-
Nanoscribe GmbH & Co. KG
-
Stratasys Ltd
-
3D Systems Inc.
-
EOS GmbH
-
Renishaw PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Impressão 3D na Área da Saúde
- 3D Systems
- Arcam AB
- Aspect Biosystems Ltd.
- Carbon Inc.
- Cellink AB
- EnvisionTEC GmbH
- EOS GmbH
- Formlabs Inc.
- GE Additive
- HP Inc.
- Materialise
- Medtronic
- Organovo
- Oxford Performance Materials
- Renishaw plc
- Siemens Healthineers
- SLM Solutions Group AG
- Stratasys
- Stryker
- Zimmer Biomet

Oportunidades de mercado e perspectivas futuras
A expansão do ponto de atendimento continua sendo um espaço em branco importante, com hospitais avançando além da prototipagem para programas padronizados de manufatura interna de modelos anatômicos, guias e dispositivos selecionados específicos ao paciente, apoiados por modelos operacionais dedicados e fluxos digitais controlados por software. Em julho de 2026, o Indiana University Health inaugurou um Estúdio de Impressão 3D atualizado no 16 Tech Innovation District para a produção de modelos anatômicos específicos ao paciente, desenvolvido em conjunto com a Ricoh 3D for Healthcare, LLC, o que indica um maior investimento institucional em capacidade repetível e local, em vez de terceirização ad hoc. Uma oportunidade paralela está nos programas de implantes de base hospitalar que conectam design, validação e manufatura: o Rambam Health Care Campus firmou parceria com a EOS e a PTC em julho de 2026 para estabelecer um Centro de Engenharia de Implantes Digitais em Haifa, focado em implantes metálicos internos específicos ao paciente, reforçando a demanda por fluxos de trabalho integrados que combinam CAD, parâmetros de manufatura e documentação de qualidade.
Materiais e plataformas prontas para regulamentação criam espaço adicional para comercialização, especialmente onde os fornecedores podem oferecer pacotes de biocompatibilidade, compatibilidade de esterilização e modelos de documentação alinhados à ISO 13485/QMSR. A data de vigência da QMSR, em fevereiro de 2026, fortalece os incentivos para que fabricantes e operadores de ponto de atendimento invistam em sistemas de qualidade harmonizados que possam sustentar implantações multi-locais e uma transferência mais rápida do piloto para a produção rotineira. Em aplicações terapêuticas e reconstrutivas, evidências clínicas emergentes continuam a abrir nichos para arcabouços bioabsorvíveis e personalizados ao paciente: a BellaSeno relatou resultados de 30 pacientes que receberam arcabouços mamários reabsorvíveis impressos em 3D em julho de 2026, sustentando a atividade contínua em construções implantáveis regulamentadas e específicas para aplicações, onde a geometria e os perfis de reabsorção são diferenciais centrais. Entre essas oportunidades, as vias de adoção mais imediatas favorecem soluções que reduzem a carga de validação para hospitais e OEMs por meio de materiais pré-qualificados, monitoramento controlado de processos e rastreabilidade auditável desde a imagem até a peça final.
Recent Industry Developments in Mercado de Impressão 3D na Área da Saúde
- Julho de 2026: A EOS firmou parceria com o Rambam Health Care Campus e a PTC para estabelecer um Centro de Engenharia de Implantes Digitais em Haifa, Israel, focado na produção interna de implantes metálicos impressos em 3D específicos ao paciente. A iniciativa estreita a ligação entre o planejamento cirúrgico, a iteração de design e a manufatura regulamentada dentro de um ambiente hospitalar. Também fortalece a demanda por fluxos de trabalho integrados de software para impressora que possam manter rastreabilidade e documentação de qualidade de ponta a ponta.
- Junho de 2026: A Stratasys introduziu a P3 MED Silicone 25A para a produção de dispositivos médicos, posicionada como certificada pela ISO 10993 para biocompatibilidade. O lançamento amplia o conjunto endereçável de aplicações clínicas e de dispositivos baseadas em silicone que exigem propriedades de material validadas e documentação regulamentada. Materiais com pacotes de conformidade mais claros também reduzem o tempo de qualificação para fabricantes que escalam de prototipagem para produção.
- Dezembro de 2024: A Materialise lançou sua plataforma totalmente integrada Materialise Mimics para melhorar a eficiência em planejamento 3D avançado e criação de dispositivos personalizados. Ao consolidar as etapas de planejamento e de fluxo de trabalho de dispositivos, a plataforma apoia uma preparação mais rápida de modelos e guias para hospitais e empresas de dispositivos médicos. O lançamento reforça a mudança competitiva em direção à integração de fluxo de trabalho liderada por software, ao lado de impressoras e materiais.


Mercado de Impressão 3D na Área da Saúde Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como a receita gerada por tecnologias de impressão 3D e serviços relacionados utilizados em aplicações de saúde, incluindo modelos de planejamento específicos para pacientes, guias cirúrgicos, implantes, próteses e produtos orientados à bioimpressão.
Exclusões do escopo: Excluímos a fabricação subtrativa convencional de peças médicas e a imagem médica padrão, a menos que resultem diretamente em um produto de saúde impresso em 3D.
Visão Geral da Segmentação
- Por Tecnologia
- Estereolitografia
- Modelagem por Deposição Fundida
- Sinterização Seletiva a Laser
- Fusão por Feixe de Elétrons
- PolyJet / MultiJet
- Jato de Aglutinante
- Manufatura por Objetos Laminados
- Por Aplicação
- Implantes Médicos
- Próteses
- Guias Cirúrgicos e Modelos Anatômicos
- Engenharia de Tecidos e Bioimpressão
- Dispositivos Vestíveis
- Por Material
- Metais e Ligas
- Polímeros e Fotopolímeros
- Cerâmicas e Biocerâmicas
- Biomateriais / Biotintas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual e os limites antes de qualquer modelagem ser construída. Utilizamos principalmente fontes públicas que descrevem a demanda em saúde e os volumes de procedimentos, além de sinais de adoção de manufatura aditiva, como bancos de dados de dispositivos da FDA e notas de orientação, estatísticas de saúde do CDC e da OMS, indicadores de saúde da OCDE e dados macroeconômicos do Banco Mundial.
Para manter os números práticos, o contexto de preços e volumes também foi verificado de forma cruzada com relatórios anuais de empresas, apresentações para investidores, transcrições de chamadas de resultados e periódicos médicos e de engenharia confiáveis que cobrem fluxos de trabalho e materiais de impressão 3D. Quando necessário, assinaturas pagas para dados financeiros de empresas e mapeamento de patentes foram utilizadas para confirmar atividade de produtos, menções a remessas e intensidade tecnológica, o que então embasou as premissas utilizadas no modelo. Essas fontes documentais são ilustrativas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento ao longo do trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que está sendo efetivamente adquirido e utilizado na prestação de cuidados de saúde, e qual parcela está vinculada a orçamentos de saúde versus gastos adjacentes em P&D. Conversamos com uma combinação de participantes do ecossistema de impressoras e materiais, partes interessadas em laboratórios hospitalares e engenharia clínica, e parceiros de distribuição ou serviços na APAC, EMEA e nas Américas, para que as premissas sobre utilização, preços típicos e mudanças de mix pudessem ser testadas sob pressão.
Os insumos dessas discussões foram utilizados para preencher lacunas nos dados documentais, alinhar definições (por exemplo, o que é contabilizado como guia cirúrgico versus modelo) e, em seguida, triangular os resultados finais com sinais independentes, como crescimento de procedimentos e atividade regulatória.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 18% | APAC: 49% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Players menores: 18% | Gerentes: 54% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo e de baixo para cima, em que os pools de demanda em saúde foram reconstruídos primeiro e, em seguida, ajustados com verificações de realidade do lado da oferta. A lógica de cima para baixo parte de indicadores como volumes de procedimentos vinculados a implantes e próteses, adoção de impressão no ponto de atendimento e a parcela de casos que utilizam modelos ou guias impressos, que são então convertidos em valor utilizando faixas de preços típicas.
Para manter os totais fundamentados, aproximações seletivas de baixo para cima foram executadas em paralelo, utilizando o preço médio de venda (ASP) amostrado por classe de impressora e materiais, mix de receita de serviços e verificações de instalação e utilização coletadas durante as entrevistas. Quando um país ou aplicação carecia de dados concretos, utilizamos taxas de penetração por proxy de sistemas de saúde similares e, em seguida, retestamos o resultado por meio de chamadas de acompanhamento até que o intervalo se estreitasse.
Para a previsão, a análise de cenários foi aplicada para que o crescimento reflita a rapidez com que os hospitais escalam laboratórios internos, como a qualificação de materiais avança e como os caminhos regulatórios influenciam os dispositivos específicos para pacientes. Os principais insumos utilizados no modelo incluíram crescimento da base instalada, taxas de utilização por impressora, consumo de materiais por caso, mudanas de mix entre polímeros e metais e o momento da conversão de moeda regional para as receitas reportadas.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de triangulação em três camadas: sinais independentes de demanda, verificações do lado da oferta e testes de sanidade de preços por aplicação. As variações foram sinalizadas quando o crescimento se afastou das tendências de procedimentos, quando o movimento do ASP não se alinhou com as mudanças de mix, ou quando uma região apresentou padrões de adoção que não correspondiam ao feedback das entrevistas.
Antes da aprovação final, o modelo é revisado em múltiplas rodadas de análise para que premissas, cálculos e conversões possam ser rastreados até a lógica de entrada. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou saltos na adoção hospitalar. Pouco antes da entrega, realizamos uma nova verificação dos principais insumos para que a visão mais recente seja refletida nos números finais.
Dimensionamento do Mercado Global de Impressão 3D na Área da Saúde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para impressão 3D na área da saúde podem parecer muito distintos mesmo quando o nome do tema é semelhante, porque os limites e as escolhas de timing não são os mesmos. As diferenças geralmente decorrem do que é contabilizado como receita (apenas impressoras versus impressoras mais materiais e serviços), se a atividade relacionada à bioimpressão está incluída e como as regiões e moedas são tratadas.
Uma divisão comum neste mercado vem da cadência de atualização e do timing de câmbio, porque mudanças rápidas no ASP e nas mudanças de mix podem deslocar o valor de forma significativa dentro de um ano. Por essa razão, o modelo é verificado novamente com taxas de conversão atualizadas e verificações de preços antes da finalização na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,95 bilhões de USD (2025) | |
| Publicador do Setor A | 1,96 bilhões de USD (2025) | Provavelmente reflete uma definição de gastos mais restrita, voltada para sistemas de impressoras e serviços selecionados, excluindo um pool de valor de materiais mais amplo e algumas aplicações de saúde contabilizadas em definições de mercado mais abrangentes. |
| Publicador Global B | 9,86 bilhões de USD (2024) | Utiliza um ano base diferente e pode aplicar progressões alternativas de ASP por tecnologia e materiais, o que pode deslocar o valor quando a utilização e o mix estão mudando rapidamente entre regiões. |
Analisando os três valores, a maior parte da diferença é explicada pela amplitude do escopo e pelo ano utilizado para precificação e conversão de moeda. Quando o mercado é reconstruído a partir de indicadores claros de demanda e, em seguida, verificado com preços e feedback de utilização do mundo real, a estimativa resultante permanece rastreável e pode ser repetida à medida que os insumos são atualizados ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de impressão 3D na saúde em 2026?
Está avaliado em USD 14,15 bilhões, com um CAGR de 18,43% projetado até 2031.
Qual tecnologia lidera as receitas atuais?
A estereolitografia detém 38,42% da receita de 2025 devido à alta resolução e às resinas biocompatíveis.
Qual é o segmento regional de crescimento mais rápido?
Prevê-se que a Ásia-Pacífico se expanda a um CAGR de 19,54% até 2031, à medida que China, Japão e Coreia do Sul ampliam sua capacidade.
Por que os pós de titânio são críticos?
A biocompatibilidade e a resistência do titânio o tornam indispensável para implantes com suporte de carga, conferindo aos metais 45,34% da receita de materiais de 2025.
Como as políticas de reembolso impactam a adoção?
Os Centros de Serviços Medicare e Medicaid e outras seguradoras agora reembolsam modelos anatômicos e implantes personalizados, tornando a impressão 3D uma opção neutra em termos de receita ou de redução de custos para os hospitais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
