
Tamanho e Participação do Mercado de Eventos e Exposições
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 60.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 77.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.23 % |
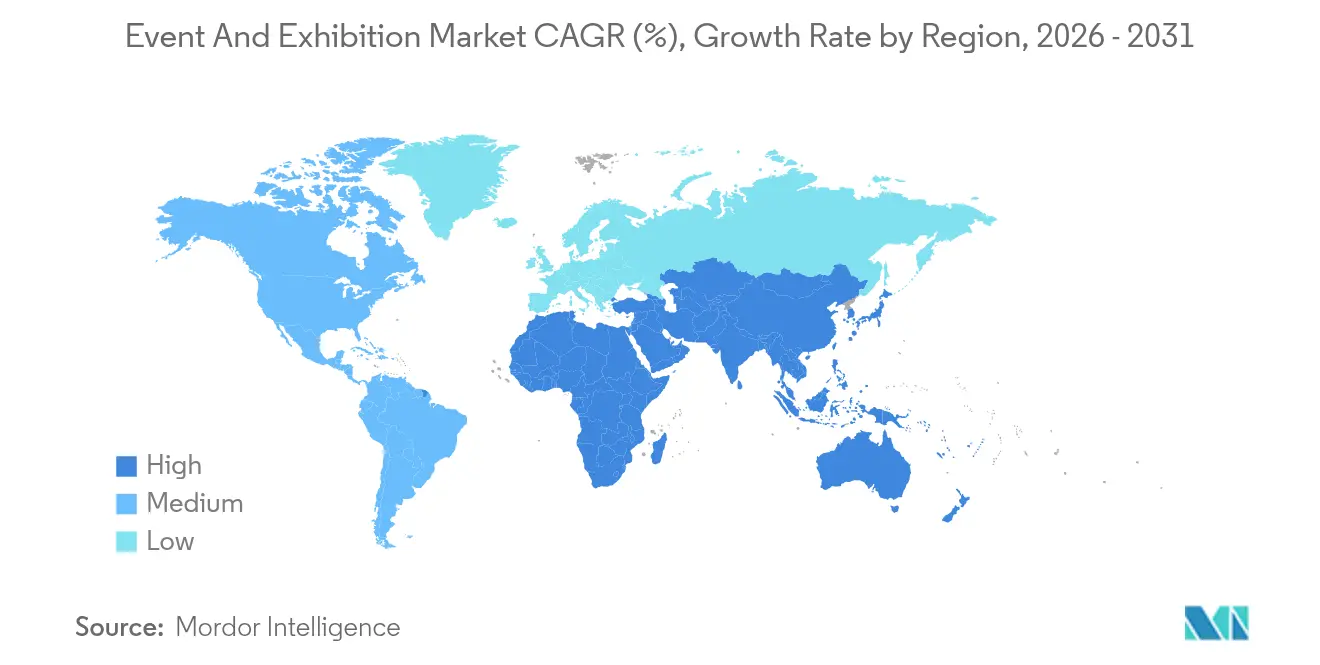
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
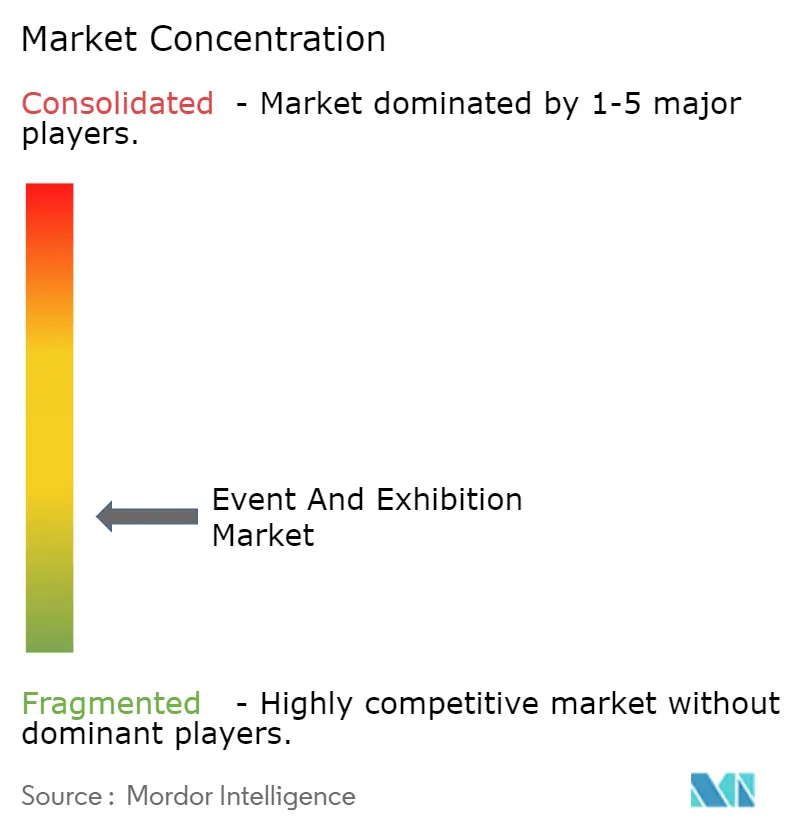
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eventos e Exposições pela Mordor Intelligence
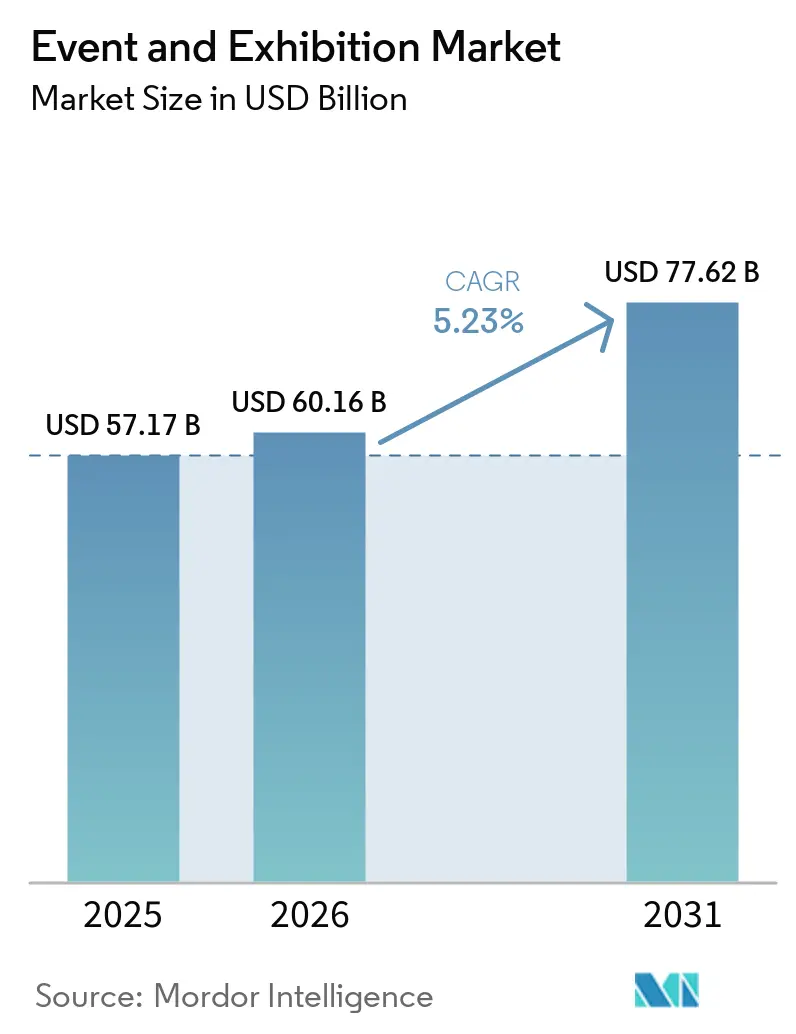
O tamanho do Mercado de Eventos e Exposições está projetado em 57,17 bilhões de USD em 2025, 60,16 bilhões de USD em 2026, e deverá atingir 77,62 bilhões de USD até 2031, crescendo a um CAGR de 5,23% de 2026 a 2031.
Orçamentos corporativos, adoção de formatos híbridos e mandatos de sustentabilidade sustentam conjuntamente a demanda, ao mesmo tempo em que remodeiam o design de eventos empresariais. A participação presencial registrou recuperação em 2024 e no início de 2025, apoiada pelo aumento dos gastos com viagens e pelos investimentos em espaços para eventos. Plataformas tecnológicas, especialmente aquelas que incorporam IA, agora fundamentam praticamente todas as etapas do planejamento de eventos. A expansão de infraestrutura nos países do Golfo e da ASEAN aumenta a oferta de espaços, pressionando os destinos ocidentais estabelecidos a inovar. A consolidação entre organizadores e operadores de espaços se acelera, sinalizando uma mudança em direção a eficiências impulsionadas pela escala e ecossistemas de fornecedores mais integrados.
Principais Conclusões do Relatório
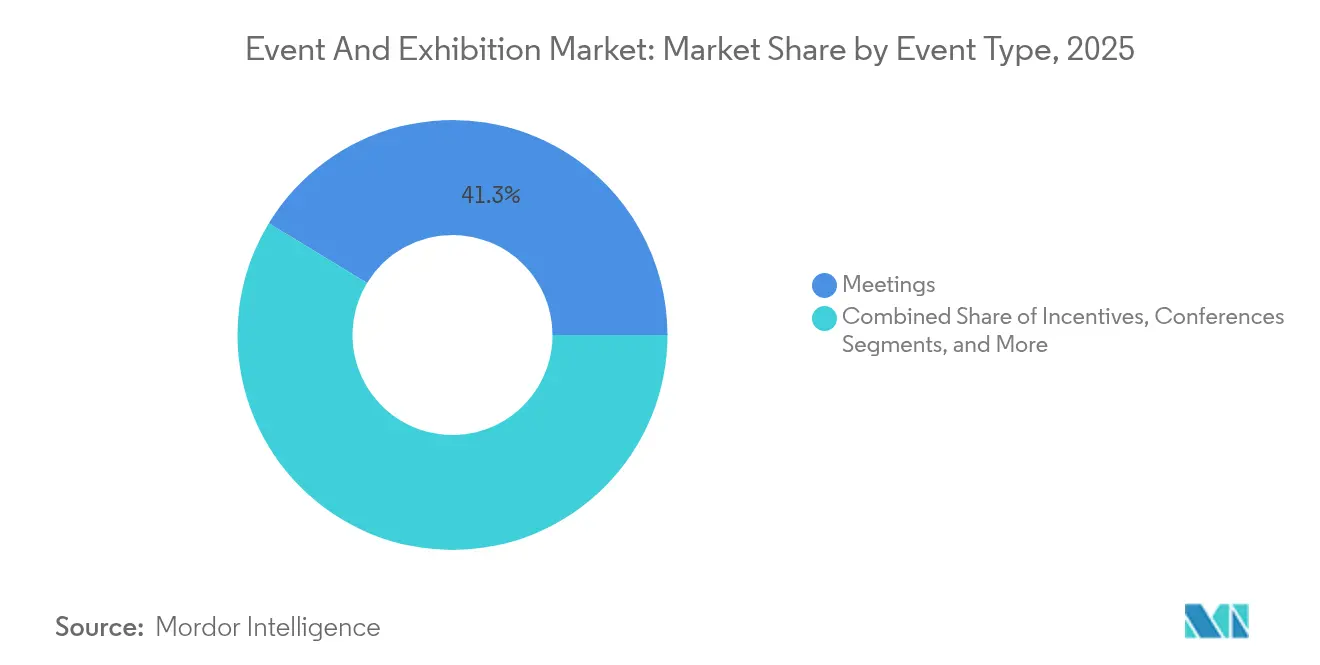
- Por tipo de evento, Reuniões lideraram com uma participação de mercado MICE de 41,30% em 2025; Eventos Híbridos/Virtuais estão avançando a um CAGR de 6,55% até 2031.
- Por tipo de serviço, Planejamento e Gestão de Eventos representou 25,55% do tamanho do mercado MICE em 2025, enquanto os Serviços Audiovisuais e de Tecnologia têm previsão de crescimento a um CAGR de 6,78% até 2031.
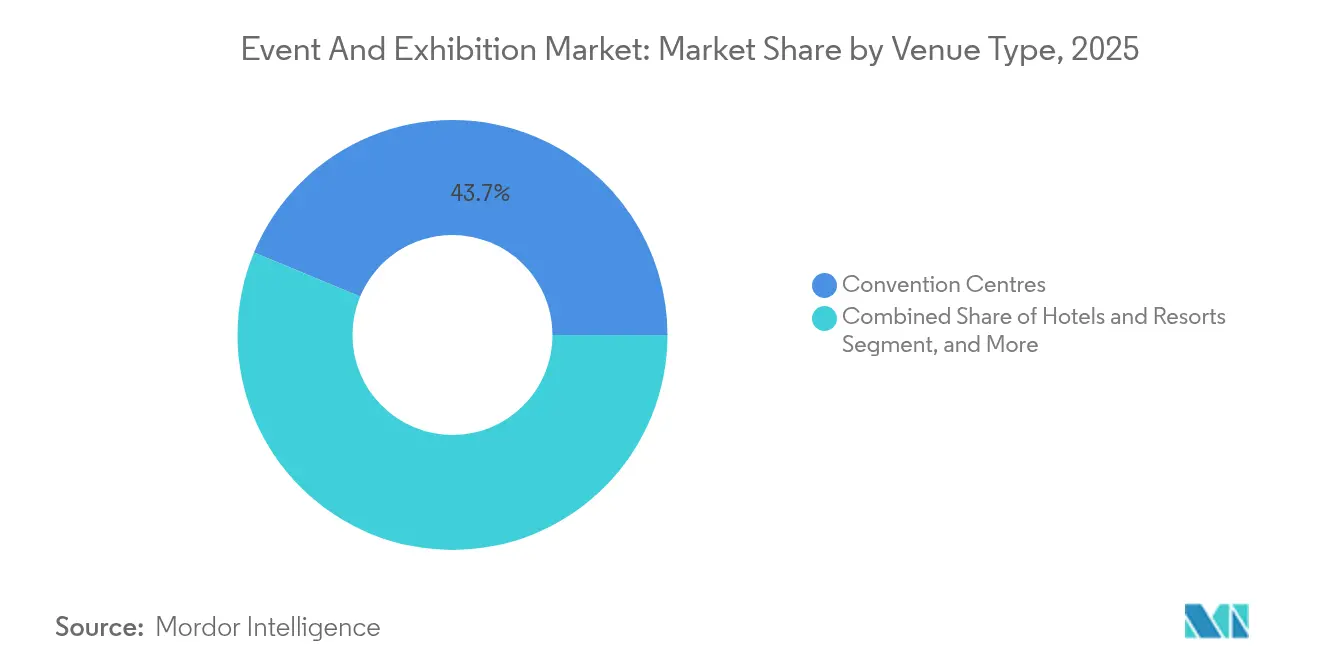
- Por tipo de espaço, Centros de Convenções detinham 43,73% do tamanho do mercado MICE em 2025; Espaços ao Ar Livre/Não Convencionais têm projeção de expansão a um CAGR de 6,95% até 2031.
- Por vertical da indústria, TI e Telecomunicações capturou 17,44% da participação de mercado MICE em 2025 e tem projeção de registrar um CAGR de 6,22% até 2031.
- Por Geografia, a América do Norte detinha 37,60% da receita global em 2025, enquanto a região do Oriente Médio e África tem expectativa de registrar um CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápida recuperação dos orçamentos de viagens corporativas presenciais | +1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mandatos corporativos de sustentabilidade em direção a eventos com neutralidade de carbono | +0.8% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Formatos híbridos habilitados por tecnologia ampliando o alcance de participantes | +1.1% | Global | Curto prazo (≤ 2 anos) |
| Incentivos de marketing de destino em economias emergentes | +0.7% | Oriente Médio e África, ASEAN | Médio prazo (2-4 anos) |
| Demanda por design experiencial da força de trabalho da Geração Z/Millennials | +0.6% | Centros urbanos globais | Longo prazo (≥ 4 anos) |
| Expansões de infraestrutura em larga escala nos mercados do Golfo e da ASEAN | +0.9% | Oriente Médio e África, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Recuperação dos Orçamentos de Viagens Corporativas Presenciais
Os gastos corporativos com viagens aumentaram acentuadamente durante 2024, e 42% das empresas orçaram maiores despesas para 2025 em comparação com 2024. As intenções de participação em conferências também melhoraram; 60% dos viajantes a negócios planejaram pelo menos uma visita a uma feira comercial em 2024, refletindo a renovada ênfase no relacionamento presencial. Prazos de reserva mais longos — com média de 53 dias para viagens internacionais — mostram que os planejadores estão fixando tarifas com antecedência para gerenciar a incerteza de custos. O retorno dos gastos ampliou a demanda para além dos principais centros, impulsionando cidades secundárias onde os custos de espaço permanecem mais baixos. O consequente aumento de volume já se refletiu em espaços para reuniões premium, serviços audiovisuais e fornecedores de logística especializada.
Formatos Híbridos Habilitados por Tecnologia Ampliando o Alcance de Participantes
Os organizadores passaram de soluções virtuais emergenciais para a implementação de estratégias híbridas maduras. As plataformas virtuais estão sendo cada vez mais adotadas, impulsionadas por avanços em correspondência baseada em IA e personalização de conteúdo, que melhoram significativamente a satisfação dos participantes. Recursos como tradução em tempo real e integrações de RA/RV estão derrubando barreiras geográficas e linguísticas, permitindo um engajamento de público mais amplo sem aumentos substanciais de custos. Os patrocinadores demonstram maior interesse em estandes virtuais premium devido à sua capacidade de gerar leads valiosos e orientados por dados. As estruturas de eventos híbridos estão se mostrando eficazes para gerar receita adicional, ao mesmo tempo em que se alinham com as metas de ESG e atendem às restrições de orçamento de viagens.
Mandatos Corporativos de Sustentabilidade em Direção a Eventos com Neutralidade de Carbono
A conformidade com ESG evoluiu de marketing voluntário para métrica formal em nível de conselho de administração entre 2024 e meados de 2025. A Diretiva Europeia de Relatórios de Sustentabilidade Corporativa exige a divulgação de emissões de Escopo 3, obrigando as empresas a quantificar as pegadas de carbono dos eventos. A adoção da ISO 20121 acelerou à medida que os planejadores buscavam estruturas comprovadas para gestão de resíduos, energia e impacto comunitário. Espaços com energia renovável no local e certificações de resíduo zero ganharam preferência, e os pacotes de compensação de carbono tornaram-se conjuntos de recursos padrão.[1] Essa mudança diferencia os fornecedores capazes de fornecer dados prontos para auditoria, transformando a sustentabilidade em um filtro competitivo em vez de um complemento periférico.
Expansões de Infraestrutura em Larga Escala nos Mercados do Golfo e da ASEAN
Dubai comprometeu USD 2,7 bilhões para ampliar o complexo de exposições da Expo City, com conclusão faseada prevista para 2031.[2] A expansão do Marina Bay Sands, que entrou na fase de projeto final em 2024, adicionará uma arena com capacidade para 15.000 lugares e instalações de alto padrão para eventos e exposições ou Reuniões, Incentivos, Conferências e Exposições (MICE) até julho de 2029. Projetos paralelos em Pequim e Riad multiplicam a área bruta de piso disponível, reduzindo os custos de aluguel por metro quadrado e convidando organizadores globais a transferir eventos para longe dos centros ocidentais congestionados. Os incentivos governamentais, como regimes de visto na chegada e isenções fiscais, agregam atração adicional para os planejadores corporativos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços voláteis de passagens aéreas e hospedagem | -0.9% | Corredores de longa distância globais | Curto prazo (≤ 2 anos) |
| Incerteza geopolítica e restrições de vistos | -0.7% | Rotas Europa-Ásia, fluxos Estados Unidos-China | Médio prazo (2-4 anos) |
| Custos de conformidade com privacidade de dados e segurança cibernética | -0.4% | Europa, América do Norte, implementação global | Médio prazo (2-4 anos) |
| Crescente escrutínio de ESG sobre pegadas de carbono | -0.3% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Passagens Aéreas e Hospedagem
As diárias de hotéis aumentaram 4,5% por participante para 2025, enquanto as tarifas de classe executiva transatlântica subiram 4% em relação aos níveis de 2024.[3] As disparidades regionais complicam o planejamento: as metrópoles indianas registraram crescimento de diárias de 8,5-9%, enquanto algumas cidades nórdicas subiram 5,6%. Megaeventos como a Expo Osaka inflacionam os custos de inventário local em percentuais de dois dígitos, forçando os planejadores a reservar com mais antecedência ou a comprimir a duração dos programas. Essas oscilações motivam orçamentos de contingência mais elevados e incentivam modelos de participação híbrida para compensar a imprevisibilidade dos gastos com viagens.
Incerteza Geopolítica e Restrições de Vistos
O lançamento em 2025 da autorização ETIAS da Europa acrescenta etapas de tempo e conformidade para 30 milhões de viajantes isentos de visto por ano. As tensas relações entre os Estados Unidos e a China sustentam a volatilidade da política comercial, desincentivando grandes delegações e complicando os fluxos de patrocínio. A crescente retórica nacionalista em vários mercados aumenta as rejeições de visto de última hora, corroendo a confiança na participação internacional. Os organizadores respondem direcionando os eventos para destinos politicamente neutros ou adicionando trilhas virtuais para garantir a continuidade da participação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Evento:
Dominância das Reuniões Desafiada pela Inovação HíbridaAs Reuniões geraram 41,30% da receita de 2025 no mercado MICE, confirmando seu papel central na tomada de decisões e na construção de relacionamentos. A estabilidade deste segmento sustenta a ocupação base dos espaços e a demanda previsível por serviços. Eventos Híbridos/Virtuais, no entanto, têm previsão de CAGR de 6,55% até 2031, o mais rápido entre os formatos. O alcance incremental oferecido pelas estruturas híbridas atrai patrocinadores que buscam impressões globais sem custos de viagem proporcionais. Os organizadores incorporam correspondência assistida por IA e salões de exposições digitais, combinando engajamento físico com captura robusta de dados. As Conferências continuam atraentes para reuniões focadas em conteúdo, enquanto os Incentivos recuperam tração à medida que os empregadores enfatizam a retenção. As Exposições, antes impulsionadoras de volume para grandes espaços, agora integram tecnologia imersiva e geração de leads rica em dados para permanecer relevantes. O tamanho do mercado MICE para reuniões está preparado para crescer de forma constante, mesmo com os modelos híbridos ampliando o ecossistema.
Os compradores corporativos utilizam métricas baseadas em resultados que avaliam a profundidade do engajamento, o desempenho em sustentabilidade e o ROI. As plataformas híbridas mitigam as pegadas de carbono e a variabilidade orçamentária, posicionando-as como complementos essenciais, e não como substitutos. Os fornecedores que dominam a entrega física e digital síncrona estão posicionados para capturar uma parcela ponderada por probabilidade maior dos gastos com programas futuros.

Por Tipo de Serviço:
Serviços de Tecnologia Aceleram em Meio à Consolidação do PlanejamentoOs provedores de Planejamento e Gestão de Eventos detinham 25,55% do tamanho do mercado MICE de 2025, refletindo a necessidade dos planejadores por expertise integrada em logística de espaços, conformidade e engajamento de participantes. Os Serviços Audiovisuais e de Tecnologia apresentam uma perspectiva de CAGR de 6,78% até 2031, impulsionada pela demanda por streaming de alta fidelidade, experiências de XR e largura de banda no local. O Aluguel de Espaço permanece indispensável, mas enfrenta compressão de margens à medida que nova capacidade entra em operação em regiões emergentes. Os fornecedores de Transporte e Logística navegam pela volatilidade das tarifas, exigindo ferramentas de precificação dinâmica.
Os parceiros de Hospedagem se reposicionam por meio de integrações de fidelidade e pacotes de estadia prolongada que se encaixam nas tendências de "bleisure". Os operadores de Alimentação e Catering mudam os cardápios em direção a ofertas de origem local e com base vegetal para atender às métricas de ESG. As sobreposições tecnológicas, incluindo busca de espaços com IA e análises preditivas, agora diferenciam as agências de serviço completo. Consequentemente, os portfólios de serviços evoluem de itens isolados para plataformas integradas e orientadas por dados, otimizadas para ciclos de vida de eventos de ponta a ponta.
Por Tipo de Espaço:
Centros de Convenções Lideram Enquanto Espaços Não Convencionais AvançamOs Centros de Convenções representaram 43,73% do tamanho do mercado MICE de 2025, refletindo suas economias de escala e ecossistemas de serviços integrados. No entanto, os Espaços ao Ar Livre/Não Convencionais têm projeção de crescimento a um CAGR de 6,95% até 2031, espelhando o apetite corporativo por ambientes experienciais e favoráveis às redes sociais. Hotéis e Resorts aproveitam a hospedagem integrada para garantir programas de vários dias, enquanto as Instalações de Propriedade Corporativa recebem renovados investimentos como instrumentos de controle de custos. A participação de mercado MICE desfrutada pelos centros de convenções pode se diluir ao longo do tempo, à medida que o público mais jovem favorece autenticidade e estética única. Os espaços, portanto, atualizam a conectividade 5G, designs modulares e infraestrutura de bastidores para competir em flexibilidade. As credenciais ambientais tornaram-se um filtro de seleção fundamental; coberturas, armazéns reaproveitados e propriedades integradas à natureza se destacam quando demonstram fornecimento de energia renovável e sistemas de gestão inteligente de resíduos.
A prontidão tecnológica não é mais opcional. Os organizadores exigem conectividade simétrica de 1 Gbps e integração nativa com software de eventos virtuais. As propriedades que não conseguem oferecer paridade tecnológica cedem demanda para espaços adaptáveis. Consequentemente, as prioridades de gastos de capital em 2025 se concentram em backbones de fibra óptica, instalações de LED interativas e análises de fluxo de multidões orientadas por IA.
Por Vertical da Indústria:
A Dupla Liderança de TI e Telecomunicações Impulsiona a InovaçãoTI e Telecomunicações garantiram 17,44% da participação de mercado MICE em 2025 e estão em uma trajetória de CAGR de 6,22% até 2031. Lançamentos contínuos de ciclos de produtos, conferências de desenvolvedores e ecossistemas de parceiros sustentam o volume. Saúde e Produtos Farmacêuticos vêm logo em seguida, impulsionados por mandatos de educação continuada e apresentações de P&D. O BFSI patrocina programas em torno de fintech e conformidade regulatória, embora a incerteza macroeconômica modere o crescimento de curto prazo. O setor Automotivo e de Manufatura desloca o conteúdo para a eletrificação e a resiliência da cadeia de suprimentos. As reuniões do Governo e Setor Público, incluindo a Cúpula COP 30, priorizam deliberações sobre ação climática. Eventos transversais surgem em torno da sustentabilidade e da transformação digital, destacando temas de convergência. O tamanho do mercado MICE vinculado a TI e Telecomunicações está preparado para expansão adicional, já que 5G, IA e segurança cibernética permanecem como principais impulsionadores das agendas empresariais.
As empresas de tecnologia também atuam como adotantes precoces de contabilidade de carbono e arquitetura híbrida. Seus requisitos se propagam pelos contratos com fornecedores, acelerando a adoção pelo mercado mais amplo de ferramentas de rastreamento de emissões e camadas de tecnologia imersiva. Os provedores que oferecem práticas verdes verificáveis e infraestrutura digital robusta se destacam ao disputar orçamentos do setor de tecnologia.
Análise Geográfica
Mercado de Eventos e Exposições da América do Norte
A América do Norte deteve 37,60% da receita global do mercado de MICE em 2025, sustentada por infraestrutura madura, concentração de sedes corporativas e adoção avançada do modelo híbrido. Os gastos com viagens de negócios nos Estados Unidos atingiram 265,5 bilhões de USD em 2024, equivalentes a 87% do volume de 2019. O pipeline de construção hoteleira do Canadá expandiu 54% em relação ao ano anterior em 2024, ampliando a capacidade para eventos. O México aproveitou sua proximidade geográfica e estruturas de custos competitivas para atrair reuniões corporativas voltadas ao público latino-americano. Embora as taxas de crescimento sejam modestas, a região mantém liderança em escala e inovação, oferecendo espaços de alta largura de banda e ecossistemas de serviços experientes.
Mercado de Eventos e Exposições da Europa
A Europa permaneceu como destino fundamental, beneficiando-se de ativos históricos para convenções e de marcos regulatórios rigorosos. Os critérios de sustentabilidade influenciaram 50% das decisões de escolha de espaços pelos organizadores em 2024, e a Alemanha liderou os rankings europeus de destinos para reuniões. O requisito pendente do ETIAS adiciona complexidade para participantes não pertencentes à União Europeia, mas promete fluxos de deslocamento mais seguros. O comportamento "bleisure" se acelerou, com 60% dos visitantes estendendo suas viagens para fins de lazer. O mercado de MICE deverá registrar demanda estabilizada nas cidades de Nível 1, com programas incrementais migrando para centros secundários com menor pegada de carbono.
Mercado de Eventos e Exposições do Oriente Médio e África
A região do Oriente Médio e África apresentou a perspectiva de CAGR mais elevada, de 6,42% até 2031. A expansão da Expo City de Dubai, avaliada em 2,7 bilhões de USD, e o pipeline de espaços para eventos da Visão 2030 da Arábia Saudita ampliam a oferta e estimulam preços competitivos. Os pipelines hoteleiros regionais contabilizavam 607 projetos e 147.088 quartos em meados de 2025. Incentivos e reuniões dominaram o mix de programas em 2024, enquanto os segmentos de Varejo e Varejistas Online registraram crescimento de 145%, revelando diversificação. A facilitação de vistos apoiada pelo governo e os fundos de marketing de destinos impulsionam ainda mais o volume de programas receptivos.
Mercado de Eventos e Exposições da Ásia-Pacífico
O bloco ASEAN da Ásia-Pacífico demonstrou robustos fluxos de IED de 230 bilhões de USD em 2024, reforçando a demanda por eventos corporativos transfronteiriços. A expansão da arena do Marina Bay Sands promete nova capacidade para grandes formatos até 2029, reafirmando o status de Singapura como hub regional. A China continuou a construir megacentros, como a Fase 2 do Centro Internacional de Exposições de Pequim, embora os ventos contrários geopolíticos tenham moderado os fluxos de delegados internacionais. No geral, a trajetória de longo prazo da região permanece positiva, impulsionada pelo crescimento demográfico e pela diversificação das cadeias de suprimentos.
Panorama regulatório
A regulamentação que afeta as operações de eventos e exposições situa-se cada vez mais na intersecção entre mobilidade transfronteiriça, facilitação do comércio e conformidade digital para formatos de entrega híbridos. Nos Estados Unidos, a defesa do setor por meio da Exhibitions and Conferences Alliance (ECA) aponta atritos relacionados a medidas comerciais e tarifárias, processamento internacional de visados e metas de sustentabilidade ligadas às expectativas de emissões líquidas zero que os compradores corporativos vêm incorporando nos contratos com fornecedores.
Na Europa, a European Exhibition Industry Alliance (EEIA) apontou barreiras administrativas, incluindo aprovações de visado atrasadas e procedimentos complexos do formulário A1, como uma restrição à competitividade dos eventos empresariais. O lançamento do ETIAS em 2025 adiciona mais uma etapa de autorização para viajantes isentos de visado. No lado digital, o Reino Unido está reforçando obrigações que influenciam diretamente as plataformas de eventos híbridos e a conectividade de locais, incluindo o UK Telecommunications Security Code of Practice (2026, Versão 11) e a atuação da Ofcom no âmbito do Online Safety Act 2023, incluindo uma fase em julho de 2026 focada em transparência e escolha do usuário para grandes serviços online. Essas mudanças elevam as exigências de conformidade e cibersegurança para organizadores e fornecedores de tecnologia que operam entre regiões.
Análise da cadeia de valor
A cadeia de valor abrange proprietários de eventos (empresas, associações, governos) e organizadores, operadores de locais (centros de convenções, arenas, hotéis), e uma pilha de serviços em camadas que inclui planejamento e gestão, construção de estandes e produção, AV e streaming, aplicativos de eventos e inscrições, segurança e controle de acesso, catering, despacho de cargas e logística no local, blocos de hospedagem e análise pós-evento. As plataformas tecnológicas cada vez mais orquestram os fluxos de trabalho de ponta a ponta, conectando o inventário de locais, as vendas a expositores, o engajamento dos participantes e a mensuração de ROI em uma única camada operacional. Essa estrutura favorece a consolidação entre agências, gestores de locais e fornecedores de tecnologia para eventos.
Os principais gargalos situam-se a montante, nos insumos de tecnologia e infraestrutura de que os formatos híbridos dependem. As restrições de semicondutores e componentes relacionados apontadas pela Broadcom em março de 2026, incluindo gargalos de capacidade na TSMC e prazos de entrega mais longos para itens como PCBs, podem reduzir a disponibilidade e pressionar os preços de equipamentos de rede, computação e produção no local usados por locais e fornecedores de AV. No lado da demanda e monetização, grandes encontros B2B funcionam como nós de transação que impulsionam múltiplas camadas da cadeia, incluindo a 3ª China International Supply Chain Expo (CISCE), organizada pela CCPIT em julho de 2025, com mais de 6.000 acordos de cooperação, e a primeira cúpula WAVES na Índia (maio de 2025), que viabilizou mais de 1,1 bilhão de dólares americanos em negócios de mídia e entretenimento. Ambos evidenciam como exposições e cúpulas funcionam como mercados para parcerias, aquisições e acordos de distribuição.
Cenário Competitivo
Cenário Competitivo
O mercado de eventos e exposições ou o mercado MICE apresentou fragmentação moderada em 2024, mas a consolidação avançou rapidamente. A Legends concluiu a aquisição da ASM Global em agosto de 2024, criando um portfólio de gestão de espaços com mais de 350 venues em cinco continentes. A Informa adquiriu a Ascential por USD 1,5 bilhão, incorporando eventos de destaque como Money 20/20 e Cannes Lions. Os provedores de tecnologia buscaram adjacência de capacidades: a Cvent adicionou o software de design espacial da Prismm em abril de 2025 e o conjunto de aplicativos móveis da QuickMobile em julho de 2025. O interesse de private equity cresceu, evidenciado pela aquisição pela Clarion Capital Partners em agosto de 2025 da Marketplace Events, a maior organizadora de feiras B2C da América do Norte.
A concorrência agora se inclina para a profundidade da plataforma e o alcance global. Os fornecedores que dispõem de redes integradas de espaços, ferramentas de planejamento com IA e credenciais de sustentabilidade auditadas garantem o status de parceiro preferencial entre os compradores corporativos. As empresas regionais aproveitam a fluência no idioma local, a familiaridade regulatória e os vínculos governamentais para proteger sua participação em mercados emergentes. Oportunidades de espaço em branco persistem em serviços de consultoria em carbono e estúdios de produção híbrida turnkey. A interação entre consolidação e adoção de tecnologia deverá remodelar o poder de barganha, empurrando o mercado MICE em direção a um ecossistema onde entidades menos numerosas e de maior porte orquestram portfólios de eventos cada vez mais complexos.
Líderes do Setor de Eventos e Exposições
-
Informa PLC
-
ASM Global Holdings Inc.
-
Messe Frankfurt GmbH
-
GL Events SA
-
Reed Exhibitions (RX Global)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eventos e Exposições Empresas cobertas neste relatório
- ASM Global
- Informa PLC
- Messe Frankfurt GmbH
- Reed Exhibitions (RX Global)
- Maritz Global Events Inc.
- MCI Group
- Cvent Holding Corp.
- GL Events SA
- Comexposium
- Fiera Milano SpA
- Koelnmesse GmbH
- Tarsus Group
- SMG (merged into ASM Global)
- Clarion Events Ltd.
- Viad Corp (GES)
- Emerald Holding Inc.
- Hyve Group plc
- dmg events
- Freeman Company
- Itochu Corp (Congrex)
Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade primária é aprofundar a camada tecnológica em torno da participação híbrida, personalização e resultados mensuráveis, já que a adoção passou de pilotos para uso operacional amplo. Em seu 37º Global Exhibition Barometer (conclusões concluídas em junho de 2026, divulgadas em julho de 2026), a UFI relatou que 91% das empresas do setor de exposições estão usando IA, indicando uma base em rápida evolução em que a diferenciação depende mais de dados, conteúdo e operações integrados do que de ferramentas isoladas. Isso cria espaço para organizadores e locais padronizarem, em seus portfólios, matchmaking habilitado por IA, tradução, personalização de conteúdo e fluxos automatizados de vendas e atendimento.
Outro espaço em branco visível é a construção de formatos de eventos mais próximos dos ciclos de aquisição estratégica e investimento em infraestrutura, particularmente em telecomunicações e infraestrutura digital, onde a realização de negócios e a coordenação do ecossistema são objetivos centrais. A OFC 2026, em Los Angeles (março de 2026), reuniu cerca de 16.000 participantes e mais de 700 expositores, incluindo NVIDIA, Cisco e Ciena, em torno de redes ópticas para data centers da era da IA, ilustrando como as exposições funcionam como pontos de convergência para o alinhamento de cadeias de suprimento de alto valor. Ao mesmo tempo, o mercado continua a abrir capacidade e opções de destino por meio de grandes pipelines de locais no Golfo e na ASEAN (por exemplo, o plano de expansão de exposições da Expo City de Dubai, de 2,7 bilhões de dólares americanos). Isso confere aos organizadores mais flexibilidade para redesenhar calendários globais de eventos e dá aos prestadores de serviços uma base para escalar modelos operacionais em novos locais com padrões digitais e de sustentabilidade mais consistentes.
Desenvolvimentos industriais recentes em Mercado de Eventos e Exposições
- Julho de 2026: A Legends ASM Global firmou um acordo de gestão de locais de 15 anos (com opção de renovação por 10 anos) abrangendo o Acrisure Amphitheater e o Amway Stadium em Grand Rapids, Michigan. O mandato combina operações de local com prestação de serviços de hospitalidade sob um único operador. Isso reforça a tendência de contratos de serviço agrupados e multi-locais que podem padronizar tecnologia, alimentos e bebidas e programas comerciais entre os ativos.
- Março de 2026: A ASM Global firmou parceria com a Simpleview para implementar uma rede unificada de sites e tecnologias relacionadas em todo o seu portfólio de locais. A medida fortalece a descoberta digital, as reservas e a consistência da experiência do cliente entre os locais. Também aumenta a importância dos canais digitais próprios e da captação de dados para operadores de locais que competem por planejadores e expositores.
- Agosto de 2025: A Clarion Capital Partners adquiriu a Marketplace Events, ampliando sua exposição ao segmento de feiras de consumo em escala. A transação soma-se à consolidação entre organizadores e proprietários que buscam eficiências de portfólio em marketing, vendas a expositores e aquisições operacionais. Também amplia a capacidade de investir em pilhas tecnológicas compartilhadas e formatos de eventos padronizados em múltiplas feiras.
Mercado de Eventos e Exposições Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de eventos e exposições é definido como as receitas geradas a partir do planejamento, organização, marketing e realização de eventos e exposições presenciais e híbridos, incluindo fluxos de receita relacionados a expositores e liderados por organizadores, reportados em USD.
Exclusões de escopo: Excluímos assinaturas de software de eventos exclusivamente virtuais e gastos gerais com turismo que não possam ser vinculados a um evento ou exposição específico.
Visão Geral da Segmentação
- Por Tipo de Evento
- Reuniões
- Incentivos
- Conferências
- Exposições
- Eventos Híbridos/Virtuais
- Por Tipo de Serviço
- Planejamento e Gestão de Eventos
- Aluguel de Espaço
- Transporte e Logística
- Hospedagem
- Alimentação e Catering
- Serviços Audiovisuais e de Tecnologia
- Outros Tipos de Serviço
- Por Tipo de Espaço
- Centros de Convenções
- Hotéis e Resorts
- Espaços ao Ar Livre / Não Convencionais
- Instalações de Propriedade Corporativa
- Por Vertical da Indústria
- TI e Telecomunicações
- Saúde e Produtos Farmacêuticos
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Automotivo e Manufatura
- Hospitalidade e Turismo
- Governo e Setor Público
- Outros Verticais da Indústria
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para estabelecer os limites e construir a primeira visão de demanda, partimos de fontes públicas que descrevem a atividade de exposições e os padrões de gastos com eventos ao longo do tempo. Âncoras úteis incluem métricas globais de exposições (espaço vendido, expositores, visitantes) publicadas por associações como a UFI, e o acompanhamento de feiras comerciais business-to-business nos EUA (metros quadrados líquidos vendidos, participação, contagem de expositores, receita bruta) divulgado pela IAEE e pela CEIR. Também analisamos programas de estatísticas nacionais, como o Bureau of Labor Statistics dos EUA, para sinais de emprego e salários em serviços relacionados a eventos, e o Census Bureau dos EUA para indicadores de serviços e padrões de negócios que nos ajudam a verificar a escala.
Em seguida, incorporamos sinais de operadores e contexto de mercado provenientes de relatórios anuais, apresentações para investidores, comunicados de operadores de locais e cobertura jornalística de referência sobre calendários de grandes feiras e cancelamentos. Para indicadores de preços e receitas em nível de empresa, utilizamos assinaturas pagas de dados financeiros corporativos e triagem de notícias, além de bases de dados de patentes quando tendências de habilitação tecnológica (emissão de ingressos, registro, gestão de multidões) precisam de confirmação direcional. Os insumos documentais são utilizados para moldar premissas e criar pontos de verificação, e esta lista não é exaustiva, pois muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar a visão documental sob pressão e preencher lacunas difíceis de observar em dados públicos, especialmente no que diz respeito ao mix de receitas dos organizadores e à forma como os preços variam com a escala dos eventos. Conversamos com organizadores, operadores de locais, parceiros de serviços e tomadores de decisão do lado dos expositores nas Américas, EMEA e APAC, de modo que os padrões de recuperação regionais e as mudanças no formato dos eventos sejam refletidos nas premissas finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | CXOs: 17% | APAC: 40% |
| Nível intermediário: 43% | Líderes Funcionais/de Unidade: 41% | EMEA: 36% |
| Players menores: 19% | Gerentes: 42% | Américas: 24% |
Dimensionamento e Previsão do Mercado
Dimensionamos o mercado utilizando uma abordagem top-down que reconstrói os pools de receita de eventos e exposições a partir de sinais de atividade observáveis, que são então convertidos em valor por meio de premissas realistas de precificação e participação na receita. Na prática, isso significa que alinhamos o modelo a indicadores como espaço de exposição alugado, número de eventos realizados, participação de expositores, presença de visitantes e recuperação da utilização dos locais, e então os traduzimos em receitas por meio de insumos como taxas de expositores, taxas de patrocínio, taxas de entrada e serviços para organizadores. Como os preços variam por formato e região, também acompanhamos direcionalmente o preço médio de estandes, a intensidade de patrocínio em grandes feiras e a parcela de eventos híbridos que ainda monetiza componentes presenciais.
Após a formação dos totais top-down, realizamos verificações bottom-up seletivas para confirmar a ordem de grandeza, como a amostragem de receitas de organizadores, a revisão de calendários de locais e a aplicação de receita média amostrada por evento em uma contagem validada de grandes eventos nos principais mercados. Onde eventos locais menores não são divulgados de forma consistente, tratamos a lacuna utilizando intervalos informados por entrevistas e ajustando a contribuição da cauda longa para se adequar a sinais de atividade independentes. Para as previsões, utiliza-se análise de cenários para que o modelo possa refletir diferentes trajetórias para orçamentos de marketing corporativo, normalizaão de viagens, adições de capacidade de locais e ciclos de reajuste de preços, e então o caminho final é selecionado com base no que os especialistas consideram o ambiente operacional de curto prazo mais provável.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a múltiplos sinais independentes antes da aprovação, de modo que grandes variações devem ser explicáveis por meio de um driver claro, como contagem de eventos, participação ou precificação. Realizamos verificações de variância entre regiões e fluxos de receita, seguidas de uma revisão analítica que identifica saltos anormais, incompatibilidades de timing cambial ou dupla contagem entre serviços para organizadores e pagamentos de expositores. Se uma inconsistência material for encontrada, os respondentes são recontactados e as premissas são refinadas, e então o modelo é reexecutado para que o impacto seja visível.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças abruptas na utilização de locais, alterações regulatórias que afetam reuniões ou choques repentinos de demanda. Antes da entrega, um analista realiza uma revisão atualizada dos principais insumos para que os clientes recebam uma visão atualizada que corresponda aos indicadores mais recentes disponíveis.
Tamanho do Mercado de Eventos e Exposições da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para eventos e exposições frequentemente não coincidem porque o limite em torno do que conta como receita de eventos não é consistente, e porque as premissas de recuperação após perturbações podem ser tratadas de formas muito diferentes. Neste segmento, mesmo pequenas escolhas sobre o que incluir como serviços para organizadores, ou como tratar formatos híbridos, podem deslocar o total em vários bilhões.
A tabela mostra uma dispersão que decorre principalmente de escolhas de escopo e conversão, incluindo se categorias adjacentes como plataformas puramente virtuais e gastos generalizados com viagens são incorporadas, e se assume-se que os preços se recuperam de forma rápida ou gradual. No modelo da Mordor Intelligence, as receitas são contabilizadas apenas quando estão diretamente vinculadas à execução e monetização de eventos (taxas de expositores, patrocínio, taxas de entrada e serviços para eventos), o que mantém o total alinhado a sinais de atividade mensuráveis, como contagens de eventos e espaço vendido.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,17 bilhões de USD (2025) | |
| Associação do Setor A | 162,00 bilhões de USD (2024) | Utiliza uma abordagem mais ampla de impacto econômico que pode incluir transbordamentos de gastos de expositores e visitantes além das receitas dos organizadores, e pode combinar efeitos diretos e indiretos, o que infla a comparabilidade com modelos baseados apenas em receitas. |
| Publicação Especializada B | 48,90 bilhões de USD (2025) | Baseia-se em uma visão mais restrita de receitas de registro pago e renda de organizadores, e frequentemente aplica premissas conservadoras de recuperação e patrocínio, o que pode subestimar as receitas de cauda longa e de serviços vinculados a exposições. |
Analisando os três números, a principal conclusão é que as regras de inclusão importam mais aqui do que qualquer premissa isolada de taxa de crescimento. Quando o escopo é mantido vinculado a fluxos de receita ligados a eventos e validado com indicadores de atividade, a estimativa permanece rastreável e mais fácil de atualizar à medida que calendários, participação e preços mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de eventos e exposições em 2026?
O setor equivale a USD 60,16 bilhões em 2026 e tem previsão de atingir USD 77,62 bilhões até 2031.
Qual região está crescendo mais rapidamente para eventos corporativos?
O Oriente Médio e África tem projeção de registrar um CAGR de 6,42% até 2031, impulsionado por pesados investimentos em espaços e incentivos de marketing de destino.
Qual formato de evento está expandindo mais rapidamente?
Os Eventos Híbridos/Virtuais estão encaminhados para um CAGR de 6,55%, refletindo a demanda sustentada por alcance global habilitado por tecnologia.
Qual categoria de serviço está registrando o maior crescimento?
Os Serviços Audiovisuais e de Tecnologia lideram com um CAGR de 6,78%, à medida que as experiências imersivas e orientadas por IA se tornam padrão.
Qual vertical da indústria gasta mais em eventos?
TI e Telecomunicações detém a maior e mais rapidamente crescente participação, respondendo por 17,44% da receita de 2025 e uma perspectiva de CAGR de 6,22%.
Qual risco principal os planejadores devem observar em 2026?
Os preços persistentemente voláteis de passagens aéreas e hospedagem permanecem como o desafio orçamentário mais imediato, com um impacto negativo projetado de 0,9% no CAGR global.