
Dimensão e Quota do Mercado Europeu de Pellets de Madeira
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
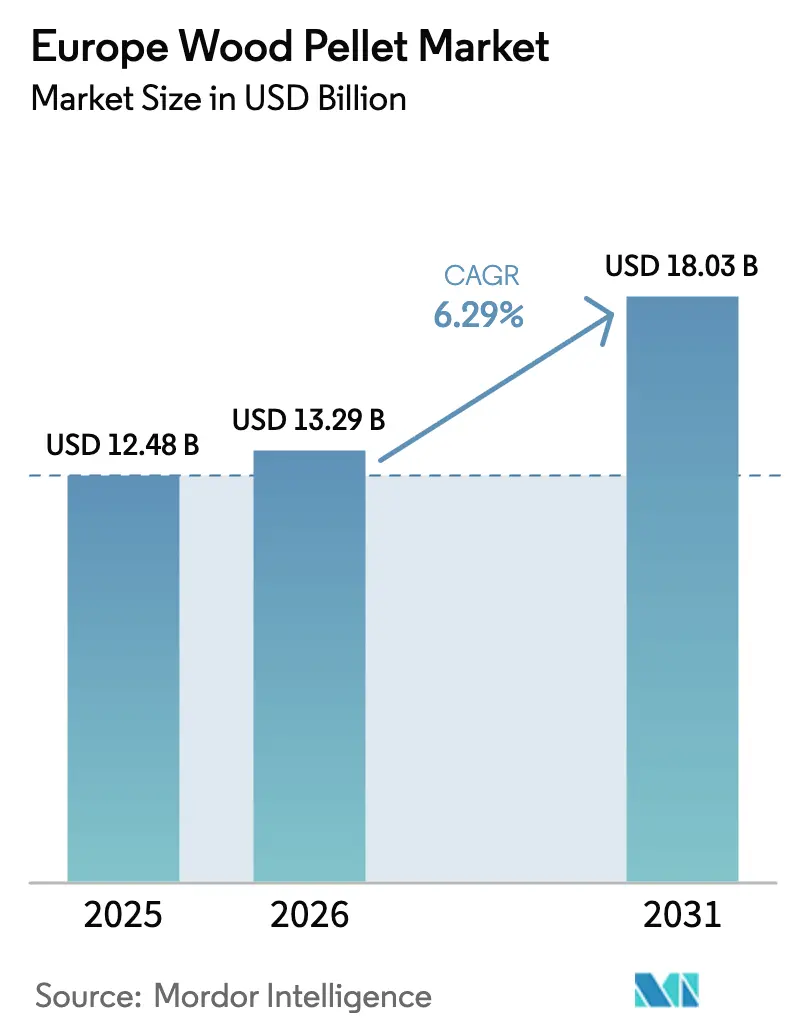
| Tamanho do mercado no ano base (2025) | 12.48 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Pellets de Madeira por Mordor Intelligence
A dimensão do Mercado Europeu de Pellets de Madeira está projetada em 12,48 mil milhões de USD em 2025, 13,29 mil milhões de USD em 2026, e deverá atingir 18,03 mil milhões de USD até 2031, crescendo a uma CAGR de 6,29% de 2026 a 2031.
O mercado é impulsionado pelas conversões de carvão para biomassa nas empresas de serviços públicos, por novos incentivos para a BECCS de emissões negativas e pela procura resiliente de aquecimento residencial em meio à volatilidade dos preços dos combustíveis fósseis. Os fornecedores verticalmente integrados estão a apressar-se para garantir acordos de compra de longo prazo, uma vez que os esforços de localização da cadeia de abastecimento reduzem a exposição às matérias-primas russas, enquanto os pellets torreficados ganham impulso por igualarem a densidade energética do carvão. A pressão sobre os preços persiste, no entanto, à medida que o encerramento de serras aperta a disponibilidade de resíduos e as regras de sustentabilidade da UE aumentam os custos de conformidade.[1]Bioenergy Europe, "Relatório Estatístico 2025: Oferta, Transformação e Consumo de Biomassa," bioenergyeurope.orgA dinâmica competitiva favorece os players que controlam a matéria-prima, a logística e a monetização de créditos de carbono em toda a cadeia de valor.
Principais Conclusões do Relatório
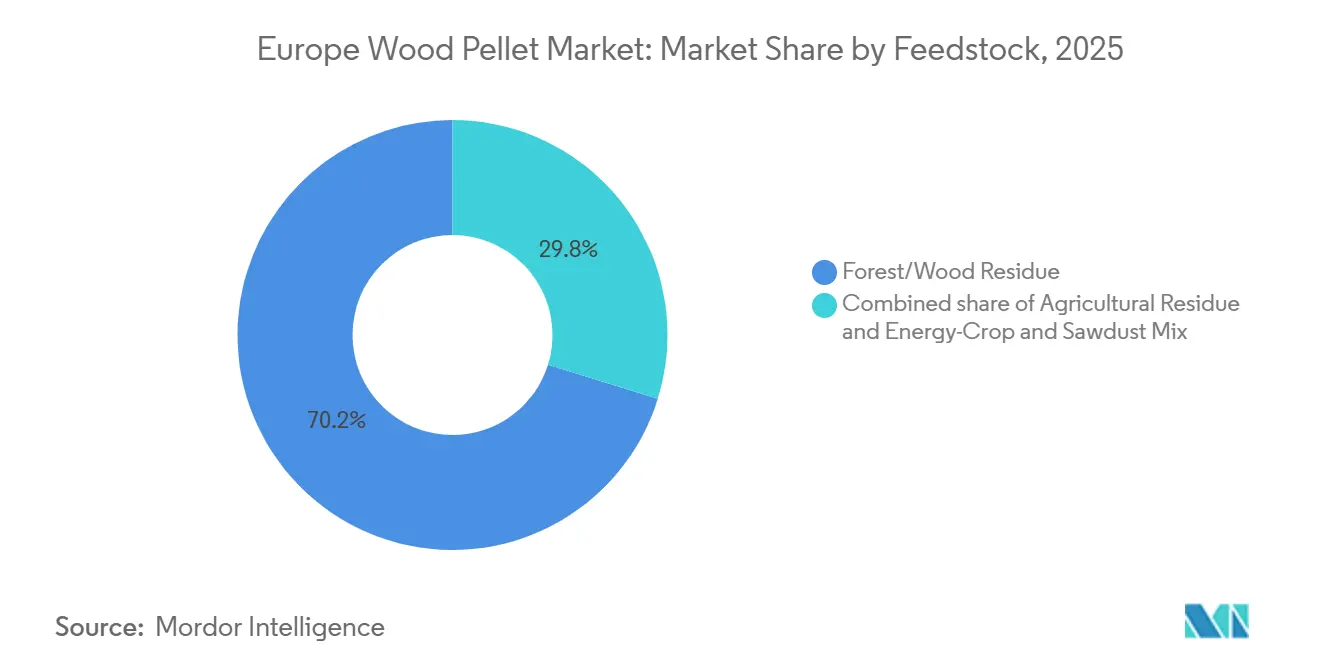
- Por matéria-prima, os resíduos florestais e madeireiros captaram 70,2% da quota do mercado europeu de pellets de madeira em 2025, enquanto os resíduos agrícolas estão a expandir-se a uma CAGR de 7,8% até 2031.
- Por grau, os pellets de grau utilitário representaram 55,8% da dimensão do mercado europeu de pellets de madeira em 2025; os pellets torreficados estão a acelerar a uma CAGR de 9,4% até 2031.
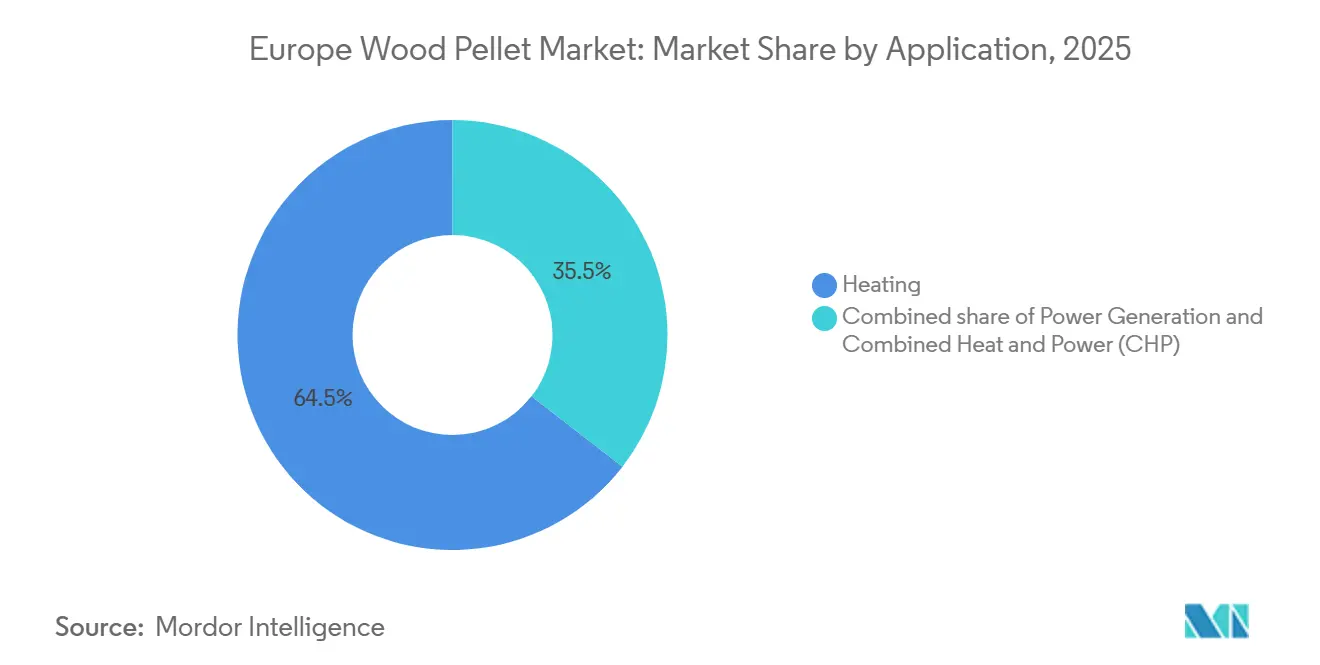
- Por aplicação, o aquecimento comandou uma quota de 64,5% da dimensão do mercado europeu de pellets de madeira em 2025, enquanto as instalações de calor e energia combinados estão a avançar a uma CAGR de 8,9% até 2031.
- Por utilizador final, os utilizadores industriais e de serviços públicos detinham 53,9% da quota do mercado europeu de pellets de madeira em 2025 e deverão crescer a uma CAGR de 8,5% entre 2026 e 2031.
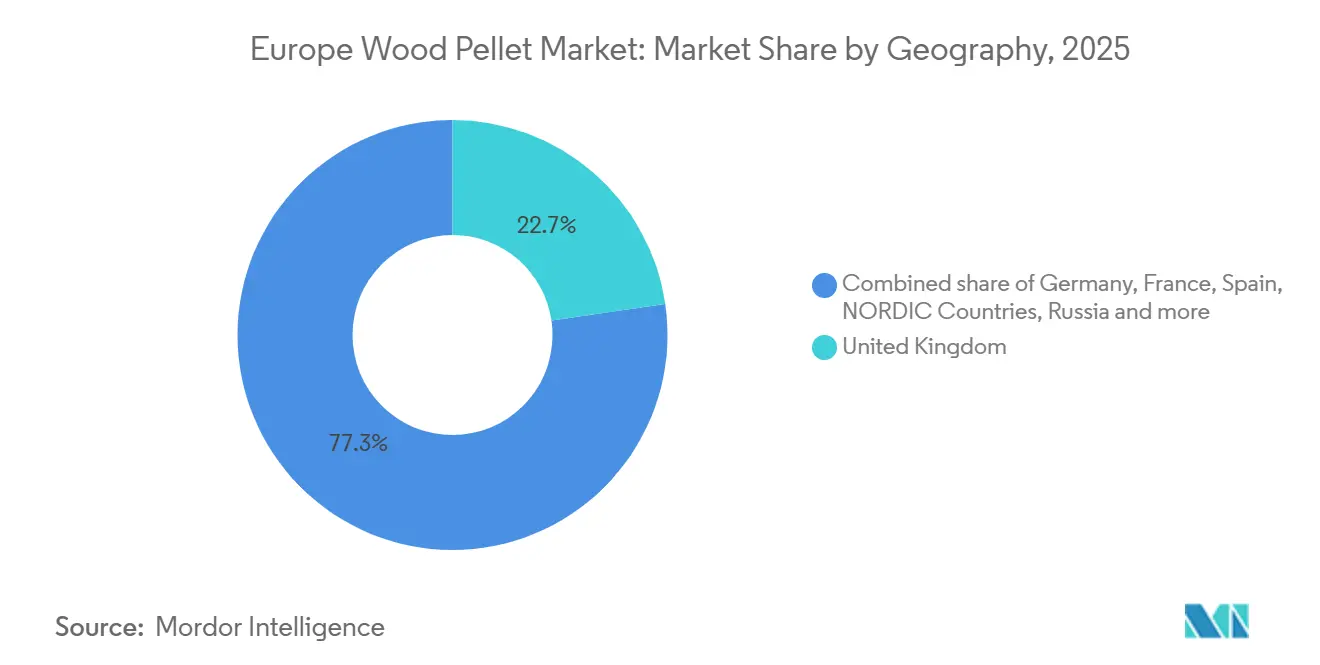
- Por geografia, o Reino Unido liderou com uma quota de receitas de 22,7% em 2025; os Países Nórdicos registaram o crescimento mais rápido, com uma CAGR de 9,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Procura residencial robusta de aquecimento em meio a preços recorde de combustíveis fósseis | 1.20% | Alemanha, França, Áustria, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Conversão acelerada de carvão para biomassa nas centrais elétricas da UE | 1.50% | Reino Unido, Alemanha, Espanha | Médio prazo (2-4 anos) |
| Novos incentivos do RCLE-UE para projetos de BECCS de emissões negativas | 0.90% | Reino Unido, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Aumento nas retrofits de caldeiras híbridas de bomba de calor/pellets | 0.80% | Alemanha, Países Baixos, Restante da Europa | Médio prazo (2-4 anos) |
| Licenciamento acelerado para a localização da cadeia de abastecimento pós-Rússia | 0.70% | UE27 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Residencial Robusta de Aquecimento em Meio a Preços Recorde de Combustíveis Fósseis
Os preços do gás na Europa mantiveram-se elevados ao longo de 2024, tornando os pellets de madeira uma opção competitiva em termos de custo para o aquecimento de moradias unifamiliares e pequenas empresas. A Áustria manteve instalações sólidas de caldeiras graças a incentivos inalterados, enquanto a Alemanha e a França ainda absorveram volumes consideráveis apesar das revisões dos subsídios. A certificação ENplus incentivou o comércio transfronteiriço de pellets ao garantir a qualidade de combustão. A quota da procura residencial atingiu 7% do consumo europeu total em 2024.[2]Serviço Agrícola Estrangeiro do USDA, "Relatório Anual de Biocombustíveis do Reino Unido 2024," usda.gov Embora a reforma BEG da Alemanha de agosto de 2024 tenha reduzido os subsídios autónomos à biomassa, os fornecedores residenciais estão a estabilizar os resultados através da expansão para o financiamento de equipamentos e programas de venda ao domicílio. A integração vertical está, portanto, a tornar-se essencial para compensar a volatilidade inerente das vendas baseadas no mercado spot.
Conversão Acelerada de Carvão para Biomassa nas Centrais Elétricas da UE
O reinício da Unidade 4 do Drax Group em 2024 injetou cerca de 3 milhões de toneladas de procura adicional de pellets e revitalizou a produção de eletricidade a partir de biomassa no Reino Unido. Novos projetos, como a instalação Torero da ArcelorMittal na Bélgica, ilustram as aplicações da biomassa em indústrias de difícil descarbonização, fornecendo bio-carvão a altos-fornos de aço. A central La Robla de Espanha, apoiada pelo Banco Europeu de Investimento, passou a utilizar resíduos agrícolas domésticos, reduzindo as emissões logísticas e alargando a flexibilidade das matérias-primas.[3]Banco Europeu de Investimento, "Financiamento da Central de Biomassa La Robla," eib.org A economia das retrofits continua favorável porque as ligações à rede e as turbinas existentes são reutilizadas, mas a incerteza política pós-2027 no Reino Unido pode reduzir a procura a metade, sublinhando a necessidade de carteiras de procura diversificadas. Os princípios de utilização em cascata da UE, que priorizam os resíduos em detrimento da madeira em toro, também limitam a escalabilidade futura da oferta.
Novos Incentivos do RCLE-UE para Projetos de BECCS de Emissões Negativas
As revisões adotadas em 2024 permitem que as empresas de serviços públicos monetizem as emissões negativas quando a combustão de biomassa é combinada com a captura e armazenamento de carbono. O Drax planeia a integração plena da BECCS até 2027, visando a venda de Licenças de Emissão da UE de alto valor juntamente com eletricidade renovável. Os preços do carbono na UE oscilaram entre 60-90 EUR/t em 2024, o que significa que os créditos de emissões negativas poderiam superar as receitas de energia. No entanto, as retrofits de captura projetadas custam aproximadamente 2 mil milhões de GBP por central, testando a adequação dos quadros de apoio. A rentabilidade depende, portanto, de preços de carbono previsíveis e do desembolso atempado dos incentivos à BECCS, que em conjunto determinarão se as empresas de serviços públicos expandem os contratos de pellets ou se orientam para outras tecnologias de emissões negativas.
Aumento nas Retrofits de Caldeiras Híbridas de Bomba de Calor/Pellets
Os sistemas híbridos que combinam bombas de calor de fonte de ar com queimadores de pellets cresceram rapidamente na Alemanha e nos Países Baixos em 2024, permitindo que os agregados familiares alternem entre combustíveis à medida que os preços flutuam. A reforma BEG da Alemanha restringe agora os novos incentivos à biomassa a instalações híbridas, acelerando a adoção em zonas rurais onde as redes de gás estão ausentes. Estes sistemas híbridos reduzem o consumo de pellets em até 40%, mas aumentam as vendas de equipamentos para empresas como a Viessmann e a Ökofen, que lançaram modelos de controlo inteligente em 2025. Os produtores devem rever as previsões de procura porque a flexibilidade híbrida atenua os picos de consumo no inverno, mas estabiliza a absorção ao longo do ano, remodelando a dinâmica do segmento residencial.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cessação dos subsídios nacionais a caldeiras de pellets nos mercados principais | -1.10% | Alemanha, Países Baixos, França | Curto prazo (≤ 2 anos) |
| Crescente concorrência de soluções exclusivamente de bomba de calor | -0.80% | Alemanha, França, Países Baixos, Restante da Europa | Médio prazo (2-4 anos) |
| Escassez de fibra de madeira para ração e picos de preços pós-guerra da Ucrânia | -0.80% | UE27 | Curto prazo (≤ 2 anos) |
| Custos de conformidade com a sustentabilidade do EUDR | -0.70% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cessação dos Subsídios Nacionais a Caldeiras de Pellets e Concorrência das Bombas de Calor
A Alemanha eliminou os incentivos autónomos à biomassa em agosto de 2024, causando uma queda de 55% nas vendas de caldeiras de 2023 para 2024. A França registou uma queda ainda mais acentuada de 73%, à medida que os incentivos se deslocaram para bombas de calor elétricas. Os Países Baixos deixaram de subsidiar o aquecimento a biomassa em novas habitações, canalizando os fundos exclusivamente para a eletrificação. A aceleração da escala de fabrico na China reduziu os preços dos equipamentos de bombas de calor em 15-20%, erodindo a vantagem de custo dos pellets. As regras de qualidade do ar urbano também apertaram os limites de partículas, limitando a adoção de pellets em zonas densas. Em conjunto, a retirada de subsídios e as alternativas elétricas mais baratas enfraquecem a procura residencial, forçando os produtores a depender mais dos compradores industriais que negociam contratos de longo prazo com margens mais reduzidas.
Escassez de Fibra de Madeira para Ração, Picos de Preços e Custos de Conformidade com o EUDR
A produção europeia de pellets caiu 7% em 2024 para 22,7 milhões de toneladas, porque as desacelerações na construção encerraram serras, reduzindo os fluxos de resíduos. As infestações de besouros da casca degradaram ainda mais a qualidade da madeira e redirecionaram a madeira de salvamento para a energia, intensificando a concorrência pelas matérias-primas com os fabricantes de painéis. Os preços spot dos pellets industriais recuperaram no final de 2024, à medida que o aumento de produção do Drax absorveu os volumes excedentários. A partir de 30 de dezembro de 2025, para os grandes operadores, o Regulamento da UE sobre Desflorestação obriga à rastreabilidade, monitorização por satélite e carregamentos no TRACES para cada envio, acrescentando 2-5 EUR/t aos custos de produção e comprimindo os pequenos produtores.[4]Comissão Europeia, "Implementação do Regulamento da UE sobre Desflorestação," europa.eu Os prazos de conformidade, combinados com a escassez de resíduos, comprimem as margens e incentivam a consolidação entre os players não integrados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Os Resíduos Florestais Ancoram a Oferta, os Fluxos Agrícolas Ganham ImpulsoOs resíduos florestais e madeireiros geraram 70,2% da dimensão do mercado europeu de pellets de madeira em 2025, refletindo redes de serras robustas e logística ENplus madura. Os resíduos agrícolas, no entanto, estão a crescer a uma CAGR de 7,8%, auxiliados por plataformas móveis de peletização que reduzem a energia de transporte em 38%. A central La Robla de Espanha validou o aprovisionamento local de palha para reduzir as emissões da cadeia de abastecimento. Embora os fluxos agrícolas apresentem maior teor de cinzas (2-5%) e menor densidade energética, o Regulamento da UE sobre Desflorestação trata-os preferencialmente, estimulando misturas experimentais em unidades de calor e energia combinados. Os produtores estão a adotar peneiração avançada e dosagem de aditivos para gerir a variabilidade da qualidade, sinalizando uma viragem a longo prazo para estratégias de aprovisionamento de múltiplas matérias-primas.
Entre 2026 e 2031, os resíduos florestais continuarão a sustentar o mercado europeu de pellets de madeira, mas os insumos agrícolas proporcionam o crescimento incremental necessário para satisfazer a procura das empresas de serviços públicos, aliviando a pressão sobre as florestas sobre-exploradas. A mistura também protege contra a escassez de resíduos quando os ciclos habitacionais abrandam a produção das serras. As partes interessadas que consigam certificar pools diversificados de matérias-primas estão em posição de capturar novos contratos à medida que as empresas de serviços públicos procuram pellets conformes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Grau:
Os Pellets Utilitários Dominam, as Variantes Torreficadas Perturbam a Substituição do CarvãoOs pellets brancos de grau utilitário representaram 55,8% da quota do mercado europeu de pellets de madeira em 2025, abastecendo projetos de energia em grande escala que valorizam o baixo custo de entrega em detrimento das especificações premium. A dimensão do mercado europeu de pellets de madeira para as variantes torreficadas está a expandir-se a uma CAGR de 9,4%, catalisada pela central de biocarvão Joensuu de 60.000 t da ANDRITZ na Finlândia. A torrefação eleva a densidade energética para 22-28 GJ/t, permitindo a co-combustão em centrais a carvão sem grandes retrofits. Os primeiros adotantes incluem a ArcelorMittal, que alimenta pellets torreficados em fornos de aço, demonstrando o potencial intersectorial. A intensidade de capital permanece em 100-150 EUR/t de capacidade, pelo que a implantação se concentra perto de clusters ricos em resíduos onde o calor residual de calor e energia combinados pode abastecer a etapa de secagem. À medida que mais unidades europeias a carvão enfrentam a retirada, as empresas de serviços públicos consideram a torrefação como uma via de descarbonização de transição.
O consenso da indústria prevê que os pellets torreficados atinjam uma quota de dois dígitos até 2031, particularmente no Norte e Centro da Europa, onde os ativos a carvão representam capacidade despachável. Os graus padrão e premium manterão relevância nas caldeiras residenciais, mas o crescimento abranda à medida que os sistemas híbridos e as bombas de calor ganham terreno. Os fabricantes que diversificam as carteiras de graus mitigarão as oscilações da procura enquanto capturam contratos de torreficados de alta margem.
Por Aplicação:
O Aquecimento Lidera, o Calor e Energia Combinados Capturam Ganhos de Eficiência IndustrialAs aplicações de aquecimento comandaram 64,5% da dimensão do mercado europeu de pellets de madeira em 2025, abrangendo fogões residenciais, edifícios comerciais e redes de aquecimento urbano. Os sistemas de calor e energia combinados, no entanto, estão a crescer a uma CAGR de 8,9%, à medida que os locais industriais monetizam tanto o vapor como a eletricidade ao abrigo dos regimes nacionais de tarifas de injeção. O complexo austríaco da THEURL, inaugurado no outono de 2025, combina uma linha de pellets de 80.000 t com geração no local a 85% de eficiência. A adoção de calor e energia combinados é também impulsionada pelo Mecanismo de Ajustamento Carbónico nas Fronteiras da UE, que recompensa o calor de processo de baixo carbono na metalurgia e química orientadas para a exportação.
A geração exclusiva de energia estagnou em 2024 em meio à incerteza dos subsídios, embora o reinício do Drax tenha proporcionado um impulso temporário. Perspetivando o futuro, as retrofits de BECCS poderiam reanimar o crescimento, mas o seu calendário depende da liquidez dos créditos de carbono. A procura para camas de animais permanece um nicho, absorvendo produção de grau inferior durante as pausas do mercado de energia. Os produtores diversificados que conseguem alternar entre graus de aquecimento e de calor e energia combinados resistirão melhor às mudanças de política.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
A Base Residencial Erode, a Procura Industrial EscalaOs consumidores residenciais absorveram 53,9% da quota do mercado europeu de pellets de madeira em 2025, e o segmento Industrial e de Serviços Públicos está previsto crescer a uma CAGR de 8,5% à medida que as conversões de carvão para biomassa e os projetos de BECCS proliferam. Os utilizadores residenciais, outrora o motor de crescimento, enfrentam a retirada de subsídios e a concorrência das bombas de calor, causando uma queda de 55% nas vendas de caldeiras na Alemanha e de 73% em França durante 2024. As instituições comerciais, como escolas e hotéis, mantêm uma procura moderada onde as ligações ao aquecimento urbano estão ausentes.
O mercado europeu de pellets de madeira girará cada vez mais em torno de contratos de compra industrial que agrupam o fornecimento de combustível com a partilha de créditos de carbono. Os produtores devem recalibrar o mix de produtos, enfatizando os pellets utilitários de alto volume e os graus torreficados, mantendo uma linha certificada premium mais pequena para canais de retalho de nicho. O declínio residencial liberta, no entanto, capacidade que pode ser redirecionada para exportação ou híbridos industriais, amortecendo a volatilidade das receitas.
Análise Geográfica
Mercado de Pellets de Madeira do Reino Unido
O Reino Unido dominou o mercado europeu de pellets de madeira com uma participação de 22,7% em 2025 e avança a um CAGR de 8,6%, principalmente porque a Drax sozinha importou 9,641 milhões de toneladas em 2024, equivalente a aproximadamente um terço da demanda continental total. O apoio de transição do Reino Unido para BECCS se estende até 2031, oferecendo segurança de receita, porém as reduções de subsídios após 2027 poderiam reduzir a demanda da Drax em 50%, expondo os volumes de importação a riscos de queda.
Mercado de Pellets de Madeira da Alemanha e França
A Alemanha continua sendo o segundo maior produtor da Europa, com cerca de 3 milhões de toneladas em 2024, mas registrou queda nas vendas residenciais após cortes de subsídios. As retrofits industriais de cogeração compensaram parcialmente o declínio, à medida que as fábricas buscam metas de descarbonização. A França segue um caminho semelhante, com fraqueza no segmento residencial, mas com projetos crescentes de vapor industrial.
Países Nórdicos e Mercados Europeus em Geral
Os Países Nórdicos combinam força produtiva com implantação agressiva de cogeração. A Suécia consumiu 1,9 milhão de toneladas em redes de aquecimento urbano durante 2023, enquanto a Finlândia abriga a planta de torrefação de Joensuu, consolidando a liderança regional no processamento avançado de biomassa. A Espanha, embora menor, ilustra a diversificação de matérias-primas ao migrar para palha na planta de La Robla. A Europa Oriental e a Áustria oferecem nichos de resiliência residencial, com a Áustria mantendo instalações de caldeiras graças a incentivos estáveis.
Mercado de Pellets de Madeira do Reino Unido e da Europa Continental
A conformidade com o Regulamento de Desmatamento da UE irá remodelar as rotas comerciais após 2025, favorecendo remessas com dados de geolocalização detalhados. A escassez do lado da oferta pode fomentar o abastecimento intra-europeu, mas a expansão da capacidade depende da disponibilidade de resíduos e de licenciamentos. No geral, a demanda geográfica está migrando dos domicílios da Europa Central para o BECCS do Reino Unido e a cogeração industrial centrada nos países nórdicos, remodelando os padrões logísticos e de contratação.

Panorama regulatório
O ambiente regulatório para pellets de madeira na Europa está se tornando mais rigoroso em relação à verificação de sustentabilidade e às cadeias de suprimento livres de desmatamento. O Regulamento da UE sobre Desmatamento (EUDR) introduz rastreabilidade por geolocalização em nível de parcela e apresentação de diligência prévia (inclusive via TRACES), com prazos de aplicação definidos para 30 de dezembro de 2026 para operadores grandes e médios e 30 de junho de 2027 para operadores pequenos e microoperadores. Isso aumenta a carga documental e de auditoria para produtores e comerciantes de pellets.
No lado da demanda, os critérios de sustentabilidade da Diretiva de Energias Renováveis da UE (incluindo as atualizações da RED III) e sua implementação nacional associada continuam a moldar a elegibilidade da biomassa florestal para uso energético, incluindo requisitos de economia de gases de efeito estufa e de uso da terra. Os esquemas voluntários usados para conformidade estão sendo formalizados, incluindo o Sustainable Biomass Program (SBP), reconhecido sob a Decisão de Execução da UE 2024/3191. Ao mesmo tempo, regras de verificação específicas de mercado, como os protocolos da Netherlands Enterprise Agency (RVO) para pellets usados em instalações vinculadas ao SDE++ e ao EU ETS, adicionam requisitos de cadeia de custódia que influenciam a seleção de fornecedores e a contratação.
Panorama Competitivo
O mercado europeu de pellets de madeira permanece moderadamente fragmentado, mas a integração vertical está a aumentar. A Enviva, a principal exportadora dos EUA, apresentou pedido de proteção ao abrigo do Capítulo 11 em março de 2024 e emergiu cinco meses depois com 1,3 mil milhões de USD em novo financiamento, destacando a pressão de capital das cadeias de abastecimento transatlânticas. A empresa vendeu a sua central Sampson por 94 milhões de USD e reiniciou a Hamlet para se concentrar nos ativos de maior margem.
A ANDRITZ demonstrou liderança tecnológica ao colocar em funcionamento a unidade de torrefação de Joensuu na Finlândia em maio de 2025, fornecendo às empresas de serviços públicos um combustível compatível com o carvão sem necessidade de retrofits nas caldeiras. O Drax aproveita contratos de longo prazo e infraestrutura portuária própria para garantir o abastecimento das suas quatro unidades de biomassa. A Graanul Invest e a Scandbio dominam os mercados báltico e nórdico, respetivamente, integrando cada uma a silvicultura, a produção e a logística.
O crescimento em espaços em branco centra-se na construção de capacidade de torrefação e em ecossistemas de caldeiras híbridas que fundem pellets com bombas de calor, utilizando controlos inteligentes para alternar automaticamente entre combustíveis. As peletizadoras móveis apoiadas por projetos-piloto financiados pela UE reduzem os custos de transporte de matérias-primas, permitindo a produção agrícola de pellets na exploração. O aumento dos custos de certificação ao abrigo do Regulamento da UE sobre Desflorestação pode levar as serras autónomas mais pequenas a consolidar-se ou a sair, aumentando a concentração do mercado nos próximos cinco anos.
Líderes do Setor Europeu de Pellets de Madeira
AS Graanul Invest
Drax Group plc
Enviva Inc.
Stora Enso Oyj
Scandbio AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Pellets de Madeira
- Stora Enso Oyj
- Enviva Inc.
- AS Graanul Invest
- Drax Group plc
- Segezha Group PJSC
- Svenska Cellulosa AB (SCA)
- German Pellets GmbH
- Pure Biofuel Ltd
- Pfeifer Group
- Erdenwerk Gregor Ziegler GmbH
- Scandbio AB
- RZ Pellets GmbH
- Ante-Holz GmbH
- CM Biomass Partners A/S
- Lignetics of Idaho Inc.
- Wismar Pellets GmbH
- Vida AB
- Balcas Energy
- Burpellet SL
- FRP Pellets SpA

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está nas cadeias de suprimento de pellets prontas para conformidade, capazes de atender a requisitos mais rígidos de comprovação de origem sem interromper as entregas. O cronograma do EUDR (operadores grandes e médios a partir de 30 de dezembro de 2026) está levando compradores e intermediários a adotar fornecimento auditado, apoiado em geolocalização, e cadeia de custódia documentada. Essa mudança favorece produtores com esquemas reconhecidos, como o SBP sob a Decisão de Execução da UE 2024/3191, e programas de qualidade como o ENplus, ao mesmo tempo em que cria espaço para serviços digitais de rastreabilidade, suporte à certificação e logística segregada que reduzem o atrito de conformidade.
As compras industriais e das concessionárias também estão migrando para parcerias de mais longo prazo, ligadas a roteiros de segurança de abastecimento e descarbonização. Isso cria espaço para fornecedores que combinam fornecimento de combustível, logística e verificação em uma única oferta. Um sinal visível é a colaboração de maio de 2026 entre Graanul Invest e thyssenkrupp Materials Trading para fornecer pellets às operações industriais alemãs, refletindo a demanda por fornecimento estruturado e de nível corporativo, em vez de compras à vista. Ao mesmo tempo, políticas e regimes de verificação em mercados como os Países Baixos (protocolos de verificação da RVO para biomassa nos contextos do SDE++ e do EU ETS) apoiam contratações premium para pellets documentados, incluindo estratégias multi-insumo em que resíduos agrícolas diversificam o fornecimento, atendendo aos critérios de sustentabilidade.
Recent Industry Developments in Mercado Europeu de Pellets de Madeira
- Abril de 2026: A Drax anunciou que o M.V. Ultra Yorkshire concluiu sua primeira viagem transatlântica entregando pellets de biomassa ao Porto de Liverpool, utilizando biocombustível na viagem. A atualização destaca um planejamento logístico de entrada mais rigoroso para a geração de biomassa no Reino Unido, alinhando o transporte a requisitos de cadeia de suprimento de menor carbono.
- Fevereiro de 2026: A Drax reportou os resultados do ano completo de 2025, incluindo produção recorde de pellets de madeira de 4,2 milhões de toneladas, acima dos 4,0 milhões de toneladas em 2024. A maior produção sustenta programas de fornecimento contratado e reforça as vantagens de escala para plataformas de pellets verticalmente integradas que atendem à demanda das concessionárias.
- Agosto de 2024: O Koehler Group divulgou que sua subsidiária Zollikofer Group adquiriu a fornecedora francesa de lenha e biomassa SAS REKO Energie Bois (REKO). A transação amplia a presença de fornecimento e distribuição upstream da Koehler na França, melhorando o acesso a matéria-prima de biomassa e a canais de clientes à medida que os requisitos de sustentabilidade e rastreabilidade se tornam mais rigorosos.


Mercado Europeu de Pellets de Madeira Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor gerado por pellets de madeira vendidos e utilizados em toda a Europa para energia, incluindo uso para aquecimento e geração de eletricidade, onde a demanda está ligada aos volumes de consumo de pellets e à precificação nos principais países consumidores.
Exclusões de escopo: exclui combustíveis de madeira soltos, como cavacos e briquetes, e também exclui tipos de pellets não derivados de madeira que se inserem em soluções mais amplas de combustíveis sólidos de biomassa.
Visão geral da segmentação
- Por Matéria-Prima
- Resíduo Florestal/Madeireiro
- Resíduo Agrícola
- Mistura de Cultura Energética e Serragem
- Por Grau
- Grau Utilitário (Branco)
- Grau Premium
- Grau Padrão
- Pellets Torreficados "Negros"
- Por Aplicação
- Aquecimento
- Geração de Energia
- Calor e Energia Combinados (CHP)
- Por Utilizador Final
- Residencial
- Comercial
- Industrial e Serviços Públicos
- Camas de Animais
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Países Nórdicos
- Rússia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer os limites factuais de volumes, fluxos comerciais e fatores de política, antes que as premissas sejam incorporadas ao modelo. Recorremos a estatísticas públicas e documentos de política que moldam a demanda por pellets, como balanços energéticos do Eurostat, comércio internacional do Eurostat por códigos HS, e requisitos e orientações de sustentabilidade da diretiva de energias renováveis da UE.
Para compreender a capacidade de oferta, as mudanças na demanda e os padrões sazonais, também revisamos fontes como publicações da Bioenergy Europe e do European Pellet Council, relatórios anuais de pellets de madeira do USDA FAS, e resumos de comércio a nível aduaneiro e portuário, quando disponíveis. Relatórios anuais de empresas e materiais para investidores ajudam a validar como produtores e distribuidores descrevem a utilização da capacidade, o fornecimento e a exposição ao uso final. Além disso, utilizamos assinaturas pagas selecionadas para dados financeiros e inteligência de empresas, verificações de importação e exportação em nível de embarque, e bases de dados de patentes para verificar a direção da tecnologia e dos equipamentos. As fontes documentais aqui listadas são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Realizamos entrevistas e pesquisas com especialistas, incluindo produtores de pellets, distribuidores, canais de equipamentos de aquecimento, concessionárias e especialistas em políticas em toda a Europa. Líderes funcionais e gerentes ajudam a verificar volumes por país, preços de entrega, variações de estoque, demanda por equipamentos e efeitos das políticas, enquanto entrevistados seniores testam as principais premissas. Esses dados ajudam a resolver lacunas nos dados públicos, esclarecer variações no consumo e nos preços, e triangular a análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 18% |
| Nível médio: 49% | Líderes funcionais/de unidade: 31% |
| Participantes de menor porte: 23% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down do conjunto de demanda, na qual o consumo de pellets por país e os sinais de comércio transfronteiriço são convertidos em valor usando faixas de preço observadas e o mix. Em seguida, fazemos verificações cruzadas com aproximações bottom-up seletivas, como preço amostrado por tonelada por aplicação e canal, verificações de canais de importadores e distribuidores, e a lógica de capacidade e utilização dos produtores, que são usadas para ajustar os totais quando surgem lacunas.
Os principais insumos que moldam o modelo incluem os volumes de consumo de pellets (milhões de toneladas), os fluxos de importação e exportação por códigos HS relevantes, as mudanças na participação industrial versus residencial, a variação do preço médio de venda ligada às condições de frete e matéria-prima, e os marcadores de demanda ligados a políticas, como mudanças em subsídios e requisitos de sustentabilidade que afetam a oferta elegível. Quando faltam pontos de preço diretos para um país ou ano, interpolamos usando referências de mercados vizinhos e faixas ajustadas pela inflação, e então testamos novamente o resultado em relação a médias ponderadas pelo comércio.
Para a previsão, a análise de cenários é usada para traduzir a incerteza de política e demanda em uma faixa estruturada, e então um caso central é selecionado com base no que a maioria dos respondentes primários considera realista para a normalização da demanda industrial e a demanda de aquecimento. A visão prospectiva permanece consistente com os fatores observados, como impactos da severidade do inverno, cronogramas de conversão e desativação de concessionárias, e a sensibilidade da dependência de importação a custos de logística e conformidade.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os números finais não dependam de um único conjunto de dados. Comparamos os valores de mercado modelados com verificações independentes, como valores implícitos por tonelada a partir de estatísticas comerciais, mudanças nos volumes de consumo reportados por órgãos públicos, e a direção reportada pelos produtores sobre preços e volumes.
Quando um país apresenta um salto ou queda incomum, os insumos são reabertos e a causa é rastreada até uma mudança específica, como uma oscilação comercial, um pico de preço ou uma mudança no mix de aplicações, antes que a estimativa seja aceita. Uma segunda revisão por analista é concluída antes da aprovação final, e ligações de acompanhamento são acionadas quando o feedback de campo entra em conflito com os indicadores documentais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atualizada.
Tamanho do mercado europeu de pellets de madeira da Mordor Intelligence em comparação com outras estimativas publicadas
É normal ver tamanhos de mercado diferentes publicados para os pellets de madeira europeus, mesmo quando todos partem da mesma narrativa ampla de transição energética. A divergência geralmente vem de como a Europa é definida, se os valores são construídos a partir de volumes ou de relatórios de receita, e de como os preços são convertidos e temporizados entre países.
Ao acompanhar sinais de consumo ponderados pelo comércio e atualizar anualmente as premissas de preço por tonelada, a Mordor Intelligence mantém a estimativa vinculada aos volumes de pellets efetivamente consumidos e importados em toda a Europa, em vez de ampliar o escopo para combustíveis de biomassa adjacentes ou misturar pontos de preço não comparáveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,48 bilhões de USD (2025) | |
| Editora Comercial A | 7,80 bilhões de USD (2024) | Essa estimativa parece se ancorar em um único ano-base e pode aplicar uma cobertura de países mais restrita e um limite de receita diferente, o que pode subestimar a demanda industrial ligada a pellets importados e à absorção por concessionárias. |
| Boletim Setorial B | 10,90 bilhões de USD (2025) | A lacuna é consistente com o uso de premissas de preço conservadoras e o tratamento dos pellets principalmente como combustível de aquecimento, o que pode reduzir o valor implícito quando os volumes de energia industrial e aquecimento urbano não são totalmente capturados. |
A tabela mostra que os principais fatores geralmente são os limites de escopo e a lógica de preço aplicada para converter toneladas em dólares. Nossa abordagem permanece repetível porque a construção está ancorada em sinais de volume observáveis, e então é ajustada usando entrevistas que esclarecem mudanças no mix, dependência de importação e comportamento realista de precificação.


Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado europeu de pellets de madeira em 2026?
Prevê-se que o setor ultrapasse os 13,29 mil milhões de USD em 2026.
O que está a impulsionar a procura industrial de pellets?
As empresas de serviços públicos estão a converter unidades a carvão para biomassa e a planear retrofits de BECCS para obter créditos de emissões negativas de alto valor, aumentando os contratos industriais.
Por que razão os pellets torreficados estão a ganhar popularidade?
A torrefação eleva a densidade energética para níveis semelhantes ao carvão, permitindo a co-combustão sem modificações dispendiosas nas caldeiras e melhorando a estabilidade de armazenamento ao ar livre.
Como irá o Regulamento da UE sobre Desflorestação afetar os fornecedores?
A partir do final de 2025, os produtores devem carregar dados de geolocalização e ficheiros de diligência devida no TRACES, acrescentando 2-5 EUR/t aos custos e favorecendo os operadores maiores e certificados.
Quais são os países que mais importam pellets?
O Reino Unido encabeça a lista, dependendo de importações para mais de 90% da sua procura, seguido pela Dinamarca e pelos Países Baixos para aplicações de calor e energia combinados.
Qual é a perspetiva para o aquecimento residencial a pellets?
As vendas estão a enfraquecer na Alemanha e em França após os cortes nos subsídios, mas os sistemas híbridos de bomba de calor mantêm um papel de nicho em zonas rurais sem acesso à rede de gás.
Página atualizada pela última vez em:


