
Dimensão e Quota do Mercado Europeu de Aquecedores de Água Residenciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 8.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.84 % |
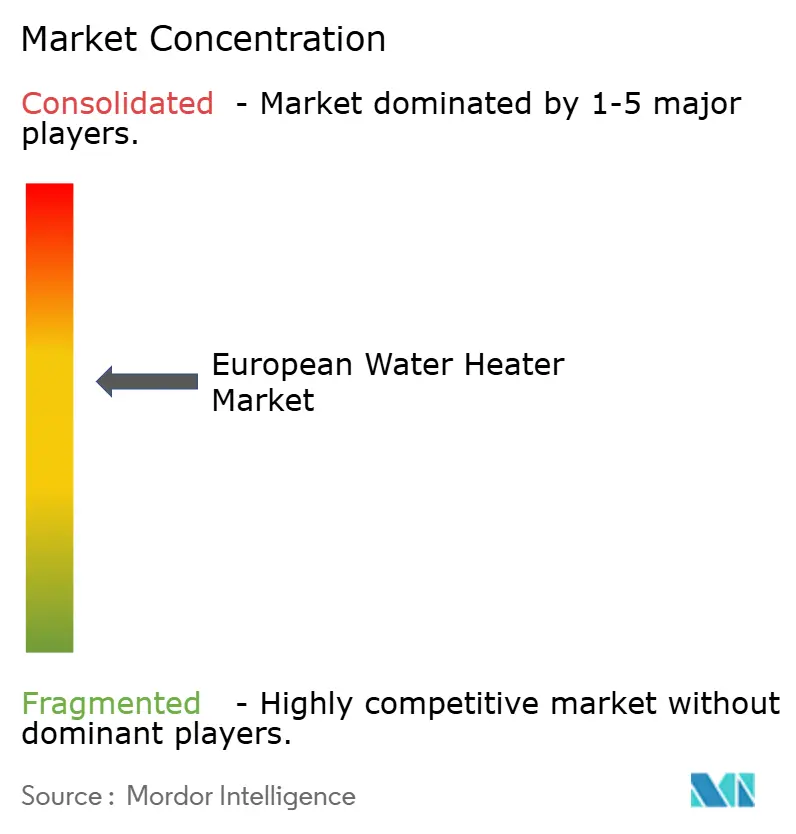
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado Europeu de Aquecedores de Água Residenciais por Mordor Intelligence
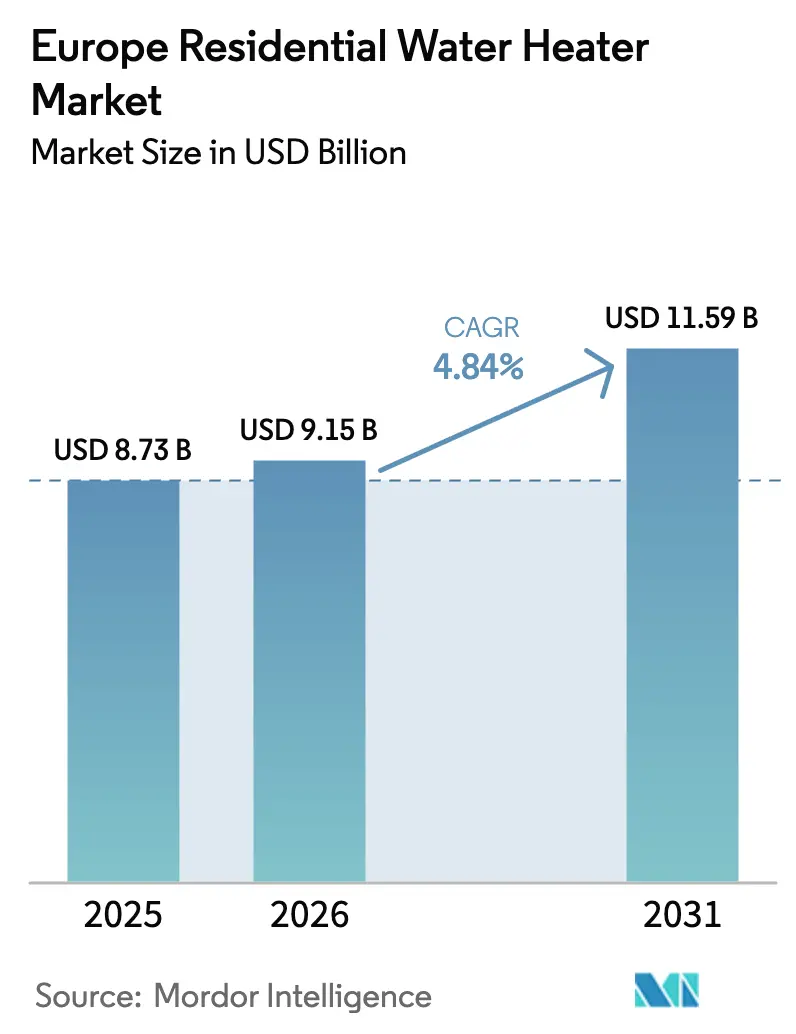
A dimensão do Mercado Europeu de Aquecedores de Água Residenciais foi avaliada em USD 8,73 mil milhões em 2025 e estima-se que cresça de USD 9,15 mil milhões em 2026 para atingir USD 11,59 mil milhões até 2031, a uma CAGR de 4,84% durante o período de previsão (2026-2031).
O crescimento reflete mandatos rigorosos de descarbonização, crescente eletrificação e programas de incentivo que substituem rapidamente os aparelhos a combustíveis fósseis. A procura intensifica-se à medida que os consumidores migram para unidades conectadas que se integram com sistemas de gestão de energia de edifícios, permitindo a participação em programas de resposta à procura e reduzindo as despesas operacionais ao longo da vida útil. A atividade competitiva centra-se no lançamento de bombas de calor com refrigerantes naturais, funcionalidades de otimização baseadas em software e localização da cadeia de abastecimento que mitiga escassez de componentes. Os calendários regulatórios diferem por país, contudo os fabricantes com plataformas de produtos pan-regionais que cumprem os padrões EU Ecodesign 2024/1781 estão posicionados para capturar ganhos desproporcionais.
Principais Conclusões do Relatório
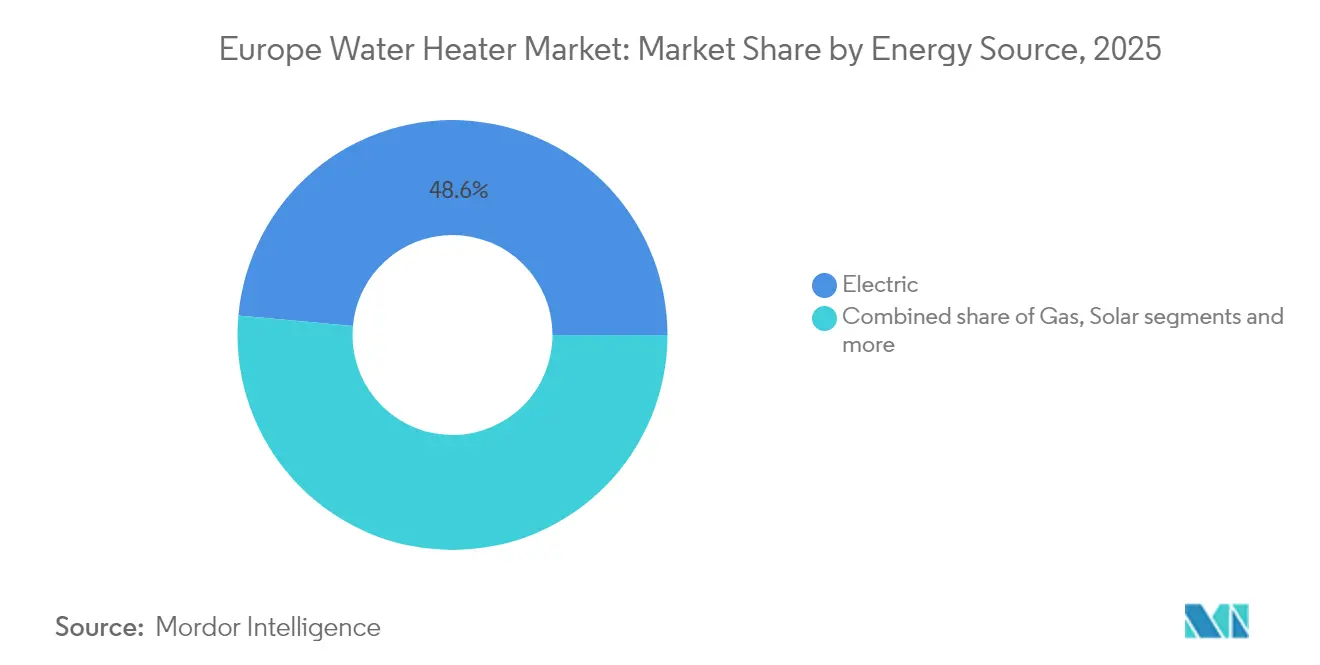
- Por fonte de energia, os aquecedores elétricos capturaram 48,55% da quota do mercado europeu de aquecedores de água residenciais em 2025, enquanto as unidades solares preveem crescer a uma CAGR de 5,52% entre 2026-2031.
- Por tipo de produto, os sistemas de acumulação detinham 67,10% da quota de receita do mercado europeu de aquecedores de água residenciais em 2025; os modelos instantâneos deverão avançar 5,48% até 2031.
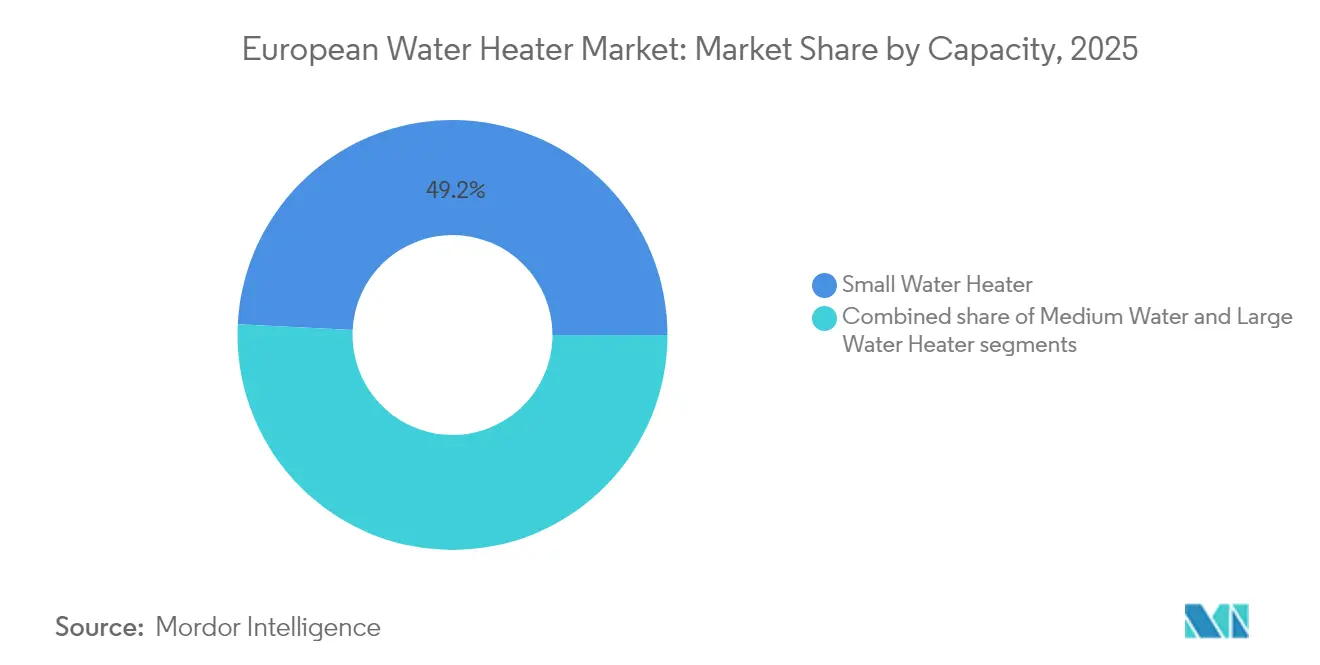
- Por capacidade, os sistemas pequenos (<100 L) representaram 49,20% da dimensão do mercado europeu de aquecedores de água residenciais em 2025, sendo que as unidades médias estão projetadas para expandir 5,24% entre 2026-2031.
- Por canal de distribuição, as lojas de retalho multimarca mantiveram uma quota de 45,05% do mercado europeu de aquecedores de água residenciais em 2025, ao passo que as plataformas online deverão registar uma CAGR de 6,46%.
- Por país, a Alemanha representou 18,20% do mercado europeu de aquecedores de água residenciais em 2025, mas o BENELUX está preparado para superar todos os outros mercados a uma CAGR de 5,76% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reforço do Ecodesign e da Rotulagem Energética da UE | +1.2% | Em toda a UE, com implementação antecipada na Alemanha e nos Países Baixos | Médio prazo (2-4 anos) |
| Substituições pela vaga de renovação de caldeiras envelhecidas | +1.0% | Alemanha, Reino Unido, França, com extensão à Europa de Leste | Longo prazo (≥ 4 anos) |
| Adoção acelerada de aquecedores de água com bomba de calor para descarbonização | +0.9% | BENELUX, países nórdicos, com expansão para o Sul da Europa | Médio prazo (2-4 anos) |
| Subsídios à eletrificação e isenções de IVA | +0.8% | Espanha, Itália, Reino Unido, com implementação variável na UE | Curto prazo (≤ 2 anos) |
| Comunidades de energia ponto-a-ponto que utilizam aquecedores de água como baterias térmicas | +0.4% | Alemanha, Países Baixos, Dinamarca com programas piloto | Longo prazo (≥ 4 anos) |
| Kits de retrofit de bomba de calor monobloco plug-and-play | +0.3% | França, Alemanha, Reino Unido focados em edifícios de apartamentos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração da quota de mercado elevada em poucos países como a Alemanha, França e Itália
O regulamento 2024/1781 proíbe modelos de baixa eficiência, criando espaço imediato para unidades com classificação A que atingem as faixas de desempenho máximo[1]Comissão Europeia, "Vaga de Renovação para a Europa", ec.europa.eu. As bombas de calor com refrigerantes naturais beneficiam mais, uma vez que o seu potencial de aquecimento global ao longo do ciclo de vida é significativamente inferior ao dos sistemas com HFC, desbloqueando a elegibilidade para financiamento verde para os fabricantes. A maior visibilidade das etiquetas orienta os consumidores para dispositivos premium, mesmo a preços mais elevados, reforçando as margens das empresas que combinam eficiência com funcionalidades conectadas. Os produtores de menor dimensão que carecem de capacidade de investigação e desenvolvimento enfrentam custos de conformidade crescentes, acelerando a consolidação à medida que as marcas de maior dimensão adquirem concorrentes em dificuldades. Os novos entrantes no mercado que apostam em controlos digitais e interfaces de resposta à procura ganham maior alavancagem, pois a funcionalidade inteligente aumenta agora as pontuações das etiquetas ao abrigo dos protocolos de teste revistos.
Substituições pela Vaga de Renovação de Caldeiras Envelhecidas
Aproximadamente 100 milhões de caldeiras residenciais excedem 20 anos de serviço na UE, e os mandatos de renovação impõem a sua remoção faseada. A lei alemã Gebäudeenergiegesetz estipula substituições prontas para energias renováveis, a Norma para Habitações Futuras de Inglaterra exige cortes de CO₂ ≥75%, e a França acrescenta bónus em dinheiro na substituição de combustíveis fósseis. Estas políticas expandem o volume endereçável para o mercado europeu de aquecedores de água, conferindo aos fabricantes visibilidade de procura previsível a vários anos. O apoio financeiro através de esquemas nacionais de empréstimos verdes acelera ainda mais a transição, permitindo atualizações agrupadas que incluem aquecedores de água com bomba de calor, isolamento e fotovoltaico em telhado. Os prestadores de serviços respondem com pacotes chave-na-mão que integram equipamento, instalação e garantias de desempenho, assegurando fluxos de receita do tipo anuidade.
Adoção Acelerada de Bombas de Calor para Descarbonização
Os aquecedores de água com bomba de calor alcançam coeficientes de desempenho acima de 4,0 em climas temperados e mantêm a eficiência através de compressores de velocidade variável em regiões abaixo de zero. Os custos unitários continuam a cair à medida que a produção de compressores aumenta e as gigafábricas europeias aceleram o fornecimento de módulos eletrónicos. O bloco BENELUX ilustra o potencial de crescimento: as vendas de bombas de calor neerlandesas estão prontas para recuperar 41% em 2025 após a clareza regulatória ter restaurado a confiança dos consumidores. As empresas de serviços públicos integram estes ativos em programas de centrais elétricas virtuais, pagando aos proprietários pela contribuição de redução de picos e encurtando os períodos de retorno para 3-5 anos. A compatibilidade com o ecossistema de energia solar em telhado permite aos prosumidores converter o excedente do meio-dia em água quente armazenada, reforçando as propostas de valor das bombas de calor.
Subsídios à Eletrificação e Isenções de IVA
A taxa zero de IVA nas instalações de bombas de calor no Reino Unido, acrescida de subsídios de £7.500, elimina 40-60% das barreiras de custo iniciais[2]Gov.uk, "Estatísticas do Esquema de Atualização de Caldeiras 2024", gov.uk. Os programas municipais de Espanha acrescentam 50% de desconto no imposto IBI sobre propriedade e 95% de redução nas taxas ICIO para os adotantes de bombas de calor, alterando decisivamente a economia de posse total a favor das unidades elétricas. O Conto Termico 3.0 italiano reserva EUR 900 milhões anualmente, reembolsando até 65% dos custos do projeto e suavizando os obstáculos de fluxo de caixa para as famílias. Os picos de vendas antecedem frequentemente as datas de expiração dos incentivos, pelo que os produtores mantêm inventário de reserva e pessoal flexível para responder a picos de procura. Os instaladores transfronteiriços exploram lacunas nos subsídios, levando os reguladores a reforçar as verificações de residência para manter os benefícios económicos locais.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preço inicial elevado dos sistemas de baixo carbono | -0.8% | Em toda a UE, afetando particularmente os segmentos sensíveis ao preço na Europa de Leste | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços dos combustíveis a obscurecer a visibilidade do retorno | -0.6% | Alemanha, Reino Unido, Países Baixos com elevada sensibilidade ao preço da energia | Curto prazo (≤ 2 anos) |
| Lacuna de competências dos instaladores para tecnologias de nova geração | -0.4% | Alemanha, Reino Unido, França com escassez aguda de mão de obra qualificada | Médio prazo (2-4 anos) |
| Mandato de cibersegurança da UE para aquecedores conectados | -0.3% | Em toda a UE, com requisitos de conformidade antecipada na Alemanha e em França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preço Inicial Elevado dos Sistemas de Baixo Carbono
Os aquecedores de água residenciais com bomba de calor custam EUR 2.000-4.000 mais do que os analógicos resistivos ou a gás, uma vez contabilizadas as atualizações de instalação[3]Ministério do Desenvolvimento Económico Italiano, "Diretrizes do Conto Termico 3.0", mise.gov.it. Os compradores de substituição de emergência priorizam a velocidade, optando por substituições equivalentes que atrasam os ganhos de eficiência. As escassez de mão de obra de instalação inflacionam os orçamentos em 15-25%, particularmente nas zonas urbanas densas. Os modelos de arrendamento e os contratos de serviços de energia compensam parcialmente o choque do preço através de pagamentos mensais financiados pela poupança nas faturas de energia. A paridade de custo no mercado de massas depende de kits de retrofit modulares e de carregamento simplificado de refrigerante que reduzem as horas de trabalho sem comprometer a segurança.
Volatilidade dos Preços dos Combustíveis a Obscurecer a Visibilidade do Retorno
A flutuação dos preços a retalho de eletricidade versus gás complica os cálculos de ROI das famílias, apesar das vantagens de eficiência mecânica das bombas de calor[4]Eulerpool, "Relatório de Vendas de Bombas de Calor na Alemanha 2024", eulerpool.com. Os consumidores reagem aos ciclos de notícias sobre preços de energia, criando calendários de compra erráticos e mudanças de canal. Os governos experimentam tetos de preços e reformas tarifárias que favorecem a eletrificação, mas a volatilidade gerada pelas políticas permanece um risco de perceção. Os fabricantes respondem com aplicações integradas de monitorização que apresentam poupanças em tempo real, reforçando a transparência de valor. A adoção mais ampla de contratos de eletricidade verde a taxa fixa promete estabilizar a economia a longo prazo e tranquilizar os compradores hesitantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia:
Força Elétrica, Dinâmica SolarOs aquecedores elétricos residenciais detinham uma quota de 48,55% do mercado europeu de aquecedores de água residenciais em 2025, refletindo a abundância de eletricidade renovável e a instalação simplificada. As unidades solares, impulsionadas pelos custos recordes mais baixos dos painéis fotovoltaicos, estão preparadas para uma CAGR de 5,52% até 2031, criando um novo espaço no mercado europeu de aquecedores de água residenciais. Os modelos a gás continuam em recuo à medida que os esquemas de tarifação de carbono corroem a competitividade. Os designs elétricos de bomba de calor qualificam-se para financiamento da Taxonomia Verde da UE, reduzindo os custos de capital em até 75 pontos base. As bombas híbridas com assistência solar colmatam as lacunas de desempenho em dias nublados, maximizando os rácios de autoconsumo.
Os aquecedores elétricos de acumulação funcionam também como baterias térmicas, permitindo às empresas de serviços públicos reduzir o desperdício de curtailment eólico através do agendamento de carregamento noturno. Os coletores solares térmicos integram-se com depósitos de acumulação, reduzindo o tempo de funcionamento do compressor em 20-25%. A conformidade com refrigerantes naturais protege os portfólios contra tetos de F-Gas mais rigorosos que entram em vigor em 2027, mantendo a relevância dos produtos no mercado europeu de aquecedores de água residenciais. Os híbridos de reforço a gás persistem em alguns edifícios multifamiliares com desafios de retrofit, mas perdem quota anualmente. O crescimento futuro depende dos pacotes de fotovoltaico solar mais bomba de calor agrupados sob uma única licença para simplificar a burocracia para os proprietários.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Produto:
Domínio da Acumulação, Crescimento dos InstantâneosCom 67,10% da receita, os aquecedores de acumulação dominam, mantendo o mercado europeu de aquecedores de água resiliente porque tamponam os picos de procura e alinham com as tarifas dinâmicas. As unidades instantâneas, o segmento de crescimento mais rápido com uma CAGR de 5,48%, ressoam nos apartamentos com restrições de espaço típicos dos centros urbanos. Os modelos de acumulação aproveitam o isolamento de mudança de fase que reduz as perdas em espera abaixo de 0,8 kWh/dia, aproximando-se da eficiência dos aquecedores instantâneos. Os aquecedores instantâneos são atualizados com queimadores modulantes e sensores de fluxo baseados em PLC, eliminando as flutuações de risco de escaldão.
Os depósitos de acumulação premium integram ciclos de proteção contra legionela e diagnósticos Wi-Fi que alertam os instaladores antes de avarias, reforçando as receitas do mercado de pós-venda. Os sistemas instantâneos ganham preferência entre os utilizadores de bricolage; no entanto, a necessidade de cablagem trifásica pode compensar as poupanças de instalação. As configurações híbridas surgem, armazenando 40-60 L enquanto disponibilizam reforços sob demanda para picos de duche, combinando benefícios em todo o mercado europeu de aquecedores de água residenciais. O equilíbrio hidráulico regulatório em retrofits multifamiliares inclina ligeiramente a quota de volta para os depósitos, uma vez que as soluções de acumulação central facilitam a complexidade do redesenho das canalizações.
Por Capacidade:
Unidades Pequenas Lideram, Crescimento das MédiasEm 2025, os aquecedores pequenos (abaixo de 100 L) representaram 49,20% das expedições, uma tendência impulsionada pela prevalência de habitações com uma casa de banho e estúdios nas cidades europeias. Estas unidades compactas são particularmente preferidas nas zonas urbanas onde as restrições de espaço são significativas, oferecendo uma solução eficiente para espaços habitacionais limitados. Entretanto, as unidades médias (de 100-200 L) estão projetadas para crescer a uma CAGR de 5,24% até 2031. Este crescimento é atribuído ao aumento das necessidades de água quente domésticas decorrentes do teletrabalho e à crescente adoção de bombas de calor, que beneficiam de depósitos maiores para manter o seu Coeficiente de Desempenho (COP). As unidades médias estão também a ganhar popularidade nas habitações suburbanas, onde as famílias requerem um equilíbrio entre capacidade e eficiência energética.
Com painéis de isolamento a vácuo, os cilindros compactos cabem em armários de 60 cm, tornando-os ideais para restrições de renovação. Estas funcionalidades respondem à tendência crescente de modernização de edifícios europeus mais antigos, onde a otimização do espaço é fundamental. Os sistemas de bomba de calor de tamanho médio estão agora equipados com divisores inteligentes, permitindo o serviço independente para as zonas de duche, lava-louça e lavandaria. Esta inovação melhora o conforto enquanto minimiza o desperdício de energia, alinhando-se com o foco da região na eficiência energética e na sustentabilidade. Os cilindros de grande dimensão estão a integrar arquiteturas de múltiplas serpentinas, permitindo ligações a circuitos solar, caldeira e de resistência elétrica de backup, tornando-os preparados para o futuro em locais complexos. Estes sistemas são particularmente adequados para residências multifamiliares e estabelecimentos comerciais que requerem soluções de água quente versáteis e fiáveis.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição:
Fortaleza do Retalho, Ascensão OnlineAs lojas multimarca detinham 45,05% da quota de canal em 2025, apoiadas pela fidelidade dos instaladores, disponibilidade imediata de stock e demonstrações físicas que tranquilizam os utilizadores finais. Os canais online crescerão 6,46% anualmente à medida que a transparência de preços, os comparadores de produtos e a entrega ao domicílio atraem os proprietários mais jovens. As boutiques de marca exclusiva visam segmentos premium que procuram aconselhamento especializado e serviço pós-venda, enquanto os distribuidores grossistas dominam as encomendas a granel para promotores imobiliários. O mercado europeu de aquecedores de água residenciais aproveita as táticas omnicanal, combinando a conveniência do comércio eletrónico com a especialização das lojas físicas através de modelos de clique e levantamento. As aplicações de realidade aumentada permitem aos compradores simular as dimensões do aquecedor, restringindo as opções antes das visitas à loja.
O clique e levantamento alia a conveniência da web ao levantamento físico, reduzindo os custos da última milha em 30%. Os retalhistas agrupam financiamento e instalação certificada para combater a erosão pelo comércio eletrónico. Os retalhistas online respondem oferecendo demonstrações de produtos em realidade virtual e algoritmos de correspondência de instaladores, reduzindo o atrito nos projetos de bomba de calor. Os programas de fidelização omnicanal monitorizam os números de série, permitindo upsells de manutenção preditiva que aumentam o valor ao longo da vida útil no mercado europeu de aquecedores de água residenciais.
Análise Geográfica
Mercado Alemão de Aquecedores de Água Residenciais
A Alemanha representou 18,20% do tamanho do mercado europeu de aquecedores de água residenciais em 2025, apoiando-se em sua avançada base industrial e em códigos de construção progressivos. As vendas de bombas de calor recuaram 21% em 2024 durante os debates políticos sobre a Gebäudeenergiegesetz, mas a clareza regulatória e os subsídios federais que cobrem até 70% dos custos do projeto devem revitalizar a demanda em 2025. Os líderes locais Vaillant e Viessmann continuam investindo em P&D, com a Vaillant inaugurando uma linha de eletrônicos em Remscheid para reduzir os riscos na cadeia de fornecimento de semicondutores. Projetos-piloto de interação com a rede elétrica na Baviera demonstram o empilhamento de receitas, em que aquecedores de água com bomba de calor recebem pagamentos de usinas virtuais que encurtam os períodos de retorno do investimento. Os padrões técnicos alemães frequentemente se tornam modelos de facto para os regimes de certificação continentais.
Mercado de Aquecedores de Água Residenciais do BENELUX
O bloco BENELUX está posicionado para registrar um CAGR de 5,76% até 2031, o mais acelerado dentro do mercado europeu de aquecedores de água residenciais, impulsionado por leis agressivas de descarbonização e pela profundidade dos subsídios disponíveis. As propostas holandesas que tornam obrigatório o aquecimento híbrido ou totalmente elétrico em novas construções após 2026, aliadas a fundos rotativos de empréstimos que cobrem o treinamento de instaladores, estimulam uma rápida expansão dos canais de distribuição. A Bélgica complementa os incentivos federais com subsídios regionais, permitindo que os proprietários recuperem até 70% dos desembolsos de capital. O Luxemburgo aproveita a elevada renda disponível para impulsionar a penetração de bombas de calor premium além de 60% das novas vendas até 2027. Os fabricantes enxergam o BENELUX como um campo de testes para protótipos de altíssima eficiência antes de lançamentos mais amplos na União Europeia.
Mercados Europeus em Sentido Amplo
O Reino Unido, a França, a Espanha e a Itália representam coletivamente um cluster de crescimento crítico para o setor europeu de aquecedores de água residenciais. O Boiler Upgrade Scheme britânico registrou um salto de 75% nas solicitações em 2024, após o aumento dos valores dos subsídios para £7.500, sustentando uma robusta carteira de pedidos para 2025. A França oferece incentivos agregados de até EUR 11.000 por residência por meio do MaPrimeRénov' e de bônus de sucateamento de caldeiras a gás, acelerando a saída dos combustíveis fósseis. A Espanha veda caldeiras dos incentivos municipais a partir de 2025, ao mesmo tempo em que aplica uma redução de 50% no imposto IBI, catalisando ciclos imediatos de substituição. O Conto Termico 3.0 da Itália canaliza EUR 900 milhões anualmente para aquecedores renováveis, garantindo um momentum sustentado no médio prazo. As nações nórdicas já apresentam alta penetração, mas ainda realizam atualizações para refrigerantes R290 e controles mais inteligentes, mantendo um mercado de reposição estável.
Panorama regulatório
Os aquecedores de água residenciais na Europa são regidos principalmente pelas regras de Ecodesign e Rotulagem Energética da UE, notadamente o Regulamento (UE) nº 814/2013 da Comissão (Ecodesign) e o Regulamento Delegado (UE) nº 812/2013 da Comissão (Rotulagem Energética). Na prática, os fornecedores devem registrar os produtos abrangidos no Registro Europeu de Produtos para Rotulagem Energética (EPREL), e a conformidade se concentra na eficiência energética do aquecimento de água, além de parâmetros como emissões de NOx e potência sonora.
O conjunto de regras está em um ciclo de revisão ativo. A Comissão Europeia lançou consultas públicas sobre regras revisadas de Ecodesign e rotulagem energética para aquecedores de água e ambientes em 28 de novembro de 2025, com data de encerramento em 23 de janeiro de 2026. O Regulamento-Quadro de Rotulagem Energética (UE) 2017/1369 também fundamenta uma revisão obrigatória em direção a uma escala consistente de A a G, com cronogramas preliminares referenciando um marco de revisão em agosto de 2026. Isso mantém as plataformas de produtos prontas para atualização e os processos documentais associados no topo das prioridades dos fabricantes em toda a região.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas como aço para tanques, cobre para trocadores de calor e espumas de isolamento, além de componentes especializados, incluindo resistências de aquecimento, termostatos, placas de controle, sensores e compressores para aquecedores de água com bomba de calor. Fabricantes de equipamentos originais e proprietários de marcas então integram essas peças em sistemas de armazenamento, instantâneos e de bomba de calor, completam o trabalho de conformidade por meio de testes e arquivos técnicos, e enviam informações de produtos relacionadas ao EPREL antes de movimentar os volumes por meio de especialistas em HVAC, distribuidores/comerciantes e varejo multimarcas. Para unidades elétricas padrão e compactas, uma parcela crescente também está sendo direcionada por canais online.
Os principais estrangulamentos aparecem nas construções de alta eficiência. Fontes limitadas de plataformas de compressores com refrigerantes naturais e eletrônicos podem restringir a produção, enquanto as variações de preço do cobre e do aço afetam diretamente a lista de materiais de tanques e trocadores de calor. A instalação e o serviço representam outro ponto de captura de valor para sistemas premium e conectados, onde programas de treinamento e certificação liderados pelo fabricante ajudam a suprir lacunas de habilidade dos instaladores e reduzir o tempo de comissionamento. Isso, por sua vez, sustenta peças de reposição e garantias e fortalece o argumento para serviços de otimização habilitados por software.
Panorama Competitivo
O mercado europeu de aquecedores de água residenciais apresenta uma concentração moderada, com os cinco principais fornecedores a deter uma quota de mercado maioritária nas receitas de 2024. A aquisição das Soluções Climáticas Viessmann pela Carrier amplia as operações da empresa e melhora a integração de marcas, particularmente no segmento premium de bombas de calor. A Vaillant está a integrar componentes eletrónicos e compressores, uma medida destinada a isolar-se das flutuações de preços dos componentes. Entretanto, a Ariston está a impulsionar os limites com ecossistemas de software, capitalizando nas subscrições de otimização pós-venda. Disruptores como a EcoFlow estão a agitar as coisas com aquecimento solar direto de água, levando os operadores estabelecidos a acelerar as suas ofertas híbridas de fotovoltaico mais bomba de calor. Hoje, a vantagem competitiva é cada vez mais derivada de plataformas de serviços conectados, que fidelizam os clientes através de contratos de monitorização e manutenção proprietários.
As alianças estratégicas proliferam: a Viessmann associa-se à IBM para previsão de avarias baseada em IA, a Ariston colabora com a Enel X na agregação de resposta à procura, e a Bosch Thermotechnology pilota comunidades de partilha de energia verificadas por blockchain. A adoção de refrigerantes naturais diferencia as marcas europeias de muitos concorrentes asiáticos ainda dependentes de misturas de HFC, conferindo vantagens regulatórias de partida antecipada. Os fabricantes que oferecem academias de instaladores de ponta a ponta atenuam a escassez regional de competências, criando ecossistemas de canal cativos que favorecem as suas linhas de produtos. Os acordos OEM de marca própria expandem o alcance para os segmentos de orçamento sem diluir a marca principal. A solidez financeira permite aos operadores de maior dimensão pré-comprar semicondutores e ligas de permutadores de calor, sustentando a produção durante perturbações no abastecimento.
Os roteiros de produto convergem em três pilares: refrigerantes R290, comunicações prontas para a rede e design modular para agilidade de retrofit. O lançamento da Vaillant na ISH 2025 revelou placas eletrónicas plug-in que se autoconfigurarão a carga de refrigerante, reduzindo o tempo de colocação em serviço em 30%. O painel de controlo na nuvem da Ariston fornece otimização tarifária horária e análise do consumo de água, aumentando a fidelização e o potencial de upsell para serviços de energia. A Carrier investe em plataformas de componentes partilhados no seu portfólio multimarca para explorar economias de compra e encurtar os ciclos de engenharia. A EcoFlow defende táticas de venda direta nas redes sociais, cultivando uma comunidade de prosumidores que contribui com funcionalidades através de crowdsourcing. A concorrência de preços permanece moderada nos segmentos de eficiência superior, onde a garantia, a rede de serviços e os complementos digitais justificam o posicionamento premium.
Líderes do Setor Europeu de Aquecedores de Água Residenciais
-
Ariston Holding N.V.
-
Robert Bosch GmbH (Bosch Thermotechnology)
-
Vaillant Group
-
Groupe Atlantic
-
Viessmann Werke GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Aquecedores de Água Residenciais
- Ariston Holding N.V.
- Robert Bosch GmbH (Bosch Thermotechnology)
- Vaillant Group
- Groupe Atlantic
- Viessmann Werke GmbH & Co. KG
- A.O. Smith Corporation
- NIBE Industrier AB
- Stiebel Eltron GmbH & Co. KG
- BDR Thermea Group
- Glen Dimplex Group
- Rinnai Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Noritz Corporation
- Panasonic Corporation
- Haier Smart Home Co., Ltd.
- Midea Group Co., Ltd.
- Ferroli S.p.A.
- Thermowatt S.p.A.
- Atlantic Thermex (Eldom)

Oportunidades de mercado e perspectivas futuras
O ciclo de revisão de Ecodesign e Rotulagem Energética está criando uma janela de curto prazo para renovações de produtos que superam limites de desempenho mais altos e oferecem recursos mais claros de divulgação e prontidão digital. A janela de consulta da Comissão Europeia (28 de novembro de 2025 a 23 de janeiro de 2026) está centrada na medição de eficiência, no formato de rotulagem e na mecânica de conformidade, e a visibilidade do EPREL continua a direcionar compradores e canais para modelos com documentação consistente e forte desempenho medido.
Duas áreas de oportunidade estão na intersecção da eletrificação e da energia digital. Aquecedores de água interativos com a rede que podem apoiar a participação em resposta à demanda estão ganhando atenção, e configurações de bomba de calor assistidas por energia solar que transformam o excedente fotovoltaico em água quente armazenada estão fortalecendo a economia do autoconsumo. Órgãos do setor, como a EHI, têm se envolvido ativamente com formuladores de políticas em 2026 em torno da estrutura de Ecodesign e Rotulagem Energética, apoiando caminhos de comercialização mais claros para plataformas conectadas e de alta eficiência que se conectam com sistemas de gestão energética de edifícios e programas de flexibilidade do lado das concessionárias.
Recent Industry Developments in Mercado Europeu de Aquecedores de Água Residenciais
- Março de 2026: A Vaillant Group anunciou vários novos modelos de bomba de calor na SHK+E 2026 em Essen, visando tanto novas construções residenciais quanto projetos de modernização. A atualização expande a amplitude da Vaillant em plataformas de aquecimento eletrificadas que podem ser combinadas com soluções de água quente doméstica e pacotes de retrofit liderados por instaladores em toda a Europa.
- Setembro de 2025: A Vaillant Group iniciou as vendas da bomba de calor ar-água aroTHERM plus redesenhada na Alemanha e na Áustria, posicionada para casas unifamiliares e edifícios de apartamentos menores. O lançamento apoia a demanda impulsionada por substituição, à medida que famílias e instaladores buscam sistemas eletrificados de maior eficiência alinhados com os requisitos de desempenho cada vez mais rígidos da UE.
- Março de 2025: O Bosch Home Comfort Group destacou inovações de produtos na ISH 2025 em todo o seu portfólio de conforto residencial. O foco em designs de sistema atualizados e recursos voltados para eficiência ressalta a intensidade competitiva em soluções premium de aquecimento residencial e água quente, compatíveis com regulamentações, distribuídas por canais especializados.


Mercado Europeu de Aquecedores de Água Residenciais Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado europeu de aquecedores de água residenciais abrange aparelhos usados em residências para aquecer água, incluindo unidades que armazenam água quente e unidades que aquecem água por demanda, comercializados em países europeus.
Exclusões de escopo: sistemas comerciais e industriais de aquecimento de água, equipamentos de aquecimento distrital e receitas apenas de serviços pós-venda não são contabilizados nesta dimensão do mercado.
Visão geral da segmentação
-
Por Fonte de Energia
- Elétrica
- Gás
- Solar
- Outras Fontes de Energia
-
Por Tipo de Produto
- Aquecedores de Água Instantâneos
- Aquecedores de Água de Acumulação
- Aquecedores de Água Híbridos
-
Por Capacidade
- Aquecedor de Água Pequeno
- Aquecedor de Água Médio
- Aquecedor de Água Grande
-
Por Canal de Distribuição
- Lojas Multimarca
- Pontos de Venda de Marca Exclusiva
- Online
- Outros Canais de Distribuição
-
Por País
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a estrutura base do modelo, especialmente o pool de demanda por país e a divisão provável por fonte de energia e tipo de produto. Consultamos fontes públicas como indicadores de habitação e construção do Eurostat, publicações da UE sobre eficiência energética e eletrificação, institutos nacionais de estatística e comunicados de comércio alfandegário, quando relevantes para os fluxos de aparelhos.
Para manter o modelo fundamentado, também revisamos relatórios anuais de fabricantes e apresentações a investidores, registros de produtos e atualizações de normas, e imprensa comercial confiável que discute os ciclos de substituição de caldeiras e aquecedores de água na Europa. Em alguns pontos, usamos assinaturas de bases de dados pagas para dados financeiros de empresas, patentes e verificações de importação ou exportação em nível de envio para validar movimentos direcionais. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para verificar cruzadamente as premissas e preencher lacunas de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que é instalado nas residências por país, e o que os compradores realmente substituem quando as unidades antigas falham, o que é um fator-chave da demanda em mercados europeus maduros. Conversamos com uma combinação de fabricantes, distribuidores, instaladores e partes interessadas em eficiência energética em várias sub-regiões europeias importantes, para que as premissas sobre combinação, precificação e prazo de adoção pudessem ser corrigidas quando necessário.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos: 12% |
| Nível médio: 49% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 15% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual o pool de demanda residencial é reconstruído por país a partir do estoque habitacional, das taxas de substituição e das conclusões de novas moradias, sendo então filtrado por meio da combinação tecnológica típica para converter o pool em demanda anual de unidades e valor. Uma vez formado esse total, verificamos usando aproximações bottom-up seletivas, como preço amostrado por faixa de capacidade multiplicado por volumes implícitos, verificações de canal sobre a movimentação de unidades e verificações de sanidade da receita dos fornecedores para evitar contagem duplicada.
Algumas entradas específicas de mercado que importam na Europa foram acompanhadas de perto, como os perfis de idade da base instalada e os ciclos de substituição, a participação de unidades elétricas versus a gás por país, o ritmo de penetração de aquecedores de água com bomba de calor, a progressão do preço médio de venda por tecnologia (armazenamento, sem armazenamento e híbrido), e a sazonalidade ligada à atividade de renovação. Onde os dados estavam ausentes para países menores, as lacunas foram tratadas usando índices proxy de mercados semelhantes (por exemplo, clima e tipos de habitação semelhantes) e depois revisadas novamente com feedback de campo.
Para a previsão, foi usada a análise de cenários, pois a direção política e os preços de energia podem alterar a velocidade de adoção de diferentes formas em toda a Europa. Os cenários foram ancorados na atividade habitacional esperada e na demanda de substituição, seguidos de ajustes para os efeitos da regulamentação de eficiência e a substituição tecnológica. A linha final foi escolhida com base no que os respondentes primários descreveram como o comportamento de compra mais provável nos próximos anos.
Validação de dados e ciclo de atualização
Os resultados foram validados comparando os totais do modelo com sinais independentes, como conclusões habitacionais, indicadores de eletrificação do aquecimento e mudanças visíveis na combinação de produtos entre os principais países. Quaisquer aumentos acentuados em volume, preço ou participação de país foram sinalizados, reverificados em relação ao fator subjacente e depois revisados por outro analista antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias ou variações incomumente grandes nos preços de energia que podem alterar as escolhas dos consumidores. Antes da entrega, concluímos uma revisão final do modelo para que o cliente receba o conjunto mais atual de premissas e resultados disponíveis naquele momento.
Tamanho do mercado europeu de aquecedores de água residenciais da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para aquecedores de água residenciais na Europa podem parecer diferentes porque as definições subjacentes nem sempre estão alinhadas, mesmo quando o título parece semelhante. As diferenças geralmente vêm de quais produtos estão incluídos, quais países são contados como Europa, e se o valor é medido na saída de fábrica ou nos preços de venda a jusante.
A tabela destaca como as escolhas de escopo e os métodos de precificação alteram o número final, especialmente quando algumas estimativas combinam equipamentos de aquecimento residencial adjacentes ou incluem receita de instalação e serviço. Outro fator comum é o momento, já que algumas fontes mantêm premissas antigas de taxa de câmbio ou não revisam as mudanças na combinação tecnológica (como aquecedores de água com bomba de calor) quando surgem novos sinais políticos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 8,73 bilhões de USD (2025) | |
| Associação do Setor A | 7,95 bilhões de USD (2025) | Frequentemente reflete o valor de unidades enviadas usando uma cobertura de países mais restrita e pode excluir categorias híbridas, o que pode subestimar o valor em mercados que estão migrando para produtos premium de eficiência. |
| Jornal Comercial B | 9,60 bilhões de USD (2025) | Às vezes combina aquecedores de água residenciais com aparelhos de aquecimento doméstico adjacentes e pode aplicar precificação em nível de varejo, o que eleva o valor em comparação com os preços de venda do fabricante. |
A tabela mostra uma dispersão clara em torno do mesmo ano, e no modelo da Mordor Intelligence o valor é contabilizado apenas para equipamentos de aquecedores de água residenciais em todo o conjunto de países europeus definido, com a precificação normalizada para premissas consistentes de ponto de venda antes da previsão. Com essas escolhas explicitadas e depois verificadas por meio de sinais de demanda habitacional e de substituição, o resultado permanece rastreável a entradas repetíveis, em vez de médias amplas de categoria.


Principais Questões Respondidas no Relatório
Qual será a dimensão do mercado europeu de aquecedores de água em 2031?
Está projetado para atingir USD 11,59 mil milhões, refletindo uma CAGR de 4,84%.
Que tecnologia lidera atualmente as vendas?
Os modelos elétricos representam 48,55% da receita de 2025, impulsionados pelos objetivos de descarbonização da rede.
Por que razão os aquecedores de água com bomba de calor são cada vez mais populares?
As classificações de COP acima de 4,0, os subsídios generosos e as oportunidades de receita de centrais elétricas virtuais encurtam o retorno para 3-5 anos.
Qual é a região de crescimento mais rápido?
O BENELUX deverá expandir-se a uma CAGR de 5,76% até 2031, superando todos os outros submercados europeus.
Como estão os canais online a influenciar as compras?
O comércio eletrónico é o canal de crescimento mais rápido com uma CAGR de 6,46%, porque os compradores valorizam a transparência de preços e a entrega ao domicílio.
Que tendência de refrigerante domina os novos lançamentos?
O propano R290 está a tornar-se padrão para satisfazer as regras de baixo potencial de aquecimento global ao abrigo do mais recente quadro Ecodesign.
Página atualizada pela última vez em:



