
Tamanho e Participação do Mercado Europeu de Concreto Usinado
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
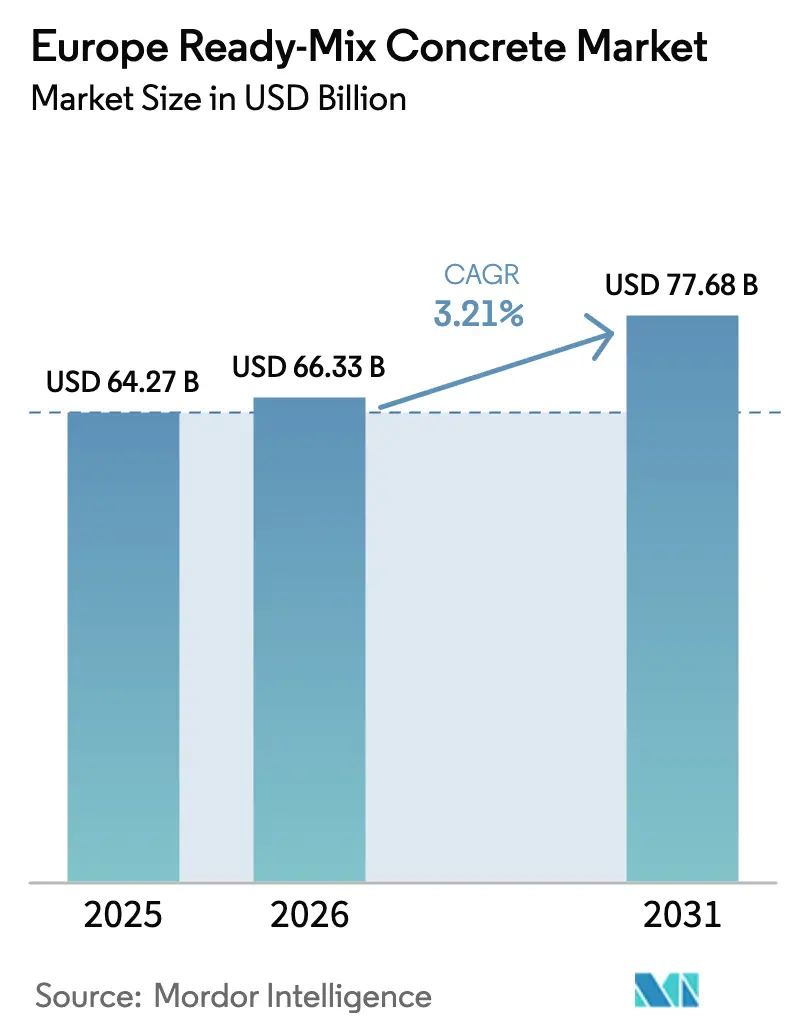
| Tamanho do mercado no ano base (2025) | 64.27 Bilhões de dólares |
| Tamanho do Mercado (2026) | 66.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 77.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.21 % |
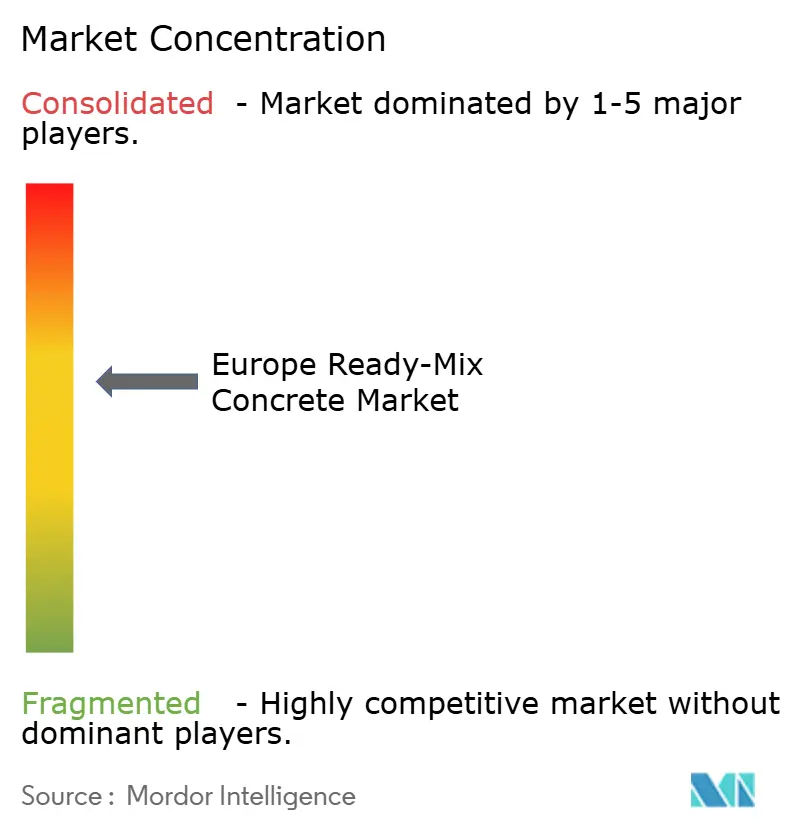
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Concreto Usinado por Mordor Intelligence
O tamanho do Mercado Europeu de Concreto Usinado deverá crescer de USD 64,27 bilhões em 2025 para USD 66,33 bilhões em 2026 e está previsto para atingir USD 77,68 bilhões até 2031 a um CAGR de 3,21% no período 2026-2031. Os gastos consistentes com infraestrutura, os crescentes mandatos de sustentabilidade e a digitalização das operações de despacho sustentam essa expansão constante, mesmo com as restrições de financiamento freando a atividade residencial de novas construções. Os programas de transporte do setor público agora fornecem uma base para a demanda, limitando as oscilações cíclicas que pesaram sobre o setor entre 2020 e 2023. A liderança de mercado está gradualmente se deslocando para o leste, à medida que os influxos de fundos de coesão aceleram os projetos de transporte poloneses, enquanto a Alemanha migra do crescimento de volume puro para gastos orientados à eficiência. A intensidade competitiva está se afastando do preço em direção à tecnologia e às credenciais de carbono, à medida que os custos do Sistema de Comércio de Emissões da UE (EU ETS) reformulam a economia dos produtores.
Principais Conclusões do Relatório
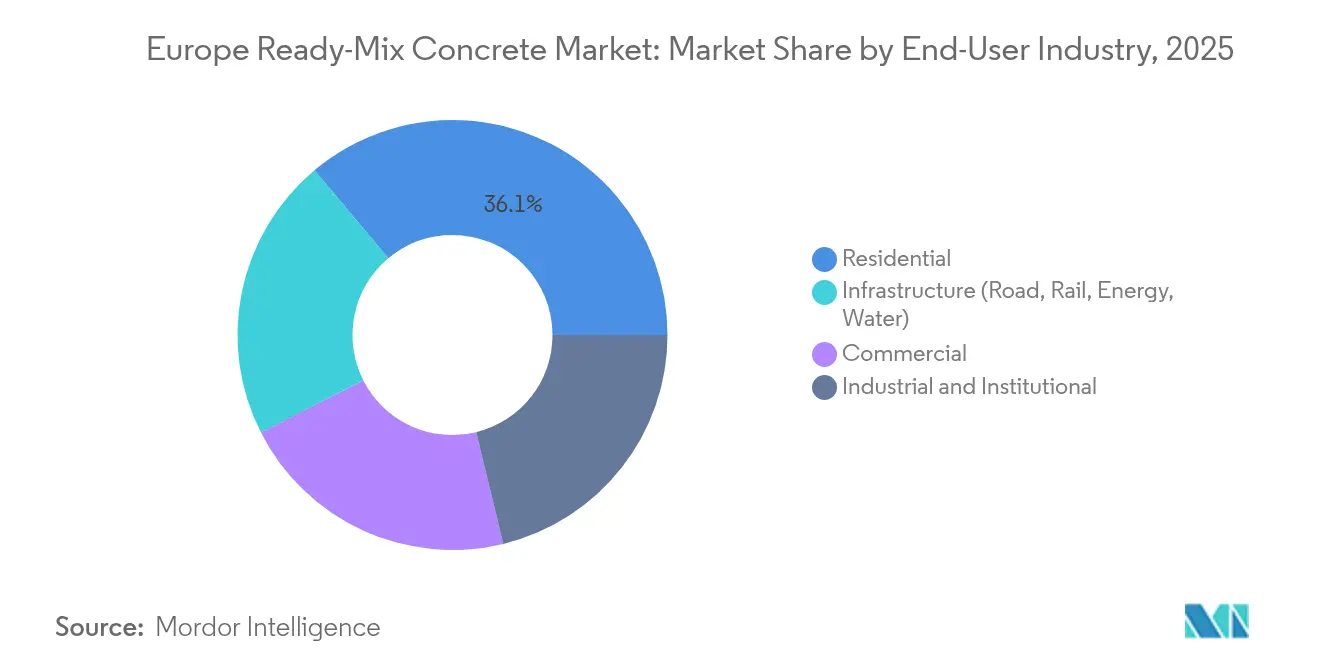
- Por setor de usuário final, o segmento residencial detinha 36,10% da participação do mercado europeu de concreto usinado em 2025, enquanto a infraestrutura está projetada para crescer a um CAGR de 5,65% até 2031.
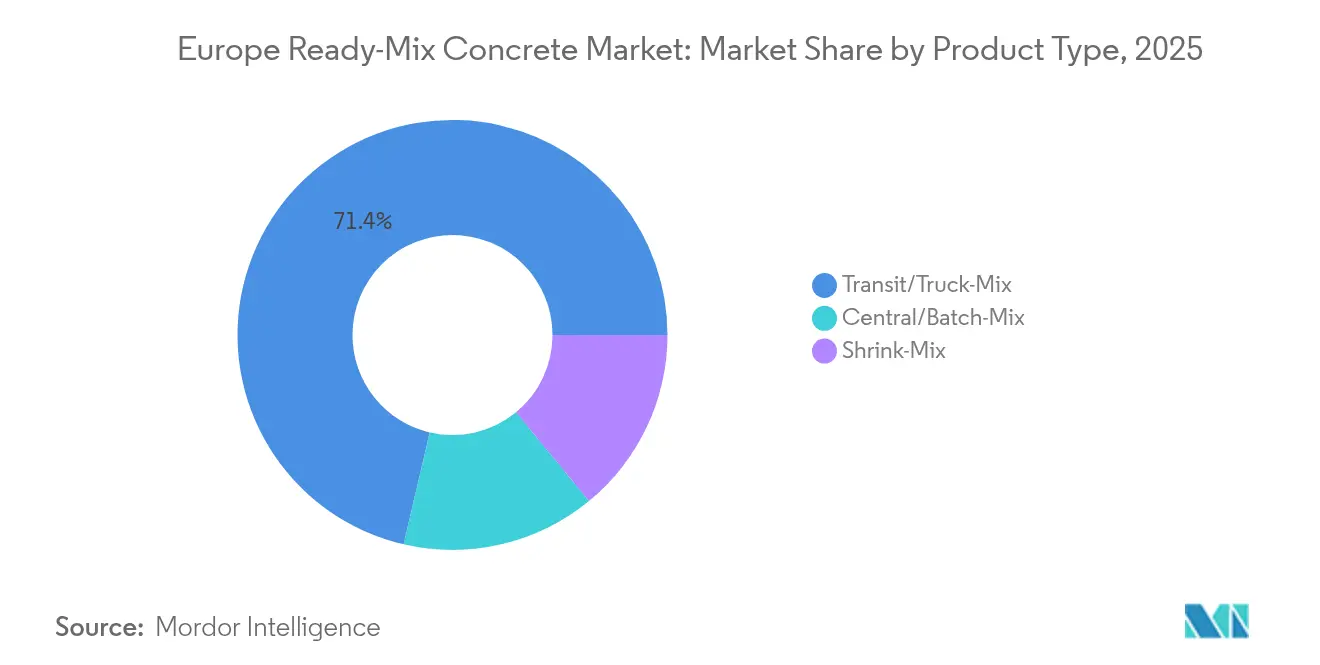
- Por tipo de produto, o concreto de trânsito/mistura em caminhão respondeu por 71,35% do tamanho do mercado europeu de concreto usinado em 2025, e a mistura central/batelada está se expandindo a um CAGR de 5,14% até 2031.
- Por geografia, a Alemanha liderou com 20,20% de participação de receita em 2025, enquanto a Polônia registra o maior CAGR projetado de 5,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Concreto Usinado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda residencial e de reurbanização urbana | +0.80% | Alemanha, França, Países Baixos, Países Nórdicos | Médio prazo (2–4 anos) |
| Estímulo de infraestrutura do Pacto Ecológico Europeu / Corredores TEN-T | +1.20% | Polônia, Alemanha, França, Itália, Espanha | Longo prazo (≥4 anos) |
| Eficiência de pré-fabricação e despacho digital | +0.70% | Alemanha, Países Baixos, Países Nórdicos | Curto prazo (≤2 anos) |
| Impulso à descarbonização para misturas de baixo carbono | +0.50% | Alemanha, Países Baixos | Longo prazo (≥4 anos) |
| Adoção de impressão 3D em concreto | +0.10% | Alemanha, Países Baixos, Reino Unido | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda da Construção Residencial e de Reurbanização Urbana
As políticas de densificação urbana estão aumentando a intensidade de concreto por unidade habitacional, mesmo com o início geral de obras residenciais desacelerando. Os códigos de construção alemães que reforçam os limites de desempenho térmico exigem paredes mais espessas e de maior resistência, aumentando os volumes de concreto usinado por unidade. O Fundo Climático de EUR 35 bilhões dos Países Baixos canaliza subsídios para converter antigas zonas industriais em distritos residenciais de médio porte, criando negócios recorrentes para fornecedores que se destacam na logística em locais de espaço reduzido[1]Governo dos Países Baixos, "Política Climática," government.nl . Na França, as aprovações de renovação dominam agora as licenças, favorecendo misturas especializadas formuladas para reforço estrutural e melhorias energéticas. Os municípios nórdicos continuam a subsidiar habitações com estrutura de concreto que resistam aos ciclos de congelamento e degelo. Nesses mercados, os produtores que aliam serviços de assessoria técnica à entrega just-in-time ganham vantagem competitiva.
Estímulo à Infraestrutura por meio do Pacto Ecológico Europeu / Corredores TEN-T
A UE reservou EUR 2,8 bilhões para 94 projetos da Rede Transeuropeia de Transportes (TEN-T) em 2024, catalisando uma demanda sustentada por tabuleiros de pontes, viadutos e subbases ferroviárias[2]Comissão Europeia, "Dias TEN-T 2024," ec.europa.eu . O papel da Polônia no corredor Báltico–Adriático sustenta um CAGR de 5,63%, enquanto a Alemanha aloca EUR 38,26 bilhões ao transporte no orçamento federal de 2025, com EUR 2,5 bilhões reservados para a reabilitação de pontes de autoestradas. O Grand Paris Express da França e as ligações Turim-Lyon ampliam o portfólio de obras civis até 2026. A Itália canaliza fundos de recuperação para controle de inundações e concreto de reforço sísmico, sustentando as carteiras de pedidos de fornecedores especializados. Esses programas plurianuais protegem o mercado europeu de concreto usinado contra as recessões habitacionais.
Plataformas de Pré-fabricação e Despacho Digital Melhorando a Eficiência Tempo-Custo
O software de despacho baseado em algoritmos otimiza agora as rotas de frota em tempo real, reduzindo o tempo de espera dos caminhões em até 7,6% e diminuindo o consumo de combustível em marcha lenta. As plantas alemãs e holandesas integram sensores IoT e computação de borda para prever o tempo de inatividade das betoneiras, aumentando a eficácia geral dos equipamentos. Os pré-fabricadores exigem misturas de tolerância estreita entregues em rápida sucessão, levando os produtores a adotar a batelada central automatizada que garante consistência. Os gêmeos digitais permitem que os gestores simulem picos de demanda e equilibrem as cargas das plantas, resultando em margens mais elevadas mesmo com a flutuação dos preços dos insumos. Os primeiros adotantes relatam períodos de retorno inferiores a 24 meses, incentivando implantações mais amplas em toda a Europa Setentrional.
Adoção de Impressão 3D em Concreto Exigindo Misturas Especializadas
As impressoras de grande escala para fachadas, fundações e mobiliário urbano demandam formulações bombeáveis e de endurecimento rápido. Projetos-piloto na Alemanha e nos Países Baixos demonstram 40% de economia de mão de obra e reduções de desperdício de material, mas exigem que os fornecedores ajustem a reologia e as trajetórias de cura. Universidades e fabricantes de equipamentos originais (OEMs) estão colaborando em misturas de geopolímero imprimíveis que reduzem a dependência do clínquer Portland. Embora os volumes permaneçam pequenos, os pioneiros garantem propriedade intelectual e dados de qualificação que criam barreiras elevadas para novos entrantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços do cimento e da energia | -0.60% | Alemanha, Itália, França; Europa Oriental parcialmente isolada | Curto prazo (≤2 anos) |
| Escassez de materiais cimentícios suplementares (SCMs) após o fechamento de usinas de carvão | -0.40% | Alemanha, Reino Unido, Países Baixos | Médio prazo (2–4 anos) |
| Custos mais rigorosos do EU ETS inflacionando as despesas | -0.40% | Mercados da UE27 | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Cimento e da Energia Comprimindo as Margens
Os preços do cimento subiram na Irlanda entre 2021 e 2024, refletindo as altas em toda a Europa Ocidental à medida que os mercados de gás oscilavam e os operadores de fornos repassavam os maiores custos de energia. Os empreiteiros alemães relatam inflação de custos de insumos em máximas de 16 meses no início de 2025, provocando atrasos em licitações que reduzem os pedidos de concreto. Os sobretaxas de combustível compensam apenas parcialmente os picos de custo, pois os contratos de fornecimento plurianuais frequentemente limitam a escalada. As importações da Europa Oriental comprimem ainda mais as margens nos mercados maduros. Os produtores respondem com cláusulas de preços dinâmicos e otimização das rotas de frota para reduzir o consumo de diesel, mas a rentabilidade permanece sensível à volatilidade dos índices de referência do gás até que a substituição por combustíveis alternativos ultrapasse a participação atual de 53%.
Escassez de Materiais Cimentícios Suplementares (SCMs) Após o Fechamento de Usinas de Carvão
A saída do carvão elimina os fluxos de cinza volante que antes supriam até 30% das necessidades de ligante. A rápida eliminação gradual da Alemanha causou uma queda na disponibilidade local de cinza volante, forçando as plantas de concreto usinado a buscar escória importada ou recorrer a misturas com maior teor de clínquer, que elevam tanto o custo quanto o CO₂. Materiais cimentícios suplementares alternativos, como argila calcinada e finos reciclados, exigem novos investimentos em moagem, calcinação e controle de qualidade. Os produtores menores carecem de capital para tais melhorias, arriscando a perda de participação de mercado. Os padrões europeus harmonizados para novos SCMs estão avançando, mas os prazos de certificação atrasam a adoção generalizada, limitando o potencial de substituição a curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Usuário Final: A Infraestrutura Impulsiona o Crescimento a Longo Prazo
As aplicações de infraestrutura registraram um CAGR de 5,65%, bem à frente do setor residencial, sustentadas pelos fundos de recuperação da UE e pelos mandatos de resiliência climática. As autoridades de transportes somente na Alemanha reservaram EUR 166 bilhões até 2029 para pontes rodoviárias e atualizações ferroviárias. Esse portfólio estabiliza os ciclos de pedidos, permitindo que as plantas operem próximas da capacidade nominal. O segmento comercial permanece estável à medida que o comércio eletrônico impulsiona a construção de armazéns, enquanto a relocalização industrial alimenta a demanda por pisos de concreto. As reformas institucionais em escolas e hospitais giram em torno de especificações de baixo carbono que favorecem fornecedores com misturas certificadas. Em geral, a participação da infraestrutura no tamanho do mercado europeu de concreto usinado está destinada a crescer à medida que os orçamentos públicos priorizam a resiliência dos ativos em detrimento de novas habitações.
O desempenho superior da infraestrutura também eleva a complexidade das especificações. Os tabuleiros de pontes exigem alta resistência inicial e resistência a cloretos; as seções de túneis necessitam de misturas reforçadas com fibras e aprimoradas com microssílica. Os produtores que investem em laboratórios centrais e ensaios móveis conquistam contratos de fornecimento com base no desempenho, e não nas propostas de menor preço. A sofisticação logística — concretagens noturnas, alimentação por vagões ferroviários e silos in situ — torna-se crítica em megaprojetos, conferindo aos grandes grupos verticalmente integrados uma vantagem de escala.


Por Tipo de Produto: A Eficiência Digital Reformula as Preferências de Mistura
O concreto de trânsito/mistura em caminhão ainda comanda 71,35% da participação do mercado europeu de concreto usinado, sustentado por densas redes de plantas de batelada e pela familiaridade dos clientes. No entanto, os sistemas de mistura central/batelada estão registrando um CAGR de 5,14%, à medida que os empreiteiros demandam maior controle de qualidade e redução de desperdício in situ. Plantas automatizadas equipadas com sondas de umidade em tempo real e algoritmos de dosagem com IA entregam variações de abatimento inferiores a ±15 mm, superando as betoneiras montadas em caminhões que fazem ajustes manuais durante o trajeto. A mistura reduzida atende a projetos de nicho de longa distância ou arquitetônicos que exigem trabalhabilidade prolongada.
Os gêmeos digitais interligam a batelagem e o despacho, permitindo que os gestores simulem carteiras de pedidos e programem manutenção preventiva. Com a persistente escassez de motoristas, a produtividade da frota depende de um agendamento preciso; as empresas que utilizam algoritmos preditivos reduzem os quilômetros percorridos sem carga em 12%, amortecendo a inflação do diesel. O tamanho do mercado europeu de concreto usinado para plantas centrais está, portanto, preparado para crescer, embora os desembolsos de capital permaneçam um obstáculo para os independentes de menor porte.
Análise Geográfica
A Alemanha mantém uma participação de 20,20% no mercado europeu de concreto usinado, ancorada por alocações anuais de EUR 11,71 bilhões provenientes do Fundo de Infraestrutura e Neutralidade Climática. Os ventos contrários de curto prazo decorrem de atrasos no licenciamento e do crédito residencial mais restrito, mas a reabilitação de pontes e a eletrificação ferroviária garantem uma demanda de base. A adoção digital avançada — betoneiras com rastreamento GPS, emissão eletrônica de documentos e faturamento vinculado a Declarações Ambientais de Produto (EPDs) — consolida ainda mais a posição dos operadores estabelecidos.
A Polônia é a geografia de crescimento mais rápido, com um CAGR de 5,55%, impulsionada por obras de rodovias, portos e ferrovias financiadas por fundos de coesão. A concentração de projetos ao redor do corredor Báltico–Adriático permite que os produtores operem plantas centrais de alta capacidade com distâncias de transporte mínimas, aumentando as margens apesar dos preços médios de venda mais baixos. Os grupos domésticos colaboram com multinacionais para qualificar as forças de trabalho e incorporar o design de misturas de baixo carbono, fortalecendo a segurança do fornecimento.
A França equilibra o fraco início de obras residenciais com robustos pacotes de obras civis. O Grand Paris Express, a ligação Lyon–Turim e os subsídios para renovação canalizam pedidos consistentes até 2026. Os mercados de trabalho apertados incentivam a pré-fabricação, elevando a demanda por misturas com consistência de fábrica. A Itália aproveita as subvenções do Plano Nacional de Recuperação e Resiliência (PNRR) para reforçar defesas contra inundações e edificações à prova de terremotos, abrindo nichos para formulações resistentes a sulfatos e reforçadas com fibras.
O Reino Unido, os Países Baixos, a Bélgica e os países nórdicos contribuem conjuntamente com volumes significativos, concentrando-se em infraestrutura resiliente ao clima — fundações de parques eólicos offshore, barreiras de contenção de inundações, habitações de grau ártico e centros logísticos. O Fundo Climático de 2030 dos Países Baixos reserva projetos com alto consumo de concreto nas obras do porto de Amsterdã e nas atualizações do porto de energia eólica de Roterdã. A Ligação Oosterweel da Bélgica exige misturas de alta fluidez e baixa retração para seções de túneis sob o estuário do rio em Antuérpia. As regras de contratação pública dos governos nórdicos já limitam o carbono incorporado por metro cúbico, acelerando a adoção de misturas ricas em materiais cimentícios suplementares (SCMs).
Análise da cadeia de valor
A cadeia de valor do concreto usinado na Europa começa com a extração e o processamento a montante de cimento e clínquer, agregados, água e aditivos, seguidos pela logística de entrada até as centrais de dosagem. O cimento é um fator dominante de custo e de emissões de CO2, e as evidências disponíveis indicam que cerca de 56% da produção total de cimento da UE é destinada a produtores de concreto usinado, o que coloca a disponibilidade de fornecimento, a repercussão de custos impulsionada pelo EU ETS e o acesso a aglomerantes alternativos no centro da economia dos produtores. Os agregados são normalmente obtidos localmente devido à sensibilidade ao custo de transporte, enquanto os aditivos e fibras são fornecidos por empresas de químicos especializados e depois incorporados ao suporte de projeto de mistura.
As operações intermediárias concentram-se na dosagem (mistura em trânsito/caminhão-betoneira e central/dosagem central), no controle de qualidade (laboratórios de central, testes no local e, cada vez mais, emissão digital de tíquetes e rastreabilidade) e na otimização do despacho para reduzir o tempo de espera e os quilômetros vazios. A jusante, empreiteiros e proprietários de infraestrutura especificam requisitos de desempenho e de carbono incorporado, levando os produtores a misturas ricas em SCM, agregados de concreto reciclado e aglomerantes inovadores onde permitido. Ao mesmo tempo, a escassez de SCM após o fechamento de usinas a carvão desloca as compras em direção à escória importada, argila calcinada e finos reciclados, o que aumenta a ênfase em qualificação, certificação e fornecimento consistente. Grupos verticalmente integrados, incluindo Holcim, CRH, Heidelberg Materials e Cemex, mantêm uma vantagem ao coordenar redes de cimento, agregados e concreto e ao financiar melhorias de processo, como projetos de captura de carbono, que afetam a disponibilidade e o preço das ofertas de concreto usinado de baixo carbono.
Cenário Competitivo
O mercado europeu de concreto usinado é moderadamente fragmentado. Heidelberg Materials, CRH e Holcim operam ativos verticalmente integrados de cimento, agregados e concreto, alavancando mais de 1.270 plantas de concreto usinado em todo o mundo e capturando sinergias de escala. Esses grandes grupos enfatizam a diferenciação pela sustentabilidade — ECOPact, ECOPlanet, Vertua — em vez do preço, pois a exposição ao EU ETS e a escassez de SCMs comprimem as alavancas de custo tradicionais.
As fusões e aquisições estratégicas permanecem ativas. A aquisição da Eco Material pela CRH por USD 2,1 bilhões em 2025 amplia o acesso a fluxos de cinza volante recuperada e ao know-how em geopolímeros. A Buzzi Unicem reduziu a capacidade italiana ao alienar a planta de Fanna para a Alpacem Italia, liberando capital para retrofits de captura de carbono. A Cemex instala painéis fotovoltaicos em plantas de batelada em Berlim para proteger-se dos custos de eletricidade e alimentar uma emergente frota de betoneiras elétricas.
Os ecossistemas digitais são uma fronteira competitiva. As startups que oferecem despacho em nuvem integram-se com sistemas ERP e telemática, possibilitando painéis de KPIs em tempo real. Os grandes grupos co-desenvolvem plataformas para manter a propriedade dos dados e fidelizar clientes por meio de pacotes de interface de programação de aplicativos (API). Os fornecedores com forte atuação em concretos de alto desempenho — alta alumina, imprimível em 3D, mineralizado com carbono — conquistam licitações com alta complexidade de especificações. Enquanto isso, os independentes de menor porte contam com relacionamentos locais e serviços de nicho, mas enfrentam obstáculos de capital para cumprir os mandatos iminentes de Declarações Ambientais de Produto (EPDs) EN-15804+A2.
Líderes do Setor de Concreto Usinado na Europa
Buzzi Unicem SpA
CEMEX S.A.B. de C.V.
CRH
HeidelbergCement
HOLCIM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se abrindo espaço para ofertas verificáveis de concreto usinado de baixo carbono alinhadas com programas de compras públicas e de descarbonização corporativa. A Holcim divulgou que o ECOPact representou 31% de suas vendas líquidas de concreto usinado em 2025, o que sugere que as misturas de marca com menor CO2 estão avançando da fase piloto para a implantação comercial em escala. À medida que os custos do EU ETS e as práticas de relato de carbono incorporado (incluindo práticas de faturamento vinculadas a EPD já referenciadas para mercados líderes) se tornam incorporados nas licitações, fornecedores com famílias de mistura certificadas, forte capacidade de serviço técnico e cadeias de fornecimento de SCM confiáveis podem se diferenciar, particularmente em corredores intensivos em infraestrutura, como Alemanha, França e Polônia.
Uma segunda oportunidade é o alinhamento do portfólio com os investimentos em descarbonização industrial em todo o ecossistema cimento-concreto, pois isso pode se traduzir em expectativas dos clientes por misturas compatíveis, documentação e logística. A Heidelberg Materials Italia iniciou o projeto de captura de carbono DREAM em sua fábrica de Rezzato e Mazzano após um acordo de subvenção de 1º de abril de 2026 com a CINEA, e a Cemex recebeu 200 milhões de euros no âmbito do programa espanhol PERTE de Descarbonização Industrial para o projeto de captura de carbono SOMZERO em Alcanar (anunciado em 17 de julho de 2026). Juntas, essas medidas reforçam a mudança em direção ao desempenho aliado a credenciais de carbono, criando espaço para os produtores de concreto usinado agruparem projeto de mistura, rastreabilidade digital e suporte à execução no canteiro de obras, como concretagens noturnas e misturas de alta resistência inicial e durabilidade, para grandes projetos de transporte e resiliência climática à medida que a complexidade das especificações aumenta.
Desenvolvimentos recentes do setor
- Julho de 2026: A Cemex assegurou um contrato para fornecer 310.000 metros cúbicos de concreto usinado para o trecho norte da Linha 15 Ouest do Grand Paris Express ao longo de quatro a cinco anos. O projeto proporciona à Cemex volume plurianual e reforça sua posição em mercados-chave de projetos de transporte da UE.
- Julho de 2026: A Cemex forneceu concreto usinado para o projeto da rodovia D35 na República Tcheca, utilizando uma mistura de alta durabilidade, resistente a geada e a sais de degelo. A especificação destaca a capacidade da Cemex de fornecer formulações especializadas para requisitos relacionados a geada em corredores de transporte europeus.
- Julho de 2026: A Cemex forneceu concreto usinado para o novo viaduto de duas faixas de 600 metros no entroncamento rodoviário de Nuremberg-East, na Alemanha. O pedido expande a presença da Cemex em projetos de logística e transporte na Alemanha.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este relatório, o mercado abrange o concreto usinado fornecido de centrais de dosagem para canteiros de obras em toda a Europa, medido como o valor do concreto entregue para uso em obras de construção e infraestrutura.
Exclusões do escopo: Este dimensionamento exclui o concreto misturado no local, produtos de concreto pré-moldado e cimento, agregados e aditivos vendidos separadamente como materiais autônomos.
Visão geral da segmentação
- Por Setor de Usuário Final
- Residencial
- Comercial
- Industrial e Institucional
- Infraestrutura (Estradas, Ferrovias, Energia, Água)
- Por Tipo de Produto
- Trânsito/Mistura em Caminhão
- Mistura Central/Batelada
- Mistura Reduzida
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Polônia
- Países Baixos
- Bélgica
- Países Nórdicos
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento do conjunto de demanda de construção e da presença de fornecimento de concreto usinado por país, alinhando-os em seguida a unidades de relato comuns e convenções de preços. Fontes públicas ajudam a estabelecer limites realistas para o que é contabilizado como valor de concreto usinado entregue. Elas também fornecem uma verificação de consistência sobre se a direção da demanda está alinhada com o ciclo de construção mais amplo.
Referenciamos fontes de acesso livre, como indicadores de produção da construção do Eurostat, institutos nacionais de estatística para atividade de construção, estatísticas da ERMCO para volumes e contagens de plantas de concreto usinado, e publicações da Comissão Europeia vinculadas a programas de infraestrutura e desenvolvimento regional. Contexto adicional é obtido de relatórios anuais de empresas e apresentações a investidores, sites de associações e cobertura de imprensa confiável sobre mudanças de capacidade e redes de plantas. Quando útil, assinaturas pagas são utilizadas para dados financeiros e inteligência de empresas, verificações de importação e exportação em nível de remessa para insumos-chave, e bases de dados de patentes para acompanhar o projeto de mistura e a atividade de formulação de baixo carbono. As fontes listadas acima são ilustrativas, e referências públicas e pagas adicionais são utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias são utilizadas para testar as premissas do modelo que fontes documentais não conseguem resolver totalmente, especialmente faixas de preço por país, especificações de mistura entregue e como a demanda se desloca entre obras residenciais e de infraestrutura. Coletamos opiniões de produtores de concreto usinado, empreiteiros a jusante, tecnólogos de concreto e partes interessadas de logística e despacho em importantes mercados europeus. Isso ajuda a preencher lacunas nos dados públicos e apoia a triangulação de premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 20% |
| Nível médio: 51% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 21% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento utiliza uma abordagem top-down, na qual a produção de construção e a intensidade de uso de concreto são combinadas para reconstruir o conjunto de demanda atendida de concreto usinado por país, sendo depois convertida em valor usando a lógica de preços de entrega. Para manter os resultados fundamentados, utilizamos aproximações bottom-up seletivas como verificações, como amostragem de redes de plantas e produção anual típica, comparando os volumes amostrados com preços médios de venda plausíveis.
Um pequeno conjunto de variáveis impulsiona a maior parte do modelo, e essas variáveis são refinadas usando feedback de entrevistas. Isso inclui a direção da produção de construção por país, a combinação entre obras de infraestrutura e edificação, faixas de preço de entrega típicas por classe de resistência e tamanho de obra, comportamento de utilização das plantas durante desacelerações, e a participação de mistura central versus caminhão-betoneira, já que isso afeta tanto os preços quanto a logística. Quando faltam dados para países menores ou para lacunas históricas curtas, interpolamos usando mercados próximos como proxy e depois ajustamos usando sinais de pipeline de construção que temos localmente.
A previsão é feita por meio de análise de cenários, em que o crescimento de referência está ligado aos programas de infraestrutura esperados e ao momento da recuperação da construção privada, seguido de análise de sensibilidade em torno dos custos de energia e condições de financiamento de projetos. Antes de a previsão ser finalizada, as variáveis-chave são revisadas com respondentes de campo, para evitar levar adiante uma progressão de preços ou recuperações de volume irrealistas.
Validação de Dados e Ciclo de Atualização
A validação passa por múltiplos pontos de verificação para que os números finais não dependam de uma única série de dados. Comparamos os resultados do modelo com sinais independentes, como a direção de volume da ERMCO, tendências de produção da construção por país e mudanças na presença de plantas. Em seguida, revisamos quaisquer totais por país que ultrapassem as faixas práticas de capacidade e utilização.
Valores atípicos são revisados em verificações de analistas, e contatos de acompanhamento são acionados quando as premissas de preço, volume ou mistura se afastam substancialmente do que foi indicado em campo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes eventos alteram a demanda ou os custos, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atual disponível no momento da publicação.
Dimensionamento do Mercado Europeu de Concreto Usinado pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o concreto usinado na Europa podem diferir mesmo quando o tema parece idêntico. Isso geralmente ocorre porque o limite de escopo e o cronograma de preços não são tratados da mesma forma entre as fontes. A variação está tipicamente ligada à forma como o valor entregue é definido, a quais países são agrupados sob a Europa, e se a inflação e o momento cambial são aplicados de forma consistente entre o histórico e o corte do ano-base.
Neste estudo, a cadência de atualização e o momento cambial são mantidos consistentes entre os países. Os preços médios de venda são atualizados usando faixas de preço de entrega baseadas em entrevistas, e depois incorporados aos totais de valor final. Essa é uma razão fundamental pela qual o número de mercado de 2025 da Mordor Intelligence difere de outras cifras publicadas. As diferenças também surgem de se categorias adjacentes de concreto são incluídas, se a mistura no local é tratada como parte do concreto usinado, e se é usada uma abordagem de preço em ponto único que não reflete a combinação intensiva em infraestrutura em alguns países.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 64,27 bilhões de USD (2025) | |
| Associação Setorial A | 57,90 bilhões de USD (2023) | Frequentemente relatado a partir de estatísticas de volume submetidas por membros e depois convertido usando preços médios amplos, o que pode subestimar o valor quando os preços de entrega aumentaram de forma desigual entre países e tipos de obra. |
| Consultoria Global B | 72,10 bilhões de USD (2026) | Utiliza uma referência de ano futuro que pode incorporar um aumento de preço mais agressivo e uma premissa de recuperação de construção mais ampla, e as notas de escopo tipicamente são mais leves quanto à forma como os volumes misturados no local são excluídos. |
A tabela mostra que as principais diferenças são o momento e o que é tratado como valor de concreto usinado entregue na Europa. Ao vincular os preços a faixas de entrega em nível de país e depois verificar os totais em relação a sinais externos de construção e capacidade, a estimativa permanece rastreável a um pequeno conjunto de variáveis repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor do mercado europeu de concreto usinado em 2026?
O mercado está avaliado em USD 66,33 bilhões em 2026.
Com que velocidade o setor deverá crescer até 2031?
Está projetado para crescer a um CAGR de 3,21%, atingindo USD 77,68 bilhões até 2031.
Qual país é o mercado de crescimento mais rápido na região?
A Polônia lidera com um CAGR projetado de 5,55% até 2031, impulsionada pela infraestrutura financiada pela UE.
Por que as misturas de baixo carbono estão ganhando força?
O aumento dos custos do EU ETS e as regras de contratação pública que favorecem produtos com menor CO₂ incorporado estão acelerando a adoção.
Qual tipo de produto está ganhando participação sobre o concreto de trânsito/mistura em caminhão?
Os sistemas de mistura central/batelada estão crescendo a um CAGR de 5,14%, pois a batelagem centralizada melhora o controle de qualidade e reduz o desperdício.
Como os produtores estão lidando com a volatilidade dos preços do cimento?
Muitos adotam cláusulas de preços dinâmicos, investem em fornos com combustíveis alternativos e implantam ferramentas de despacho digital para reduzir os custos operacionais.
Página atualizada pela última vez em:



