
Tamaño y Cuota del Mercado Europeo de Concreto Premezclado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
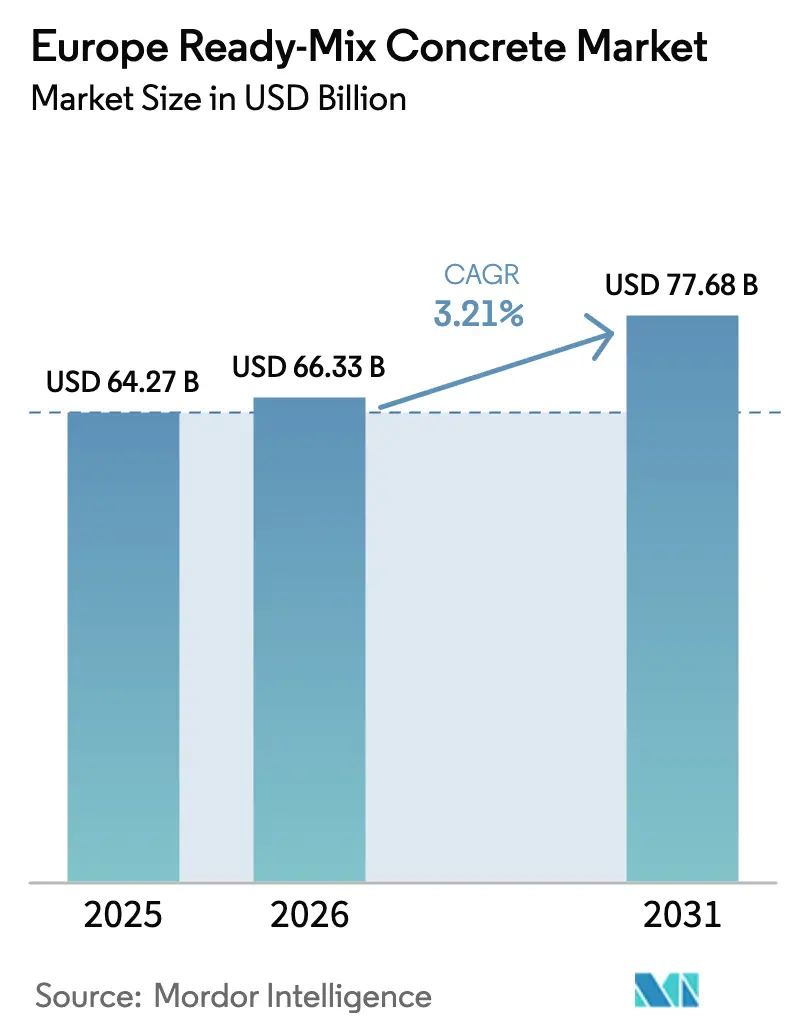
| Tamaño del mercado en el año base (2025) | 64.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 66.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.21 % |
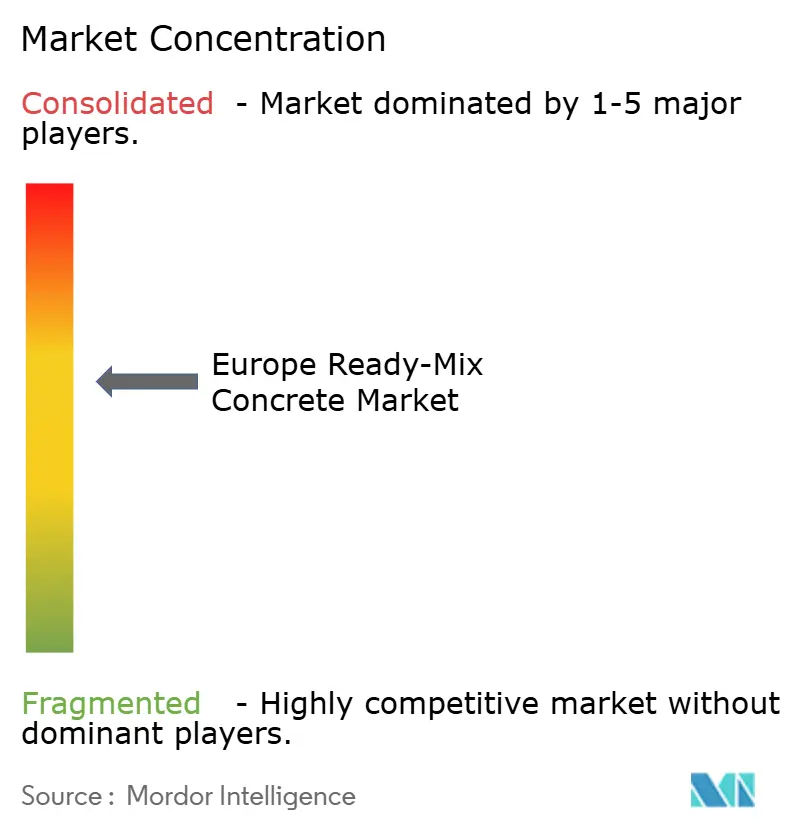
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Concreto Premezclado por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Concreto Premezclado crezca desde 64,27 mil millones de USD en 2025 hasta 66,33 mil millones de USD en 2026 y se prevé que alcance los 77,68 mil millones de USD en 2031 a una CAGR del 3,21% durante el período 2026-2031. El gasto constante en infraestructura, los crecientes mandatos de sostenibilidad y la digitalización de las operaciones de despacho sustentan esta expansión sostenida, aun cuando las restricciones de financiación frenan la actividad residencial de nueva construcción. Los programas de transporte del sector público proporcionan ahora un suelo a la demanda, limitando las oscilaciones cíclicas que pesaron sobre el sector entre 2020 y 2023. El liderazgo del mercado se desplaza gradualmente hacia el este a medida que las entradas de fondos de cohesión aceleran los proyectos de transporte polacos, mientras que Alemania pivota del crecimiento puro en volumen hacia un gasto orientado a la eficiencia. La intensidad competitiva se aleja del precio hacia la tecnología y las credenciales de carbono, a medida que los costes del Sistema de Comercio de Emisiones de la UE (EU ETS) reconfiguran la economía de los productores.
Conclusiones Clave del Informe
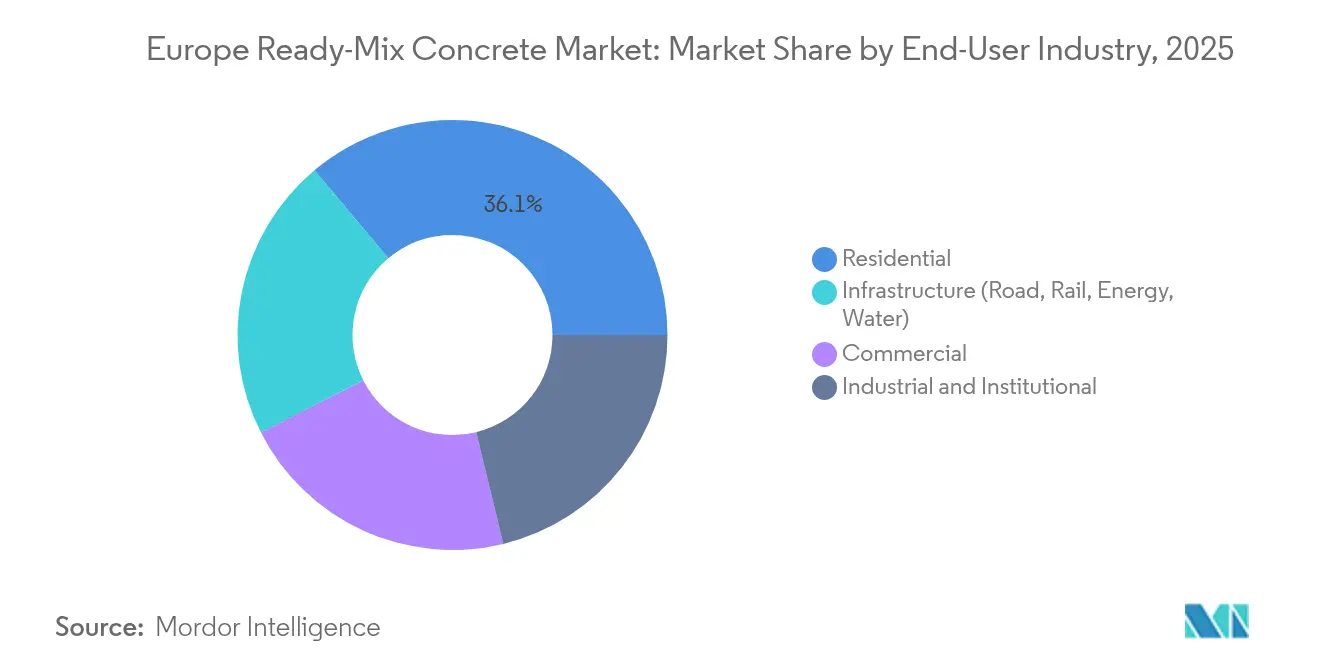
- Por industria de usuario final, el segmento residencial representó el 36,10% de la cuota del mercado europeo de concreto premezclado en 2025, mientras que se proyecta que la infraestructura crezca a una CAGR del 5,65% hasta 2031.
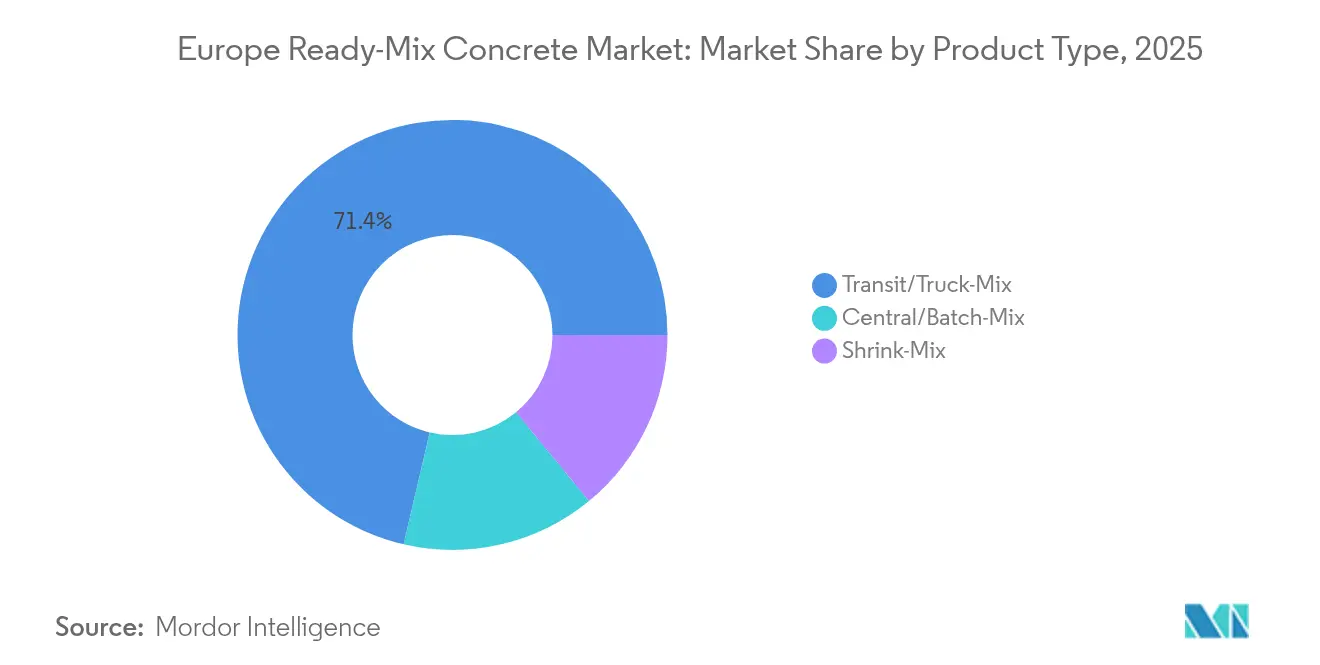
- Por tipo de producto, el concreto de mezcla en tránsito/camión mezclador representó el 71,35% del tamaño del mercado europeo de concreto premezclado en 2025, y la mezcla central/por lotes se expande a una CAGR del 5,14% hasta 2031.
- Por geografía, Alemania lideró con una cuota de ingresos del 20,20% en 2025, mientras que Polonia registra la CAGR proyectada más alta del 5,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Concreto Premezclado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda residencial y de reurbanización urbana | +0.80% | Alemania, Francia, Países Bajos, Países Nórdicos | Mediano plazo (2–4 años) |
| Estímulo de infraestructura del Pacto Verde Europeo / Corredores TEN-T | +1.20% | Polonia, Alemania, Francia, Italia, España | Largo plazo (≥4 años) |
| Eficiencia de prefabricación y despacho digital | +0.70% | Alemania, Países Bajos, Países Nórdicos | Corto plazo (≤2 años) |
| Impulso de descarbonización hacia mezclas bajas en carbono | +0.50% | Alemania, Países Bajos | Largo plazo (≥4 años) |
| Adopción de impresión 3D de concreto | +0.10% | Alemania, Países Bajos, Reino Unido | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de la Construcción Residencial y de Reurbanización Urbana
Las políticas de densificación urbana están aumentando la intensidad de concreto por vivienda, incluso cuando las nuevas viviendas iniciadas se moderan en general. Los códigos de construcción alemanes que endurecen los umbrales de rendimiento térmico requieren paredes más gruesas y de mayor resistencia, incrementando los volúmenes de concreto premezclado por unidad. El Fondo Climático de 35.000 millones de EUR de los Países Bajos canaliza subvenciones para convertir antiguas zonas industriales en distritos residenciales de altura media, creando negocios recurrentes para proveedores que sobresalen en la logística en espacios reducidos[1]Gobierno de los Países Bajos, "Política Climática," government.nl . En Francia, las aprobaciones de renovación dominan ahora los permisos, favoreciendo mezclas especializadas formuladas para el refuerzo estructural y las mejoras energéticas. Los municipios nórdicos continúan subvencionando viviendas de estructura de concreto que resisten los ciclos de hielo y deshielo. En todos estos mercados, los productores que combinan servicios de asesoría técnica con entregas justo a tiempo obtienen una ventaja competitiva.
Estímulo de Infraestructura a través del Pacto Verde Europeo / Corredores TEN-T
La UE ha destinado 2.800 millones de EUR para 94 proyectos de la Red Transeuropea de Transporte (TEN-T) en 2024, catalizando una demanda sostenida de tableros de puentes, viaductos y sub-bases ferroviarias[2]Comisión Europea, "Jornadas TEN-T 2024," ec.europa.eu . El papel de Polonia en el corredor Báltico-Adriático sustenta una CAGR del 5,63%, mientras que Alemania asigna 38.260 millones de EUR al transporte en el presupuesto federal de 2025, con 2.500 millones de EUR reservados para la rehabilitación de puentes de autopistas. El Grand Paris Express de Francia y los enlaces Turín-Lyon amplían el pipeline de obras civiles hasta 2026. Italia canaliza fondos de recuperación hacia el control de inundaciones y el concreto de retrofit sísmico, sosteniendo las carteras de pedidos de proveedores especializados. Estos programas plurianuales amortiguan el mercado europeo de concreto premezclado frente a las caídas del sector residencial.
Plataformas de Prefabricación y Despacho Digital que Mejoran la Eficiencia en Tiempo y Costo
El software de despacho basado en algoritmos optimiza ahora las rutas de la flota en tiempo real, reduciendo la espera de los camiones hasta en un 7,6% y disminuyendo el consumo de combustible en ralentí. Las plantas alemanas y neerlandesas integran sensores IoT y computación en el perímetro para predecir el tiempo de inactividad de las mezcladoras, elevando la efectividad global del equipo. Los prefabricadores requieren mezclas de tolerancia estrecha entregadas en rápida sucesión, impulsando a los productores hacia el dosificado central automatizado que garantiza la consistencia. Los gemelos digitales permiten a los gestores simular picos de demanda y equilibrar las cargas de las plantas, lo que resulta en mayores márgenes incluso cuando los precios de los insumos fluctúan. Los primeros adoptantes reportan períodos de recuperación de la inversión inferiores a 24 meses, lo que fomenta una implementación más amplia en el norte de Europa.
Adopción de Impresión 3D de Concreto que Requiere Mezclas Especializadas
Las impresoras de gran formato para fachadas, cimentaciones y mobiliario urbano demandan formulaciones bombeables y de fraguado rápido. Los proyectos piloto en Alemania y los Países Bajos demuestran ahorros de mano de obra del 40% y reducciones de desperdicio de material, pero requieren que los proveedores ajusten con precisión la reología y las trayectorias de curado. Las universidades y los fabricantes de equipos originales colaboran en mezclas de geopolímero imprimibles que reducen la dependencia del clínker de Portland. Aunque los volúmenes siguen siendo pequeños, los pioneros aseguran propiedad intelectual y datos de calificación que crean altas barreras para los entrantes posteriores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios del cemento y la energía | -0.60% | Alemania, Italia, Francia; Europa del Este parcialmente aislada | Corto plazo (≤2 años) |
| Escasez de materiales cementantes suplementarios (SCM) tras el cierre de centrales de carbón | -0.40% | Alemania, Reino Unido, Países Bajos | Mediano plazo (2–4 años) |
| Mayores costes del EU ETS que inflan los gastos | -0.40% | Mercados de la UE-27 | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Cemento y la Energía que Comprimen los Márgenes
Los precios del cemento aumentaron en Irlanda entre 2021 y 2024, reflejando los aumentos en toda Europa Occidental a medida que los mercados del gas fluctuaban y los operadores de hornos trasladaban los mayores costes de energía. Los contratistas alemanes reportan una inflación de costes de insumos en máximos de 16 meses a principios de 2025, lo que provoca retrasos en las licitaciones que amortiguan las órdenes de concreto. Los recargos por combustible compensan solo parcialmente los picos de costes, porque los contratos de suministro plurianuales a menudo limitan la escalada. Las importaciones de Europa del Este comprimen aún más los márgenes en los mercados maduros. Los productores responden con cláusulas de precio dinámico y optimización de rutas de la flota para reducir el uso de diésel, aunque la rentabilidad sigue siendo sensible a la volatilidad del índice de referencia del gas hasta que la sustitución por combustibles alternativos supere la cuota actual del 53%.
Escasez de Materiales Cementantes Suplementarios (SCM) Tras el Cierre de Centrales de Carbón
La salida del carbón elimina los flujos de cenizas volantes que antes suministraban hasta el 30% de las necesidades de aglomerante. La rápida eliminación progresiva de Alemania provocó una caída en la disponibilidad local de cenizas volantes, obligando a las plantas de concreto premezclado a buscar escoria importada o recurrir a mezclas de mayor contenido de clínker que elevan tanto el coste como el CO₂. Los SCM alternativos, como la arcilla calcinada y los finos reciclados, requieren nuevas inversiones en molienda, calcinación y control de calidad. Los productores más pequeños carecen de capital para tales mejoras, con riesgo de erosión de cuota de mercado. Las normas europeas armonizadas para nuevos SCM están avanzando, pero los plazos de certificación retrasan la adopción generalizada, limitando el potencial de sustitución a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: La Infraestructura Impulsa el Crecimiento a Largo Plazo
Las aplicaciones de infraestructura capturaron una CAGR del 5,65%, muy por delante del sector residencial, respaldadas por los fondos de recuperación de la UE y los mandatos de resiliencia climática. Las autoridades de transporte solo en Alemania destinaron 166.000 millones de EUR hasta 2029 para puentes de autopistas y mejoras ferroviarias. Este pipeline estabiliza los ciclos de pedidos, permitiendo a las plantas operar cerca de su capacidad nominal. El segmento comercial se mantiene estable a medida que el comercio electrónico impulsa la construcción de almacenes, mientras que la relocalización industrial alimenta la demanda de pavimentos de concreto. Las renovaciones institucionales en escuelas y hospitales giran en torno a especificaciones bajas en carbono que favorecen a los proveedores con mezclas certificadas. En general, la cuota de la infraestructura en el tamaño del mercado europeo de concreto premezclado está destinada a expandirse a medida que los presupuestos públicos priorizan la resiliencia de los activos sobre las nuevas viviendas.
El mejor desempeño de la infraestructura también eleva la complejidad de las especificaciones. Los tableros de puentes requieren alta resistencia temprana y resistencia a los cloruros; las secciones de túneles necesitan mezclas reforzadas con fibra y mejoradas con microsílice. Los productores que invierten en laboratorios centrales y pruebas móviles ganan contratos de suministro por rendimiento en lugar de por la oferta de menor precio. La sofisticación logística —vertidos nocturnos, alimentación por vagones de ferrocarril y silos en obra— se vuelve crítica en los megaproyectos, otorgando a los grandes grupos integrados verticalmente una ventaja de escala.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por Tipo de Producto: La Eficiencia Digital Reconfigura las Preferencias de Mezcla
El concreto de mezcla en tránsito/camión mezclador aún representa el 71,35% de la cuota del mercado europeo de concreto premezclado, sostenido por las densas redes de plantas de dosificado y la familiaridad de los clientes. Sin embargo, los sistemas de mezcla central/por lotes registran una CAGR del 5,14% a medida que los contratistas exigen un control de calidad más estricto y una reducción de los residuos en obra. Las plantas automatizadas equipadas con sondas de humedad en tiempo real y algoritmos de dosificación con IA ofrecen variaciones de asentamiento inferiores a ±15 mm, superando a las mezcladoras montadas en camión que se ajustan manualmente en ruta. La mezcla reducida atiende proyectos de nicho de larga distancia o arquitectónicos que requieren una trabajabilidad prolongada.
Los gemelos digitales interconectan el dosificado y el despacho, permitiendo a los gestores simular las carteras de pedidos y programar el mantenimiento preventivo. A medida que persiste la escasez de conductores, la productividad de la flota depende de una programación precisa; las empresas que utilizan algoritmos predictivos reducen los kilómetros en vacío en un 12%, amortiguando la inflación del diésel. Por lo tanto, el tamaño del mercado europeo de concreto premezclado para plantas centrales está preparado para expandirse, aunque los desembolsos de capital siguen siendo un obstáculo para los independientes más pequeños.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Análisis Geográfico
Alemania mantiene una cuota del 20,20% en el mercado europeo de concreto premezclado, anclada por asignaciones anuales de 11.710 millones de EUR del Fondo de Infraestructura y Neutralidad Climática. Los vientos en contra a corto plazo provienen de los retrasos en los permisos y del crédito residencial más restrictivo, pero la rehabilitación de puentes y la electrificación ferroviaria aseguran la demanda base. La avanzada adopción digital —mezcladoras con seguimiento GPS, emisión electrónica de tickets y facturación vinculada a Declaraciones Ambientales de Producto (DAP)— consolida aún más la posición de los operadores establecidos.
Polonia es la geografía de crecimiento más rápido con una CAGR del 5,55%, impulsada por obras de autopistas, puertos y ferrocarriles respaldadas por fondos de cohesión. La concentración de proyectos en torno al corredor Báltico-Adriático permite a los productores operar plantas centrales de alto rendimiento con distancias de transporte mínimas, mejorando los márgenes a pesar de los menores precios de venta promedio. Los grupos nacionales colaboran con multinacionales para mejorar las competencias de la fuerza laboral e incorporar diseños de mezcla bajos en carbono, fortaleciendo la seguridad del suministro.
Francia equilibra el débil inicio de viviendas con sólidos paquetes de obras civiles. El Grand Paris Express, el enlace Lyon-Turín y las subvenciones para renovación canalizan pedidos consistentes hasta 2026. Los mercados laborales ajustados fomentan la prefabricación, aumentando la demanda de mezclas consistentes de fábrica. Italia aprovecha las subvenciones del Plan Nacional de Recuperación y Resiliencia (PNRR) para rehabilitar defensas contra inundaciones y edificios sísmicamente protegidos, abriendo nichos para formulaciones resistentes a los sulfatos y reforzadas con fibra.
El Reino Unido, los Países Bajos, Bélgica y los países nórdicos contribuyen conjuntamente con toneladas significativas centrándose en infraestructura resiliente al clima: cimentaciones para energía eólica marina, barreras contra inundaciones, viviendas de grado ártico y centros logísticos. El Fondo Climático 2030 de los Países Bajos destina proyectos intensivos en concreto en el puerto de Ámsterdam y las mejoras del puerto eólico de Róterdam. El Enlace Oosterweel de Bélgica demanda mezclas de alta fluidez y baja contracción para las secciones de túnel bajo el estuario del río de Amberes. Las normas de contratación de los gobiernos nórdicos ya limitan el carbono incorporado por metro cúbico, acelerando la adopción de mezclas ricas en SCM.
Análisis de la cadena de valor
La cadena de valor del hormigón premezclado en Europa comienza con la extracción y el procesamiento en la etapa inicial del cemento y el clinker, los agregados, el agua y los aditivos, seguido de la logística de entrada hacia las plantas de dosificación. El cemento es un factor de costo y de CO2 dominante, y la evidencia disponible indica que aproximadamente el 56% de la producción total de cemento de la UE se destina a los productores de hormigón premezclado, lo que sitúa la disponibilidad de suministro, el traslado de costos derivado del EU ETS y el acceso a aglutinantes alternativos en el centro de la economía de los productores. Los agregados suelen obtenerse localmente debido a la sensibilidad al costo de transporte, mientras que los aditivos y las fibras son suministrados por empresas de químicos especializados y luego se incorporan al soporte de diseño de mezclas.
Las operaciones intermedias se centran en la dosificación (mezcla en tránsito/camión mezclador y mezcla central/por lotes), el control de calidad (laboratorios de planta, pruebas en sitio y, cada vez más, el ticketing digital y la trazabilidad) y la optimización del despacho para reducir los tiempos de espera y los kilómetros en vacío. En la etapa final, los contratistas y los propietarios de infraestructuras especifican requisitos de rendimiento y de carbono incorporado, lo que impulsa a los productores hacia mezclas ricas en SCM, agregados de hormigón reciclado y aglutinantes novedosos donde esté permitido. Al mismo tiempo, la escasez de SCM tras el cierre de plantas de carbón desplaza las compras hacia escoria importada, arcilla calcinada y finos reciclados, lo que aumenta el énfasis en la calificación, la certificación y la consistencia del suministro. Los grupos con integración vertical, incluidos Holcim, CRH, Heidelberg Materials y Cemex, mantienen una ventaja al coordinar las redes de cemento, agregados y hormigón, y al financiar mejoras de proceso como proyectos de captura de carbono que afectan la disponibilidad y el precio de las ofertas de hormigón premezclado con menor huella de carbono.
Panorama Competitivo
El mercado europeo de concreto premezclado está moderadamente fragmentado. Heidelberg Materials, CRH y Holcim operan activos de cemento, áridos y concreto integrados verticalmente, aprovechando más de 1.270 plantas de concreto premezclado en todo el mundo y capturando sinergias de escala. Estos grandes grupos enfatizan la diferenciación por sostenibilidad —ECOPact, ECOPlanet, Vertua— en lugar del precio, porque la exposición al EU ETS y la escasez de SCM comprimen las palancas de coste tradicionales.
Las fusiones y adquisiciones estratégicas siguen siendo activas. La adquisición por parte de CRH de Eco Material por 2.100 millones de USD en 2025 mejora el acceso a flujos de cenizas volantes recuperadas y al conocimiento de geopolímeros. Buzzi Unicem redujo la capacidad italiana desinvirtiendo la planta de Fanna a Alpacem Italia, liberando capital para retrofits de captura de carbono. Cemex instala paneles fotovoltaicos en plantas de dosificado de Berlín para cubrir los costes de electricidad y alimentar una incipiente flota de mezcladoras eléctricas.
Los ecosistemas digitales son una frontera competitiva. Las empresas emergentes que ofrecen despacho en la nube se integran con sistemas ERP y telemática, habilitando paneles de indicadores clave de rendimiento (KPI) en tiempo real. Los grandes grupos codesarrollan plataformas para retener la propiedad de los datos y fidelizar a los clientes mediante paquetes de interfaz de programación de aplicaciones (API). Los proveedores fuertes en concretos de alto rendimiento —de alta alúmina, imprimibles en 3D, mineralizados con carbono— ganan licitaciones con especificaciones exigentes. Mientras tanto, los independientes más pequeños se apoyan en relaciones locales y servicios de nicho, pero enfrentan obstáculos de capital para cumplir con los próximos mandatos de Declaraciones Ambientales de Producto (DAP) según EN-15804+A2.
Líderes de la Industria Europea de Concreto Premezclado
Buzzi Unicem SpA
CEMEX S.A.B. de C.V.
CRH
HeidelbergCement
HOLCIM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco para ofertas de hormigón premezclado bajas en carbono verificables que se alineen con la contratación pública y los programas corporativos de descarbonización. Holcim reveló que ECOPact representó el 31% de sus ventas netas de hormigón premezclado en 2025, lo que sugiere que las mezclas de marca con menor CO2 están pasando de la actividad piloto a la implementación comercial a escala. A medida que los costos del EU ETS y las prácticas de reporte de carbono incorporado (incluidas las prácticas de facturación vinculadas a EPD ya mencionadas para los mercados líderes) se integran en las licitaciones, los proveedores con familias de mezclas certificadas, una sólida capacidad de servicio técnico y cadenas de suministro de SCM confiables pueden diferenciarse, particularmente en corredores intensivos en infraestructura como Alemania, Francia y Polonia.
Una segunda oportunidad es la alineación de la cartera con las inversiones en descarbonización industrial en todo el ecosistema cemento-hormigón, ya que esto puede traducirse en expectativas de los clientes respecto a mezclas compatibles, documentación y logística. Heidelberg Materials Italia inició el proyecto de captura de carbono DREAM en su planta de Rezzato y Mazzano tras un acuerdo de subvención con CINEA fechado el 1 de abril de 2026, y Cemex recibió 200 millones de EUR en el marco del programa PERTE de Descarbonización Industrial de España para el proyecto de captura de carbono SOMZERO en Alcanar (anunciado el 17 de julio de 2026). En conjunto, estos pasos refuerzan el cambio hacia el rendimiento sumado a las credenciales de carbono, generando espacio para que los productores de hormigón premezclado combinen el diseño de mezclas, la trazabilidad digital y el apoyo a la ejecución en obra, como vaciados nocturnos y mezclas de alta resistencia temprana y durabilidad, para grandes proyectos de transporte y resiliencia climática a medida que aumenta la complejidad de las especificaciones.
Desarrollos recientes del sector
- Julio de 2026: Cemex obtuvo un contrato para suministrar 310.000 metros cúbicos de hormigón premezclado para el tramo norte de la Línea 15 Ouest del Grand Paris Express durante un período de cuatro a cinco años. El proyecto proporciona a Cemex volumen plurianual y refuerza su posición en mercados clave de proyectos de transporte de la UE.
- Julio de 2026: Cemex suministró hormigón premezclado para el proyecto de la autopista D35 en la República Checa, utilizando una mezcla de alta durabilidad resistente a las heladas y a los deshielos. La especificación destaca la capacidad de Cemex para entregar formulaciones especializadas para requisitos relacionados con heladas en corredores de transporte europeos.
- Julio de 2026: Cemex suministró hormigón premezclado para el nuevo paso elevado de dos carriles de 600 metros en el nudo de la autopista Nuremberg-Este, en Alemania. El pedido amplía la presencia de Cemex en proyectos de logística y transporte en Alemania.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca el hormigón premezclado suministrado desde plantas de dosificación a obras de construcción en toda Europa, medido como el valor del hormigón entregado para su uso en obras de edificación e infraestructura.
Exclusiones del alcance: Esta cuantificación excluye el hormigón mezclado en obra, los productos de hormigón prefabricado, y el cemento, los agregados y los aditivos vendidos por separado como materiales independientes.
Descripción general de la segmentación
- Por Industria de Usuario Final
- Residencial
- Comercial
- Industrial e Institucional
- Infraestructura (Carreteras, Ferrocarriles, Energía, Agua)
- Por Tipo de Producto
- Mezcla en Tránsito/Camión Mezclador
- Mezcla Central/Por Lotes
- Mezcla Reducida
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Polonia
- Países Bajos
- Bélgica
- Países Nórdicos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con el mapeo del conjunto de demanda de la construcción y la huella de suministro de hormigón premezclado por país, para luego alinearlos con unidades de reporte y convenciones de precios comunes. Las fuentes públicas ayudan a establecer límites realistas sobre lo que se contabiliza como valor de hormigón premezclado entregado. También proporcionan una verificación de coherencia sobre si la dirección de la demanda es consistente con el ciclo de construcción más amplio.
Consultamos fuentes de libre acceso, como los indicadores de producción de construcción de Eurostat, las oficinas nacionales de estadística sobre actividad de construcción, las estadísticas de ERMCO sobre volúmenes de hormigón premezclado y número de plantas, y publicaciones de la Comisión Europea vinculadas a programas de infraestructura y desarrollo regional. Se toma contexto adicional de informes anuales de empresas y presentaciones para inversionistas, sitios web de asociaciones y coberturas de prensa confiables sobre cambios de capacidad y redes de plantas. Cuando resulta útil, se utilizan suscripciones de pago para datos financieros e inteligencia empresarial, verificaciones de importación y exportación a nivel de envío para insumos clave, y bases de datos de patentes para rastrear el diseño de mezclas y la actividad de formulación baja en carbono. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizan referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para poner a prueba los supuestos del modelo que las fuentes documentales no pueden resolver por completo, especialmente las bandas de precios por país, las especificaciones de mezcla entregadas y cómo se desplaza la demanda entre las obras residenciales y de infraestructura. Recopilamos opiniones de productores de hormigón premezclado, contratistas en la etapa final, tecnólogos del hormigón, y actores de logística y despacho en los principales mercados europeos. Esto ayuda a cerrar brechas de los informes públicos y respalda la triangulación de los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 20% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 21% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento utiliza un enfoque descendente en el que la producción de construcción y la intensidad de uso de hormigón se combinan para reconstruir el conjunto de demanda de hormigón premezclado atendida por país, y luego se convierte en valor utilizando la lógica de precios de entrega. Para mantener los resultados fundamentados, utilizamos aproximaciones ascendentes selectivas como verificación, como el muestreo de redes de plantas y el rendimiento anual típico, comparando los volúmenes muestreados con precios de venta promedio plausibles.
Un pequeño conjunto de insumos impulsa la mayor parte del modelo, y esos insumos se perfeccionan utilizando la retroalimentación de las entrevistas. Estos incluyen la dirección de la producción de construcción por país, la combinación de obras de infraestructura frente a obras de edificación, los rangos de precios de entrega típicos por clase de resistencia y tamaño de obra, el comportamiento de utilización de las plantas durante las desaceleraciones, y la proporción de mezcla central frente a mezcla en camión, ya que esto afecta tanto los precios como la logística. Cuando faltan datos para países más pequeños o para brechas históricas cortas, interpolamos utilizando mercados de referencia cercanos y luego ajustamos utilizando señales de la cartera de construcción que tenemos en el país.
La previsión se realiza mediante análisis de escenarios, donde el crecimiento base se vincula a los programas de infraestructura previstos y al momento de la recuperación de la construcción privada, seguido de una sensibilidad en torno a los costos de energía y las condiciones de financiamiento de proyectos. Antes de finalizar la previsión, las variables clave se revisan con los encuestados de campo, para evitar proyectar progresiones de precios poco realistas o rebotes de volumen poco realistas.
Validación de datos y ciclo de actualización
La validación pasa por múltiples puntos de control para que las cifras finales no dependan de una sola serie de datos. Comparamos los resultados del modelo con señales independientes, como la dirección del volumen de ERMCO, las tendencias de producción de construcción por país y los cambios en la huella de plantas. Luego revisamos cualquier total por país que se desvíe de los rangos prácticos de capacidad y utilización.
Los valores atípicos se revisan en las verificaciones de los analistas, y se activa un seguimiento adicional cuando los supuestos de precios, volumen o mezcla se alejan materialmente de lo que indicó el trabajo de campo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes modifican la demanda o los costos, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actual disponible en el momento de la publicación.
Comparación del dimensionamiento del mercado europeo de hormigón premezclado de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el hormigón premezclado en Europa pueden diferir incluso cuando el tema parece idéntico. Esto suele deberse a que el límite de alcance y la línea de tiempo de precios no se tratan de la misma manera entre las fuentes. La variación normalmente está vinculada a cómo se define el valor entregado, qué países se agrupan bajo Europa, y si la inflación y el momento de conversión de divisas se aplican de manera consistente a lo largo del corte histórico y del año base.
En este estudio, la cadencia de actualización y el momento de conversión de divisas se mantienen consistentes entre países. Los precios de venta promedio se actualizan utilizando bandas de precios de entrega respaldadas por entrevistas, y luego se incorporan a los totales de valor final. Esta es una razón clave por la que la cifra de mercado de 2025 de Mordor Intelligence difiere de otras cifras publicadas. Las diferencias también provienen de si se incluyen categorías de hormigón adyacentes, de si la mezcla en obra se trata como parte del hormigón premezclado, y de si se utiliza un enfoque de precio de punto único que no refleja la combinación intensiva en infraestructura en algunos países.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 64,27 mil millones de USD (2025) | |
| Asociación Sectorial A | 57,90 mil millones de USD (2023) | A menudo se reporta a partir de estadísticas de volumen presentadas por los miembros y luego se convierte utilizando precios promedio amplios, lo que puede subestimar el valor cuando los precios de entrega aumentaron de manera desigual entre países y tipos de obra. |
| Consultora Global B | 72,10 mil millones de USD (2026) | Utiliza un año de referencia futuro que puede incorporar un aumento de precios más agresivo y un supuesto de recuperación de la construcción más amplio, y las notas de alcance suelen ser más ligeras respecto a cómo se excluyen los volúmenes mezclados en obra. |
La tabla muestra que las principales diferencias son el momento y lo que se considera valor de hormigón premezclado entregado en Europa. Al vincular los precios a rangos de entrega a nivel país y luego verificar los totales frente a señales externas de construcción y capacidad, la estimación se mantiene trazable a un pequeño conjunto de insumos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado europeo de concreto premezclado en 2026?
El mercado está valorado en 66.330 millones de USD en 2026.
¿A qué ritmo se espera que crezca el sector hasta 2031?
Se proyecta que se expanda a una CAGR del 3,21%, alcanzando 77.680 millones de USD en 2031.
¿Qué país es el mercado de crecimiento más rápido en la región?
Polonia lidera con una CAGR proyectada del 5,55% hasta 2031, impulsada por infraestructura financiada por la UE.
¿Por qué están ganando terreno las mezclas bajas en carbono?
El aumento de los costes del EU ETS y las normas de contratación pública que favorecen los productos con menor CO₂ incorporado están acelerando su adopción.
¿Qué tipo de producto está ganando cuota frente al concreto de mezcla en tránsito?
Los sistemas de mezcla central/por lotes crecen a una CAGR del 5,14% porque el dosificado centralizado mejora el control de calidad y reduce los residuos.
¿Cómo están afrontando los productores la volatilidad en los precios del cemento?
Muchos adoptan cláusulas de precio dinámico, invierten en hornos de combustibles alternativos y despliegan herramientas de despacho digital para reducir los costes operativos.
Última actualización de la página el:



